
Donde esté en Florida, vamos a su casa. Un ajustador público con licencia de Homeland va a su propiedad en pocas horas — no tiene que ir a una oficina. Al servicio de dueños de propiedades en Florida desde 2006, en español y en inglés. Nueva Jersey: en todo el estado.
Información y recursos sobre reclamos de seguro
Artículos y boletines de Homeland Public Adjusters, escritos para propietarios de viviendas, dueños de condominios, inquilinos, propietarios que alquilan, dueños de negocios, propietarios de propiedades comerciales, asociaciones y propietarios sin cobertura. Elija su sección, o suscríbase y le enviaremos los nuevos artículos.
Expertos invitados
Abogados, empresas de mitigación, contratistas y otros profesionales de la propiedad comparten lo que ven del otro lado de una pérdida.

¿Qué es el peritaje de seguros y cuándo se necesita un árbitro?
El peritaje resuelve el monto en dólares de una pérdida cubierta, no si está cubierta o no. Un perito y árbitro certificado como CPAU explica cómo funciona el proceso, cuándo aplica y por qué el árbitro debe mantenerse neutral.
Más voces invitadas próximamente
Más voces invitadas próximamente
Los artículos de invitados reflejan las opiniones del propio autor desde su práctica independiente, son solo para información general y no constituyen asesoría legal.
Guías para propietarios
✉ Suscribirse al boletínAntes de una tormenta o una pérdida: inspecciones, temporada de huracanes, zonas de inundación, mantenimiento y su póliza, con las herramientas gratuitas de la app Adjuster Advantage para cada tema.
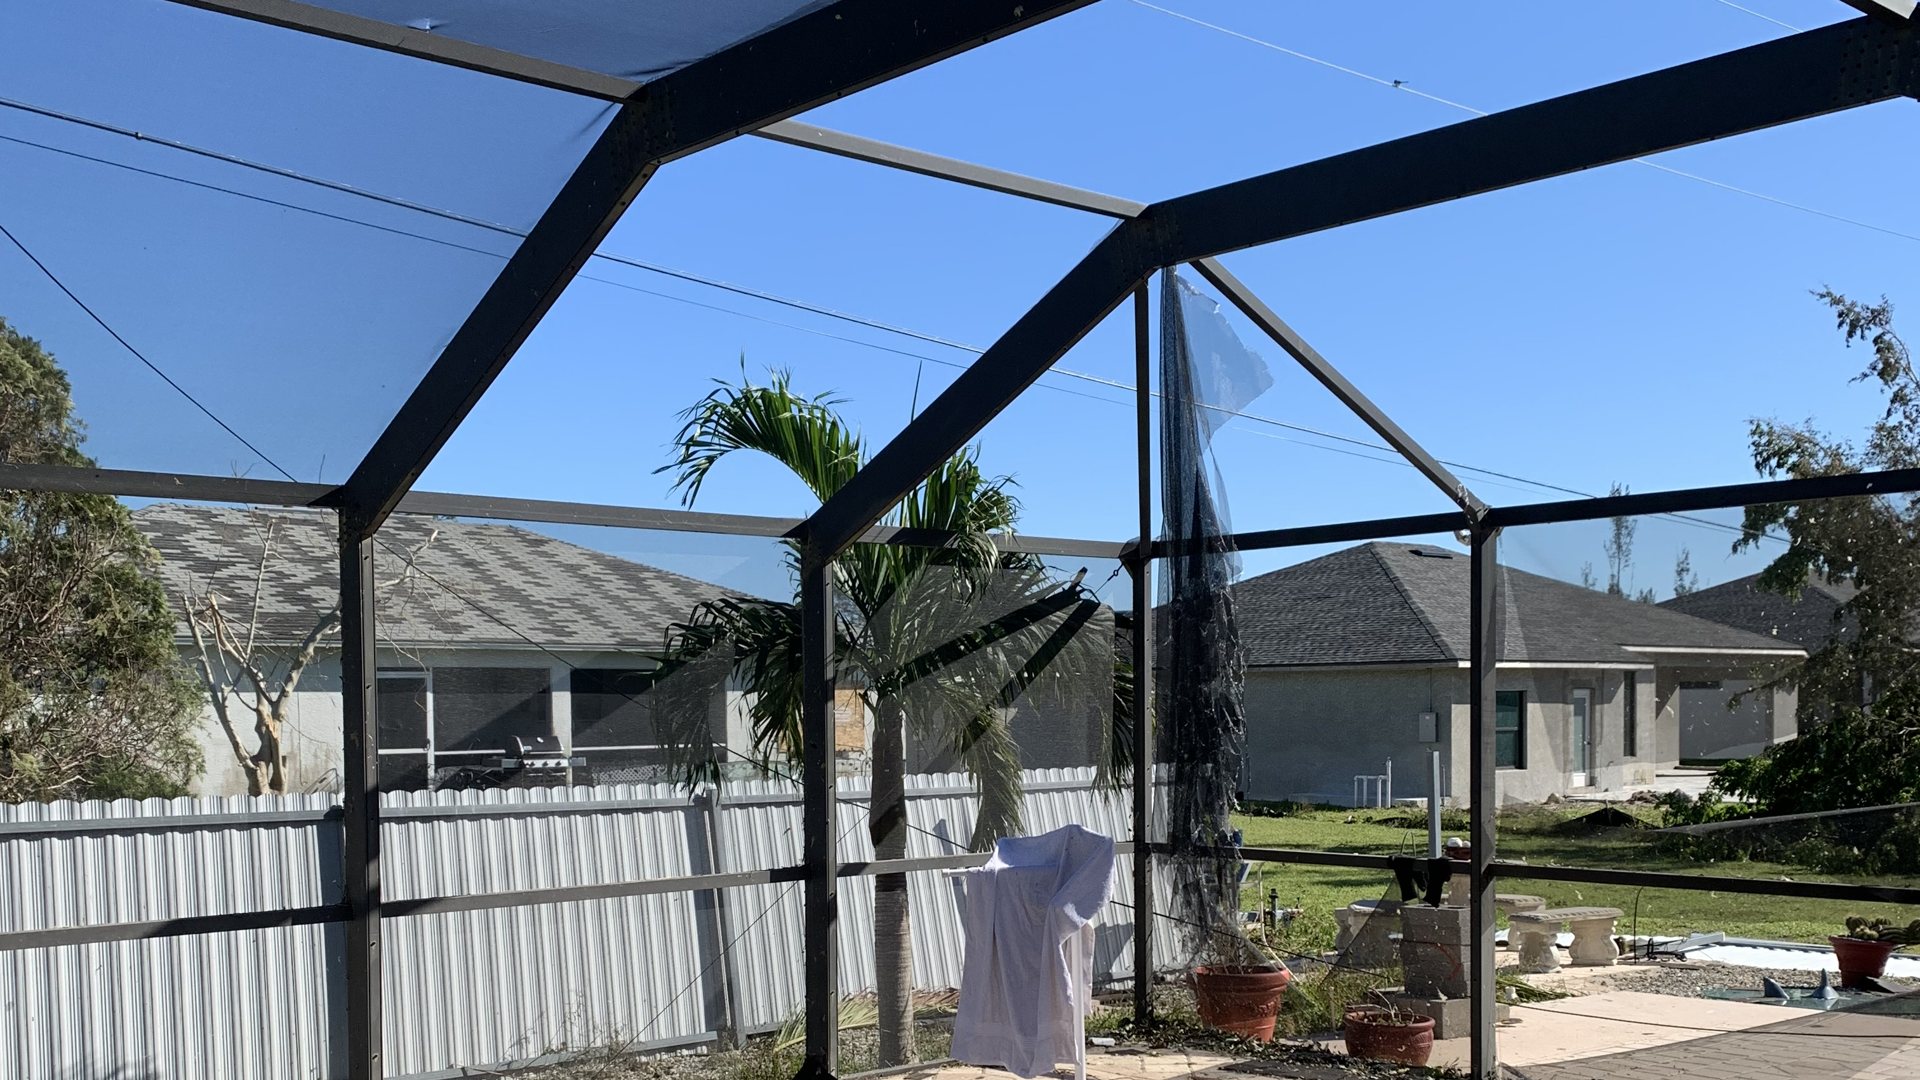
Reclamos de seguro por huracán en Hialeah: preguntas y respuestas
Los huracanes en Hialeah, los plazos de reclamos en Florida, deducibles, inundación vs. viento y reglas de techos, para dueños de casas y condominios.
Por Nelson Avila
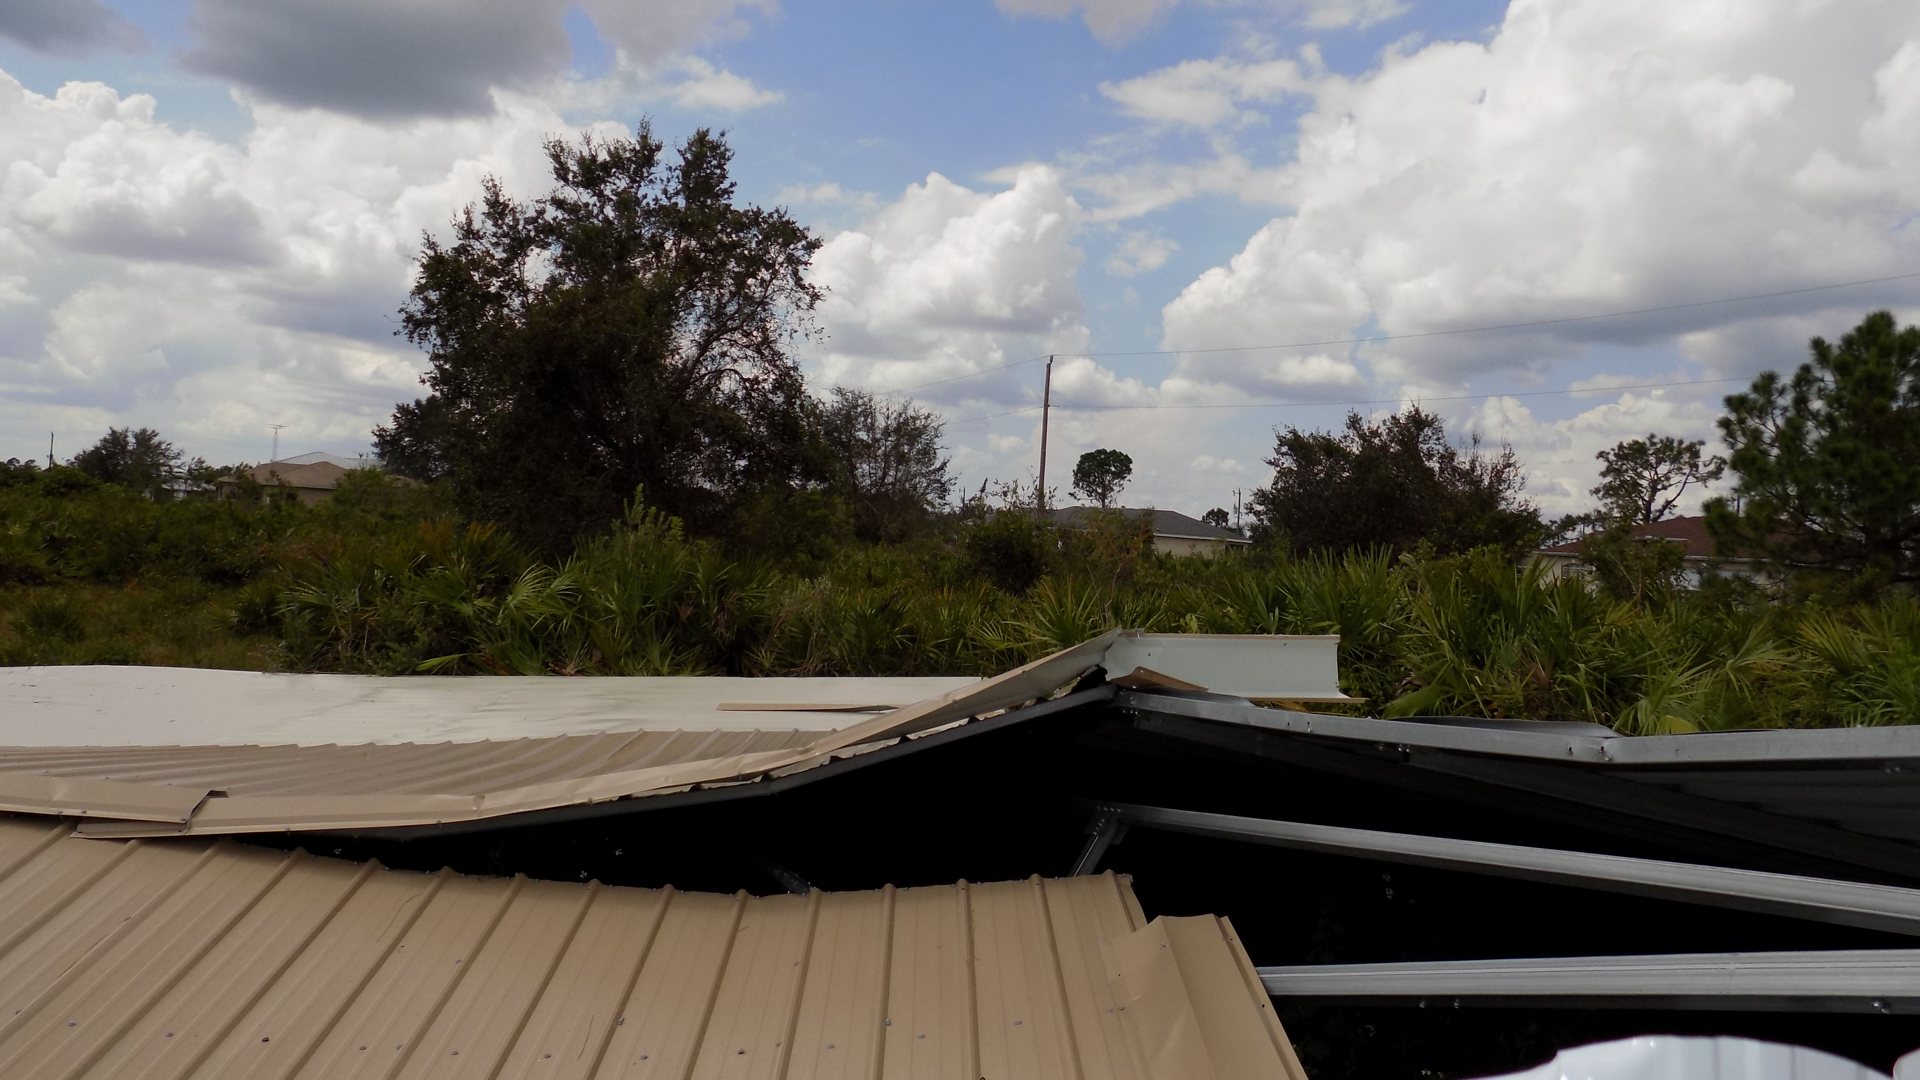
Reclamos de seguro por huracán en Lehigh Acres: preguntas y respuestas
Los huracanes en Lehigh Acres (Ian, Irma, Charley), los plazos de reclamos en Florida, deducibles, inundación vs. viento y reglas de techos, explicados.
Por Nelson Avila
Inspecciones de mitigación de viento, de 4 puntos y del techo en Florida
Qué revisa cada informe, cuándo los exige Citizens, quién puede firmar el formulario de mitigación de viento y la ley de edad del techo en Florida. Guárdelos en el Certificate Pack de la app.
Por Nelson Avila
¿Cuándo termina la temporada de huracanes?
Del 1 de junio al 30 de noviembre, con su pico cerca del 10 de septiembre. Qué significa para su deducible por huracán, su cobertura de inundación y cómo prepararse con el Storm Tracker gratuito.
Por Nelson Avila
Lista de mantenimiento del hogar
Tareas mensuales, cada seis meses y anuales que evitan pérdidas por agua, incendio y techo, y por qué los registros con fecha ayudan en un reclamo. Reciba recordatorios en la app.
Por Nelson Avila
Zonas de inundación: ¿en qué zona estoy?
Qué significan las zonas V, A, AE y X, cómo encontrar la suya, cuándo se exige seguro de inundación y la regla de Citizens. Revise su zona en Flood Lens.
Por Nelson Avila
Zona de inundación AE: qué significa
Alto riesgo, con elevación de inundación base. Cuándo el seguro de inundación es obligatorio, el certificado de elevación y la regla de Citizens. Vea su zona en Flood Lens.
Por Nelson Avila
Zona de inundación X: sombreada o sin sombrear
Riesgo moderado o mínimo, no cero riesgo. Por qué casi 1 de cada 3 reclamos de inundación viene de fuera de las zonas de alto riesgo. Vea su zona en Flood Lens.
Por Nelson Avila
La página de declaraciones de su seguro de vivienda, explicada
Coberturas A a F, límites, deducibles, formularios y endosos, descuentos y el acreedor hipotecario, línea por línea. Obtenga una revisión gratuita con Policy Scan.
Por Nelson Avila
Juntas y administradores
✉ Suscribirse al boletínPara juntas de condominio, cooperativa y HOA, administradores de asociaciones comunitarias y administradores de edificios en Florida y Nueva Jersey: inspecciones, reservas, renovaciones del seguro, deducibles y qué hacer después de una tormenta, con la app gratuita Adjuster Advantage para asociaciones.
Inspecciones de hitos en Florida: Fase 1, Fase 2 y las reparaciones que las juntas pasan por alto
Inspecciones de hitos en Florida para condominios y cooperativas: cuándo vencen, Fase 1 vs. Fase 2, avisos a los dueños y reparaciones que se pasan por alto.
Por Nelson Avila
Estudio de reservas de integridad estructural (SIRS) en Florida: qué deben hacer y firmar las juntas
El estudio de reservas de integridad estructural (SIRS) de Florida: qué edificios, plazos, quién lo hace, la declaración jurada y el reporte al DBPR.
Por Nelson Avila
Recertificación de 40 años en Miami-Dade y Broward vs. la inspección de hitos de Florida
La recertificación en Miami-Dade ahora empieza a los 30 años y la inspección de Broward a los 25. Cómo encajan con la ley de inspecciones de hitos de Florida.
Por Nelson Avila
Cobertura de evaluación de pérdidas: cómo el deducible maestro llega a los dueños y qué paga el HO-6
Cómo el deducible de la póliza maestra se vuelve una cuota para el dueño, qué paga la cobertura de evaluación de pérdidas del HO-6 y el mínimo de $2,000.
Por Nelson Avila
Renovación del seguro de la asociación de condominio: qué determina la prima y qué puede controlar la junta
Qué determina la prima de una asociación de condominio, qué puede controlar la junta, la regla del avalúo cada 36 meses y un calendario de renovación.
Por Nelson Avila
La regla del 50% de FEMA después de una tormenta: daño sustancial para condominios y HOA
La regla del 50% de FEMA sobre daño sustancial para edificios de condominio y HOA: la prueba, quién decide y qué deben hacer las juntas después de una…
Por Nelson Avila
Los primeros 14 días de la junta después de una tormenta: lista para juntas de condominio y HOA
Lista para juntas de condominio y HOA tras un huracán: documentación, poderes de emergencia de Florida, reglas para contratistas y cómo proteger el reclamo.
Por Nelson Avila
La ley de inspección estructural y estudio de reservas de condominios de Nueva Jersey: qué deben hacer las juntas y los administradores
La P.L.2023, c.214 de Nueva Jersey y su enmienda de 2025: qué edificios necesitan inspección estructural, cuándo, y las reglas del estudio y fondo de reservas.
Por Nelson Avila
Certificados de seguro de proveedores: qué deben exigir las juntas de condominio y HOA
Qué deben exigir las juntas de condominio y HOA en el certificado de seguro de un proveedor: responsabilidad civil, compensación laboral y asegurado…
Por Nelson Avila
Cómo explicar a los dueños un aumento de cuotas cuando el seguro lo impulsa
Cómo explicar un aumento de cuotas por el seguro, el aviso de 14 días del presupuesto en Florida y por qué las primas no cuentan para la prueba del 115%.
Por Nelson Avila
¿Puede una asociación de condominio en Florida usar las reservas para pagar el deducible por huracán?
¿Puede un condominio o HOA de Florida usar reservas para pagar el deducible por huracán? El voto necesario, la restricción del SIRS y los poderes de…
Por Nelson Avila
Muros de contención, garajes, techos y fosos de ascensor: desgaste vs. pérdida cubierta
Muros de contención, techos de garajes, fosos de ascensor, techos y moho: cuándo el daño de la asociación es mantenimiento y cuándo es una pérdida cubierta.
Por Nelson Avila
Cómo verificar contratistas después de una tormenta: guía para juntas de condominio y HOA en Florida y Nueva Jersey
Cómo verifican contratistas las juntas de condominio y HOA después de una tormenta: licencias, seguro, reglas de Florida tras un desastre y señales de alerta.
Por Nelson Avila
Preguntas para una compañía administradora sobre reclamos de seguro y respuesta a tormentas
Qué deben preguntar las juntas de condominio y HOA a la administradora sobre preparación para tormentas, documentación, reclamos e informes a los dueños.
Por Nelson Avila
Proceso de reclamos
✉ Suscribirse al boletínCada argumento común de denegación respondido, además de cartas de reserva de derechos, depreciación, cheques retenidos, reclamos reabiertos, tasación y mediación: qué hacer cuando un reclamo se estanca.
¿Reclamo cerrado por estar “por debajo de su deducible”? Cómo verificar los cálculos
“Por debajo del deducible” fue la razón principal de reclamos cerrados sin pago tras Milton. Qué significa, qué omiten los estimados y cómo impugnarlo.
Por Nelson Avila
El ingeniero de la aseguradora dice que no es daño por tormenta. ¿Y ahora qué?
Cuando el ingeniero de la aseguradora culpa a la edad o al desgaste y no a la tormenta: qué es el informe, las reglas de Florida y New Jersey, y cómo…
Por Nelson Avila
¿Reclamo denegado por “aviso tardío”? Las reglas de Florida y New Jersey
¿Reclamo denegado por aviso tardío? Los plazos de aviso en Florida, la regla de perjuicio apreciable de New Jersey y qué hacer cuando el daño apareció después.
Por Nelson Avila
¿Denegado sin una inspección real? Lo que la aseguradora tiene que hacer
¿Reclamo denegado por fotos, videollamada o una revisión rápida? Lo que Florida y New Jersey exigen a la aseguradora y cómo lograr una inspección real.
Por Nelson Avila
¿Reclamo por agua denegado como “fuga de larga duración” o “filtración repetida”?
Cómo probar cuándo empezó una filtración si niegan su reclamo por filtración repetida de 14 días o más: qué dice la póliza y qué resolvió un tribunal de…
Por Nelson Avila
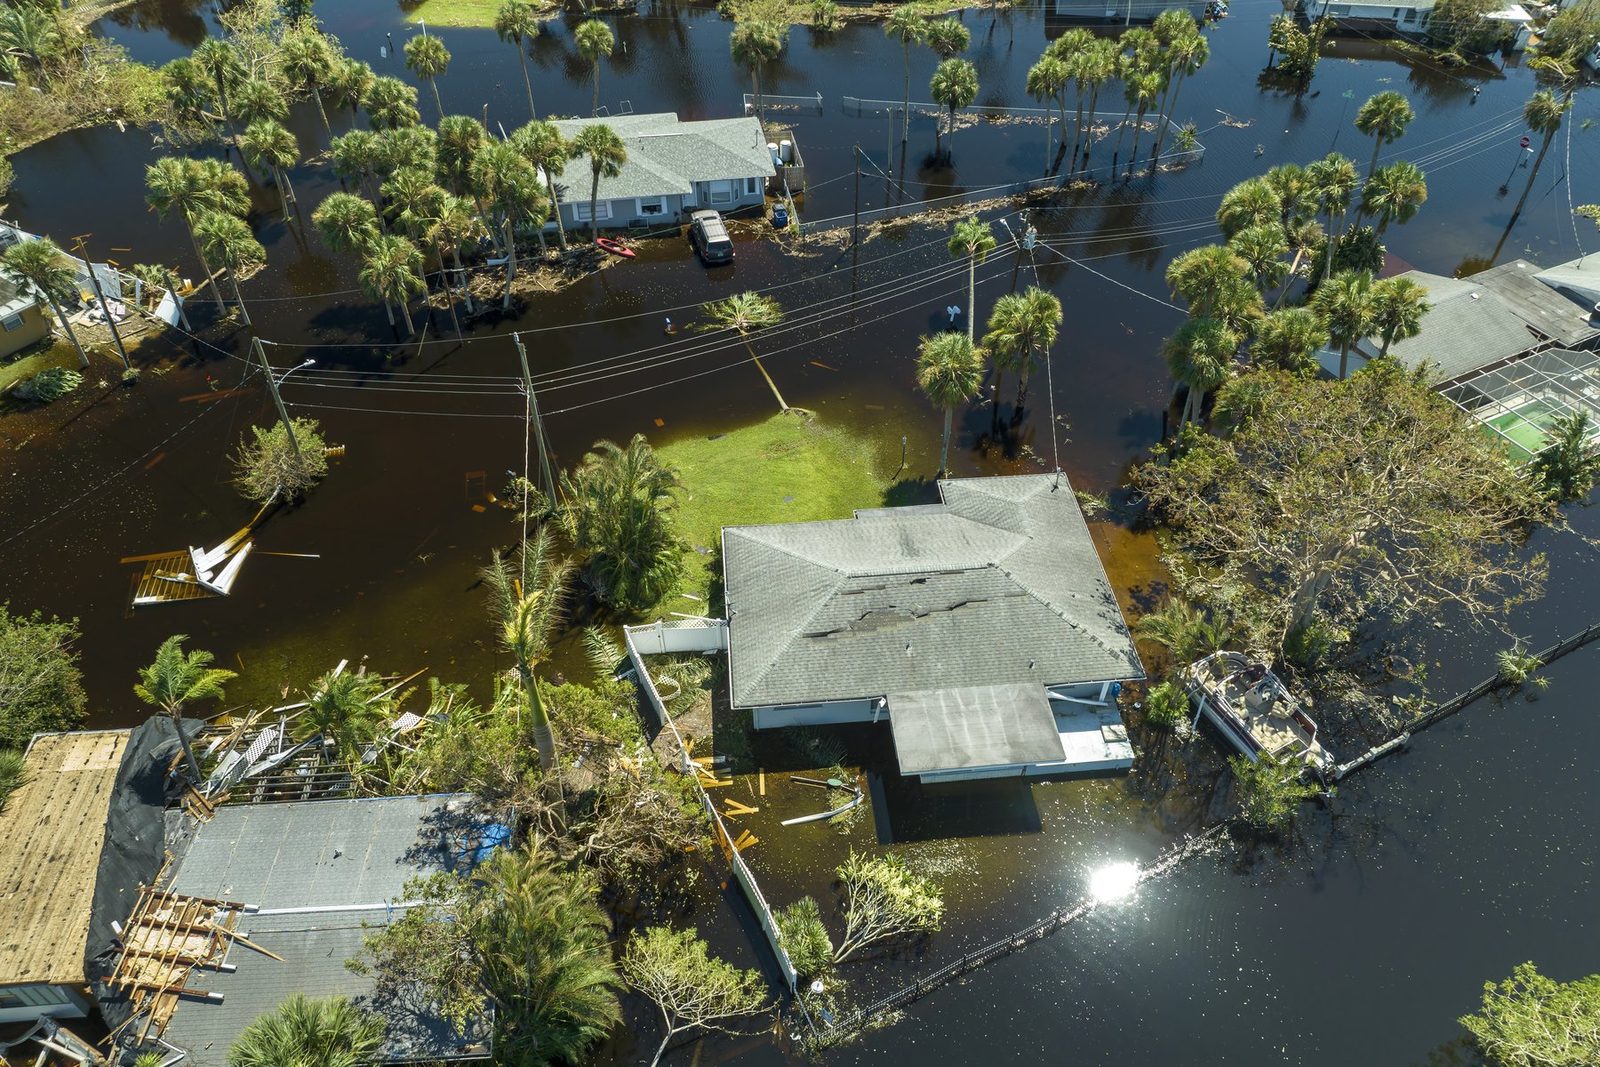
La aseguradora dice que fue inundación, no viento: cómo se divide el daño por huracán
Tras un huracán, la póliza de vivienda cubre el viento y excluye la inundación y la marejada. Cómo se divide el daño, plazos de inundación y cómo…
Por Nelson Avila
¿Su reclamo por moho está limitado a $10,000? De dónde viene el límite y qué cubre
Los reclamos por moho en Florida suelen limitarse a $10,000. Ninguna ley fija ese tope; lo fijan los endosos. Qué cubre el límite y qué se paga aparte.
Por Nelson Avila
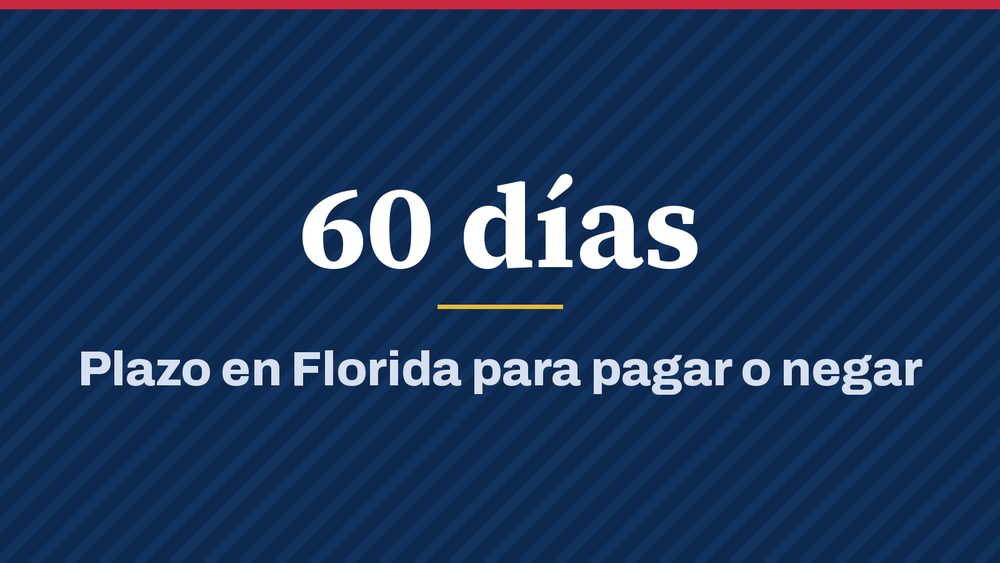
¿Reclamo estancado sin decisión? Los plazos de la aseguradora en Florida y New Jersey
En Florida la aseguradora debe pagar o denegar en 60 días desde el aviso; en New Jersey debe explicar los retrasos por escrito cada 45 días. Qué hacer.
Por Nelson Avila
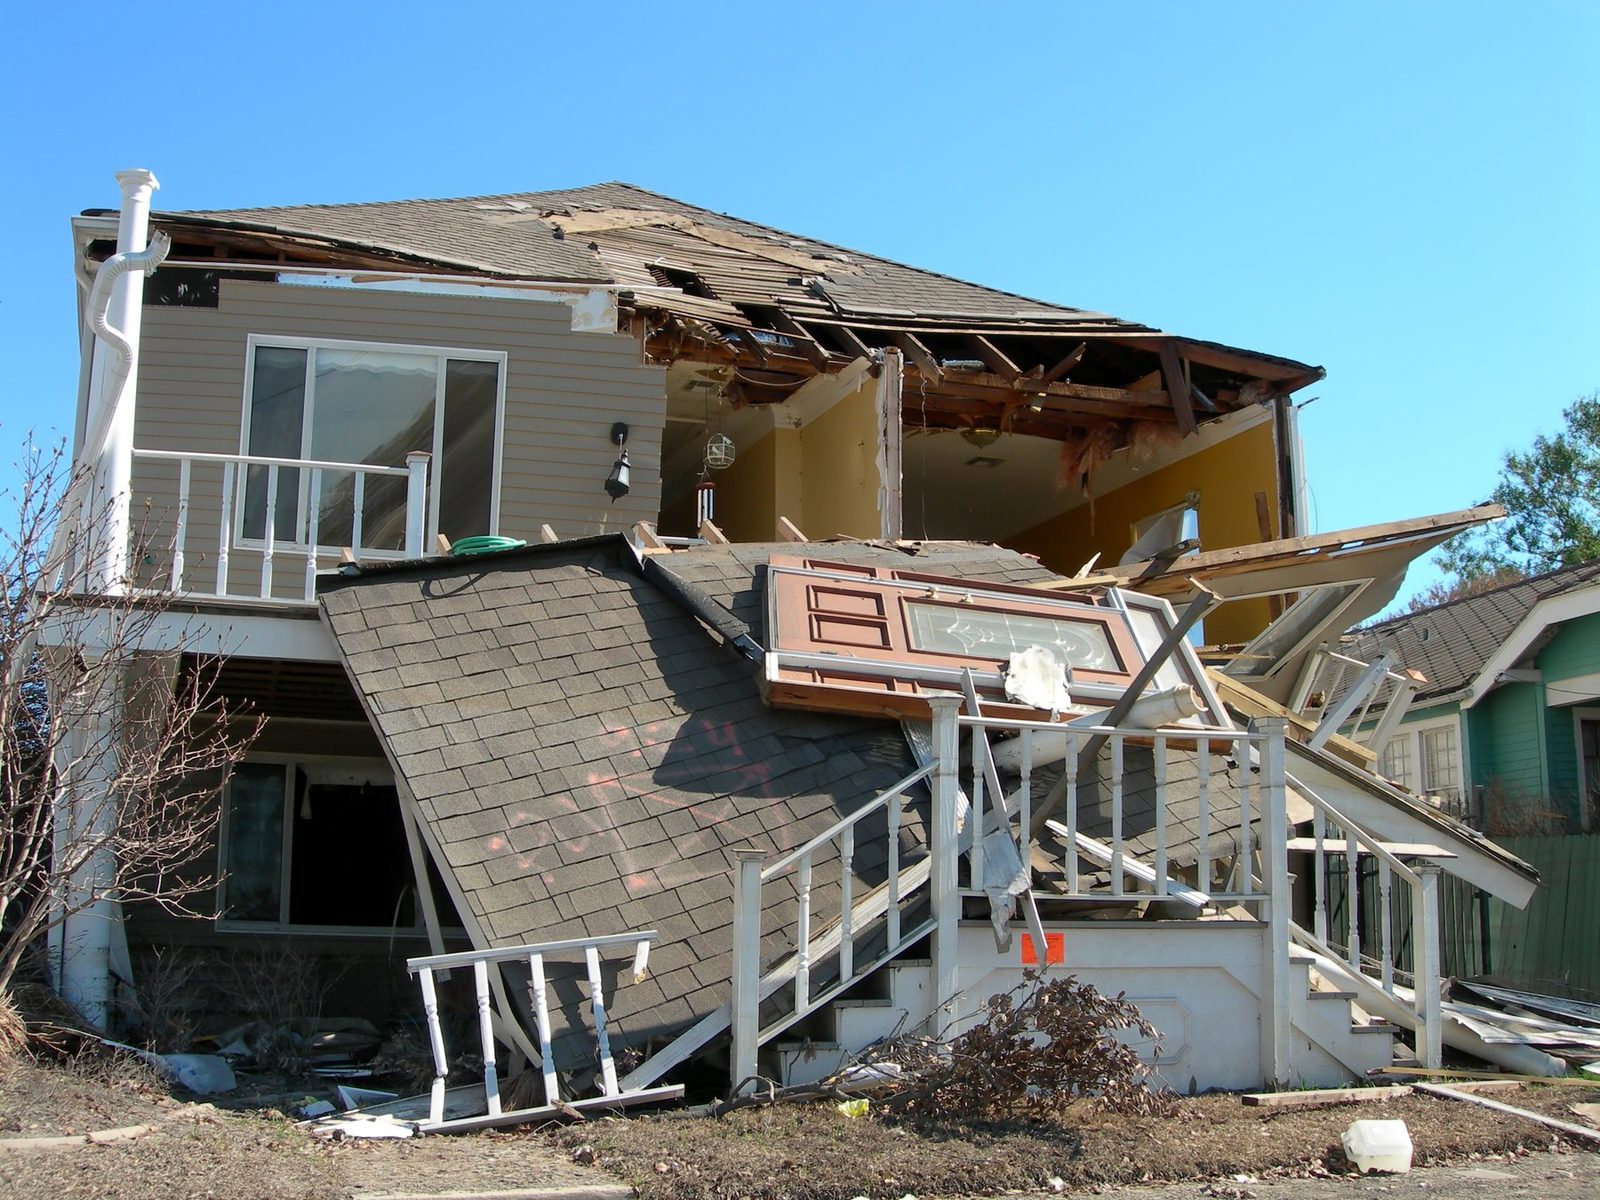
La aseguradora quiere usar su propio contratista: reparación administrada en Florida y New Jersey
Algunas pólizas de Florida dejan que la aseguradora repare en lugar de pagarle. De dónde viene la reparación administrada y el contraste con New Jersey.
Por Nelson Avila
Examen bajo juramento o denegación por “tergiversación”: lo que debe saber
Cuando una aseguradora solicita un examen bajo juramento o deniega por tergiversación: de dónde viene el EUO, la ley de Florida y cómo prepararse.
Por Nelson Avila
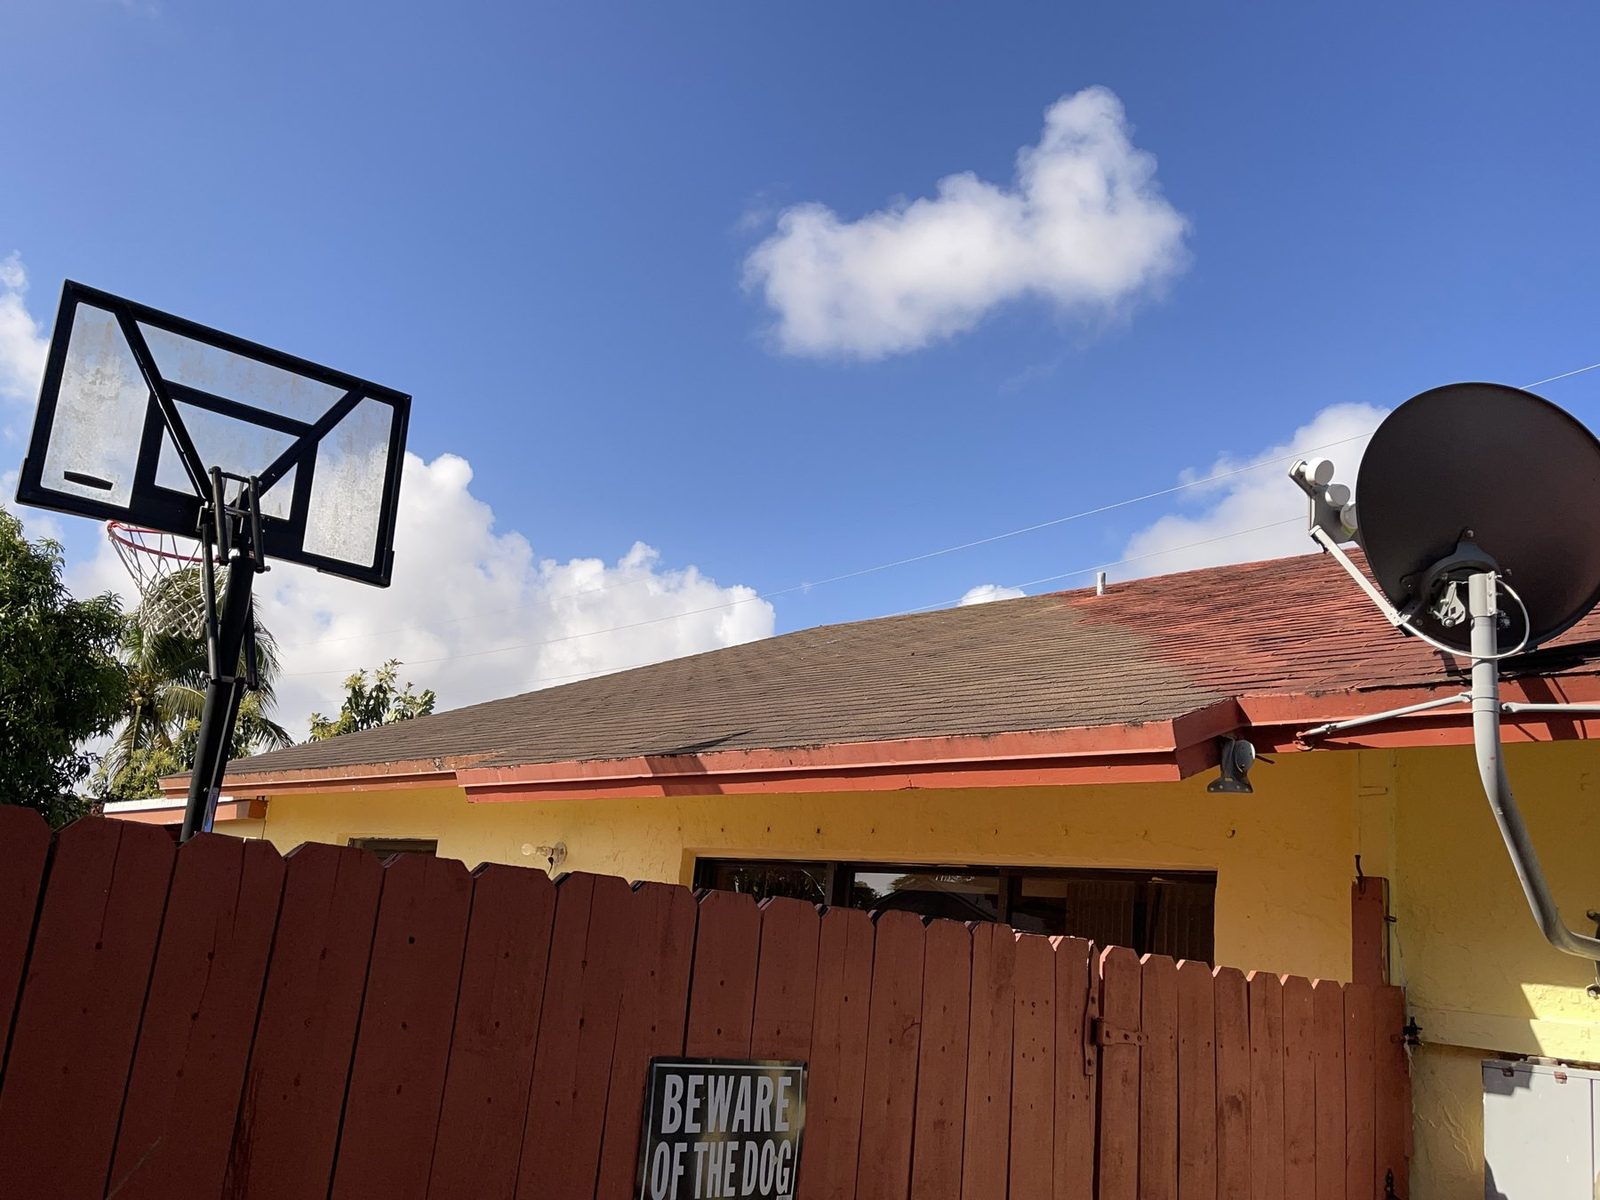
¿Reclamo denegado por “mano de obra defectuosa” o un “defecto de construcción”?
Las pólizas excluyen la mano de obra defectuosa y los defectos latentes, pero suelen cubrir el daño que resulta. La pérdida resultante y cómo responder.
Por Nelson Avila
Qué es un ajustador público y cómo elegir uno en Florida o Nueva Jersey
Un ajustador público es un profesional con licencia estatal que representa al asegurado, no a la aseguradora. Qué hace, cuánto cuesta y cómo elegir y verificar uno en Florida y Nueva Jersey.
Por Nelson Avila
¿Vale la pena contratar a un ajustador público? Lo que encontró un estudio de Florida
Lo que la oficina de investigación legislativa de Florida encontró sobre los pagos de reclamos con y sin un ajustador público, y por qué probar el reclamo es tarea del asegurado.
Por Nelson Avila
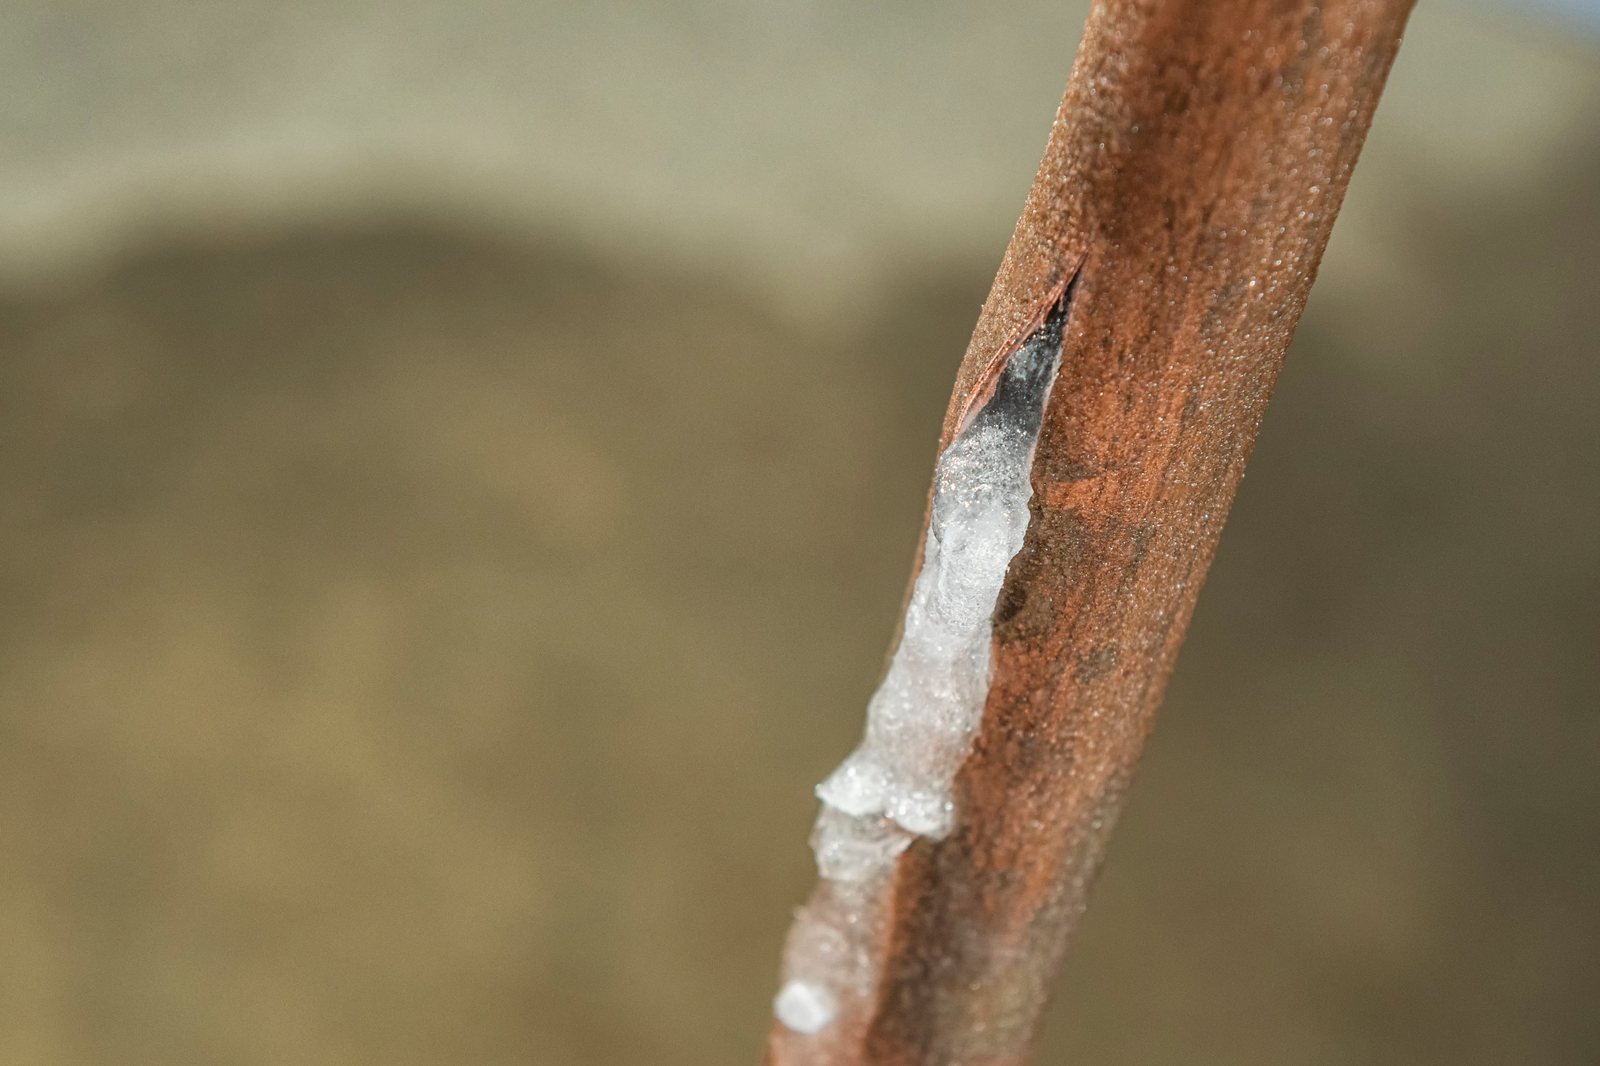
¿El seguro de vivienda cubre las tuberías reventadas?
La mayoría de las pólizas cubren el daño por agua repentino de una tubería reventada; una tubería congelada solo si usted tomó un cuidado razonable. Qué revisar en Florida y Nueva Jersey.
Por Nelson Avila
Cómo verificar la licencia de un ajustador público en Florida y Nueva Jersey
Dos números, dos buscadores estatales, dos minutos. Qué significa cada tipo de licencia, qué debe mostrar el contrato y las señales de alerta.
 Por Yeni Martinez
Carta de reserva de derechos: qué significa para su reclamo de propiedad
Una carta de reserva de derechos significa que su aseguradora todavía está investigando y no ha negado su reclamo. Podría negar la cobertura más adelante, así que aquí le explicamos cómo responder y proteger su reclamo. Qué significa en Florida y Nueva Jersey, y qué hacer a continuación.
Por Nelson Avila
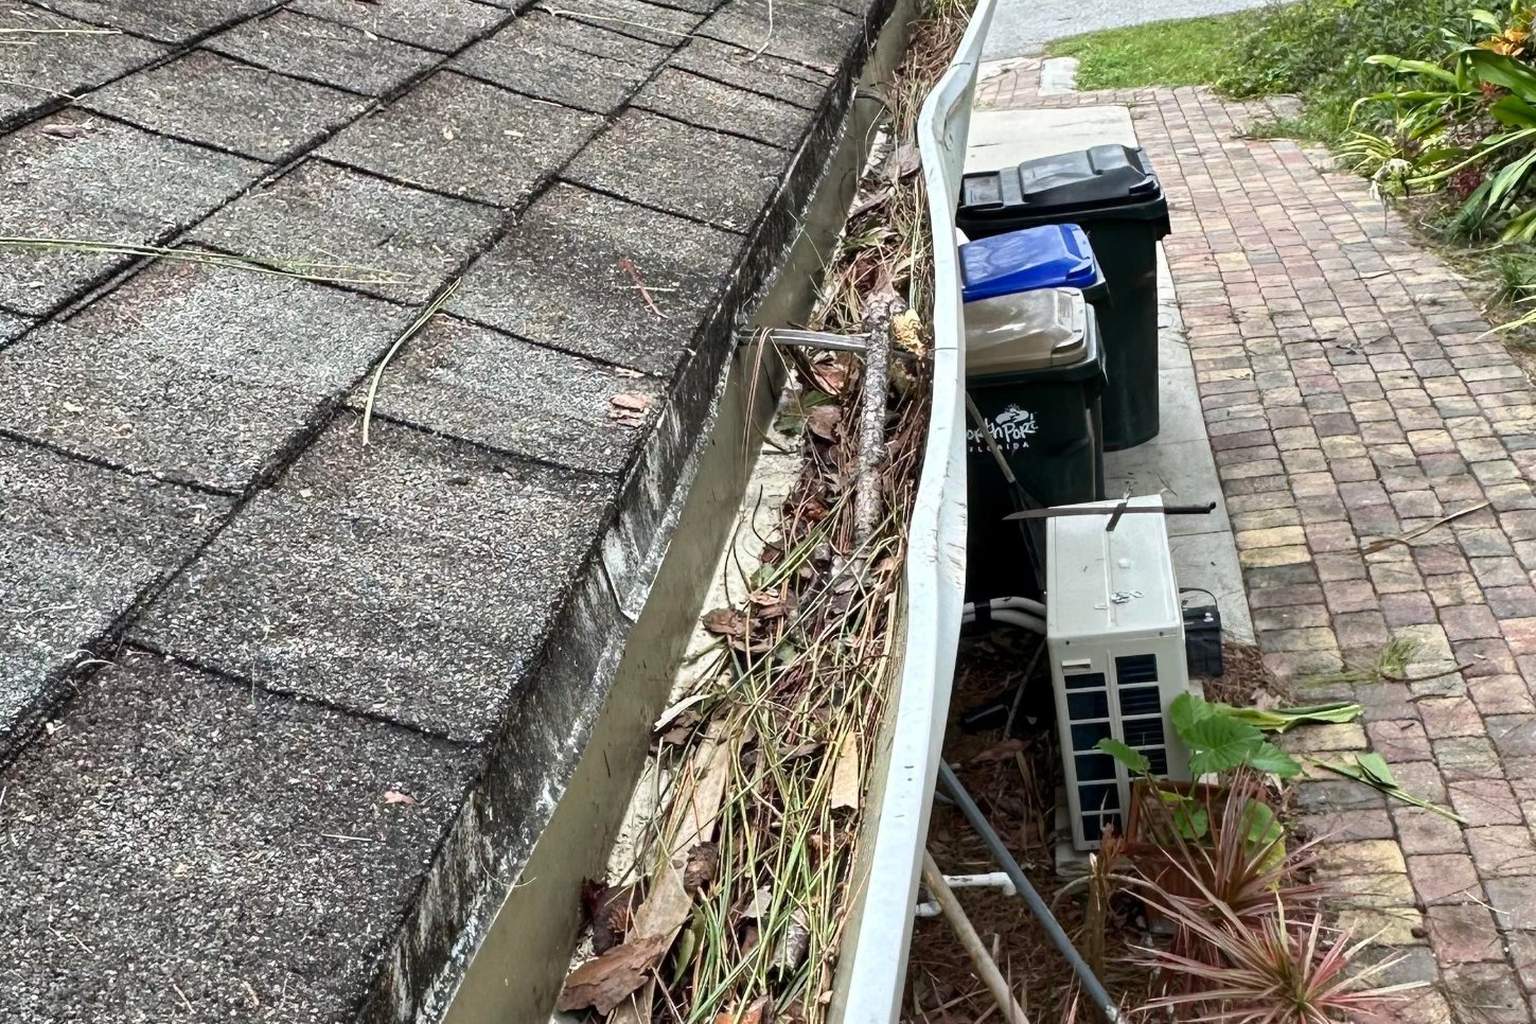
¿Reclamo de techo denegado por “desgaste” o “daño cosmético”?
Por qué deniegan reclamos de techo por desgaste o daño cosmético, cómo se distingue el daño de tormenta del envejecimiento y qué hacer en Florida y NJ.
Por Nelson Avila
¿Qué es la depreciación recuperable en un reclamo de seguro?
La depreciación recuperable es lo que la aseguradora retiene hasta terminar las reparaciones. Cómo funciona en Florida y Nueva Jersey, con un ejemplo.
Por Nelson Avila
Cheque del seguro a nombre suyo y de su compañía hipotecaria
Por qué su cheque del seguro incluye a su prestamista, cómo se libera el dinero de las reparaciones y qué dicen las reglas de Florida y Nueva Jersey.
Por Nelson Avila
¿Reclamo cerrado sin pago? Cómo reabrirlo
Por qué las aseguradoras cierran reclamos sin pagar y cómo funcionan los reclamos reabiertos y suplementarios en Florida y Nueva Jersey, con los plazos.
Por Nelson Avila
Cómo entender el proceso de apraisal de Florida para un reclamo en disputa
Cómo funciona el proceso de apraisal de seguros de propiedad en Florida, cuándo es la medida correcta, y qué debe saber antes de invocarlo.
Por Nelson Avila
El programa de mediación del DFS de Florida: qué es y cómo puede resolver su reclamo
Un programa de mediación gratuito, pagado por el asegurador, para reclamos de propietarios en disputa, y cómo Homeland lo usa por usted.
Por Nelson Avila
¿Cuánto Cuesta un Ajustador Público en Florida y Nueva Jersey?
Florida limita por ley los honorarios de los ajustadores públicos. Nueva Jersey utiliza un estándar de razonabilidad en lugar de un porcentaje fijo. Así es como funciona realmente la norma de cada estado.
Por Nelson Avila
Requisitos de licencia de ajustador público en Nueva Jersey: cómo verificar a quién contrata
Lo que Nueva Jersey exige a un ajustador público con licencia, desde el examen estatal hasta la fianza de $10,000 y un contrato escrito con honorario máximo, y cómo confirmar a quién contrata.
Por Yeni Martinez
Plazos, honorarios de abogados y todas las opciones para un reclamo en disputa en Florida y Nueva Jersey.
Los cambios de ley de Florida de 2022–2023 hacen que contratar un ajustador público sea más importante que nunca
Florida eliminó los honorarios de abogado unidireccionales en las demandas de seguros de propiedad. Esto es por qué hacer bien su reclamo desde el principio ahora importa más que nunca.
Por Nelson Avila
¿Su aseguradora denegó o pagó de menos su reclamo? Todas las opciones, comparadas
¿Negado o pagado de menos? Llame primero a Homeland: cómo un ajustador público con licencia defiende el reclamo, y cómo encajan la tasación (appraisal) y la mediación del DFS en FL y NJ.
Por Nelson Avila
Plazos de reclamos de propiedad en Florida y Nueva Jersey, todos en un solo lugar
Todos los plazos clave de seguros de propiedad en Florida y Nueva Jersey: reportar, respuesta de la aseguradora, reabrir y demandar, con fuentes.
Por Nelson Avila
Tendencias de Pólizas
✉ Suscribirse al boletínSublímites, reglas de coincidencia de materiales y cambios en el código de reparación de techos: lo que está cambiando ahora mismo en las pólizas de Florida.
Pólizas de Lloyd’s de Londres en Florida y Nueva Jersey: cómo funcionan y cómo manejar un reclamo
Lloyd’s es la mayor aseguradora de líneas excedentes de Florida. Qué es una póliza de Lloyd’s, qué exige la ley que diga, quién maneja su reclamo y lo que FIGA no cubre.
Por Nelson Avila
Mi aseguradora quebró: cómo funcionan los reclamos ante FIGA en Florida
Ocho aseguradoras de propiedad de Florida han quebrado desde 2021. Cómo paga los reclamos la Asociación de Garantía de Seguros de Florida, sus límites, UPC frente a Universal y lo que FIGA no cubre.
Por Nelson Avila
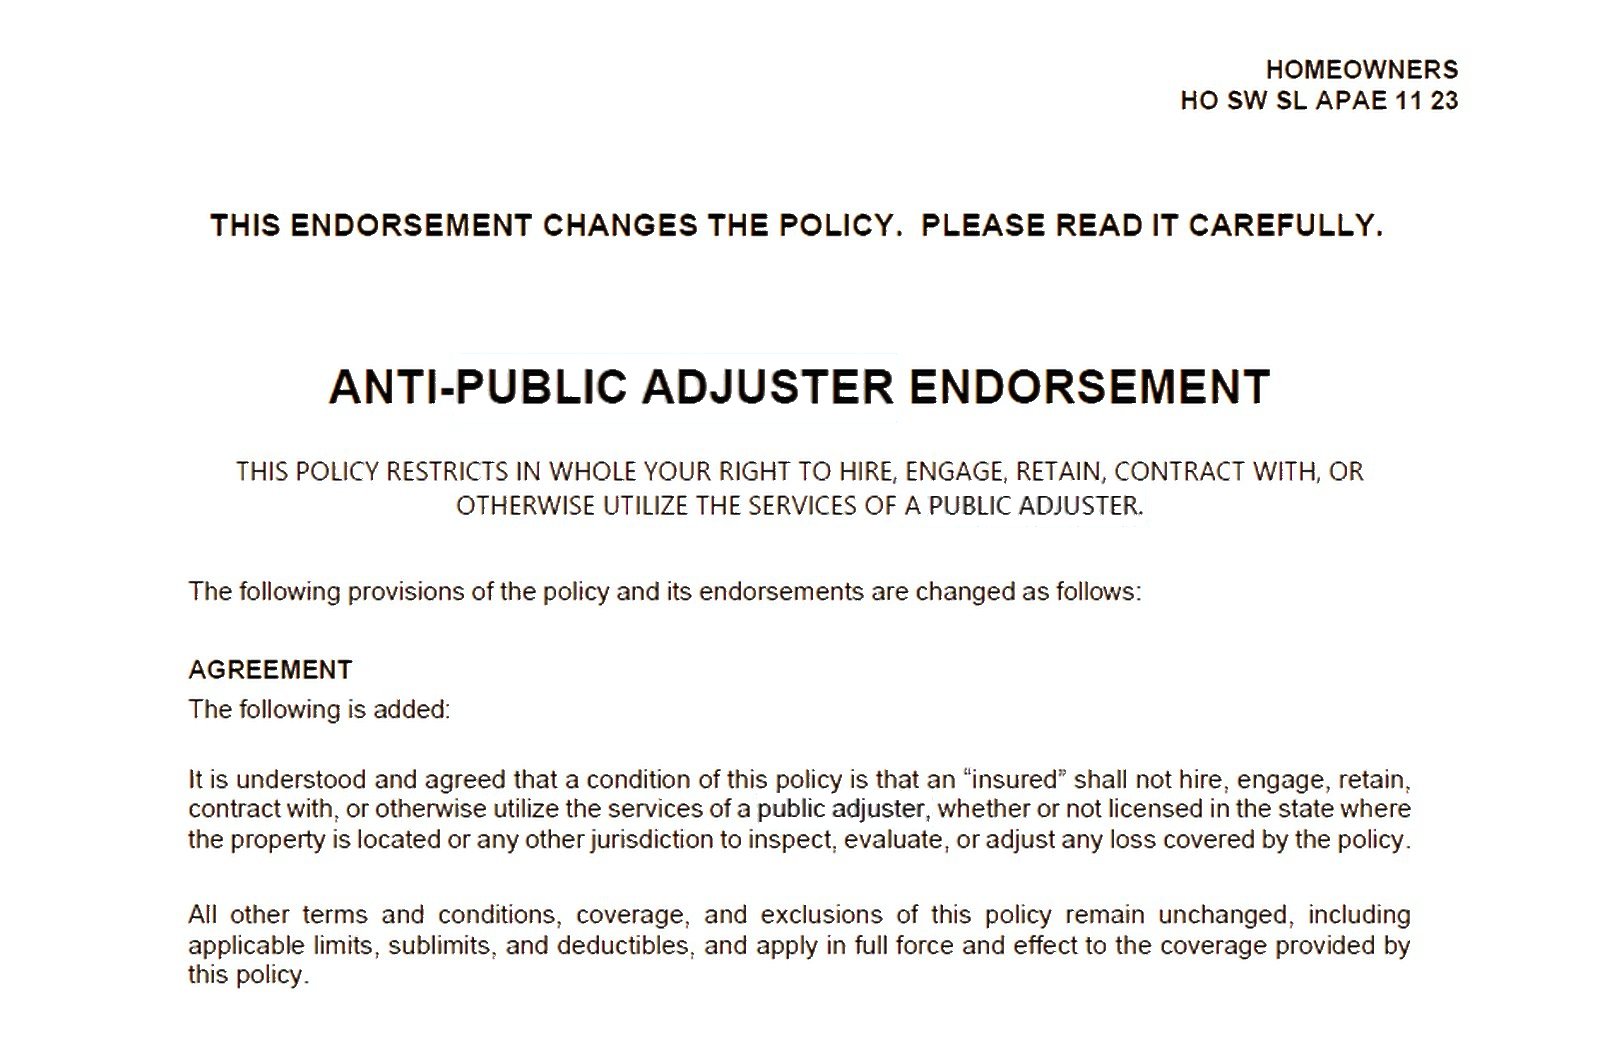
El fiscal general de Florida investiga los endosos “contra ajustadores públicos”
Algunas pólizas ahora le prohíben contratar a un ajustador público. Qué dice el endoso, la citación y la demanda, y qué revisar en su página de declaraciones.
Por Nelson Avila
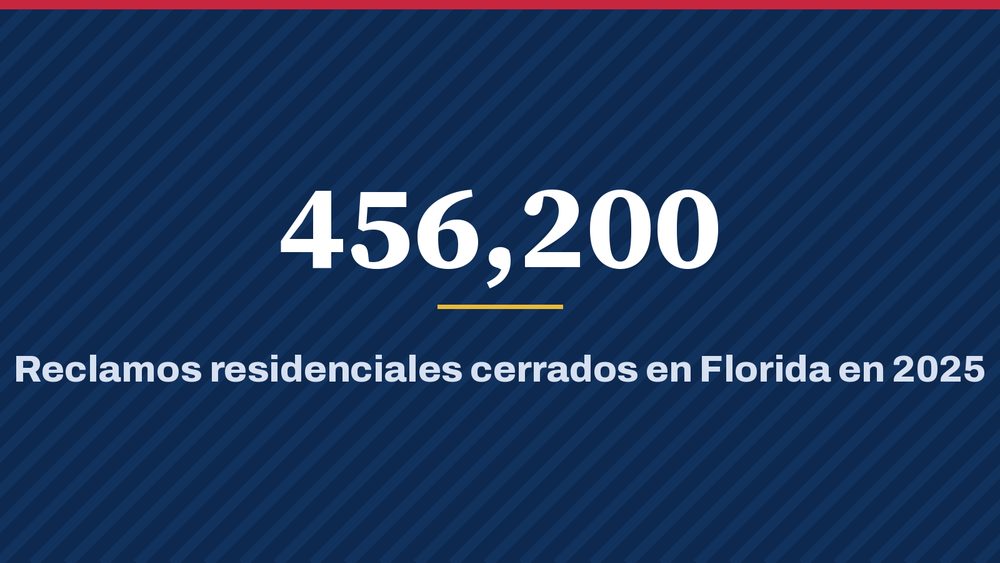
Reclamos de seguro de propiedad en Florida en cifras: lo que muestra el informe estatal de 2026
456,200 reclamos de propiedad cerrados en Florida en 2025, 12% litigados, una mediana de 30 días para cerrar y la prima promedio de vivienda en los 67 condados, según el informe de OIR de julio de 2026.
Por Nelson Avila
¿Qué es un deducible por huracán? Cómo funciona en Florida y Nueva Jersey
Un deducible por huracán es un deducible separado, normalmente basado en un porcentaje, que aplica solo a las pérdidas por huracán. Las opciones de Florida, cuándo aplica, y la regla de 74 mph de Nueva Jersey.
Por Yeni Martinez
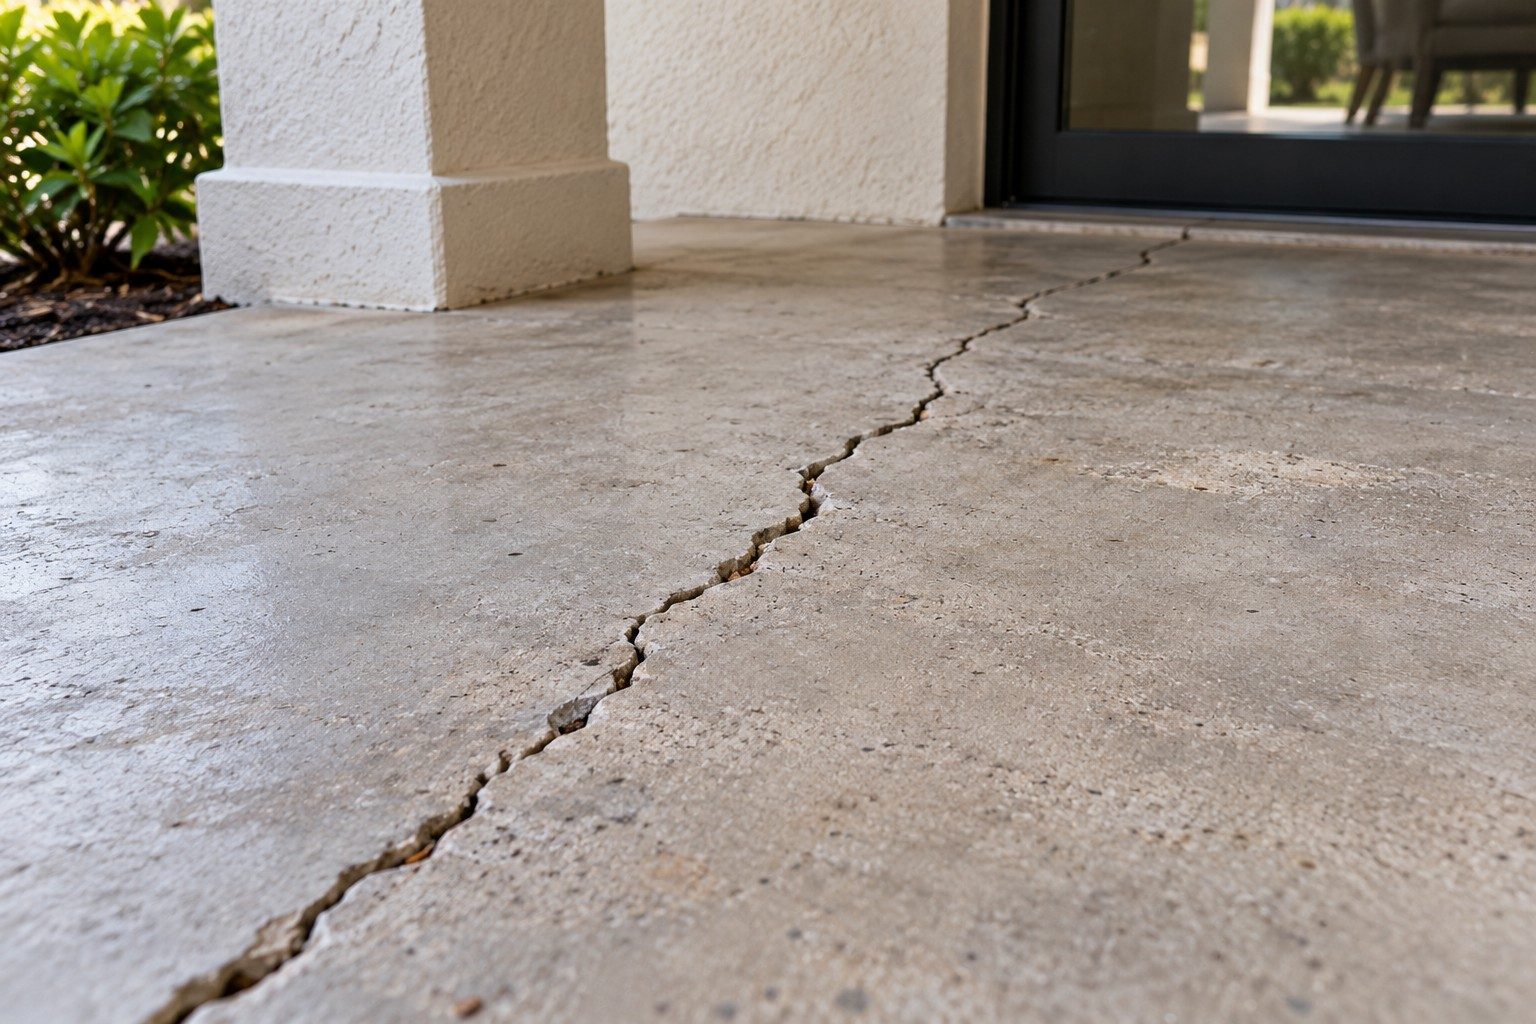
Señales de advertencia de un sumidero en su patio, y qué cubre el seguro en Florida
Las señales de advertencia de un sumidero en su propiedad, qué hacer primero y la diferencia entre el colapso catastrófico de la cubierta del suelo y la cobertura opcional por sumidero bajo la ley de Florida.
Por Nelson Avila
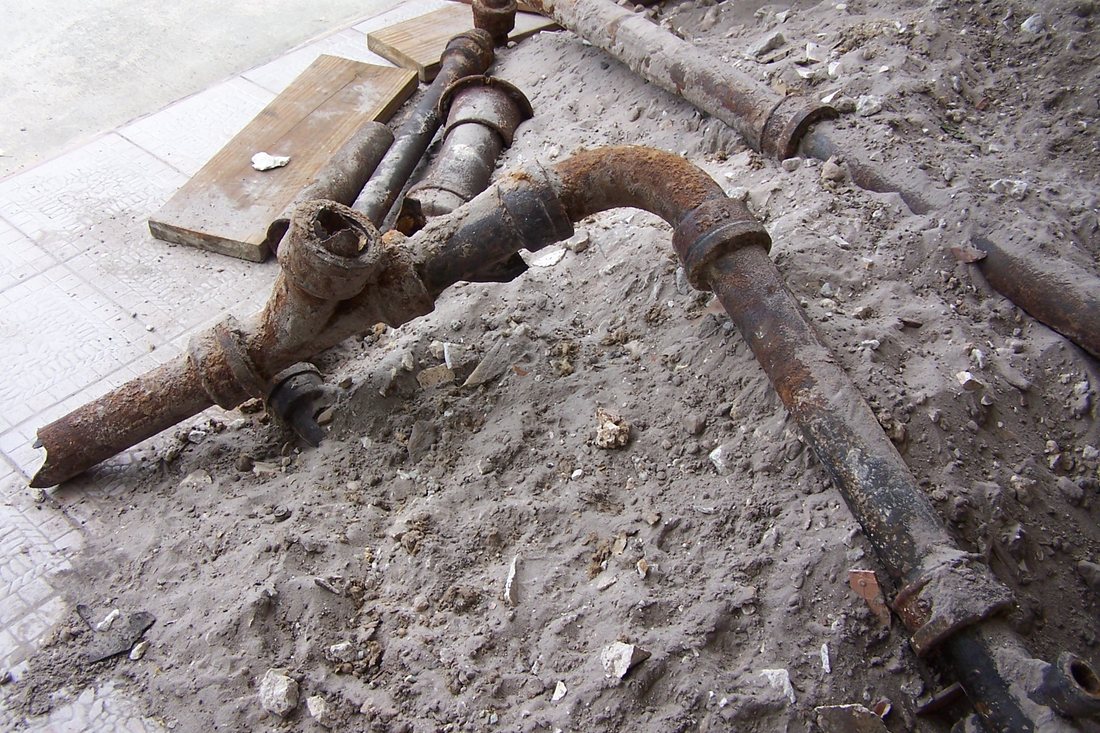
El límite de $10,000 por daño de agua en Florida: qué significa para su reclamo
Un número creciente de aseguradores limita el daño de agua no relacionado con el clima a $10,000, y el propio trabajo de emergencia de una empresa de restauración puede agotar ese límite antes de que comiencen las reparaciones.
Por Nelson Avila
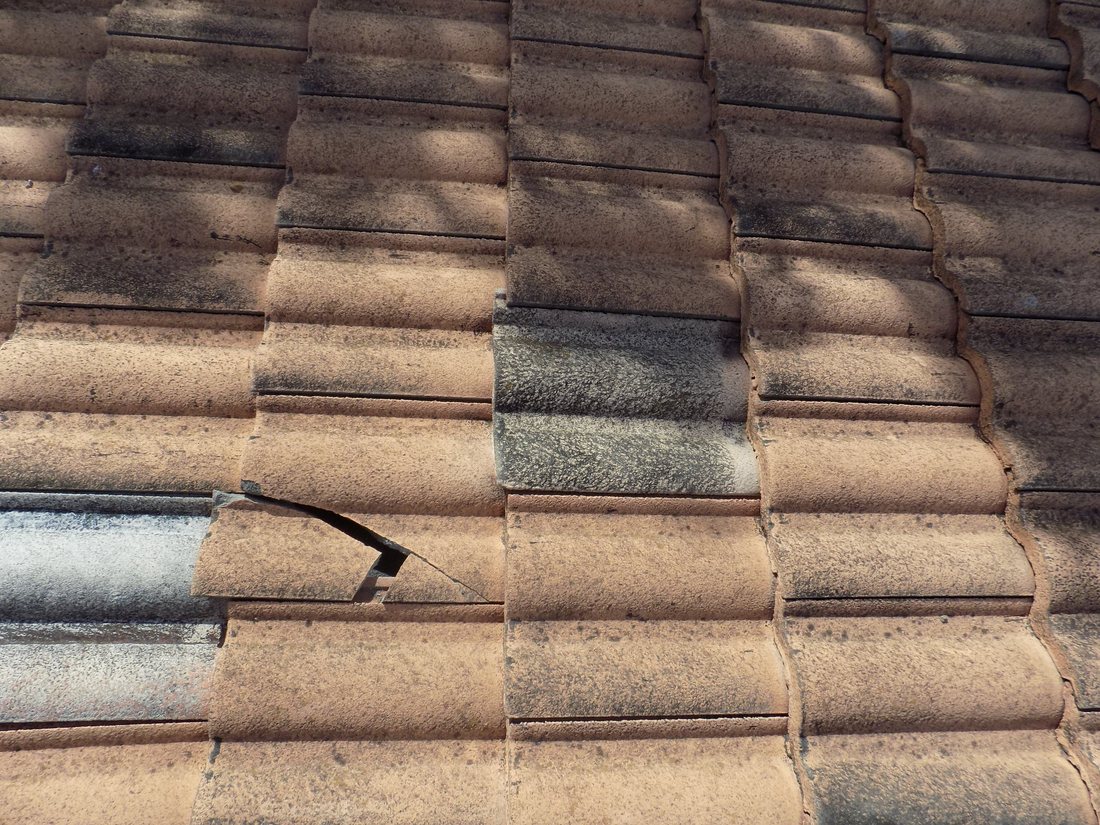
La ley de coincidencia de materiales de Florida y el nuevo límite del 1%
La ley de Florida exige que las reparaciones coincidan razonablemente con su casa, pero una nueva ola de endosos limita lo que los aseguradores pagan por esa coincidencia a solo el 1% de su cobertura de vivienda.
Por Nelson Avila
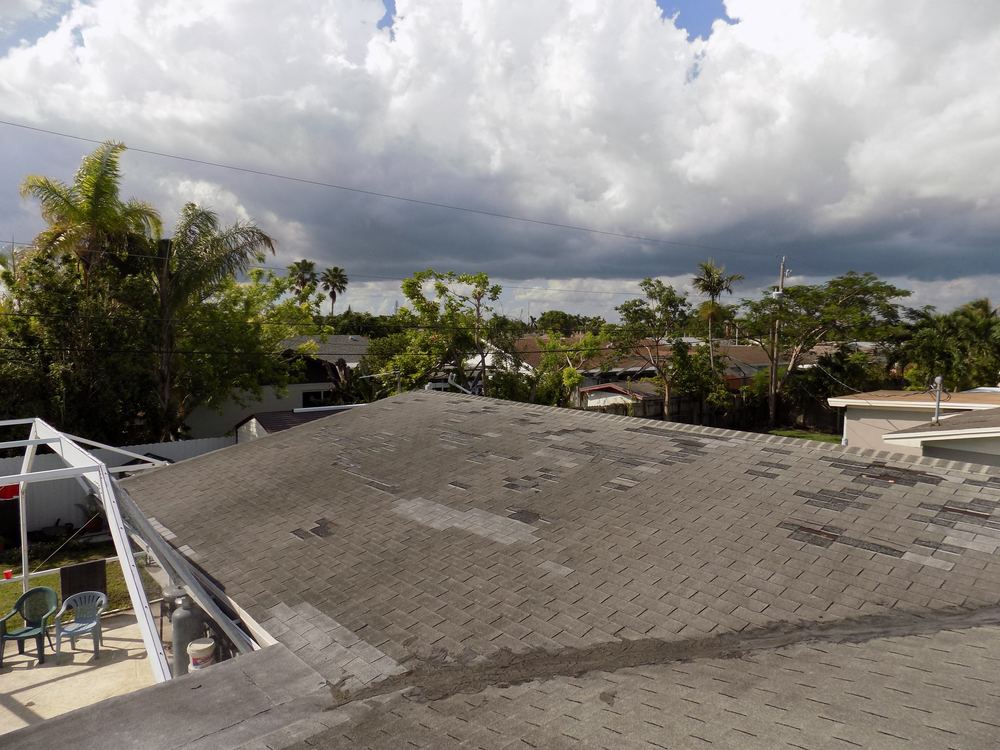
Cambiaron las reglas de reparación de techos en Florida: por qué un reemplazo completo ya no es automático
Un cambio al código de construcción de 2022 facilitó que los aseguradores aprueben una reparación parcial de techo en lugar de un reemplazo completo.
Por Nelson Avila
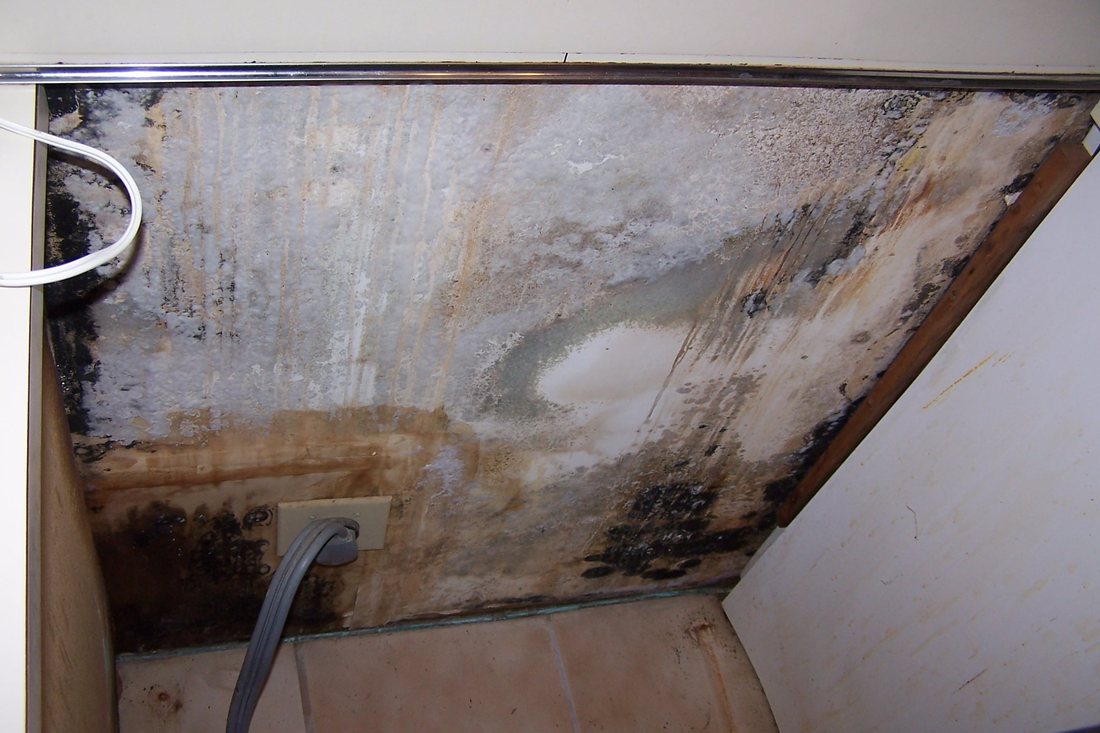
Cómo funciona realmente la cobertura de moho en una póliza de vivienda de Florida
La mayoría de los propietarios no se dan cuenta de que la cobertura de moho depende de si la pérdida de agua que lo causó estaba cubierta en sí misma, y de que normalmente tiene un límite aparte incluso cuando lo está.
Por Nelson Avila
Compañías de seguros
✉ Suscribirse al boletínLas mayores aseguradoras de propiedad de Florida y Nueva Jersey: sus plazos, cómo ayuda un ajustador público y por qué llamar primero a Homeland. Sin afiliación con ninguna aseguradora.
Ayuda con reclamos por aseguradora
Las mayores aseguradoras de propiedad de Florida y Nueva Jersey: quién aparece en su página de declaraciones, sus plazos y cómo le ayudamos.
Ayuda con reclamos de seguro con State Farm
State Farm es la mayor aseguradora residencial de Florida y la mayor aseguradora de vivienda de Nueva Jersey. Sus plazos, las disputas comunes y cómo ayuda un ajustador público.
Ayuda con reclamos de seguro con Universal Property
Universal Property es la segunda aseguradora residencial de Florida y la mayor en unidades de condominio. Sus plazos, los reclamos de condominio, UPC vs. Universal y cómo le ayudamos.
Ayuda con reclamos de seguro con Slide
Slide es la tercera aseguradora residencial de Florida. Sus plazos según la ley de Florida, las disputas comunes y cómo ayuda un ajustador público.
Ayuda con reclamos de seguro con Tower Hill
Tower Hill es la cuarta aseguradora residencial de Florida y la mayor en viviendas de alquiler. Sus plazos, los reclamos de arrendadores y cómo ayudamos a arrendadores y propietarios.
Ayuda con reclamos de seguro con American Integrity
American Integrity es la quinta aseguradora residencial de Florida. Sus plazos, el descuento contra ajustadores públicos en las noticias y cómo le ayudamos.
Ayuda con reclamos de seguro con Frontline
Las pólizas de Frontline Insurance las emite First Protective, la sexta aseguradora residencial de Florida.
Ayuda con reclamos de seguro con Citizens Property
Citizens es la aseguradora creada por el estado de Florida, con 293,772 pólizas en mayo de 2026. Sus plazos, las pólizas solo de viento y cómo le ayudamos.
Ayuda con reclamos de seguro con Allstate y Castle Key
Las pólizas de Allstate en Florida las emite Castle Key Indemnity. Reclamos con Allstate y Castle Key en Florida y Nueva Jersey: sus plazos y cómo le…
Ayuda con reclamos de seguro con NJM
NJM es la segunda aseguradora de vivienda de Nueva Jersey. Los plazos de reclamos en Nueva Jersey, los reclamos de invierno y cómo le ayudamos.
Ayuda con reclamos de seguro con Florida Peninsula y Edison
Florida Peninsula y Edison son aseguradoras distintas respaldadas por Windward Risk Managers. Reclamos por agua, sus plazos y cómo le ayudamos.
Ayuda con reclamos de seguro con Kin
Las pólizas de Kin en Florida las emite Kin Interinsurance Network. Plazos según la ley de Florida, reclamos de casas móviles y cómo le ayudamos.
Ayuda con reclamos de seguro con Security First
Security First Insurance Company tiene 159,386 pólizas en Florida. Sus plazos, reclamos de arrendadores y cómo le ayudamos.
Ayuda con reclamos de seguro con Safepoint y Manatee
Safepoint ha estado pasando sus pólizas de Florida a Manatee Insurance Exchange. Qué significa un intercambio recíproco, sus plazos y cómo le ayudamos.
Ayuda con reclamos de seguro con Heritage
Heritage asegura viviendas en Florida y es la segunda mayor aseguradora de asociaciones de condominio que reporta a la OIR. Reclamos de asociaciones y viviendas, sus plazos y cómo le ayudamos.
Ayuda con reclamos de seguro con American Coastal
American Coastal tiene más pólizas de asociaciones de condominio en Florida que cualquier aseguradora que reporta a la OIR. Cómo funcionan los reclamos de asociaciones, sus plazos y cómo ayudamos a las juntas.
Reclamos por incendio según la causa
✉ Suscribirse al boletínTodo incendio es una pérdida cubierta; cada causa trae su propio ajustador, argumento de exclusión y evidencia. Eléctrico, batería de litio, cocina, secadora, chimenea, calefactor portátil, garaje, incendio de maleza, incendio provocado, y el reclamo por humo que sobrevive a todos ellos.
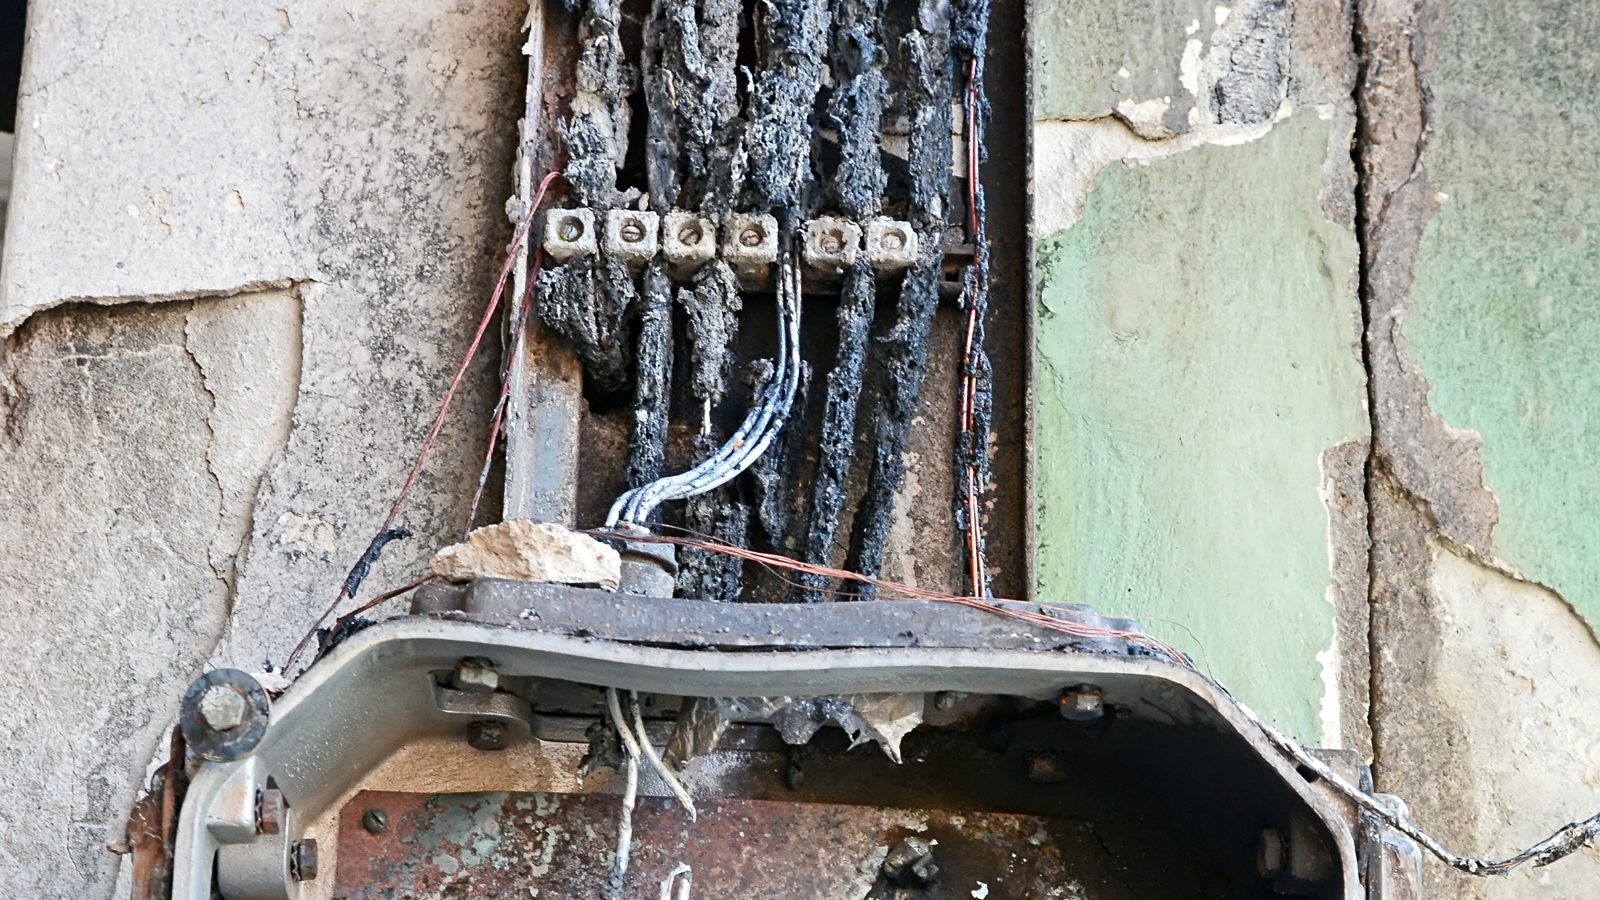
Reclamos de seguro por incendios eléctricos: paneles, cableado y el argumento de la “mano de obra defectuosa”
Un incendio eléctrico está cubierto aun cuando lo haya iniciado un cableado en mal estado o un panel defectuoso. El argumento de la mano de obra defectuosa, qué incluye el reclamo y qué conservar.
Por Nelson Avila
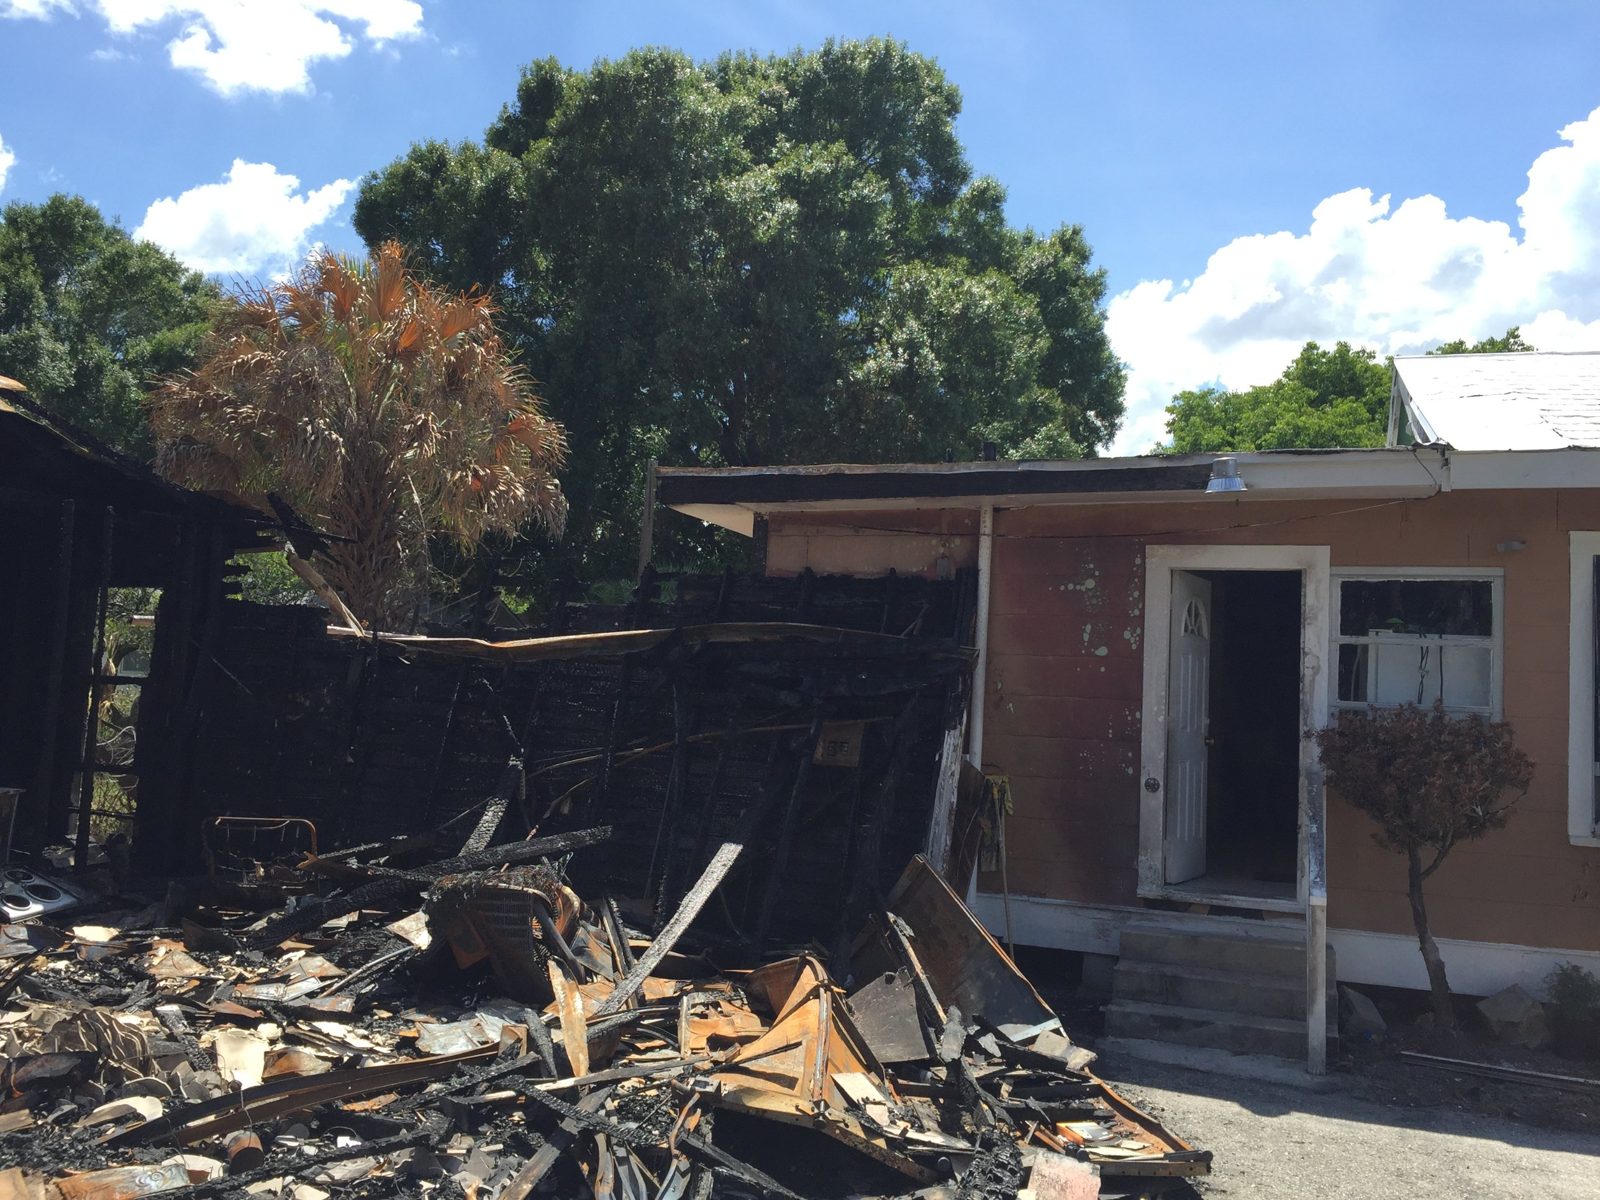
Incendios de baterías de litio: reclamos de seguro por incendios de bicicletas eléctricas, scooters, carritos de golf y vehículos eléctricos
Un incendio de batería de bicicleta eléctrica, scooter, carrito de golf o auto eléctrico es una pérdida por incendio cubierta. Qué póliza paga qué.
Por Nelson Avila
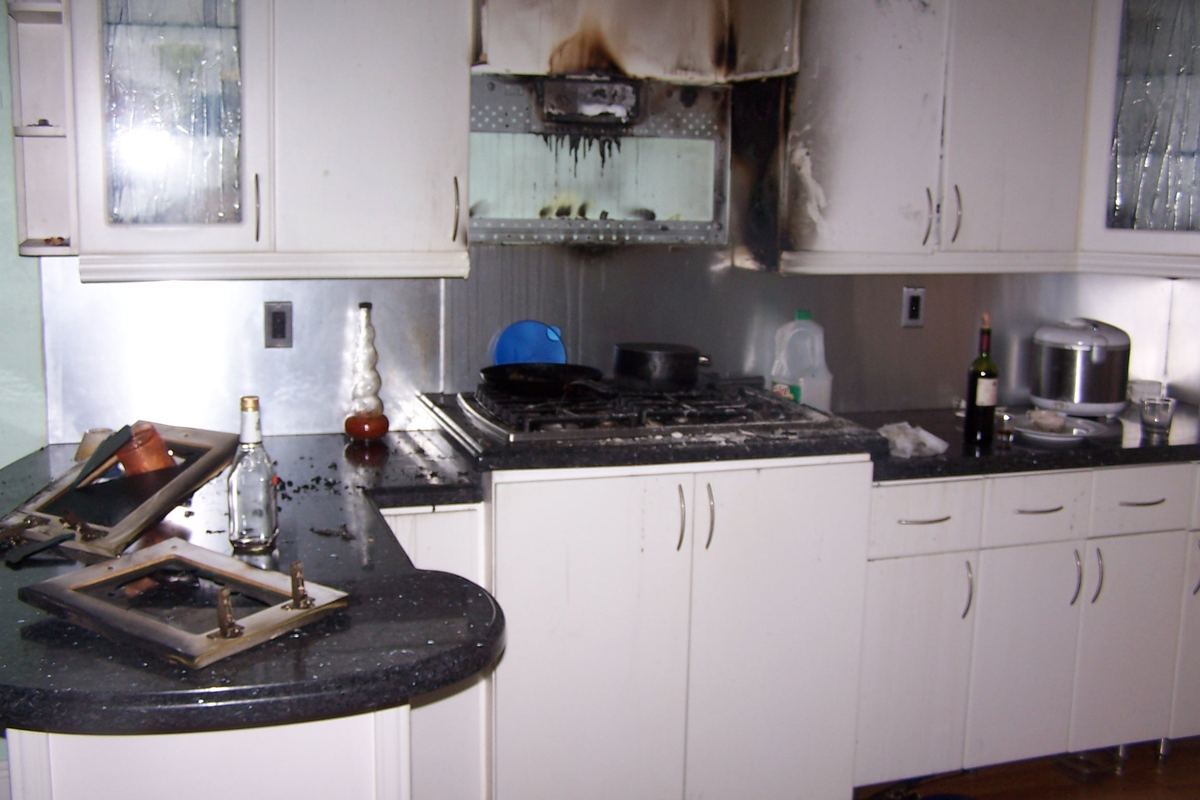
Reclamos de seguro por incendios de cocina y de grasa: qué se paga después de un incendio en la estufa
Un incendio de estufa o de grasa está cubierto aunque haya dejado la sartén desatendida. Lo que el reclamo debe incluir: gabinetes, techo, humo en toda la casa y gastos de vivienda.
 Por Alberto Enriquez
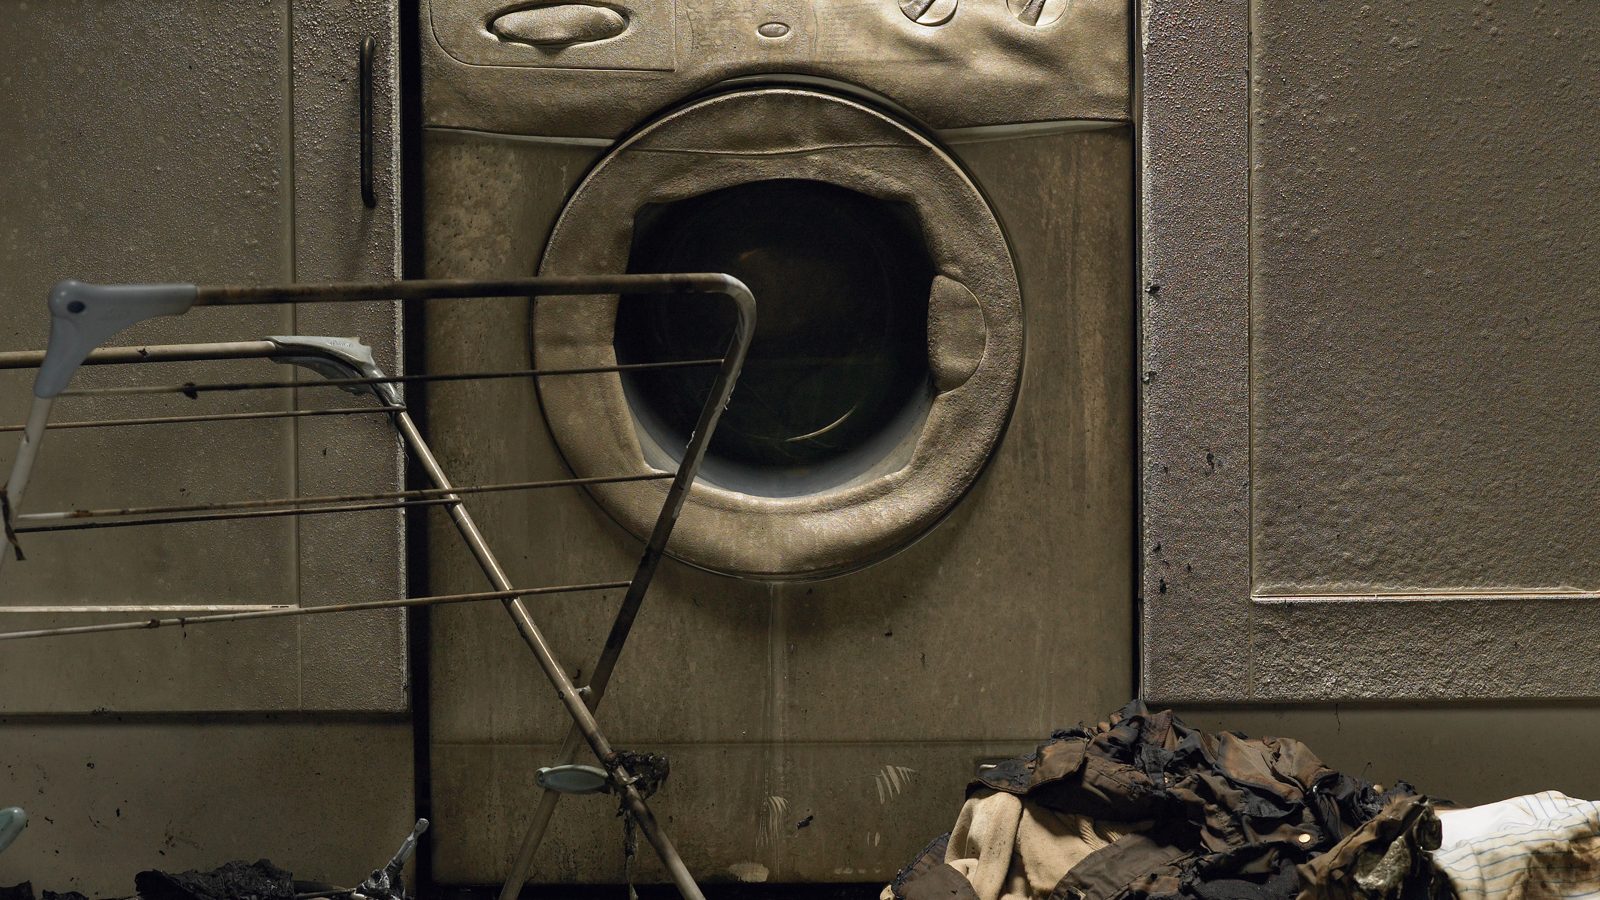
Reclamos de seguro por incendio de secadora: pelusa, ductos y quién paga
Un incendio de secadora está cubierto aunque lo causara la pelusa. Qué incluye el reclamo, el fabricante, la mejora de código del ducto y qué conservar.
 Por Yisel Dieguez
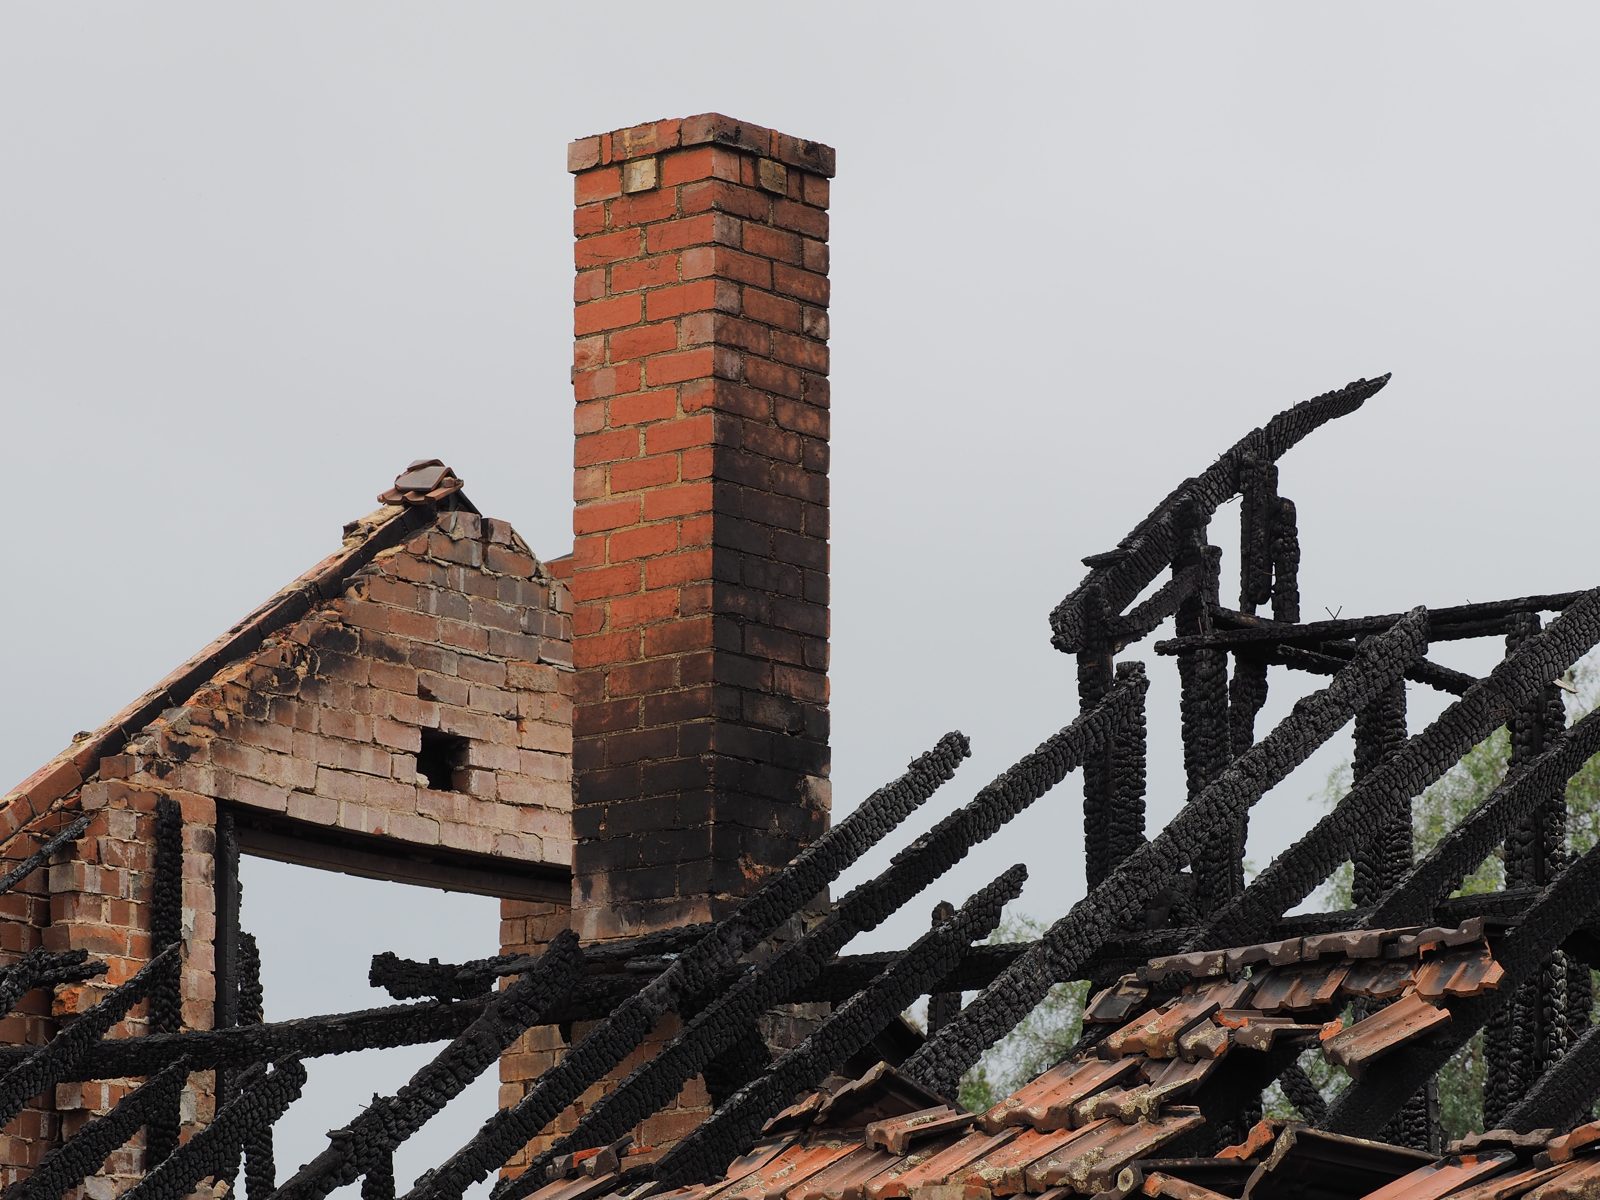
Reclamos de seguro por incendio de chimenea en Nueva Jersey: daños al conducto, incendios de ático y el registro de inspección
Un incendio de chimenea está cubierto en Nueva Jersey, incluso un incendio contenido en el conducto que agrieta el revestimiento. El argumento del deterioro, la inspección de Nivel 2 y los plazos del reclamo.
Por Yeni Martinez
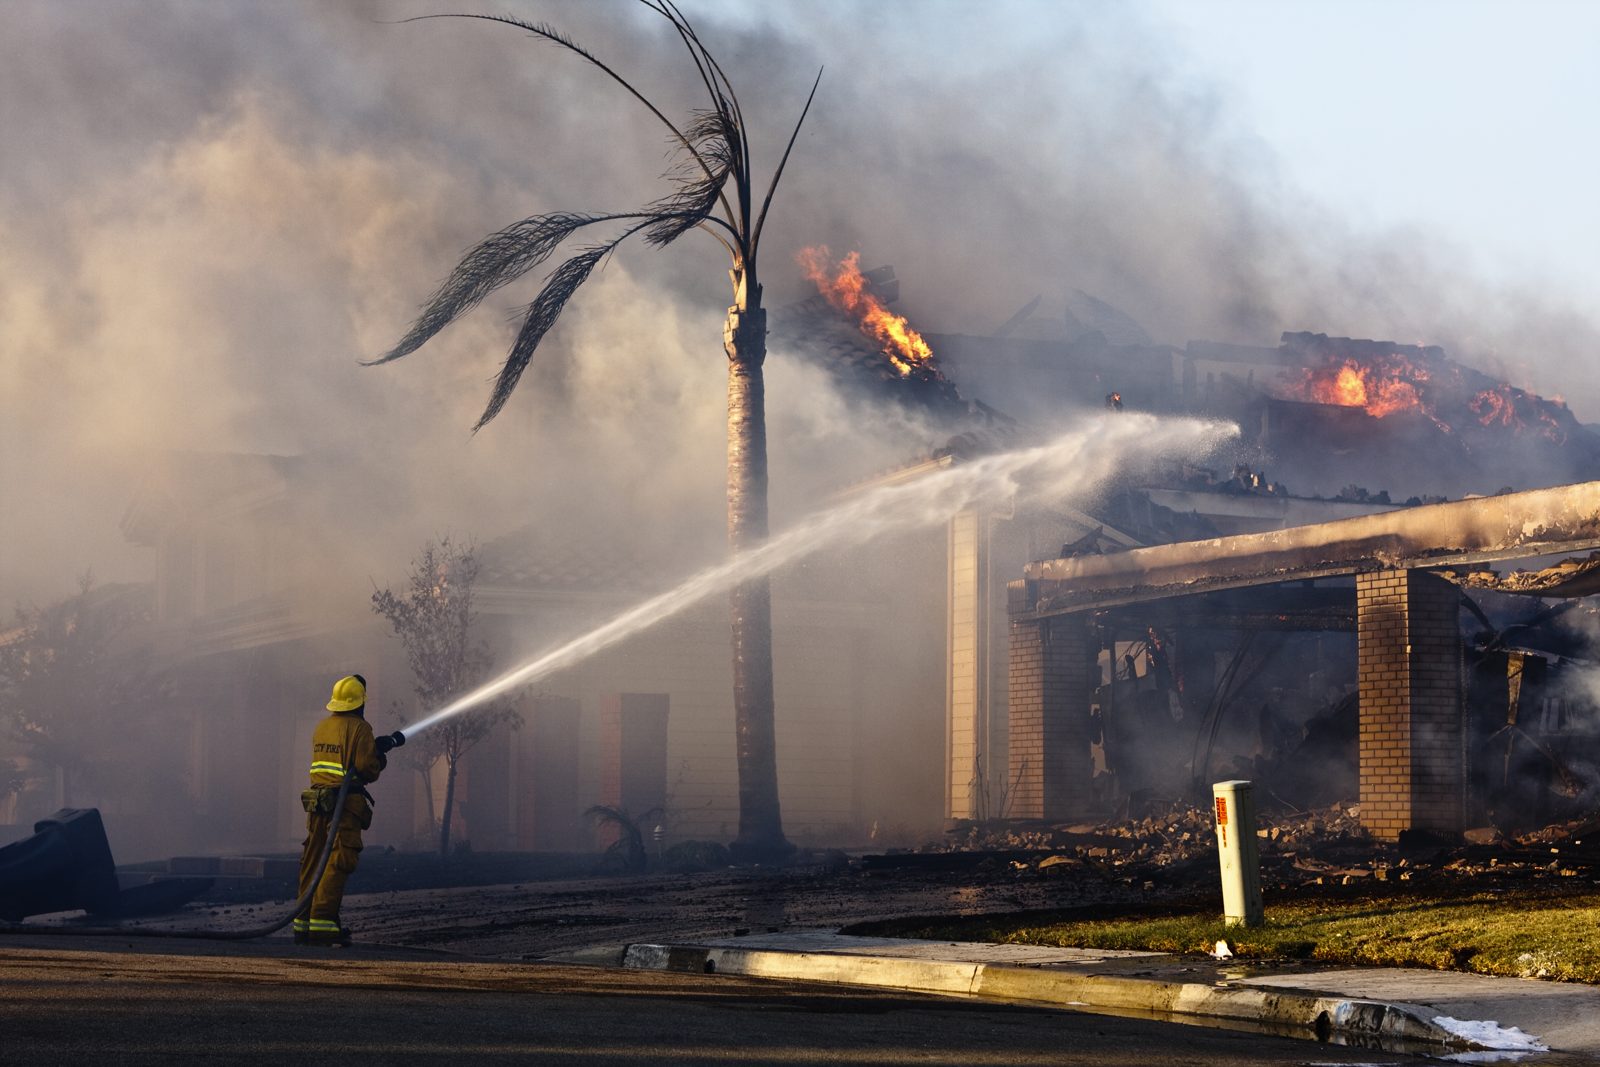
Reclamos de seguro por incendio de calefactor portátil: cubierto, y por qué el alcance es la pelea
Un incendio de calentador portátil está cubierto para propietarios e inquilinos: quién paga el edificio y las pertenencias en un alquiler y por qué importa el humo.
Por Nelson Avila
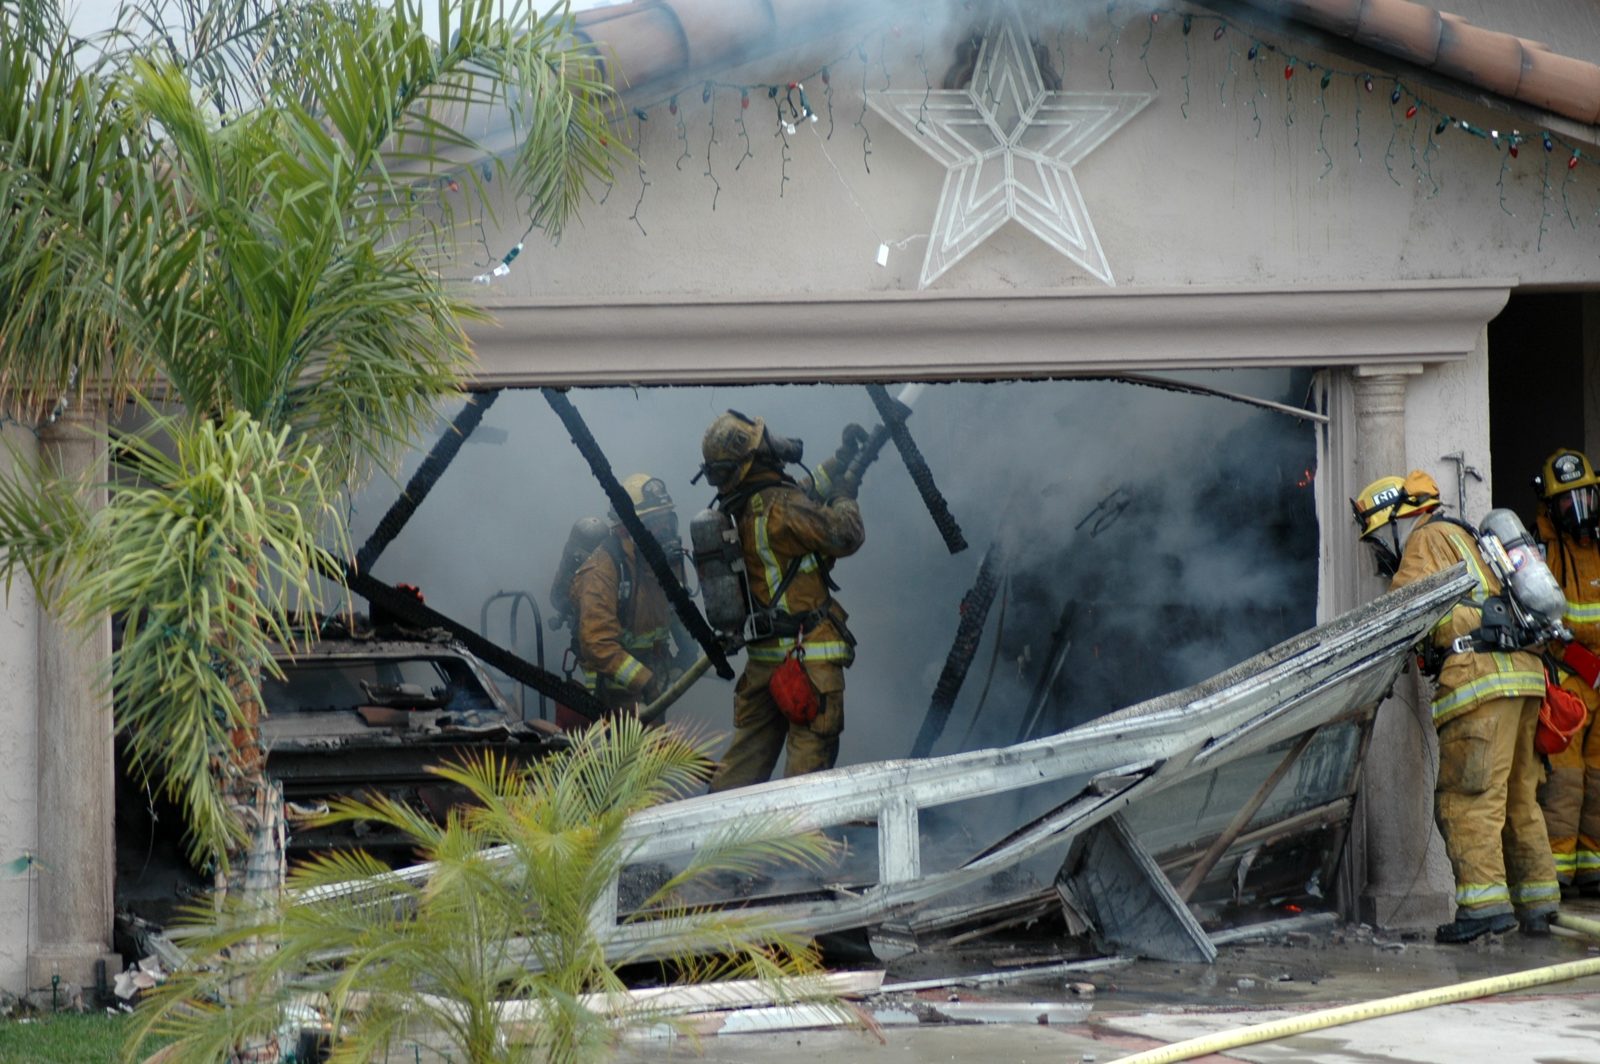
Incendio de auto, bote o carrito de golf en el garaje: dos pólizas, una casa quemada
Un incendio de auto, bote o carrito de golf en el garaje es un reclamo de auto por el vehículo y uno de propiedad por la casa. Cómo se divide la pérdida.
Por Nelson Avila
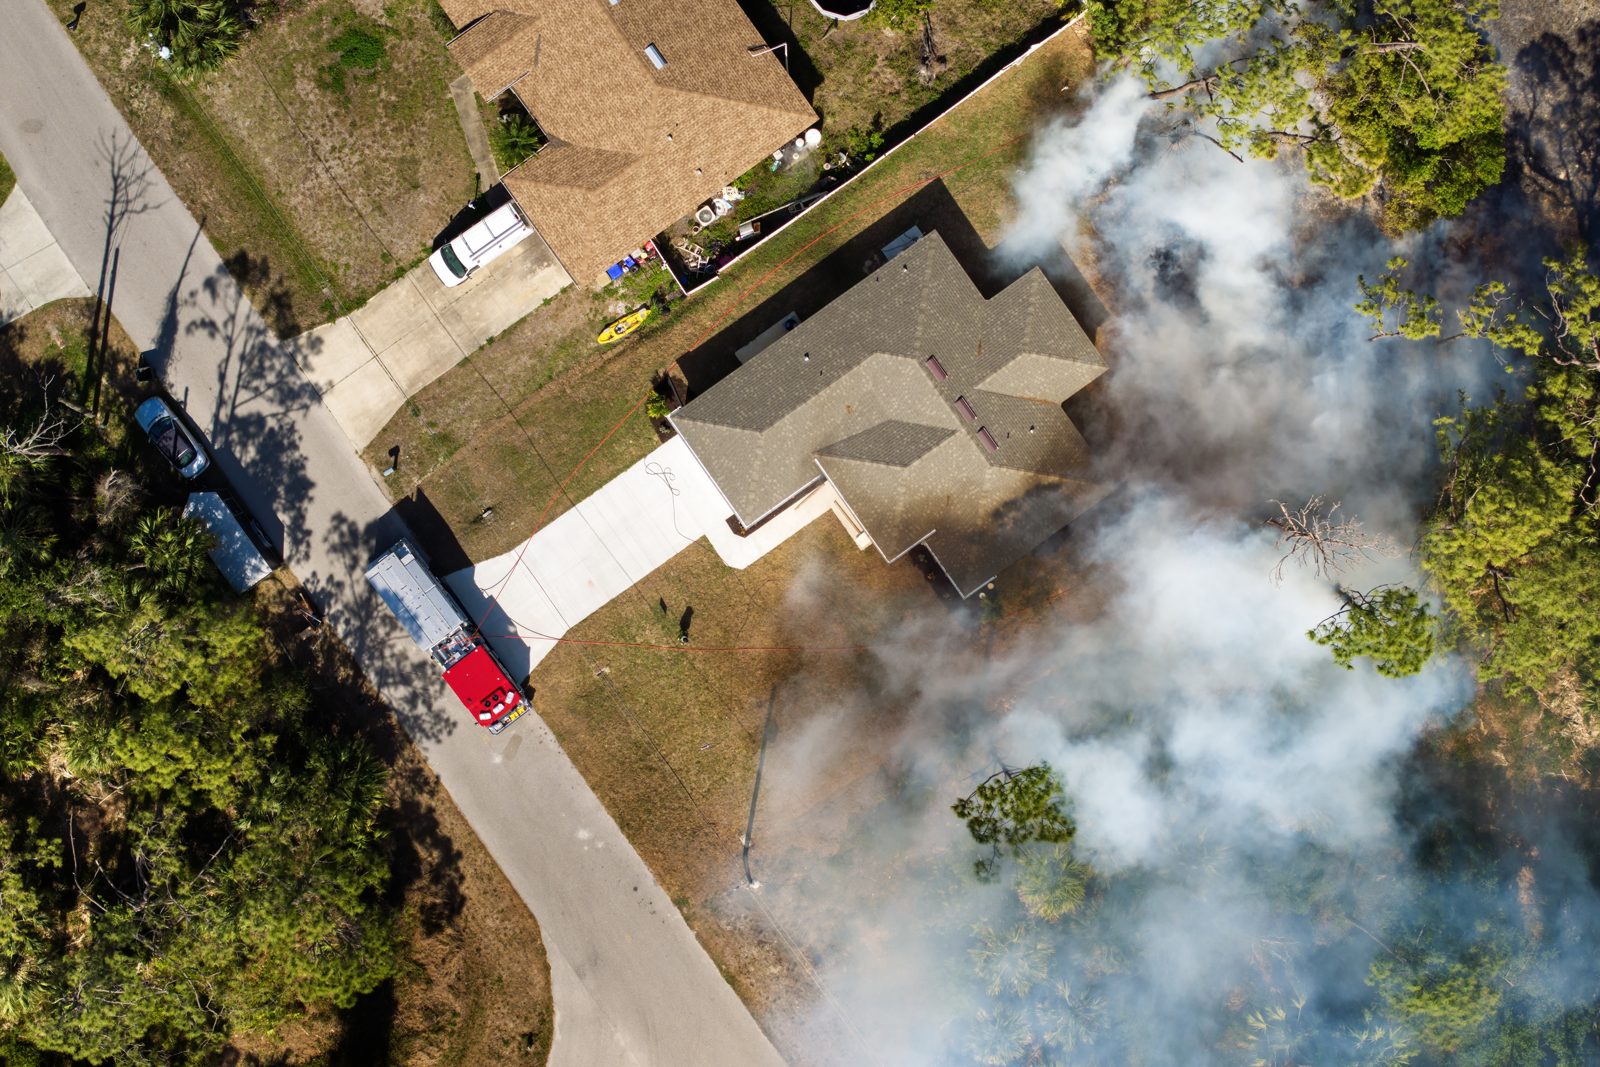
Reclamos por daños de humo de incendios de maleza y forestales en Florida y Nueva Jersey
Incendios de maleza y forestales en Florida y Nueva Jersey: el fuego está cubierto, y también el humo, el hollín y la ceniza que llegan a la casa.
Por Nelson Avila
Incendios provocados y causados por inquilinos: ¿está cubierto un incendio intencional?
Un incendio intencional está cubierto salvo que lo provoque un asegurado. La exclusión, la investigación, el interrogatorio bajo juramento y el reclamo del arrendador por un incendio del inquilino.
Por Nelson Avila
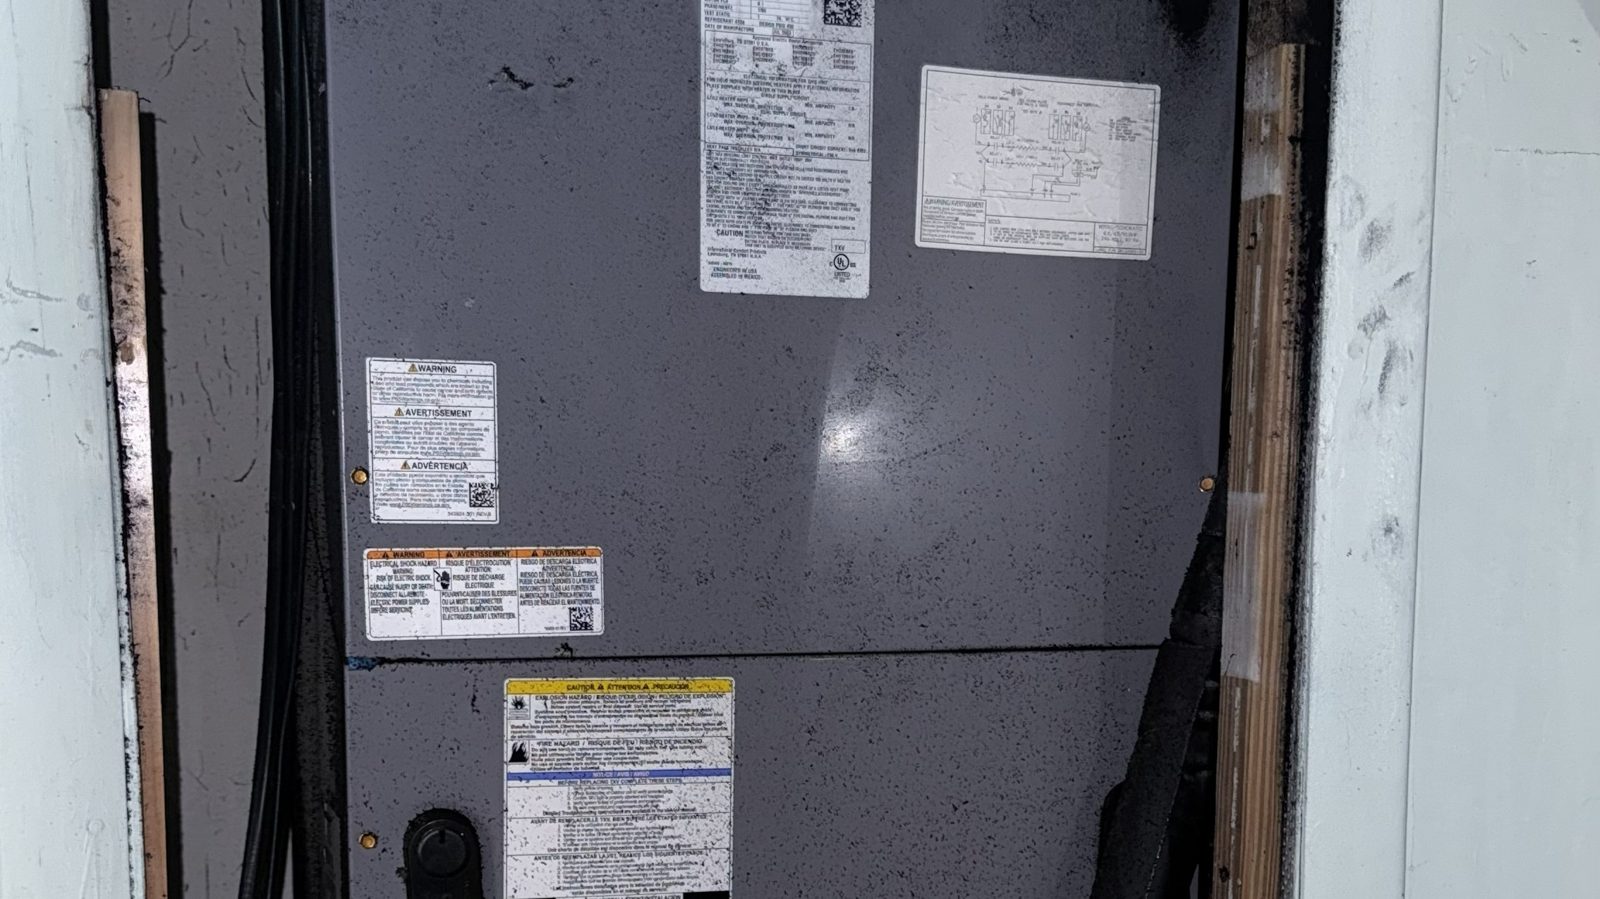
Reclamos de seguro por daños por humo: por qué se pagan de menos y cómo probar la pérdida
Los daños por humo están cubiertos y a menudo son lo que más se paga de menos en un reclamo por incendio: hollín, olor, HVAC, contenido y qué reclamar.
Por Yisel Dieguez
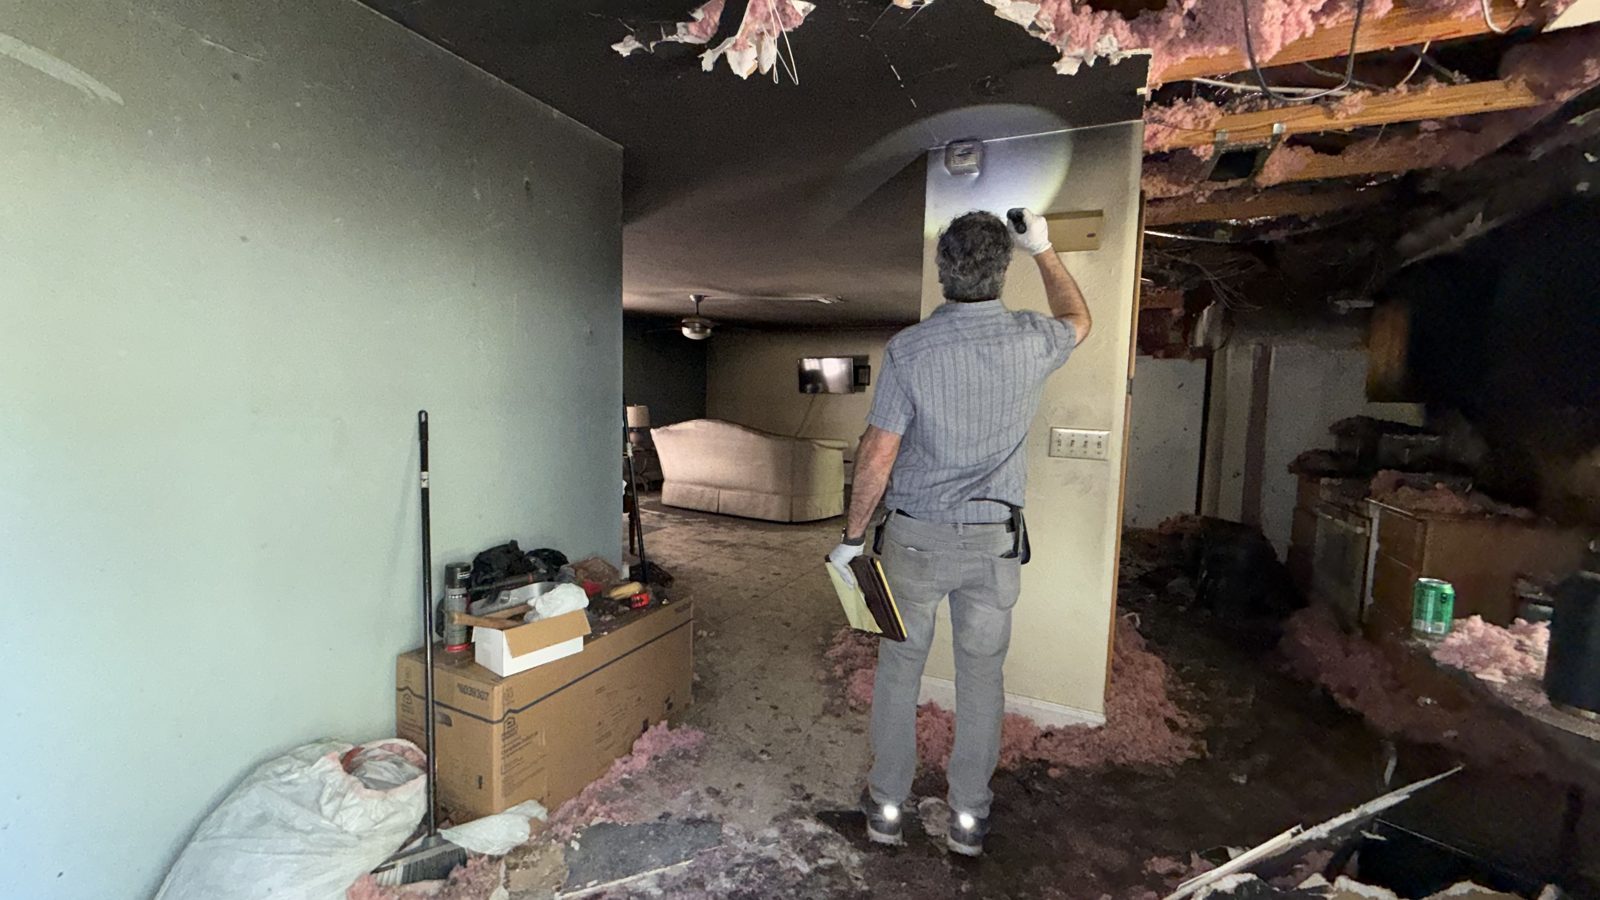
Qué hacer después de un incendio en la casa: las primeras 72 horas y el reclamo de seguro
Las primeras 72 horas tras un incendio en casa en Florida o Nueva Jersey: informe de bomberos, pérdida de uso, qué no tirar y a quién llamar primero.
Por Nelson Avila
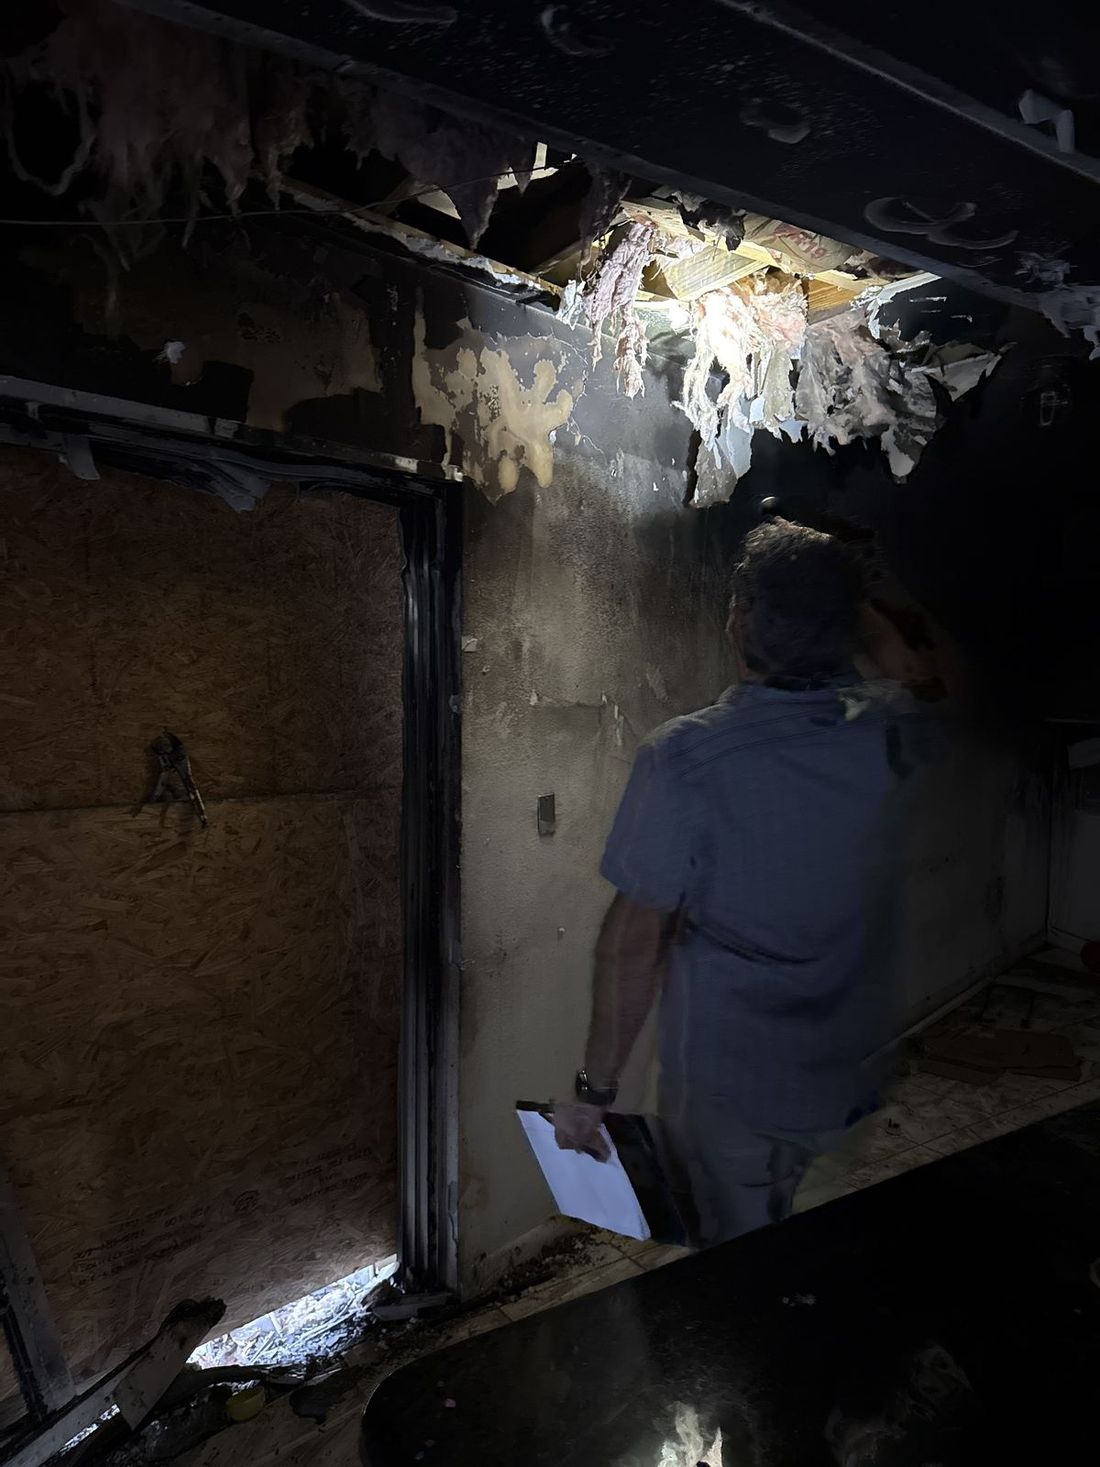
¿Qué hace un ajustador de incendios? El ajustador de la aseguradora, el ajustador público y el investigador de incendios
El ajustador de incendios de la aseguradora, el investigador de origen y causa y el ajustador público: qué hace cada uno después de un incendio en la casa, para quién trabajan y cuánto cuesta.
Por Nelson Avila
Daños que usted puede ver: manchas, filtraciones y moho
✉ Suscribirse al boletínUna mancha en el techo, un goteo, una fuga bajo la losa, moho debajo del fregadero. Empiece por lo que ve: lo que por lo general significa, qué hacer primero y cuándo paga el seguro.
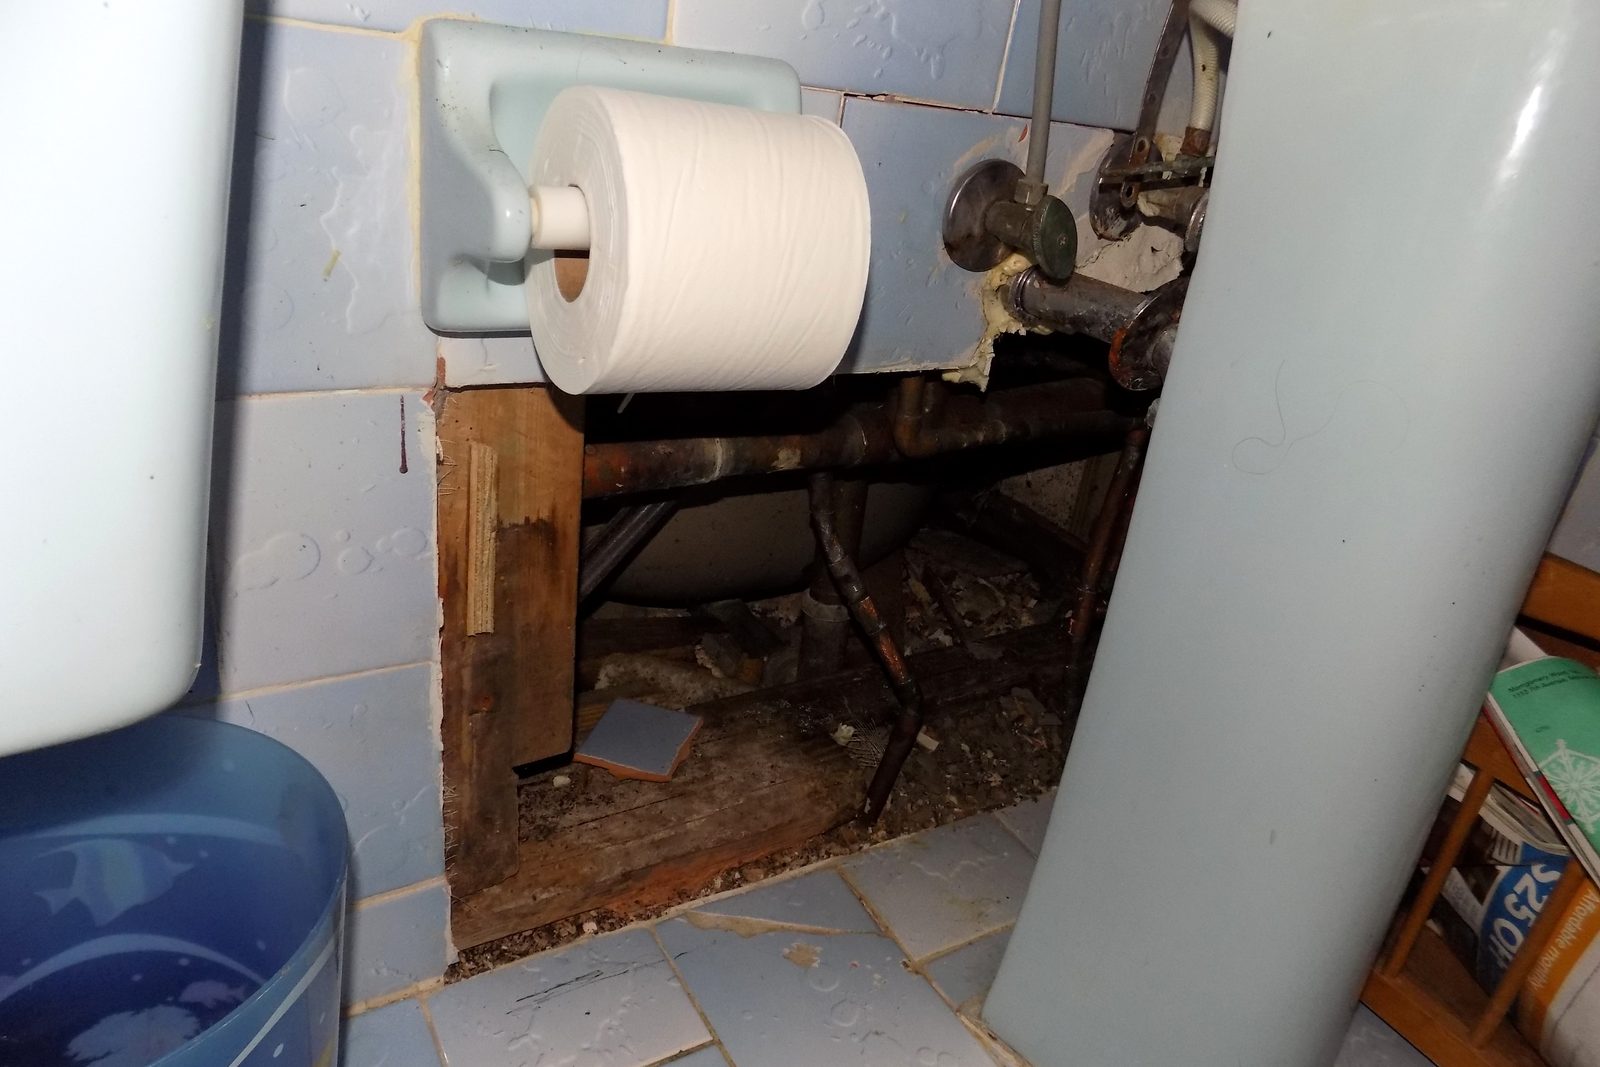
Fuga bajo la losa: señales, qué hacer y si el seguro paga
Señales de una fuga bajo la losa, qué hacer primero y cómo la trata el seguro de vivienda en FL y NJ: demolición para acceso, la tubería y los topes de agua.
Por Nelson Avila
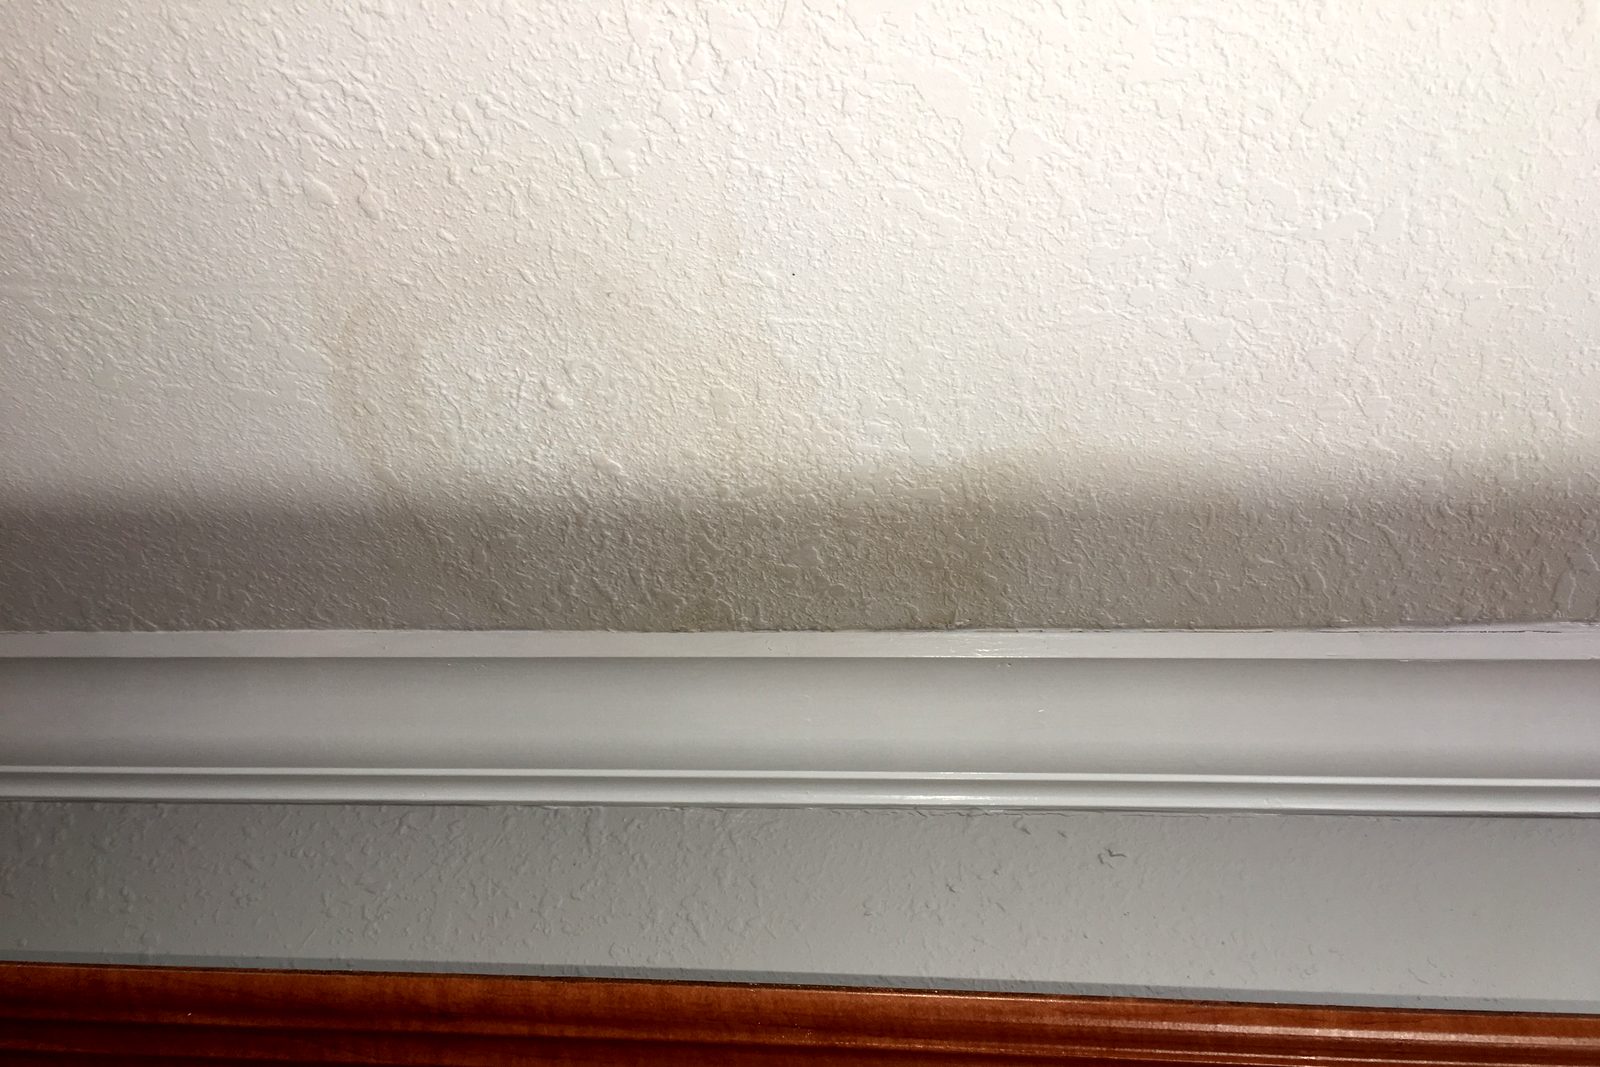
Mancha de agua en el techo: qué significa y cuándo paga el seguro
Qué suele significar una mancha de agua marrón en el techo, cómo saber si la filtración sigue activa y cuándo paga el seguro de vivienda en FL y NJ.
Por Nelson Avila
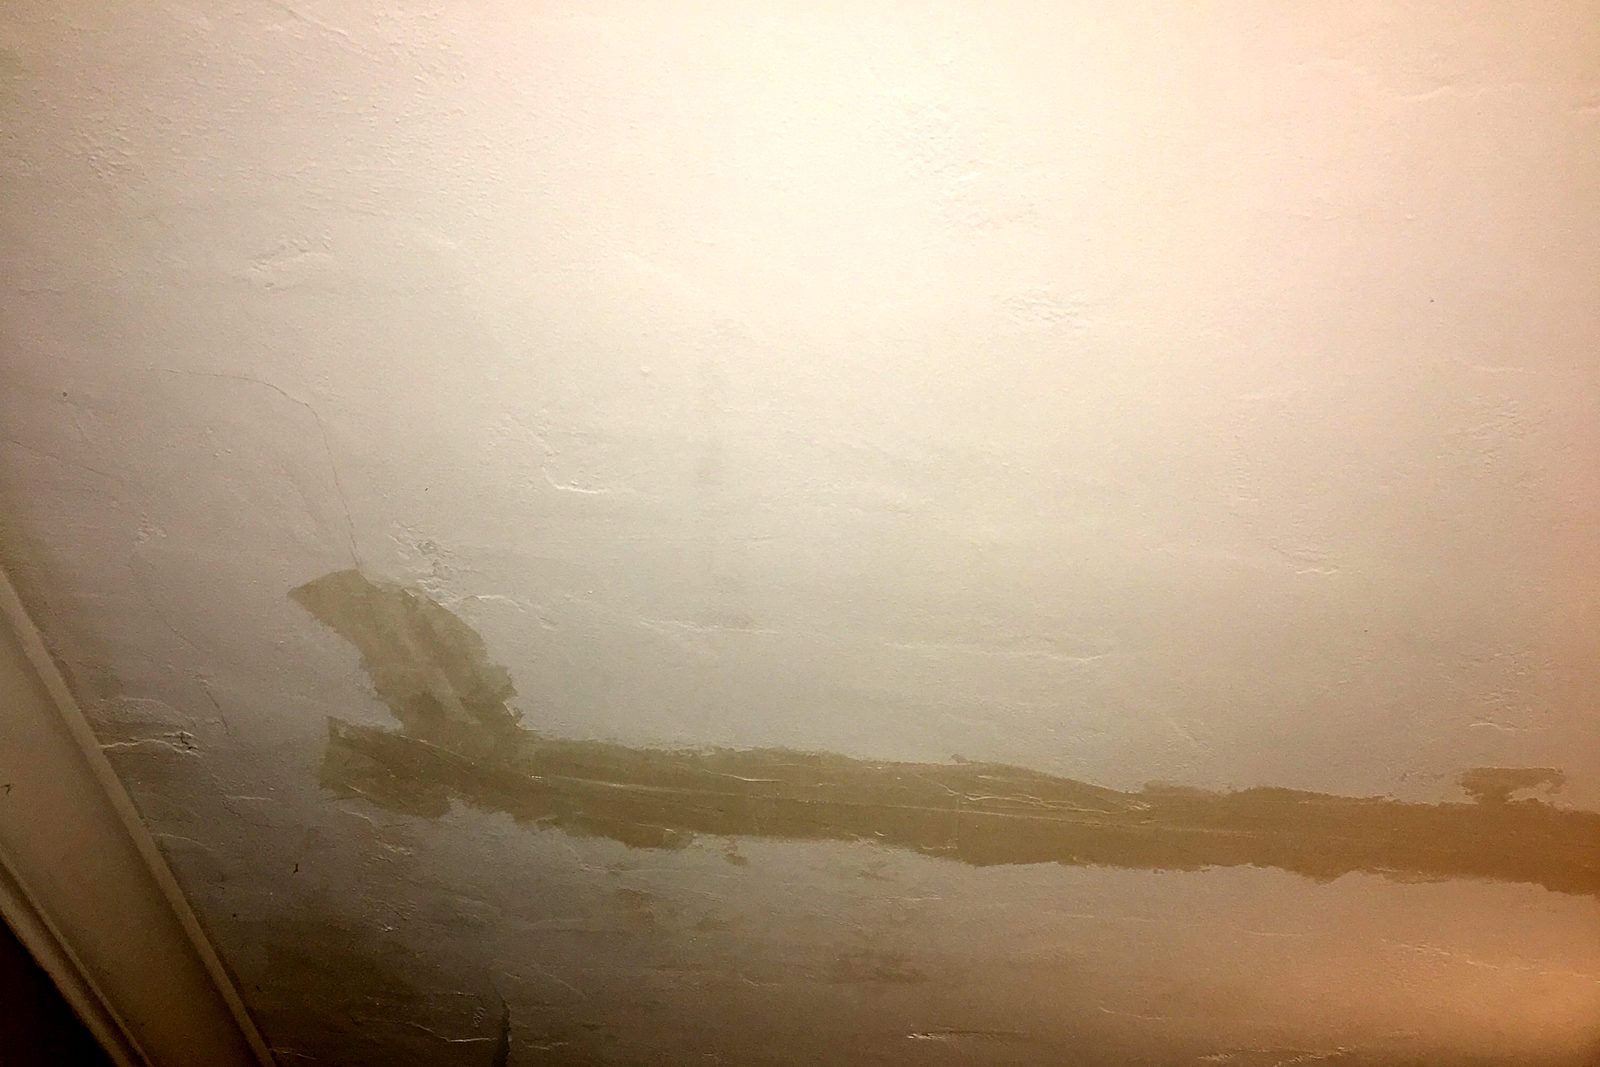
¿Filtración o goteo en el techo? Qué hacer en la primera hora, y el reclamo
Agua que gotea del techo: qué hacer en la primera hora, cómo evitar que empeore y qué paga el seguro de propietarios de vivienda en Florida y Nueva Jersey.
Por Nelson Avila
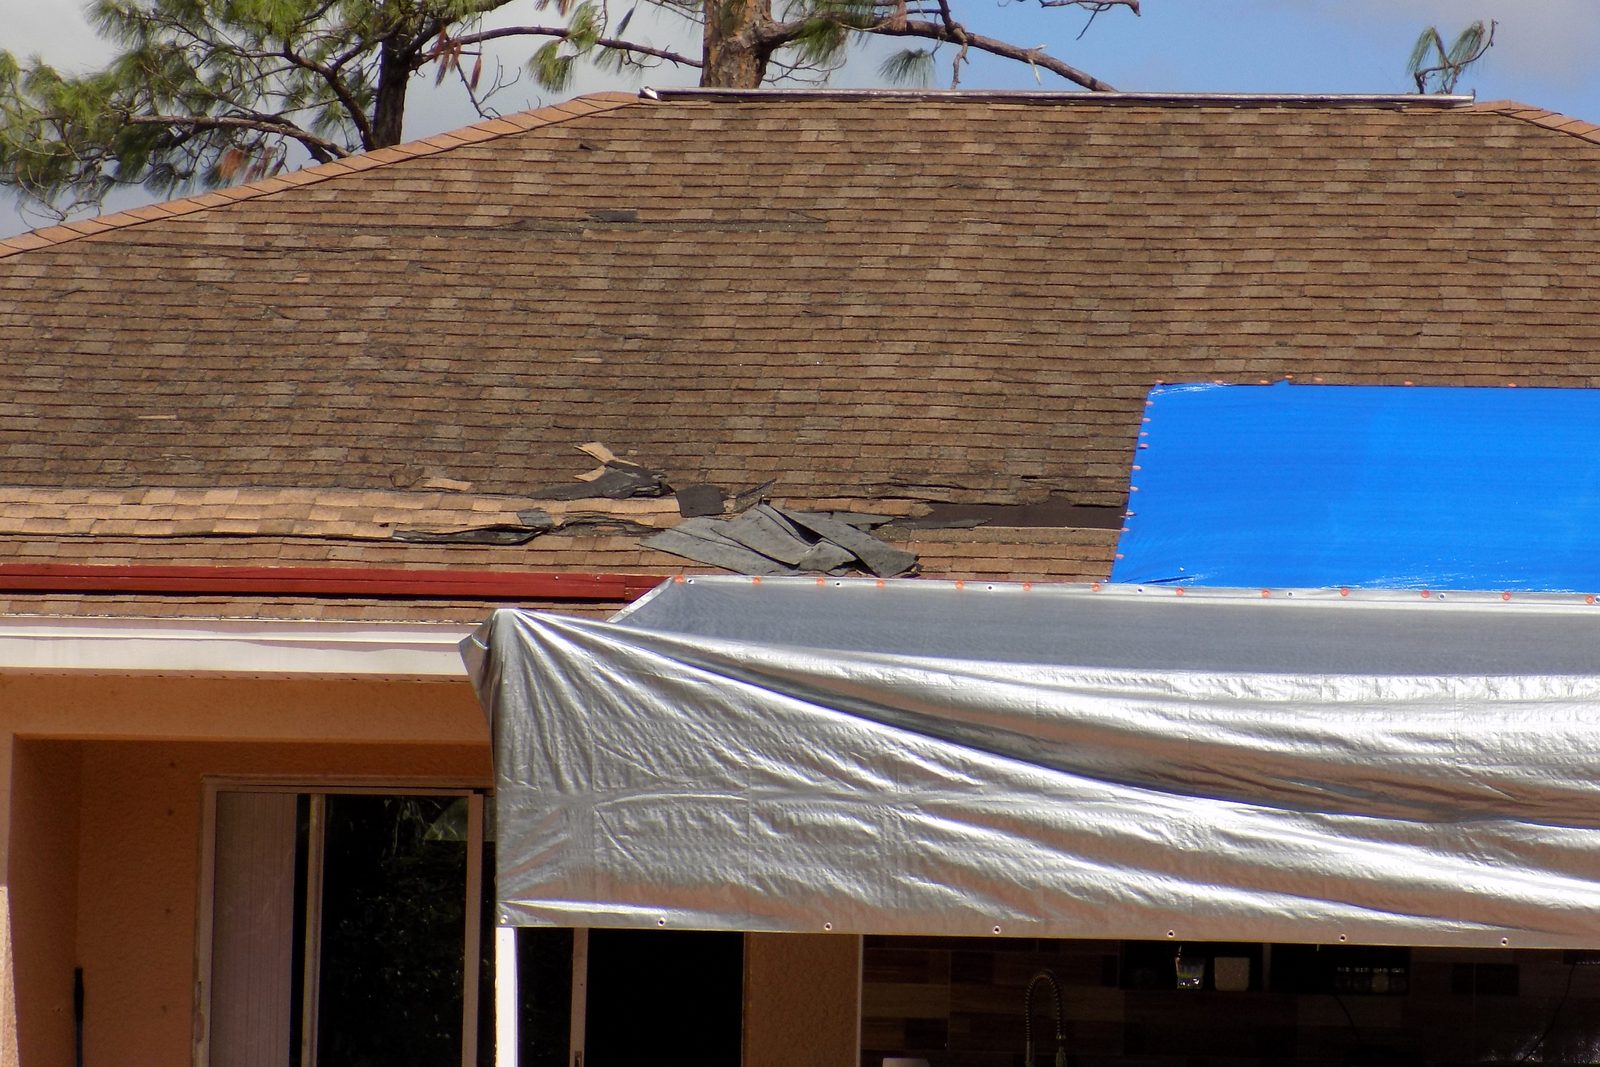
¿Filtraciones en el techo? Qué hacer, reparar o reemplazar, y si el seguro paga
Filtración del techo: primeros pasos, reparaciones temporales, reparar o reemplazar, reglas de Florida sobre techos y contratistas, y cuándo paga el seguro.
Por Nelson Avila
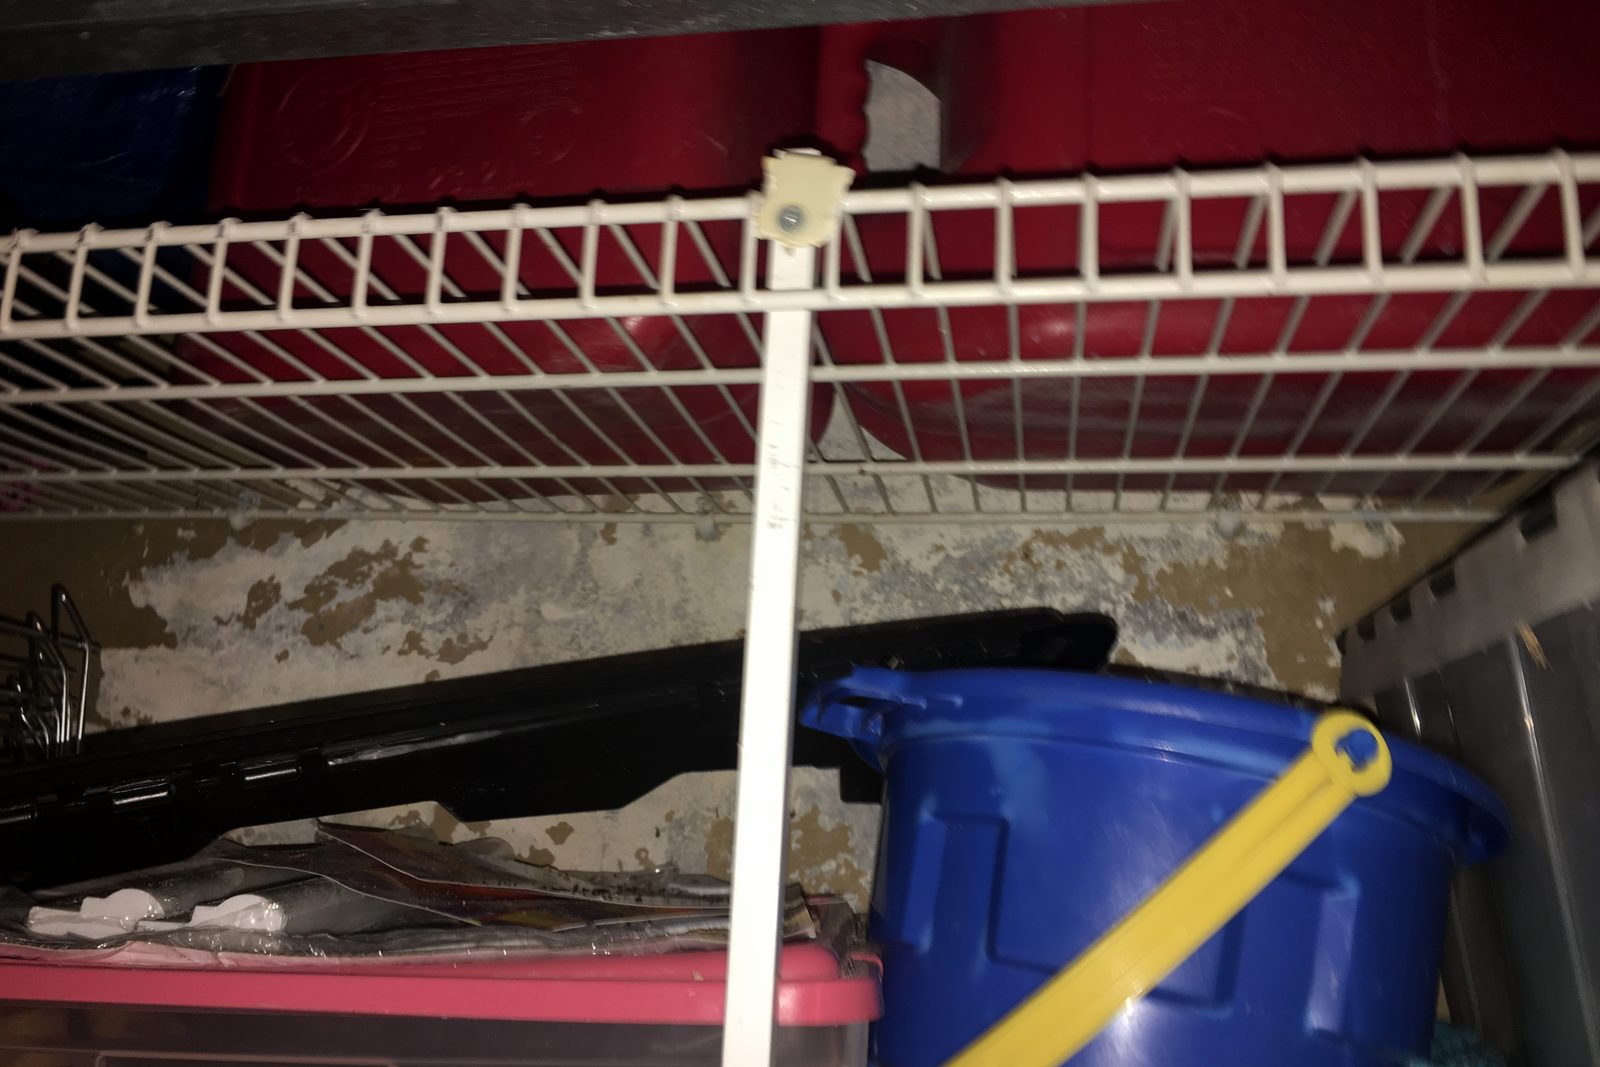
Moho en paredes, el techo o debajo del fregadero: qué significa y cuándo paga el seguro
Qué suele significar el moho en una pared, el techo o debajo del fregadero, qué dice la EPA sobre limpiarlo y cuándo paga el seguro de vivienda en FL y NJ.
Por Nelson Avila
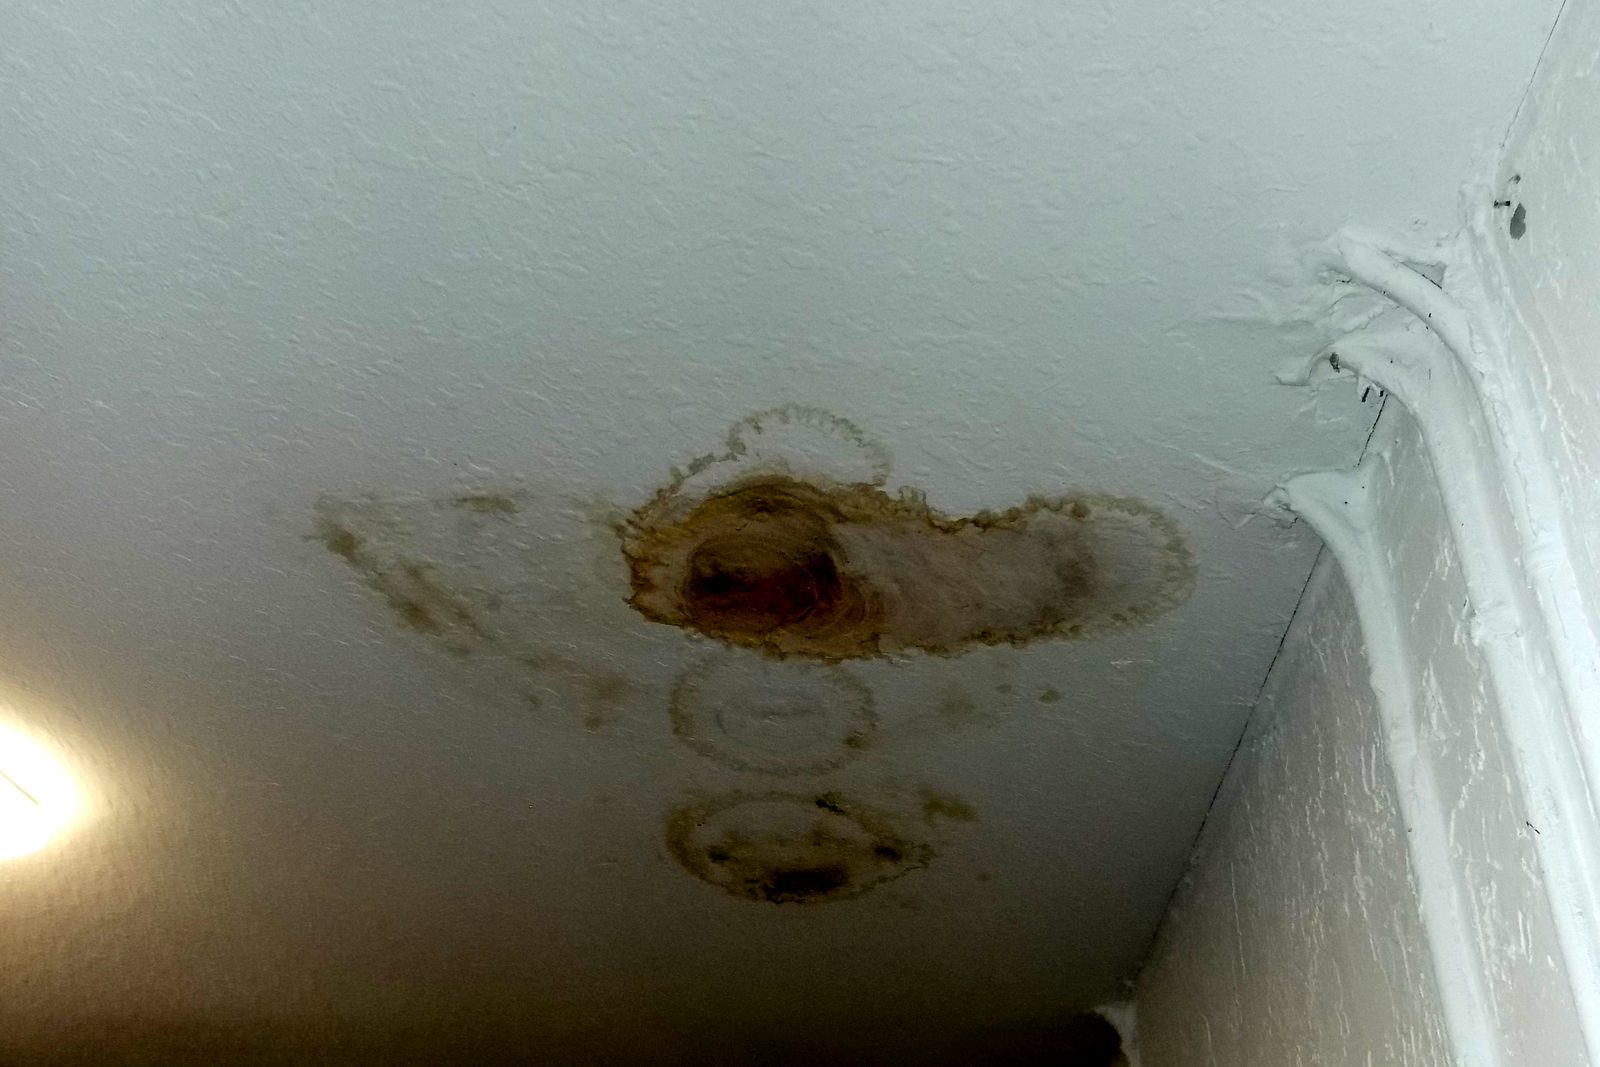
¿Aire acondicionado goteando agua? Qué hacer y si el seguro paga los daños
Agua que gotea del aire acondicionado, del clóset o de la rejilla del techo: qué hacer primero y cuándo el seguro de vivienda paga el daño en FL y NJ.
Por Nelson Avila
Daños súbitos que no son una tormenta
✉ Suscribirse al boletínUn árbol a través del techo, la caída de un rayo, un calentador de agua que revienta, un venado a través de la puerta de vidrio, una granizada, un colapso. Las pérdidas que nadie espera, y lo que la póliza realmente paga.
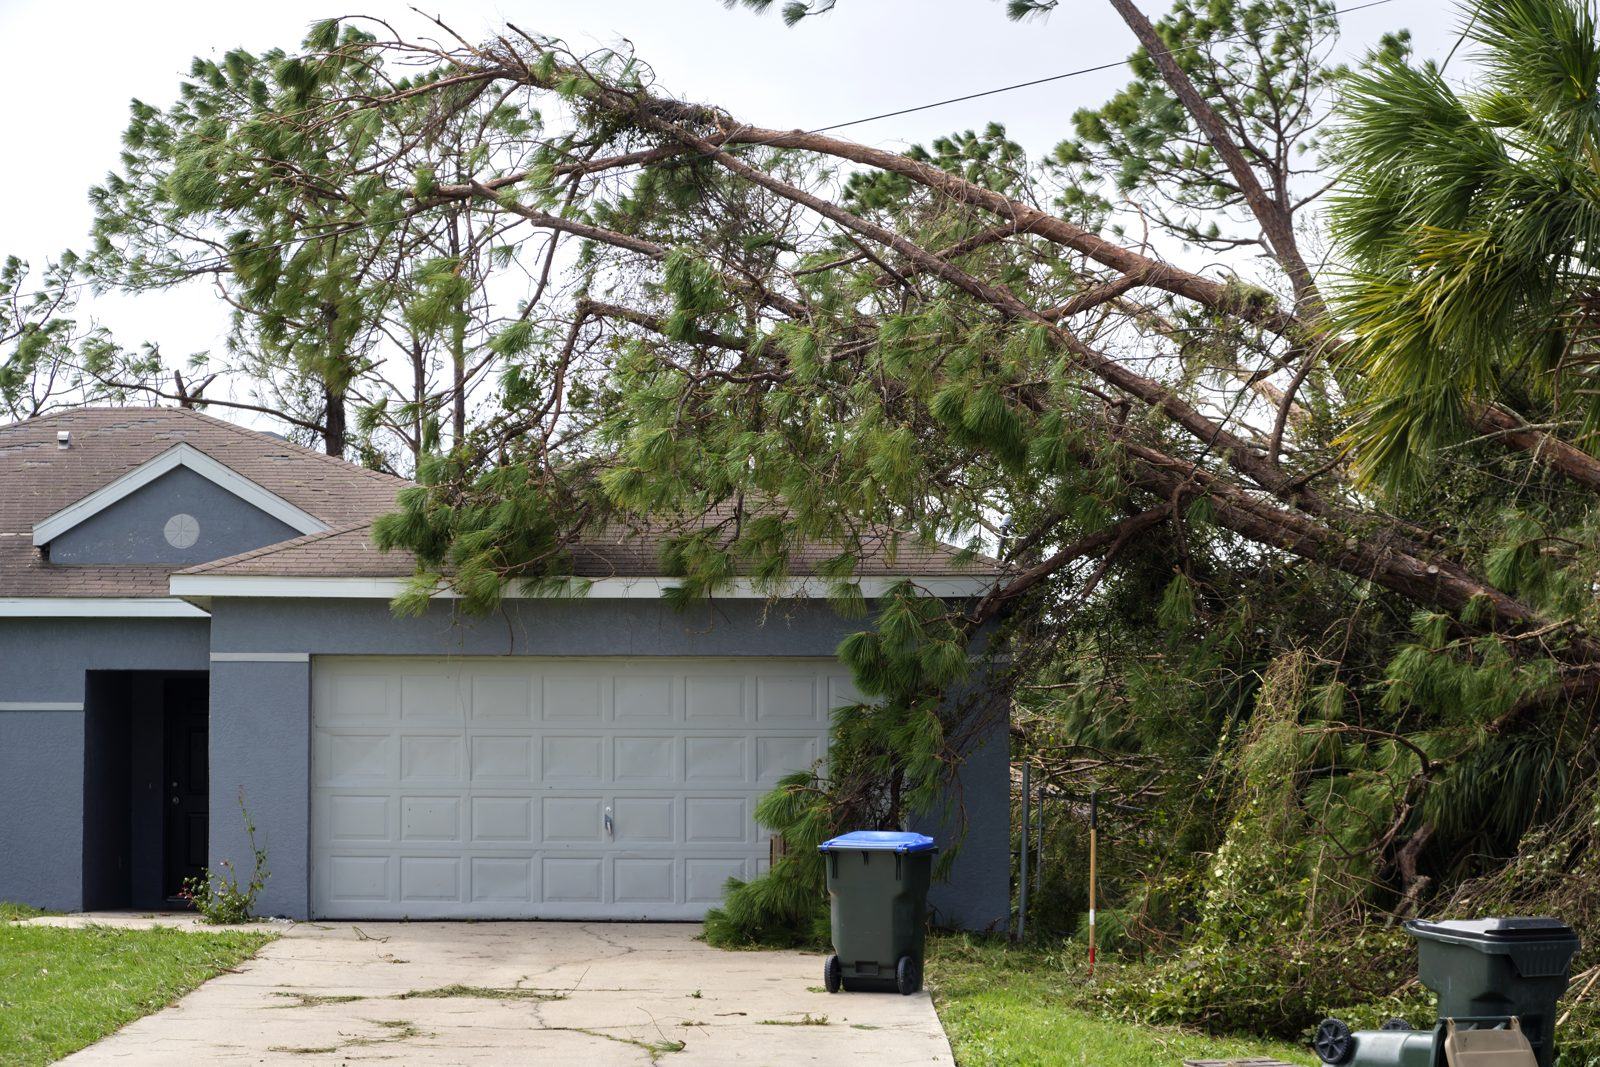
El árbol del vecino cayó sobre mi casa: ¿quién paga, y qué pasa con la remoción?
Su propia póliza paga por la casa sin importar de quién era el árbol; la remoción se limita a cerca de $500 o $1,000; el vecino paga solo si fue negligente. Reglas de Florida y NJ.
Por Alberto Enriquez
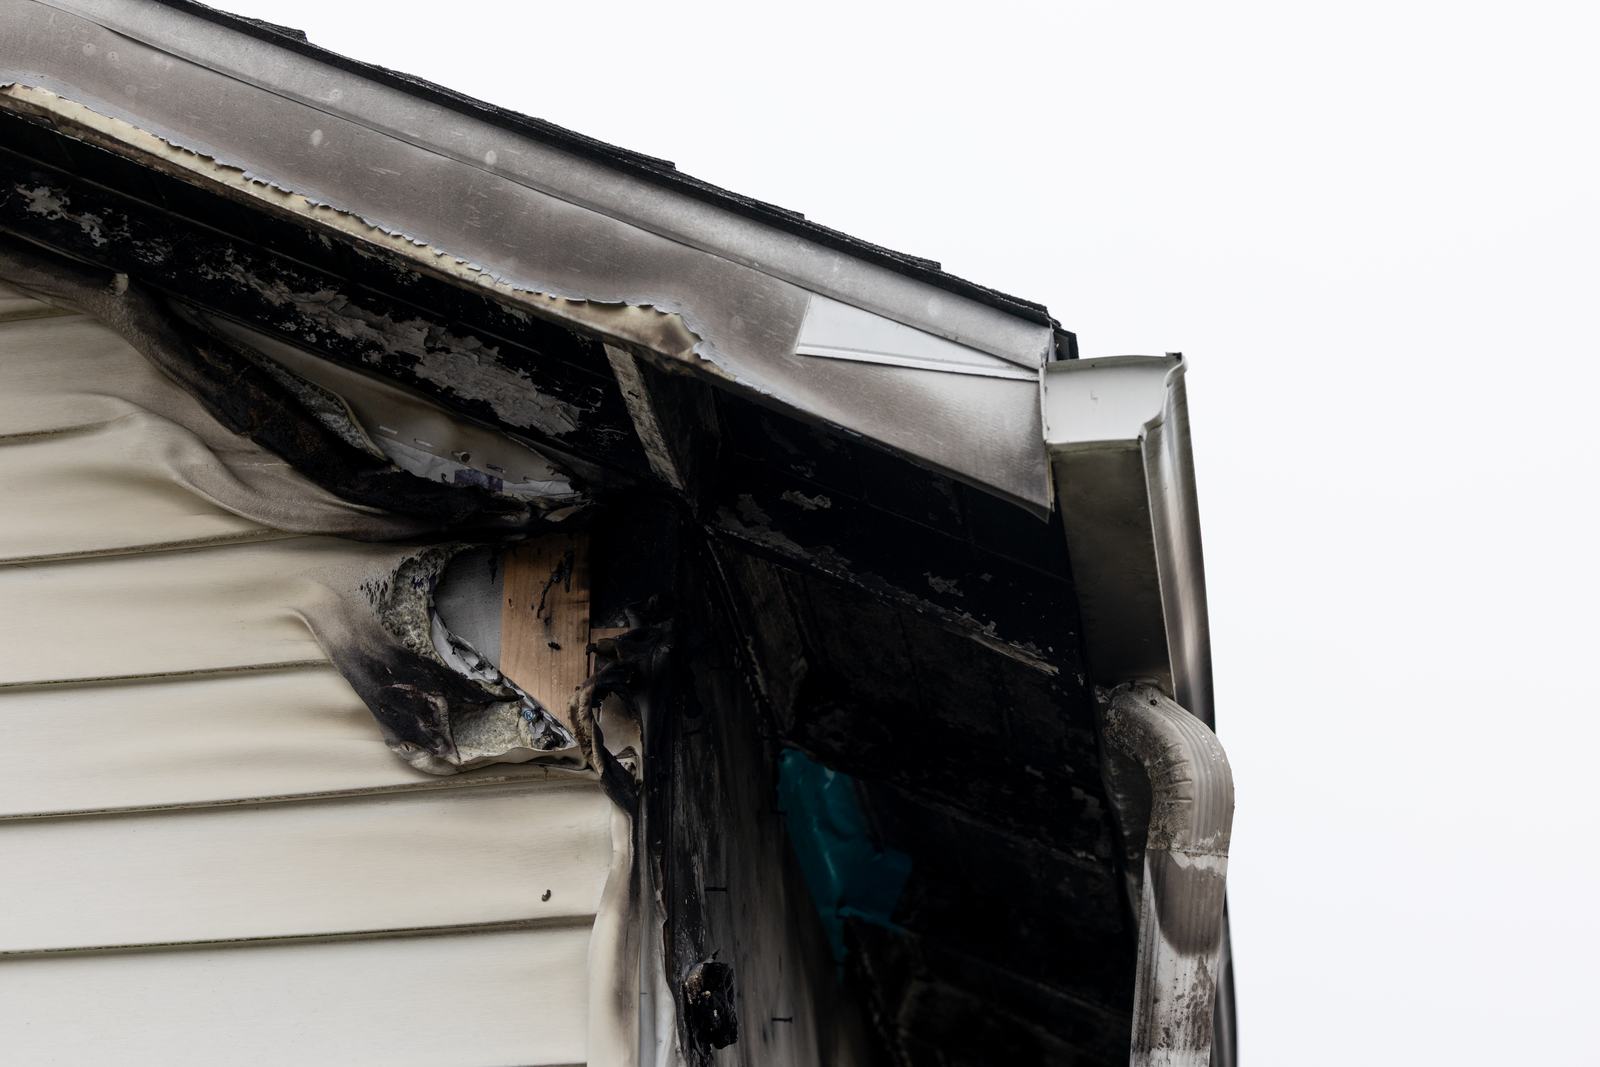
Reclamos de seguro por caída de rayo y sobretensión eléctrica: A/C, paneles y electrónica
El rayo es un peligro nombrado en casi todas las pólizas, y Florida lidera el país en reclamos por rayos. Qué cubre un reclamo por caída de rayo o sobretensión, y las pruebas que lo ganan.
Por Nelson Avila
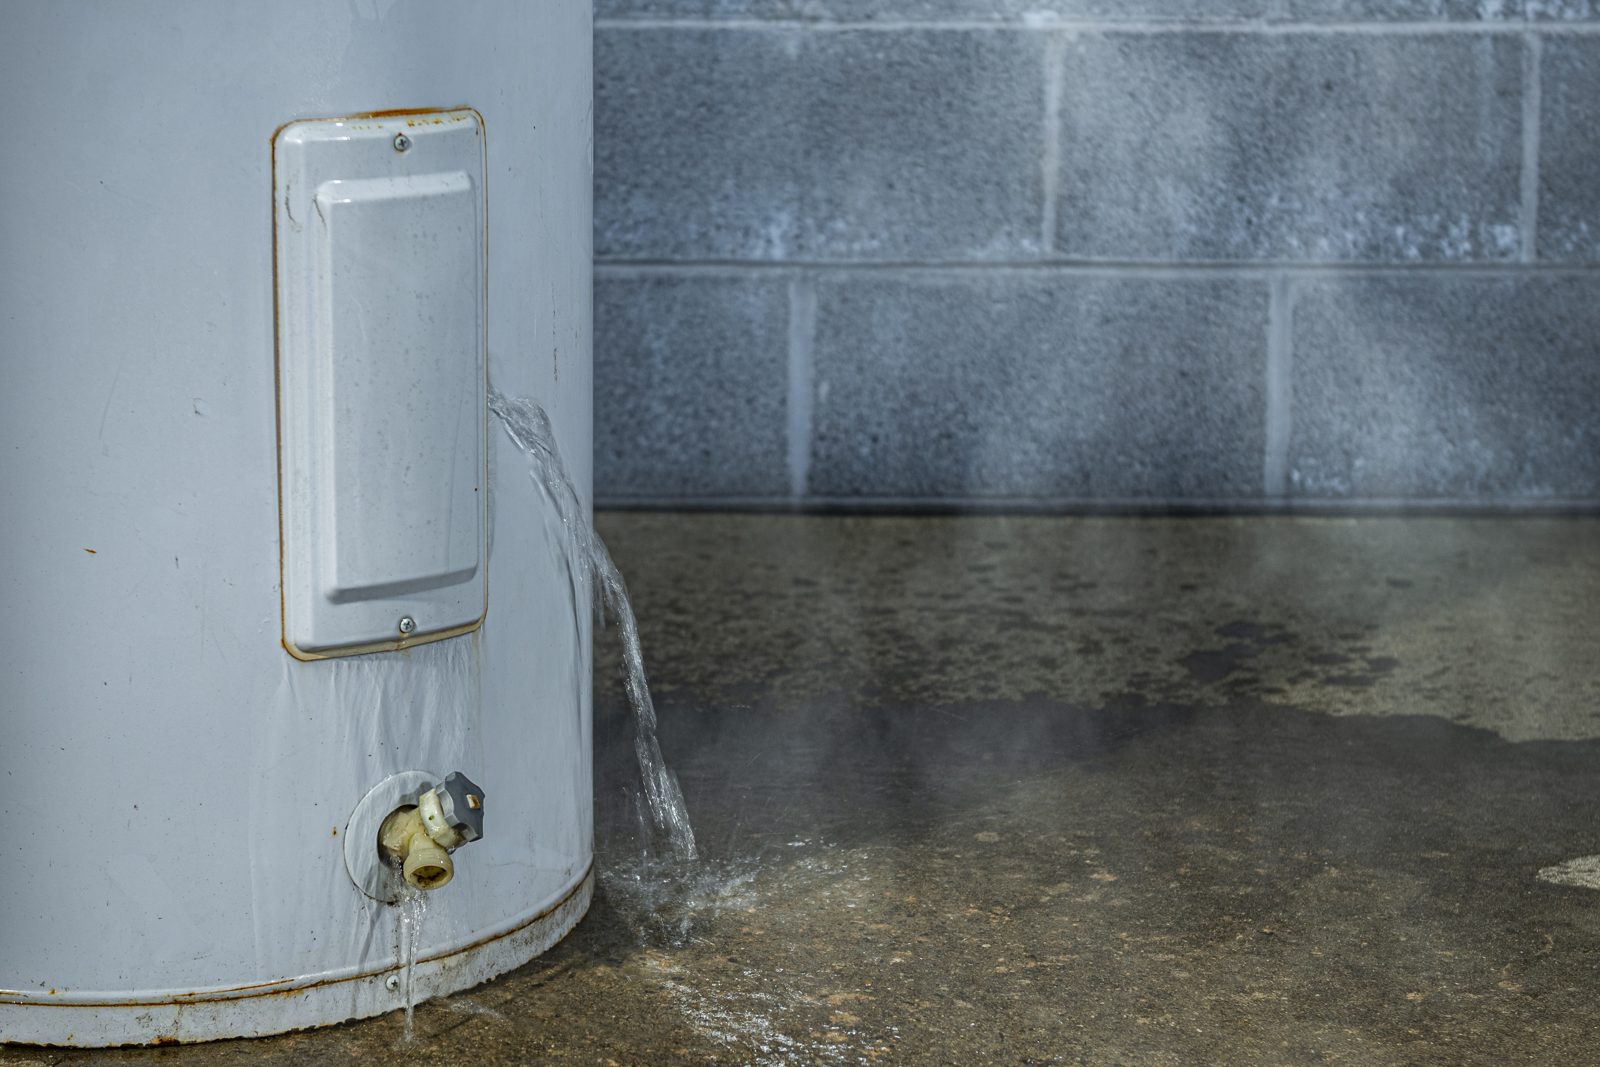
Fuga o rotura del calentador de agua: ¿está cubierta, y qué incluye el reclamo?
Una falla súbita del calentador de agua está cubierta; el calentador en sí por lo general no, y una fuga lenta está excluida. Qué incluye el reclamo y el límite de $10,000 para agua en Florida.
Por Alberto Enriquez
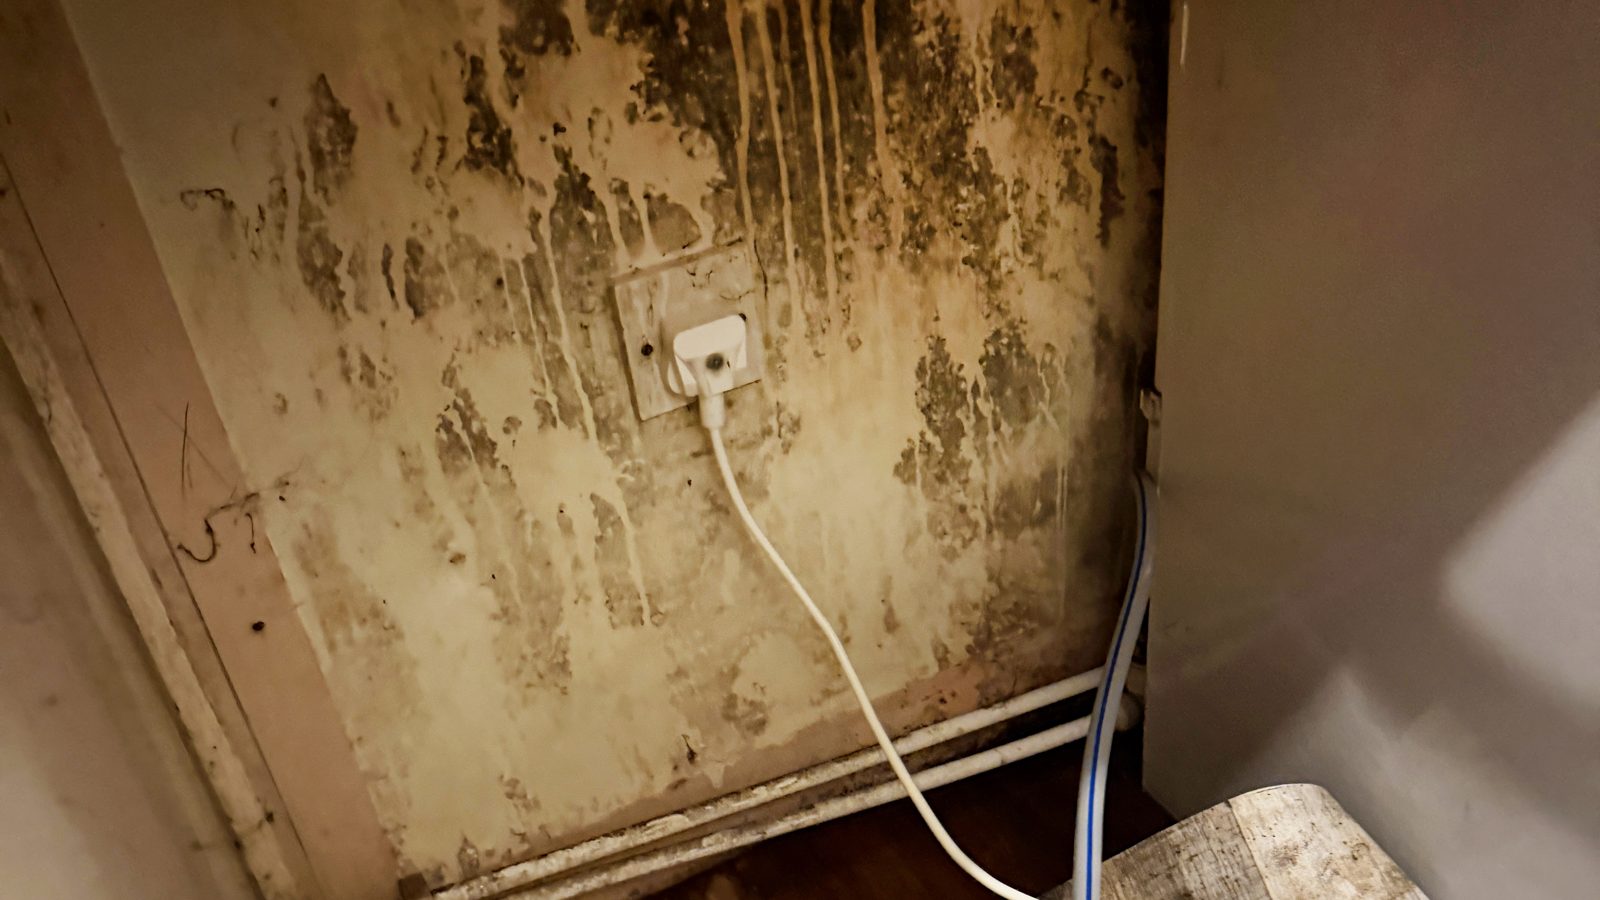
Fuga de lavavajillas, lavadora, línea de A/C, inodoro o refrigerador: qué cubre el seguro de propietarios de vivienda
Las fugas súbitas de electrodomésticos están cubiertas; las lentas no, y el electrodoméstico en sí por lo general tampoco. Lavavajillas, mangueras de lavadora, líneas de A/C, inodoros y máquinas de hielo explicados.
Por Nelson Avila
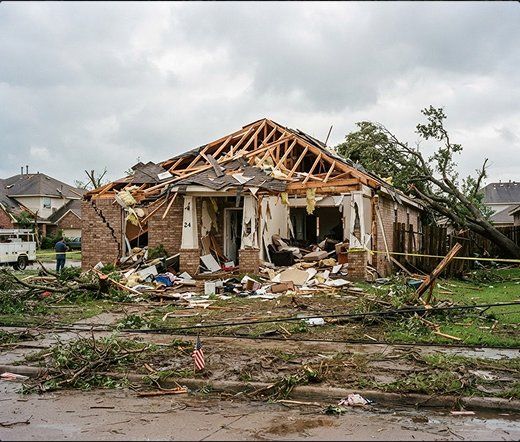
Reclamos de seguro por colapso de techo y colapso estructural: qué paga la cobertura por “colapso”
La cobertura de colapso paga por una caída abrupta debida a deterioro oculto, daño por insectos, peso de nieve o contenidos, no por hundimiento o agrietamiento. Leyes de inspección de FL y NJ.
Por Nelson Avila
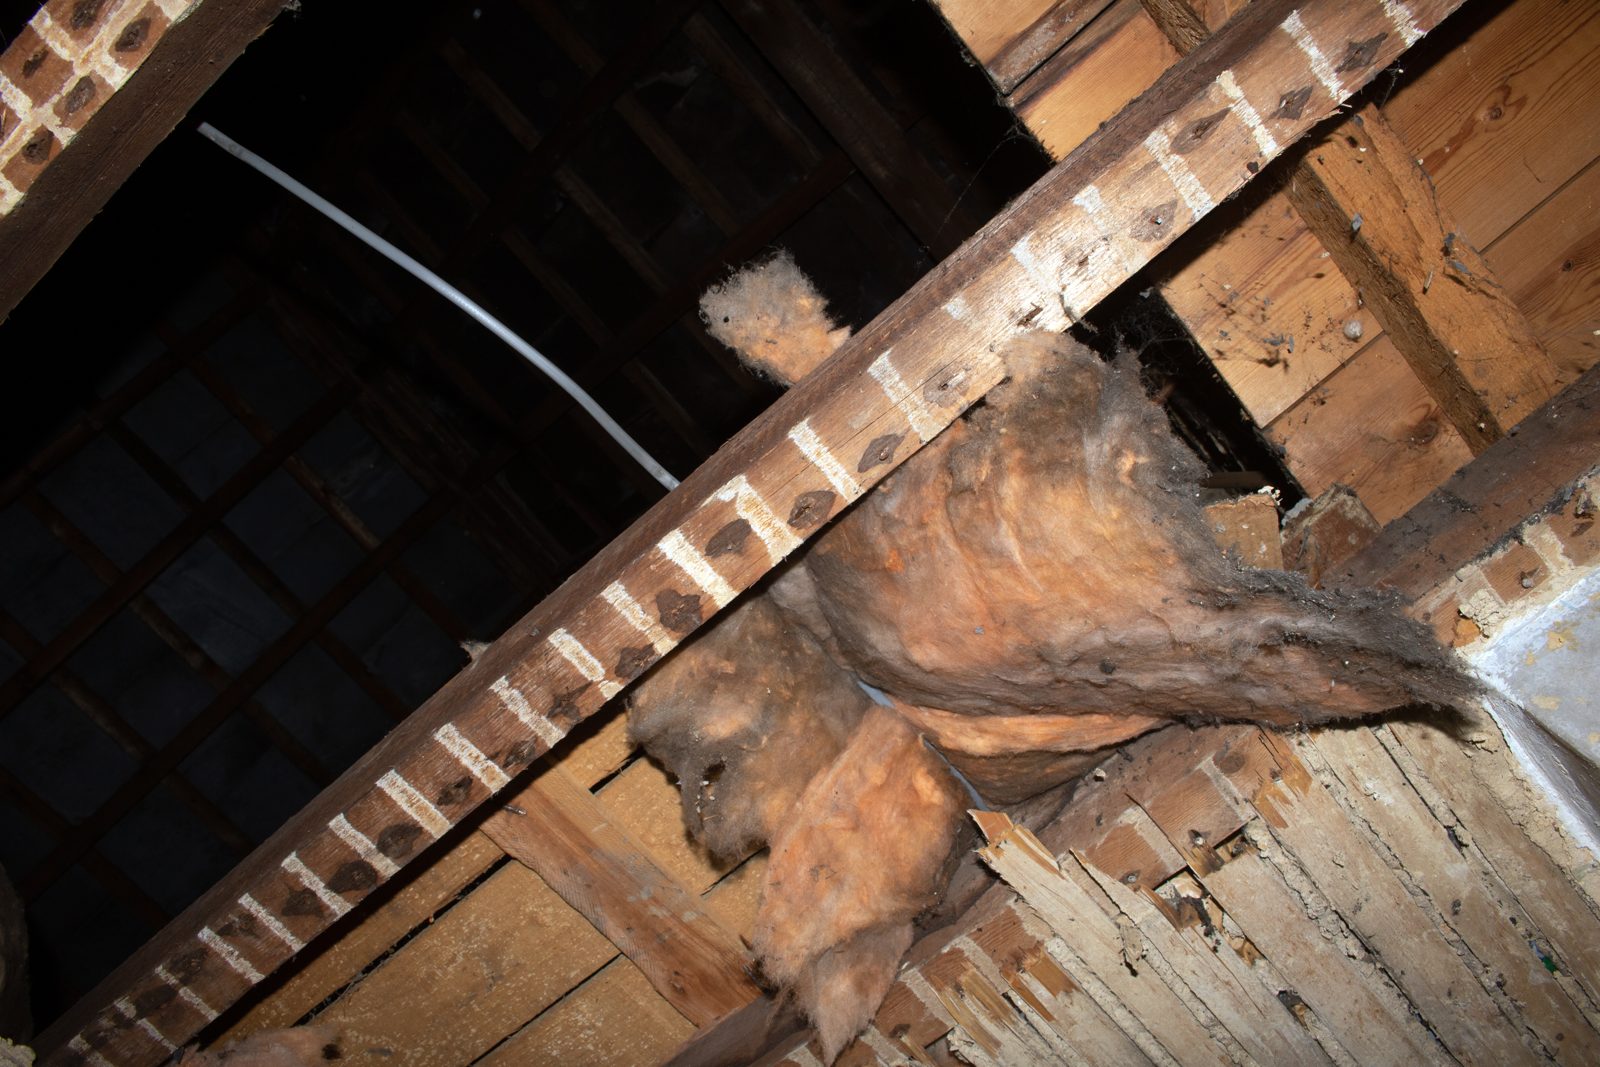
¿El seguro de propietarios de vivienda cubre los daños por animales? Roedores, mapaches, osos, venados e iguanas
Los daños por roedores, aves, insectos y alimañas están excluidos; los de venados y osos por lo general cubiertos; el incendio o el agua tras un cable mordido, también. Detalles de FL y NJ.
Por Nelson Avila
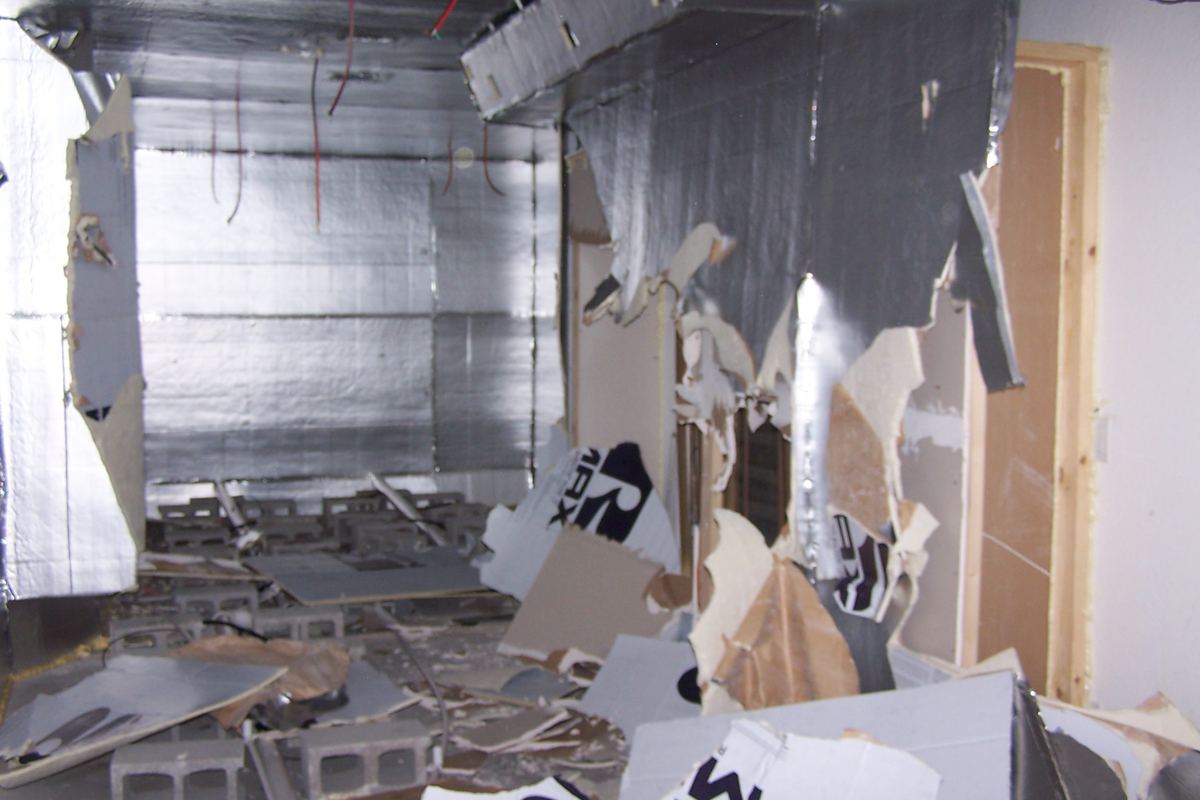
Reclamos de seguro por vandalismo y daños de inquilinos: qué está cubierto, qué es “intencional”
El vandalismo está cubierto a menos que la propiedad haya estado desocupada 60 días; la exclusión por pérdida intencional aplica al asegurado, no a un inquilino. Daños por inquilinos, depósitos y robo de cobre.
Por Nelson Avila
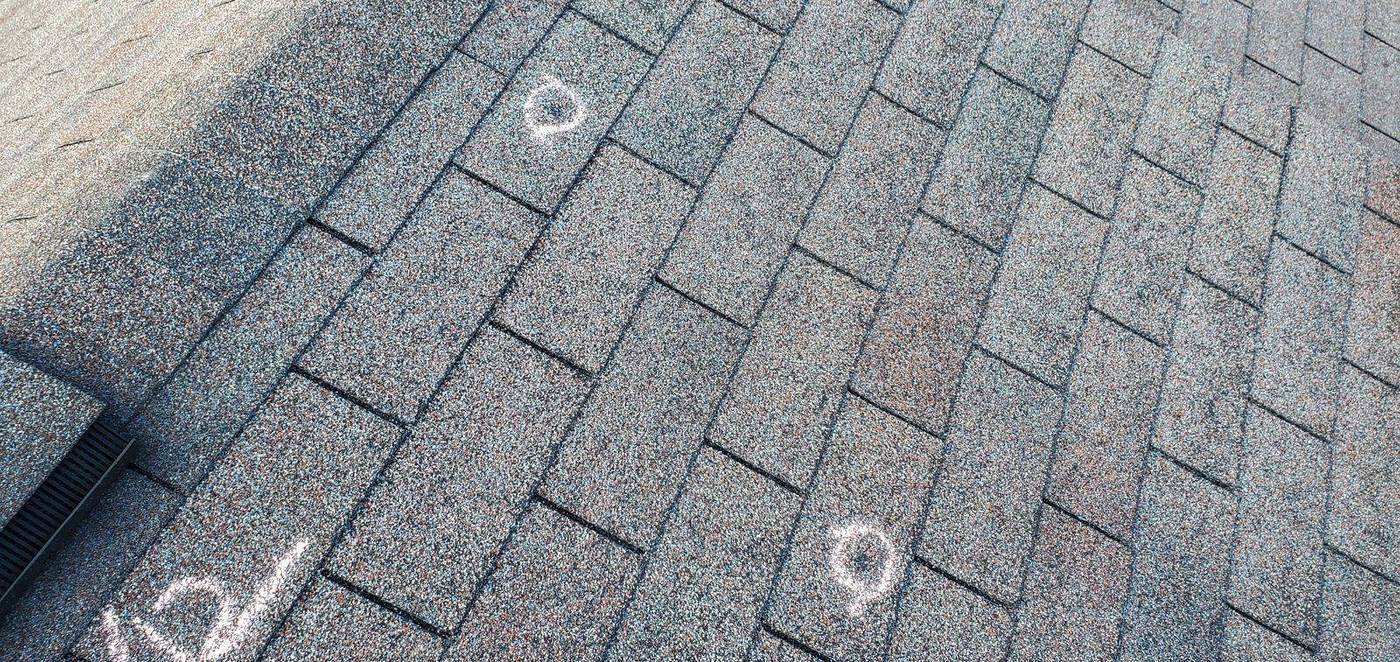
Reclamos de seguro por daños de granizo: techo, revestimiento y el argumento del “daño cosmético”
El granizo está cubierto bajo viento o granizo. Lo que determina su pago: endosos de daño cosmético, coincidencia y deducibles de techo, y cómo documentar cada uno. Cómo se evalúa el daño por granizo, reglas de FL y NJ.
Por Nelson Avila
Proceso del reclamo y disputas
Prueba de pérdida, reclamos suplementarios, exámenes bajo juramento, tasación, estimados independientes y qué hacer después de una negación.
- Reclamos negados y pagados de menos: Un reclamo negado, demorado o pagado de menos, revisado contra la póliza y el daño documentado.
- Prueba de pérdida: La declaración jurada de lo que usted reclama: cuándo la puede pedir la aseguradora, el plazo y cómo completarla.
- Reclamos suplementarios y reabiertos: Daños que aparecen después de pagado el reclamo: la diferencia entre un reclamo suplementario y uno reabierto, y el plazo de Florida.
- Examen bajo juramento (EUO): Cuando la aseguradora pide un examen bajo juramento, o niega un reclamo por tergiversación: qué significa y cómo prepararse.
- Tasación (appraisal): La tasación (appraisal) resuelve un desacuerdo sobre el monto de la pérdida: cada lado nombra un tasador y un árbitro (umpire) decide lo que no logran acordar.
- Estimado independiente en Xactimate: Nuestro propio estimado en Xactimate, línea por línea, y una revisión del estimado de la aseguradora contra el nuestro.
- ¿Abogado de daños o ajustador público?: A quién llamar primero después de un daño o una negación, un ajustador público o un abogado de daños a la propiedad, y cuándo necesita a los dos.
Guías comerciales y especializadas
Ingresos del negocio, mercancía perdida, riesgo del constructor, asociaciones, botes, marinas, equipos, carga, fincas y daños que causó otra persona.
- Reclamos comerciales y especializados: La página central de los reclamos comerciales, de asociaciones y de propiedades especializadas, y los expertos que necesita cada uno.
- Propiedad comercial y negocios: Daños a un edificio comercial, sus equipos y su inventario, con cada parte de la cobertura reclamada y probada por separado.
- Ingresos del negocio y gastos extra: Los ingresos que pierde un negocio mientras está cerrado o trabajando menos después de un daño cubierto, y los gastos extra para abrir antes, documentados para el contador.
- Comida y mercancía perdida en apagones: Comida, medicinas o inventario que se dañaron por un apagón o una avería de equipos: qué cobertura paga y cómo probar la pérdida.
- Riesgo del constructor: Daños a un edificio en construcción o remodelación, incluidos los costos indirectos y el retraso en la terminación, para dueños, desarrolladores y contratistas.
- Interrupción cibernética o de propiedad (Florida): Ransomware, una transferencia fraudulenta o una tormenta que tumbó los servidores: qué póliza de negocio paga en Florida y qué reunir primero.
- Reclamos por gran pérdida: Pérdidas comerciales o de asociaciones grandes, donde los reclamos del edificio, los equipos, el inventario y los ingresos suman mucho.
- Pólizas maestras de condominios y HOA: Reclamos de la póliza maestra de condominios, HOA, cooperativas y asociaciones maestras. Homeland trabaja para la asociación, no para la aseguradora.
- Botes y yates: Un bote o yate dañado por tormenta, hundimiento, incendio o robo: valor acordado, planes de huracán y garantías explicados.
- Marinas, astilleros y concesionarios: Muelles, almacenes en seco, inventario e ingresos de marinas, astilleros y concesionarios de botes.
- Equipos de contratistas (inland marine): Maquinaria pesada y herramientas robadas, inundadas o quemadas bajo una póliza de equipos de contratistas (inland marine).
- Carga y flotas comerciales: Vehículos de flota inundados, pérdidas de unidades refrigeradas y su propia mercancía en tránsito, reclamados en su propia póliza.
- Fincas, arboledas, viveros y revisión de cosechas: Graneros, invernaderos, casas de sombra, equipos e inventario de vivero dañados por tormenta, incendio o inundación, más una revisión de reclamos de cosechas.
- Un vehículo chocó contra mi casa: Un carro o camión que chocó contra una casa, una cerca o un edificio: su propia póliza paga primero y la aseguradora del conductor debe el resto.
- Daños por contratista o construcción: Un contratista, un equipo de reparación o una construcción al lado dañó su casa: su póliza o el seguro de ellos, y qué documentar primero.
- Daños de terceros sin seguro (Florida): En Florida, un dueño sin seguro de propiedad todavía puede recuperar del vecino, contratista o conductor asegurado que causó el daño. Homeland ajusta la pérdida y ayuda con la recuperación por los daños a la propiedad.
Referencias y herramientas
El glosario, sus derechos por estado, el foro, la sesión para juntas y los directorios de reclamos y clientes.
- Glosario de reclamos: definiciones en palabras sencillas de los términos de una póliza y un reclamo.
- Conozca sus derechos: FL y NJ: las reglas que su aseguradora tiene que seguir, estado por estado.
- Foro de ajustadores públicos: haga una pregunta y los ajustadores de Homeland la responden.
- Para juntas y administradores: una sesión gratis para juntas de condominios y HOA sobre la póliza maestra y los plazos.
- Todos los tipos de reclamo: cada reclamo que maneja Homeland, con una respuesta corta para cada uno.
- Todos los clientes: a quién ayuda Homeland y los reclamos que suele tener cada uno.
Términos del glosario
Propietarios de viviendas
✉ Suscribirse al boletínPrepararse para una pérdida, vivirla y lograr que su reclamo se pague de manera justa.
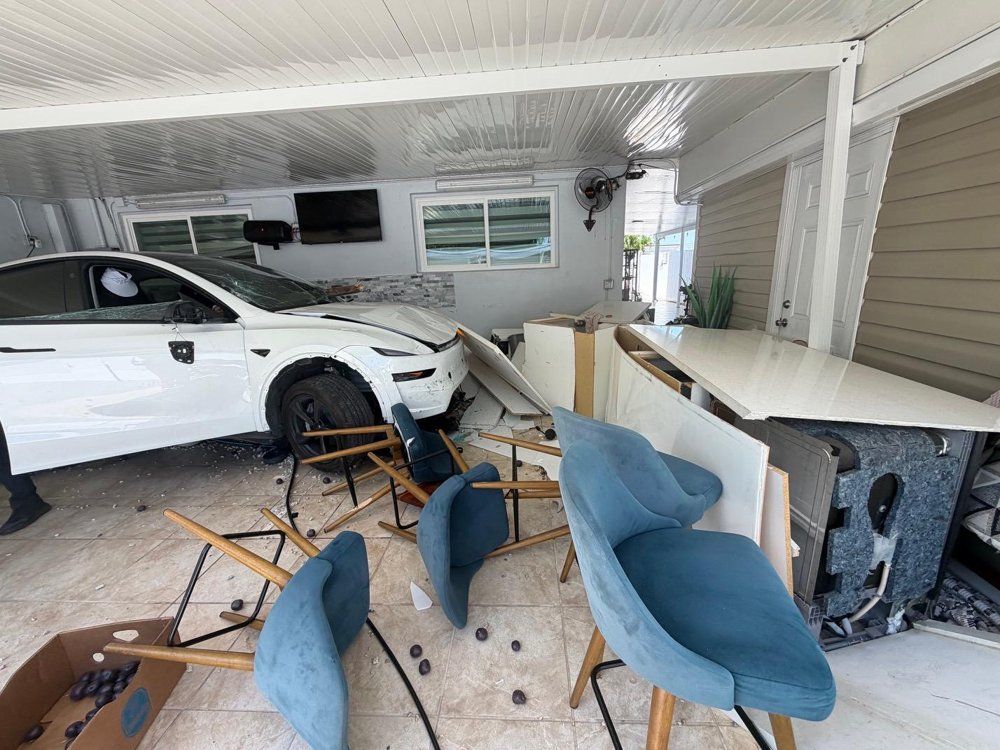
Qué hacer en las primeras 24 horas después de daños a la propiedad
Las primeras horas importan. Asegure la zona, proteja su propiedad de más daños, documente lo que ve, y llame a Homeland antes de hablar con la compañía de seguros. Aquí tiene una lista clara de los próximos pasos.
Por Nelson Avila
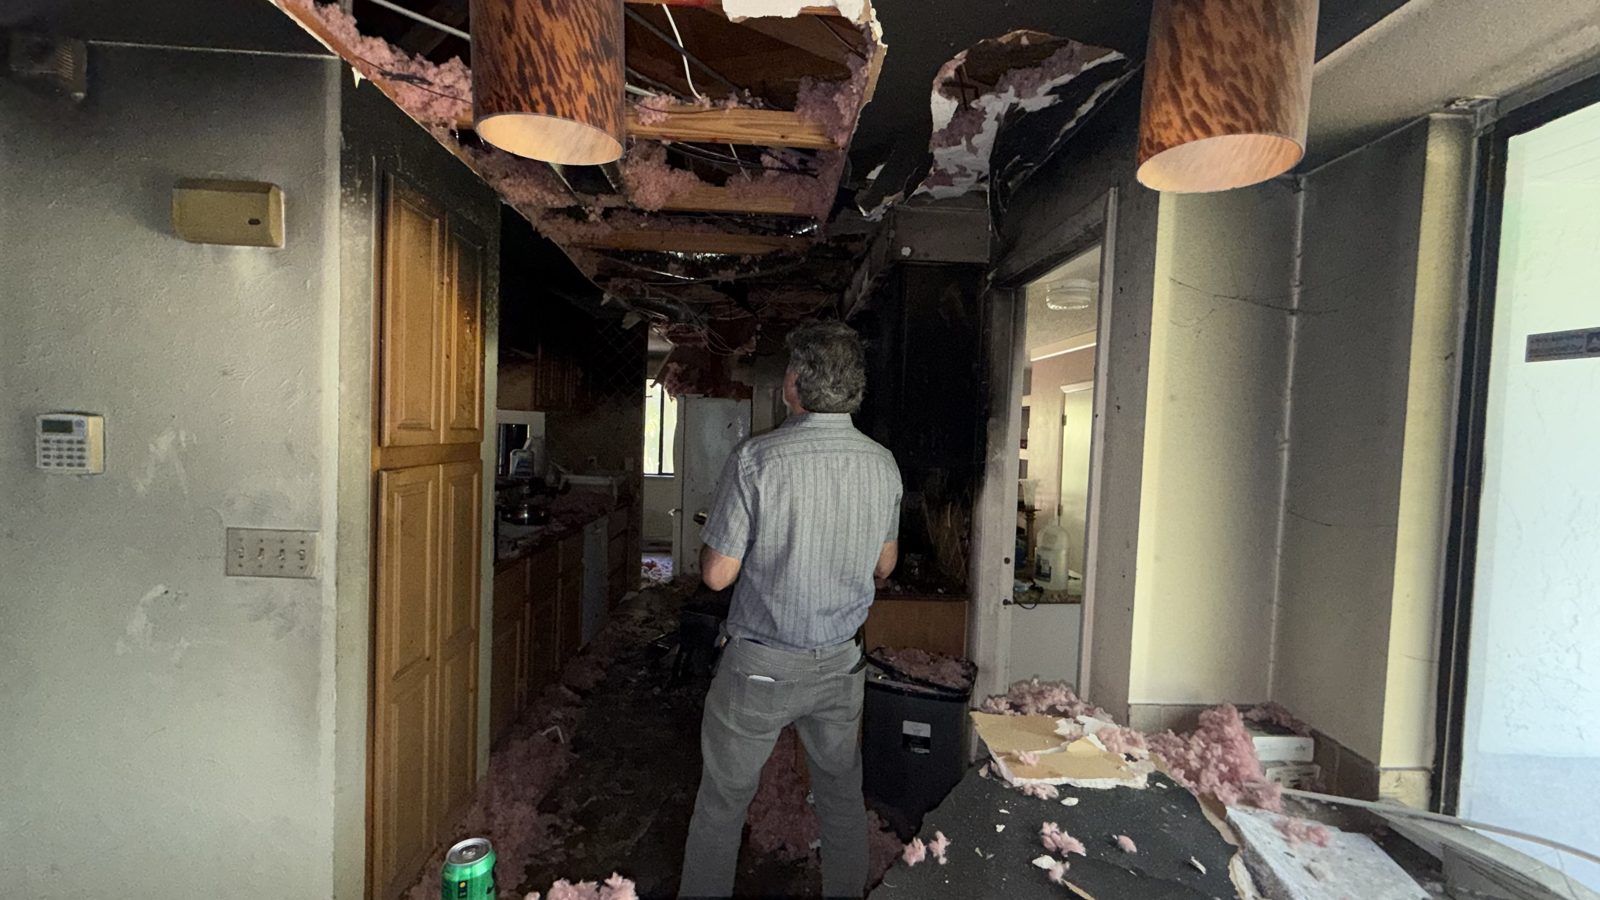
Cosas sorprendentes que su póliza de propietario de vivienda podría cubrir
Un animal que entra al ático, una rama de árbol u otro escombro que golpea la casa, el incendio de un vecino que se propaga a su propiedad, incluso un vehículo o aeronave que choca su casa: los propietarios a menudo asumen que estos casos corren por su cuenta. Muchos se manejan de la misma forma que otros daños repentinos y accidentales.
Por Nelson Avila
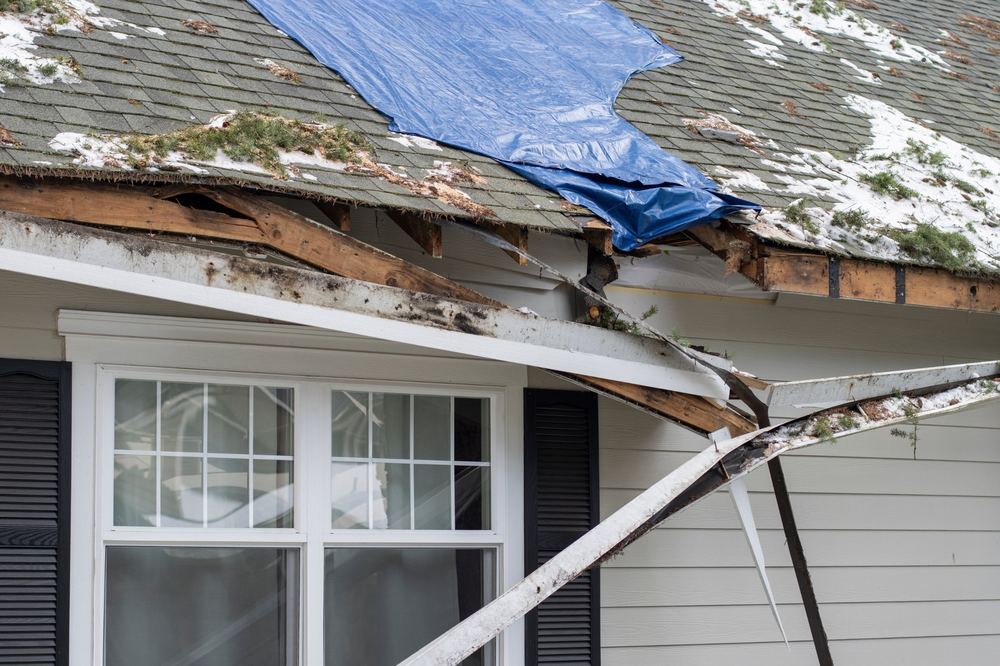
Represas de hielo, tuberías congeladas y daño al techo por carga de nieve
Los riesgos de invierno que apenas se registran en Florida son rutinarios en Nueva Jersey. Qué documentar para represas de hielo, tuberías congeladas y daño al techo por carga de nieve.
Por Yeni MartinezDueños de unidades de condominio
✉ Suscribirse al boletínSu unidad, su póliza y la de la asociación. Dónde termina una y dónde empieza la otra.
Dueños de condominio: lo que cubre la póliza de la asociación y lo que cubre la suya
La póliza maestra de la asociación por lo general cubre el edificio y las áreas comunes, mientras que su propia póliza está pensada para lo que está dentro de su unidad. Aprenda a leer la línea que las separa.
Por Nelson Avila
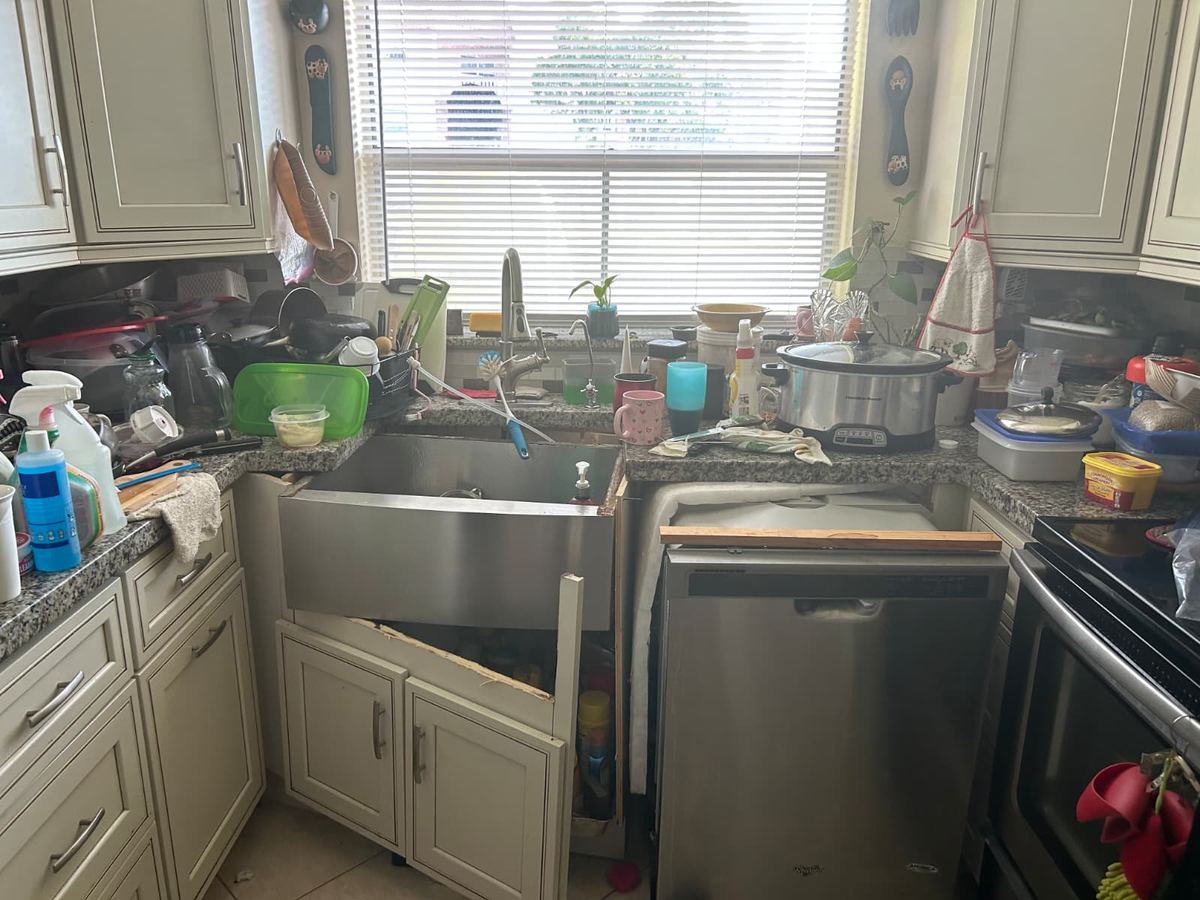
Usted renovó su condominio. ¿Su póliza lo sabe?
Las mejoras no reportadas, como pisos o gabinetes nuevos, pueden dejar a los propietarios pagados de menos después de un reclamo si la póliza nunca se actualizó para reflejarlas.
Por Nelson Avila
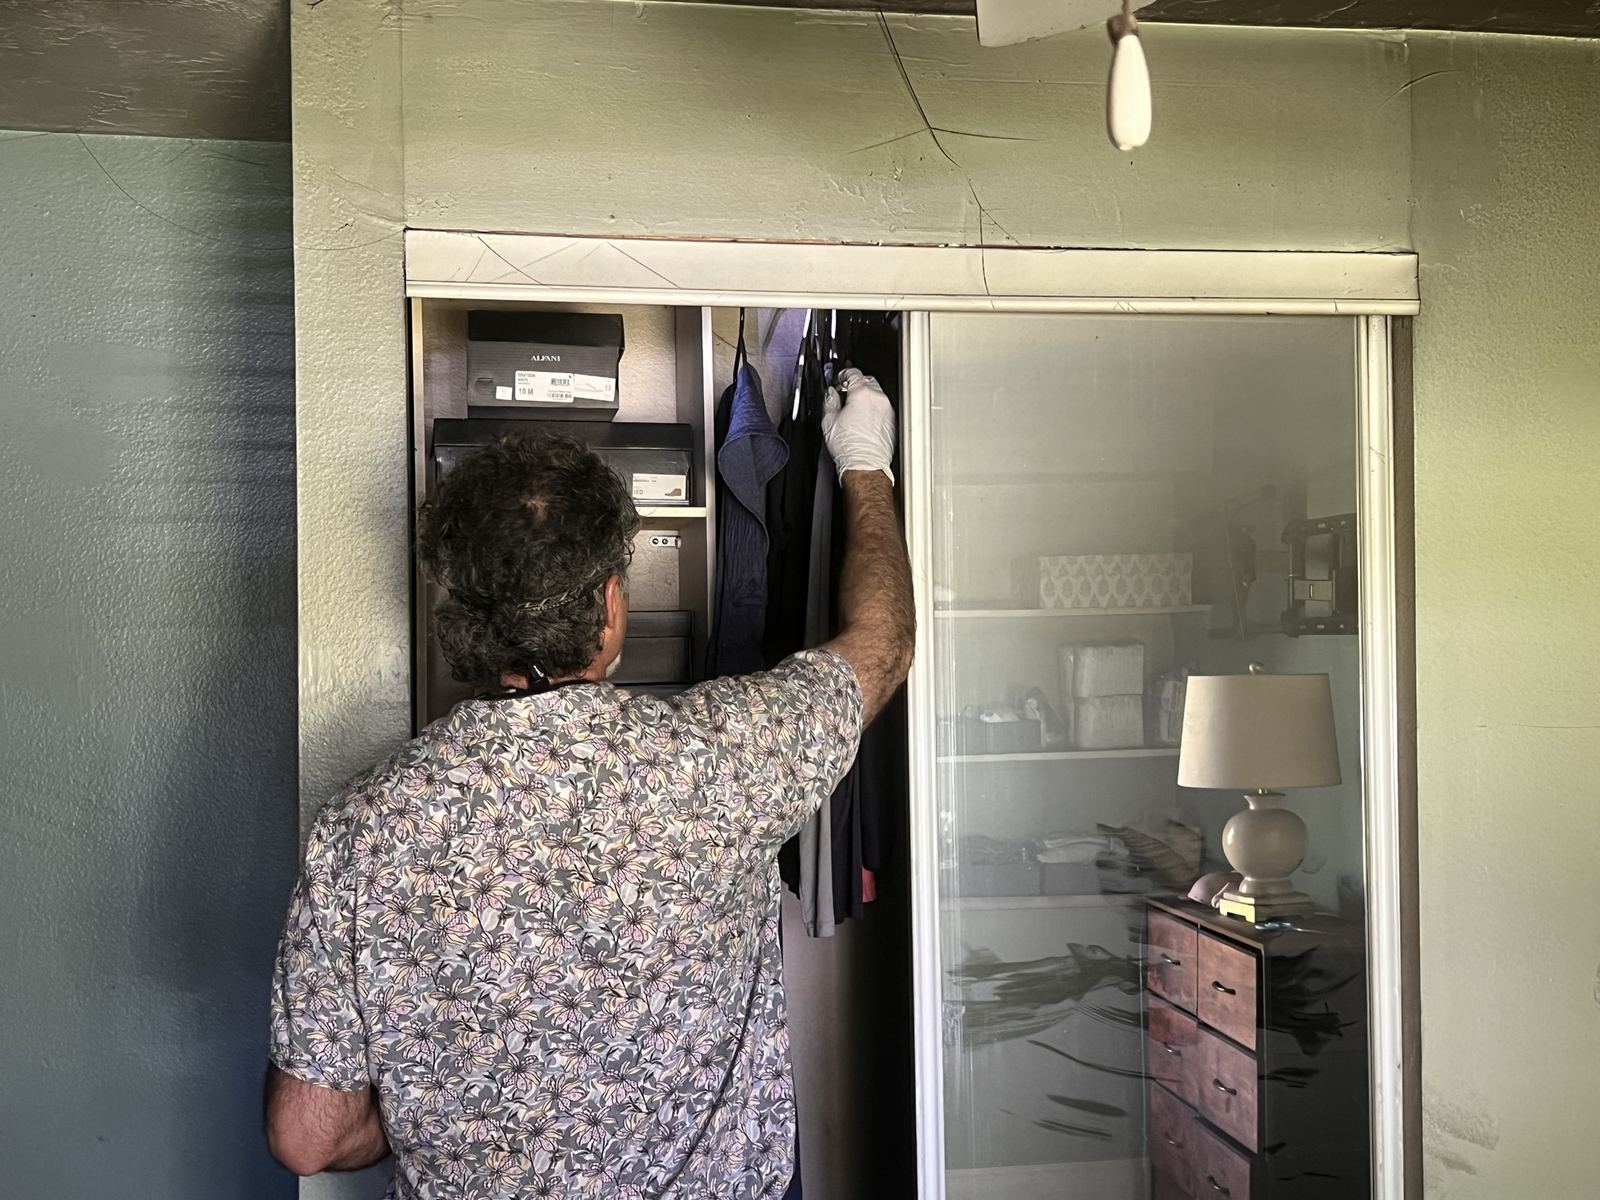
Cuando la unidad de un vecino se incendia
El daño por humo y agua de un incendio que comenzó en la unidad de otra persona es una de las pérdidas multifamiliares más comunes, y una de las más confusas de resolver entre su póliza, la de la asociación y la de su vecino.
Por Nelson Avila
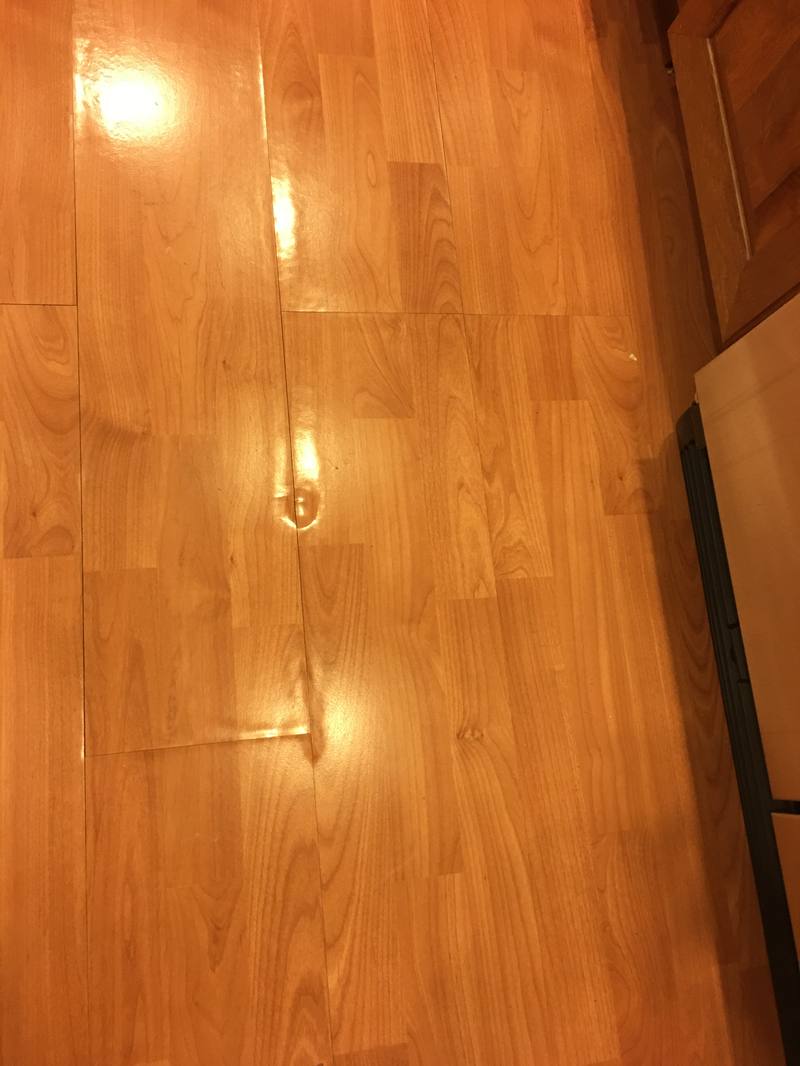
Baldosas Levantadas, Laminado Deformado: Cuándo el Daño en Pisos Es un Reclamo
Un piso que de repente se levanta o un piso laminado dañado por una fuga puede ser una pérdida cubierta, pero la causa importa. Qué separa un reclamo de piso cubierto de uno que las aseguradoras tratan como desgaste gradual.
Por Nelson Avila
Inquilinos
✉ Suscribirse al boletínSus pertenencias, su póliza y la de su arrendador. Lo que deben saber los inquilinos.
Inquilinos: ¿están cubiertas sus pertenencias después de una pérdida?
El seguro de su arrendador por lo general protege el edificio, no sus pertenencias. Conozca lo que puede cubrir una póliza de inquilinos y qué conviene tener a mano.
Por Yisel Dieguez
El Incendio de un Vecino Dañó Mis Pertenencias. ¿Ahora Qué?
Cuando un incendio comienza en otra unidad pero daña sus cosas, qué póliza responde, y en qué orden, no siempre es obvio. Lo que los inquilinos deben saber antes de asumir que no se puede hacer nada.
Por Yisel Dieguez
Mi reclamo de inquilino fue denegado o pagado de menos. ¿Cuáles son mis opciones?
Por qué los reclamos de inquilinos se deniegan o se subvaloran, y qué realmente cambia una decisión cuando el inventario y la documentación son sólidos.
Por Yisel Dieguez
Propietarios que alquilan y dueños de propiedades de alquiler
✉ Suscribirse al boletínAlquileres de una sola familia, multifamiliares y de corto plazo: proteger la propiedad y los ingresos.
Propietarios que alquilan: cómo documentar los daños y el alquiler perdido después de una pérdida
Una pérdida en una propiedad de alquiler afecta la propiedad, a su inquilino y sus ingresos. Aprenda qué documentar de inmediato y qué registros conservar para el reclamo.
Por Nelson Avila
Daño causado por el inquilino vs. una pérdida cubierta
No todo daño en el que está involucrado un inquilino se trata de la misma manera por la póliza de un propietario. Qué suele estar cubierto, y dónde se disputa.
Por Nelson Avila
Daño a propiedad vacante o entre inquilinos: ¿está cubierto?
Muchas pólizas de propietarios restringen la cobertura una vez que una propiedad ha estado vacía más de un número determinado de días. Por qué la ventana de transición entre inquilinos es una exposición real.
Por Nelson Avila
Su propiedad de alquiler fue usada como una operación de cultivo no autorizada. ¿Qué pasa con su reclamo?
Un patrón de daño distintivo, y un reclamo que se malinterpreta fácilmente si no se maneja con cuidado desde el principio.
Por Nelson Avila
Dueños de negocios
✉ Suscribirse al boletínProteger su propiedad, sus registros y sus ingresos cuando una pérdida interrumpe el negocio.
Cómo mantener listos los registros de su negocio para un reclamo
Un reclamo comercial se construye sobre registros. Aprenda qué documentos conservar juntos desde ahora, para que estén listos si una pérdida interrumpe sus operaciones.
Por Nelson Avila
Interrupción del negocio: qué cuenta como ingreso perdido
La cobertura de interrupción del negocio reemplaza el ingreso perdido mientras usted vuelve a la normalidad, pero lo que cuenta como “normal” y “razonable” a menudo se disputa.
Por Nelson Avila
Cuando el cierre de un proveedor o negocio vecino afecta sus ganancias
La cobertura de interrupción de negocio contingente puede responder ante una pérdida que ni siquiera ocurrió en su propia propiedad.
Por Nelson Avila
Propietarios de propiedades comerciales
✉ Suscribirse al boletínEdificios más grandes, más elementos en juego. Lo que deben saber los dueños y administradores de propiedades comerciales.
Cómo documentar una pérdida en una propiedad comercial: por dónde empezar
Una pérdida comercial suele involucrar a inquilinos, contratistas, varias pólizas y un plazo más largo. Vea cómo documentar los daños y organizar el reclamo desde el primer día.
Por Nelson Avila
Edificios multi-inquilino: qué póliza cubre qué
Una pérdida en un edificio multi-inquilino rara vez queda contenida en la responsabilidad de una sola parte. Cómo se divide típicamente entre el propietario y los inquilinos.
Por Nelson Avila
Actualización de código y cobertura de ordenanza o ley
Reparar según el código de construcción vigente puede costar más de lo que paga una póliza estándar. Por qué esta brecha importa para los edificios comerciales más antiguos.
Por Nelson Avila
Asociaciones
✉ Suscribirse al boletínPara juntas directivas y administradores de condominios, HOA, cooperativas y asociaciones maestras.
Requisitos de seguro para asociaciones de condominio en Florida (718.111(11)) y qué sucede al momento del reclamo
Lo que Fla. Stat. 718.111(11) exige que la póliza maestra cubra y excluya, la regla de tasación cada 3 años, cómo los deducibles se convierten en cuotas y qué significa al momento del reclamo.
Por Nelson Avila
Antes de la tormenta: lo que su asociación debe tener archivado
Las juntas directivas son responsables de la póliza maestra y de las áreas comunes. Aquí está lo que debe tener archivado antes de una tormenta y a quién llamar después de una.
Por Nelson Avila
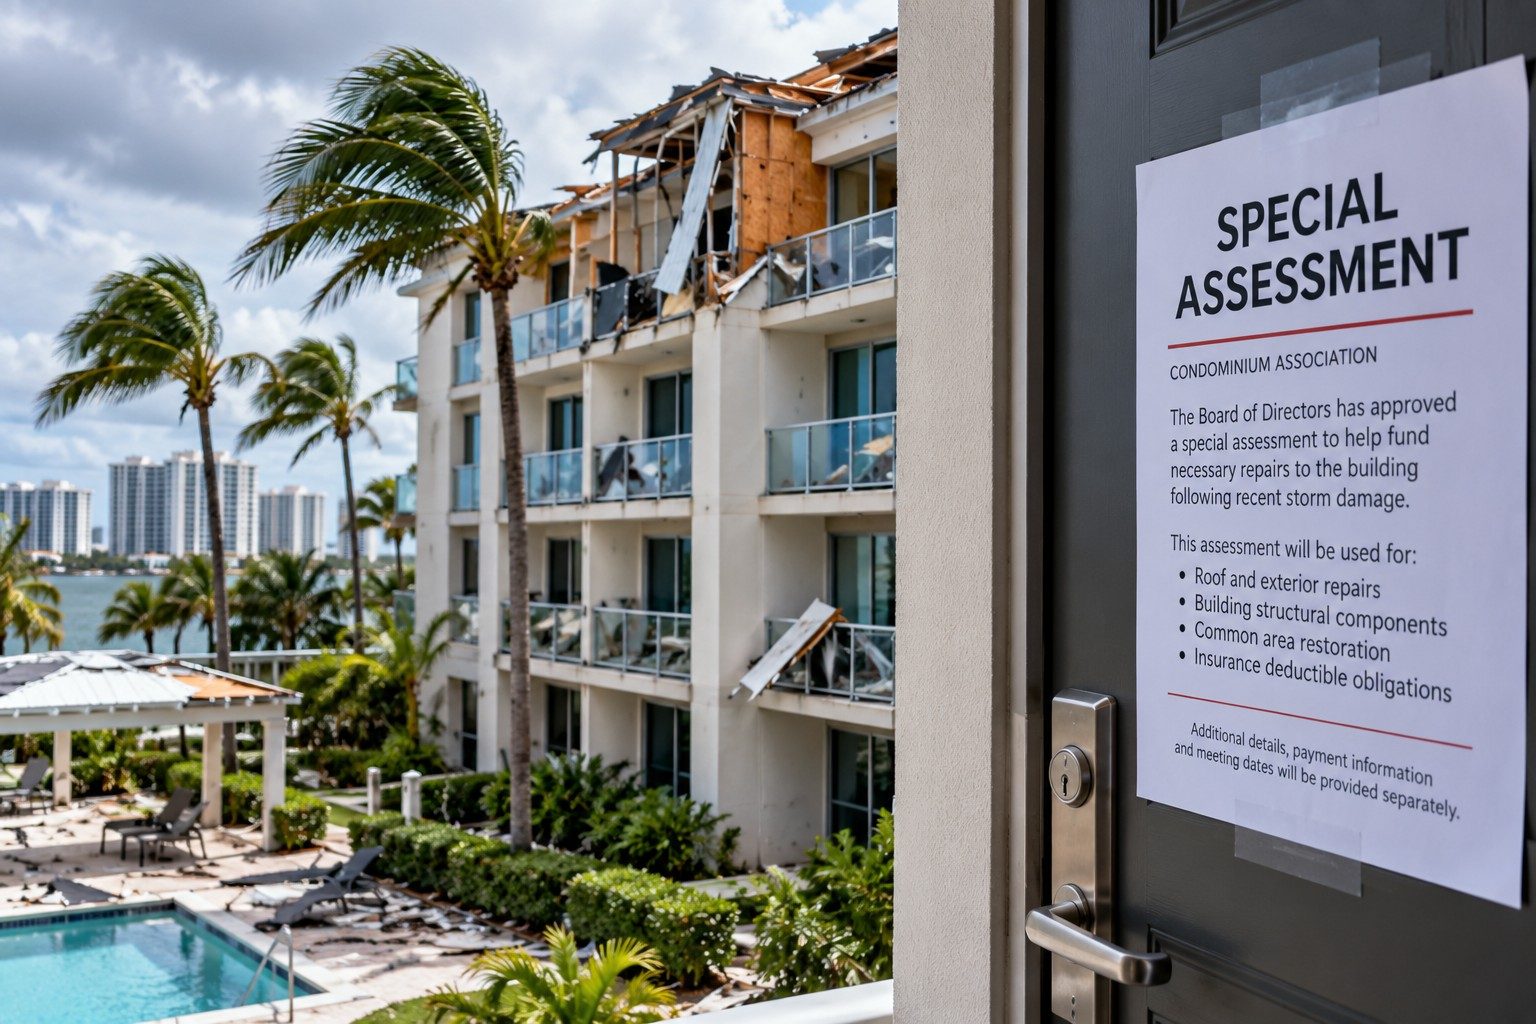
Cuotas especiales después de una pérdida mayor
Cómo interactúan típicamente el reclamo de seguro de una asociación y la cuota especial resultante, y por qué las juntas deben coordinarlos desde el principio.
Por Nelson Avila
Pérdidas de agua en áreas comunes: dónde termina la póliza
Una pérdida de agua en un sistema compartido puede dañar áreas comunes y unidades a la vez. Dónde termina la póliza maestra y comienza la del propietario.
Por Nelson Avila
Propietarios de Propiedades Agrícolas
✉ Suscribirse al boletínPara fincas, plantaciones, ranchos, viveros y establos en Florida y Nueva Jersey.
Daños en Graneros, Establos y Edificios Anexos: Lo Que Su Póliza Realmente Cubre
Los graneros, establos de caballos y edificios de equipo tienen sus propias dudas de cobertura, separadas de la vivienda principal. Qué revisar en su póliza antes de una tormenta, no después.
Por Nelson Avila
Terreno abierto, riesgo abierto: el peligro de viento y tornados en la granja
Las estructuras de granjas y ranchos se encuentran en terreno abierto con poco cortaviento. Por qué eso importa para los reclamos por viento, y cómo se maneja típicamente el daño relacionado con tornados.
Por Nelson Avila
Seguro de Cultivos vs. Seguro de Propiedad: Dónde Está la Línea Divisoria
Las pérdidas de cultivos generalmente se tramitan a través de un programa separado del USDA, mientras que los graneros, establos, sistemas de riego y viviendas de trabajadores agrícolas son reclamos de propiedad. Saber cuál es cuál puede ahorrar tiempo real después de una pérdida.
Por Nelson Avila
Clientes sin seguro
✉ Suscribirse al boletínSufrir daños sin cobertura no siempre significa que no haya opciones.
¿Dañado por otra persona y sin cobertura propia?
Si otra persona causó daños a su propiedad y usted no tiene cobertura, puede ser posible presentar un reclamo contra el seguro de la parte responsable en Florida. Conozca cómo comienza el proceso.
Por Nelson Avila
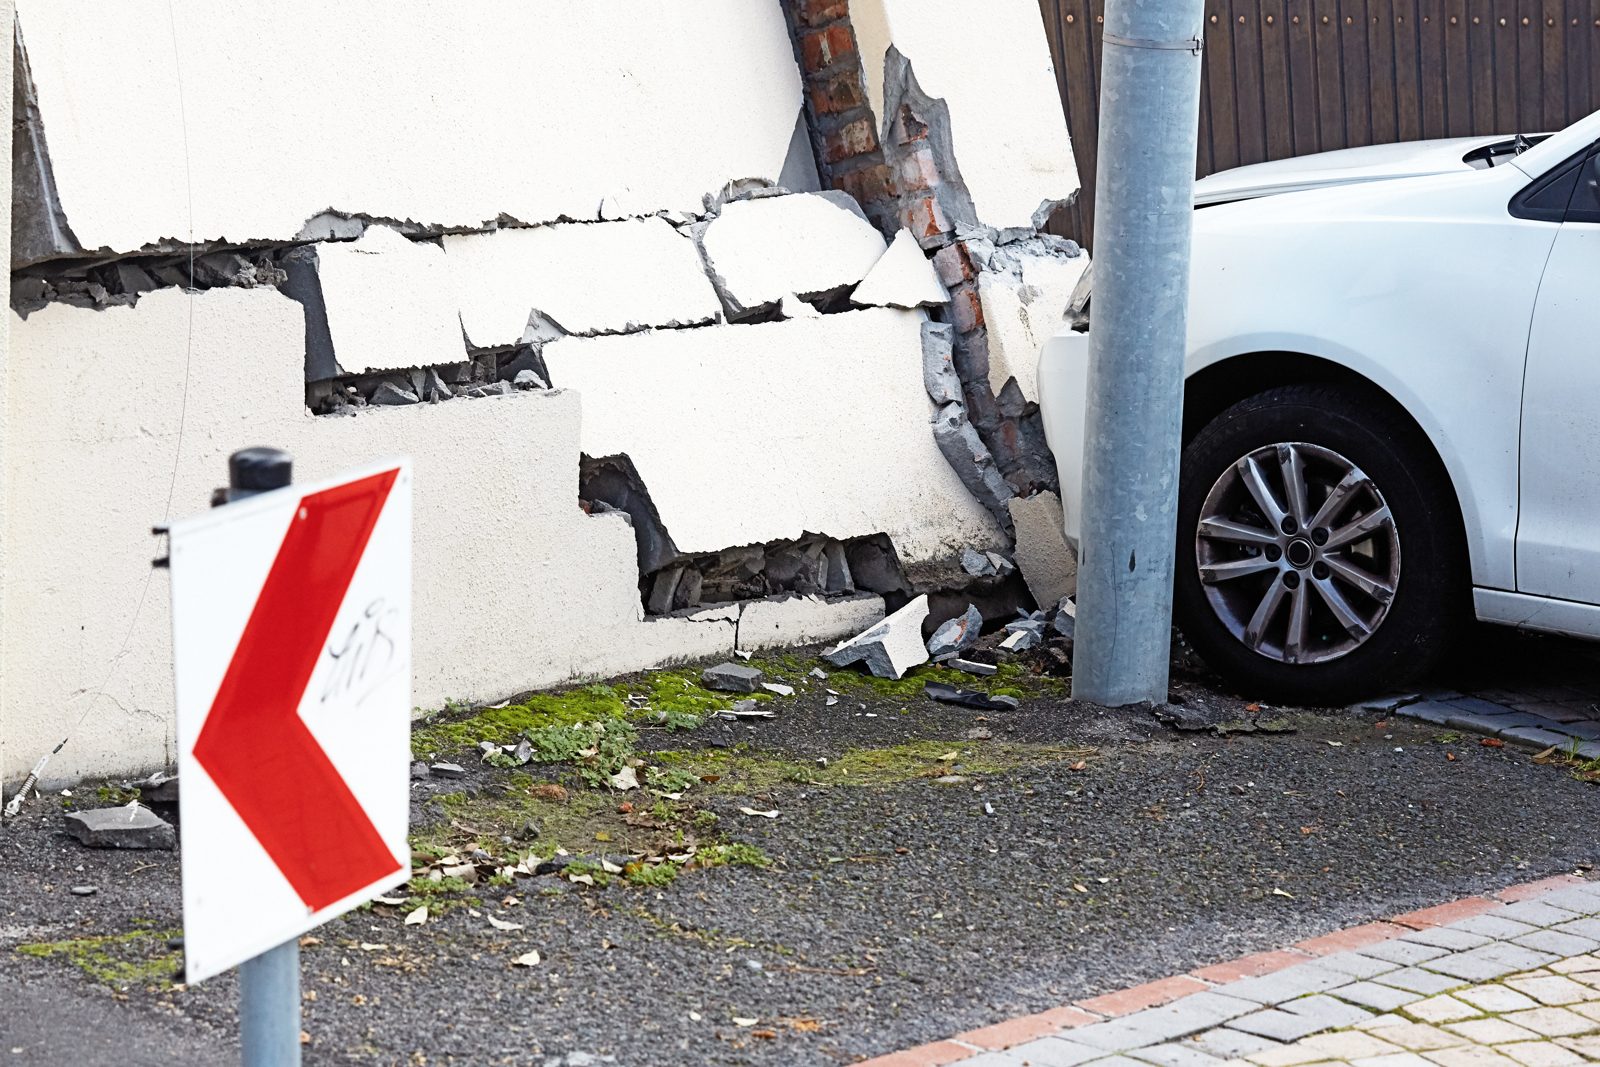
¿Un avión u otro impacto chocó su casa? Su póliza lo cubre
Que un vehículo o aeronave choque una casa es poco común, pero cuando sucede, la cobertura de responsabilidad civil del conductor u operador, no solo su propia póliza, puede ser el verdadero camino para recuperarse por completo.
Por Nelson Avila
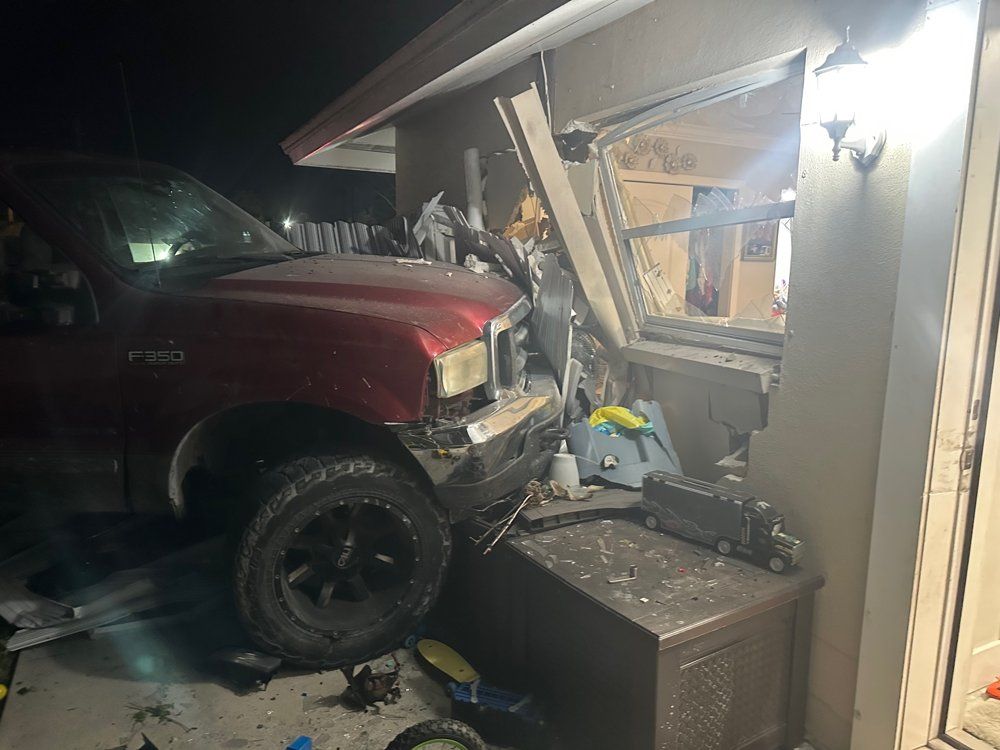
Un contratista o vehículo de entrega dañó mi propiedad. ¿Y ahora qué?
Los contratistas, camiones de entrega y vehículos de servicio causan un tipo específico y recurrente de daño a la propiedad. De quién es el seguro que debe responder.
Por Nelson Avila

Su aseguradora tiene ajustadores. Usted también debería tenerlos.™
Adjuster Advantage es una app gratuita con herramientas para conocer su cobertura, mantener sus registros listos y prepararse antes de una tormenta, con un ajustador público con licencia de Homeland al que puede llamar.
Para propietarios
Policy Scan™, Safety Vault™, Certificate Pack™, Lifeline Card™, Renewal Radar™, 90DAY XPlus™, Prep Alerts y más.
Descargue la app Adjuster Advantage →Para asociaciones comunitarias
La póliza maestra en palabras sencillas, un registro fechado del edificio, recordatorios para las fechas que usted ingrese, avisos durante tormentas y un portafolio para administradores. Asociaciones de Florida por ahora.
Descargue la app para su asociación →Unirse a Adjuster Advantage es gratis y no crea un contrato ni un acuerdo con Homeland Public Adjusters para ningún reclamo. Los servicios de ajuste público requieren un acuerdo escrito por separado.
Reciba Homeland Insights en su correo
Elija los boletines que se ajusten a usted. Es gratis y puede cancelar su suscripción en cualquier momento.
Hable con un ajustador público
¿Cómo podemos ayudarle a recuperarse o a prepararse?
¿Tiene una pérdida o una pregunta sobre un reclamo? Cuéntenos.
Descargue la app Adjuster Advantage™
Conozca su cobertura y mantenga sus registros listos, antes de la próxima pérdida.
Descargue la appVerifique a Homeland
Verifíquenos antes de contratar a cualquiera. Cada licencia de abajo lleva a su registro público en el buscador de licencias del Departamento de Servicios Financieros de Florida.
- Atiende toda Florida: Sí — cada ciudad y cada condado. Un ajustador público con licencia de Homeland va a su propiedad en pocas horas — no tiene que ir a una oficina. Llame al (305) 783-3777, 24/7.
- Homeland Public Adjusters Corporation: licencia de firma de ajuste público en Florida W818638 · licencia de firma de ajustadores públicos en Nueva Jersey 3003982360
- Yeni Martinez, Presidenta: licencia de ajustadora pública de Florida P103370 (con licencia desde 2007) · Nueva Jersey 3003714097 · ajustadora principal designada
- Alberto Enriquez: Ajustador público sénior con licencia, Florida P112658
- Yisel Dieguez: Ajustadora pública con licencia y estimadora en Xactimate, Florida W873884 · Nueva Jersey 3003714335
- Nelson Avila: licencia de ajustador público de Florida G332385 · contratista certificado de Florida CRC1331322 · tasador y umpire de seguros de propiedad
- Quejas y reputación: 5.0★ en Google · acreditada por el BBB, calificación A+
- Desde 2006: Homeland Public Adjusters, Corp. se constituyó en Florida el 11 de diciembre de 2006. Nuestra presidenta, Yeni Martinez, tiene la licencia de ajustadora pública de Florida P103370 desde 2007. Cuando Florida empezó a exigir que las firmas de ajuste tuvieran su propia licencia (una ley de 2021, el proyecto de ley 1598 del Senado; el DFS empezó a licenciar firmas de ajuste en noviembre de 2021), Homeland recibió la licencia de firma W818638 el 11 de enero de 2022. El 10 de noviembre de 2026, Homeland pasó a ser una empresa acreditada por el BBB (BBB Serving Southeast Florida & the Caribbean), con calificación A+. El nombramiento de cada ajustador con Homeland aparece en el registro del DFS de ese ajustador.
- Español e inglés. Oficina: 8004 NW 154th Street, Suite 609, Miami Lakes, FL 33016 (visitas con cita). Florida (305) 783-3777 · Nueva Jersey (732) 517-3777, 24/7.