Fuga de lavavajillas, lavadora, línea de A/C, inodoro o refrigerador: qué cubre el seguro de propietarios de vivienda

Homeland Public Adjusters · Última revisión: octubre de 2026
Respuesta corta: Un lavavajillas, una lavadora, un refrigerador, una línea de condensado del aire acondicionado o un inodoro que de repente se desborda o falla es una pérdida por agua cubierta bajo la póliza estándar de propietarios de vivienda; se pagan los daños a pisos, gabinetes, paneles de yeso y contenidos, el electrodoméstico que falló por lo general no, y una fuga que goteó durante semanas está excluida como filtración repetida. En Florida, muchas pólizas limitan estas pérdidas por agua no relacionadas con el clima a $10,000.
Los electrodomésticos que causan más reclamos
La revisión de reclamos por agua del IBHS encontró que una manguera de suministro reventada causó cerca de la mitad de todos los incidentes con lavadoras, con más de $6,000 de daño promedio, y recomendó reemplazar las mangueras cada cinco años. Las fallas de inodoros fueron de $2,000 a $10,000 por incidente, las fallas de fregaderos y lavavajillas de más de $7,000, y el 73% de las pérdidas por máquinas de hielo fueron una falla de la línea de suministro. Las viviendas de más de treinta años tuvieron el triple de problemas de plomería que las más nuevas. En Florida hay un sexto aparato en la lista que el IBHS no estudió: el aire acondicionado, cuya línea de drenaje de condensado se obstruye con algas y desborda la bandeja hacia el techo o el piso del clóset.
Súbito y accidental frente a filtración repetida
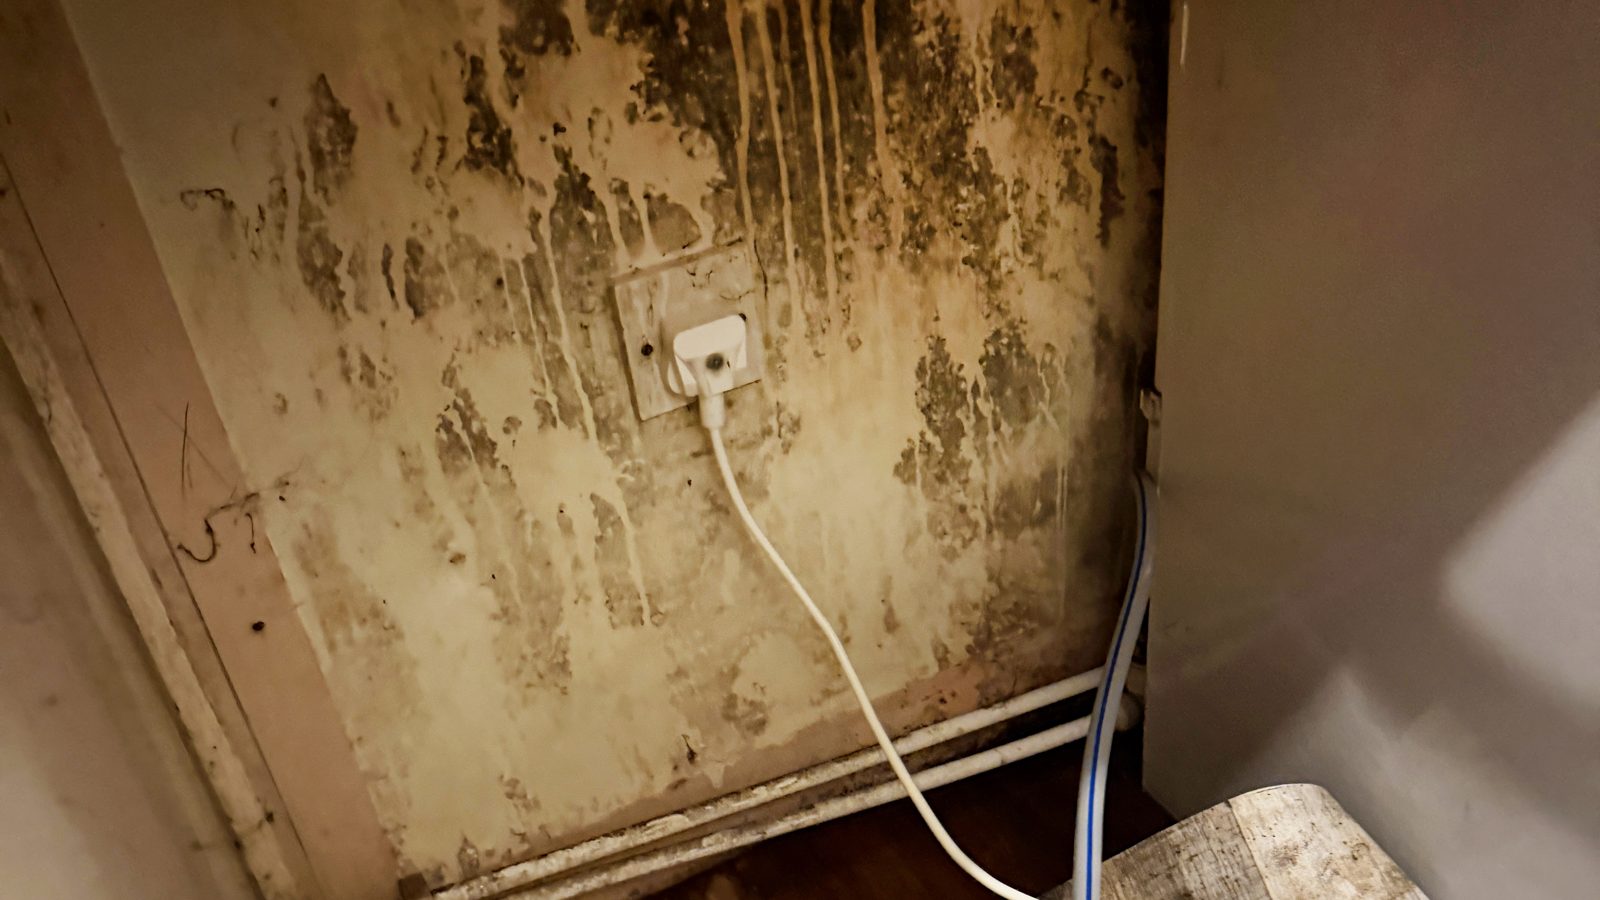
El riesgo cubierto es la descarga o el desbordamiento súbito y accidental de agua de un sistema de plomería o de un electrodoméstico. La exclusión que usan las aseguradoras es la filtración o fuga continua o repetida “durante un período de semanas, meses o años”. Cada reclamo por electrodomésticos se discute sobre esa línea, y la evidencia física lo decide: un piso de gabinete de aglomerado hinchado con una mancha negra dice semanas; un piso mojado sin manchas dice ayer.
| Electrodoméstico | Falla súbita típica (cubierta) | Falla gradual típica (en disputa) |
|---|---|---|
| Lavavajillas | El sello de la puerta o la manguera de desagüe cede a mitad del ciclo; agua por todo el piso de la cocina | Goteo lento debajo de la unidad que pudre el zócalo del gabinete y el subpiso |
| Lavadora | Rotura de manguera de suministro; decenas de galones en minutos | Válvula con fuga detrás de la máquina durante meses |
| Refrigerador / máquina de hielo | Roturas de líneas de suministro | Agujero diminuto en la línea que mancha el piso debajo de la unidad a lo largo de una temporada |
| Inodoro | Falla la línea de suministro o la válvula de llenado; desbordamiento por una obstrucción | Filtración del anillo de cera que ablanda el contrapiso |
| Línea de condensado del A/C (Florida) | El desagüe se tapa y la bandeja se desborda hacia el techo en un fin de semana | La bandeja se oxida hasta perforarse y gotea durante semanas; las aseguradoras lo llaman “filtración constante” y mantenimiento |
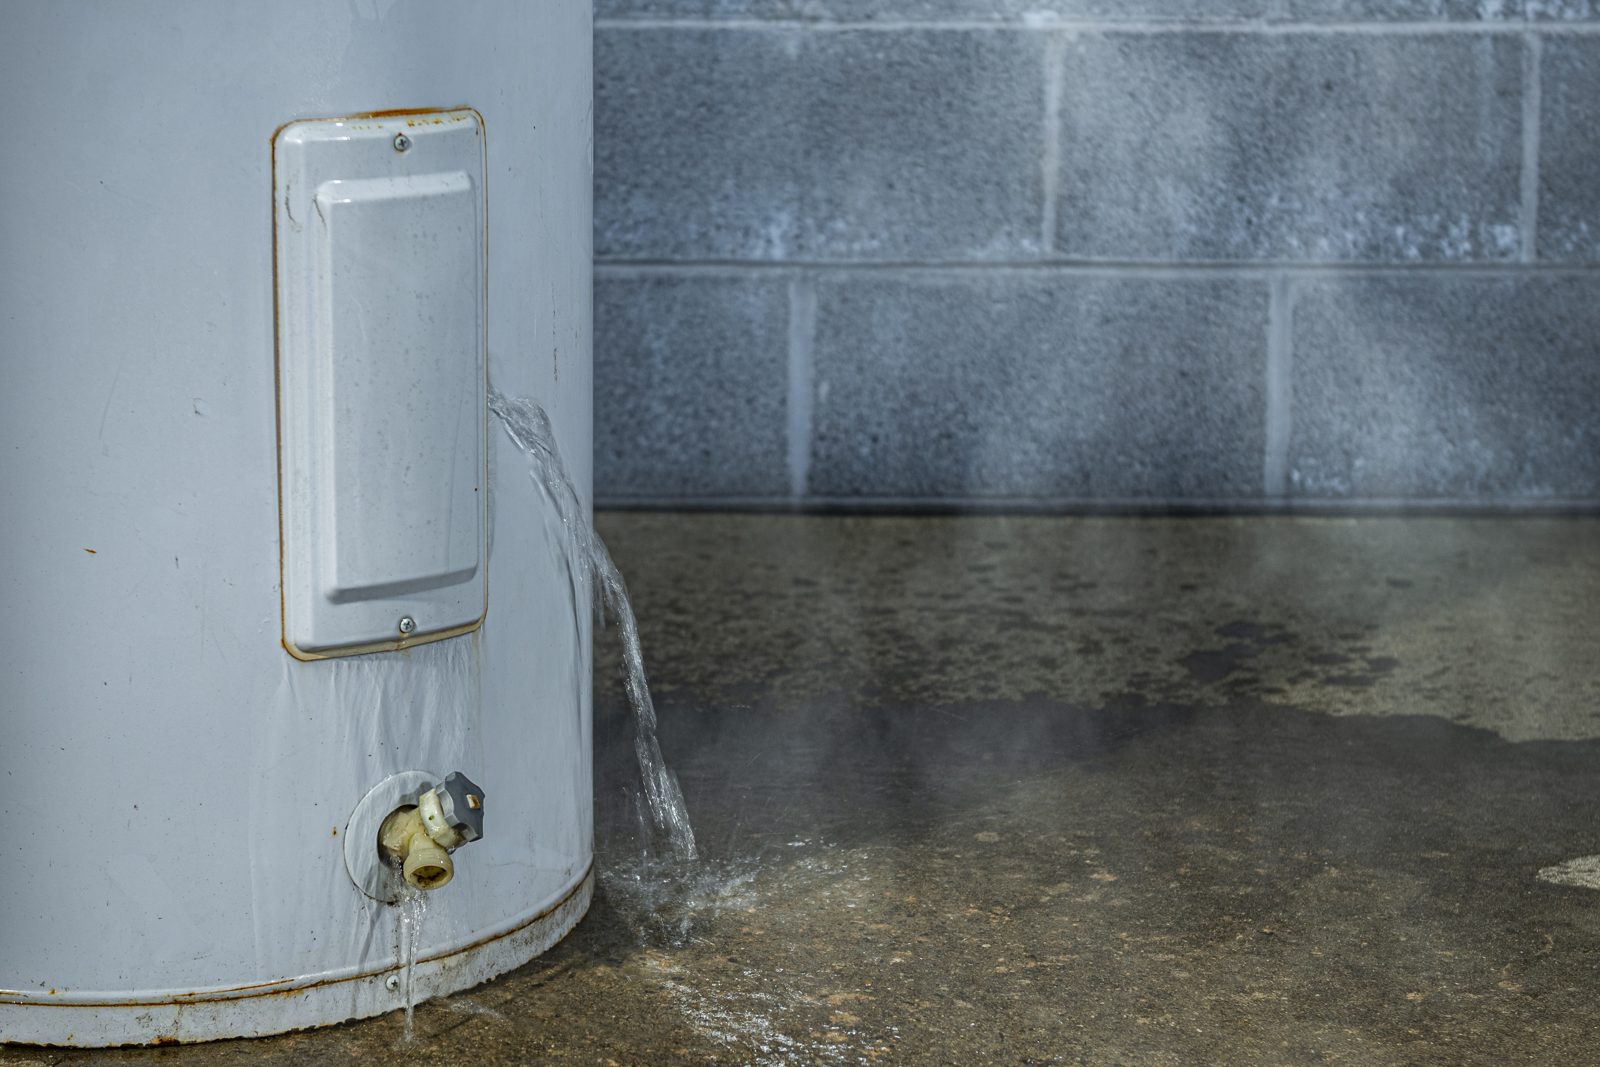
| Calentador de agua | Rotura del tanque | Vea reclamos por calentador de agua |
Qué se paga y qué no
- Cubierto: pisos y contrapiso, paneles de yeso y zócalos, gabinetes y tocadores que absorbieron agua, secado, contenidos y, a menudo, la demolición necesaria para llegar a la pieza que falló.
- Por lo general no cubierto: el electrodoméstico, la manguera, la válvula o la línea que falló; una visita de servicio para repararla; el moho más allá del sublímite; los daños que se acumularon durante semanas.
- Con tope en Florida: muchas pólizas incluyen una limitación de $10,000 para daños por agua no relacionados con el clima, aprobada para Citizens en 2017 y común en pólizas privadas desde 2018. La extracción de emergencia cuenta contra ese tope. Nuestra guía sobre la limitación de $10,000 explica la exención por reparación administrada.
- Uniformidad (matching): cuando se reemplaza una hilera de gabinetes o el piso de una habitación, la §626.9744 de Florida exige la reparación o el reemplazo razonable de las áreas contiguas para que el resultado sea uniforme. Vea la regla de uniformidad.
La póliza de quién, en un condominio o un alquiler
Una fuga del lavavajillas en una unidad de condominio daña los pisos y gabinetes del propietario de la unidad, que corresponden al HO-6 del propietario según el estatuto de Florida, y a veces el panel de yeso y la unidad de abajo, lo que plantea cuestiones de póliza maestra y de vecinos que se tratan en nuestra guía sobre daños por agua entre unidades. En un alquiler, la póliza de inquilinos cubre las pertenencias del inquilino, la póliza del arrendador cubre el edificio, y un inquilino que ignoró una fuga durante un mes le entrega al arrendador un argumento de mantenimiento. Cada póliza se reclama por separado.
Qué hacer
- Cierre la válvula de suministro del aparato, y la principal si no la encuentra.
- Fotografíe el electrodoméstico, la manguera o el sello que falló, el agua en el piso y cada superficie mojada antes de la limpieza; la ausencia de manchas es su evidencia de que fue súbito.
- Conserve la pieza que falló. Las aseguradoras inspeccionan mangueras y sellos para fechar la falla.
- Seque rápido y documente las lecturas de humedad; el sublímite para moho es pequeño.
- Llame a Homeland antes que a la aseguradora y antes de firmar una cesión con una empresa de restauración.
- Vigile la limitación de $10,000 y el sublímite de emergencia en Florida.
- Reporte dentro de la cláusula de aviso oportuno de la póliza; Florida permite 1 año para el aviso y 18 meses para un reclamo suplementario (§627.70132).
Preguntas frecuentes
¿El seguro de propietarios de vivienda cubre una fuga del lavavajillas?
¿Está cubierta la rotura de una manguera de lavadora?
La línea de drenaje de mi A/C se desbordó en el techo. La aseguradora dice que fue mantenimiento.
¿Está cubierto el desbordamiento del inodoro si lo causó una obstrucción?
¿Por qué mi pago en Florida está limitado a $10,000?
¿Necesito un ajustador público para una fuga en la cocina?
Homeland atiende a asegurados en Cape Coral, Pembroke Pines y Hoboken, con líneas locales y un ajustador público con licencia que devuelve la llamada de inmediato.
Si esta es su pérdida, llame a Homeland antes de hablar con la aseguradora: Florida (305) 783-3777, Nueva Jersey (732) 517-3777, las 24 horas. Un ajustador público licenciado revisa el reclamo gratis y le devuelve la llamada de inmediato. Sin recuperación, no hay honorarios.
Fuentes
- Datos de IBHS sobre daños por agua (copia del Departamento de Seguros de Connecticut)
- IBHS, Preventing water damage (copia de Safety Insurance)
- Merlin Law Group, la exclusión por filtración continua o repetida
- Citizens Property Insurance, límites para pérdidas por agua no relacionadas con el clima (2018)
- Fla. Stat. 626.9744
Este artículo es solo para información general y no constituye asesoría legal ni de seguros. Los estatutos, los reglamentos y la redacción de las pólizas cambian, y la forma en que se aplican depende de su propia póliza y de los hechos de su reclamo. Homeland Public Adjusters es una firma de ajuste público, no un bufete de abogados.
- Cosas sorprendentes que cubre su póliza
- Incendio en el condominio vecino: ¿quién paga?
- Piso dañado: ¿es un reclamo?
- Cobertura de graneros y establos
- Riesgo de viento y tornados en la granja
- Seguro de cultivos vs. seguro de propiedad
 Yeni Martinez
 Alberto Enriquez
 Yisel Dieguez
Homeland Public Adjusters representa a los asegurados, no a las aseguradoras. Obtenga una revisión gratuita de su reclamo.
Obtenga una Revisión Gratuita de su ReclamoSi ya tiene un reclamo abierto, consulte Qué Hacer en las Primeras 24 Horas Después de un Daño a la Propiedad, o visite nuestra página de Ajustador Público Cerca de Mí para conectarse con el ajustador de Homeland que cubre su área.