Propietarios que alquilan y dueños de propiedades de alquiler
Pérdida de ingresos de alquiler, daños causados por inquilinos o una pérdida entre arrendamientos. Una pérdida de alquiler afecta la propiedad, al inquilino y sus ingresos a la vez.
Inicio » Clientes » Arrendadores y Propietarios de Alquiler
Homeland Public Adjusters representa a arrendadores y propietarios de propiedades de alquiler en Florida y Nueva Jersey, ya sea que tenga un solo alquiler, unas cuantas unidades o un edificio multifamiliar. Los alquileres a corto plazo y vacacionales tienen su propia página. Documentamos los daños a la propiedad y los ingresos por alquiler perdidos, revisamos su póliza de arrendador y presentamos el reclamo a su compañía de seguros en su nombre.
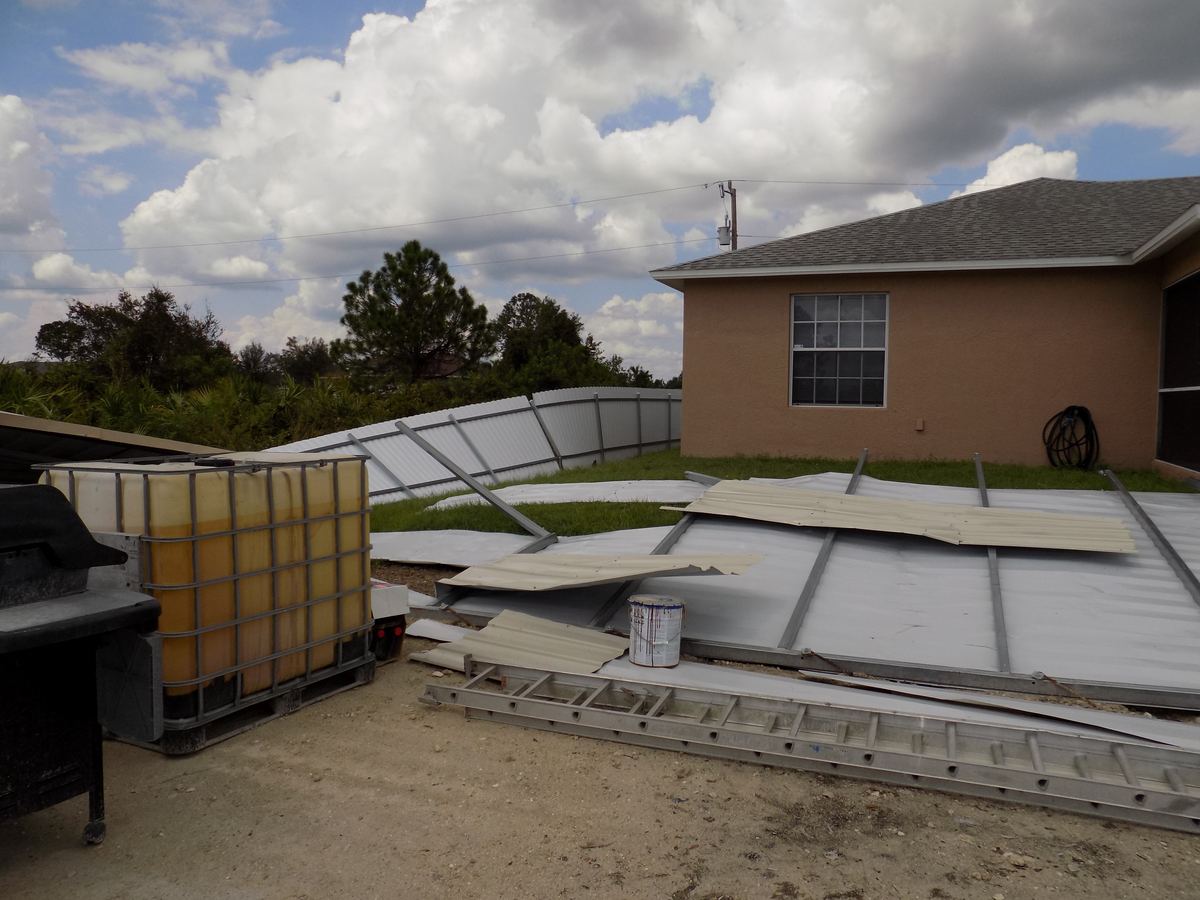
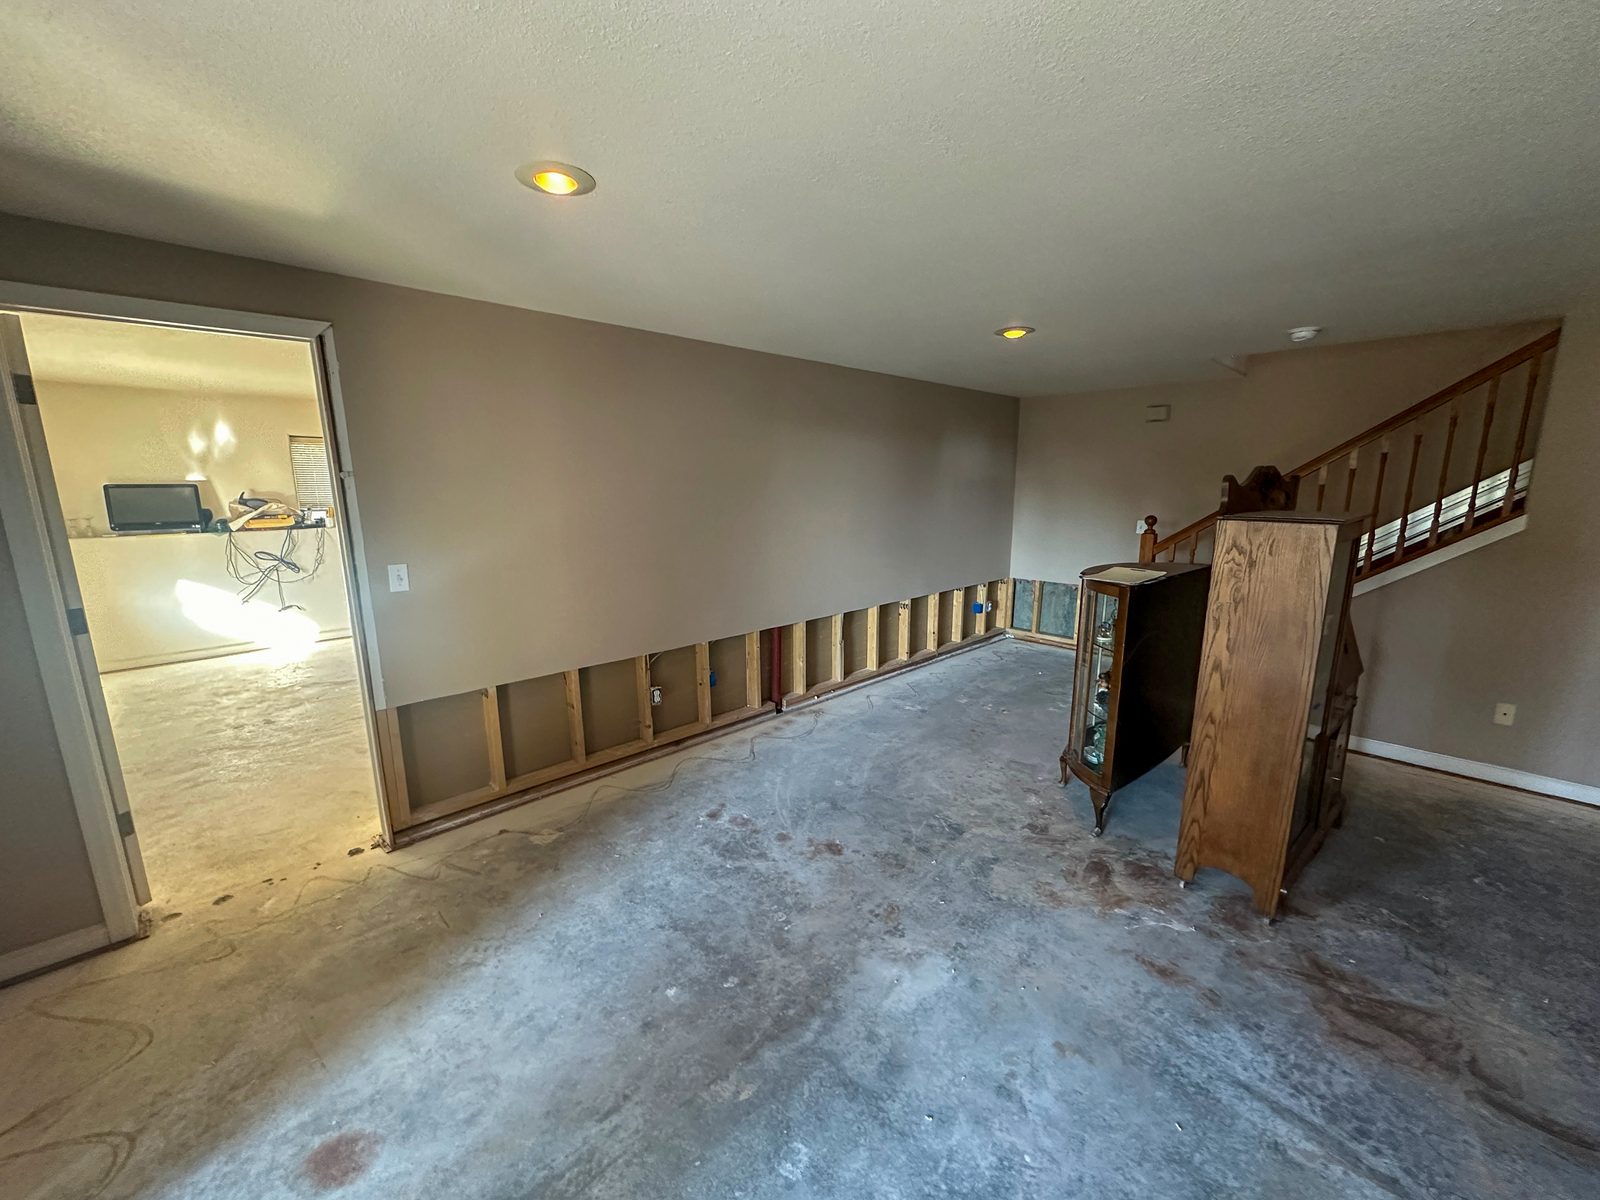
Los propietarios que alquilan en Florida enfrentan daños por huracanes y viento, daños por agua entre inquilinos, incendios y vandalismo, a menudo mientras además deben atender a un inquilino que todavía necesita dónde vivir. Homeland representa a propietarios e inversionistas de propiedades de alquiler en Miami-Dade, Broward, Palm Beach y el resto del estado.
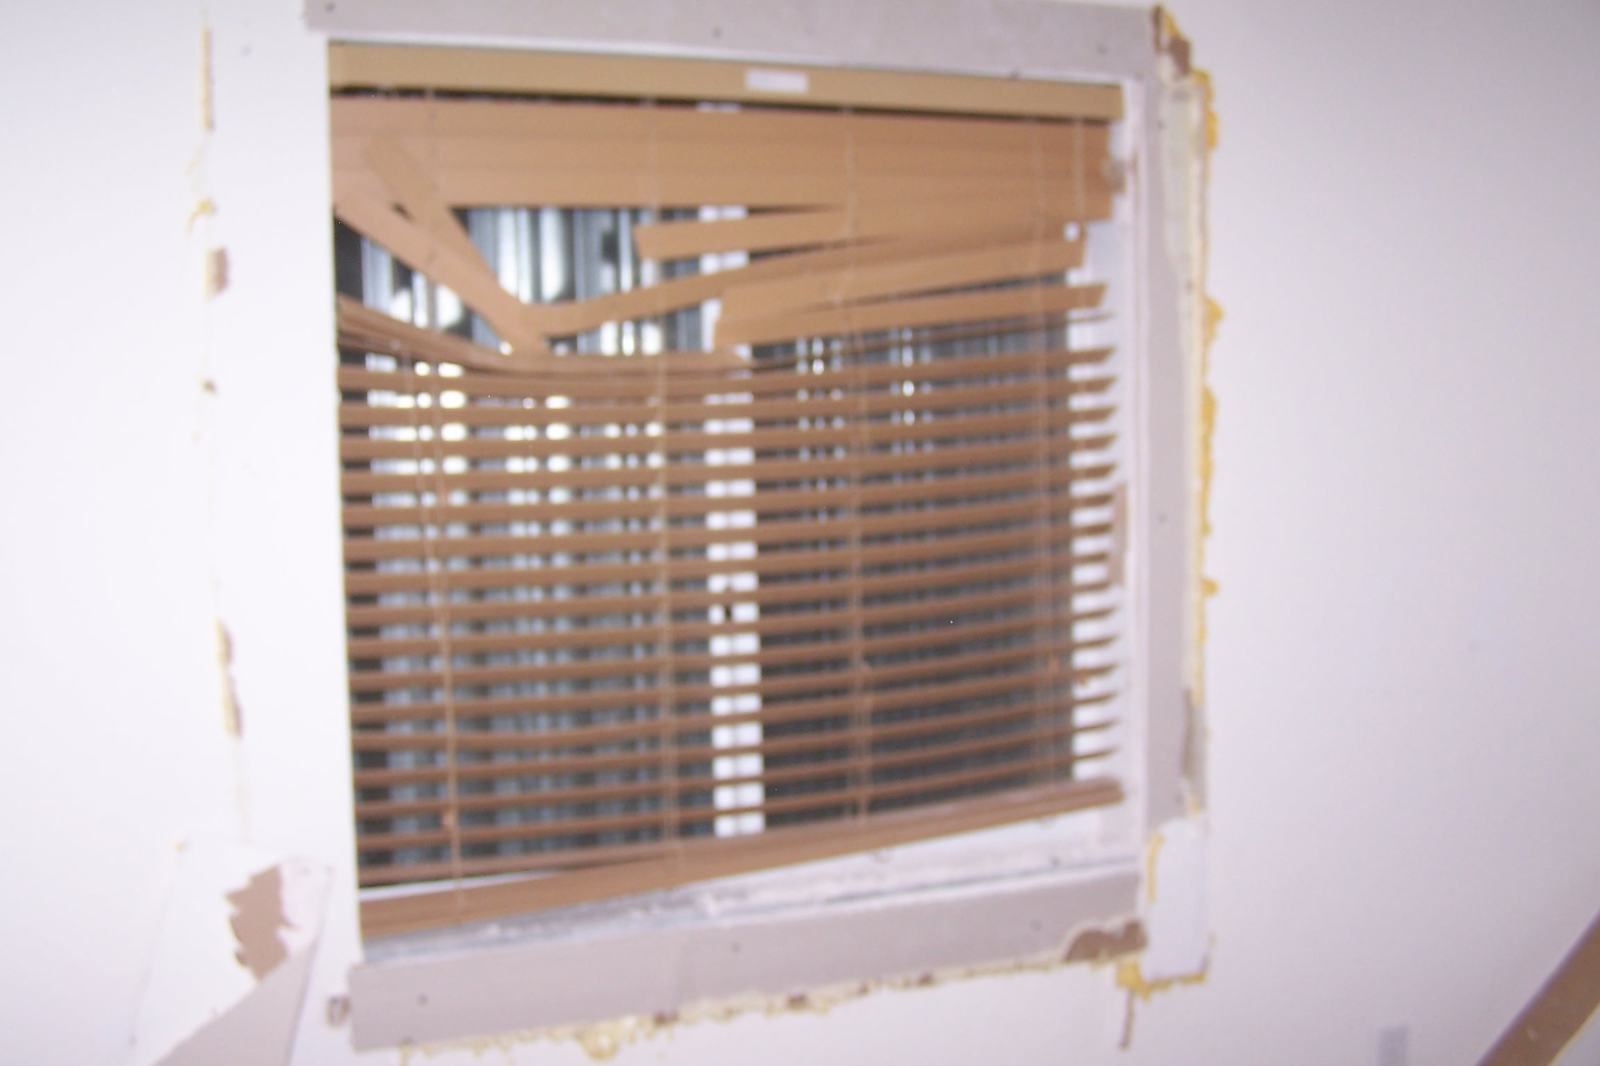
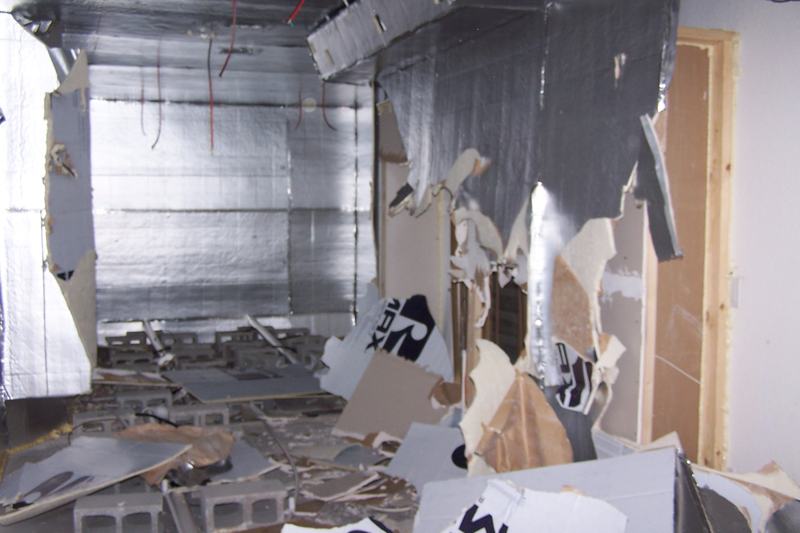
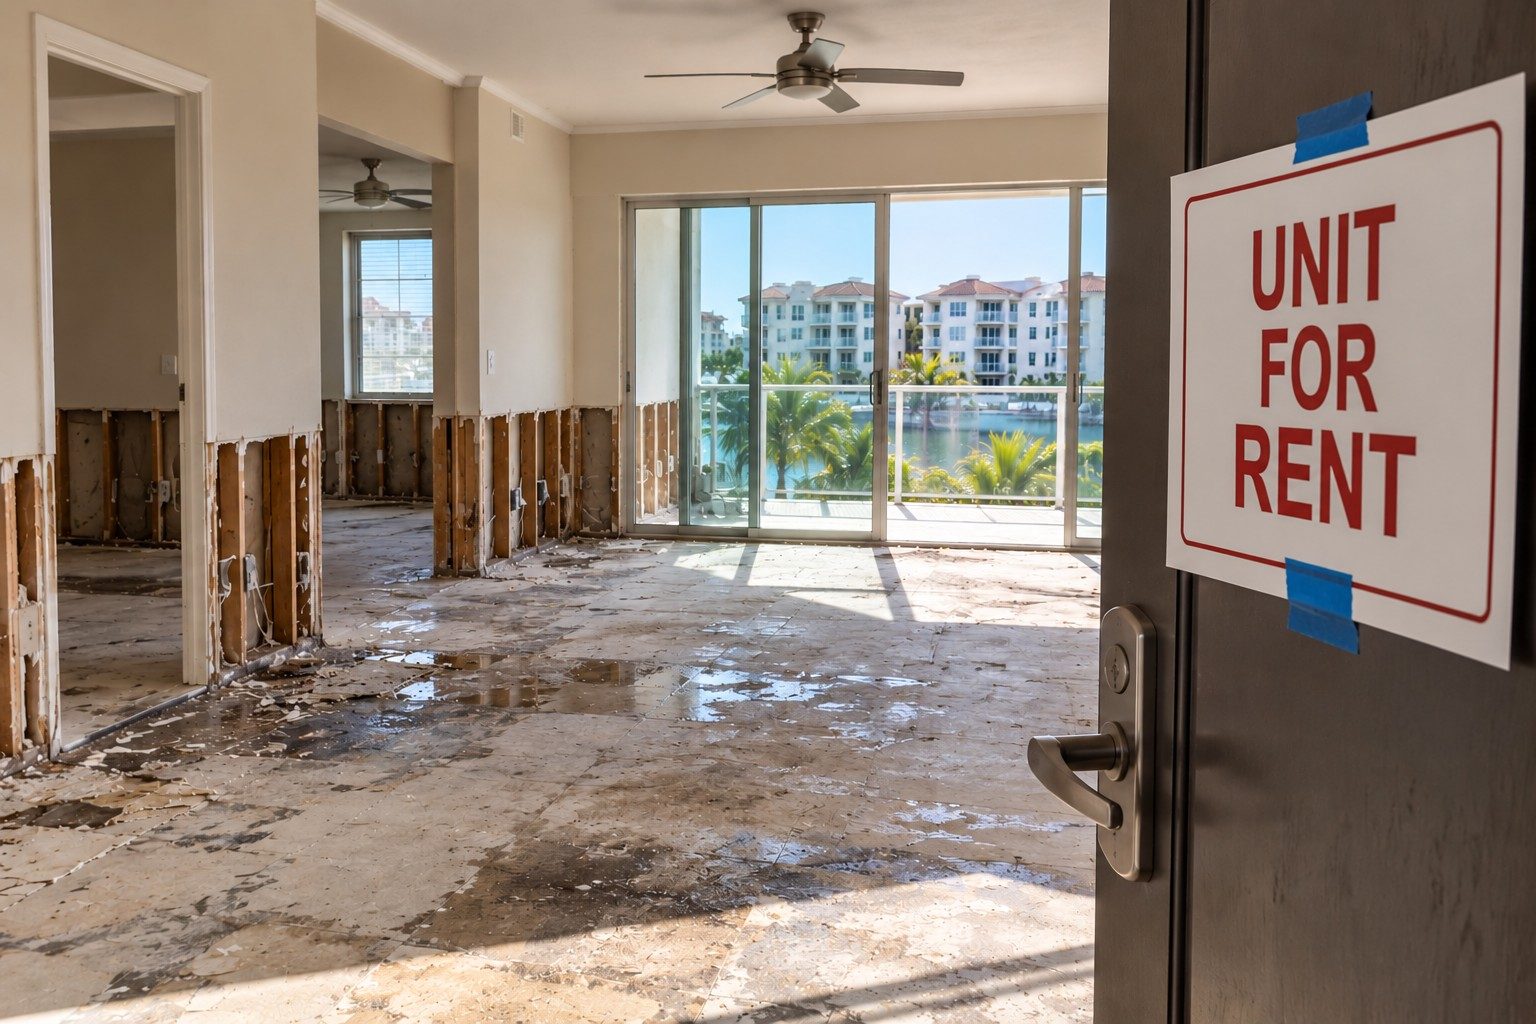
Un alquiler en Miami después de que los inquilinos operaran un cultivo no autorizado. Que la póliza lo trate como vandalismo o lo excluya depende del texto de la póliza y de la documentación.
Reclamos de Propietarios en Nueva Jersey
Los arrendadores de Nueva Jersey enfrentan nor'easters, daños por agua, incendios y pérdidas por rotación de inquilinos en alquileres unifamiliares, edificios multifamiliares y alquileres de la costa. Homeland representa a los arrendadores de Nueva Jersey ante estas pérdidas.
Qué hace diferente a un reclamo de propietario arrendador
La póliza de un arrendador (a menudo llamada póliza de vivienda o DP-3) está diseñada en torno a la propiedad como un negocio de alquiler, no como una vivienda ocupada por su dueño. Eso cambia lo que importa en un reclamo:
Pérdida de ingresos por alquiler: Cobertura por la renta perdida mientras la unidad es inhabitable tras una pérdida cubierta, sujeta a los límites y plazos de la póliza
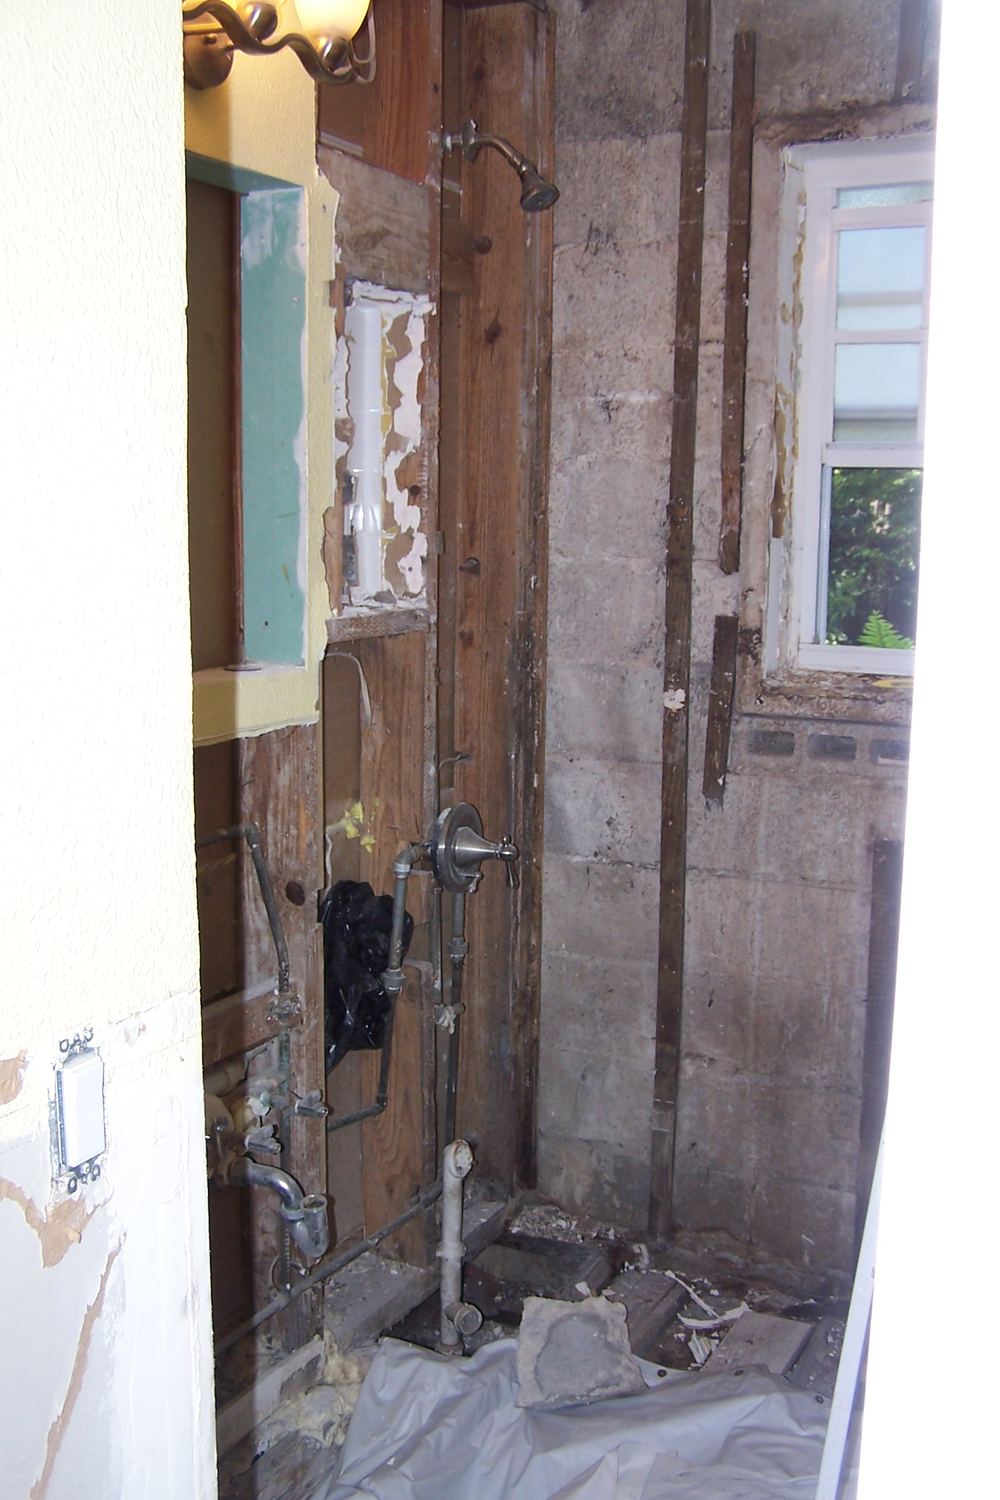
Daños causados por inquilinos: Muchos arrendadores no se dan cuenta de que los daños causados por un inquilino, y no solo por una tormenta o un incendio, pueden ser una pérdida cubierta en las circunstancias adecuadas
Daños entre arrendamientos: Documentar el estado de la unidad al momento de la entrega protege tanto el reclamo como la contabilidad del depósito de seguridad
Pérdidas en unidades múltiples y multifamiliares: Organización de la documentación de varias unidades dentro de la misma propiedad
Exposición por vacancia o alquiler a corto plazo: Algunas pólizas tratan de forma distinta la vacancia prolongada o el uso para alquiler a corto plazo
Exposición a responsabilidad civil: Las pólizas para arrendadores suelen incluir cobertura de responsabilidad civil independiente de la cobertura de la propiedad
Qué hacer después de daños a una propiedad de alquiler
1
Haga de la seguridad la prioridad: Antes que nada, confirme que los inquilinos estén a salvo y que la propiedad esté asegurada.
2
Proteja la propiedad: Cubra los techos con lonas, detenga las filtraciones activas y tome medidas razonables para evitar daños adicionales, conservando los recibos.
3
Documente el daño y la unidad: Fotografíe y filme cada unidad afectada por separado, antes de que comience la limpieza o las reparaciones.
4
Deje que Homeland notifique a la aseguradora: Llámenos antes de hablar con la compañía de seguros. Contrátenos, y presentaremos el aviso de pérdida bajo su póliza de arrendador o de vivienda, y manejaremos toda la comunicación con la aseguradora a partir de ahí.
5
Comuníquese con los inquilinos: Mantenga un registro por escrito de lo que les informó y cuándo, especialmente si la unidad queda inhabitable.
6
Registre la renta perdida: Documente la renta que no está cobrando y por cuánto tiempo, en caso de que su póliza cubra la pérdida de ingresos por alquiler.
7
Reúna sus documentos: La póliza, los contratos de arrendamiento, informes de inspecciones anteriores e informes de condición al momento de la entrega.
8
Hable con un ajustador público: Comuníquese con Homeland Public Adjusters antes de aceptar un acuerdo o firmar un relevo, para que podamos revisar el reclamo y la póliza.
Por qué elegir a Homeland para un reclamo de propietario arrendador
Representación exclusiva del asegurado: Homeland trabaja para los propietarios de propiedades, no para las aseguradoras.
Documentación de varias unidades: Documentamos los daños en cada unidad afectada como parte de un reclamo organizado.
Documentación de renta perdida: Lo ayudamos a documentar los reclamos por pérdida de ingresos por alquiler junto con los daños a la propiedad.
Revisión de la póliza: Revisamos las pólizas de arrendadores y de vivienda para identificar la cobertura, los límites y las condiciones aplicables.
Comunicación con la aseguradora: Nos comunicamos por usted con la aseguradora y sus ajustadores.
Reclamos denegados y pagados de menos: Revisamos los reclamos que fueron denegados o pagados por menos de lo esperado.
Florida y Nueva Jersey: Representamos a arrendadores en ambos estados.
Sin recuperación, no hay honorarios.
Reclamos de propiedades en alquiler en cifras
Propiedades de alquiler en cifras
32% / 36%Proporción de viviendas ocupadas por inquilinos en Florida y Nueva Jersey (Censo, 2020–24)
$9,043Reclamo promedio por “todos los demás daños a la propiedad”, la categoría que incluye vandalismo y daños causados por inquilinos (III, 2019–23)
$29,880Reclamo promedio de responsabilidad civil en una póliza tipo propietarios de vivienda, 2019–2023 (III)
45%Proporción de hogares inquilinos sin seguro de inquilinos, por lo que la mayoría del contenido de los inquilinos no está asegurado (NAA vía Harvard JCHS)
Las coberturas que deciden un reclamo de arrendador
Una propiedad de alquiler se asegura con un formulario de vivienda contra incendio (DP-3) o comercial, no con una póliza de vivienda. Las diferencias aparecen al momento del reclamo:
Disposición
Qué hace
Dónde fallan los reclamos
Vivienda y otras estructuras
Costo de reemplazo en DP-3 si está asegurado a su valor; DP-1 y muchos formularios para arrendadores pagan valor real en efectivo
El formulario vendido como “seguro para arrendadores” resulta ser a ACV; la depreciación de un techo de 20 años es todo el reclamo
Valor justo de alquiler / pérdida de rentas
Paga el alquiler que usted pierde mientras la unidad está inhabitable después de una pérdida cubierta, durante el período de restauración
Se corta según el estimado de tiempo de reparación de la aseguradora, no el real; los contratos de arrendamiento y los registros de rentas prueban el monto
Contenidos del arrendador
Solo los electrodomésticos, el mobiliario y el equipo de su propiedad dentro de la unidad; las pertenencias del inquilino nunca están cubiertas
Los propietarios esperan que la unidad quede “totalmente restituida”, incluida la propiedad del inquilino
Vandalismo y desocupación
Los daños maliciosos causados por inquilinos están cubiertos como vandalismo en la mayoría de los formularios; se excluyen una vez que la unidad ha estado desocupada más de 60 días consecutivos
Los cambios de inquilino y los desalojos crean períodos de desocupación; documente las visitas y los trabajos para probar que la unidad no estaba desocupada
Responsabilidad civil
Cubre reclamos por lesiones o daños de inquilinos e invitados
No es cobertura de propiedad; el contenido no asegurado de un inquilino es pérdida de él, no un reclamo bajo su póliza
Ordenanza o ley y mejoras por código
Paga el costo de adecuar una reparación al código, incluida la parte no dañada que debe adecuarse junto con ella
Las reconstrucciones de edificios multifamiliares activan mejoras de separación contra incendios, eléctricas y de salidas de emergencia que el estimado base ignora
Florida. La ley de Florida exige notificar un reclamo de propiedad inicial o reabierto dentro del año siguiente a la fecha de la pérdida, y notificar un reclamo suplementario dentro de los 18 meses. Para huracanes y eventos climáticos similares, la fecha de la pérdida es la fecha de impacto del huracán o la fecha en que se verifica el evento. Su póliza puede incluir sus propios requisitos, así que no espere.
Nueva Jersey. Las regulaciones de Nueva Jersey exigen que las aseguradoras inicien una investigación dentro de 10 días hábiles después del aviso de un reclamo y establecen un plazo de 30 días calendario, contado a partir de la recepción de una prueba de pérdida debidamente completada, para los reclamos de primera parte, con explicaciones por escrito y actualizaciones cada 45 días si se necesita más tiempo.
En las Noticias: Un Reclamo Real de Propietarios e Inmuebles de Alquiler
En las Noticias. Según CBS News Miami, el propietario Barclay Garnett perdió la mitad de su dúplex en Fort Lauderdale por un incendio en enero de 2012, presuntamente provocado por un inquilino al que estaba en proceso de desalojar — dejándolo, en palabras del medio, con "un gran desastre" que resolver. Los propietarios de propiedades de alquiler enfrentan riesgos que van más allá del desgaste normal: una disputa con un inquilino, un incendio, una tormenta o una tubería rota pueden dejar una unidad fuera de servicio durante meses, cortando el ingreso por alquiler justo cuando se acumulan los costos de reparación. Por eso una póliza de propietario debe cubrir tanto la estructura como la renta perdida, y por eso documentar el alcance completo del daño — no solo lo visible — es tan importante al presentar un reclamo. Si usted es dueño de una propiedad de alquiler en Florida o Nueva Jersey y su aseguradora no está cubriendo el costo total de las reparaciones o su ingreso de alquiler perdido, Homeland Public Adjusters puede ayudarlo a construir y presentar un reclamo completo.
¿Mi póliza de propietario cubre la renta perdida mientras una unidad no es habitable?
Muchas pólizas de propietarios y de vivienda incluyen cobertura por pérdida de ingresos de alquiler ante una pérdida cubierta, sujeta a los límites y al período de tiempo de la póliza. Homeland revisa su póliza específica para confirmar qué aplica y ayuda a documentar el ingreso perdido.
¿Está cubierto el daño causado por un inquilino?
Depende de la póliza y de las circunstancias. Algunos daños causados por inquilinos pueden constituir una pérdida cubierta, independientemente de los recursos relacionados con el depósito de seguridad o el contrato de arrendamiento. Homeland revisa la póliza y los hechos para determinar qué puede aplicar.
Tengo varias unidades dañadas en la misma propiedad. ¿Es un solo reclamo o varios?
Por lo general es un solo reclamo que cubre la propiedad, pero cada unidad debe documentarse por separado para respaldar el alcance completo de los daños. Homeland organiza esto como parte de un único reclamo coordinado.
¿Los alquileres a corto plazo se tratan de manera diferente?
Sí. Una casa alquilada por noche es un uso comercial para la mayoría de las aseguradoras, y una póliza estándar de arrendador o de propietarios de vivienda puede excluir la pérdida a menos que incluya un endoso de alquiler a corto plazo. Qué póliza responde, qué pagan realmente las garantías para anfitriones de Airbnb y VRBO, y cómo se prueba el vandalismo de huéspedes se tratan en nuestra página Alquileres a corto plazo y vacacionales.
Me negaron el reclamo o el pago parece demasiado bajo. ¿Qué hago ahora?
Contacte a Homeland antes de aceptar un acuerdo o firmar una liberación. Revisamos reclamos de propietarios denegados y subpagados en comparación con la póliza y el daño documentado.
¿Manejan reclamos tanto para alquileres individuales como para portafolios más grandes?
Sí. Homeland representa a propietarios arrendadores con una sola propiedad de alquiler, así como a dueños y administradores de carteras multifamiliares y de múltiples propiedades.
Reclamos de Propietarios de Alquiler que Manejamos en Florida y Nueva Jersey
Homeland maneja reclamos de propietarios e inversionistas de propiedades de alquiler en toda Florida y Nueva Jersey. Sin importar dónde esté su propiedad de alquiler en cualquiera de los dos estados, llámenos las 24 horas, los 7 días.
¿Junta directiva o administrador? AA Associations →
Otros reclamos por daños a la propiedad que manejamos
Las pérdidas en propiedades de alquiler generalmente comienzan con un tipo específico de daño a la propiedad. Homeland Public Adjusters asiste a los arrendadores con cada una de estas pérdidas cubiertas.
Permítanos Ayudarlo con su Reclamo de Propiedad de Alquiler
Manejar al mismo tiempo el daño a la propiedad, la pérdida de renta y los inquilinos es demasiado para hacerlo solo. Contacte a Homeland para una revisión gratuita. Nuestro equipo puede documentar el daño, organizar la evidencia de respaldo y representarlo durante todo el proceso de reclamo.

 Por Nelson Avila