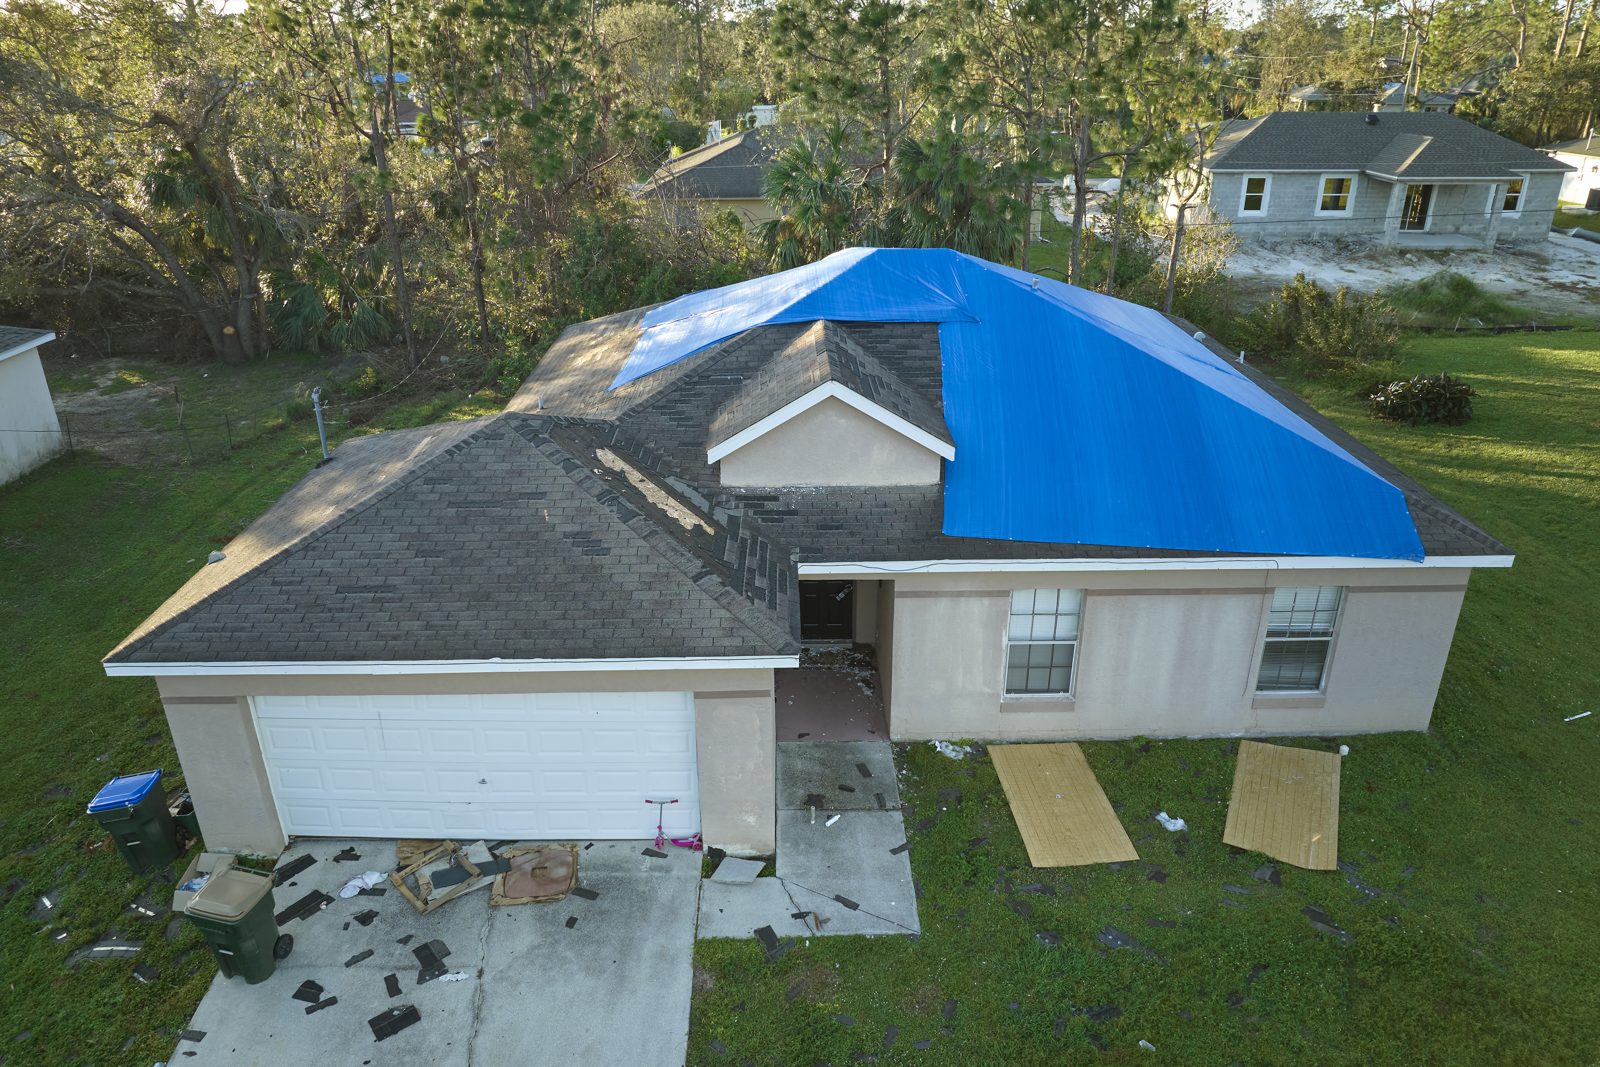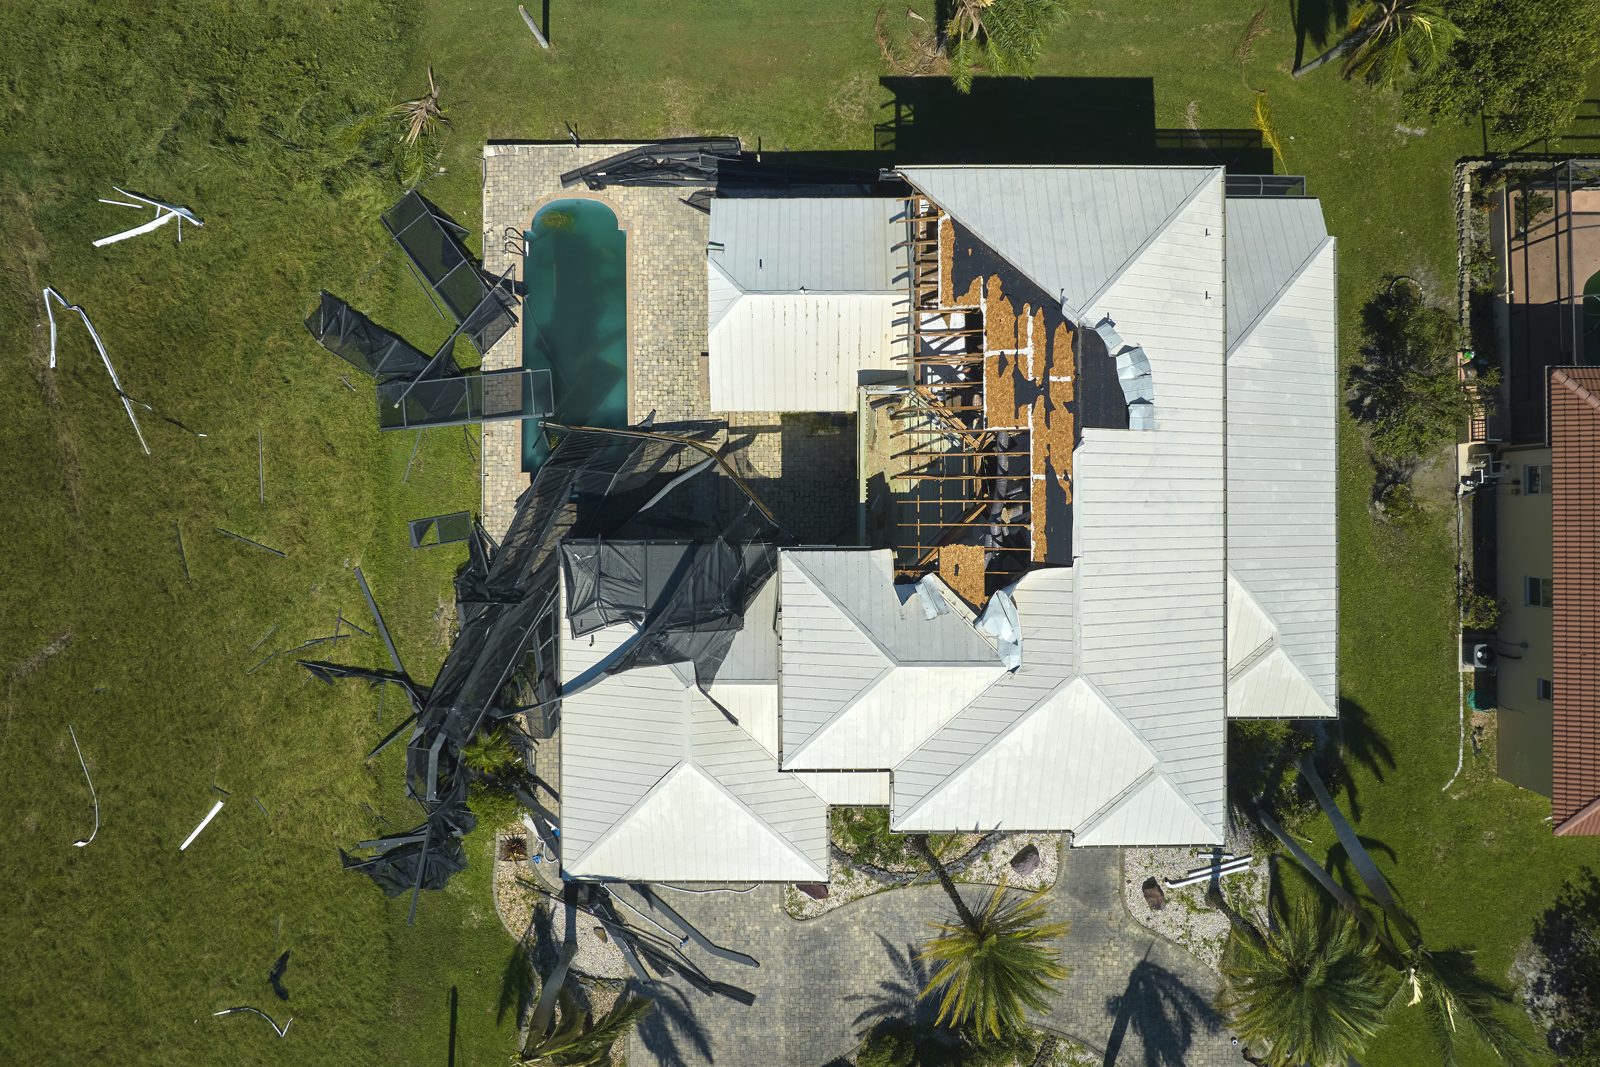
Respuesta corta: la ayuda con un reclamo de seguro de techo empieza por demostrar qué dañó el techo y cuándo. La mayoría de las pólizas cubren daños súbitos por viento, granizo o la caída de un árbol y excluyen el desgaste, así que el reclamo depende de la evidencia, no de la edad del techo. Un ajustador público licenciado inspecciona el techo, documenta el daño por tormenta por separado del envejecimiento y trata con la aseguradora.
Última revisión: octubre de 2026
Goteras en el techo: cuándo está cubierto el daño por agua en el interior
Un reclamo por goteras en el techo normalmente depende de una pregunta: qué dejó entrar el agua. El daño por agua en el interior está cubierto cuando el viento primero crea una abertura en el techo o en una pared. Las aseguradoras lo llaman “filtración” o una gotera por falta de mantenimiento cuando no se documenta ninguna abertura, así que la inspección tiene que encontrar y fotografiar la abertura. Una gotera lenta por edad o deterioro normalmente se trata como desgaste.
Si está entrando agua ahora: cubrir con una lona un hueco en el techo es un paso razonable para evitar más daños, y esos pasos se esperan y normalmente son reembolsables. Primero fotografíe la condición de “antes” y guarde los recibos. Luego suba sus fotos a Iniciar mi reclamo o llámenos 24/7.
Daños al techo por huracán, viento y granizo
En Florida, los reclamos de techo por huracán y tormenta de viento plantean las mismas preguntas una y otra vez: cómo se aplica el deducible por huracán, si el techo se paga según un esquema de pago del techo o a valor real en efectivo, si la aseguradora puede aprobar una reparación parcial en lugar de un reemplazo y si la reparación tiene que igualar el resto del techo. El granizo está cubierto bajo tormenta de viento o granizo; la disputa es sobre los endosos de daño cosmético, la igualación de materiales y los deducibles de techo. Vea nuestra página de huracán y daños por viento y nuestra guía sobre reclamos por daños de granizo.
En Nueva Jersey, los reclamos de techo con más frecuencia siguen a represas de hielo, carga de nieve y nor’easters. Vea tormenta invernal y daños al techo. Un árbol caído sobre el techo es un tipo de reclamo propio; vea rayos, árboles y otros daños súbitos.
Denegaciones por desgaste y daño cosmético
“Desgaste” es uno de los motivos más comunes por los que se deniegan los reclamos de techo, porque la mayoría de las pólizas de propiedad excluyen los daños causados por la edad y el deterioro. Pero un techo puede ser viejo y aun así tener daños reales por tormenta. Una denegación por daño cosmético es diferente: algunas pólizas excluyen los daños que afectan solo la apariencia del techo, como abolladuras en un techo de metal, y no su capacidad de impedir la entrada del agua.
| El daño por tormenta a menudo se ve así | El envejecimiento por lo general se ve así |
|---|---|
| Tejas dobladas, rotas o faltantes, a menudo en el lado que da al viento | Pérdida pareja de gránulos y tejas curvadas en todo el techo |
| Tejas rotas o desplazadas recientemente, con bordes de fractura limpios | Grietas desgastadas y descoloridas, con suciedad o vegetación dentro |
| Golpes o marcas de impacto de granizo en un patrón aleatorio | Ampollas o grietas que siguen la edad de la teja |
| Filtraciones que comienzan justo después de un evento climático con fecha | Manchas lentas y podredumbre que se acumularon con el tiempo |
Qué puede hacer después de una denegación por desgaste:
La guía completa: reclamo de techo denegado por desgaste o daño cosmético. También puede subir la carta de denegación a Revisar mi reclamo para una primera lectura en aproximadamente un minuto.
Cómo maneja Homeland un reclamo de techo
Antes de la próxima tormenta, Escanear mi póliza le muestra su deducible de techo en dólares y si su techo se paga a valor real en efectivo o según un esquema de pago.
Plazos que debe conocer
Nueva Jersey. Los reglamentos de Nueva Jersey exigen que las aseguradoras inicien una investigación dentro de 10 días laborables después del aviso de un reclamo, y establecen un período de 30 días calendario, contado desde la recepción de una prueba de pérdida debidamente completada, para los reclamos de primera parte. Si se necesita más tiempo, la aseguradora debe explicar el motivo por escrito, con actualizaciones cada 45 días, a menos que una justificación clara u otra ley disponga lo contrario.
Preguntas frecuentes sobre reclamos de seguro de techo
¿El seguro de propietario de vivienda cubre una gotera en el techo?
¿El seguro cubre un techo viejo?
¿Mi aseguradora pagará un reemplazo total del techo o solo una reparación?
¿Cuánto tiempo tengo para presentar un reclamo de techo en Florida?
¿Puede Homeland ayudar después de que me denegaron el reclamo del techo?
Hable con un ajustador público
Cuéntenos sobre su pérdida. Le devolveremos la llamada.
Reclamos que manejamos
Huracán y daños por viento→Daños por inundación→Daños por incendio→Daños por agua→Tormenta Invernal y Daños al Techo→Daños por robo y vandalismo→Daños por impacto de vehículo→Negocios y comercial→Otros reclamos→Denegados y pagados de menos→
Únase a Adjuster Advantage™
Únase gratisReclamos de techo que manejamos
Desde un techo que gotea después de una tormenta de verano hasta un techo dañado por un huracán o una represa de hielo en invierno, estos son los reclamos relacionados con techos que nos traen los propietarios.