Reclamos de seguro por colapso de techo y colapso estructural: qué paga la cobertura por “colapso”

Homeland Public Adjusters · Última revisión: octubre de 2026
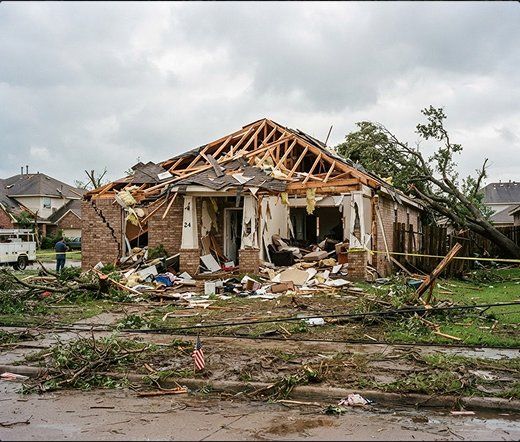
Respuesta corta: La póliza estándar de propietarios de vivienda trata el colapso como una cobertura adicional con su propia definición: una caída o hundimiento abrupto de un edificio o parte de él, de modo que no pueda ocuparse para su propósito previsto, causado por un evento enumerado como deterioro oculto, daño oculto por insectos o alimañas, el peso del contenido, de personas, equipos o animales, el peso de la lluvia o la nieve, o materiales o métodos defectuosos. Un edificio que sigue en pie no es un colapso según el formulario, aunque esté agrietado, abultado, hundido, doblado, inclinado o asentándose. El colapso por carga de nieve es también un riesgo nombrado en la mayoría de los formularios.
Qué dice la cobertura de colapso
El formulario especial de ISO (HO 00 03) define colapso como “una caída o hundimiento abrupto de un edificio o de cualquier parte de un edificio”, y enumera las causas por las que pagará: los riesgos asegurados sobre los contenidos (que incluyen el peso del hielo, la nieve y el aguanieve), el deterioro oculto a la vista, los daños por insectos o alimañas ocultos a la vista, el peso de contenidos, equipos, animales o personas, el peso de la lluvia que se acumula sobre un techo, y el uso de materiales o métodos defectuosos en la construcción si el colapso ocurre durante la construcción o la renovación. Luego dice que un edificio que está en pie no se encuentra en estado de colapso “aunque muestre evidencia de agrietamiento, abultamiento, hundimiento, flexión, inclinación, asentamiento, contracción o expansión”. Las ediciones anteriores usaban la palabra “súbito” y los tribunales no coincidían en su significado; el término “abrupto” de la edición de 2010 buscaba cerrar la discusión.
| Qué ocurrió | ¿Cobertura por colapso? | Nota |
|---|---|---|
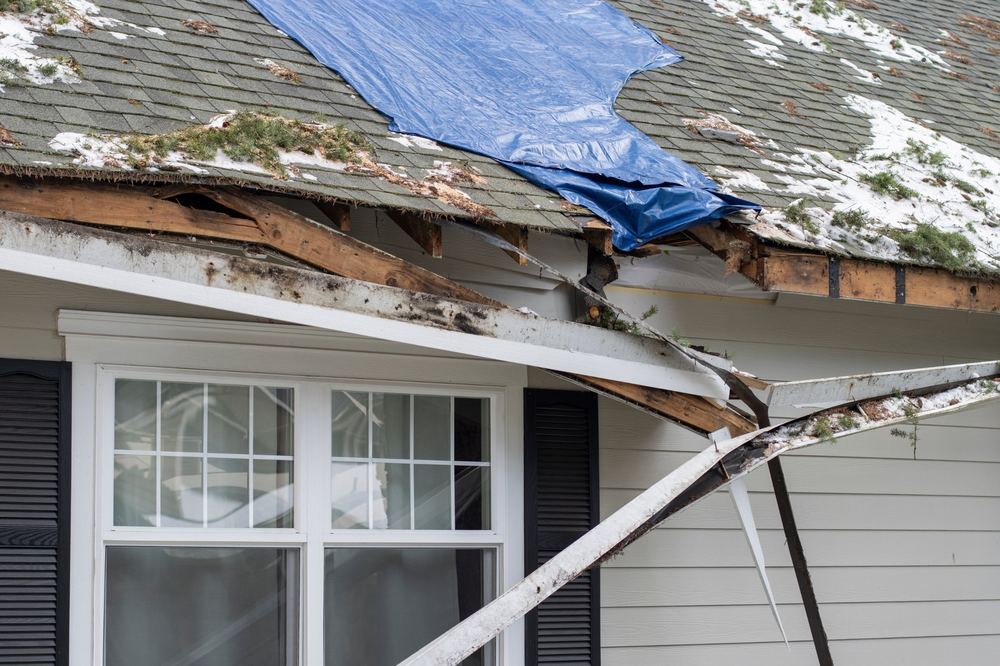
| Sección del techo se derrumba bajo la carga de nieve (Nueva Jersey) | Sí | También el peligro de peso de hielo y nieve; vea reclamos por tormentas invernales |
| Las vigas del piso fallan abruptamente por daños de termitas que nadie pudo ver | Sí | El daño oculto por insectos está listado; una infestación visible y conocida no lo está |
| El techo se desploma después de que una gotera pudrió las cerchas dentro del ático | Sí, si la descomposición estaba oculta | La aseguradora argumentará que la fuga era conocida |
| Una terraza o un balcón cede bajo una multitud | Sí | El peso de personas está listado |
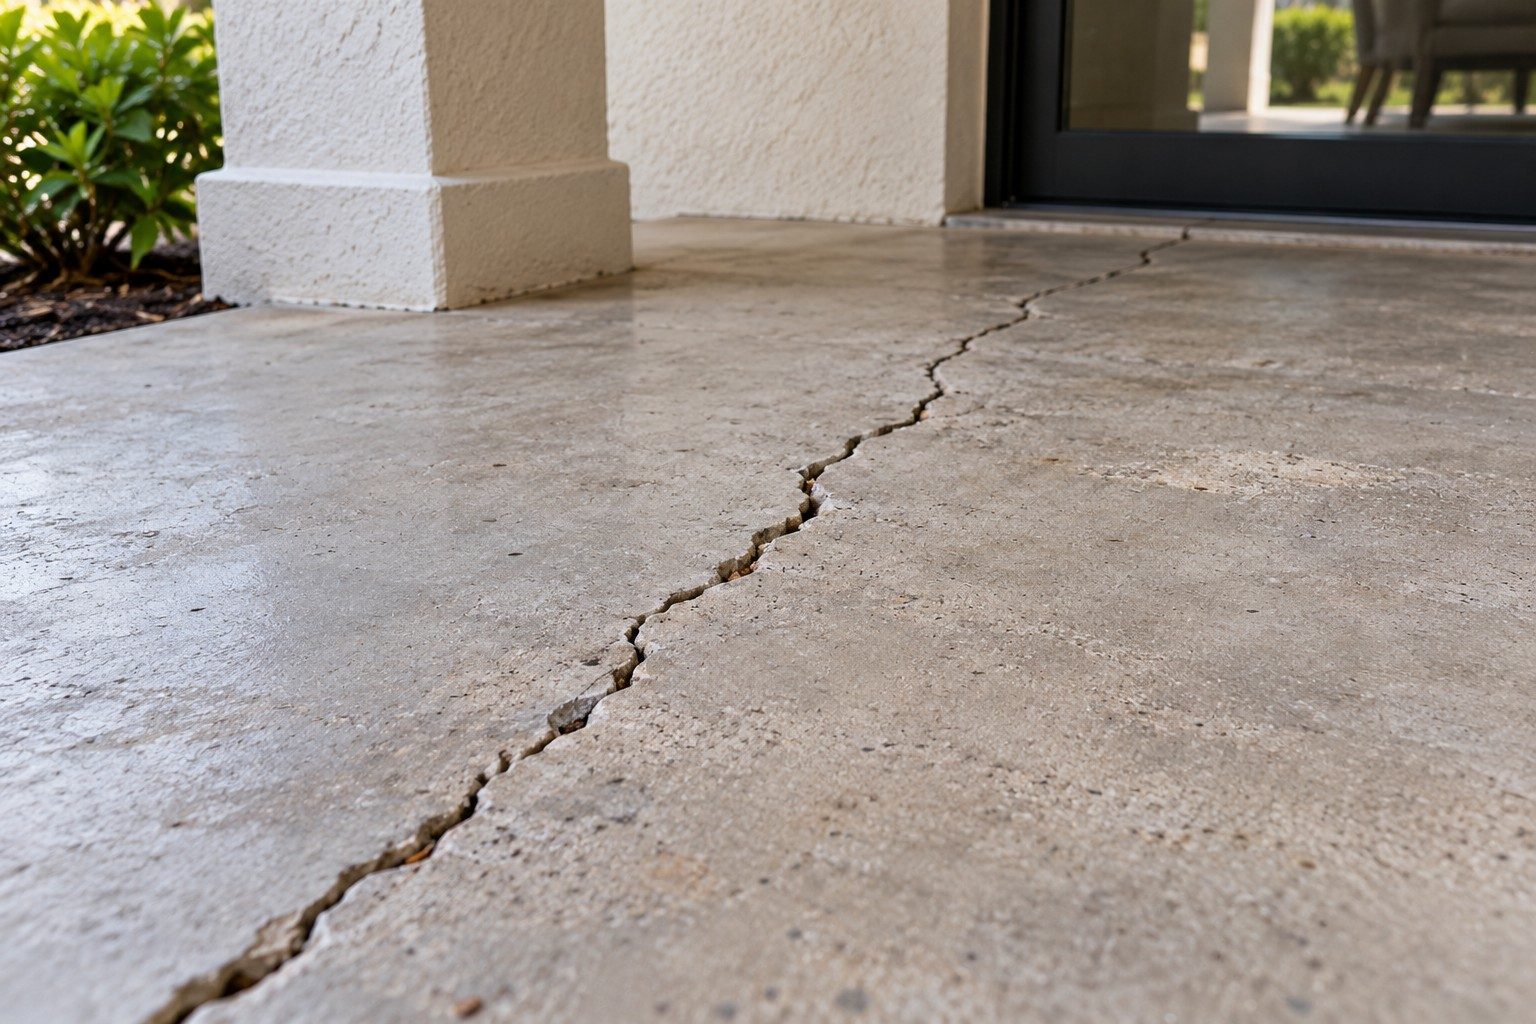
| Losa agrietada, pared abombada, línea del techo hundida, puertas que se atascan | No | Edificio en pie; excluido por la definición. El asentamiento y el movimiento de tierra también están excluidos |
| Colapso por un sumidero | Por separado | Cobertura de Florida por colapso catastrófico de la capa del suelo; vea señales de advertencia de sumideros |
| Colapso de un edificio de condominios | Póliza maestra | Los propietarios de unidades reclaman contenido y pérdida de uso bajo su HO-6; vea más abajo |
Florida y Nueva Jersey después de Surfside
Champlain Towers South colapsó parcialmente alrededor de la 1:30 a.m. del 24 de junio de 2021, causando la muerte de 98 personas; el Instituto Nacional de Estándares y Tecnología publicó sus hallazgos técnicos en junio de 2026. Florida respondió con inspecciones obligatorias por hitos: conforme a la §553.899, un edificio de condominio o cooperativa de tres o más pisos debe someterse a una inspección estructural por un ingeniero o arquitecto con licencia a más tardar el 31 de diciembre del año en que cumple 30 años, y cada diez años después, y una agencia local de cumplimiento puede exigir la primera inspección a los 25 años según condiciones locales como la cercanía al agua salada. Las asociaciones también deben completar un estudio de reservas de integridad estructural al menos cada diez años conforme a la §718.112, que cubre el techo, la estructura, la protección contra incendios, la plomería, el sistema eléctrico, la impermeabilización, las ventanas y puertas, y cualquier elemento de más de $25,000.
La ley de Integridad Estructural de Nueva Jersey, P.L. 2023, c. 214, entró en vigor el 8 de enero de 2024. Cubre los edificios de condominio y cooperativa con sistemas portantes de concreto, mampostería, acero o híbridos, exige una inspección inicial dentro de los 15 años del certificado de ocupación (o dentro de los dos años de la fecha de vigencia de la ley para los edificios más antiguos), inspecciones repetidas con no más de cinco años de separación, y un estudio de reservas dentro de un año y cada cinco años después de eso.
Los argumentos que plantean las aseguradoras
- “No colapsó; se hundió.” La definición exige una caída abrupta. Documente el antes y el después, la fecha y la hora, y si el espacio todavía se podía usar.
- “El deterioro no estaba oculto.” Las aseguradoras citan filtraciones previas, manchas o notas de inspección. La pregunta es si el deterioro en sí era visible, no si lo era un síntoma.
- “Asentamiento, movimiento de tierra, construcción defectuosa”. Causas excluidas; la cobertura de colapso incluye los métodos defectuosos solo durante la construcción o la renovación.
- “Desgaste”. La descomposición es desgaste con otro nombre, que es exactamente la razón por la que el formulario enumera la descomposición oculta como causa cubierta de colapso.
Qué hacer después de un colapso
- Saque a todos y manténgalos afuera; un colapso parcial significa que el resto de la estructura es una incógnita. Llame al departamento de bomberos y al departamento de edificación.
- Fotografíe todo desde una distancia segura, y desde adentro solo después de que un ingeniero o el departamento de bomberos lo autorice.
- Contrate a un ingeniero estructural independiente de la aseguradora para documentar la causa; el informe del ingeniero es el reclamo.
- No demuela ni apuntale de una manera que destruya los elementos que fallaron antes de documentarlos; apuntale por seguridad y fotografíe el apuntalamiento.
- Llame a Homeland antes que a la aseguradora; los reclamos por colapso dependen de cómo se describe la pérdida por primera vez.
- Asociaciones: reúnan la inspección de hito, el estudio de reservas y el expediente de mantenimiento el primer día, y notifiquen al administrador y al abogado.
- Tenga en cuenta los plazos: en Florida, aviso dentro de 1 año y reclamos suplementarios dentro de 18 meses (§627.70132); en Nueva Jersey, investigación dentro de 10 días hábiles y pago dentro de 30 días de una prueba de pérdida adecuada (N.J.A.C. 11:2-17.7).
Preguntas frecuentes
¿El seguro de propietarios de vivienda cubre el colapso del techo?
¿Está cubierto el colapso por carga de nieve en Nueva Jersey?
Las termitas destruyeron las vigas de mi piso y el piso se hundió. ¿Está cubierto?
¿Quién reclama cuando colapsa un edificio de condominio?
¿Qué es una inspección de hitos (milestone)?
¿Nueva Jersey tiene una ley similar?
Homeland atiende a asegurados en Miami Beach, Clearwater y Trenton, con líneas telefónicas locales y un ajustador público con licencia que devuelve la llamada de inmediato.
Si esta es su pérdida, llame a Homeland antes de hablar con la aseguradora: Florida (305) 783-3777, Nueva Jersey (732) 517-3777, las 24 horas. Un ajustador público licenciado revisa el reclamo gratis y le devuelve la llamada de inmediato. Sin recuperación, no hay honorarios.
Fuentes
- Merlin Law Group, Clearing up collapse coverage, parte II (citando ISO HO 00 03 10 10)
- Fla. Stat. 553.899
- Fla. Stat. 718.112
- NJ Department of Community Affairs, preguntas frecuentes sobre la ley de integridad estructural
- Becker, resumen de S2760/A4384 de Nueva Jersey
- NIST, investigación de Champlain Towers South
- WHYY, en memoria de las víctimas de Surfside
Este artículo es solo para información general y no constituye asesoría legal ni de seguros. Los estatutos, los reglamentos y la redacción de las pólizas cambian, y la forma en que se aplican depende de su propia póliza y de los hechos de su reclamo. Homeland Public Adjusters es una firma de ajuste público, no un bufete de abogados.
- Cosas sorprendentes que cubre su póliza
- Incendio en el condominio vecino: ¿quién paga?
- Piso dañado: ¿es un reclamo?
- Cobertura de graneros y establos
- Riesgo de viento y tornados en la granja
- Seguro de cultivos vs. seguro de propiedad
 Yeni Martinez
 Alberto Enriquez
 Yisel Dieguez
Homeland Public Adjusters representa a los asegurados, no a las aseguradoras. Obtenga una revisión gratuita de su reclamo.
Obtenga una Revisión Gratuita de su ReclamoSi ya tiene un reclamo abierto, consulte Qué Hacer en las Primeras 24 Horas Después de un Daño a la Propiedad, o visite nuestra página de Ajustador Público Cerca de Mí para conectarse con el ajustador de Homeland que cubre su área.