Daños en Graneros, Establos y Edificios Anexos: Lo Que Su Póliza Realmente Cubre

Homeland Public Adjusters · Última revisión: octubre de 2026
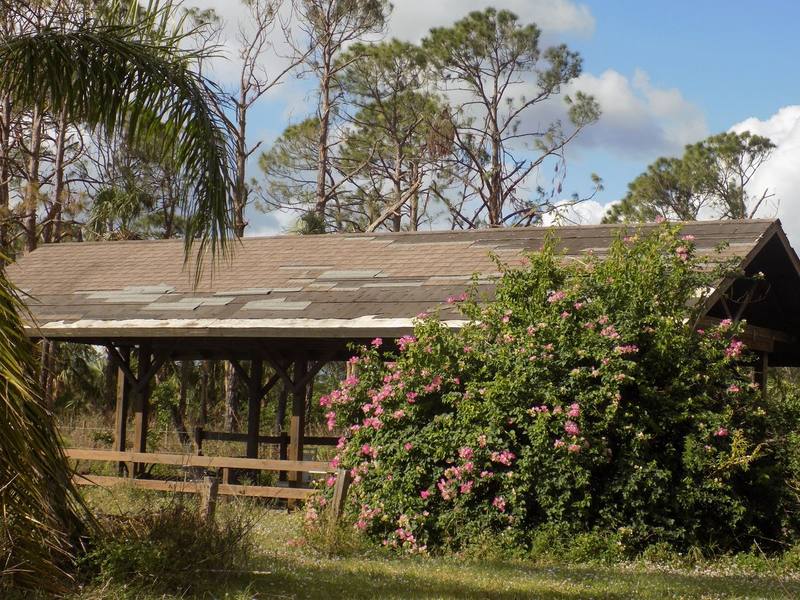
En una granja o rancho en funcionamiento, la vivienda principal rara vez es la única estructura con valor real en riesgo. Los graneros, cobertizos de equipo, establos de caballos y edificios de almacenamiento de heno cada uno tiene su propia exposición, y no siempre están cubiertos de la misma forma que la residencia principal. Entender cómo su póliza trata estas “otras estructuras” importa más antes de una tormenta, cuando todavía es posible corregir un vacío.
¿Tiene un reclamo de propiedad en cualquier parte de Florida? Un ajustador público con licencia de Homeland va a su propiedad en pocas horas — no tiene que ir a una oficina. Llame al (305) 783-3777 (Florida) o al (732) 517-3777 (Nueva Jersey), 24/7.
Verifíquenos · Acreditada por el BBB, A+ · nuestros ajustadores con licencia
Cobertura programada versus cobertura general
Respuesta corta: Los graneros, establos y cobertizos suelen estar cubiertos de forma distinta a la casa principal: algunas pólizas agrícolas listan cada estructura con su propio límite y otras usan un solo límite global para todas. Una lista de estructuras desactualizada, o un límite de contenido que nadie revisó, es una de las razones más comunes por las que un reclamo de estas estructuras sale corto.
Algunas pólizas agrícolas y de rancho enumeran cada dependencia individualmente, con su propio límite de cobertura. Otras usan un límite general que aplica a todas las estructuras secundarias combinadas. Una póliza programada es más precisa pero requiere actualizarse cada vez que se construye una nueva estructura o se renueva o elimina una antigua; una póliza general es más flexible pero puede dejar subasegurada una sola pérdida grande si el límite combinado no es suficiente. De cualquier forma, una lista desactualizada de estructuras es una de las razones más comunes por las que un reclamo de dependencias resulta por debajo de lo que cuesta reconstruir.
El contenido importa tanto como la estructura
Un granero o establo a menudo contiene más valor asegurado en lo que hay dentro —arneses, alimento, herramientas, equipo, a veces ganado alojado allí— que en la estructura misma. Las pólizas agrícolas con frecuencia separan la cobertura del edificio de la cobertura de su contenido, y es fácil pasar por alto el límite de contenido hasta que una pérdida obliga a contar todo lo que había adentro.
Después de una pérdida
Los graneros de lados abiertos y las estructuras de equipo son especialmente vulnerables al viento, y el daño por tormenta puede variar desde un panel de techo levantado hasta un colapso total. Documente el daño a la estructura y todo lo que hay dentro antes de que comience la limpieza o las reparaciones, e incluya el costo de reemplazo del edificio —no solo su valor depreciado— en el reclamo desde el principio.
Homeland maneja reclamos de fincas y edificaciones auxiliares en las zonas agrícolas de Florida, incluyendo Immokalee, Belle Glade y Ocala.
Preguntas frecuentes
¿Los graneros y dependencias están cubiertos igual que la casa de la granja?
¿Cuál es la diferencia entre la cobertura programada y la cobertura general para dependencias?
¿Qué debo documentar después de daños por tormenta a un granero o establo?
Este artículo es solo para información general y no constituye asesoría legal o de seguros. Cada póliza y cada reclamo son diferentes: llame a Homeland. Revisamos el lenguaje de su póliza con usted sin costo.
- Cosas sorprendentes que cubre su póliza
- Incendio en el condominio vecino: ¿quién paga?
- Piso dañado: ¿es un reclamo?
- Riesgo de viento y tornados en la granja
- Seguro de cultivos vs. seguro de propiedad
- ¿Un avión u otro impacto chocó su casa? Su póliza lo cubre
 Yeni Martinez
 Alberto Enriquez
 Yisel Dieguez
Homeland Public Adjusters representa a los asegurados, no a las aseguradoras. Obtenga una revisión gratuita de su reclamo.
Obtenga una Revisión Gratuita de su ReclamoEste tema suele presentarse junto con Terreno abierto, riesgo abierto: el peligro de viento y tornados en la granja. Si su situación involucra este tipo de pérdida, consulte nuestra página de Propiedades Agrícolas para ver cómo Homeland puede ayudarle con el reclamo.