
¿Daños en su finca, rancho o granero en cualquier parte de Florida? Un ajustador público con licencia de Homeland va a su propiedad en pocas horas — no tiene que ir a una oficina. Nueva Jersey: vamos a su propiedad en todo el estado.
Homeland Public Adjusters representa a dueños de fincas, plantaciones, ranchos, viveros y otras propiedades agrícolas tras pérdidas por tormentas, incendios, inundaciones y viento en Florida y Nueva Jersey. Los graneros, establos, edificios de equipo, sistemas de riego, cercas y viviendas para trabajadores agrícolas tienen cada uno sus propias particularidades de cobertura, y nosotros documentamos la pérdida y presentamos el reclamo en nombre del dueño.
Si necesita ayuda con un reclamo de vivero, invernadero, casa de sombra, arboleda o finca en Florida o Nueva Jersey, Homeland Public Adjusters atiende exactamente este tipo de reclamo. Homeland es una firma de ajuste público con licencia (Florida W818638; Nueva Jersey 3003982360) con 20 años en la industria (desde 2006) y una red de expertos en Florida y Nueva Jersey lista para atender cualquier pérdida. En Florida vamos a donde usted esté en pocas horas. Llame al (305) 783-3777 (Florida) o al (732) 517-3777 (Nueva Jersey), 24/7, en español o en inglés.
Última revisión: octubre de 2026
¿Cómo podemos ayudarle a recuperarse o a prepararse?
Reclamos de Propiedad Agrícola en Florida
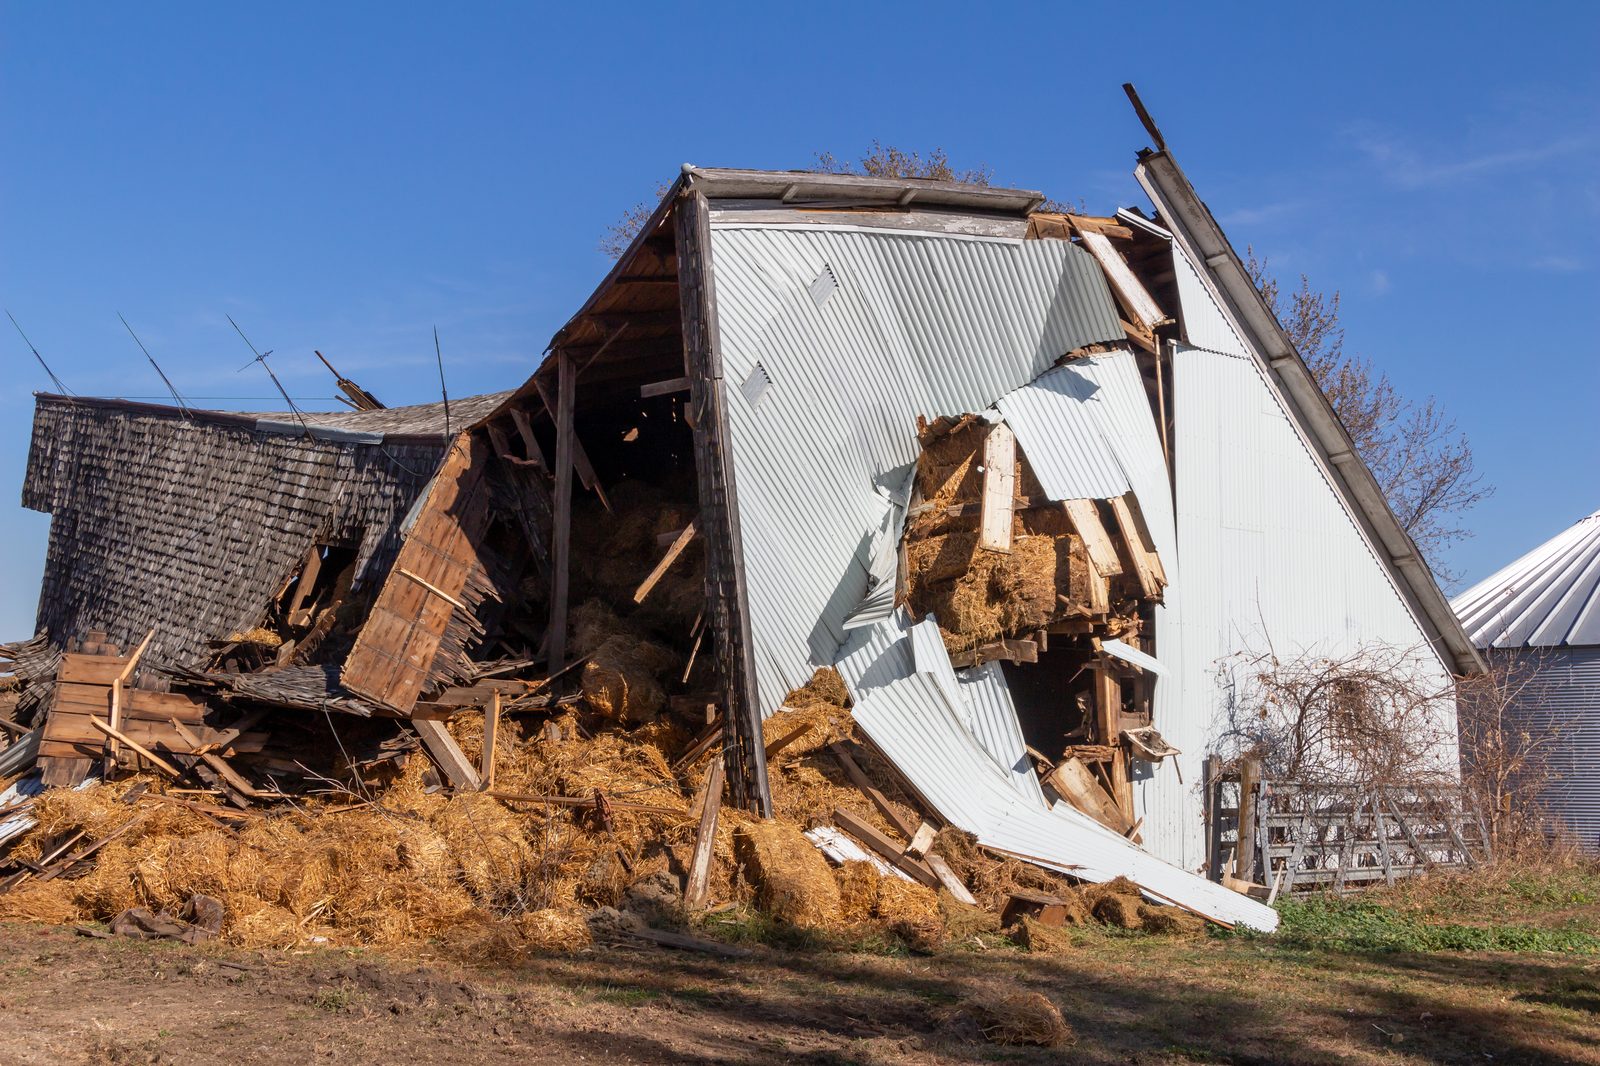
Las regiones agrícolas de Florida, desde las plantaciones de Redland y South Dade hasta las tierras de cultivo alrededor de Belle Glade e Immokalee, enfrentan daños por huracanes y viento en graneros y empacadoras, inundaciones de campos y sistemas de riego, e incendios o pérdidas estructurales en establos y edificios de equipo. Homeland representa a los dueños de fincas, plantaciones y ranchos en cada etapa del reclamo.
Reclamos de Propiedad Agrícola en Nueva Jersey
Las granjas, viveros y propiedades hípicas de Nueva Jersey enfrentan nor'easters, inundaciones, daños por viento en graneros y construcciones auxiliares, e incendios. Homeland representa a los propietarios de propiedades agrícolas de Nueva Jersey ante estas pérdidas.
Pérdidas Agrícolas Que Manejamos
La propiedad agrícola involucra estructuras y riesgos que una póliza típica de vivienda o comercial no contempla. Homeland documenta cada uno de estos como parte de un solo reclamo organizado:
Por qué los reclamos agrícolas son diferentes
Reclamos de seguro de viveros e invernaderos: estructuras, plantas e ingresos
Los huracanes golpean a los productores de Florida en dos lugares a la vez: la cosecha y las estructuras que la protegen. UF/IFAS calculó las pérdidas de producción agrícola del huracán Milton en $428.0 millones, incluidos $142.3 millones en invernaderos y viveros (resumen de UF/IFAS sobre Milton), y las del huracán Ian en $1,030 millones, incluidos $195.4 millones en invernaderos y viveros (UF/IFAS). Esas cifras no incluyen invernaderos, casas de sombra, galpones, cercas, riego ni equipos, que es la propiedad asegurada en la que trabaja un ajustador público.
| Qué se dañó | Normalmente se reclama bajo | Esté atento a |
|---|---|---|
| Invernaderos, casas de sombra, plástico, estructuras | Póliza de finca o propiedad comercial | Sublímites bajos o exclusiones para plástico y malla de sombra; definiciones de “invernadero” contra “edificio” |
| Plantas e inventario del vivero | Inland marine o cobertura de plantas, y el seguro federal de viveros | Las plantas en crecimiento al aire libre muchas veces están excluidas o limitadas en pólizas comerciales |
| Riego, pozos, casetas de bombas, cuartos fríos | Propiedad de finca o comercial, avería de equipos | Avería mecánica contra daño por tormenta |
| Empacadoras y producto almacenado | Propiedad comercial, pérdida por deterioro | La pérdida por apagón necesita su propia cobertura |
| Temporada de ventas perdida | Ingresos del negocio, si están cubiertos | La temporada: el reclamo se arma con su propio historial de ventas |
Más: seguro de cosechas contra seguro de propiedad en una finca.
Reclamos de seguro federal de cosechas: documentación, inspección de la pérdida y expediente del reclamo
Las pólizas federales de cosechas y viveros siguen las Disposiciones Básicas de la Póliza Común de Seguro de Cosechas (27.1-BR), publicadas por la Agencia de Gestión de Riesgos del USDA (Disposiciones Básicas CCIP 27.1-BR). Homeland ayuda a los productores con reclamos de seguro federal de cosechas: documentamos la pérdida, lo representamos en la inspección de la pérdida y armamos el expediente del reclamo, y manejamos al mismo tiempo el reclamo privado de las estructuras.
- Aviso de daños: para un cultivo sembrado, las Disposiciones Básicas exigen aviso dentro de las 72 horas de descubrir el daño (27.1-BR §14); las disposiciones de su cultivo pueden agregar sus propias reglas. Llame a Homeland de inmediato para que se dé a tiempo; no espere al reclamo de la propiedad.
- Alguien de su lado: un poder notarial debidamente firmado permite que otra persona firme documentos por el productor (27.1-BR §2(j)), y con él Homeland lo representa en la inspección de la pérdida. Su agente de seguros de cosechas no puede ayudar a preparar el reclamo (Memorando informativo COM-17-001 de la RMA).
- Programas de desastre del USDA: los programas de la FSA como NAP, TAP, ELAP y LIP se pueden apelar con un representante autorizado “sea o no abogado” (7 CFR 11.1).
Fuentes: 27.1-BR · RMA COM-17-001.
Qué hacer después de daños a una propiedad agrícola
Por qué elegir a Homeland para un reclamo de propiedad agrícola
Reclamos agrícolas en cifras
Las coberturas que deciden un reclamo de finca o rancho
Las pólizas de finca y rancho se arman por partes, y un reclamo vale solo lo que vale el anexo con el que se emitió:
| Disposición | Qué hace | Dónde fallan los reclamos |
|---|---|---|
| Vivienda y contenido del hogar | Funciona como una póliza de propietarios de vivienda para la residencia de la finca | Los términos de huracán y viento (deducible porcentual, retención (holdback) del ACV) se aplican exactamente igual que en la ciudad |
| Estructuras agrícolas: con lista específica (scheduled) vs. globales (blanket) | Los graneros, empacadoras, casas de sombra, cobertizos de postes y cercas se listan individualmente con un límite o se cubren bajo un solo monto global | Las estructuras que no aparecen en el anexo no tienen cobertura; las estructuras abiertas por los lados y las de lona suelen tener una exclusión de viento o cobertura reducida |
| Propiedad personal de la finca | Equipos, maquinaria, alimento para animales, suministros y ganado, con lista específica (scheduled) o en forma global (blanket); el ganado suele cubrirse solo por riesgos nombrados (incendio, rayo, viento, colapso, electrocución, ataque de animales salvajes) | Equipos pagados a valor real en efectivo; la muerte de ganado por calor, enfermedad o inundación está excluida a menos que se agregue específicamente |
| Cultivos y árboles en crecimiento | Excluido en la póliza de propiedad; se asegura a través del seguro federal de cosechas (RMA/FCIC) o el NAP | Los propietarios esperan que la póliza agrícola pague por un huerto o campo destruido; paga por las estructuras y los equipos que lo rodean |
| Ingresos agrícolas y gastos adicionales | Opcional; paga los ingresos agrícolas perdidos y el costo de continuar las operaciones después de una pérdida cubierta | No se compró, o la aseguradora acortó el período de restauración |
| Contaminación, deterioro de mercancía perecedera y avería de equipos | Endosos separados para deterioro de mercancía perecedera refrigerada, falla eléctrica, avería mecánica y limpieza de contaminantes | Deterioro de mercancía perecedera tras un corte de energía por tormenta denegado por falta del endoso; verifíquelo antes de la temporada, no después |
Términos de esta tabla, definidos: Valor real en efectivo vs. costo de reemplazo, Coaseguro, Exclusiones de la póliza, Deducible por huracán. Vea el glosario de reclamos completo.
Lista para productores después de una tormenta (para imprimir)
- Aviso de daños a un cultivo sembrado en la póliza federal dentro de las 72 horas de descubrirlo
- Fotos y video de dron de cada estructura, bloque y mesa antes de limpiar
- Lista de estructuras: invernaderos, casas de sombra, galpones, cuartos fríos, pozos, bombas, riego
- Inventario por especie, tamaño y cantidad, con listas de precios y ventas recientes
- Registros de compra de plantas, suministros, plástico y malla de sombra
- No destruya las plantas dañadas hasta que los ajustadores las liberen
- Ventas por mes de los últimos 2 a 3 años (ingresos del negocio)
- Todas las pólizas: federal de cosechas o viveros, de finca o comercial, inland marine
Empiece un reclamo de vivero, invernadero o finca
Un ajustador público con licencia de Homeland revisa sus pólizas y le devuelve la llamada, en español o en inglés.
¿El daño está pasando ahora mismo? Llame al (305) 783-3777 · Nueva Jersey (732) 517-3777, 24/7.
Plazos que debe conocer
Nueva Jersey. Las regulaciones de Nueva Jersey exigen que las aseguradoras inicien una investigación dentro de 10 días hábiles después del aviso de un reclamo y establecen un plazo de 30 días calendario, contado a partir de la recepción de una prueba de pérdida debidamente completada, para los reclamos de primera parte, con explicaciones por escrito y actualizaciones cada 45 días si se necesita más tiempo.
En las Noticias: Un Reclamo Real de Propiedades Agrícolas
Lo que preguntan los propietarios en el foro
Temas respondidos por un ajustador público con licencia. Responda con su propia experiencia o publique su propia pregunta.
¿Estoy cubierto para esto?
Nelson Avila, PA: Depende de la redacción de su póliza: qué riesgos cubre, qué excluye, sus deducibles y cualquier sublímite o endoso.
Responder ›Aseguradoras y pólizas¿Cómo presento un reclamo y puede subir mi prima?
Nelson Avila, PA: Comience llamando a un ajustador público con licencia antes de presentar el reclamo, para que se documente, se valore y se presente correctamente desde el primer día.
Responder ›Reclamos y acuerdos¿Necesito un ajustador público o un abogado?
Nelson Avila, PA: Depende de en qué etapa está su reclamo. Un ajustador público con licencia trabaja para usted para documentar, valorar y negociar el reclamo con su aseguradora.
Responder ›Preguntas Frecuentes sobre Propiedad Agrícola
¿Homeland maneja reclamos de seguro de cultivos?
¿Se cubre el daño a un granero o establo causado por una tormenta de la misma manera que el daño a una casa?
¿Florida realmente sufre daños por tornados, o es principalmente un problema de huracanes?
¿Qué pasa si los escombros de una tormenta, como un poste de servicios públicos caído o un árbol, dañan un granero o una cerca?
Tenemos viviendas para trabajadores agrícolas en la propiedad. ¿Eso se cubre de manera diferente?
¿Representan viveros y operaciones de cultivo, o solo propiedades ganaderas?
¿Mi póliza de finca o comercial cubre las plantas del vivero?
Muchas veces solo en parte. Las plantas en crecimiento al aire libre suelen estar excluidas o con sublímite en las pólizas comerciales; el inventario del vivero puede estar cubierto por un endoso de inland marine o por una póliza federal de viveros. Las declaraciones y los endosos lo deciden.
¿Homeland me puede ayudar con mi reclamo federal de cosechas?
Sí, como revisión, asesoría y apoyo en arbitraje: revisamos el reclamo y los registros, ayudamos a preparar la documentación y apoyamos su expediente y a su abogado en el arbitraje, mientras manejamos el reclamo privado de las estructuras.
¿Qué tan rápido tengo que reportar el daño a la cosecha?
Según las Disposiciones Básicas de la Póliza Común de Seguro de Cosechas (27.1-BR §14), el aviso de daño a un cultivo sembrado se debe dar dentro de las 72 horas de descubrirlo. Llame a Homeland de inmediato para que se dé a tiempo, aunque todavía se esté preparando el reclamo de la propiedad.
¿Mi casa de sombra cuenta como edificio?
Depende de las definiciones de la póliza. Algunas pólizas tratan los invernaderos y las estructuras de sombra por separado, con sus propios límites o exclusiones para el plástico y la malla. Esa definición muchas veces es la primera disputa.
Oiga, ¿me atienden en español en el vivero?
Sí, claro. Homeland atiende cada reclamo de productores en español y en inglés, desde el recorrido hasta el inventario.
Artículos
 Por Nelson Avila
Reclamos de Propiedades Agrícolas que Manejamos en Florida y Nueva Jersey
Homeland maneja reclamos de propiedades agrícolas en toda Florida, incluidas las comunidades agrícolas de Redland, Homestead, Belle Glade e Immokalee, y en toda Nueva Jersey. Sin importar dónde esté su finca, plantación o rancho en cualquiera de los dos estados, llámenos las 24 horas, los 7 días.
Hable con un ajustador público
¿Cómo podemos ayudarle a recuperarse o a prepararse?
Cuéntenos sobre su pérdida. Le devolveremos la llamada.
Reclamos que manejamos
Huracán y daños por viento→Daños por inundación→Daños por incendio→Daños por agua→Tormenta Invernal y Daños al Techo→Daños por robo y vandalismo→Daños por impacto de vehículo→Negocios y comercial→Otros reclamos→Denegados y pagados de menos→
Descargue la app Adjuster Advantage™
Descargue la appOtros reclamos por daños a la propiedad que manejamos
Las pérdidas agrícolas suelen comenzar con un tipo específico de daño a la propiedad. Homeland Public Adjusters ayuda a dueños de granjas, cultivos y ranchos con cada una de estas pérdidas cubiertas.
Reclamos que manejamos para usted
Tipos de reclamo que suelen tener estos clientes, y cómo los maneja Homeland:
Verifique a Homeland
Verifíquenos antes de contratar a cualquiera. Cada licencia de abajo lleva a su registro público en el buscador de licencias del Departamento de Servicios Financieros de Florida.
- Atiende toda Florida: Sí — cada ciudad y cada condado. Un ajustador público con licencia de Homeland va a su propiedad — no tiene que ir a una oficina. Llame al (305) 783-3777, 24/7.
- Homeland Public Adjusters Corporation: licencia de firma de ajuste público en Florida W818638 · licencia de firma de ajustadores públicos en Nueva Jersey 3003982360
- Yeni Martinez, Presidenta: licencia de ajustadora pública de Florida P103370 (con licencia desde 2007) · Nueva Jersey 3003714097 · ajustadora principal designada
- Alberto Enriquez: Ajustador público sénior con licencia, Florida P112658
- Yisel Dieguez: Ajustadora pública con licencia y estimadora en Xactimate, Florida W873884 · Nueva Jersey 3003714335
- Nelson Avila: licencia de ajustador público de Florida G332385 · contratista certificado de Florida CRC1331322 · tasador y umpire de seguros de propiedad
- Quejas y reputación: 5.0★ en Google · acreditada por el BBB, calificación A+
- Desde 2006: Homeland Public Adjusters, Corp. se constituyó en Florida el 11 de diciembre de 2006. Nuestra presidenta, Yeni Martinez, tiene la licencia de ajustadora pública de Florida P103370 desde 2007. Cuando Florida empezó a exigir que las firmas de ajuste tuvieran su propia licencia (una ley de 2021, el proyecto de ley 1598 del Senado; el DFS empezó a licenciar firmas de ajuste en noviembre de 2021), Homeland recibió la licencia de firma W818638 el 11 de enero de 2022. El 10 de noviembre de 2026, Homeland pasó a ser una empresa acreditada por el BBB (BBB Serving Southeast Florida & the Caribbean), con calificación A+. El nombramiento de cada ajustador con Homeland aparece en el registro del DFS de ese ajustador.
- Español e inglés. Oficina: 8004 NW 154th Street, Suite 609, Miami Lakes, FL 33016 (visitas con cita). Florida (305) 783-3777 · Nueva Jersey (732) 517-3777, 24/7.