
Escanear mi póliza
Qué le dice el escaneo
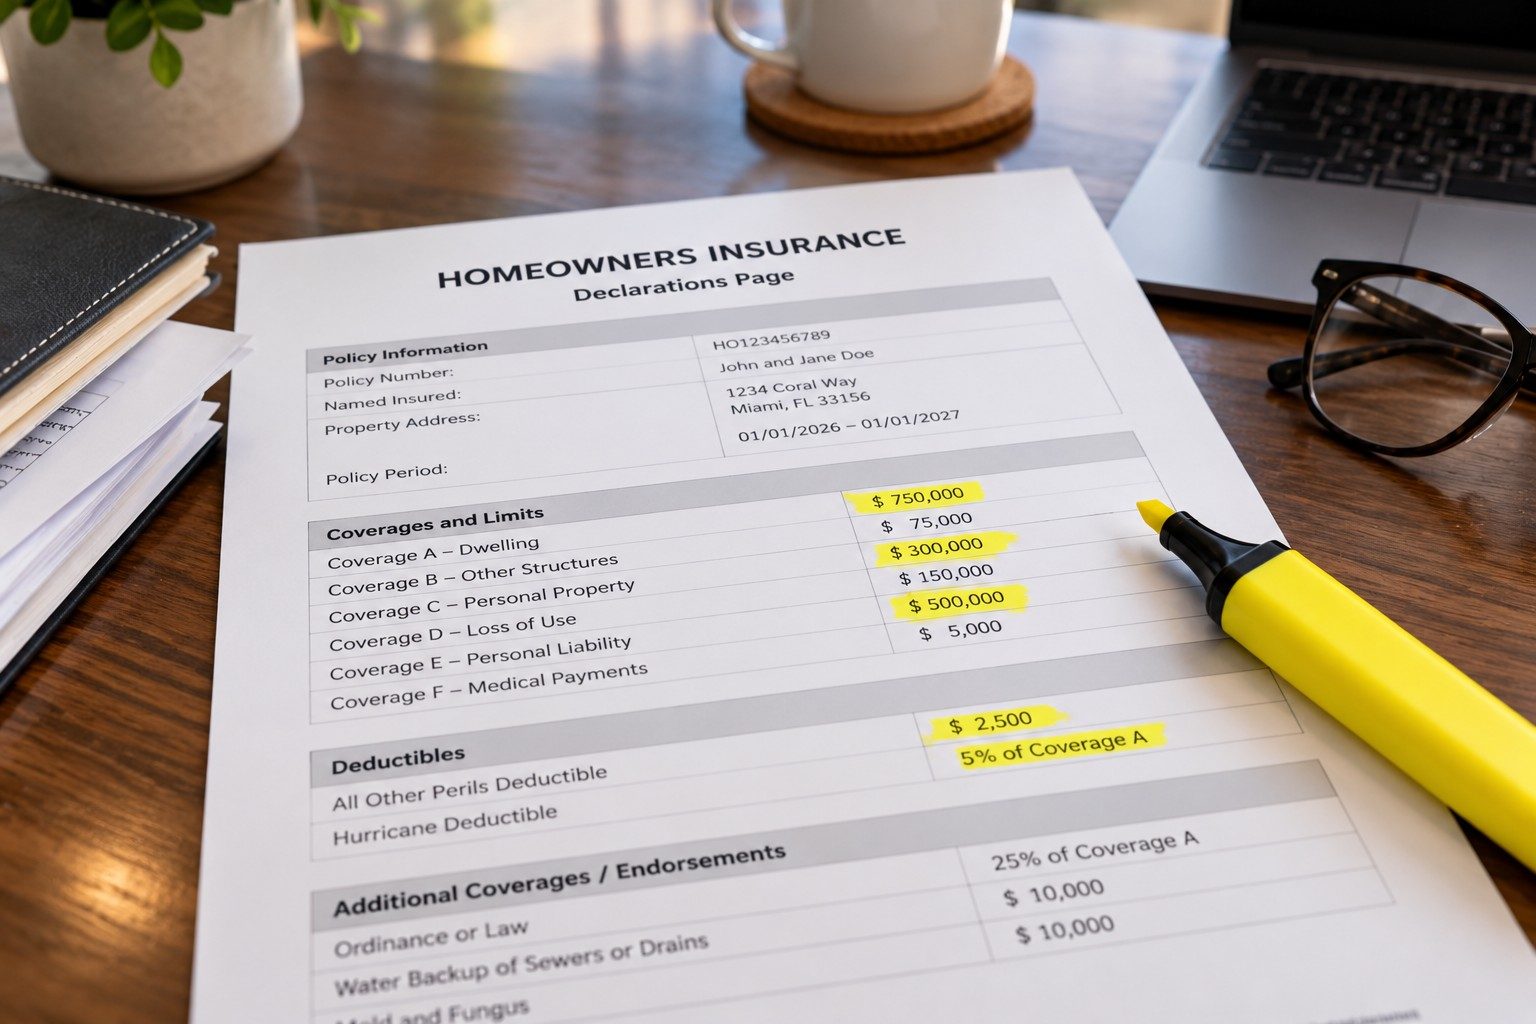
La página de declaraciones son la primera o las dos primeras páginas de su póliza, donde aparecen sus coberturas, límites, deducibles y endosos. También es donde viven las sorpresas: el deducible por huracán que es un porcentaje, el sublímite por daños de agua, el techo pagado a valor real en efectivo, la exclusión por daño cosmético. Los ajustadores públicos con licencia de Homeland leen estas páginas en cada reclamo. El Escaneo de Póliza lee la suya ahora.
Cómo Funciona
Vea cómo se escanea una póliza de ejemplo
Baje. Cada brecha se ilumina en la página de declaraciones y el puntaje baja, igual que lo califica Policy Scan.
Cada póliza empieza en 100.
Qué tan bien cubre su póliza las brechas comunes que revisa Policy Scan. Cada póliza empieza en 100 y pierde puntos por cada brecha. No es su Preparación para reclamos.
Los daños por agua tienen un tope de $10,000 por pérdida
Una pérdida por agua mayor que este monto no se pagará completa, aunque el límite de su vivienda sea más alto.
El texto en esta póliza de ejemplo: "The most we will pay for all damage caused by the discharge or overflow of water or steam is $10,000 per loss, regardless of the Coverage A limit shown in the Declarations."
Derecho a reparar: la aseguradora puede elegir reparar en lugar de pagar
La aseguradora puede enviar su propio contratista en lugar de pagarle, así que usted pierde control sobre quién repara su casa y cómo.
El texto en esta póliza de ejemplo: "If we elect to repair, we will select the contractor. Our election to repair replaces your right to receive payment for the cost of repairs."
El techo se paga a valor real en efectivo cuando tiene 10 años
Cuando el techo llega a esa edad, los daños al techo se pagan descontando la depreciación, y usted podría terminar pagando gran parte de un techo nuevo.
El texto en esta póliza de ejemplo: "When the roof surface is 10 years old or older at the time of loss, we will pay actual cash value for damage to roof surfacing."
El deducible de huracán es 5% = $17,500
Usted paga este monto en un reclamo por huracán antes de que la póliza pague algo. La meta es 2%.
El texto en esta póliza de ejemplo: "Hurricane: 5% of Coverage A ($17,500). All Other Perils: $2,500."
La igualación tiene un límite de 2% de la Cobertura A
La póliza limita lo que paga para que lo reparado combine con el resto (tejas, pisos, gabinetes).
El texto en esta póliza de ejemplo: "The most we will pay to repair or replace undamaged material so it matches is 2% of the Coverage A limit."
La cobertura de moho es de solo $5,000
La remoción de moho a menudo cuesta más de $10,000.
El texto en esta póliza de ejemplo: "The most we will pay for fungi, wet or dry rot is $5,000 per loss, as additional coverage."
62 / 100: Brechas importantes.
Seis brechas que vale la pena confirmar, encontradas antes de cualquier tormenta, cuando todavía hay tiempo de cambiar la póliza al renovar.
¿Preguntas sobre su póliza o un reclamo? Llame primero a Homeland: (305) 783-3777 Florida · (732) 517-3777 Nueva Jersey.
Póliza de ejemplo con una aseguradora inventada, calificada con las mismas reglas de Policy Scan en la app Adjuster Advantage. Policy Scan y el Coverage Preparedness Score son evaluaciones educativas dentro del marco Adjuster Advantage de Homeland Public Adjusters. Se basan en la revisión de la póliza proporcionada y no garantizan cobertura ni el pago de reclamos.
Resumen de su póliza
Leído de la página que subió. Lo que la página no mostraba aparece como "no aparece".
¿Cómo sé lo que realmente cubre mi póliza de propiedad?
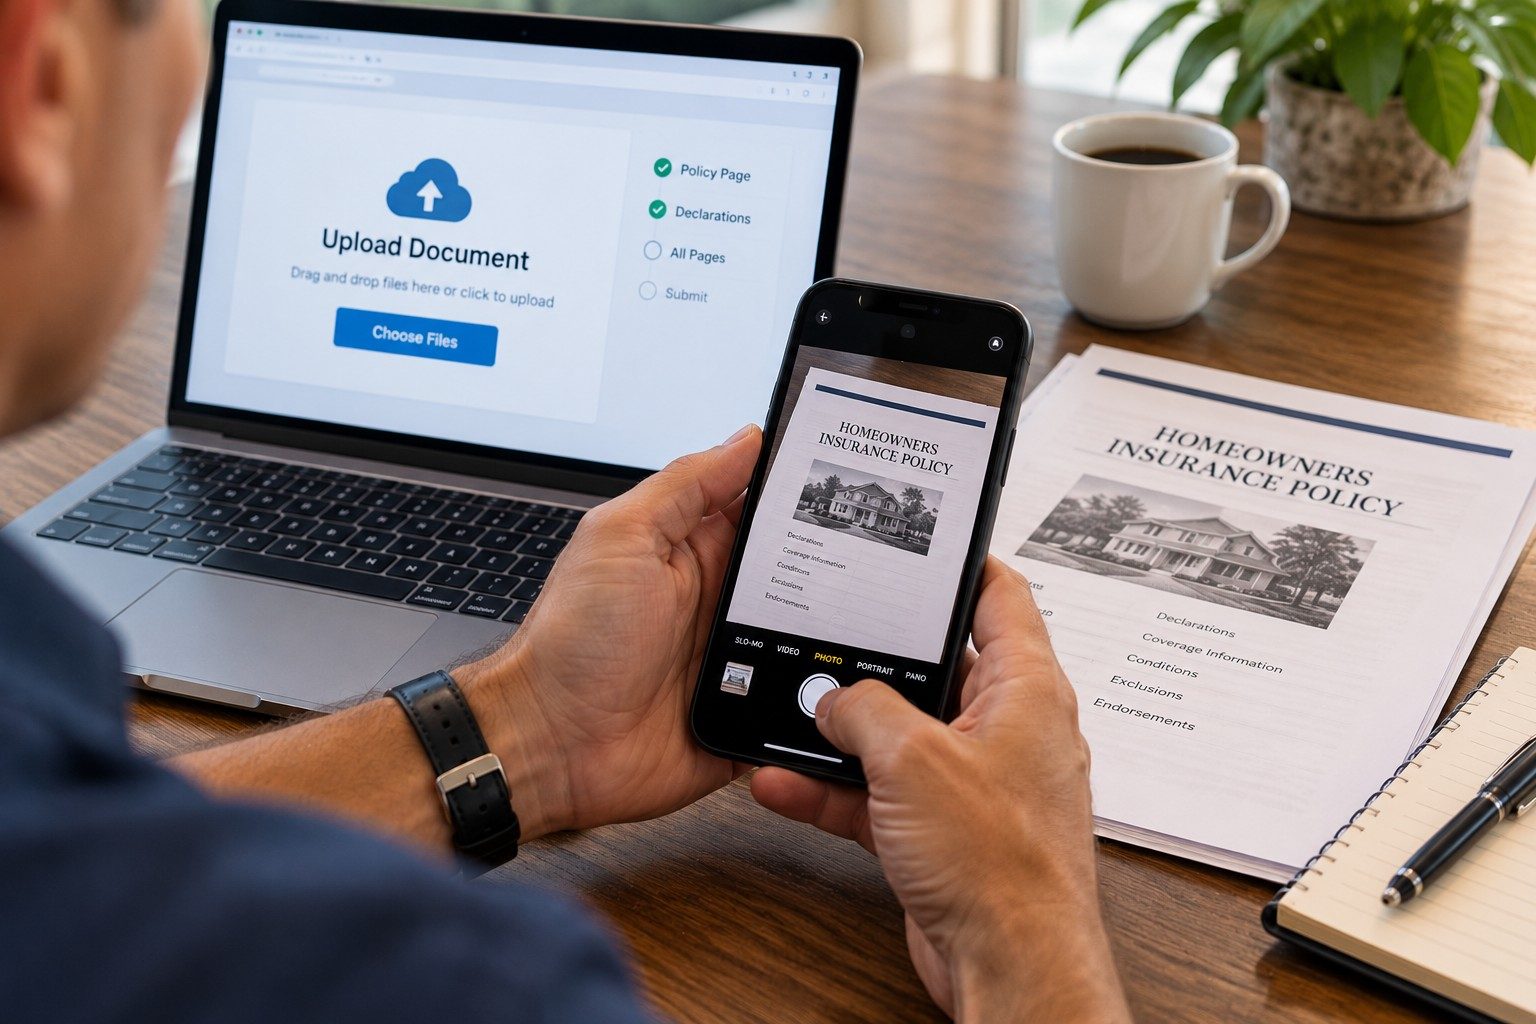
La mayoría de los asegurados descubre qué cubre su póliza después de la pérdida, por boca de la aseguradora. El Escaneo de Póliza lee su página de declaraciones antes de la pérdida y le dice, en lenguaje sencillo, sus límites de cobertura, cada deducible en dólares, y los endosos y sublímites que con más probabilidad reducirían el pago de un reclamo. Gratis, sin compromiso, y el documento nunca se guarda.
Preguntas frecuentes sobre el Escaneo de Póliza
¿El Escaneo de Póliza es gratis?
¿Se guarda el documento de mi póliza?
¿Qué debo subir?
¿El resumen es asesoría legal o de seguros?
Ya tengo daños. ¿Uso el Escaneo de Póliza o llamo?
¿Qué busca el Escaneo de Póliza?

Adjuster Advantage: el complemento perfecto para su seguro
El Policy Scan es una sola herramienta. Los usuarios de la app Adjuster Advantage reciben el conjunto completo para prepararse ante cualquier pérdida antes de que ocurra: un registro fechado de la vivienda y su contenido, preparación y seguimiento ante tormentas, recordatorios de plazos y un ajustador público con licencia disponible cuando algo sucede. Unirse es gratis.