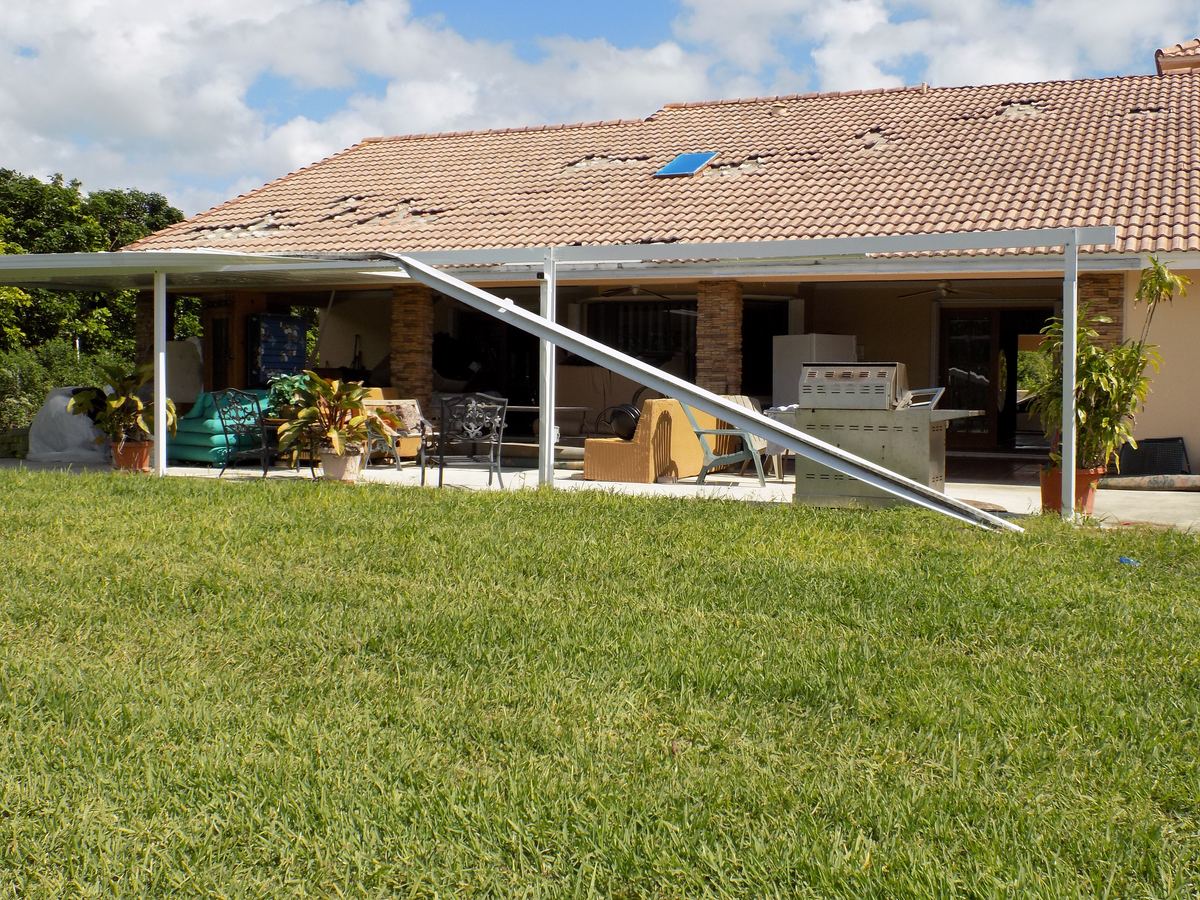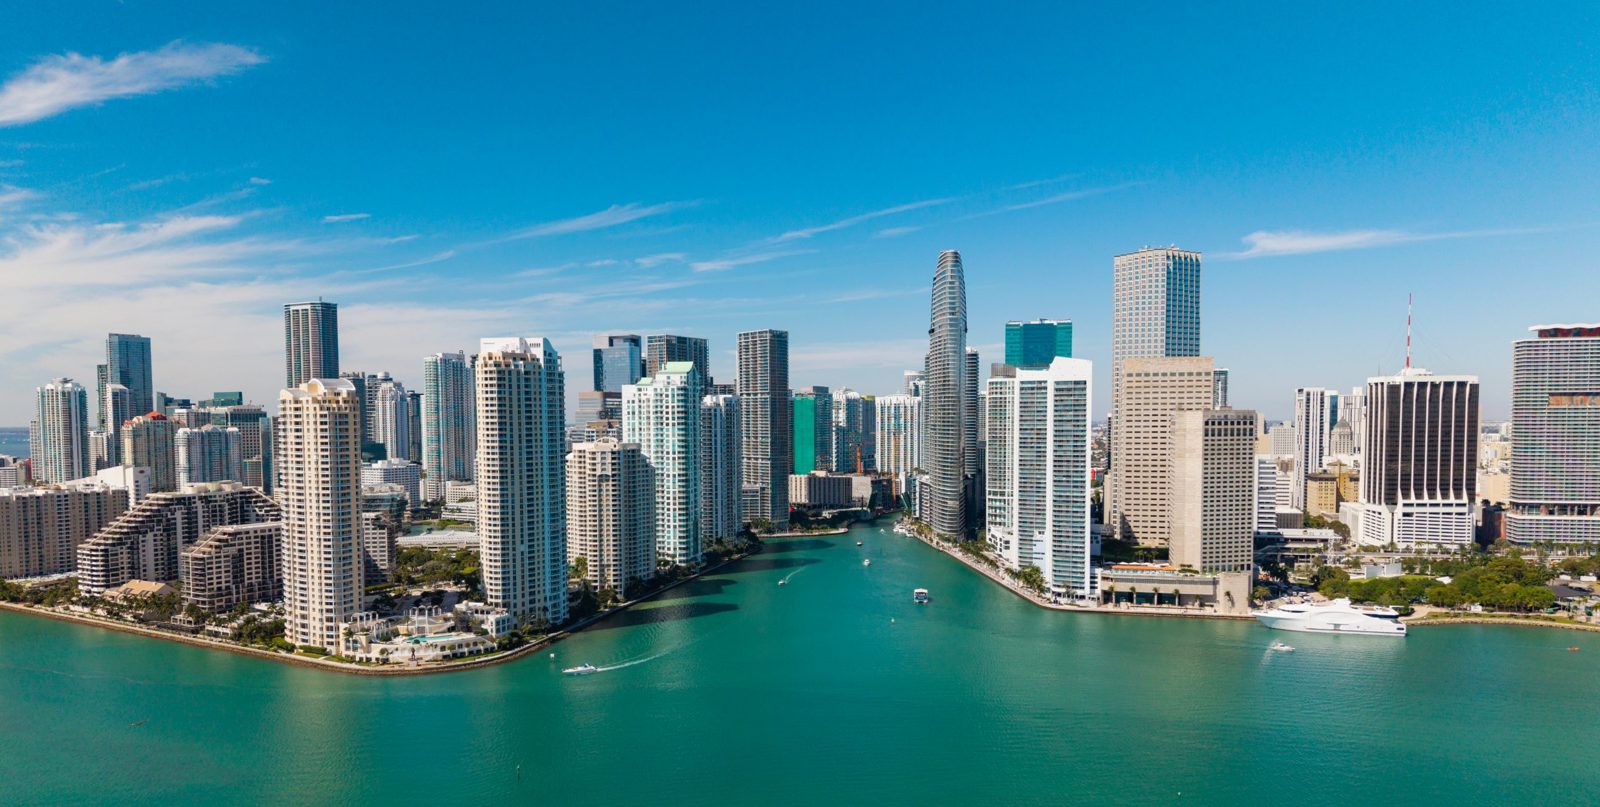
Homeland Public Adjusters es una firma del Sur de Florida. Nuestra oficina principal está en Miami Lakes, nuestros ajustadores viven y trabajan en Miami-Dade, Broward y Palm Beach, y el área de los tres condados es donde hemos representado a propietarios de vivienda, asociaciones de condominios, propietarios de unidades, arrendadores y negocios desde 2007. El Sur de Florida tiene las primas de seguro de vivienda más altas del país, la mayor concentración de asociaciones de condominios, los deducibles por huracán más costosos y la tasa de litigios por reclamos más alta del estado. Documentamos la pérdida, preparamos el reclamo y lo negociamos con la aseguradora. Sin recuperación, no hay honorarios. Llame 24/7, hablamos español.
Última revisión: octubre de 2026
Por qué los reclamos del Sur de Florida son diferentes
Tres cifras explican el mercado de los tres condados. Litigios: el 27.27% de los reclamos de propiedad cerrados en Palm Beach, Broward y Miami-Dade en 2025 involucraron una demanda, frente al 8.16% en el resto del estado fuera del Centro de Florida. Primas: los propietarios de Palm Beach y Broward pagan la segunda y la tercera prima promedio más altas de Florida, solo por detrás del condado de Monroe. Condominios: casi 13,000 asociaciones de condominio y 610,000 unidades se encuentran en los tres condados, todas bajo una póliza maestra con un deducible por huracán porcentual y una línea divisoria entre la cobertura de la asociación y la del propietario de la unidad según el §718.111(11). Sume viviendas anteriores a 1994 con tuberías de drenaje de hierro fundido, el endoso limitado de daños por agua de $10,000 en la mayoría de las pólizas de Citizens y muchas pólizas privadas, y aseguradoras que reinspeccionan cada reclamo, y tendrá una región donde la primera oferta rara vez es la cifra correcta.
Condado de Miami-Dade
Miami-Dade es el condado de origen de Homeland. Los reclamos aquí corresponden al parque de viviendas más antiguo del estado (Coral Gables, Miami Springs, Miami Shores, the Roads) con plomería de hierro fundido, techos de teja y sistemas eléctricos de los años 50; a las torres de condominios de Brickell, Aventura, Sunny Isles y Key Biscayne, donde un solo deducible por huracán puede superar $1 millón y la póliza maestra de la asociación y la HO-6 del propietario de la unidad deben reclamarse juntas; y a una base comercial de restaurantes, almacenes en Doral y Medley, consultorios médicos y hoteles. Miami-Dade también tiene la mayor base de asegurados hispanohablantes del estado, y todos los ajustadores de Homeland son bilingües. Páginas locales en la línea (305): Miami, Miami Lakes, Hialeah, Miami Gardens, Kendall, Doral, Coral Gables, Aventura, Miami Beach, Key Biscayne, Homestead, Palmetto Bay, North Miami Beach, Miami Springs.
Condado de Broward
Los reclamos de Broward van desde los condominios de las islas barrera de Fort Lauderdale, Hollywood y Pompano Beach hasta las comunidades de viviendas unifamiliares de los años 1990–2000 de Weston, Pembroke Pines, Miramar, Plantation y Coral Springs, donde los endosos por antigüedad del techo y los esquemas de pago del techo que las aseguradoras añadieron después de 2022 deciden la mayoría de los reclamos por huracán. El evento de lluvia de abril de 2023 en Broward (el día de 25 pulgadas en Fort Lauderdale) produjo denegaciones por inundación en pólizas de propietarios de vivienda por agua que entró a través de techos y aberturas, una disputa de lluvia impulsada por el viento frente a inundación que todavía vemos en reclamos suplementarios. Páginas locales en la línea (954): Condado de Broward, Fort Lauderdale, Hollywood, Pembroke Pines, Miramar, Weston, Coral Springs, Pompano Beach, Plantation.
Condado de Palm Beach
El condado de Palm Beach paga las segundas primas más altas de Florida y tiene la gama de propiedades más amplia de la región: mansiones y condominios frente al mar desde Boca Raton hasta Jupiter, el oeste ecuestre y agrícola (Wellington, Loxahatchee, Belle Glade y las operaciones de azúcar y hortalizas de los Glades), y las comunidades para mayores de 55 años cuyas asociaciones tienen pólizas maestras sobre cientos de villas a la vez. Palm Beach presentó 4,865 reclamos por el huracán Ian y 4,559 por Milton aunque ninguna de las dos tormentas tocó tierra cerca, que es lo que un aviso de huracán hace con un deducible por huracán. Páginas locales en la línea (561): Condado de Palm Beach, West Palm Beach, Boca Raton, Delray Beach, Jupiter, Belle Glade.
El condado de Monroe y los Cayos de Florida
Los Cayos de Florida tienen las primas de seguro de vivienda más altas de Florida, cobertura de viento que Citizens suscribe para gran parte de la cadena de islas, e inundación a través del NFIP en casi todas las estructuras. Un reclamo en los Cayos es casi siempre dos reclamos (viento e inundación) con dos ajustadores y dos pruebas de pérdida, y el plazo de 60 días del NFIP para la prueba de pérdida corre desde la fecha de la pérdida. Vea nuestra página de los Cayos de Florida y reclamos por daños de inundación.
Asociaciones de condominio: los reclamos más grandes del Sur de Florida
Con casi 13,000 asociaciones en el área de los tres condados, el reclamo de póliza maestra es la pérdida característica del Sur de Florida. Según §718.111(11), la asociación asegura el edificio excepto los interiores de las unidades (revestimientos de piso, pared y techo, accesorios, electrodomésticos, gabinetes, tratamientos de ventanas), que el propietario de la unidad asegura bajo una HO-6; después de un huracán, las dos pólizas deben reclamarse en paralelo. Los deducibles porcentuales de una torre se distribuyen entre los propietarios según la declaración y los estatutos, y cualquier faltante se convierte en una cuota especial. Homeland representa a la asociación y, por separado, a los propietarios de unidades; vea asociaciones de condominios y HOA, nuestra sesión gratuita para juntas directivas y administradores, y los requisitos de seguro del 718 explicados.
Qué hace por usted un ajustador público del Sur de Florida
Los honorarios son un porcentaje de la recuperación, con un tope fijado por la ley de Florida en 20% (10% para reclamos derivados de una emergencia declarada durante el año posterior a la declaración), y nada si no hay recuperación. Vea honorarios del ajustador público.
Preguntas frecuentes sobre ajustadores públicos del Sur de Florida
¿Dónde está la oficina de Homeland?
¿Por qué la tasa de litigios es tan alta en el área de los tres condados?
¿La póliza de mi asociación de condominio cubre el interior de mi unidad?
Mi póliza tiene un límite de $10,000 por daños por agua. ¿Es todo lo que puedo recibir?
¿Hablan español?
Ajustadores públicos del Sur de Florida, ciudad por ciudad
Cada página de ciudad y condado del Sur de Florida tiene una línea local (305, 954 o 561) que comunica directamente con nuestros ajustadores. ¿No aparece su ciudad? Servimos a todo Miami-Dade, Broward, Palm Beach y Monroe; llame a la línea de Miami.
Revisión gratuita de su reclamo
Cuéntenos sobre su pérdida. Le devolveremos la llamada.
Reclamos que manejamos
Huracán y daños por viento→Daños por inundación→Daños por incendio→Daños por agua→Tormenta Invernal y Daños al Techo→Daños por robo y vandalismo→Daños por impacto de vehículo→Negocios y comercial→Otros reclamos→Denegados y pagados de menos→
Únase a Adjuster Advantage™
Únase gratisReclamos que manejamos en todo el Sur de Florida
Desde la falla de una tubería de hierro fundido en Coral Gables hasta un reclamo por huracán bajo póliza maestra en Brickell, estos son los reclamos que los propietarios del Sur de Florida nos traen.