Respuesta corta: la compañía de seguros responsable de su reclamo es la que aparece en su página de declaraciones, que no siempre es la marca que usted compró. Las pólizas de Frontline las emite First Protective, las de Allstate en Florida las emite Castle Key, y muchas antiguas pólizas de Safepoint ahora están con Manatee Insurance Exchange. A continuación están las mayores aseguradoras de propiedad de Florida y Nueva Jersey, con una guía de cada una: quiénes son, qué aseguran, sus plazos y dónde sus reclamos suelen necesitar ayuda.
Última revisión: octubre de 2026
Encuentre su aseguradora
| Marca | Compañía de seguros en su página de declaraciones | Nuestra guía |
|---|---|---|
| State Farm | State Farm Florida Insurance Company (FL); State Farm Fire and Casualty Company (NJ) | Leer la guía |
| Universal Property | Universal Property & Casualty Insurance Company | Leer la guía |
| Slide | Slide Insurance Company | Leer la guía |
| Tower Hill | Tower Hill Insurance Exchange | Leer la guía |
| American Integrity | American Integrity Insurance Company | Leer la guía |
| Frontline | First Protective Insurance Company | Leer la guía |
| Citizens | Citizens Property Insurance Corporation | Leer la guía |
| Safepoint / Manatee | Manatee Insurance Exchange; Safepoint Insurance Company | Leer la guía |
| Florida Peninsula | Florida Peninsula Insurance Company | Leer la guía |
| Edison | Edison Insurance Company | Leer la guía |
| Allstate | Castle Key Indemnity Company (FL); compañías de Allstate (NJ) | Leer la guía |
| Kin | Kin Interinsurance Network | Leer la guía |
| Security First | Security First Insurance Company | Leer la guía |
| Heritage | Heritage Property & Casualty Insurance Company | Leer la guía |
| American Coastal | American Coastal Insurance Company | Leer la guía |
| NJM | NJM (New Jersey Manufacturers) | Leer la guía |
| Lloyd’s de Londres | Underwriters at Lloyd’s, London (líneas excedentes) | Leer la guía |
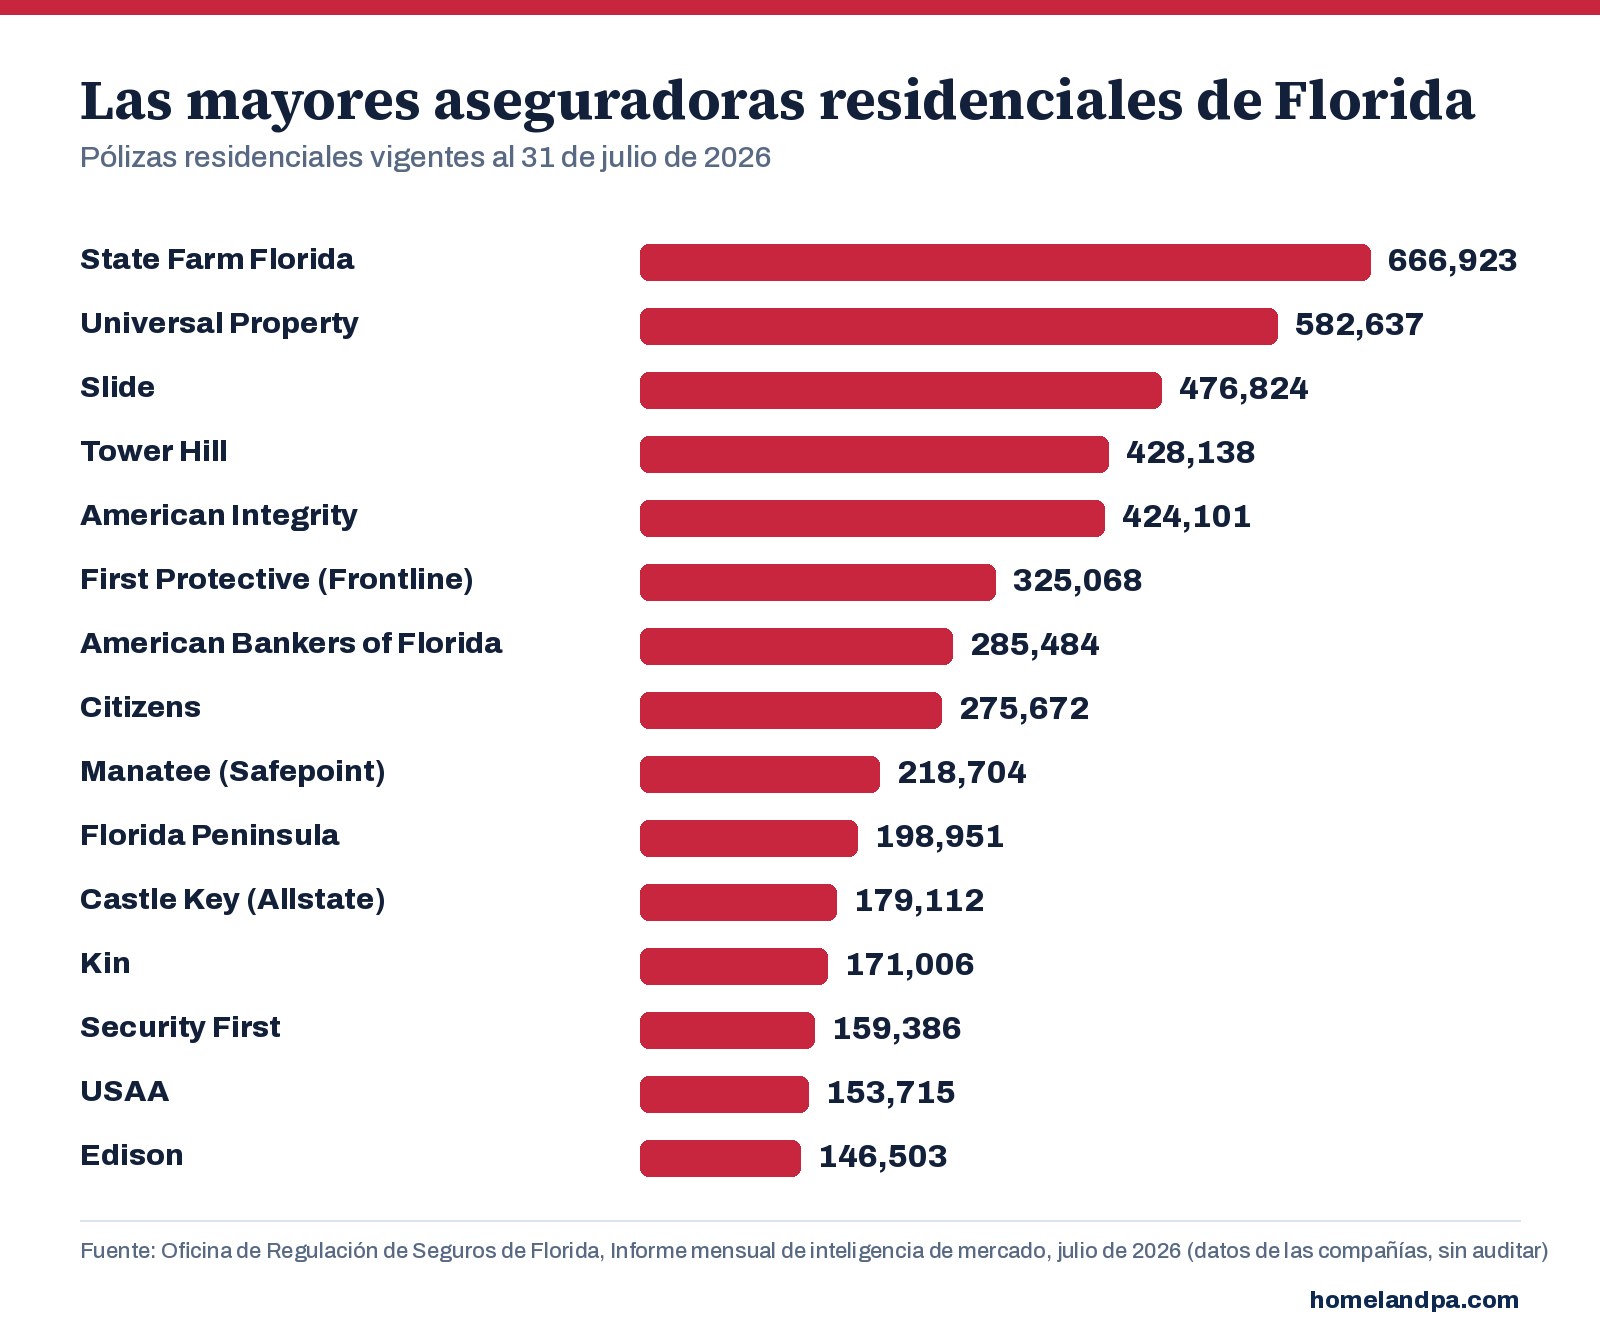
Las mayores aseguradoras residenciales de Florida
Al 31 de julio de 2026, estas eran las 15 mayores aseguradoras de propiedad residencial de Florida por pólizas vigentes, según el Informe mensual de inteligencia de mercado de la Oficina de Regulación de Seguros. Las cifras incluyen pólizas de propietario de vivienda, unidad de condominio, vivienda de alquiler, casa móvil, inquilino y residencial comercial emitidas por compañías que reportan a la OIR.
Asociaciones de condominio y propiedad comercial
En Florida, la propiedad comercial se asegura mayormente fuera del mercado estándar. En 2025, la propiedad comercial fue la mayor cobertura de líneas excedentes (surplus lines) en Florida: $6.2 mil millones en primas en 299,531 pólizas, según la Oficina de Servicios de Líneas Excedentes de Florida (FSLSO). Las pólizas de líneas excedentes siguen reglas distintas y FIGA no las protege si la aseguradora quiebra; vea Lloyd’s y las pólizas de líneas excedentes.
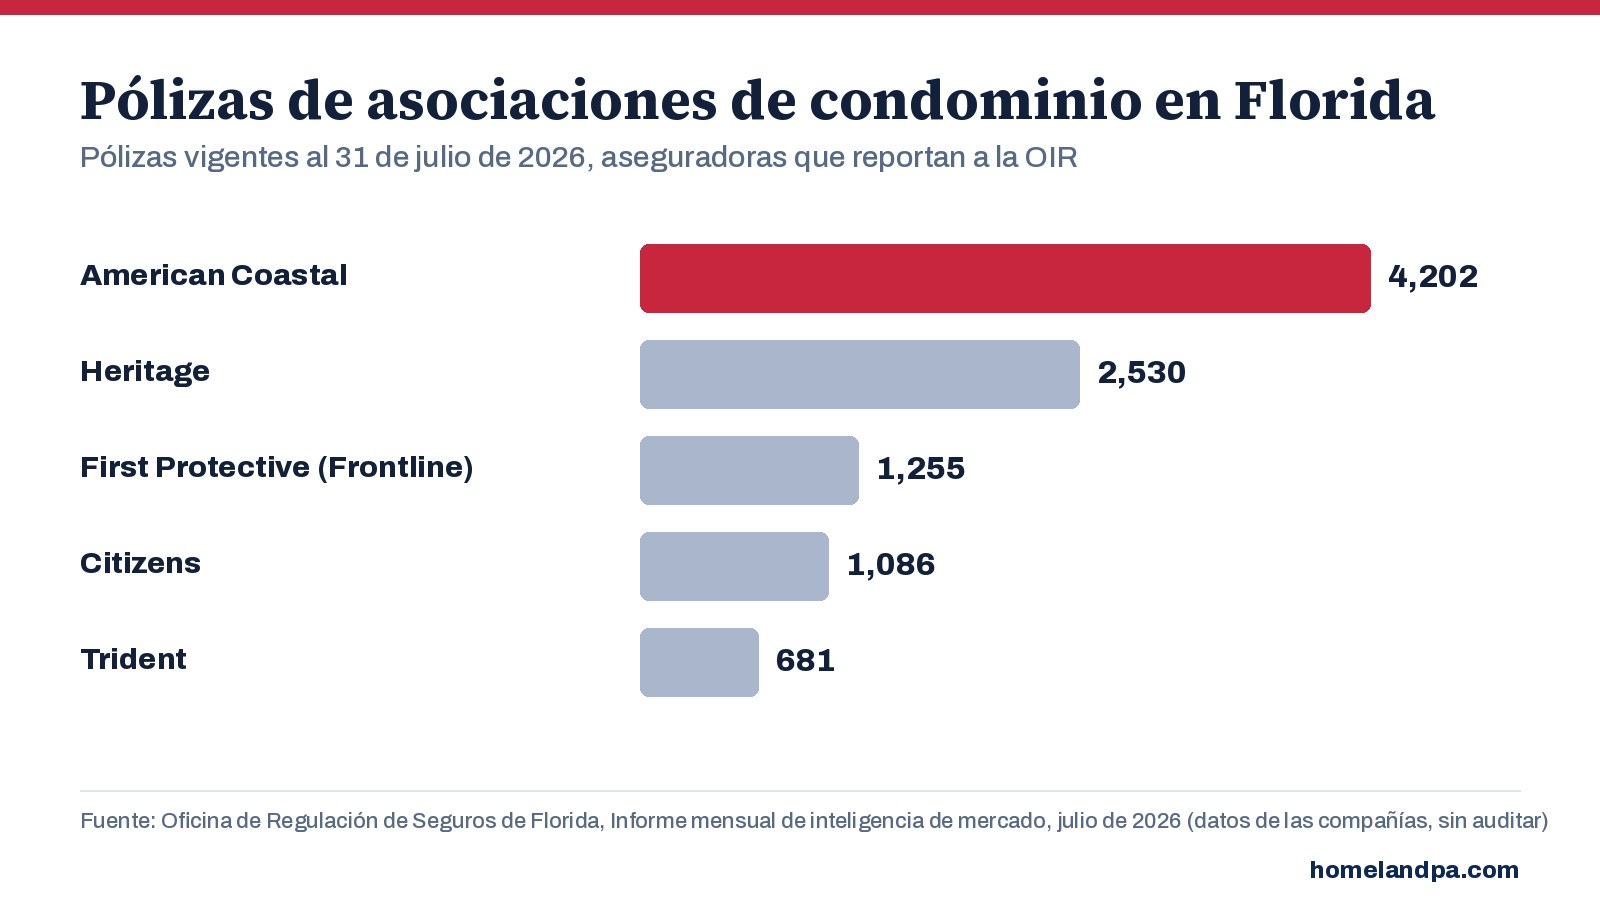
Entre las aseguradoras que reportan a la OIR, American Coastal, Heritage, First Protective y Citizens emitieron la mayor cantidad de pólizas de asociaciones de condominio al 31 de julio de 2026.
Relacionado: reclamos de condominios y HOA, reclamos de negocios y comerciales, requisitos de seguro para asociaciones de condominio en Florida, cómo documentar una pérdida comercial.
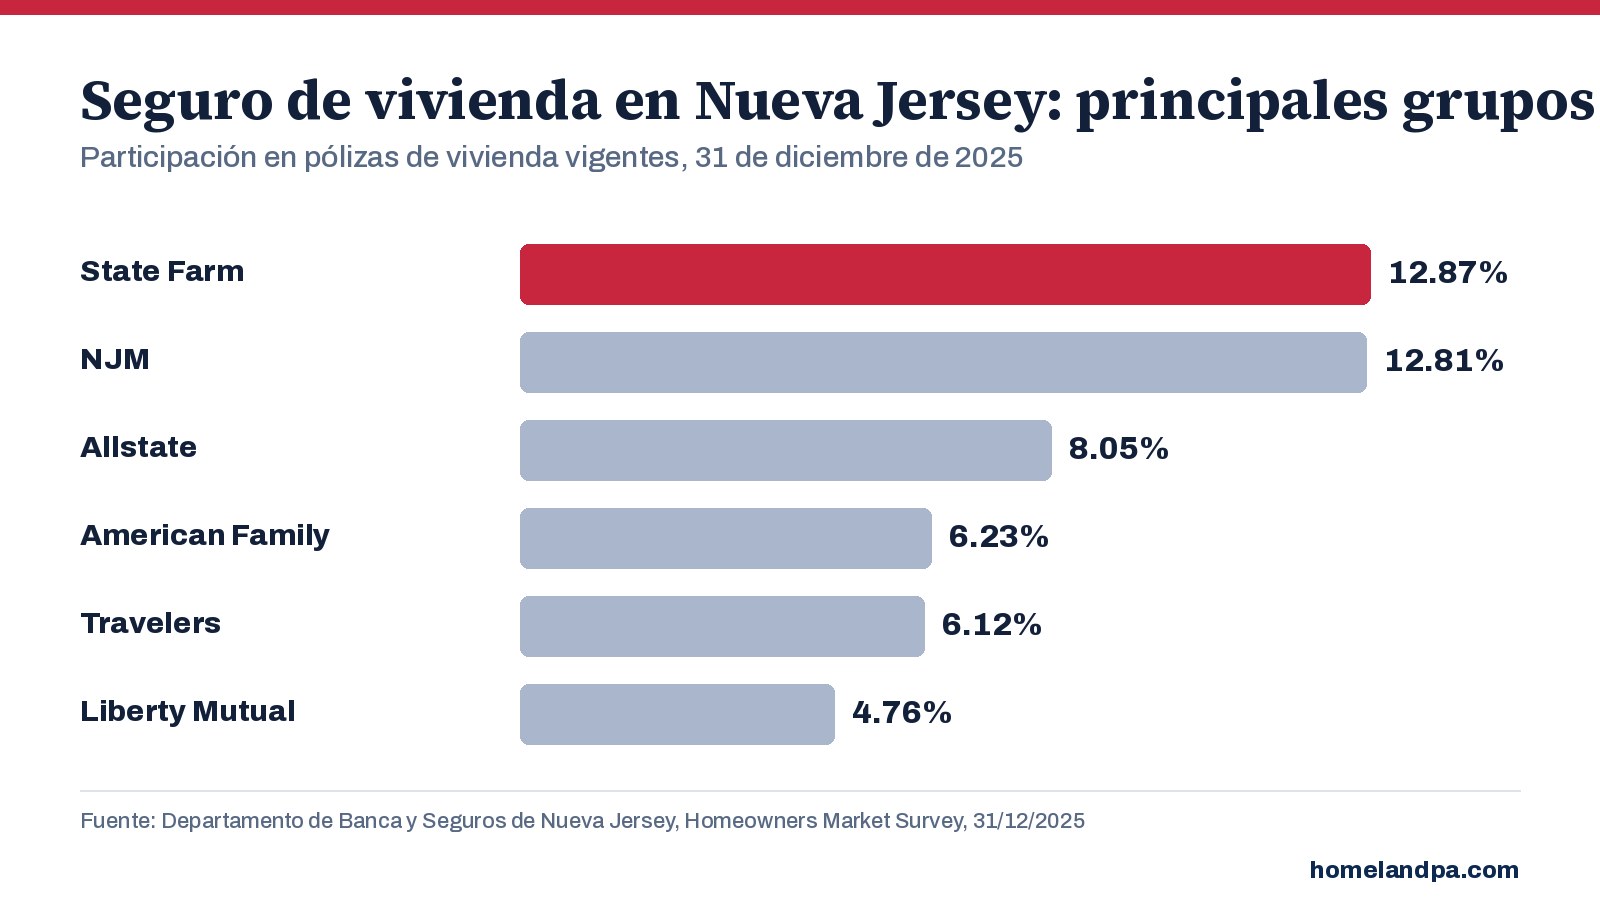
Nueva Jersey
En Nueva Jersey, State Farm, NJM y Allstate tenían la mayor cantidad de pólizas de vivienda al 31 de diciembre de 2025, según el Departamento de Banca y Seguros. Las reglas de manejo de reclamos de Nueva Jersey aplican a toda aseguradora con licencia allí.
Sus plazos en Florida
Estos plazos aplican a las aseguradoras admitidas. Las pólizas de líneas excedentes (surplus lines), como las de los suscriptores de Lloyd’s, pueden seguir reglas distintas; vea la guía de Lloyd’s.
Si hay un problema con la póliza o con la aseguradora
Cómo le ayuda Homeland con su reclamo con insurance company
Le representamos a usted, no a la compañía de seguros. Leemos su póliza, documentamos la pérdida, preparamos un estimado detallado partida por partida y manejamos el reclamo con los ajustadores de insurance company de principio a fin, en español o en inglés. Si insurance company ya pagó o negó el reclamo, suba la carta o el estimado a Revisión de Reclamo para una primera lectura gratuita.
Preguntas frecuentes
¿Cómo sé qué compañía de seguros tengo?
¿Cuál es la mayor aseguradora de propiedad en Florida?
¿Homeland está afiliada a alguna de estas aseguradoras?
Fuentes: Florida Surplus Lines Service Office, 2025 Annual Report; WUSF, June 19, 2026; N.J.A.C. 11:2-17.7; Encuesta del mercado de seguros de vivienda del DOBI de NJ, 31/12/2025; Oficina de Regulación de Seguros de Florida, Informe mensual de inteligencia de mercado, julio de 2026; Estatutos de Florida, §627.70131; Estatutos de Florida, §627.70132.
Homeland Public Adjusters no está afiliada a ninguna compañía de seguros mencionada en esta página, ni cuenta con su respaldo o patrocinio. Los nombres de las compañías se usan solo para identificar a la aseguradora. Esta página es información general, no asesoría legal.
Hable con un ajustador público
Cuéntenos sobre su pérdida. Le devolveremos la llamada.
Reclamos que manejamos
Huracán y daños por viento→Daños por inundación→Daños por incendio→Daños por agua→Tormenta Invernal y Daños al Techo→Daños por robo y vandalismo→Daños por impacto de vehículo→Negocios y comercial→Otros reclamos→Denegados y pagados de menos→
Únase a Adjuster Advantage™
Únase gratisReclamos con compañías de seguros que manejamos
Representamos a propietarios en reclamos con cualquier compañía de seguros en Florida y Nueva Jersey: viviendas, unidades de condominio, alquileres, casas móviles, asociaciones de condominio y negocios, en español o en inglés. Trabajamos para usted, nunca para la aseguradora.