Cómo documentar una pérdida en una propiedad comercial: por dónde empezar

Homeland Public Adjusters · Última revisión: octubre de 2026
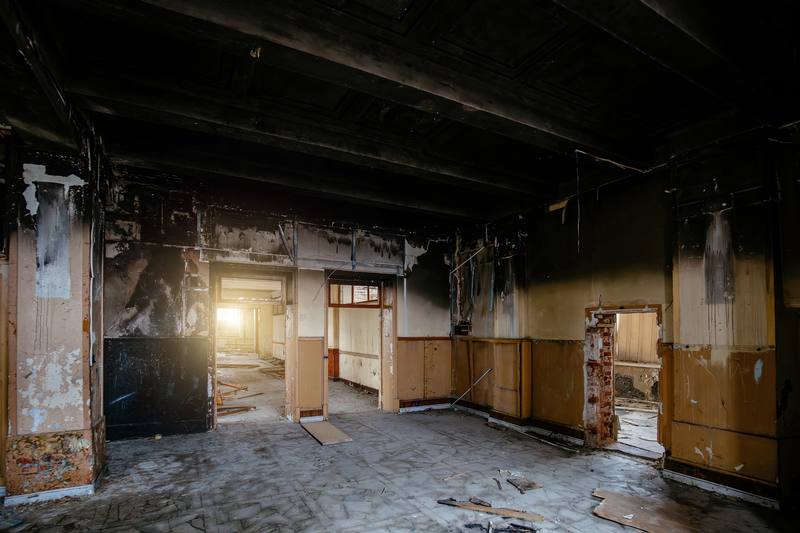
Las pérdidas comerciales tienden a avanzar rápido una vez que los contratistas y las empresas de restauración están en el sitio, y esa rapidez puede jugar en contra del propietario si no se captura la documentación antes de que comience la limpieza.
Comience con el edificio mismo
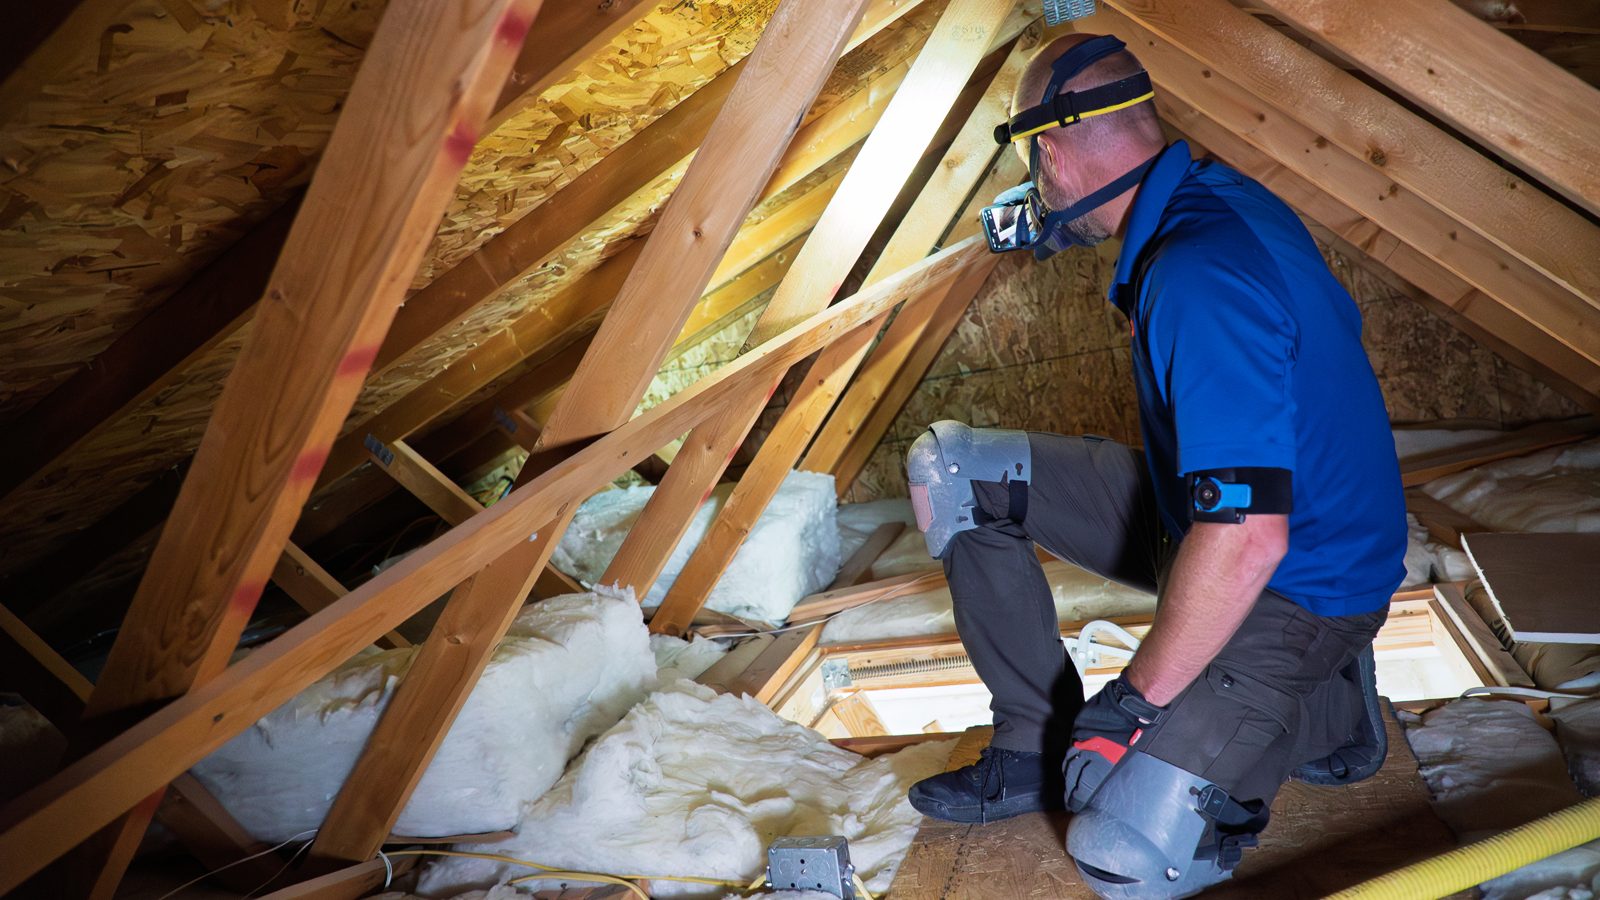
Cobertura completa en fotos y video de cada área afectada, incluyendo elementos estructurales que pueden quedar cubiertos una vez que comiencen las reparaciones — el techo, sistemas mecánicos, eléctricos, y cualquier cosa detrás del tablaroca que deba retirarse.
Separe los espacios de los inquilinos de las áreas comunes
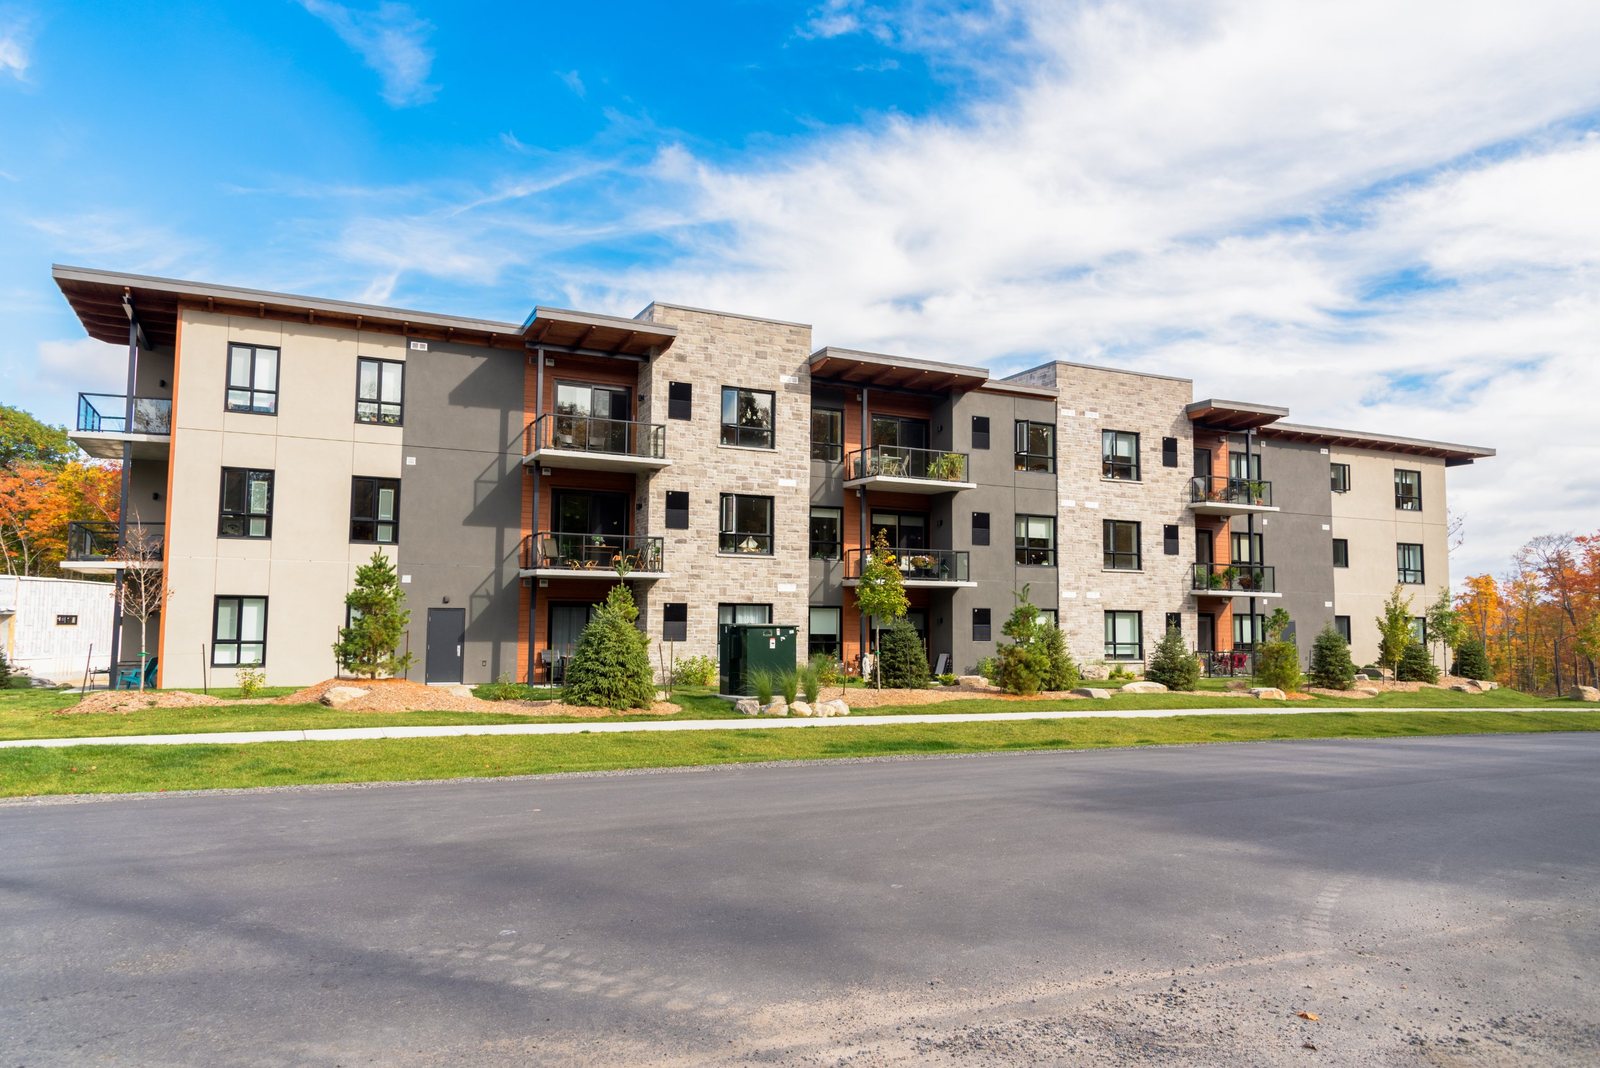
En un edificio comercial multi-inquilino, el daño al espacio arrendado de un inquilino y el daño a las áreas de las que el propietario es directamente responsable a menudo son reclamos diferentes, a veces bajo coberturas distintas — mantenga la documentación organizada de esa manera desde el primer día.
No deje que el trabajo de mitigación de emergencia borre la evidencia — documente a fondo la condición “antes” primero, ya que el trabajo de mitigación por su naturaleza cambia o elimina el daño que atiende. Llame a Homeland antes de hablar con la compañía de seguros. Una pérdida comercial con múltiples inquilinos, múltiples contratistas y un cronograma más largo se beneficia más cuando alguien organiza el reclamo desde el principio.
Homeland documenta pérdidas de propiedad comercial en Doral, St Petersburg y Cherry Hill.
Preguntas frecuentes
¿Qué debo documentar primero después de una pérdida de propiedad comercial?
¿Debo conservar el estimado de daños de cada contratista?
¿Por qué separar los espacios de los inquilinos de las áreas comunes en un reclamo comercial?
Este artículo es solo para información general y no constituye asesoría legal o de seguros. Cada póliza y cada reclamo son diferentes: siempre revise el lenguaje de su propia póliza o hable con un ajustador público con licencia sobre su situación específica.
- Cosas sorprendentes que cubre su póliza
- Incendio en el condominio vecino: ¿quién paga?
- Piso dañado: ¿es un reclamo?
- Cobertura de graneros y establos
- Riesgo de viento y tornados en la granja
- Seguro de cultivos vs. seguro de propiedad
 Yeni Martinez
 Alberto Enriquez
 Yisel Dieguez
Homeland Public Adjusters representa a los asegurados, no a las aseguradoras. Obtenga una revisión gratuita de su reclamo.
Obtenga una Revisión Gratuita de su ReclamoEste tema suele presentarse junto con Edificios comerciales multi-inquilino: qué póliza cubre qué. Si su situación involucra este tipo de pérdida, consulte nuestra página de Negocios y comercial para ver cómo Homeland puede ayudarle con el reclamo.