

Nelson Avila
Nelson Avila es ajustador público con licencia en Florida en Homeland Public Adjusters, una firma que representa a los dueños de propiedades, no a las compañías de seguros, en reclamos por huracán, viento, agua, incendio, techo y otros daños a la propiedad. También es contratista certificado de Florida y atiende a sus clientes en inglés y en español.
Licencias y credenciales
Contratista certificado de Florida, licencia CRC1331322.
Membresías: Florida Association of Public Insurance Adjusters (FAPIA); Insurance Appraisal and Umpire Association (IAUA); Community Associations Institute (CAI), miembro Business Partner, capítulo del sureste de Florida.
Idiomas: inglés y español.
Ser a la vez ajustador público y contratista certificado significa examinar un techo, una pared o un piso dañado de la forma en que realmente habrá que construir la reparación, que es a menudo donde un estimado del seguro y el costo real del trabajo se separan.
Artículos de Nelson Avila (60)
Proceso de reclamos
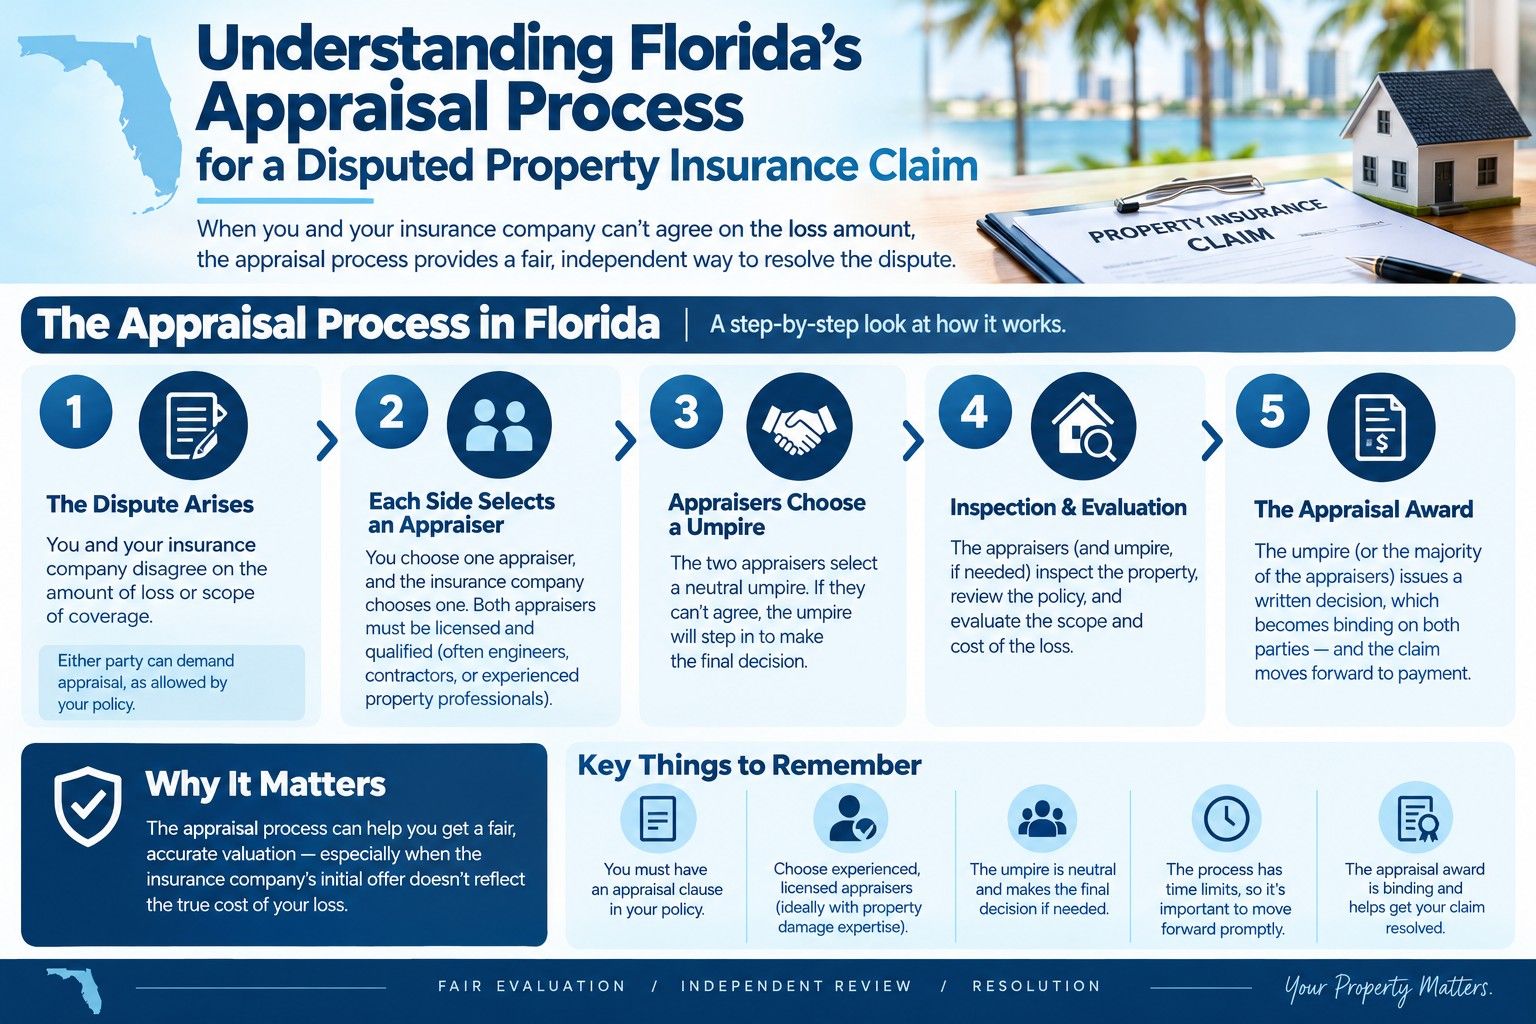
Cómo entender el proceso de apraisal de Florida para un reclamo en disputa
Cómo funciona el proceso de apraisal de seguros de propiedad en Florida, cuándo es la medida correcta, y qué debe saber antes de invocarlo.
Por Nelson Avila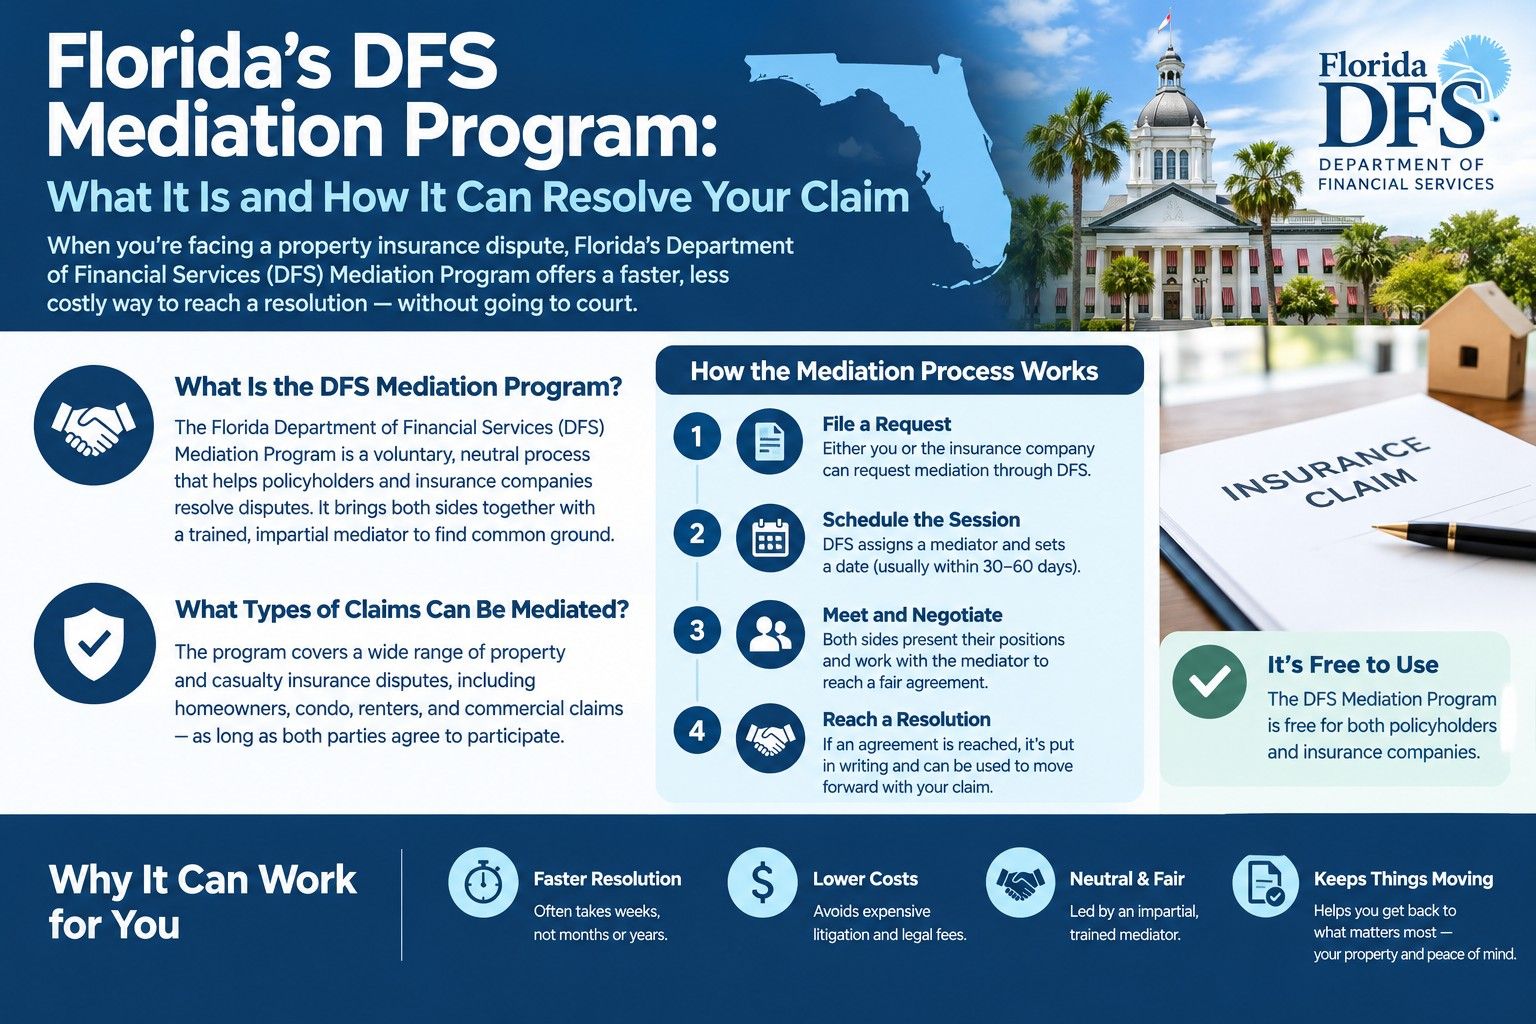
El programa de mediación del DFS de Florida: qué es y cómo puede resolver su reclamo
Un programa de mediación gratuito, pagado por el asegurador, para reclamos de propietarios en disputa. Cómo funciona y cuándo vale la pena solicitarlo.
Por Nelson Avila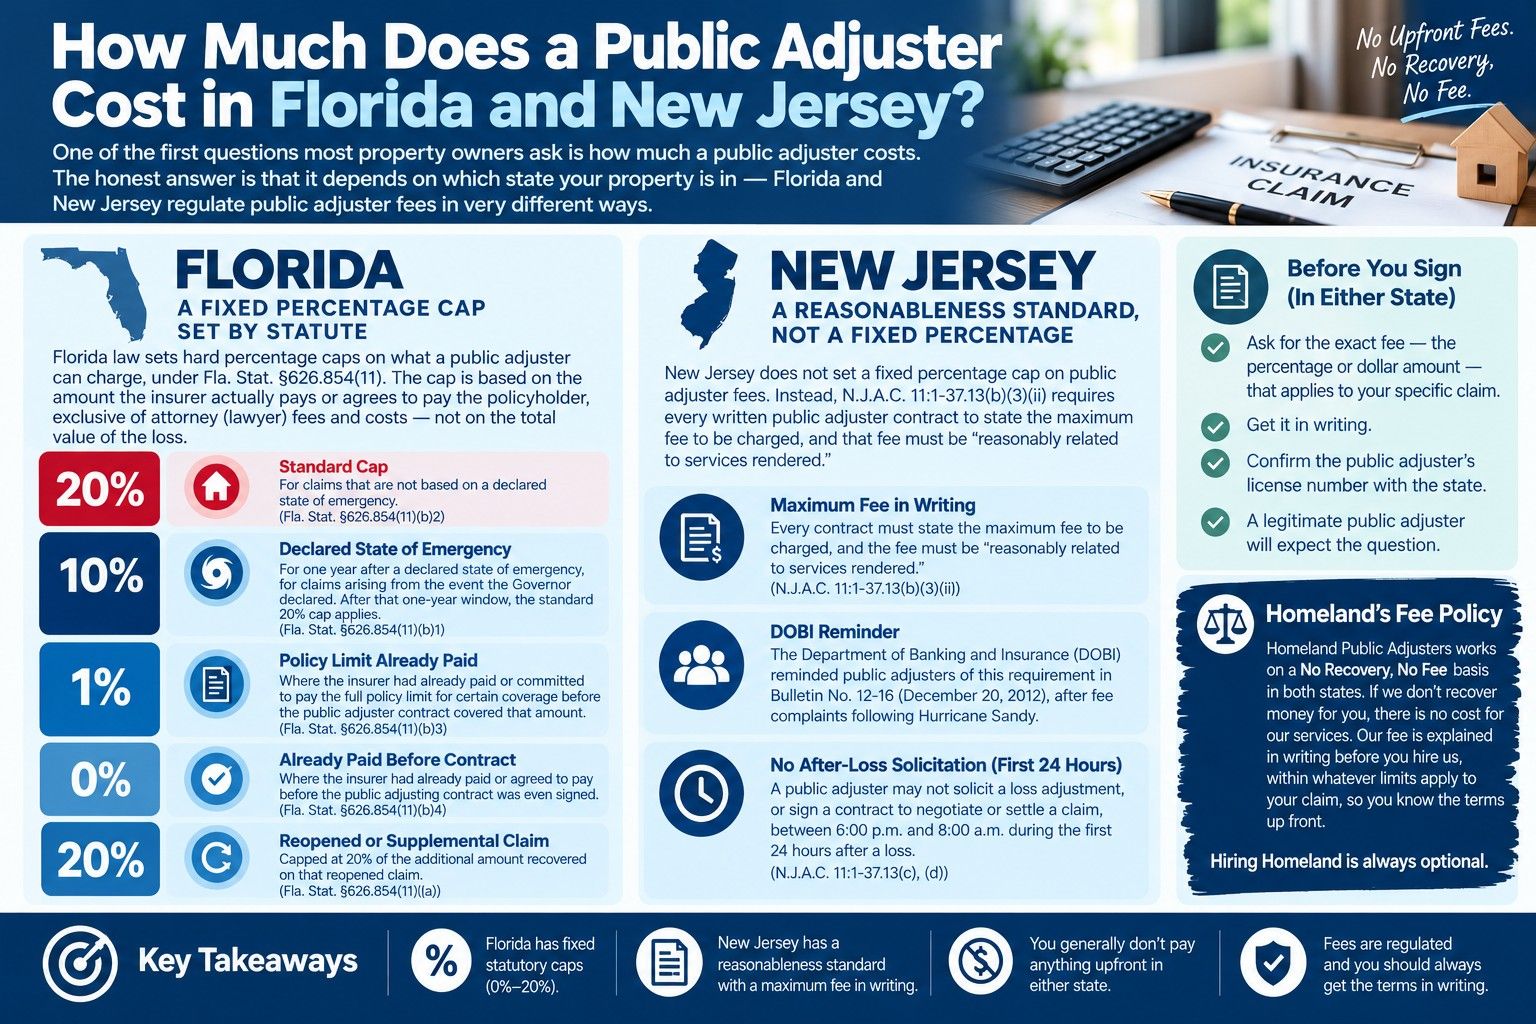
¿Cuánto Cuesta un Ajustador Público en Florida y Nueva Jersey?
Florida limita por ley los honorarios de los ajustadores públicos. Nueva Jersey utiliza un estándar de razonabilidad en lugar de un porcentaje fijo. Así es como funciona realmente la norma de cada estado.
Por Nelson Avila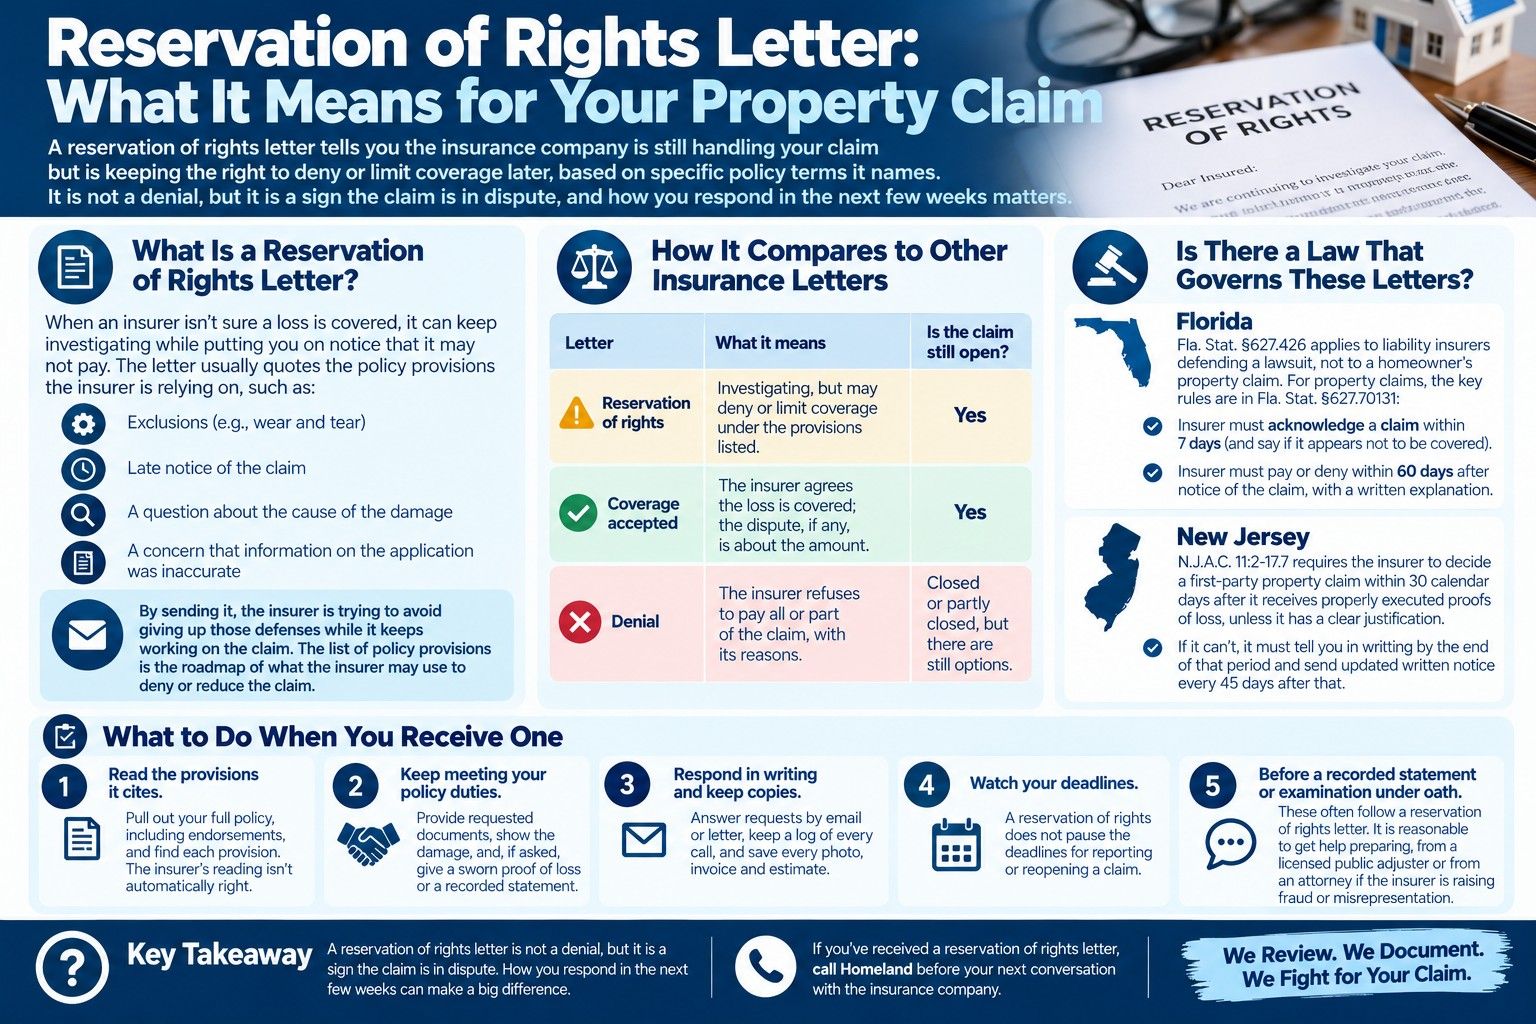
Carta de reserva de derechos: qué significa para su reclamo de propiedad
Una carta de reserva de derechos significa que la aseguradora sigue investigando, pero podría negar cobertura. Qué significa en FL y NJ y qué hacer.
Por Nelson Avila
¿Reclamo de techo denegado por “desgaste” o “daño cosmético”?
Por qué deniegan reclamos de techo por desgaste o daño cosmético, cómo se distingue el daño de tormenta del envejecimiento y qué hacer en Florida y NJ.
Por Nelson Avila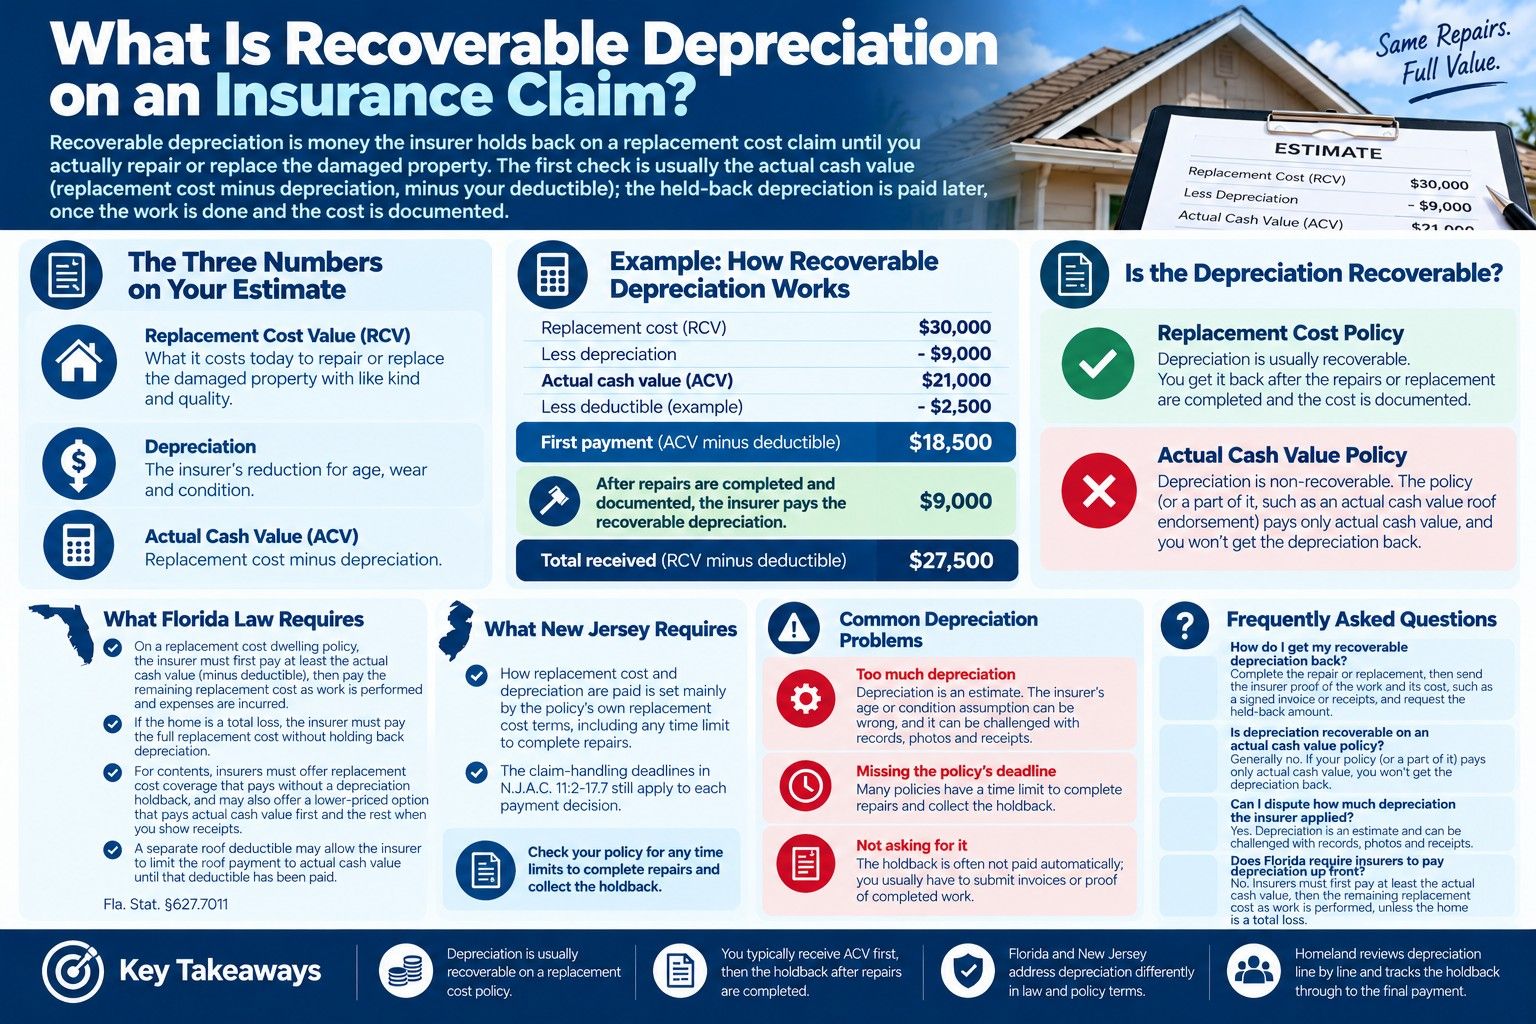
¿Qué es la depreciación recuperable en un reclamo de seguro?
La depreciación recuperable es lo que la aseguradora retiene hasta terminar las reparaciones. Cómo funciona en Florida y Nueva Jersey, con un ejemplo.
Por Nelson Avila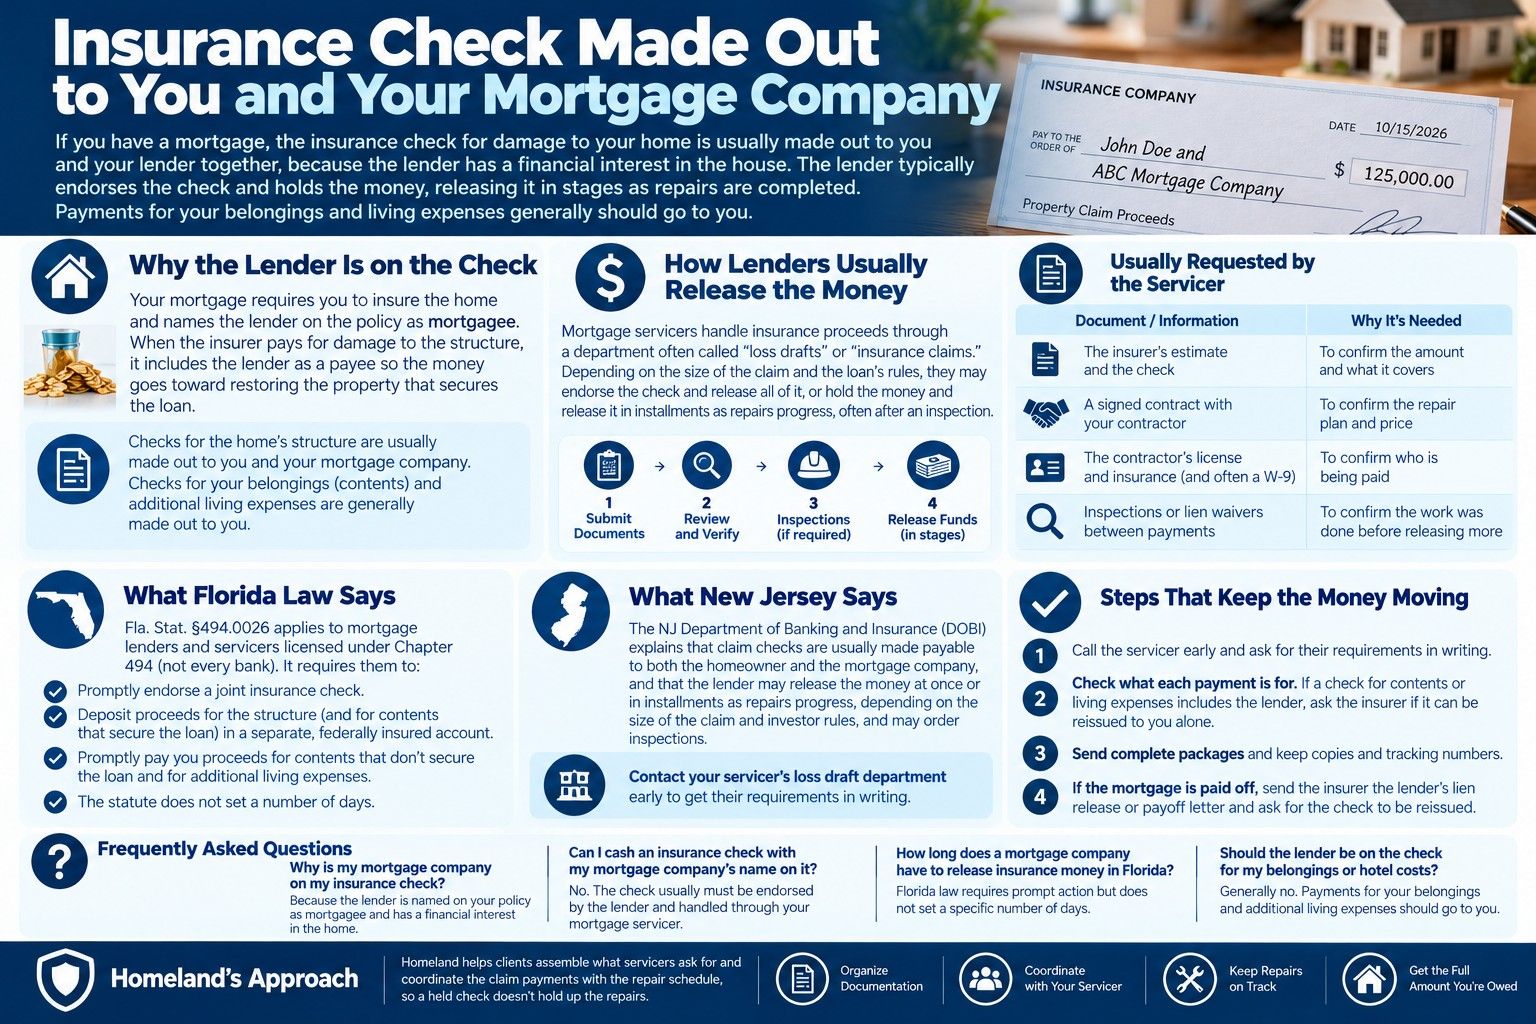
Cheque del seguro a nombre suyo y de su compañía hipotecaria
Por qué su cheque del seguro incluye a su prestamista, cómo se libera el dinero de las reparaciones y qué dicen las reglas de Florida y Nueva Jersey.
Por Nelson Avila
¿Reclamo cerrado sin pago? Cómo reabrirlo
Por qué las aseguradoras cierran reclamos sin pagar y cómo funcionan los reclamos reabiertos y suplementarios en Florida y Nueva Jersey, con los plazos.
Por Nelson Avila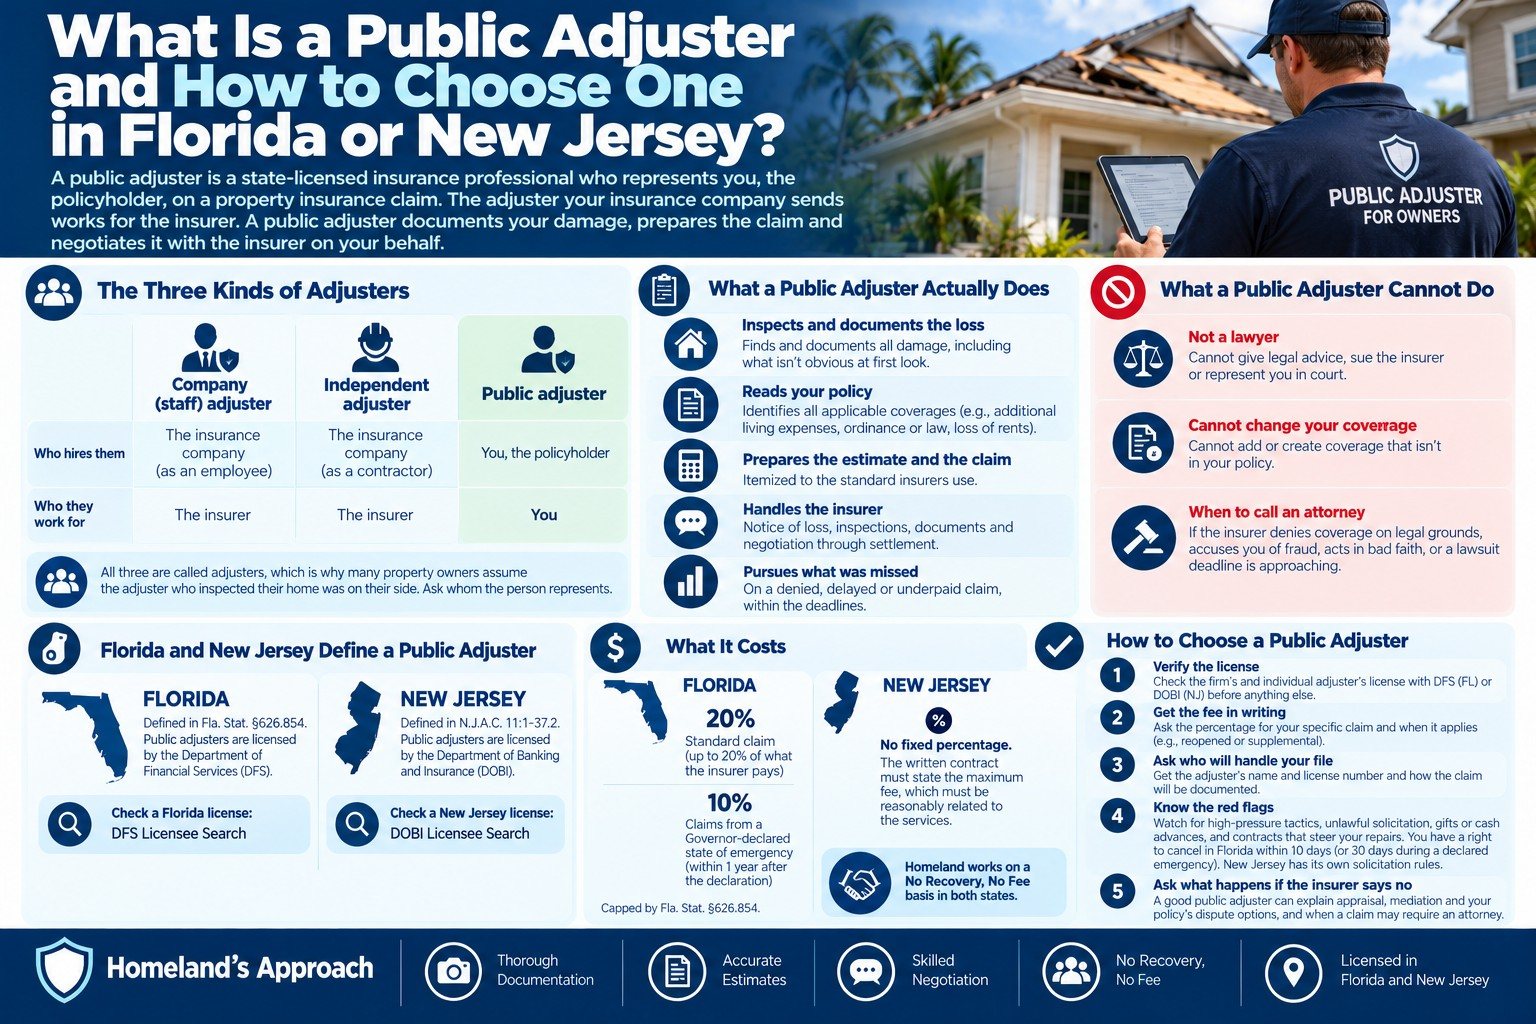
Qué es un ajustador público y cómo elegir uno en Florida o Nueva Jersey
Un ajustador público es un profesional con licencia estatal que representa al asegurado, no a la aseguradora. Qué hace, cuánto cuesta y cómo elegir y verificar uno en Florida y Nueva Jersey.
Por Nelson Avila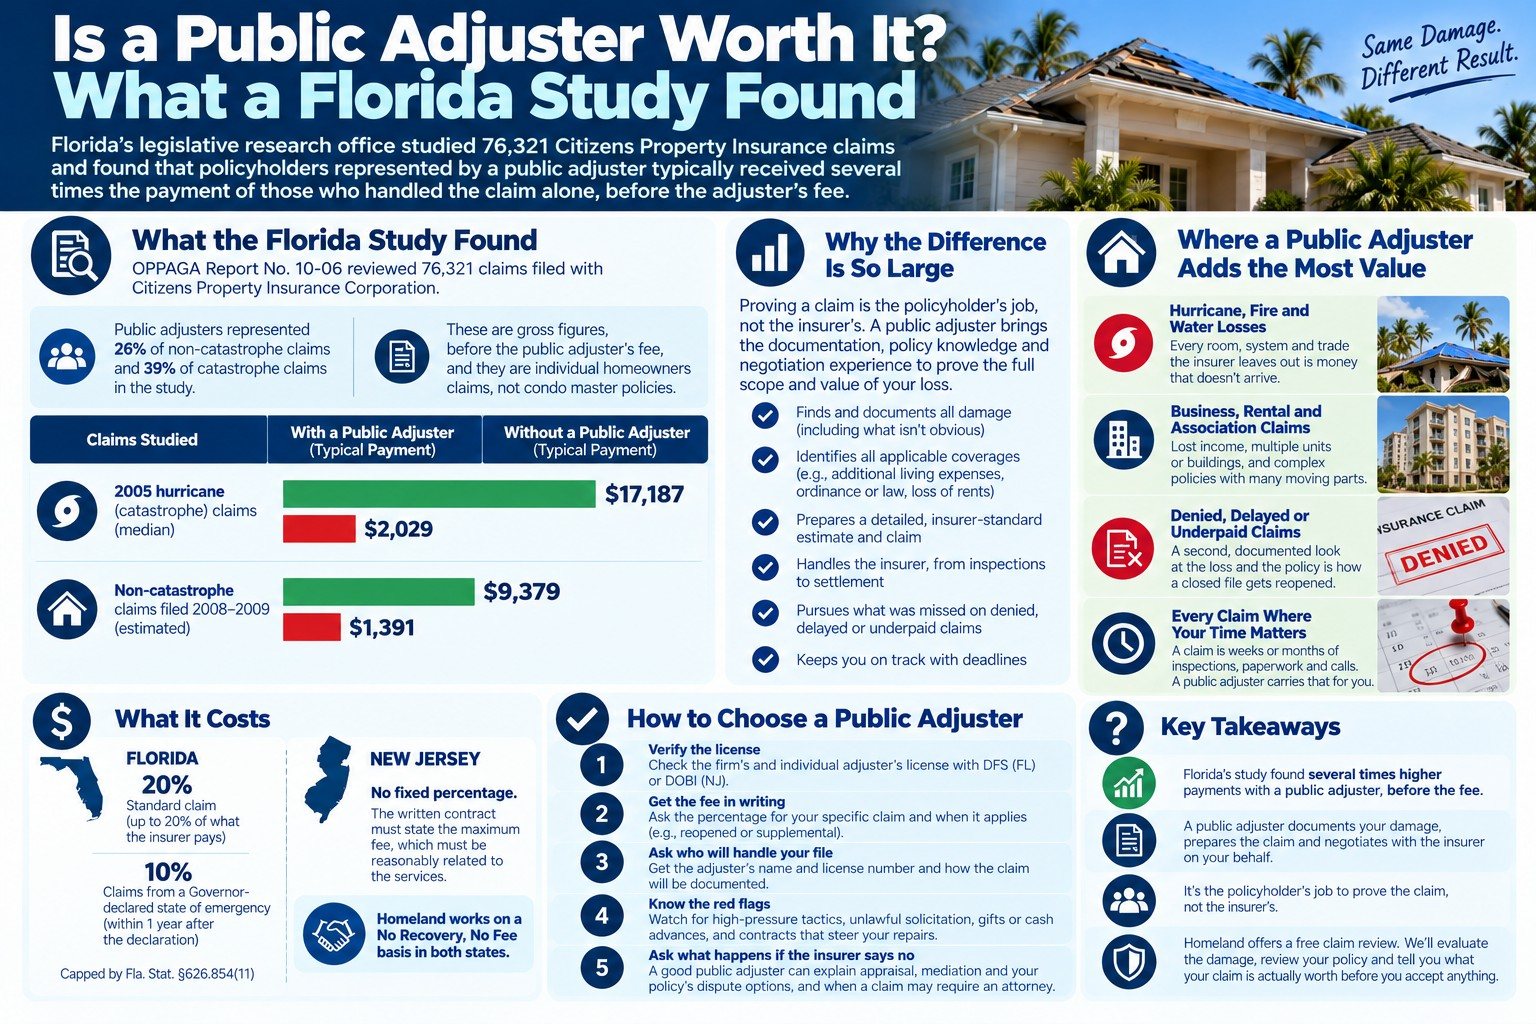
¿Vale la pena contratar a un ajustador público? Lo que encontró un estudio de Florida
¿Vale la pena el honorario de un ajustador público? Lo que la oficina de investigación legislativa de Florida encontró sobre los pagos de reclamos con y sin uno, y por qué probar el reclamo es tarea del asegurado.
Por Nelson Avila
¿El seguro de vivienda cubre las tuberías reventadas?
La mayoría de las pólizas cubren el daño por agua repentino de una tubería reventada; una tubería congelada solo si usted tomó un cuidado razonable. Qué revisar en Florida y Nueva Jersey.
Por Nelson AvilaLegal
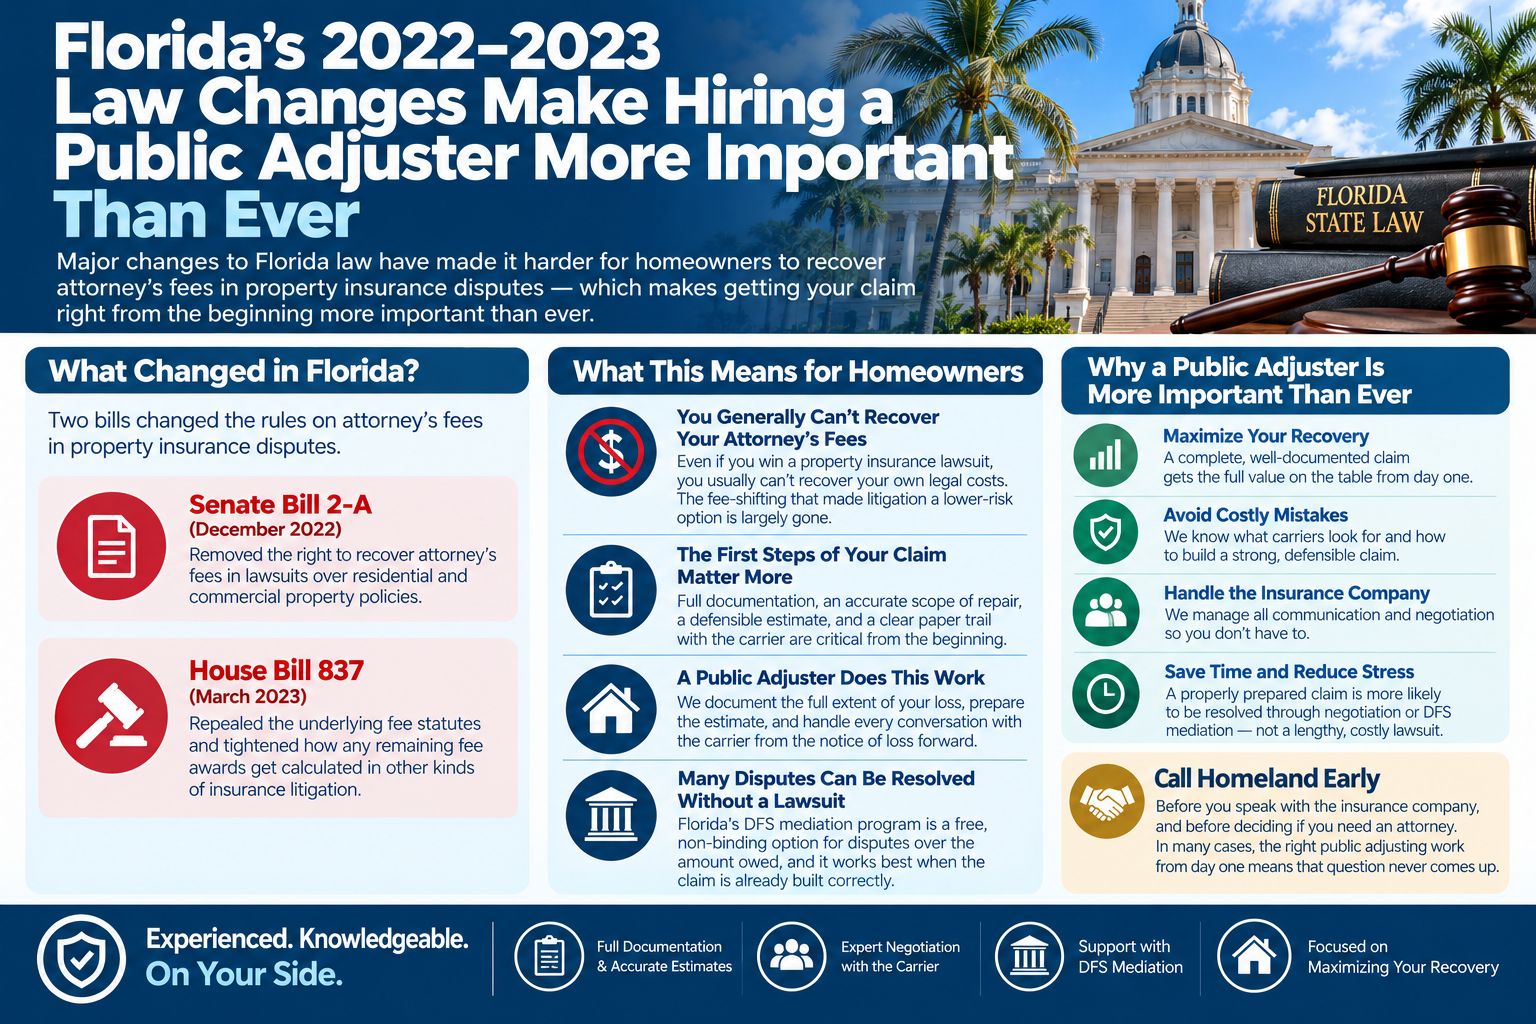
Los cambios de ley de Florida de 2022–2023 hacen que contratar un ajustador público sea más importante que nunca
Florida eliminó los honorarios de abogado unidireccionales en las demandas de seguros de propiedad. Esto es por qué hacer bien su reclamo desde el principio ahora importa más que nunca.
Por Nelson Avila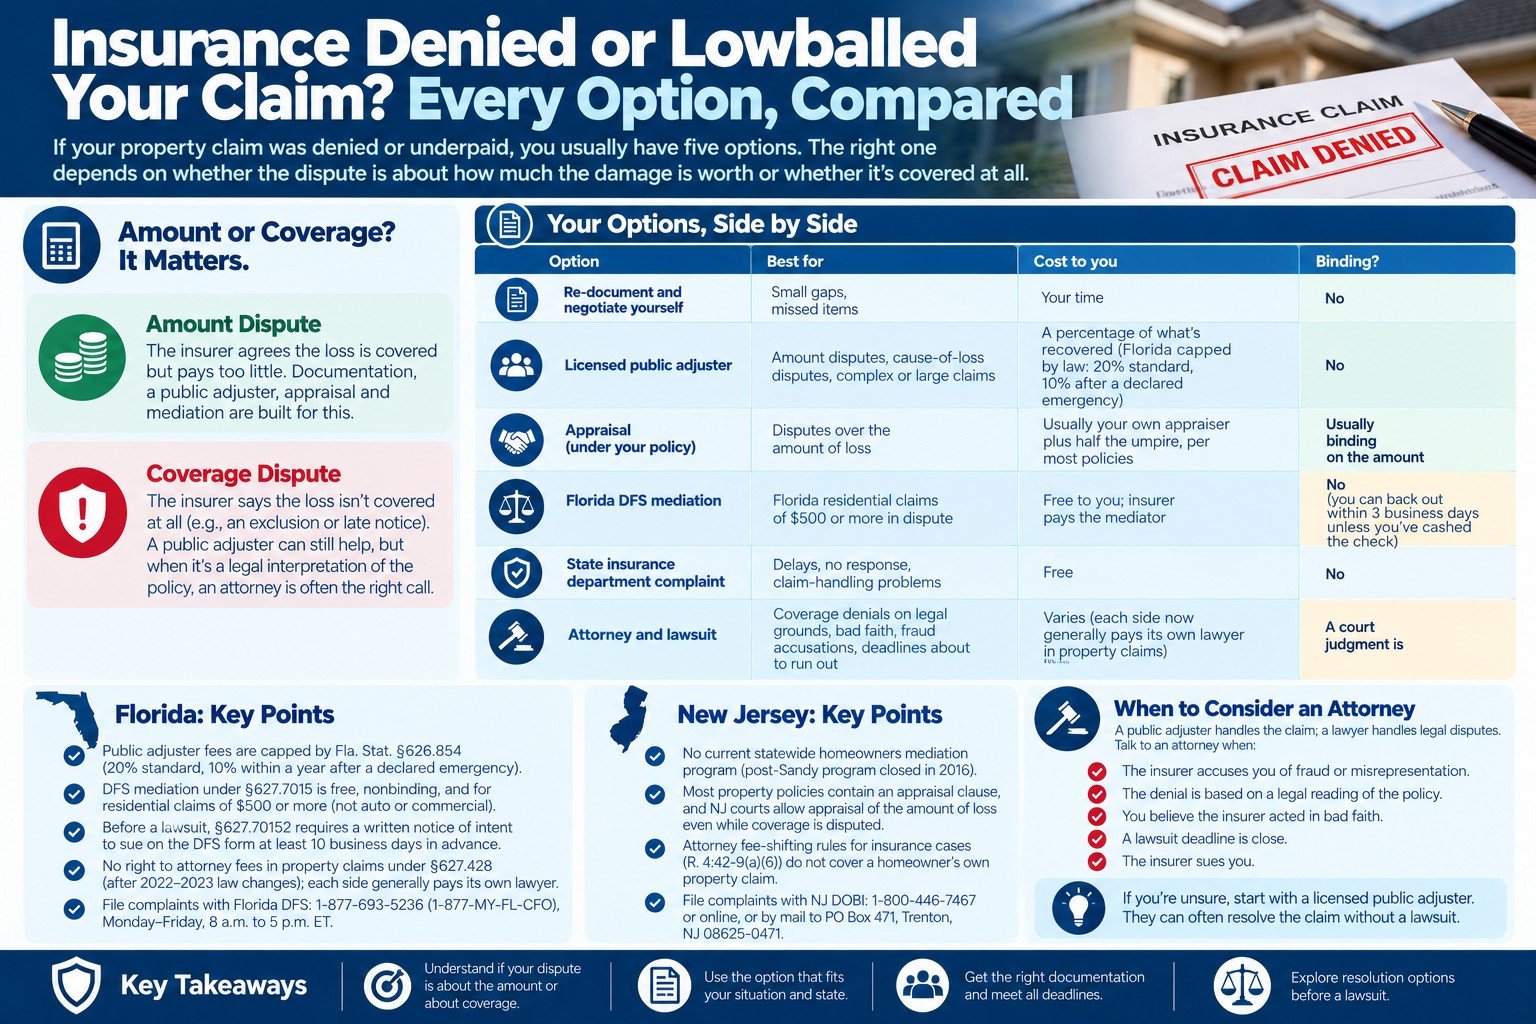
¿Su aseguradora denegó o pagó de menos su reclamo? Todas las opciones, comparadas
Ajustador público, apraisal, mediación del DFS, queja estatal o abogado: todas las opciones ante un reclamo denegado o pagado de menos en FL y NJ.
Por Nelson Avila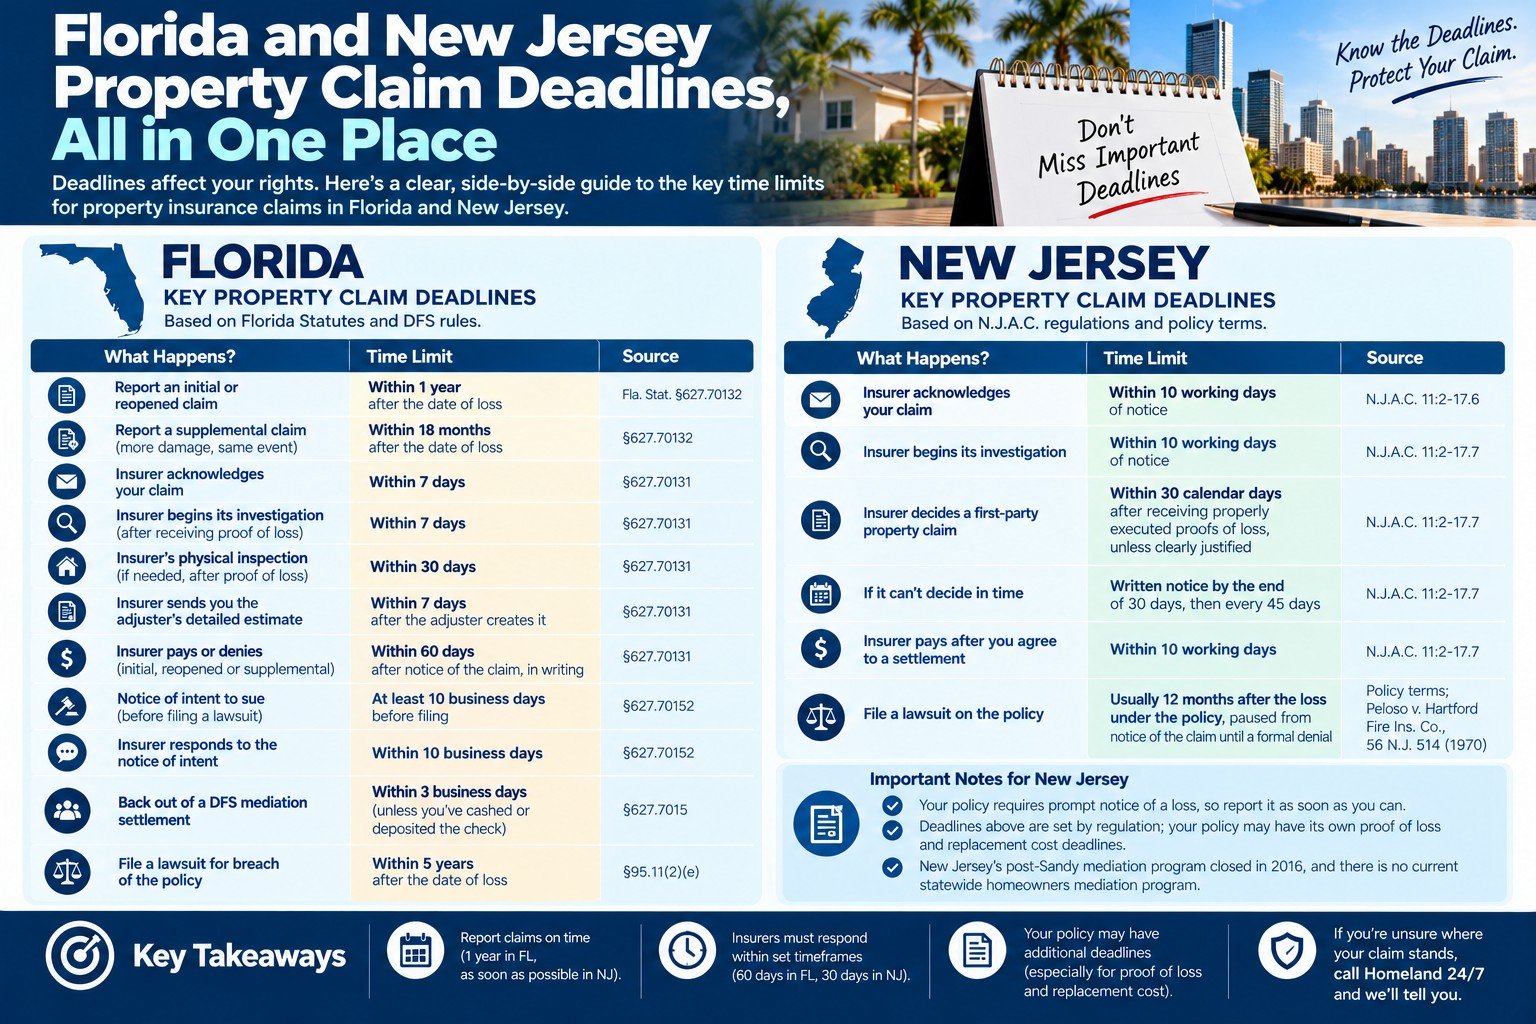
Plazos de reclamos de propiedad en Florida y Nueva Jersey, todos en un solo lugar
Todos los plazos clave de seguros de propiedad en Florida y Nueva Jersey: reportar, respuesta de la aseguradora, reabrir y demandar, con fuentes.
Por Nelson AvilaTendencias de Pólizas
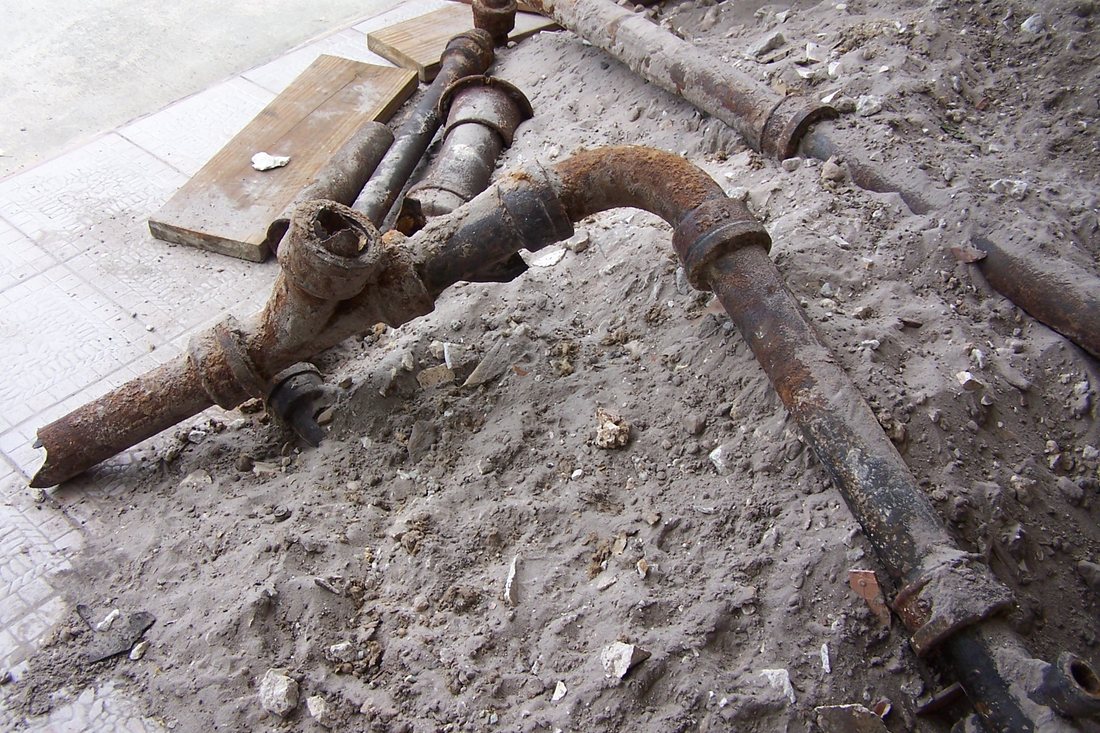
El límite de $10,000 por daño de agua en Florida: qué significa para su reclamo
Un número creciente de aseguradores limita el daño de agua no relacionado con el clima a $10,000, y el propio trabajo de emergencia de una empresa de restauración puede agotar ese límite antes de que comiencen las reparaciones.
Por Nelson Avila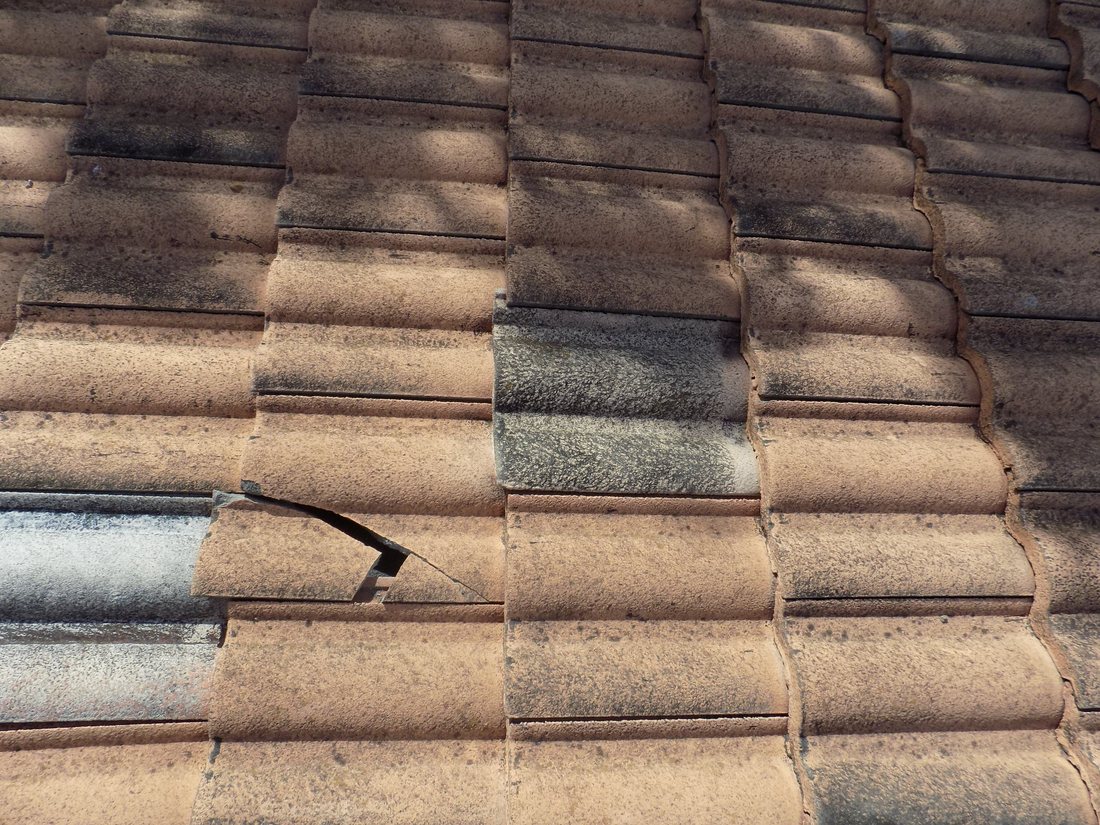
La ley de coincidencia de materiales de Florida y el nuevo límite del 1%
La ley de Florida exige que las reparaciones coincidan razonablemente con su casa, pero una nueva ola de endosos limita lo que los aseguradores pagan por esa coincidencia a solo el 1% de su cobertura de vivienda.
Por Nelson Avila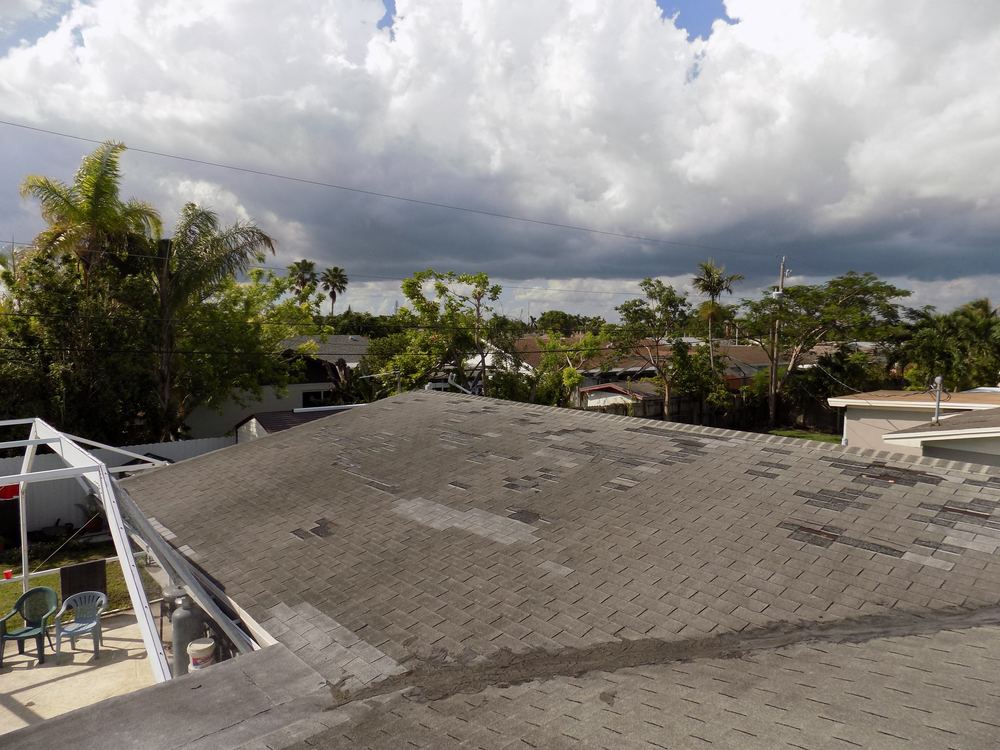
Cambiaron las reglas de reparación de techos en Florida: por qué un reemplazo completo ya no es automático
Un cambio al código de construcción de 2022 facilitó que los aseguradores aprueben una reparación parcial de techo en lugar de un reemplazo completo.
Por Nelson Avila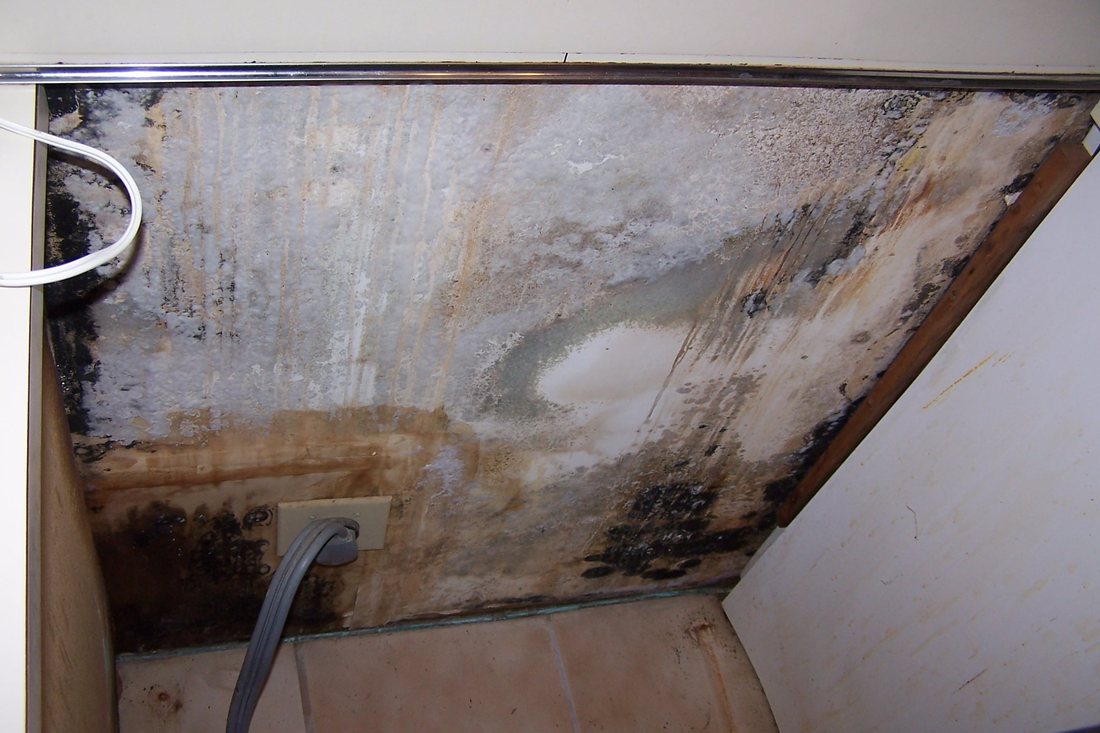
Cómo funciona realmente la cobertura de moho en una póliza de vivienda de Florida
La mayoría de los propietarios no se dan cuenta de que la cobertura de moho depende de si la pérdida de agua que lo causó estaba cubierta en sí misma, y de que normalmente tiene un límite aparte incluso cuando lo está.
Por Nelson Avila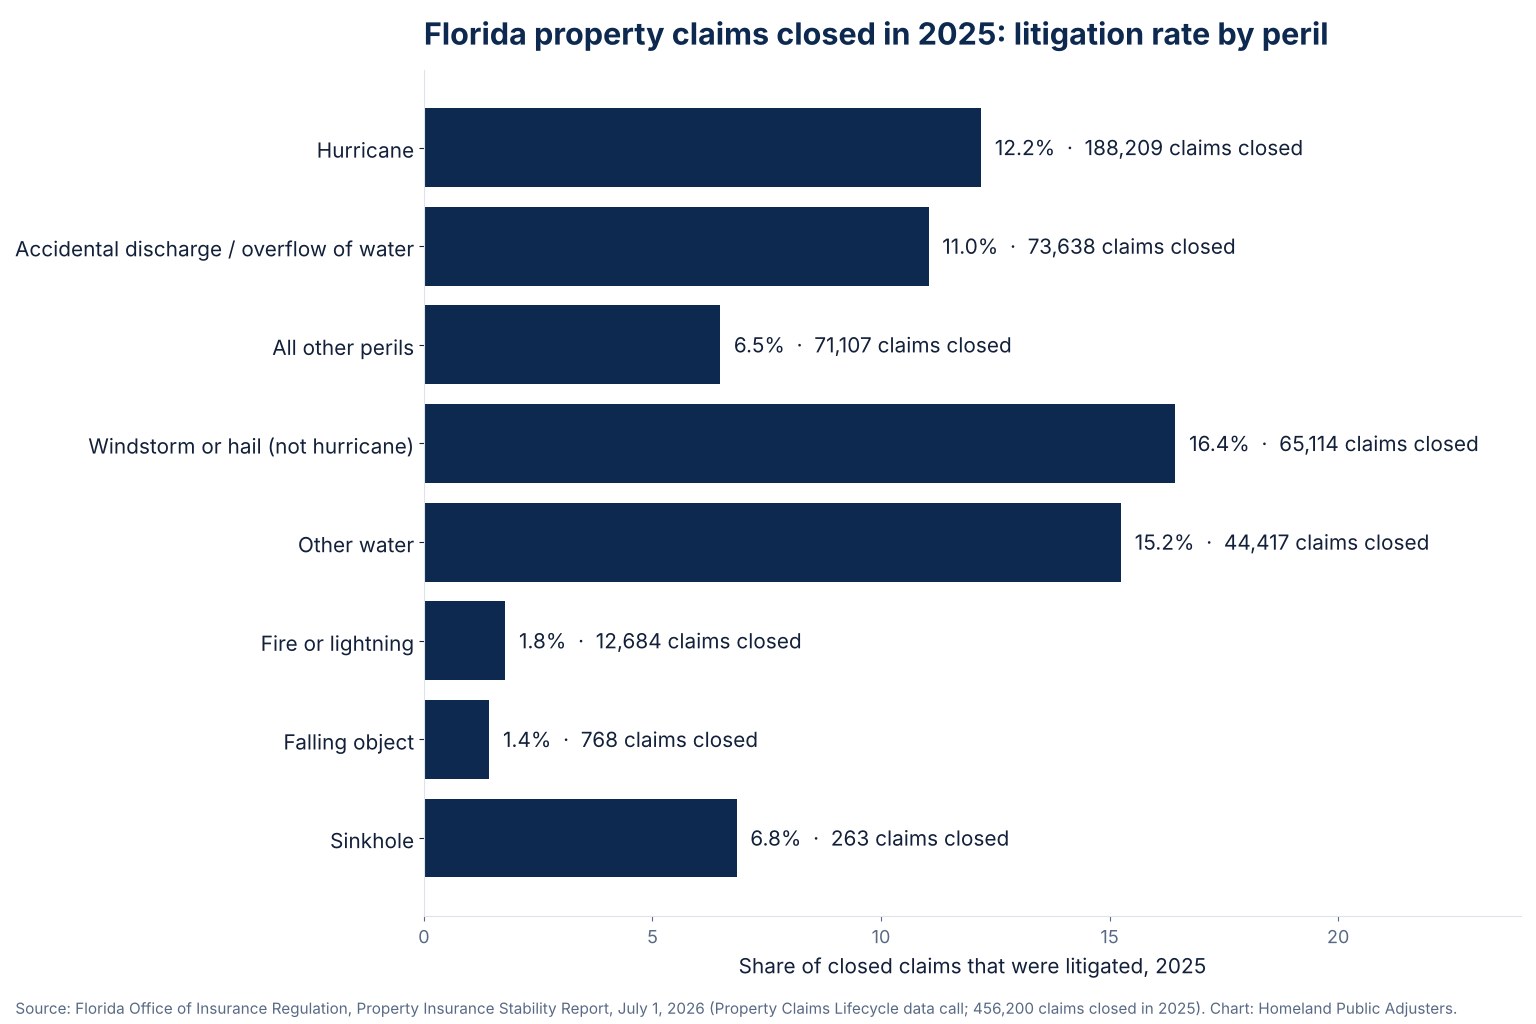
Reclamos de seguro de propiedad en Florida en cifras: lo que muestra el informe estatal de 2026
456,200 reclamos de propiedad cerrados en Florida en 2025, 12% litigados, una mediana de 30 días para cerrar y la prima promedio de vivienda en los 67 condados, según el informe de OIR de julio de 2026.
Por Nelson Avila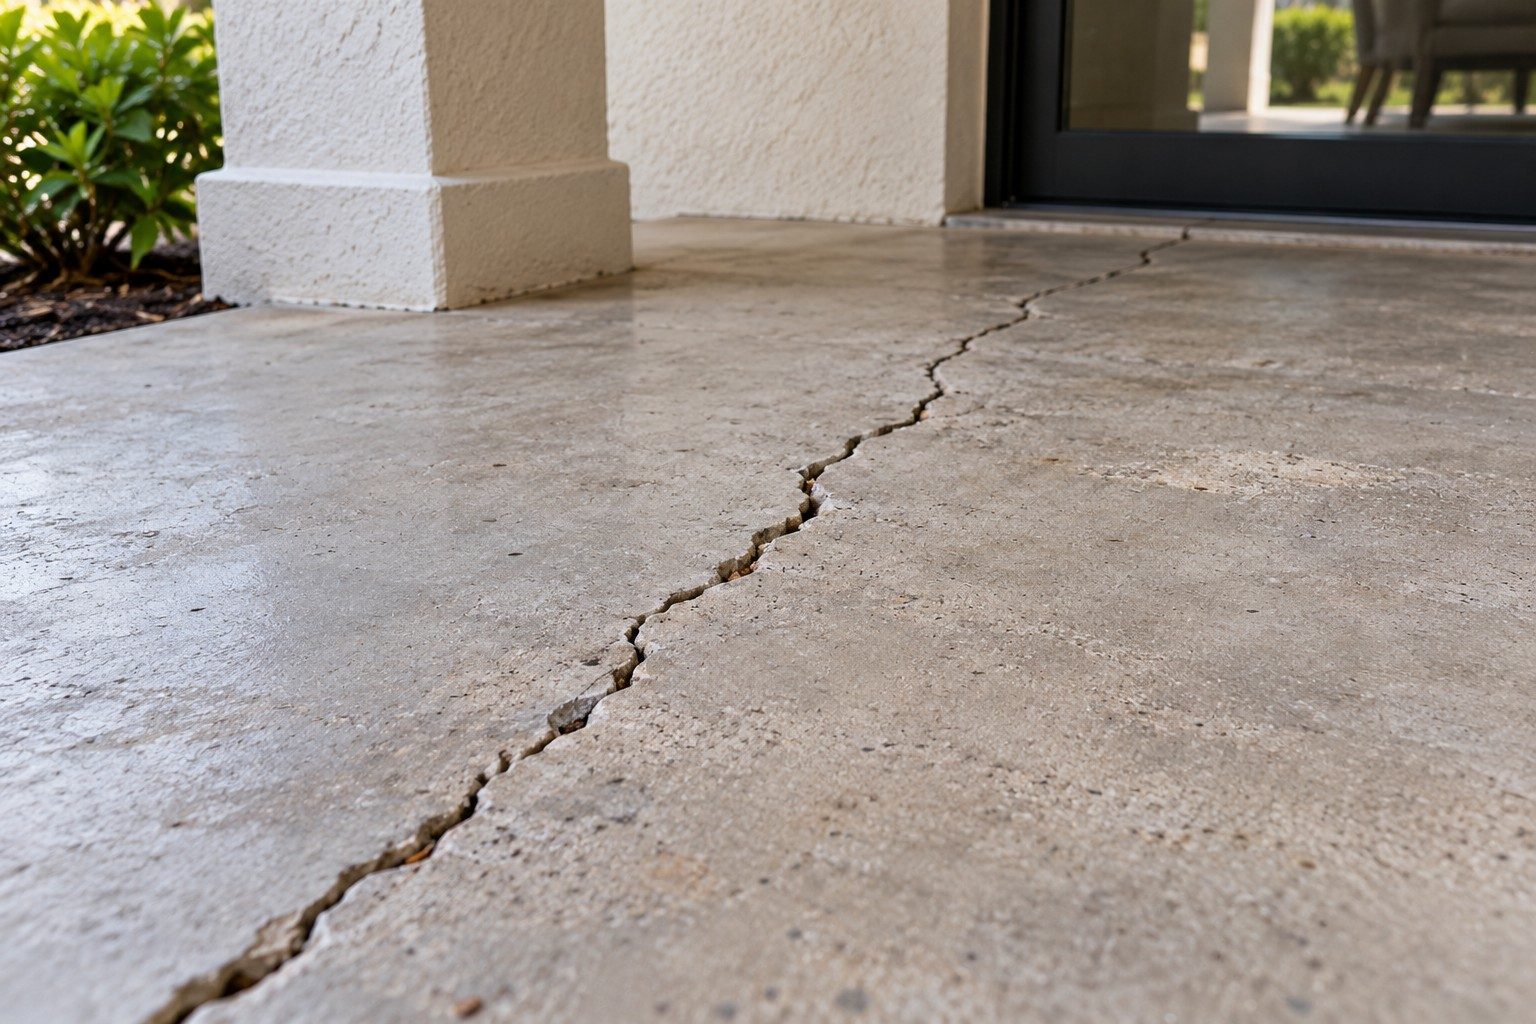
Señales de advertencia de un sumidero en su patio, y qué cubre el seguro en Florida
Las señales de advertencia de un sumidero en su propiedad, qué hacer primero y la diferencia entre el colapso catastrófico de la cubierta del suelo y la cobertura opcional por sumidero bajo la ley de Florida.
Por Nelson AvilaReclamos por incendio
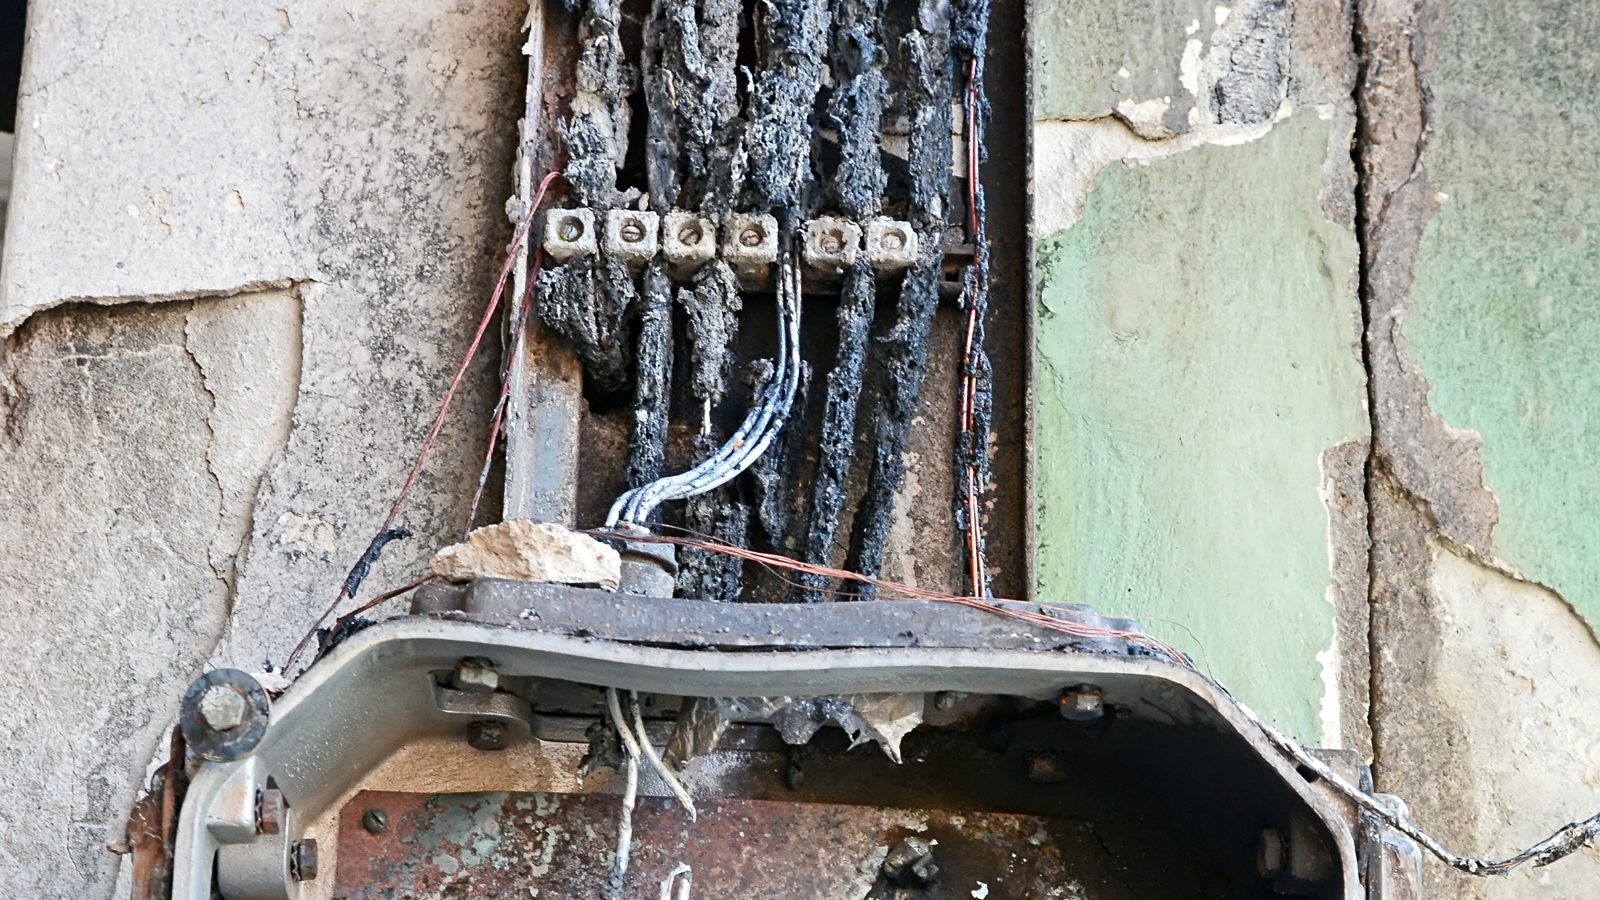
Reclamos de seguro por incendios eléctricos: paneles, cableado y el argumento de la “mano de obra defectuosa”
Un incendio eléctrico está cubierto aun cuando lo haya iniciado un cableado en mal estado o un panel defectuoso. El argumento de la mano de obra defectuosa, qué incluye el reclamo y qué conservar.
Por Nelson Avila
Incendios de baterías de litio: reclamos de seguro por incendios de bicicletas eléctricas, scooters, carritos de golf y vehículos eléctricos
Un incendio de batería de bicicleta eléctrica, scooter, carrito de golf o vehículo eléctrico es una pérdida por incendio cubierta, por lo general total. Qué póliza paga qué, y qué argumentan las aseguradoras.
Por Nelson Avila
Reclamos de seguro por incendio de calefactor portátil: cubierto, y por qué el alcance es la pelea
Un incendio por calefactor portátil está cubierto para propietarios de vivienda e inquilinos. Quién paga el edificio y las pertenencias en un alquiler, y por qué el alcance del humo es la pelea.
Por Nelson Avila
Incendio de auto, bote o carrito de golf en el garaje: dos pólizas, una casa quemada
Un incendio de auto, bote o carrito de golf en el garaje es un reclamo de auto por el vehículo y un reclamo de propiedad por la casa. Cómo las dos pólizas dividen la pérdida.
Por Nelson Avila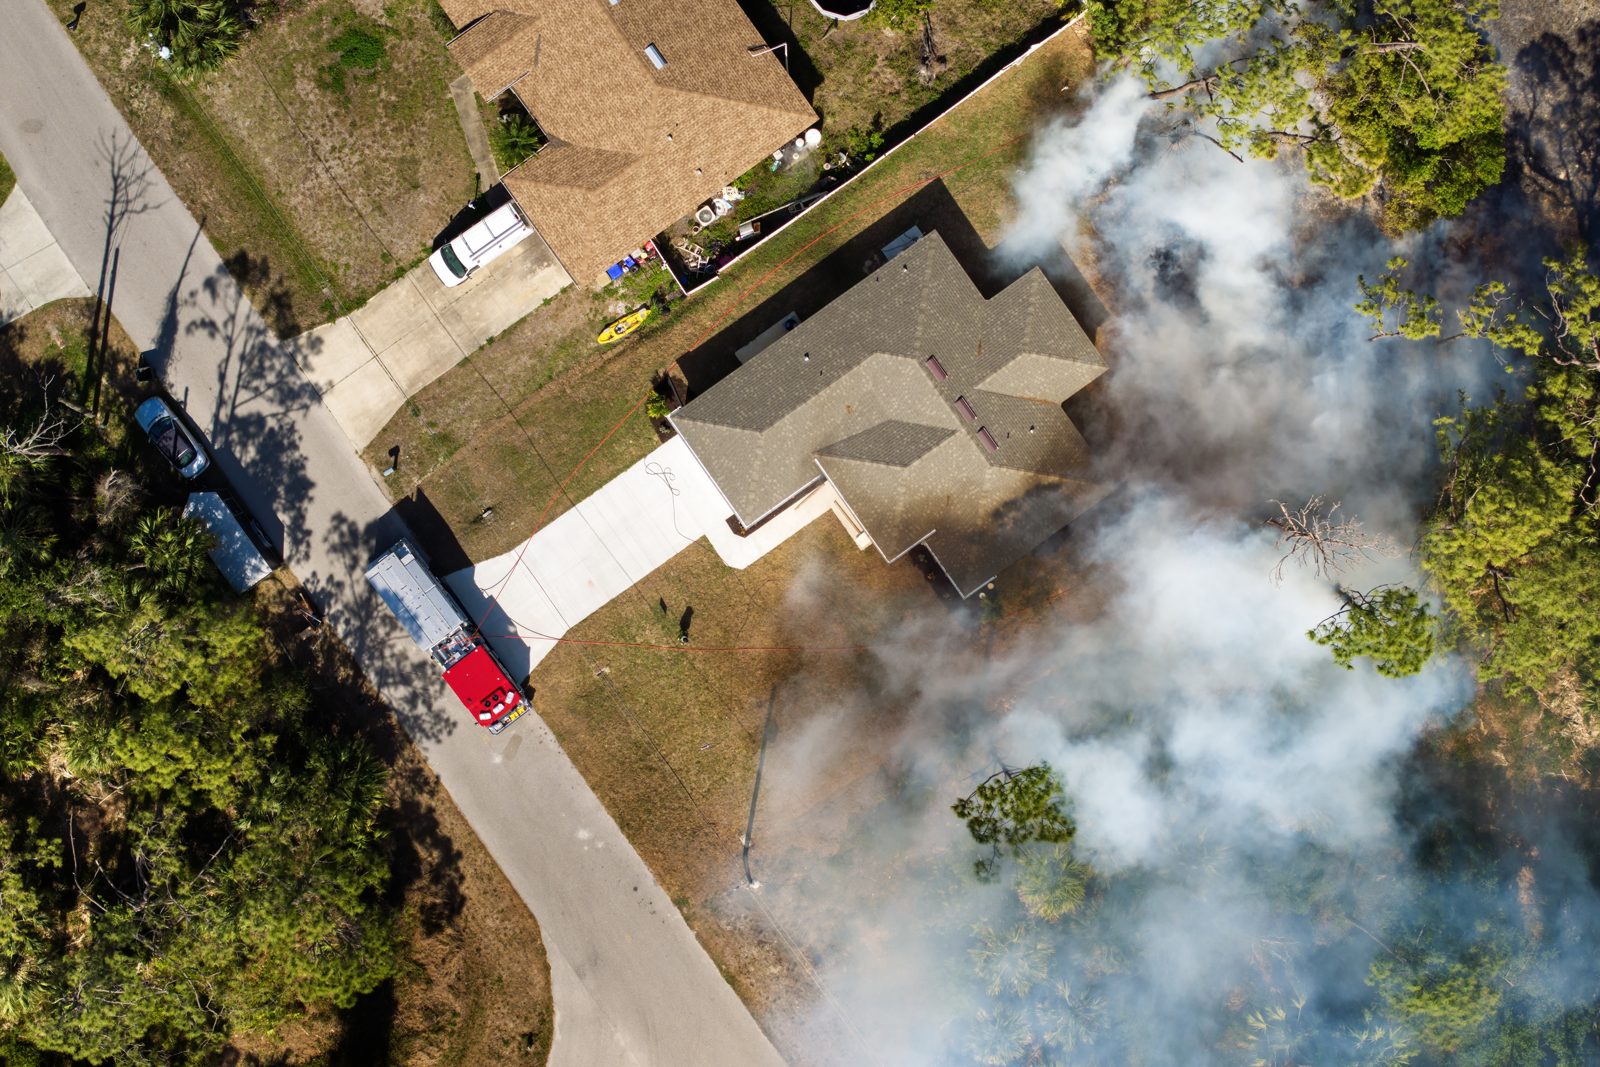
Reclamos por daños de humo de incendios de maleza y forestales en Florida y Nueva Jersey
Reclamos por incendios de maleza e incendios forestales en Florida y Nueva Jersey: el incendio está cubierto, y también el humo, el hollín y la ceniza de un incendio que nunca llegó a la casa.
Por Nelson Avila
Incendios provocados y causados por inquilinos: ¿está cubierto un incendio intencional?
Un incendio intencional está cubierto salvo que lo provoque un asegurado. La exclusión, la investigación, el interrogatorio bajo juramento y el reclamo del arrendador por un incendio del inquilino.
Por Nelson Avila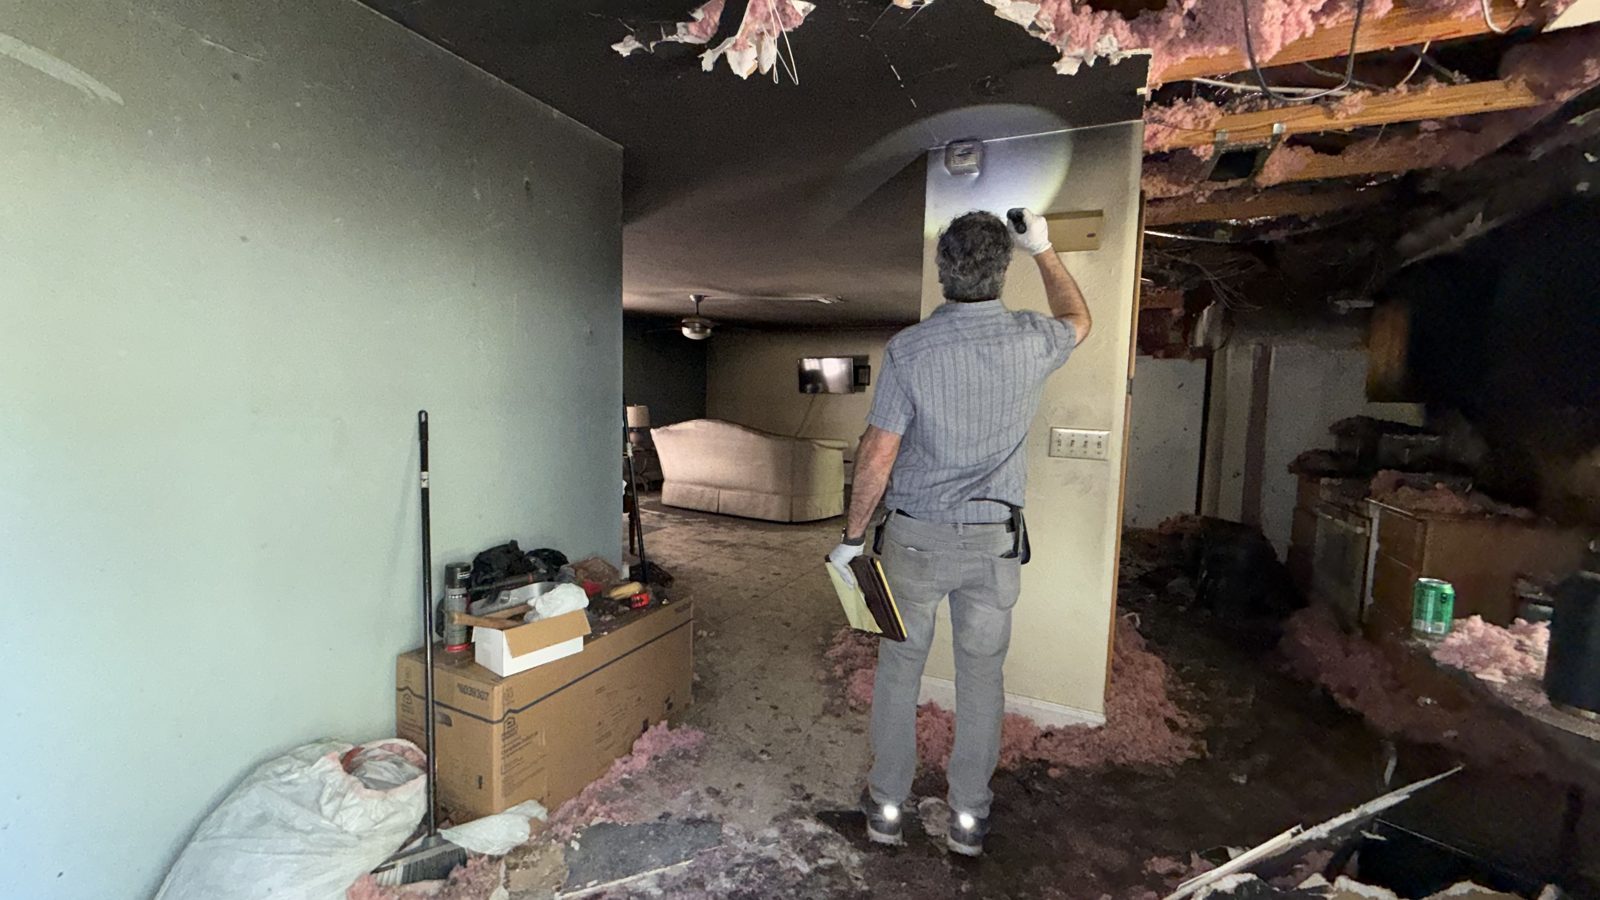
Qué hacer después de un incendio en la casa: las primeras 72 horas y el reclamo de seguro
Las primeras 72 horas después de un incendio en una casa en Florida o Nueva Jersey: el informe de bomberos, la pérdida de uso, qué no tirar, el inventario y a quién llamar primero.
Por Nelson Avila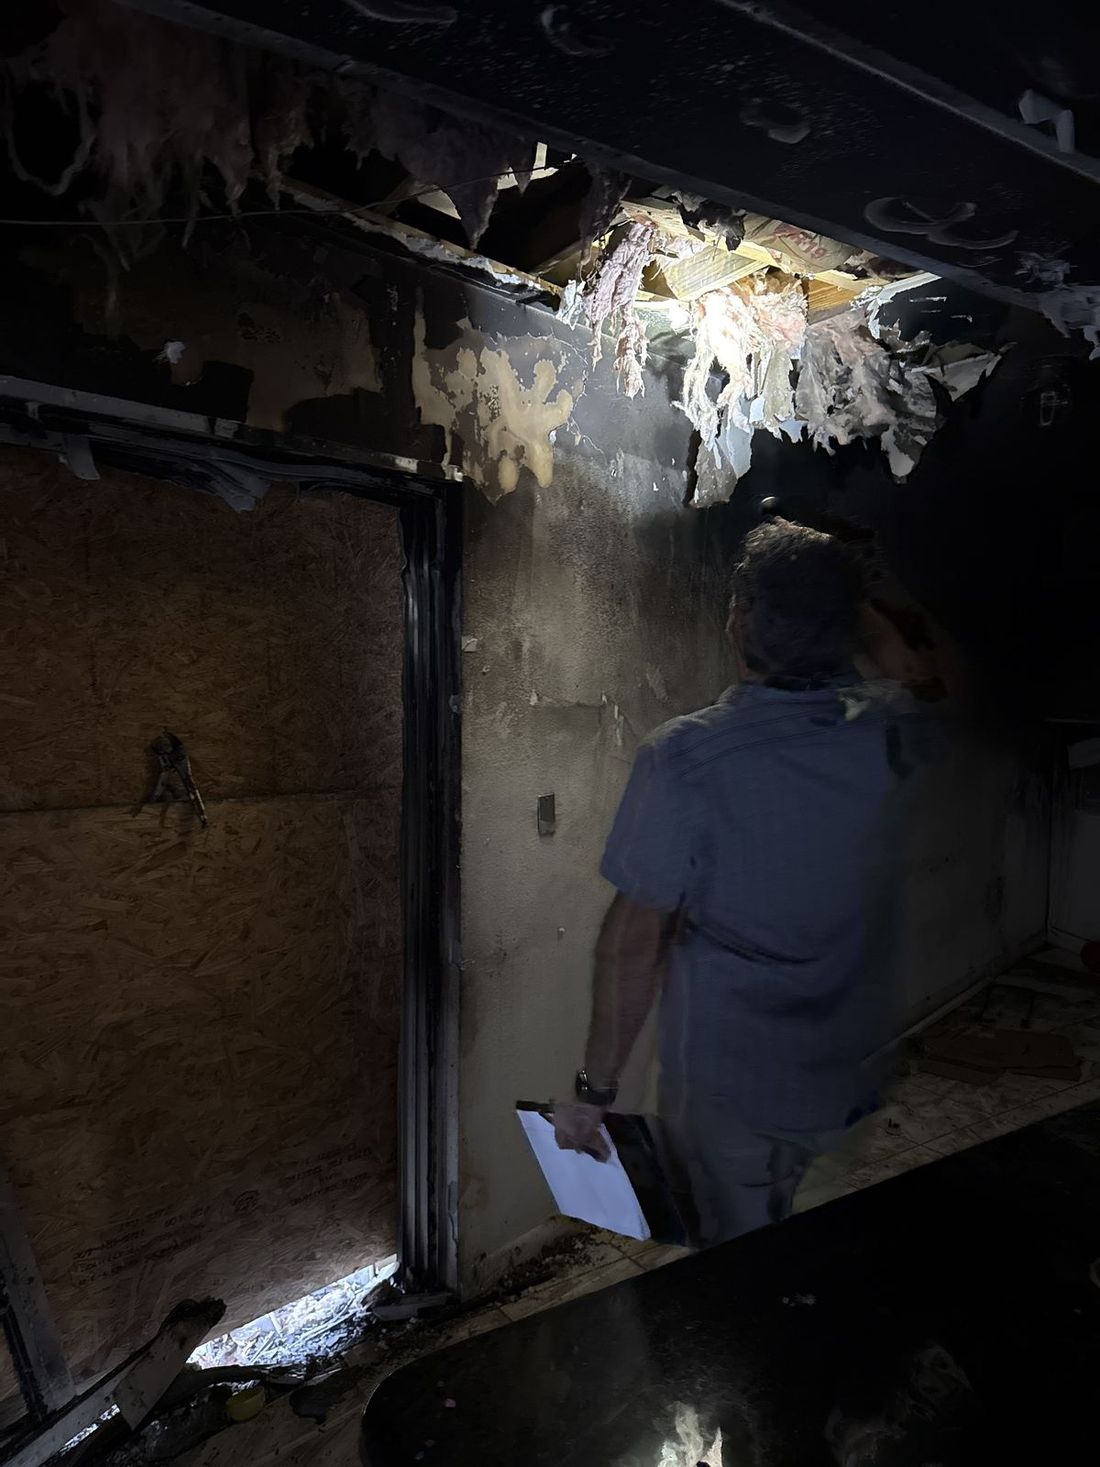
¿Qué hace un ajustador de incendios? El ajustador de la aseguradora, el ajustador público y el investigador de incendios
El ajustador de incendios de la aseguradora, el investigador de origen y causa y el ajustador público: qué hace cada uno después de un incendio en la casa, para quién trabajan y cuánto cuesta.
Por Nelson AvilaDaños súbitos
Reclamos de seguro por caída de rayo y sobretensión eléctrica: A/C, paneles y electrónica
El rayo es un peligro nombrado en casi todas las pólizas, y Florida lidera el país en reclamos por rayos. Qué cubre un reclamo por caída de rayo o sobretensión, y las pruebas que lo ganan.
Por Nelson Avila
Fuga de lavavajillas, lavadora, línea de A/C, inodoro o refrigerador: qué cubre el seguro de propietarios de vivienda
Las fugas súbitas de electrodomésticos están cubiertas; las lentas no, y el electrodoméstico en sí por lo general tampoco. Lavavajillas, mangueras de lavadora, líneas de A/C, inodoros y máquinas de hielo explicados.
Por Nelson Avila
Reclamos de seguro por colapso de techo y colapso estructural: qué paga la cobertura por “colapso”
La cobertura de colapso paga por una caída abrupta debida a deterioro oculto, daño por insectos, peso de nieve o contenidos, no por hundimiento o agrietamiento. Leyes de inspección de FL y NJ.
Por Nelson Avila
¿El seguro de propietarios de vivienda cubre los daños por animales? Roedores, mapaches, osos, venados e iguanas
Los daños por roedores, aves, insectos y alimañas están excluidos; los de venados y osos por lo general cubiertos; el incendio o el agua tras un cable mordido, también. Detalles de FL y NJ.
Por Nelson Avila
Reclamos de seguro por vandalismo y daños de inquilinos: qué está cubierto, qué es “intencional”
El vandalismo está cubierto a menos que la propiedad haya estado desocupada 60 días; la exclusión por pérdida intencional aplica al asegurado, no a un inquilino. Daños por inquilinos, depósitos y robo de cobre.
Por Nelson Avila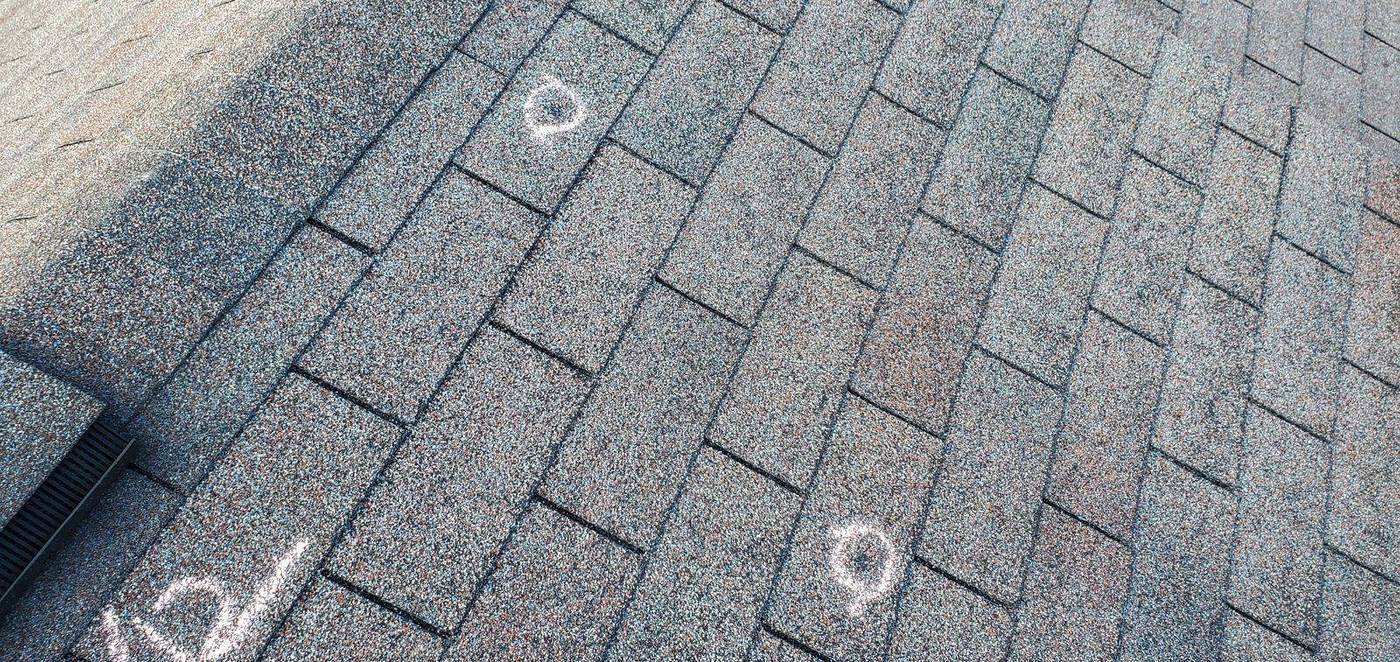
Reclamos de seguro por daños de granizo: techo, revestimiento y el argumento del “daño cosmético”
El granizo está cubierto bajo vientos de tormenta o granizo; la pelea es por los endosos de daño cosmético, la igualación y los deducibles de techo. Cómo se evalúan los daños por granizo, reglas de FL y NJ.
Por Nelson AvilaPropietarios de viviendas
Cosas sorprendentes que su póliza de propietario de vivienda podría cubrir
Un animal que entra al ático, una rama de árbol u otro escombro que golpea la casa, el incendio de un vecino que se propaga a su propiedad, incluso un vehículo o aeronave que choca su casa: los propietarios a menudo asumen que estos casos corren por su cuenta. Muchos se manejan de la misma forma que otros daños repentinos y accidentales.
Por Nelson Avila
Qué hacer en las primeras 24 horas después de daños a la propiedad
Las primeras horas importan. Asegure la zona, proteja su propiedad de más daños, documente lo que ve, y llame a Homeland antes de hablar con la compañía de seguros. Aquí tiene una lista clara de los próximos pasos.
Por Nelson AvilaDueños de unidades de condominio
Cuando la unidad de un vecino se incendia
El daño por humo y agua de un incendio que comenzó en la unidad de otra persona es una de las pérdidas multifamiliares más comunes, y una de las más confusas de resolver entre su póliza, la de la asociación y la de su vecino.
Por Nelson Avila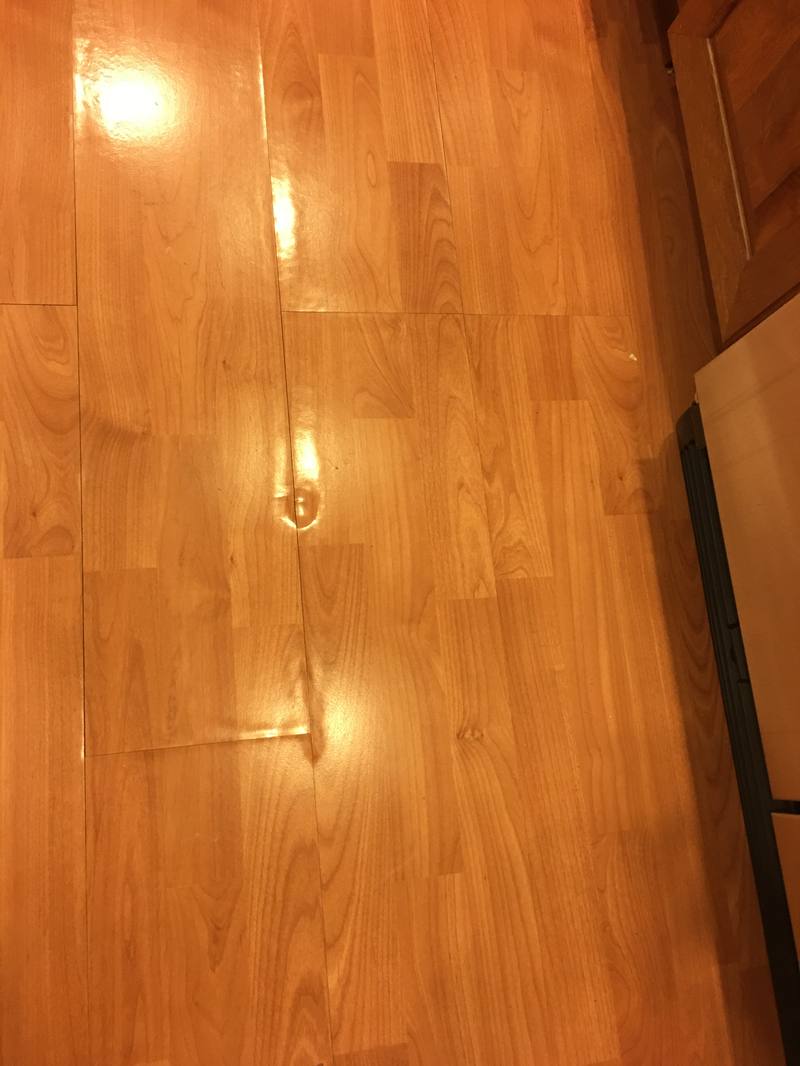
Baldosas Levantadas, Laminado Deformado: Cuándo el Daño en Pisos Es un Reclamo
Un piso que de repente se levanta o un piso laminado dañado por una fuga puede ser una pérdida cubierta, pero la causa importa. Qué separa un reclamo de piso cubierto de uno que las aseguradoras tratan como desgaste gradual.
Por Nelson Avila
Dueños de condominio: lo que cubre la póliza de la asociación y lo que cubre la suya
La póliza maestra de la asociación por lo general cubre el edificio y las áreas comunes, mientras que su propia póliza está pensada para lo que está dentro de su unidad. Aprenda a leer la línea que las separa.
Por Nelson Avila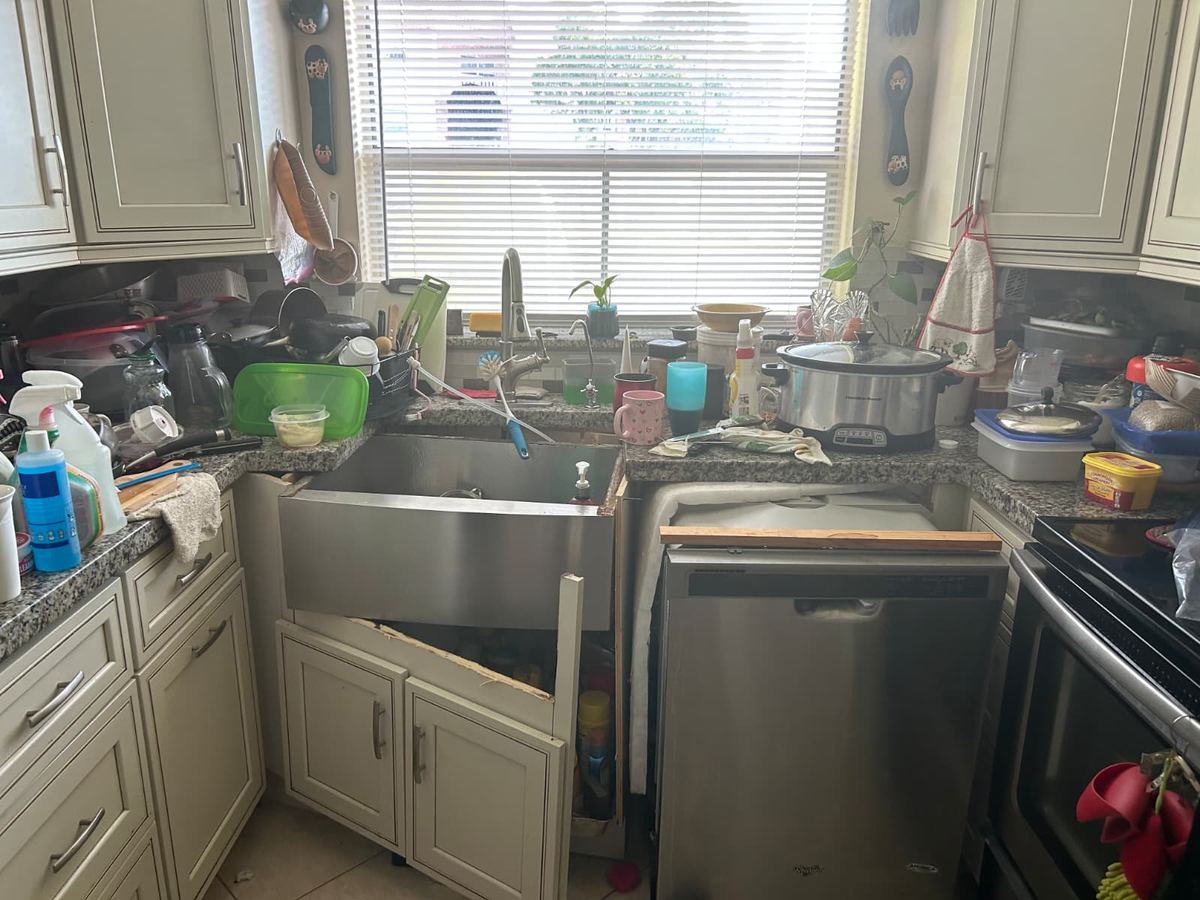
Usted renovó su condominio. ¿Su póliza lo sabe?
Las mejoras no reportadas, como pisos o gabinetes nuevos, pueden dejar a los propietarios pagados de menos después de un reclamo si la póliza nunca se actualizó para reflejarlas.
Por Nelson AvilaAsociaciones
Antes de la tormenta: lo que su asociación debe tener archivado
Las juntas directivas son responsables de la póliza maestra y de las áreas comunes. Aquí está lo que debe tener archivado antes de una tormenta y a quién llamar después de una.
Por Nelson Avila
Cuotas especiales después de una pérdida mayor
Cómo interactúan típicamente el reclamo de seguro de una asociación y la cuota especial resultante, y por qué las juntas deben coordinarlos desde el principio.
Por Nelson Avila
Pérdidas de agua en áreas comunes: dónde termina la póliza
Una pérdida de agua en un sistema compartido puede dañar áreas comunes y unidades a la vez. Dónde termina la póliza maestra y comienza la del propietario.
Por Nelson Avila
Requisitos de seguro para asociaciones de condominio en Florida (718.111(11)) y qué sucede al momento del reclamo
Lo que Fla. Stat. 718.111(11) exige que la póliza maestra cubra y excluya, la regla de tasación cada 3 años, cómo los deducibles se convierten en cuotas y qué significa al momento del reclamo.
Por Nelson AvilaPropietarios que alquilan y dueños de propiedades de alquiler
Propietarios que alquilan: cómo documentar los daños y el alquiler perdido después de una pérdida
Una pérdida en una propiedad de alquiler afecta la propiedad, a su inquilino y sus ingresos. Aprenda qué documentar de inmediato y qué registros conservar para el reclamo.
Por Nelson Avila
Daño causado por el inquilino vs. una pérdida cubierta
No todo daño en el que está involucrado un inquilino se trata de la misma manera por la póliza de un propietario. Qué suele estar cubierto, y dónde se disputa.
Por Nelson Avila
Daño a propiedad vacante o entre inquilinos: ¿está cubierto?
Muchas pólizas de propietarios restringen la cobertura una vez que una propiedad ha estado vacía más de un número determinado de días. Por qué la ventana de transición entre inquilinos es una exposición real.
Por Nelson Avila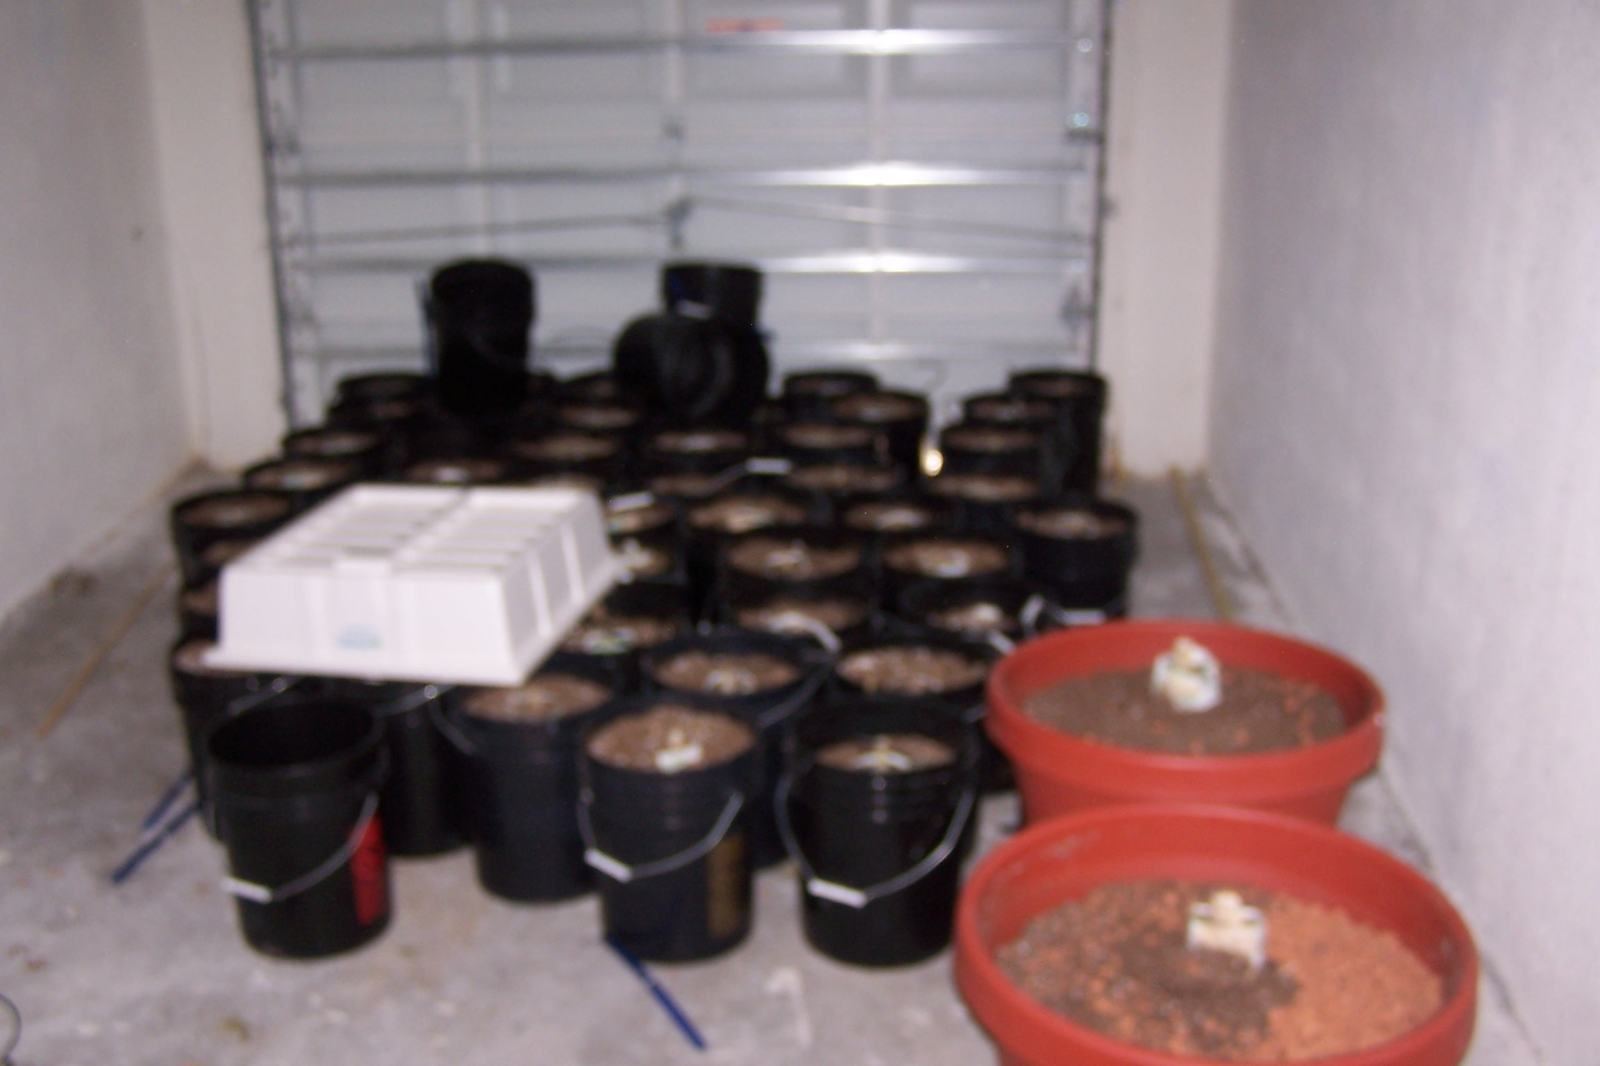
Su propiedad de alquiler fue usada como una operación de cultivo no autorizada. ¿Qué pasa con su reclamo?
Un patrón de daño distintivo, y un reclamo que se malinterpreta fácilmente si no se maneja con cuidado desde el principio.
Por Nelson AvilaDueños de negocios
Cómo mantener listos los registros de su negocio para un reclamo
Un reclamo comercial se construye sobre registros. Aprenda qué documentos conservar juntos desde ahora, para que estén listos si una pérdida interrumpe sus operaciones.
Por Nelson Avila
Interrupción del negocio: qué cuenta como ingreso perdido
La cobertura de interrupción del negocio reemplaza el ingreso perdido mientras usted vuelve a la normalidad, pero lo que cuenta como “normal” y “razonable” a menudo se disputa.
Por Nelson Avila
Cuando el cierre de un proveedor o negocio vecino afecta sus ganancias
La cobertura de interrupción de negocio contingente puede responder ante una pérdida que ni siquiera ocurrió en su propia propiedad.
Por Nelson AvilaPropietarios de propiedades comerciales
Cómo documentar una pérdida en una propiedad comercial: por dónde empezar
Una pérdida comercial suele involucrar a inquilinos, contratistas, varias pólizas y un plazo más largo. Vea cómo documentar los daños y organizar el reclamo desde el primer día.
Por Nelson Avila
Edificios multi-inquilino: qué póliza cubre qué
Una pérdida en un edificio multi-inquilino rara vez queda contenida en la responsabilidad de una sola parte. Cómo se divide típicamente entre el propietario y los inquilinos.
Por Nelson Avila
Actualización de código y cobertura de ordenanza o ley
Reparar según el código de construcción vigente puede costar más de lo que paga una póliza estándar. Por qué esta brecha importa para los edificios comerciales más antiguos.
Por Nelson AvilaPropietarios de Propiedades Agrícolas
Daños en Graneros, Establos y Edificios Anexos: Lo Que Su Póliza Realmente Cubre
Los graneros, establos de caballos y edificios de equipo tienen sus propias dudas de cobertura, separadas de la vivienda principal. Qué revisar en su póliza antes de una tormenta, no después.
Por Nelson Avila
Terreno abierto, riesgo abierto: el peligro de viento y tornados en la granja
Las estructuras de granjas y ranchos se encuentran en terreno abierto con poco cortaviento. Por qué eso importa para los reclamos por viento, y cómo se maneja típicamente el daño relacionado con tornados.
Por Nelson Avila
Seguro de Cultivos vs. Seguro de Propiedad: Dónde Está la Línea Divisoria
Las pérdidas de cultivos generalmente se tramitan a través de un programa separado del USDA, mientras que los graneros, establos, sistemas de riego y viviendas de trabajadores agrícolas son reclamos de propiedad. Saber cuál es cuál puede ahorrar tiempo real después de una pérdida.
Por Nelson AvilaClientes sin seguro
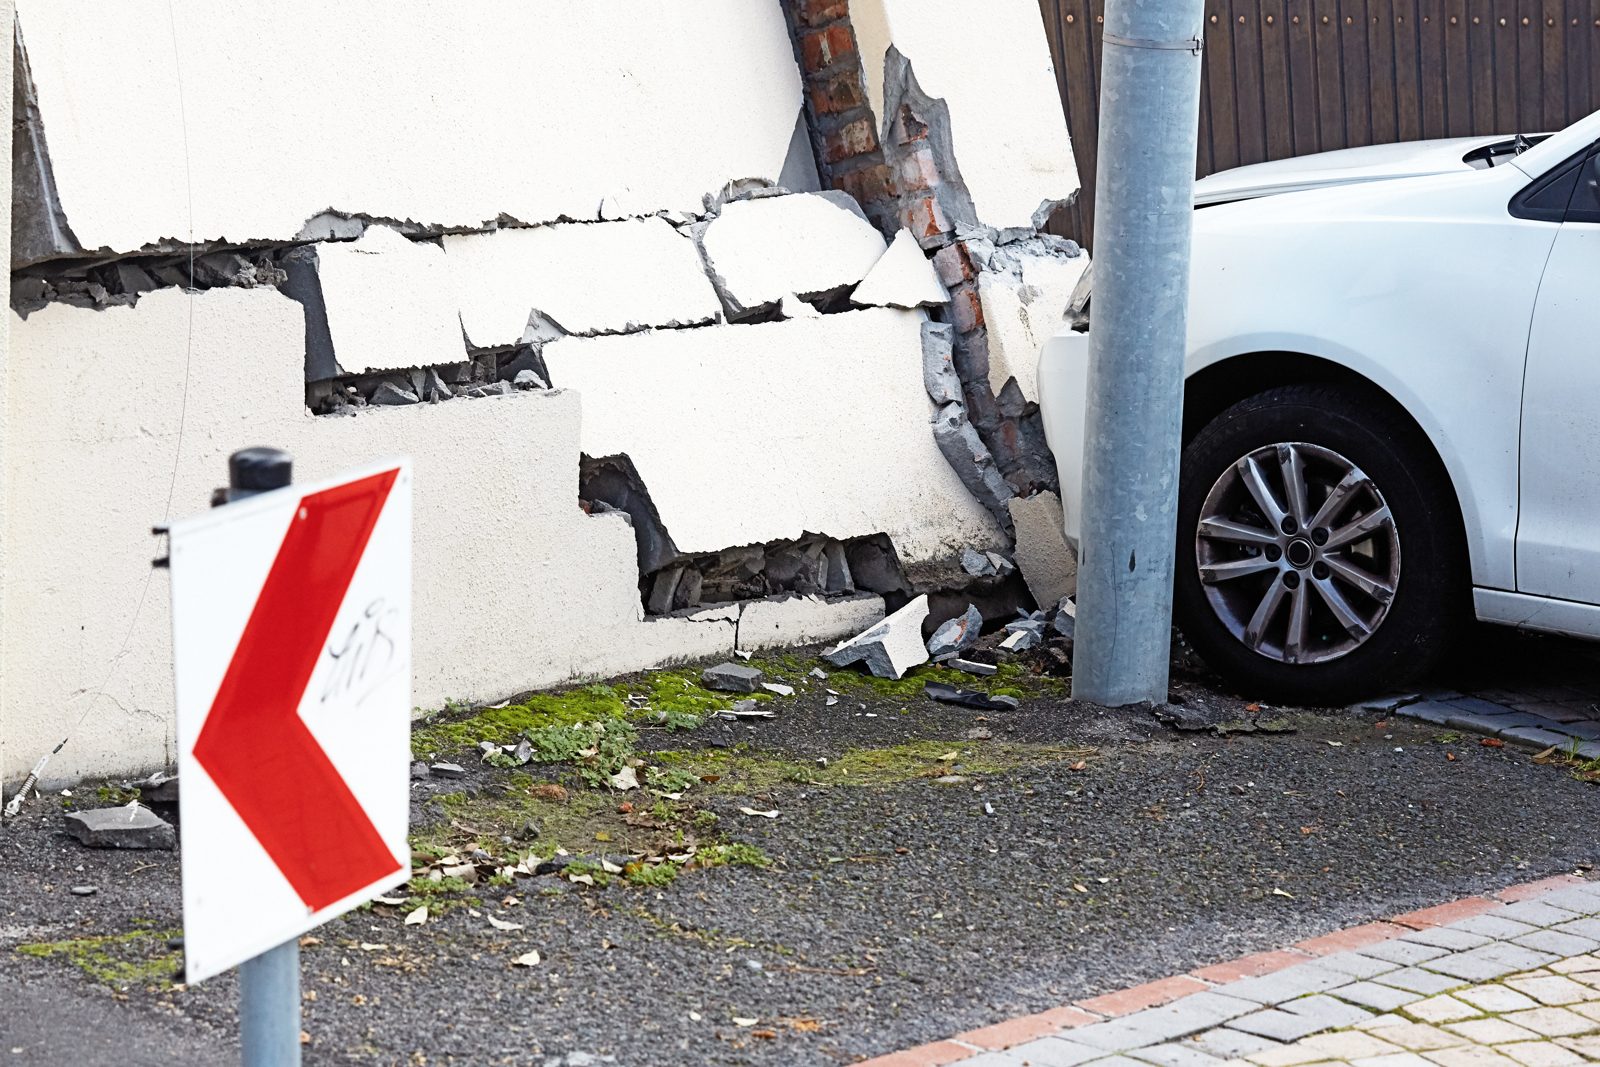
Un Auto, o un Avión, Chocó Contra Mi Casa. ¿Quién Paga?
Que un vehículo o aeronave choque una casa es poco común, pero cuando sucede, la cobertura de responsabilidad civil del conductor u operador, no solo su propia póliza, puede ser el verdadero camino para recuperarse por completo.
Por Nelson Avila
¿Dañado por otra persona y sin cobertura propia?
Si otra persona causó daños a su propiedad y usted no tiene cobertura, puede ser posible presentar un reclamo contra el seguro de la parte responsable en Florida. Conozca cómo comienza el proceso.
Por Nelson Avila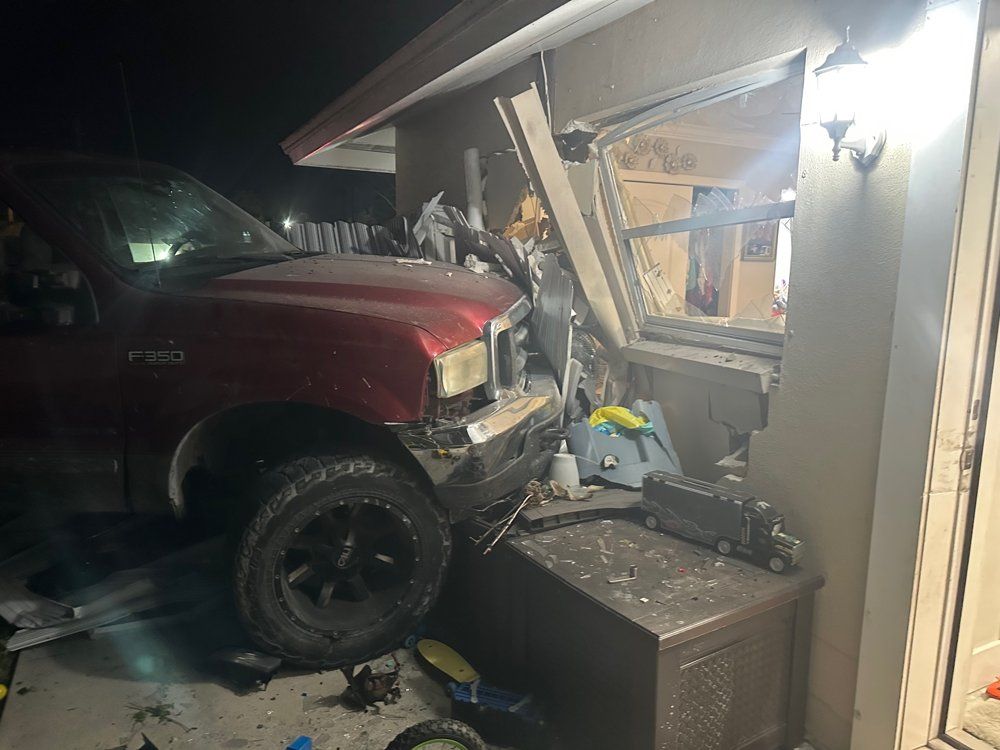
Un contratista o vehículo de entrega dañó mi propiedad. ¿Y ahora qué?
Los contratistas, camiones de entrega y vehículos de servicio causan un tipo específico y recurrente de daño a la propiedad. De quién es el seguro que debe responder.
Por Nelson AvilaTérminos del glosario de reclamos (33)
Definiciones con citas de estatutos, escritas y revisadas por Nelson Avila.
Más del equipo de Homeland
 Yeni Martinez
 Alberto Enriquez
 Yisel Dieguez
Cómo escribe Homeland sus artículos
Cada artículo es información general para propietarios, no asesoría legal. Los estatutos, reglas y plazos se verifican contra el texto oficial vigente antes de publicar, se citan por número y se enlazan a la fuente cuando es posible, y cada artículo muestra la fecha de su última revisión. Cuando cambia una ley, se actualiza el artículo.
Homeland Public Adjusters tiene licencia en Florida (Licencia de Agencia W818638) y Nueva Jersey (Licencia de Firma 3003982360). La licencia individual de ajustador público de Nelson Avila es una licencia de Florida; los reclamos de Nueva Jersey los manejan los ajustadores de Homeland con licencia en Nueva Jersey.
Homeland Public Adjusters representa a los asegurados, no a las aseguradoras. Obtenga una revisión gratuita de su reclamo.
Obtenga una Revisión Gratuita de su Reclamo