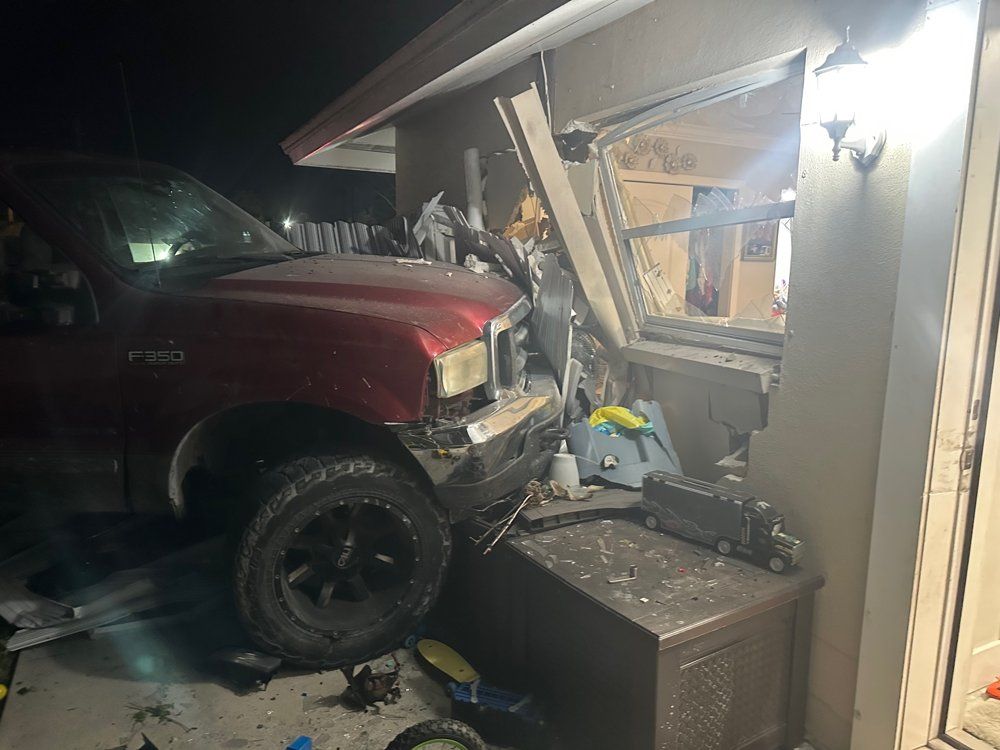
Un Auto, o un Avión, Chocó Contra Mi Casa. ¿Quién Paga?

Homeland Public Adjusters · Última revisión: octubre de 2026
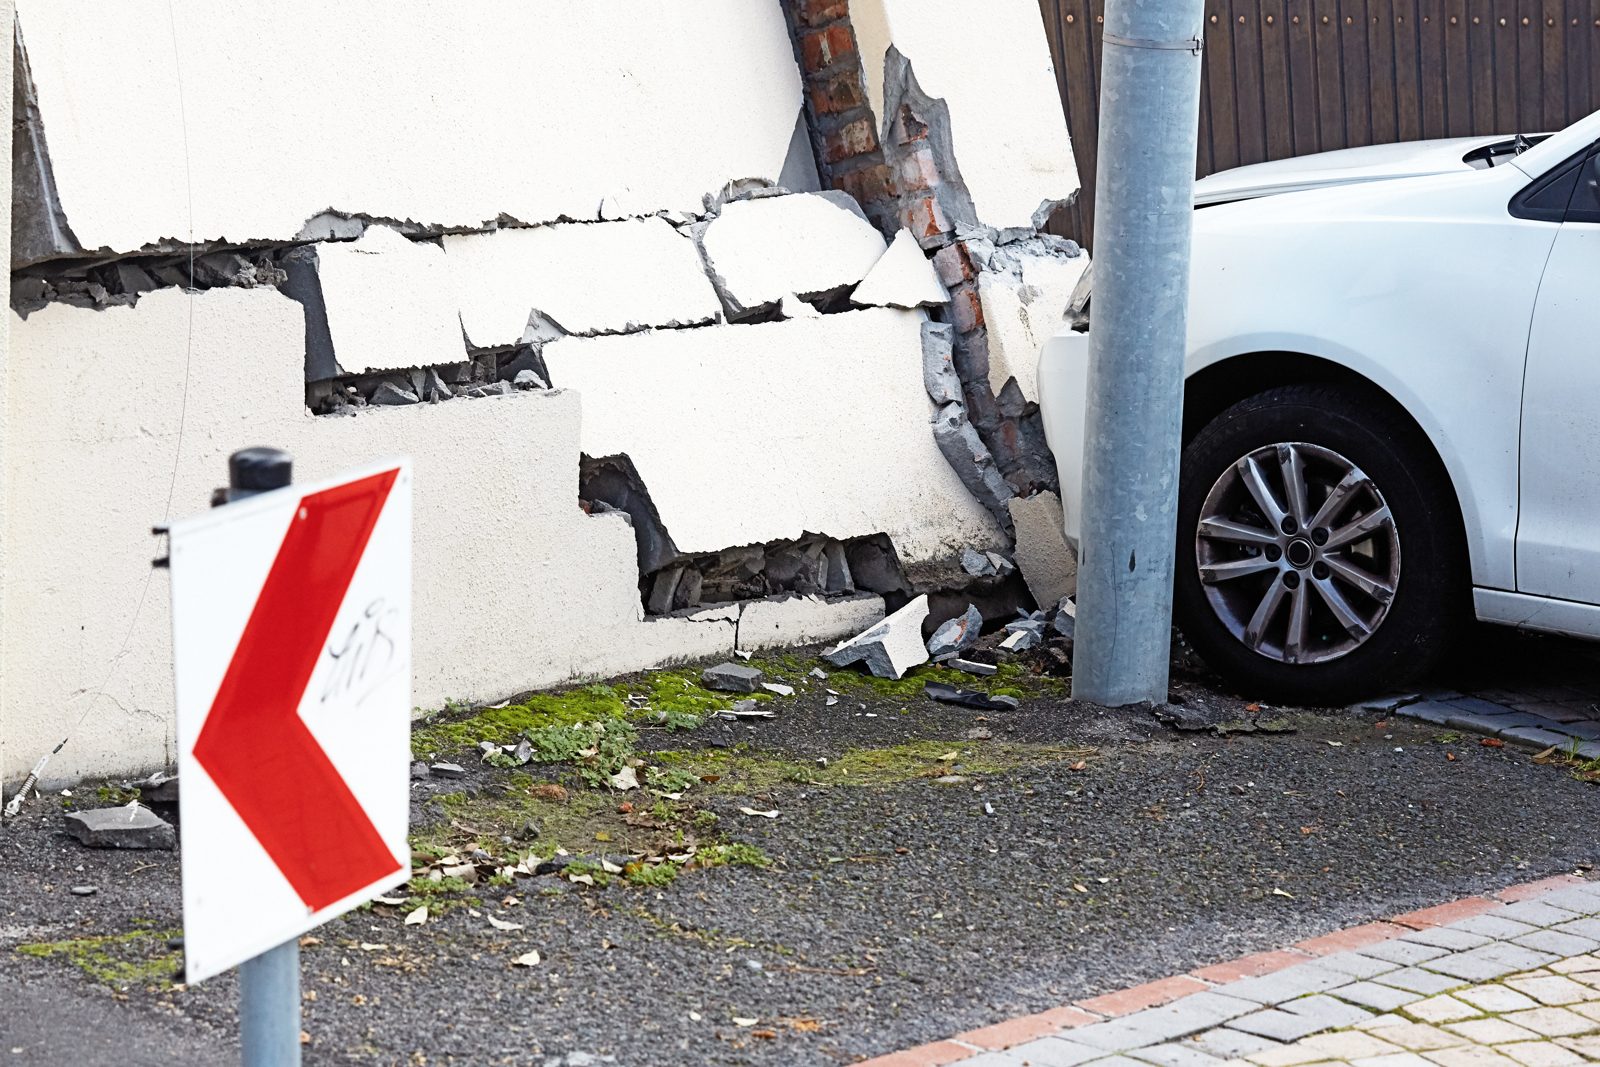
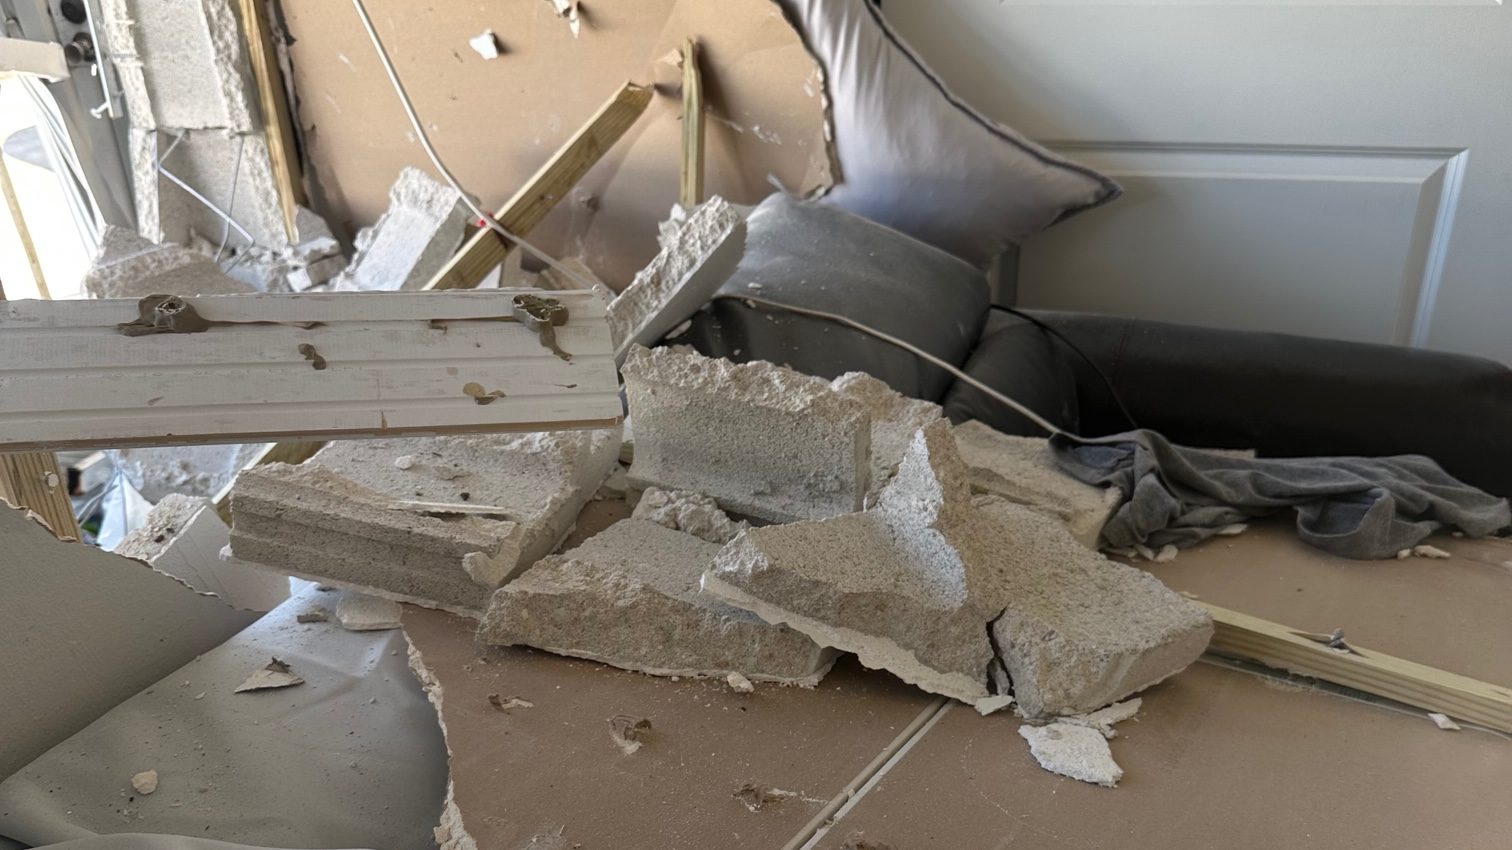
Un auto que se sale de la carretera y choca una casa, una avioneta que hace un aterrizaje de emergencia antes de llegar a la pista, un camión de reparto que retrocede hacia un garaje: estas pérdidas son impactantes, estructurales y a menudo costosas, y los propietarios no siempre saben a dónde acudir primero: a su propia póliza de vivienda o al seguro de la parte responsable.
Su propia póliza suele ser el camino más rápido
La mayoría de las pólizas de vivienda y propiedad comercial cubren el impacto de vehículos y aeronaves como un peligro nombrado o cubierto, sin importar quién conducía o volaba. Presentar el reclamo con su propia aseguradora típicamente es la forma más rápida de comenzar las reparaciones, ya que su póliza no requiere establecer culpa como lo haría un reclamo de responsabilidad civil contra un tercero. Su deducible aplica, pero su aseguradora puede entonces perseguir por separado el seguro del conductor u operador responsable mediante subrogación.
Cuando la cobertura de responsabilidad civil del tercero importa más
Si no tiene cobertura de propiedad adecuada —o no tiene ninguna— la póliza de responsabilidad civil automotriz del conductor, o la cobertura de responsabilidad del operador de la aeronave, puede ser el único camino para recuperar el costo de las reparaciones. Esta también es la mejor ruta cuando el daño excede los límites de su propia póliza, ya que la cobertura de responsabilidad de un conductor u operador a veces puede ofrecer un fondo mayor del cual disponer. Presentar un reclamo contra la cobertura de responsabilidad de un tercero generalmente requiere establecer que esa parte tuvo la culpa, lo cual usualmente se documenta mediante un informe policial o de incidente.
Para propietarios de Florida y Nueva Jersey sin cobertura adecuada
Si usted está subasegurado o no tiene seguro, y el daño claramente fue causado por el vehículo o aeronave de otra persona, es posible que aún tenga opciones a través de la cobertura de responsabilidad de esa parte. Documentar la pérdida a fondo desde el principio —de la misma forma que lo haría para cualquier reclamo asegurado— lo coloca en la posición más fuerte sin importar qué cobertura termine pagando.
Los reclamos por impacto de vehículos surgen en corredores transitados de Hialeah, Pembroke Pines y Newark; Homeland los maneja bajo la propia póliza del propietario y contra la aseguradora del conductor.
Preguntas frecuentes
¿El seguro de vivienda cubre que un auto choque contra mi casa?
¿Debo presentar el reclamo con mi propio seguro o con el del conductor?
¿Qué documentos ayudan después de que un vehículo choca contra mi propiedad?
¿Qué debo hacer si un carro choca contra mi casa?
Este artículo es solo para información general y no constituye asesoría legal o de seguros. Cada póliza y cada reclamo son diferentes: siempre revise el lenguaje de su propia póliza o hable con un ajustador público con licencia sobre su situación específica.
- Cosas sorprendentes que cubre su póliza
- Incendio en el condominio vecino: ¿quién paga?
- Piso dañado: ¿es un reclamo?
- Cobertura de graneros y establos
- Riesgo de viento y tornados en la granja
- Seguro de cultivos vs. seguro de propiedad
 Yeni Martinez
 Alberto Enriquez
 Yisel Dieguez
Homeland Public Adjusters representa a los asegurados, no a las aseguradoras. Obtenga una revisión gratuita de su reclamo.
Obtenga una Revisión Gratuita de su ReclamoEste tema suele presentarse junto con ¿Dañado por otra persona y sin cobertura propia?. Si su situación involucra este tipo de pérdida, consulte nuestra página de Reclamos por daños de terceros sin seguro para ver cómo Homeland puede ayudarle con el reclamo.