
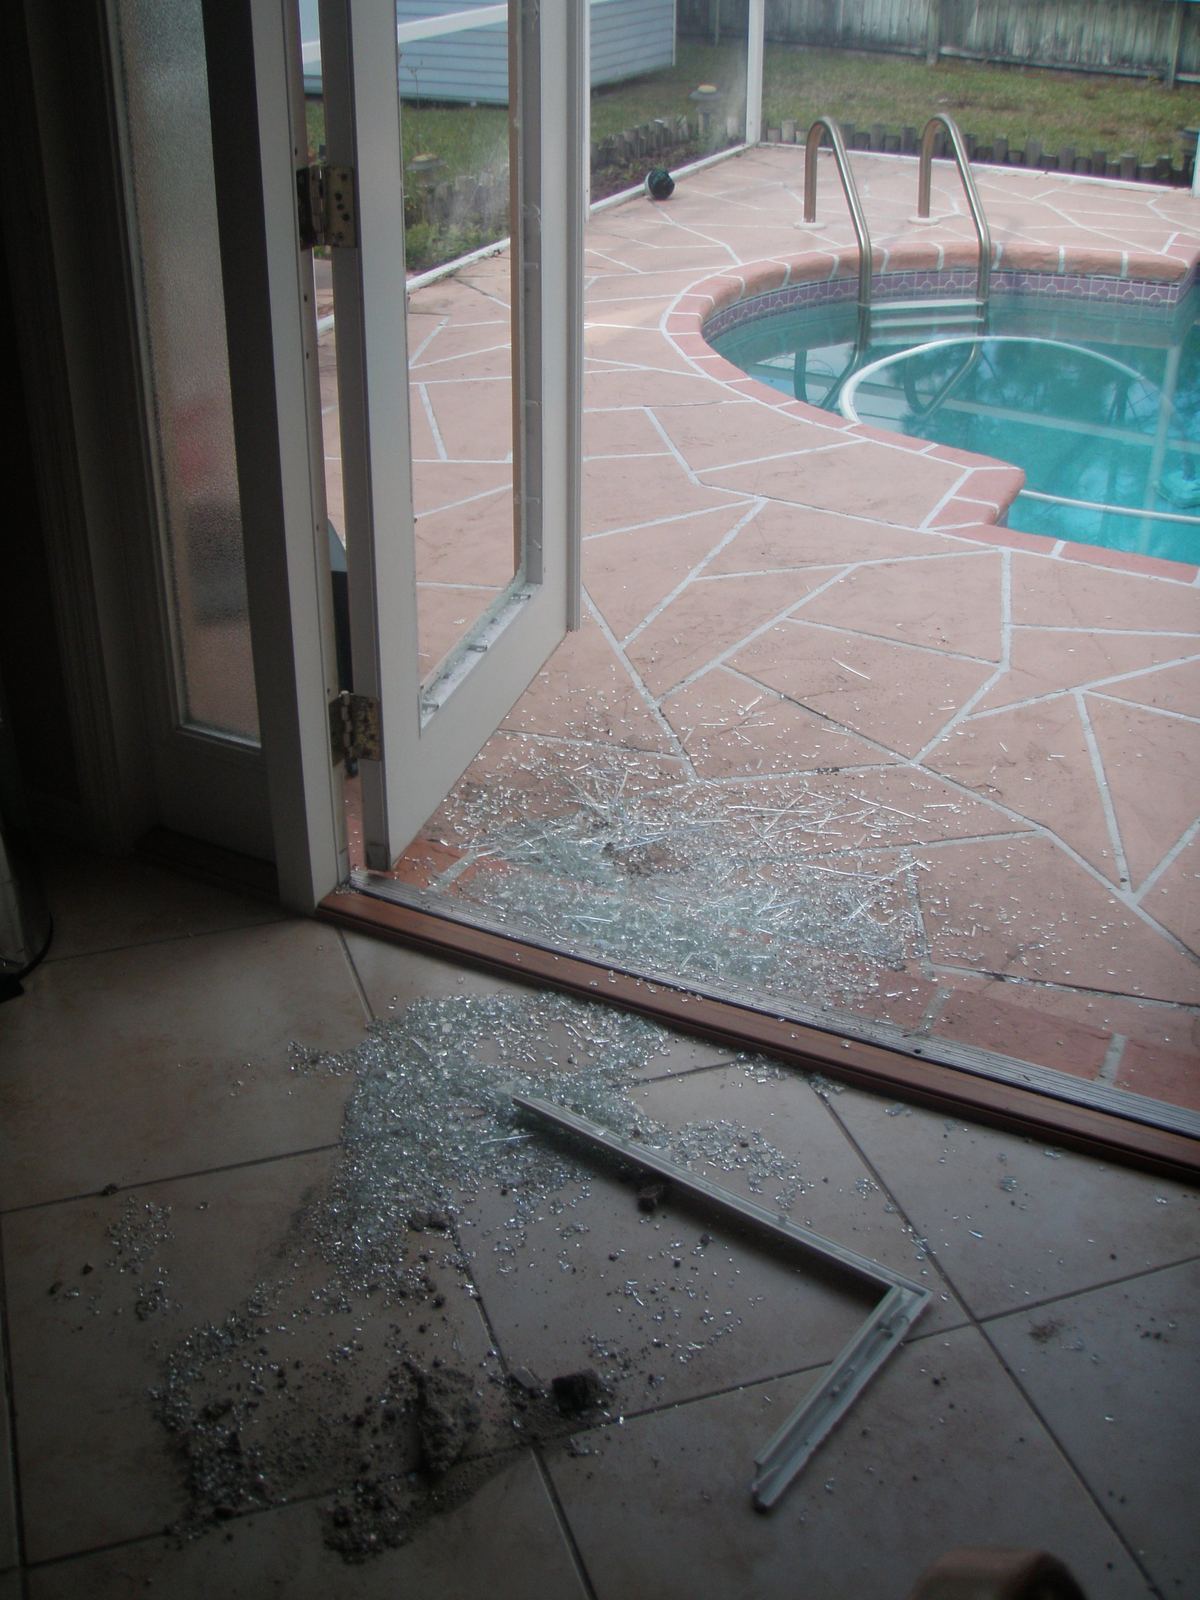
¿Robo o vandalismo en cualquier parte de Florida? Un ajustador público con licencia de Homeland va a su propiedad en pocas horas — no tiene que ir a una oficina. Nueva Jersey: vamos a su propiedad en todo el estado.
Algunos resultados de Homeland en reclamos como este
- Vandalismo / Robo · Naples — $83,525
Cada reclamo es diferente. Los resultados dependen de cada pérdida y póliza; los resultados pasados no garantizan un resultado futuro.
Las cantidades son pagos de seguro obtenidos en cada reclamo, antes de los honorarios de Homeland y otros costos, redondeados al dólar más cercano. Se omiten los nombres de los clientes por privacidad.
Homeland Public Adjusters maneja reclamos por robo, hurto con allanamiento y vandalismo para propietarios de vivienda, inquilinos y negocios en Florida y Nueva Jersey. Documentamos los daños físicos, elaboramos un inventario detallado de lo que fue robado o destruido, organizamos la evidencia y negociamos el reclamo con su aseguradora. Si usted no cobra, no cobramos. Llame las 24 horas.
Si necesita ayuda con un reclamo de seguro por robo, robo con entrada forzada o vandalismo en una casa, alquiler, condominio o negocio en Florida o Nueva Jersey, Homeland Public Adjusters atiende exactamente este tipo de reclamo. Homeland es una firma de ajuste público con licencia (Florida W818638; Nueva Jersey 3003982360) con 20 años en la industria (desde 2006) y una red de expertos en Florida y Nueva Jersey lista para atender cualquier pérdida. En Florida vamos a donde usted esté en pocas horas. Llame al (305) 783-3777 (Florida) o al (732) 517-3777 (Nueva Jersey), 24/7, en español o en inglés.
Última revisión: octubre de 2026
¿Cómo podemos ayudarle a recuperarse o a prepararse?
Robo y vandalismo en Nueva Jersey
Un allanamiento o un acto de vandalismo puede ocurrir en una vivienda, una propiedad de alquiler, un comercio o un edificio de una asociación, y la pérdida suele ser dos reclamos en uno: el daño a la propiedad, y las pertenencias o el inventario del negocio que ya no están. Homeland representa a propietarios de vivienda, propietarios que alquilan, negocios y asociaciones comunitarias de Nueva Jersey con pérdidas por robo y vandalismo, desde documentar lo que ocurrió y lo que se perdió hasta el reclamo mismo. Atendemos New Brunswick, Elizabeth y comunidades en toda Nueva Jersey.
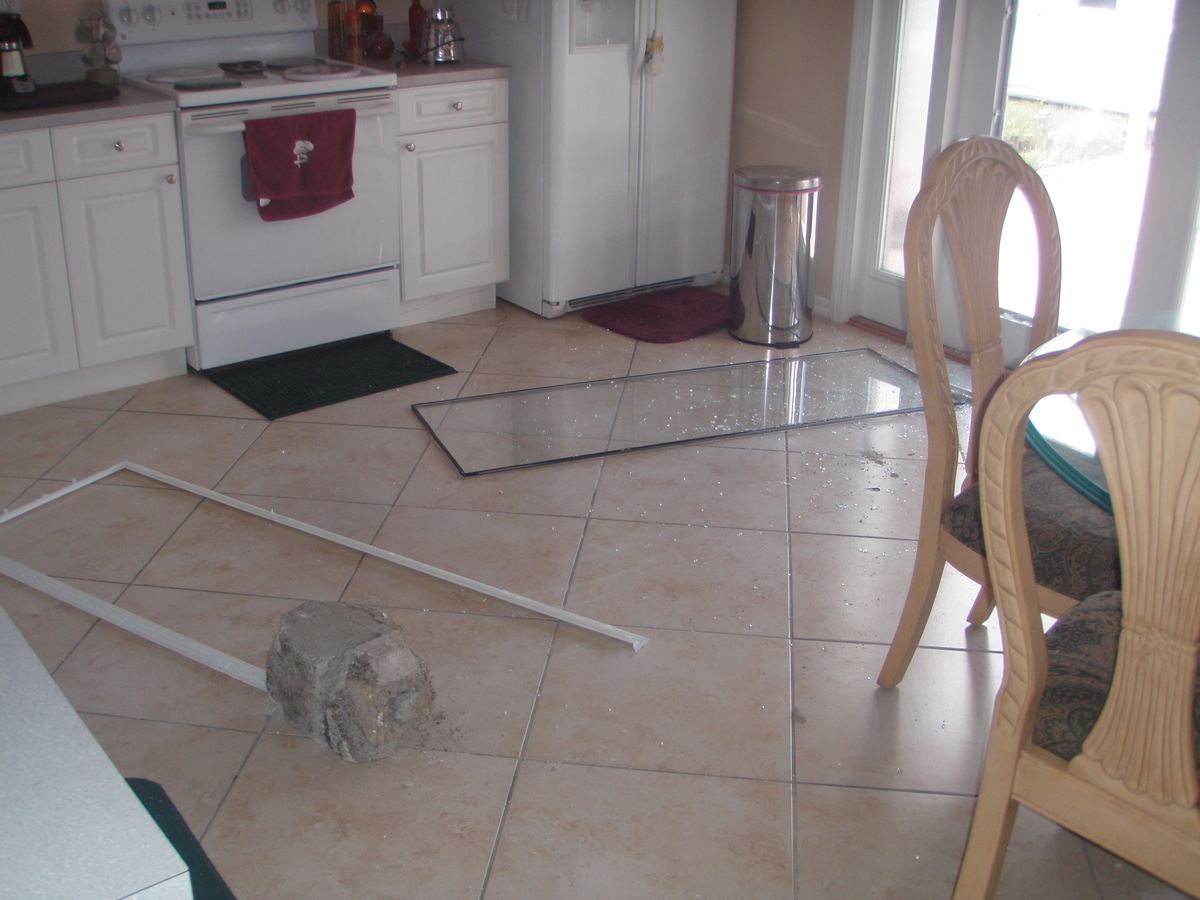
Robo y vandalismo en Florida
Los propietarios de vivienda, los negocios y las asociaciones de condominios y de propietarios (HOA) en Florida enfrentan la misma pérdida de dos partes: los puntos de entrada, las ventanas y los interiores dañados, y los bienes faltantes. En el caso de las asociaciones, el vandalismo en áreas comunes, salones comunitarios y amenidades puede involucrar la póliza maestra, mientras que las pertenencias robadas de cada propietario corresponden a su propia póliza.
Cómo manejar un reclamo de seguro por robo o vandalismo
A diferencia de muchas pérdidas a la propiedad, los reclamos por robo y vandalismo pueden involucrar dos asuntos distintos: el daño a la propiedad misma y la pérdida de los artículos robados. Las cerraduras dañadas, las ventanas rotas y la destrucción dentro de la propiedad pueden tener que documentarse junto con los bienes personales, la mercancía, los equipos electrónicos, las herramientas o los equipos del negocio que faltan.
Homeland Public Adjusters trabaja con los asegurados para elaborar un registro detallado de lo ocurrido y de lo que se perdió o se dañó. Según las circunstancias y la cobertura aplicable, nuestro equipo puede ayudar con inspecciones de la propiedad, registro de daños, inventarios de contenido, estimados, revisión de la póliza, registros de respaldo y comunicación con la aseguradora. Muchas pólizas también establecen límites especiales para ciertos artículos, como joyas, dinero en efectivo y artículos de colección, así que revise la suya.
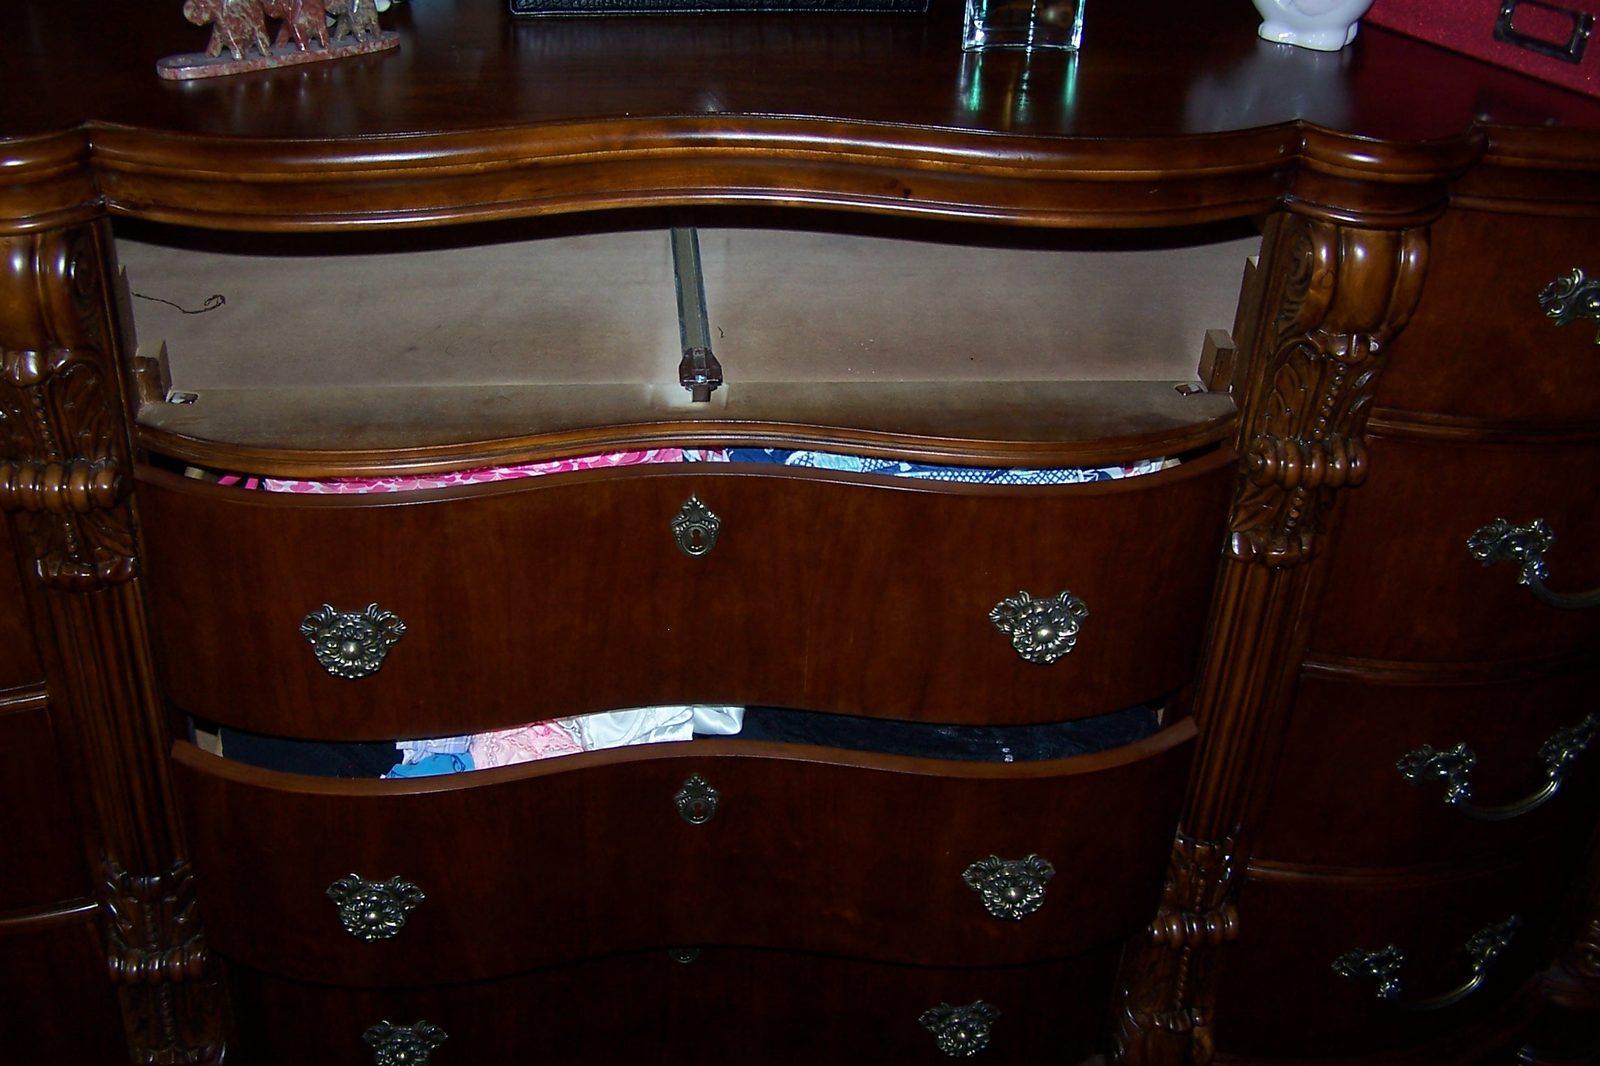
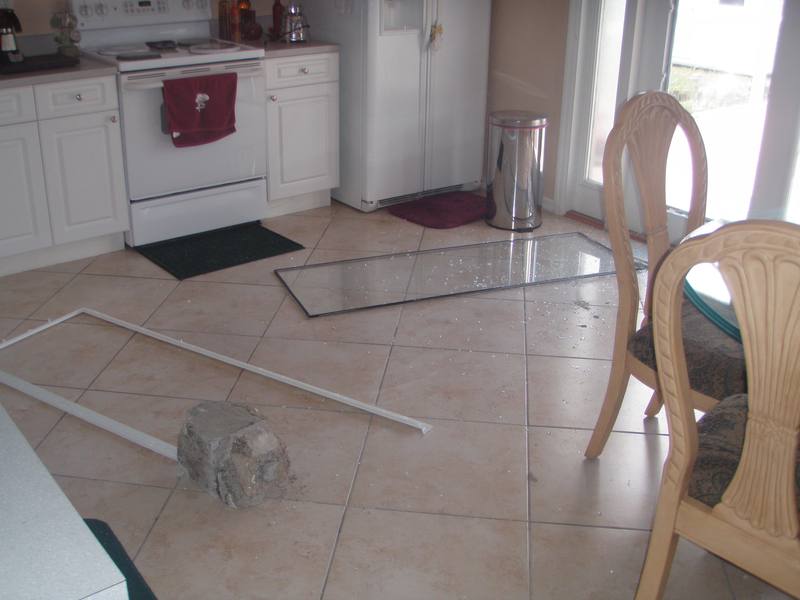
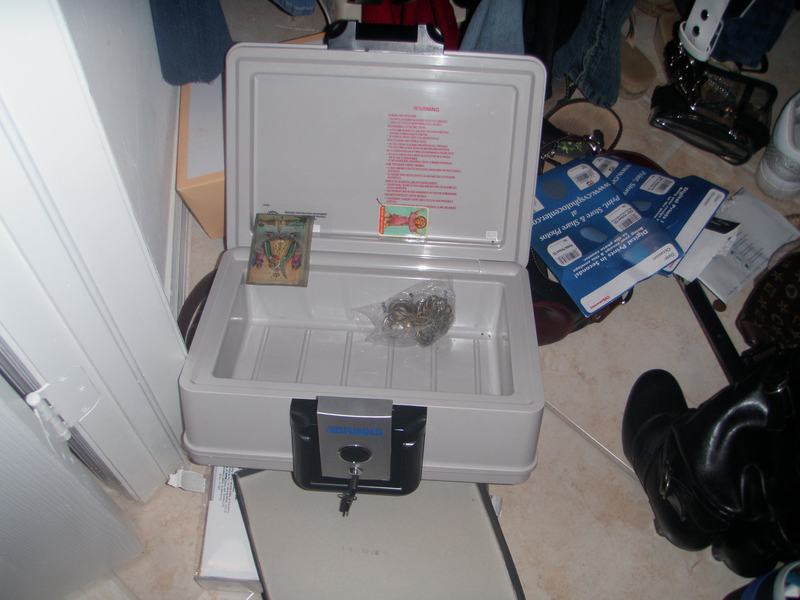
Robo y Vandalismo en un Edificio de Condominio o Asociación HOA
El robo y el vandalismo en un edificio de condominio o HOA pueden involucrar daños al edificio mismo, cubiertos por la póliza maestra de la asociación, y pertenencias personales robadas o dañadas, que normalmente son responsabilidad propia del dueño de la unidad para reclamar.
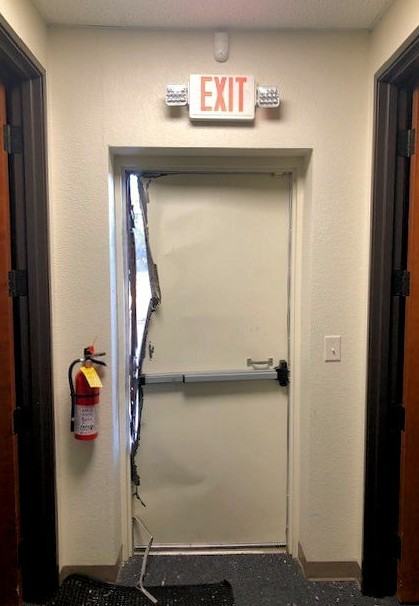
Las puertas, cerraduras y ventanas dañadas, así como el vandalismo en áreas comunes, típicamente se abordan bajo la póliza maestra de la asociación.
Los daños a las puertas, accesorios o acabados propios de una unidad durante un allanamiento pueden generar dudas sobre qué póliza aplica.
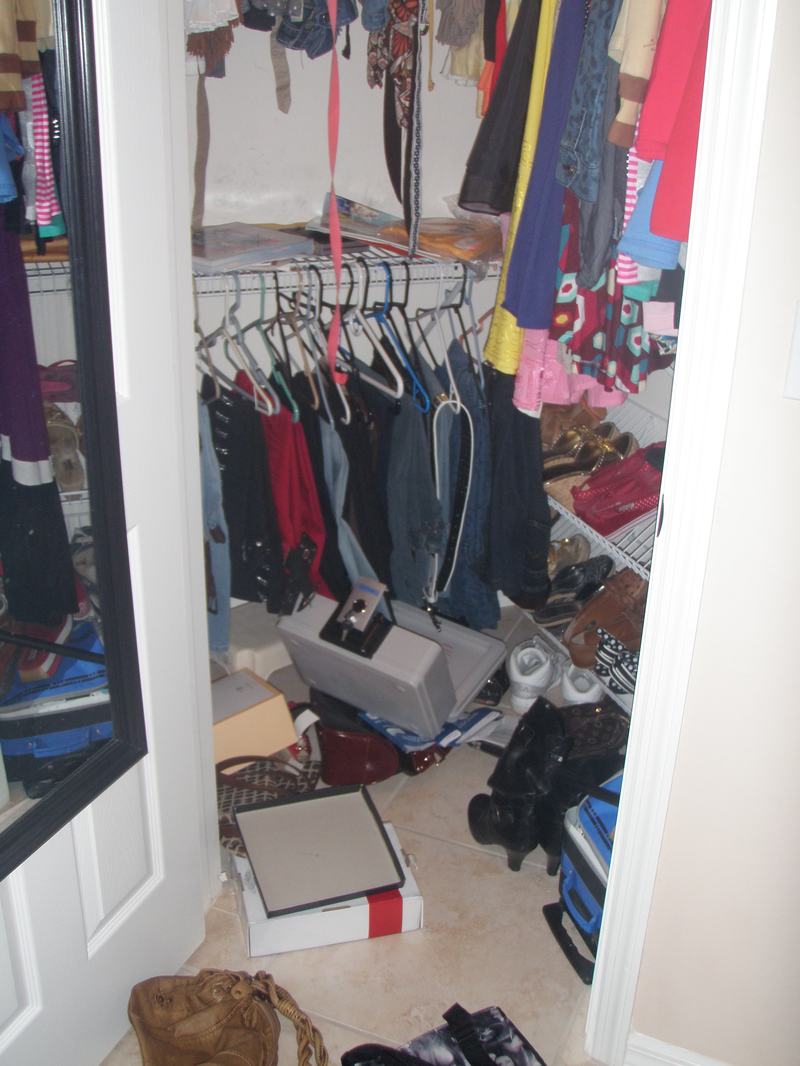
La propiedad personal robada o vandalizada dentro de una unidad generalmente está cubierta, si lo está, bajo la póliza propia del dueño de la unidad.
La póliza maestra de la asociación típicamente cubre los daños al edificio y las áreas comunes por un allanamiento o vandalismo, mientras que la póliza propia del dueño de la unidad cubre sus pertenencias personales robadas o dañadas. Homeland puede ayudar a determinar qué póliza aplica a cada parte de la pérdida.
Vea nuestra página de reclamos de Condominios y Asociaciones HOA para más información sobre reclamos de póliza maestra.
Robo, robo con entrada forzada, vandalismo y daño malicioso: qué significa cada uno en una póliza
La palabra que usa el informe de la policía y la que usa la póliza no siempre son la misma, y la diferencia puede decidir qué límite aplica.
| Término | Qué suele significar | Por qué importa |
|---|---|---|
| Robo | Llevarse bienes sin permiso, con o sin entrada forzada | Las pólizas de vivienda normalmente no exigen señales de entrada forzada para el robo; aplican límites especiales a joyas, armas, platería y efectivo |
| Robo con entrada forzada (burglary) | Robo por alguien que entró a la fuerza | Algunas pólizas comerciales y de equipos solo cubren el robo con señales visibles de entrada o salida forzada; fotografíe la entrada antes de repararla |
| Vandalismo o daño malicioso | Daño o desfiguración intencional: ventanas rotas, grafiti, accesorios destruidos | Es un solo riesgo nombrado (muchas veces escrito “vandalismo y daño malicioso”); es el riesgo más afectado por las cláusulas de vacancia |
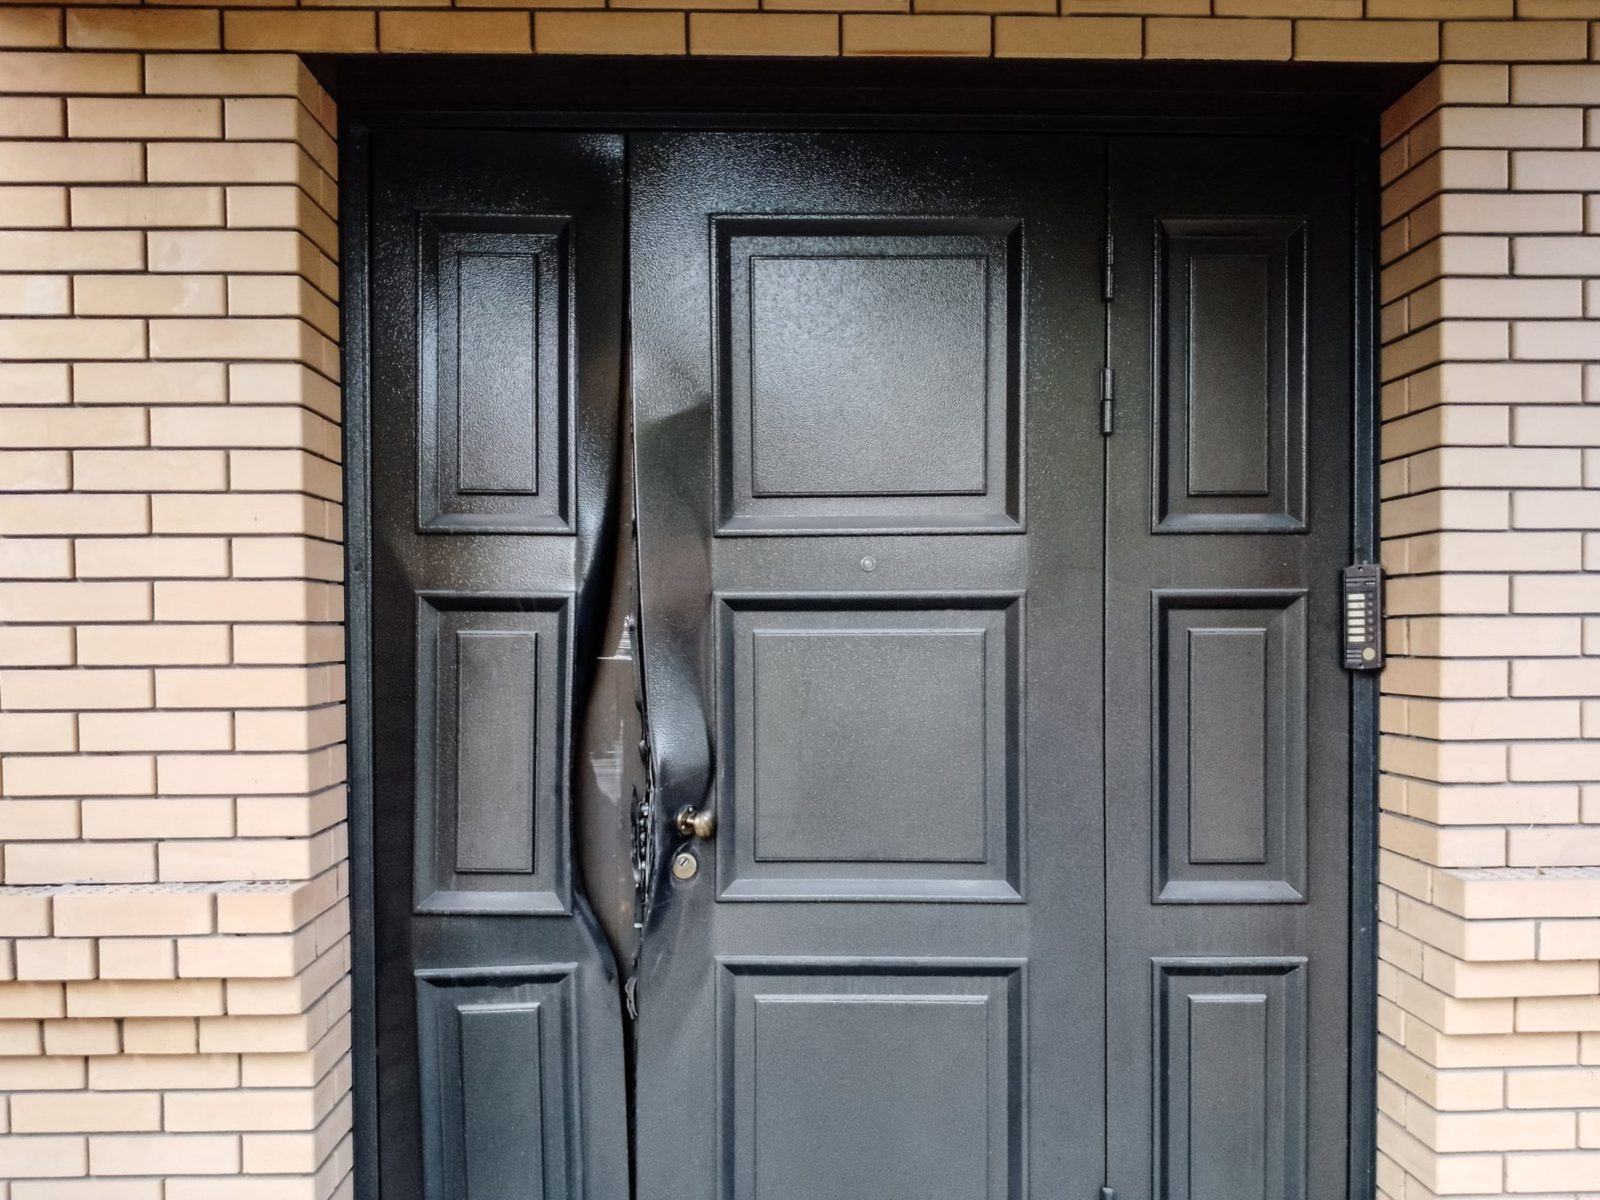
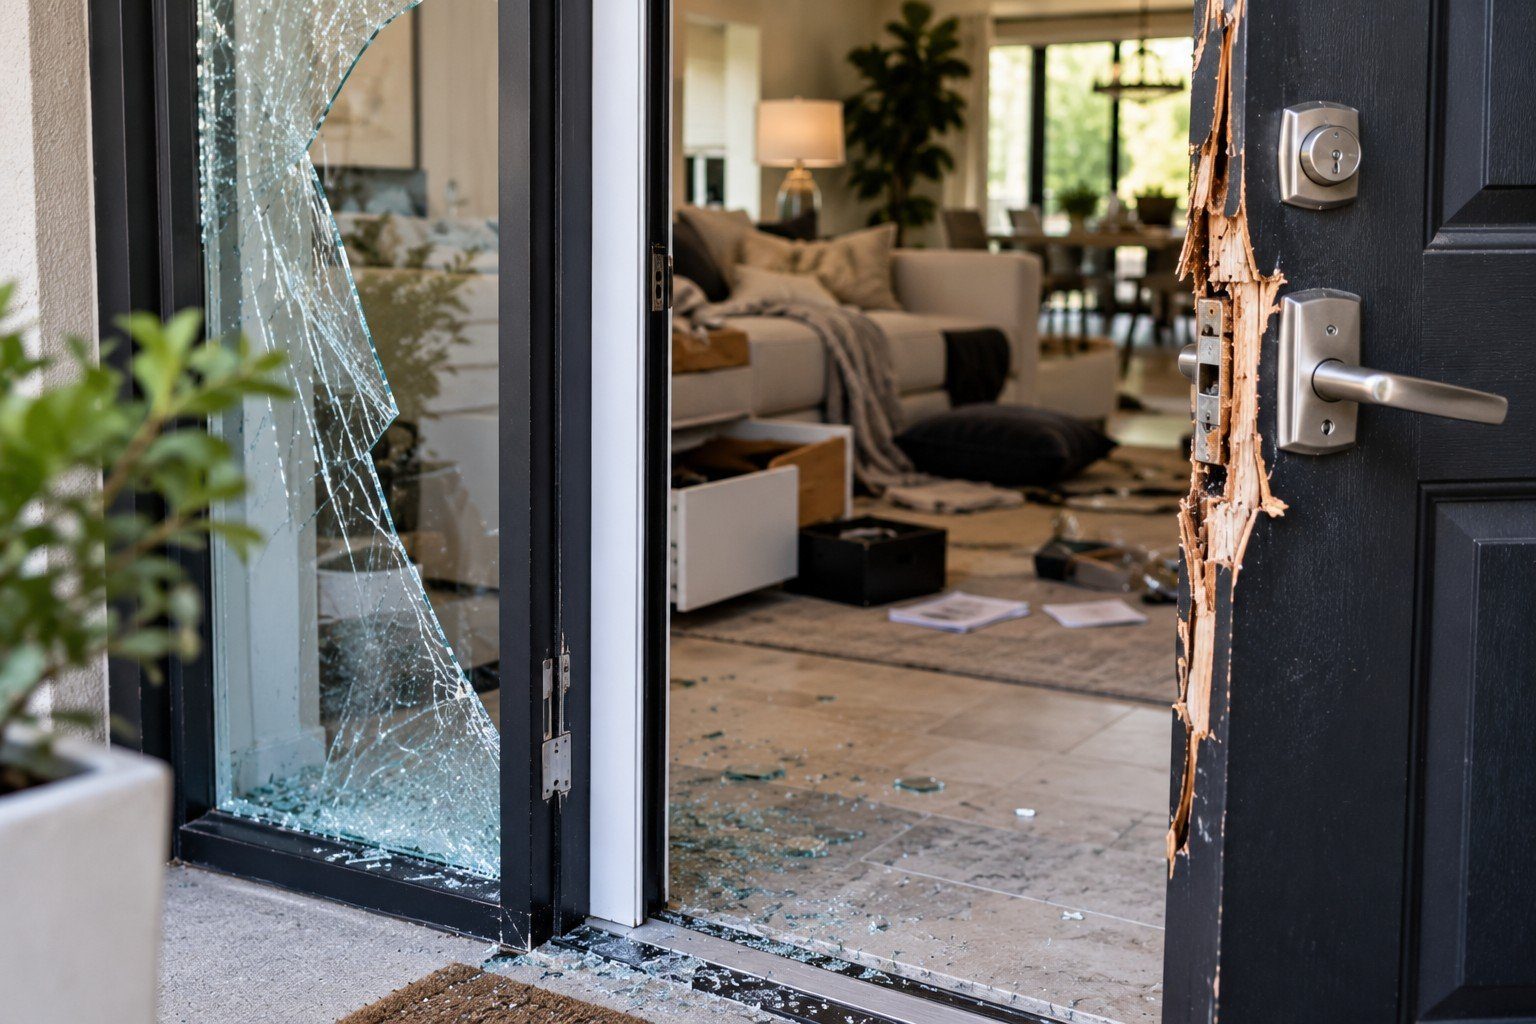
| Daños por la entrada | Puertas, cerraduras, marcos, ventanas, paredes y partes de la alarma dañadas al entrar | Es daño al edificio, que se reclama bajo la cobertura de vivienda o edificio, no bajo los límites de robo de contenido |
Pérdidas comunes por robo y vandalismo
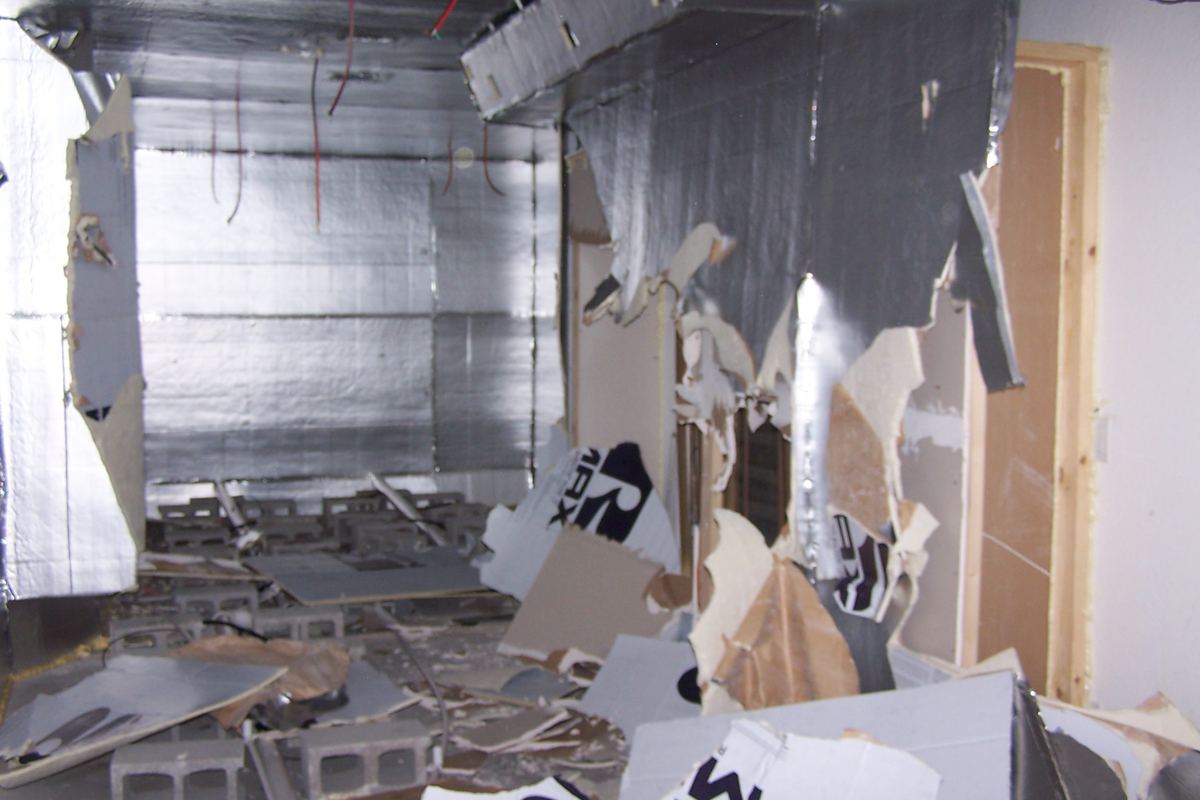
El daño intencional a la propiedad puede abarcar desde un solo punto de entrada dañado hasta una destrucción extensa en todo un edificio. El robo puede añadir otra capa al reclamo cuando se llevan bienes, por lo que documentar con cuidado tanto los daños físicos como los artículos faltantes es particularmente importante.
Vandalismo en un alquiler o alquiler a corto plazo
Un huésped que destroza un alquiler vacacional, un inquilino que arranca el cobre al irse o un robo con allanamiento en una unidad entre arrendamientos plantea dos preguntas que la aseguradora hará primero: ¿estaba la propiedad desocupada? y ¿fue el daño intencional por parte de alguien a quien la póliza considera asegurado? Las pólizas estándar eliminan la cobertura de vandalismo después de 60 días consecutivos de desocupación, y las pólizas de arrendador tratan los daños causados por el inquilino de manera distinta a los causados por un extraño. Nuestra página de Alquileres a corto plazo y vacacionales cubre las garantías para anfitriones y qué póliza responde, y nuestra guía sobre reclamos por vandalismo y daños causados por inquilinos cubre las pruebas.
Qué hacer después de un robo o vandalismo
Descubrir que una vivienda o un negocio ha sido allanado o dañado intencionalmente puede generar un impulso inmediato de limpiar y asegurar todo. Antes de que las condiciones cambien de manera considerable, tome las precauciones de seguridad apropiadas y conserve la mayor cantidad de información posible sobre la pérdida.

No tiene que recordar todo esto. Adjuster Advantage lo mantiene preparado.
La mejor manera de prepararse para un robo o cualquier otro daño es la app gratuita de Adjuster Advantage, para propietarios y para asociaciones.
¿Están registrados los bienes comunes de su asociación?
AA Associations ofrece a las juntas directivas y a los administradores la póliza maestra explicada en palabras sencillas, un registro del edificio con fechas del techo, el exterior, las áreas comunes, los equipos, el salón comunitario y las amenidades que se puede descargar como PDF para la junta, y recordatorios para las fechas que usted ingrese. Para asociaciones de Florida por ahora.
Unirse a Adjuster Advantage es gratis y no crea un contrato ni un acuerdo con Homeland Public Adjusters para ningún reclamo. Los servicios de ajuste público requieren un acuerdo escrito por separado.
Reclamos por robo y vandalismo en cifras
Las coberturas que deciden un reclamo de robo o vandalismo
El robo y el vandalismo están cubiertos en la mayoría de las pólizas de propiedad, pero la póliza limita qué pagará y bajo qué condiciones:
| Disposición | Qué hace | Dónde fallan los reclamos |
|---|---|---|
| Límites especiales sobre la propiedad personal | Los formularios estándar limitan el robo de joyas, relojes y pieles (a menudo $1,500), armas de fuego ($2,500), platería ($2,500) y efectivo ($200), salvo que estén asegurados por separado en un anexo | Artículos de alto valor pagados al sublímite; un endoso de propiedad personal programada o los registros de valuación son la única forma de evitarlo |
| Desocupación | El vandalismo y los daños maliciosos están excluidos en la mayoría de los formularios cuando la vivienda ha estado desocupada por más de 60 días consecutivos | Casas de temporada y alquileres entre inquilinos; “desocupada” tiene una definición en la póliza que no es lo mismo que “no había nadie” |
| Prueba de pérdida e inventario | Debe enumerar los artículos robados o dañados, con prueba de propiedad y valor, y presentar un informe policial | Reclamos pagados solo por los artículos que el propietario recuerda en la primera semana; los recibos, las fotos, los registros bancarios y los datos del fabricante llenan los vacíos |
| Costo de reemplazo sobre el contenido | Paga el precio actual de un artículo similar solo si se compró el endoso de costo de reemplazo para contenidos; de lo contrario, valor real en efectivo | Depreciación aplicada a electrónicos y muebles que se compraron recientemente |
| Daños causados por inquilinos y huéspedes | El daño causado intencionalmente por un inquilino se trata como vandalismo en la mayoría de los formularios para arrendadores; el daño causado por un residente del hogar está excluido | Las aseguradoras llaman “desgaste” a la destrucción causada por el inquilino; el informe de condición al momento de la mudanza y las fotos son el reclamo |
| Daños al edificio por el allanamiento | Las puertas, cerraduras, ventanas, paredes e instalaciones fijas dañadas durante un robo son daños al edificio bajo la Cobertura A, no contenido | Daños por la entrada forzada agrupados bajo los sublímites de contenido |
Términos de esta tabla, definidos: Prueba de pérdida, Valor real en efectivo vs. costo de reemplazo, Exclusiones de la póliza. Consulte el glosario de reclamos completo.
Sublímites de robo, vacancia y desocupación: las cláusulas detrás de la mayoría de las negaciones
La mayoría de las disputas por robo y vandalismo se reducen a cuatro cláusulas. Saber cuál está usando la aseguradora es la mitad de la respuesta.
- Los límites especiales son para el robo. En las pólizas de vivienda, el límite para joyas, relojes y pieles puede ser tan bajo como $1,500 por robo; el mismo anillo perdido en un incendio cubierto se paga hasta el límite del contenido. Los endosos de bienes programados son la manera de salir del límite por robo.
- Vacancia en casas. Las pólizas de vivienda suelen excluir el vandalismo cuando la casa lleva más de 30 o 60 días consecutivos vacía, según la póliza. Vacía no es lo mismo que “no había nadie en la casa”.
- Vacancia en edificios comerciales. Después de más de 60 días consecutivos vacío, la póliza comercial estándar excluye el vandalismo, la rotura de vidrios, los daños por agua y el robo, y reduce en 15% las demás pérdidas cubiertas.
- Prueba de propiedad. La póliza le pide demostrar qué tenía y cuánto valía. Fotos, estados de cuenta, historial de pedidos en línea, manuales, cajas y números de serie cuentan; no necesita un recibo de cada cosa.
Robo de su carro: sus pertenencias dentro del carro generalmente son un reclamo de su póliza de vivienda o de inquilino, y el carro en sí va por la cobertura amplia (comprehensive) de su póliza de auto.
Plazos que debe conocer
Nueva Jersey. Los reglamentos de Nueva Jersey exigen que las aseguradoras inicien una investigación dentro de 10 días laborables después del aviso de un reclamo, y establecen un período de 30 días calendario, contado desde la recepción de una prueba de pérdida debidamente completada, para los reclamos de primera parte. Si se necesita más tiempo, la aseguradora debe explicar el motivo por escrito, con actualizaciones cada 45 días, a menos que una justificación clara u otra ley disponga lo contrario.
¿Le negaron el reclamo por robo o vandalismo? ¿Abogado o ajustador público? A quién llamar primero
Antes de contratar a un abogado para un reclamo de seguro por robo, averigüe qué dice de verdad la negación. La mayoría de las negaciones por robo y vandalismo dependen de la prueba de propiedad, un sublímite, una cláusula de vacancia o la definición de un riesgo, y eso se responde con documentación y el texto de la póliza, el trabajo que Homeland hace desde el primer día.
- “No hay suficiente prueba”: reconstruimos el inventario con fotos, estados de cuenta y registros del fabricante.
- “Vacía” o “no hubo entrada forzada”: comparamos la negación con las definiciones de la propia póliza y con los hechos.
- Le acusan de fraude o le piden una declaración bajo juramento: hable con un abogado sobre sus derechos; Homeland no da asesoría legal.
- Dinero robado por un empleado o por fraude informático (negocios en Florida): ese es un reclamo de póliza de crimen; lo documentamos junto a su abogado y su contador.
Si se convierte en una disputa legal, trabajamos junto a su abogado: la documentación, el alcance y el estimado que preparamos pasan directo al caso. Cómo apoya Homeland a los bufetes. Para comparar, vea abogado de daños a la propiedad o ajustador público: a quién llamar.
Lista de bienes robados y dañados (para imprimir)
Empiece esta lista el mismo día. Lo que recuerde después se puede agregar, pero la primera lista es con la que el ajustador compara todo.
- Número del informe de la policía, oficial y agencia
- Fotos del punto de entrada antes de repararlo: puerta, cerradura, ventana, marco
- Videos del timbre, las cámaras y la alarma, guardados y exportados
- Cada artículo robado: descripción, marca, modelo, número de serie, edad, dónde se compró, precio
- Prueba de propiedad: fotos, estados de cuenta, historial de pedidos, manuales, cajas, tasaciones
- Partes del edificio dañadas: puertas, cerraduras, vidrios, paredes, accesorios, grafiti
- Facturas del cerrajero, los vidrios y el tapiado
- Registros de ocupación si la propiedad estaba vacía: contratos, facturas de servicios, órdenes de trabajo
- Cada carta de la aseguradora y la fecha en que la recibió
Llame primero a Homeland, 24/7: (305) 783-3777 en Florida, (732) 517-3777 en Nueva Jersey.
Empiece un reclamo por robo o vandalismo
Un ajustador público con licencia de Homeland le devuelve la llamada, en español o en inglés.
¿El daño está pasando ahora mismo? Llame al (305) 783-3777 · Nueva Jersey (732) 517-3777, 24/7.
¿Por qué elegir a Homeland para un reclamo por robo o vandalismo?
El desafío en un reclamo de seguro por robo o vandalismo suele ser demostrar no solo lo que le ocurrió al edificio, sino también qué bienes existían antes del incidente y qué se necesitará para reparar o reemplazar la pérdida documentada. Homeland Public Adjusters ayuda a los asegurados a reunir esa información y a llevar el reclamo con un enfoque organizado y basado en evidencia.
En las Noticias: Un Reclamo Real de Daño por Robo y Vandalismo
Temas sobre reclamos de daños por robo y vandalismo en el foro
Temas respondidos por un ajustador público con licencia. Responda con su propia experiencia o publique su propia pregunta.
¿Estoy cubierto para esto?
Nelson Avila, PA: Depende de la redacción de su póliza: qué riesgos cubre, qué excluye, sus deducibles y cualquier sublímite o endoso.
Responder ›Leyes de Florida y Nueva Jersey¿Cuánto tiempo tiene la compañía de seguros para pagar?
Nelson Avila, PA: En Florida, la aseguradora debe pagar o negar su reclamo dentro de los 60 días posteriores a recibir el aviso del reclamo, por escrito.
Responder ›Aseguradoras y pólizas¿Cómo presento un reclamo y puede subir mi prima?
Nelson Avila, PA: Comience llamando a un ajustador público con licencia antes de presentar el reclamo, para que se documente, se valore y se presente correctamente desde el primer día.
Responder ›Preguntas frecuentes sobre robo y vandalismo
¿Mi póliza cubre las pertenencias robadas?
¿Necesito un informe policial?
¿Cómo demuestro lo que fue robado?
¿Debo guardar las grabaciones de mi timbre o de mis cámaras de seguridad?
¿Cuánto tiempo tengo para presentar un reclamo por robo o vandalismo?
Mi reclamo por robo fue denegado o pagado de menos. ¿Puede Homeland ayudarme todavía?
¿El vandalismo está cubierto si la casa estaba vacía?
Depende de cuánto tiempo y de cómo la póliza define vacía. Muchas pólizas de vivienda excluyen el vandalismo después de 30 o 60 días consecutivos de vacancia; una casa con muebles, servicios y alguien que la revisa puede no estar “vacía”.
¿Necesito prueba de entrada forzada para un reclamo por robo?
En la mayoría de las pólizas de vivienda, no: el robo está cubierto sin señales de entrada forzada. Algunas pólizas comerciales y de equipos exigen señales visibles de entrada forzada para el robo con entrada, así que fotografíe la entrada antes de arreglarla.
¿Cuál es la diferencia entre vandalismo y daño malicioso?
En la mayoría de las pólizas, ninguna que importe: se escriben juntos como un solo riesgo que cubre daño o desfiguración intencional. Las preguntas que importan son la vacancia, quién lo hizo y qué se dañó.
Me robaron las joyas y la aseguradora solo ofrece $1,500.
Ese es probablemente el sublímite por robo de joyas, relojes y pieles de la póliza. Revise si tiene un endoso de bienes programados, si pusieron otros artículos por error bajo el sublímite, y los daños al edificio por la entrada, que se reclaman aparte.
Me robaron cosas del carro. ¿Seguro de casa o de auto?
Sus pertenencias dentro del carro generalmente las cubre su póliza de vivienda o de inquilino, con su deducible y sus límites. El daño al carro, como una ventana rota, va por la cobertura amplia (comprehensive) de su póliza de auto.
La aseguradora dice que el daño de mi inquilino es desgaste normal.
El daño intencional de un inquilino se trata como vandalismo en la mayoría de las pólizas para arrendadores; el desgaste es gradual. El informe de condiciones al mudarse, las fotos con fecha y el expediente de desalojo o de la policía son lo que separa una cosa de la otra. Vea reclamos por daños de inquilinos.
Artículos
 Por Nelson Avila
Reclamos por Robo y Vandalismo que Manejamos en Florida y Nueva Jersey
Homeland maneja reclamos por robo y vandalismo en toda Florida y Nueva Jersey. Dondequiera que esté su propiedad en cualquiera de los dos estados, llámenos las 24 horas, los 7 días de la semana.
Hable con un ajustador público
¿Cómo podemos ayudarle a recuperarse o a prepararse?
Cuéntenos sobre su pérdida. Le devolveremos la llamada.
Reclamos que manejamos
Huracán y daños por viento→Daños por inundación→Daños por incendio→Daños por agua→Tormenta Invernal y Daños al Techo→Daños por impacto de vehículo→Negocios y comercial→Otros reclamos→Denegados y pagados de menos→Descargue la app Adjuster Advantage™
Conozca su póliza y tenga sus registros listos, antes de un allanamiento.
Descargue la appOtros reclamos por daños a la propiedad que manejamos
El robo y el vandalismo son solo algunas de las maneras en que una propiedad puede resultar dañada. Homeland Public Adjusters también maneja otros tipos de reclamos por daños a la propiedad bajo su póliza.
Para quién es
Homeland maneja este tipo de reclamo para:
Verifique a Homeland
Verifíquenos antes de contratar a cualquiera. Cada licencia de abajo lleva a su registro público en el buscador de licencias del Departamento de Servicios Financieros de Florida.
- Atiende toda Florida: Sí — cada ciudad y cada condado. Un ajustador público con licencia de Homeland va a su propiedad — no tiene que ir a una oficina. Llame al (305) 783-3777, 24/7.
- Homeland Public Adjusters Corporation: licencia de firma de ajuste público en Florida W818638 · licencia de firma de ajustadores públicos en Nueva Jersey 3003982360
- Yeni Martinez, Presidenta: licencia de ajustadora pública de Florida P103370 (con licencia desde 2007) · Nueva Jersey 3003714097 · ajustadora principal designada
- Alberto Enriquez: Ajustador público sénior con licencia, Florida P112658
- Yisel Dieguez: Ajustadora pública con licencia y estimadora en Xactimate, Florida W873884 · Nueva Jersey 3003714335
- Nelson Avila: licencia de ajustador público de Florida G332385 · contratista certificado de Florida CRC1331322 · tasador y umpire de seguros de propiedad
- Quejas y reputación: 5.0★ en Google · acreditada por el BBB, calificación A+
- Desde 2006: Homeland Public Adjusters, Corp. se constituyó en Florida el 11 de diciembre de 2006. Nuestra presidenta, Yeni Martinez, tiene la licencia de ajustadora pública de Florida P103370 desde 2007. Cuando Florida empezó a exigir que las firmas de ajuste tuvieran su propia licencia (una ley de 2021, el proyecto de ley 1598 del Senado; el DFS empezó a licenciar firmas de ajuste en noviembre de 2021), Homeland recibió la licencia de firma W818638 el 11 de enero de 2022. El 10 de noviembre de 2026, Homeland pasó a ser una empresa acreditada por el BBB (BBB Serving Southeast Florida & the Caribbean), con calificación A+. El nombramiento de cada ajustador con Homeland aparece en el registro del DFS de ese ajustador.
- Español e inglés. Oficina: 8004 NW 154th Street, Suite 609, Miami Lakes, FL 33016 (visitas con cita). Florida (305) 783-3777 · Nueva Jersey (732) 517-3777, 24/7.