Daño a propiedad vacante o entre inquilinos: ¿está cubierto?

Homeland Public Adjusters · Última revisión: octubre de 2026
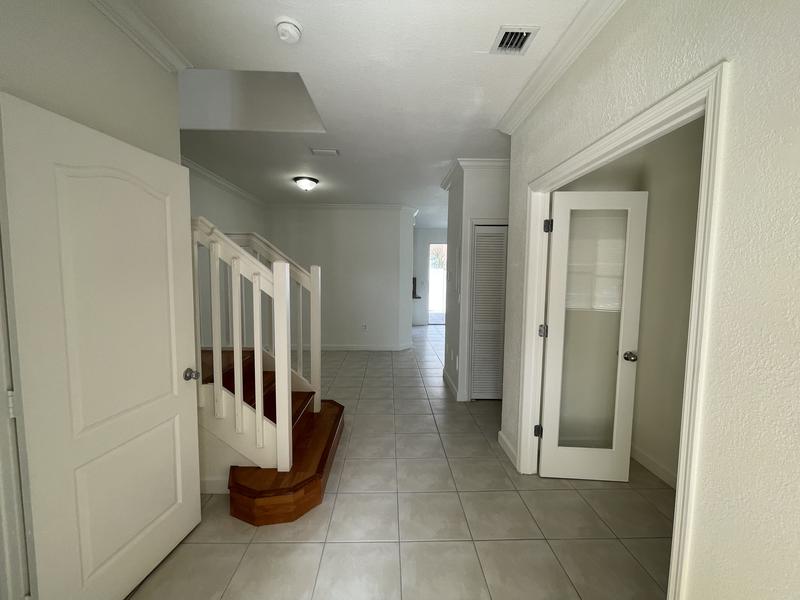
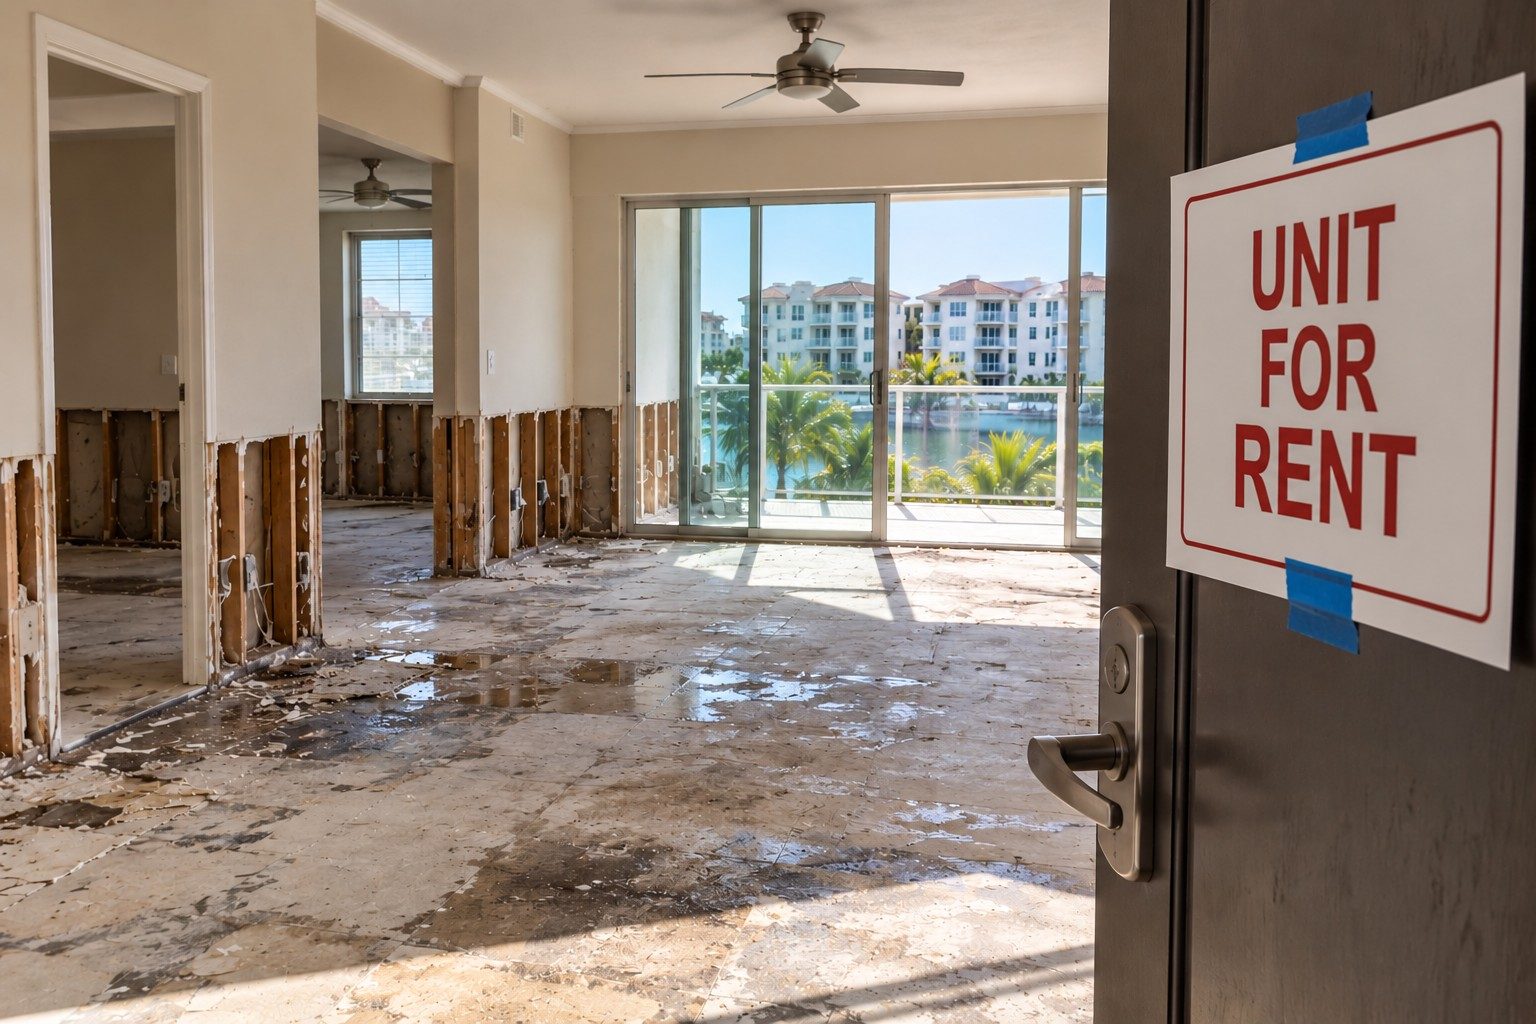
Muchas pólizas de arrendador cambian lo que cubren, o dejan de cubrir ciertos riesgos por completo, una vez que una propiedad ha estado desocupada más allá de un número determinado de días consecutivos, a menudo 30 o 60 según la póliza. Los períodos de rotación, una propiedad entre renovaciones o una unidad vacía mientras usted busca al inquilino adecuado pueden caer dentro de este plazo, así que conviene revisar los términos de desocupación antes de que una unidad quede vacía.
¿Tiene un reclamo de propiedad en cualquier parte de Florida? Un ajustador público con licencia de Homeland va a su propiedad en pocas horas — no tiene que ir a una oficina. Llame al (305) 783-3777 (Florida) o al (732) 517-3777 (Nueva Jersey), 24/7.
Verifíquenos · Acreditada por el BBB, A+ · nuestros ajustadores con licencia
Qué cambia comúnmente durante una vacante
Respuesta corta: Muchas pólizas para dueños de alquiler restringen o excluyen ciertos riesgos cuando la propiedad lleva vacía más de cierto número de días, a menudo 30 o 60. El daño por agua y el vandalismo son los riesgos que más se restringen, y el periodo entre inquilinos es cuando más probablemente aplica la cláusula de desocupación.
El daño por agua y el vandalismo son los dos riesgos más a menudo restringidos o excluidos una vez que entra en vigor una cláusula de vacante, incluso en una póliza que de otro modo los cubriría sin cuestionamiento.
Por qué esto importa específicamente para la transición entre inquilinos
El período entre inquilinos, cuando una unidad se está pintando, limpiando o reparando antes de la próxima mudanza, es exactamente cuando los problemas menores pueden pasar desapercibidos por más tiempo, y exactamente cuando es más probable que aplique una exclusión por vacante.
Si se descubre daño durante un período de vacante o transición entre inquilinos, llame a Homeland antes de reportarlo. Si una exclusión por vacante realmente aplica depende de la redacción exacta de su póliza y exactamente cuánto tiempo estuvo vacía la unidad, no solo de la primera lectura de la situación por parte de la aseguradora.
Las disputas por desocupación surgen con frecuencia en Cape Coral, Port St Lucie y Atlantic City; Homeland revisa el lenguaje de la póliza antes que la aseguradora.
Preguntas frecuentes
¿El seguro del propietario cubre los daños mientras la propiedad de alquiler está vacante?
¿Qué pérdidas se excluyen con más frecuencia durante una vacancia?
¿Cómo pueden los propietarios reducir el riesgo durante la vacancia entre inquilinos?
Este artículo es solo para información general y no constituye asesoría legal o de seguros. Cada póliza y cada reclamo son diferentes: llame a Homeland. Revisamos el lenguaje de su póliza con usted sin costo.
- Cosas sorprendentes que cubre su póliza
- Incendio en el condominio vecino: ¿quién paga?
- Piso dañado: ¿es un reclamo?
- Cobertura de graneros y establos
- Riesgo de viento y tornados en la granja
- Seguro de cultivos vs. seguro de propiedad
 Yeni Martinez
 Alberto Enriquez
 Yisel Dieguez
Homeland Public Adjusters representa a los asegurados, no a las aseguradoras. Obtenga una revisión gratuita de su reclamo.
Obtenga una Revisión Gratuita de su ReclamoEste tema suele presentarse junto con Propietarios que alquilan: cómo documentar los daños y el alquiler perdido después de una pérdida. Si su situación involucra este tipo de pérdida, consulte nuestra página de Propietarios e Inmuebles de Alquiler para ver cómo Homeland puede ayudarle con el reclamo.