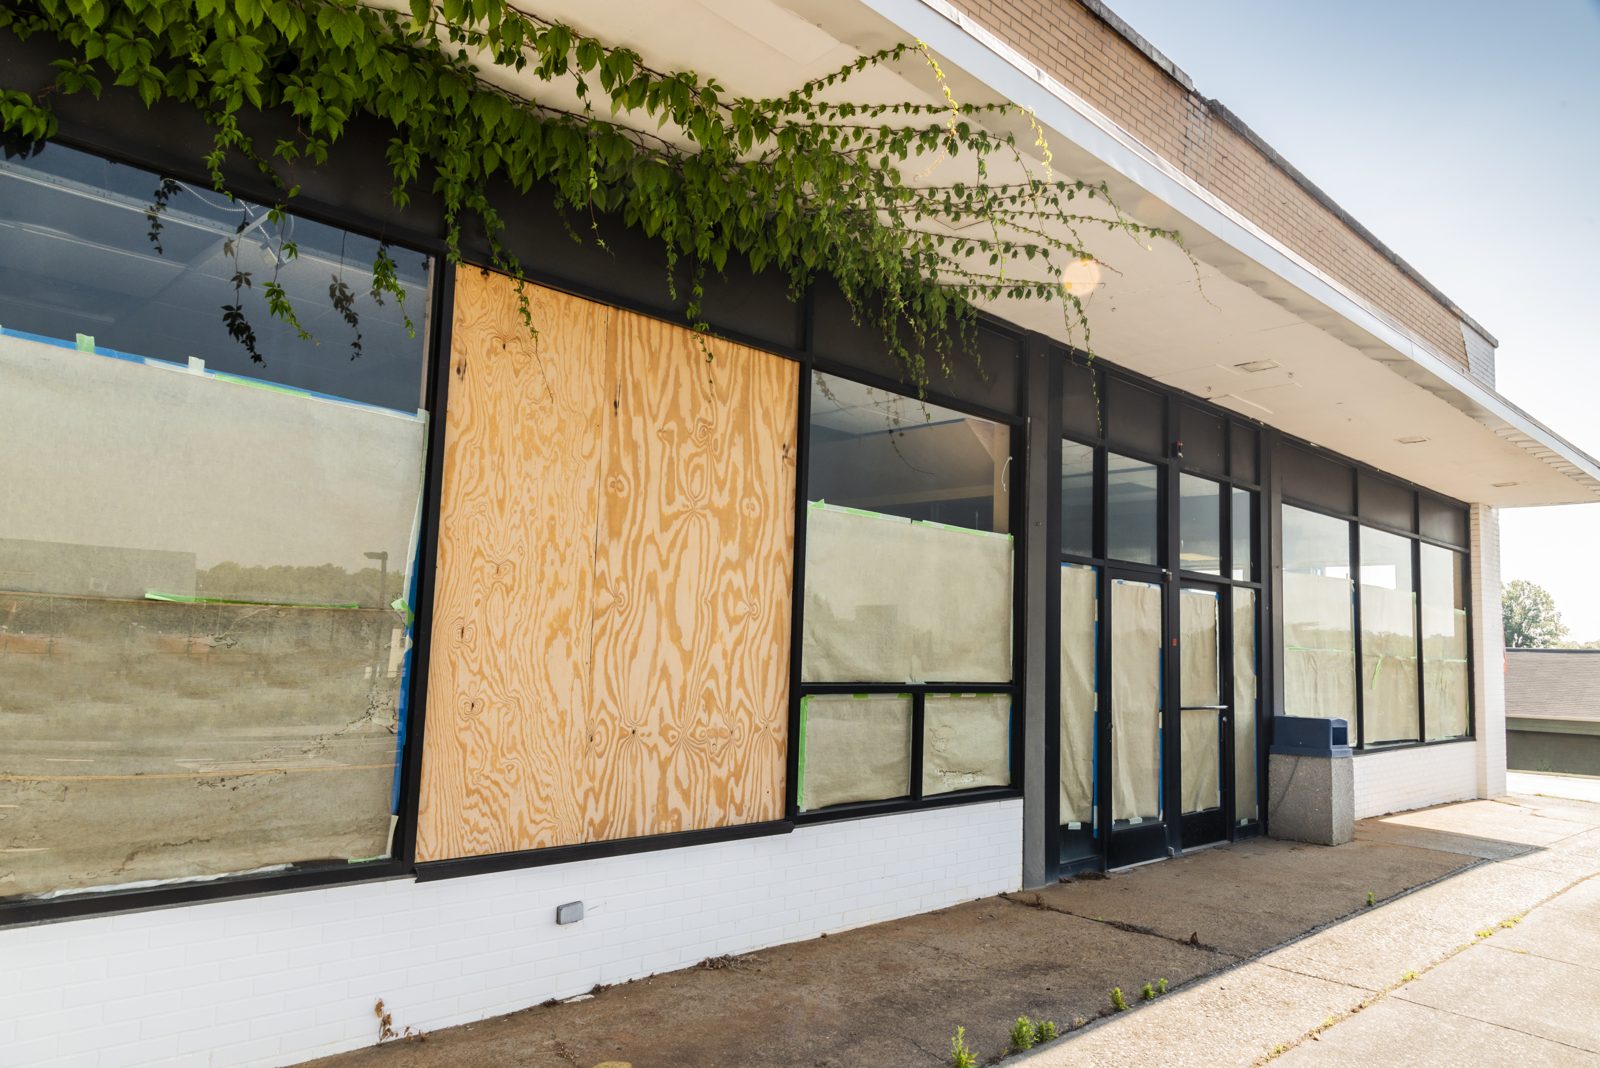
Vitrinas de un local comercial tapiadas con madera contrachapada después de daños por tormenta
CLIENTES ATENDIDOS

Reclamos de seguro para tiendas y centros comerciales

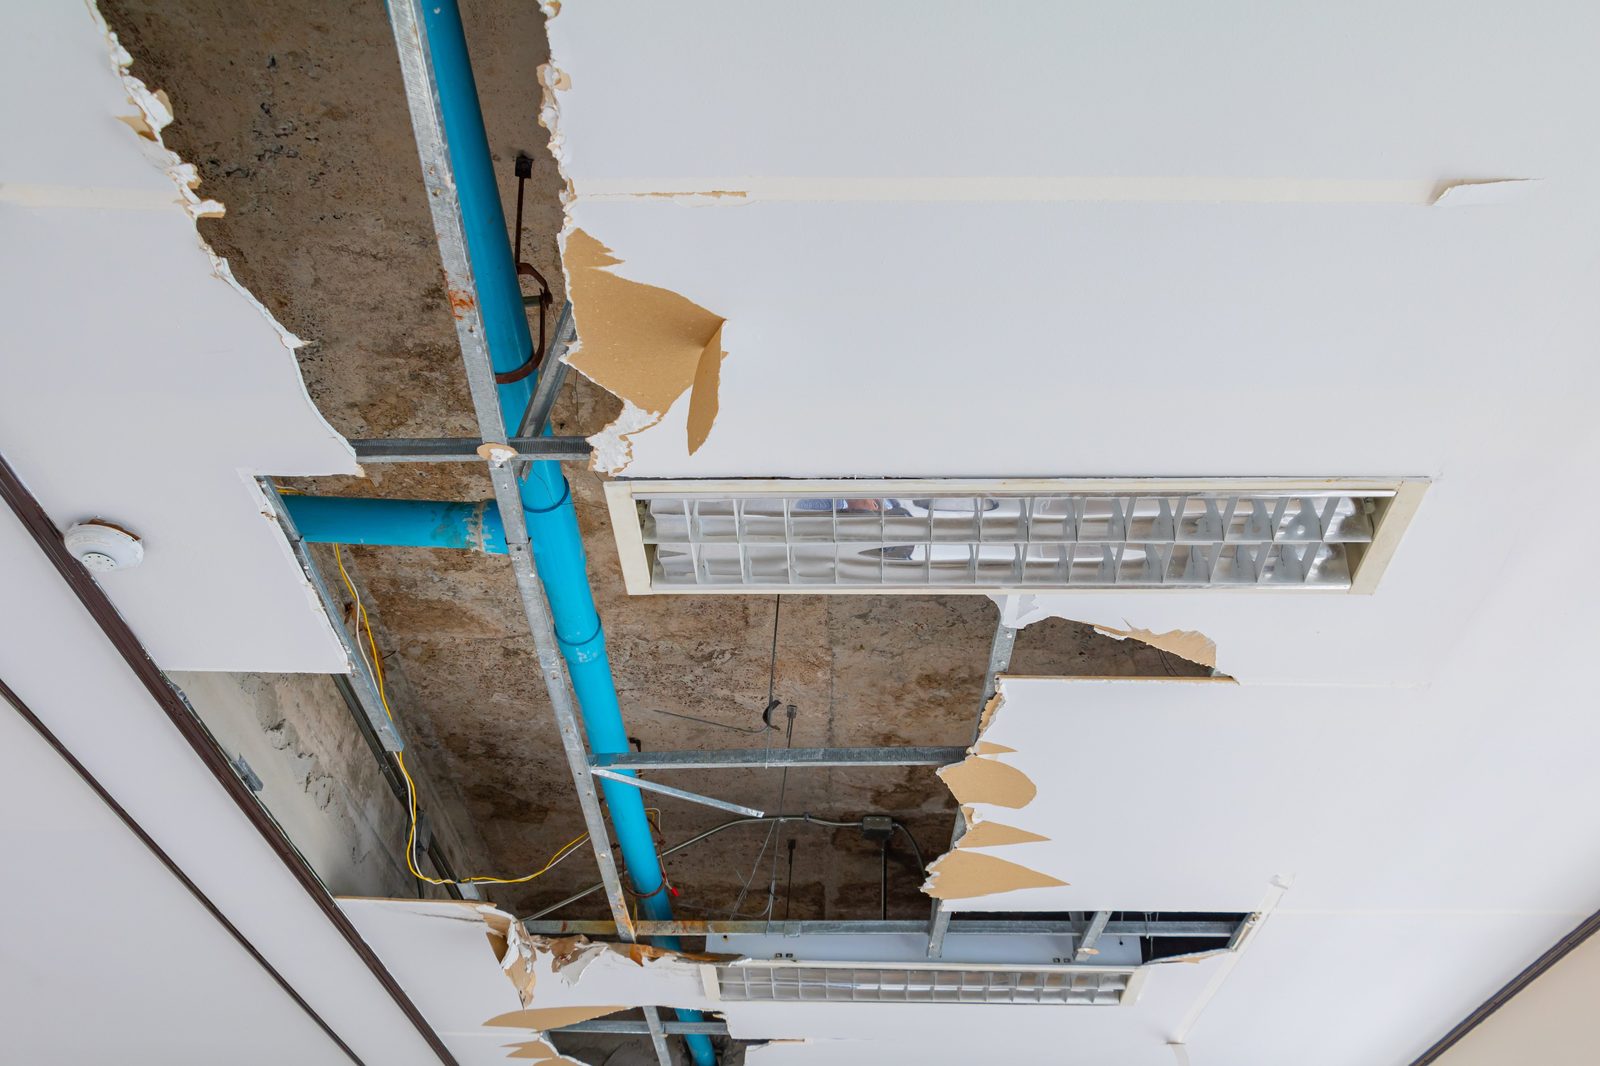
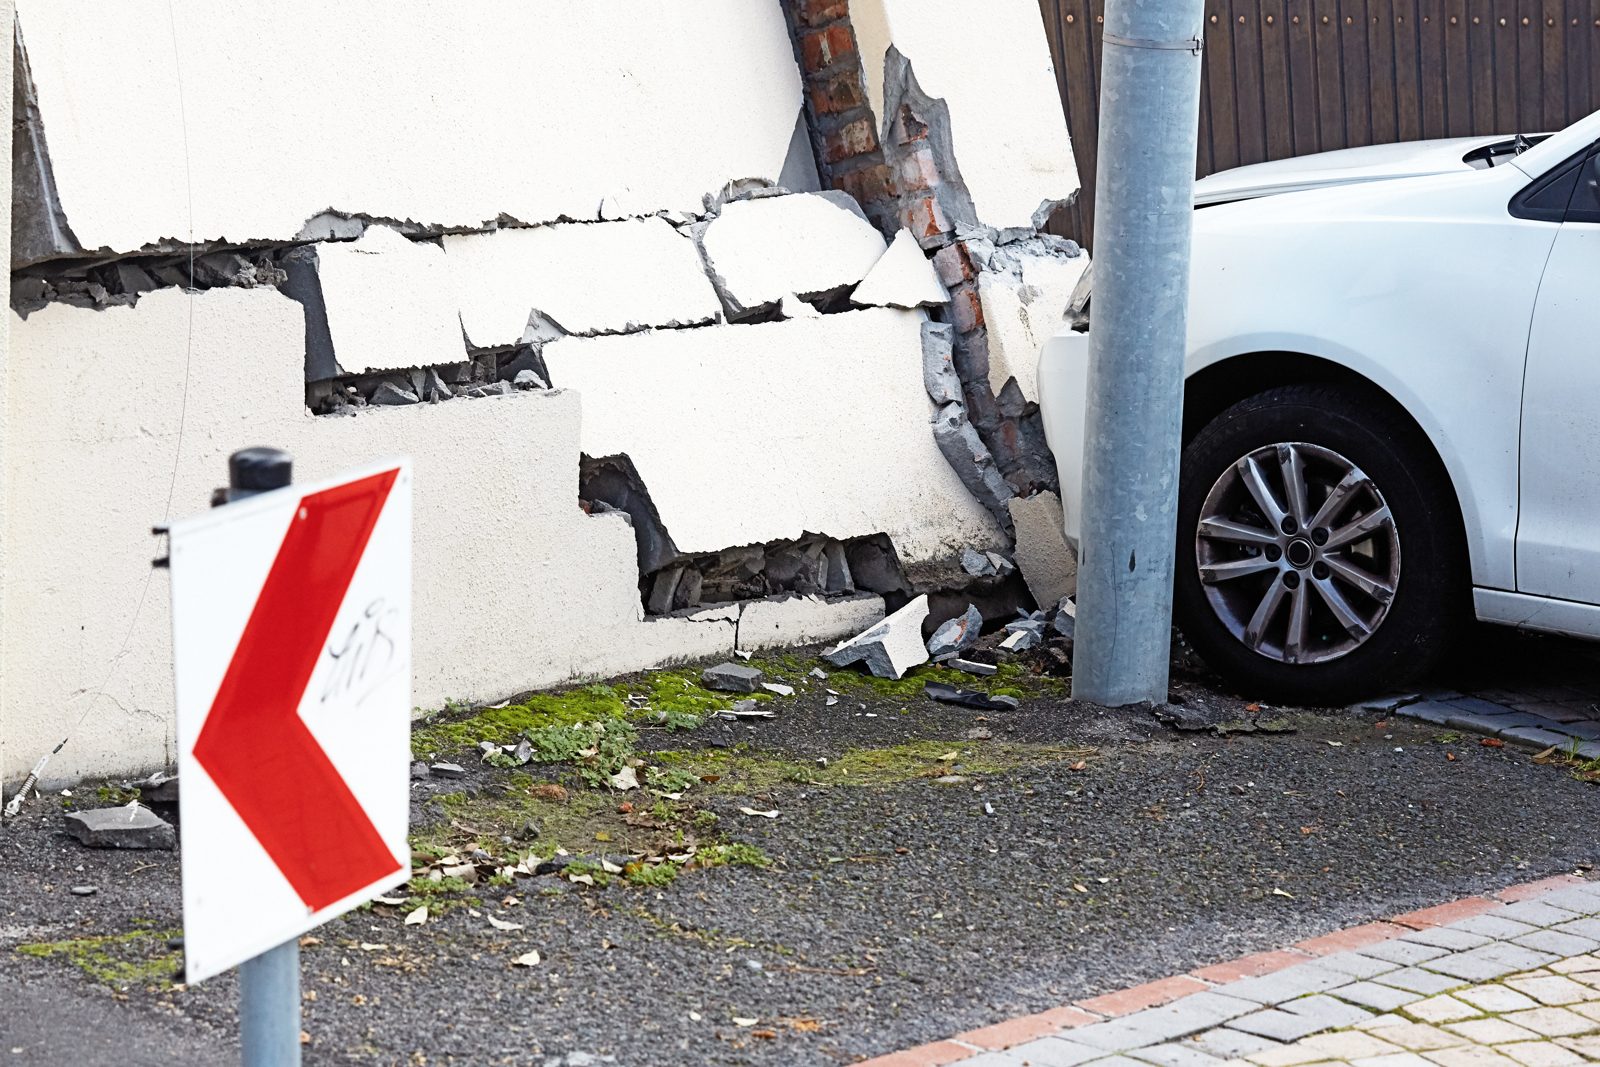
Un techo que gotea sobre cuatro inquilinos, un auto que atraviesa la fachada del local, un incendio en el local de al lado. En un centro comercial la pregunta siempre es de quién es la póliza, y la respuesta suele ser ambas.

¿Daños en su local comercial o plaza en cualquier parte de Florida? Un ajustador público con licencia de Homeland va a su propiedad en pocas horas — no tiene que ir a una oficina. Nueva Jersey: vamos a su propiedad en todo el estado.

Homeland Public Adjusters representa a dueños de tiendas minoristas, dueños de centros comerciales y plazas comerciales (strip centers), y a los inquilinos de estos, en Florida y Nueva Jersey, con reclamos por techo, fachada, agua, incendio, impacto de vehículo y tormenta, y con las ventas y rentas perdidas que siguen. Documentamos la estructura base, las adecuaciones, el inventario y los ingresos, y manejamos el reclamo con cada aseguradora involucrada. Si usted no cobra, no cobramos.

Última revisión: octubre de 2026

¿Cómo podemos ayudarle a recuperarse o a prepararse?

FLORIDA

Reclamos de tiendas y plazas comerciales en Florida

Los centros comerciales abiertos de Florida reciben vientos de huracán en techos que cubren una docena de inquilinos, agua que entra a las tiendas desde un solo desagüe del techo, e impactos de vehículos a una tasa muy superior al promedio nacional: Florida tiene alrededor del 10% de los conductores de EE. UU. y aproximadamente el 17% de sus choques contra locales comerciales. Homeland representa a arrendadores e inquilinos comerciales de Florida con estos reclamos.
NUEVA JERSEY
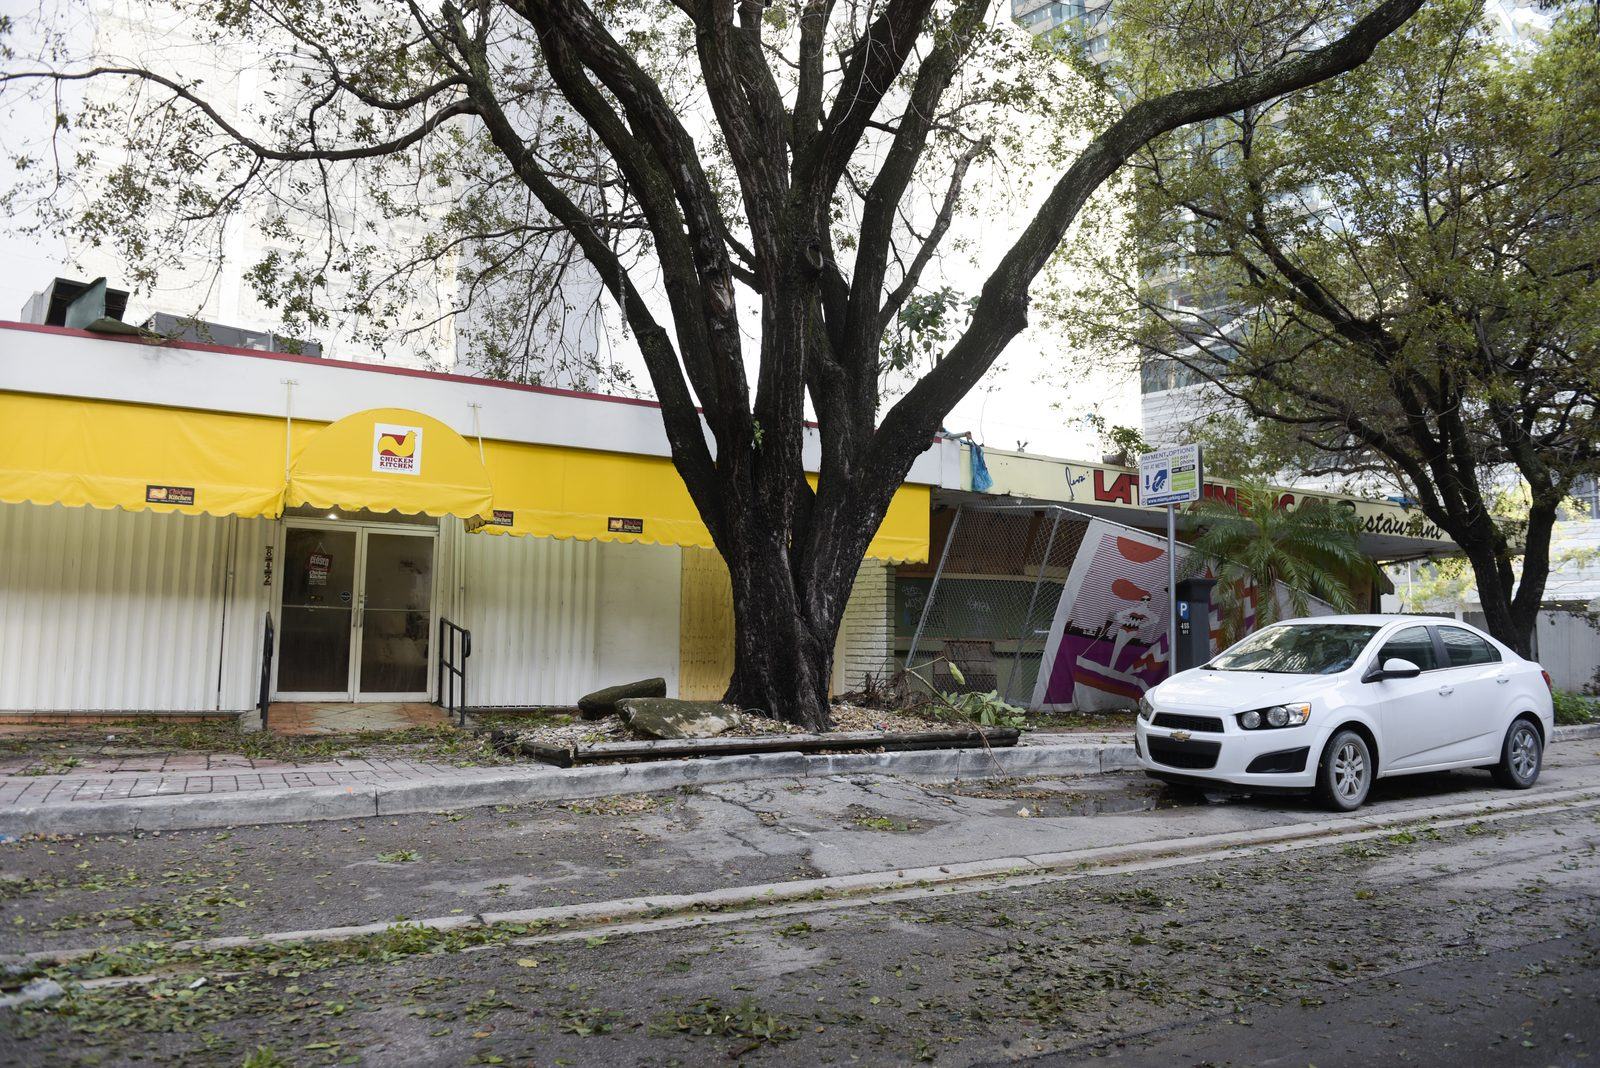
Edificio comercial amarillo con escombros de tormenta y un árbol caído en el estacionamiento
Los reclamos de plazas comerciales involucran la póliza del edificio del arrendador y la póliza de cada inquilino; el contrato de arrendamiento decide quién reclama qué.

Reclamos de comercios minoristas y plazas comerciales en Nueva Jersey

Los comercios de carretera y los locales de los centros urbanos de Nueva Jersey enfrentan carga de nieve, líneas de rociadores congeladas, fallas de techo por nor’easters e incendios en edificios antiguos de varios inquilinos. Homeland maneja reclamos de comercios minoristas y centros comerciales en Nueva Jersey, incluida la división entre la póliza del arrendador y la del inquilino.

Las pérdidas que vemos

Los reclamos de comercios minoristas vienen en dos capas, la estructura base del arrendador y la tienda del inquilino, y las pérdidas cruzan ambas:

Goteras del techo sobre varios inquilinos: una tormenta, un techo, varios reclamos; el techo del arrendador y el inventario, los acabados y las ventas perdidas de cada inquilino
Impactos de vehículos: las tiendas minoristas representan el 24% de todos los choques de vehículos contra edificios a nivel nacional y las tiendas de conveniencia otro 6% (Storefront Safety Council); el vidrio, la estructura, la mercancía detrás y los días cerrados
Incendio y humo: las tiendas y propiedades mercantiles promedian unos 13,570 incendios al año con $604 millones en daños (NFPA); un incendio en un local llena de humo a los vecinos y cierra el centro
Agua de un local vecino: la trampa de grasa de un restaurante, la plomería de un salón, una tubería congelada en un local vacío
Huracán y viento: membrana del techo, parapetos, rotulación, vidrio de fachada y la marquesina; y el centro cerrado mientras no hay electricidad
Robo y vandalismo: robos relámpago rompiendo vidrieras, entradas forzadas por el techo o por el local vacío de al lado, inventario e instalaciones
Ventas perdidas y renta perdida: los ingresos del negocio del inquilino y los ingresos por alquiler del arrendador, cada uno bajo su propia póliza
Adecuación del local a cargo del inquilino: accesorios, pisos, iluminación, HVAC que el contrato de arrendamiento hizo problema del inquilino
Comercios minoristas y centros comerciales lineales: en cifras
24%Proporción de choques de vehículos contra edificios en EE. UU. que golpean una tienda minorista; las tiendas de conveniencia, otro 6% (Storefront Safety Council)
17%Proporción de choques contra locales comerciales en EE. UU. que ocurren en Florida (SSC vía WPTV)
13,570Incendios por año en tiendas y propiedades mercantiles de EE. UU., $604 millones en daños (NFPA)
36%Proporción de las pérdidas en dólares por incendios no residenciales en tiendas y oficinas (USFA, 2017–19)

Las coberturas que deciden el reclamo

Toda póliza comercial es un paquete de coberturas separadas con límites separados y discusiones separadas. Estas son las que deciden los reclamos de esta industria:

CoberturaPor qué importa aquíQué revisar
Ingresos del negocio (inquilino) e ingresos por alquiler (arrendador)La tienda pierde ventas; el centro pierde rentas mientras los locales no se pueden usarQué póliza incluye cada cosa, el período de espera y las cláusulas de co-tenencia que permiten a las tiendas ancla dejar de pagar cuando el centro está parcialmente cerrado
Mejoras y adiciones del inquilinoLa tienda que el inquilino construyó dentro del cascarón del arrendadorLa cláusula de seguro del contrato de arrendamiento contra el anexo de cada póliza; la brecha suele ser del inquilino
Mercancía e inventarioValorado al costo, al precio de venta o al costo de reemplazo según el formularioLa cláusula de valuación y el endoso de temporada pico
Ordenanza o leyLa reconstrucción de un local comercial o un techo activa el código vigenteLímite de la Cobertura C en un centro antiguo
Deducible porcentual por vientoPor edificio, como porcentaje de su valorEn una plaza comercial valorada en millones, el deducible puede superar la reparación del techo
Vandalismo y desocupaciónLos centros con locales vacíos corren el riesgo de la exclusión por desocupación de 60 díasEl porcentaje de desocupación que la póliza usa para edificios comerciales (a menudo 31% ocupado) y el endoso de permiso de desocupación

Qué hacer después de la pérdida

1
Asegure el lugar y detenga la pérdida: cierre el agua, corte la electricidad del área afectada, llame al departamento de bomberos ante cualquier humo o gas. Mantenga a las personas fuera de un espacio con el techo hundido.
2
Fotografíe y grabe en video antes de la limpieza, cada área, cada equipo, las existencias, el techo arriba y el piso abajo, con una toma amplia y acercamientos.
3
Proteja lo que queda y guarde los recibos: tapiado, lonas, extracción de agua, un generador para la cámara frigorífica. Los trabajos de emergencia se reembolsan; las reparaciones permanentes esperan a la inspección.
4
Inquilinos: revise las cláusulas de seguro y reparación del contrato de arrendamiento el primer día; ellas deciden si el arrendador o usted reconstruye el local y quién reclama qué.
5
Arrendadores: notifiquen por escrito a cada inquilino afectado y conserven la lista; sus reclamos corren junto al suyo y sus ajustadores preguntarán qué hizo usted.
6
Cuente el inventario antes de la limpieza, con fotografías por pasillo o estantería y el último reporte de existencias.
7
Deje que Homeland notifique a la aseguradora: llámenos primero. Contrátenos y nosotros presentamos el aviso por escrito con los hechos, las fotos y la solicitud de cobertura.
8
Comience el registro de ingresos el mismo día: ventas diarias antes y después, las reservas o pedidos que rechazó, la nómina que mantuvo, los costos adicionales para seguir operando.

Cómo ayuda Homeland

Primero se lee la póliza: ingresos del negocio (business income), gastos adicionales, ordenanza o ley, coaseguro, avería de equipos, deterioro de mercancía perecedera, mejoras del inquilino y el deducible porcentual por viento, antes de que el ajustador de la aseguradora encuadre el reclamo.
Edificio, equipos e inventario documentados por separado, cada uno bajo la cobertura y la valuación que le corresponde.
Ingresos del negocio construidos a partir de sus registros: ventas, estado de resultados, nómina y el período de restauración probado, no estimado.
Pólizas del arrendador y del inquilino coordinadas para que la estructura, las mejoras y el contenido se reclamen cada uno una sola vez, bajo la póliza correcta.
Costos de código y ordenanza identificados antes de la demolición, cuando todavía pueden reclamarse.
Appraisal (tasación) cuando la cifra sigue siendo insuficiente, manejada por un ajustador público con licencia que también es tasador y umpire de propiedad certificado.
Si usted no cobra, no cobramos.

Plazos que debe conocer

Florida. El aviso de un reclamo de propiedad inicial o reabierto debe presentarse dentro de 1 año después de la fecha de la pérdida y un reclamo suplementario dentro de 18 meses (Fla. Stat. §627.70132), lo cual aplica a los seguros de propiedad de todo tipo, incluidos los comerciales. Las reglas de acuse de recibo en 7 días y de decisión en 60 días de la §627.70131 aplican a las pólizas residenciales y a ciertas propiedades comerciales más pequeñas, por lo que para un edificio más grande rigen las propias cláusulas de prueba de pérdida y de demanda de la póliza.
Fuentes: Fla. Stat. §§627.70132, 624.604, 627.70131.

Nueva Jersey. Las aseguradoras deben comenzar a investigar dentro de 10 días hábiles a partir del aviso y pagar un reclamo de propiedad de primera parte dentro de 30 días calendario después de una prueba de pérdida debidamente ejecutada, con avisos de demora por escrito cada 45 días a partir de entonces (N.J.A.C. 11:2-17.7).

En las noticias: un reclamo real de comercios y plazas comerciales

En las Noticias. La base de datos del Storefront Safety Council, con más de 29,000 choques de vehículos contra edificios, muestra a las tiendas minoristas como el blanco más frecuente con un 24%, seguidas por los restaurantes con un 19% y las tiendas de conveniencia con un 6%, con más de 100 choques al día a nivel nacional. Florida, con alrededor de una décima parte de los conductores del país, representa aproximadamente el 17% de ellos, y casi uno de cada cuatro choques en Florida ocurre en Broward o Miami-Dade. Para el dueño de una tienda, el choque es un reclamo de propiedad bajo la póliza de la tienda, un reclamo contra la aseguradora de responsabilidad civil del auto del conductor, y un reclamo por ingresos del negocio (business income) por cada día que las puertas permanecen tapiadas, y los tres necesitan la misma documentación desde la primera hora.

Preguntas frecuentes sobre reclamos de comercios minoristas y plazas comerciales

El techo goteó dentro de mi tienda. ¿Es mi reclamo o el de mi arrendador?
Ambos. El arrendador reclama el techo y la estructura bajo la póliza del edificio; usted reclama su inventario, sus instalaciones, sus mejoras al local y las ventas perdidas bajo la suya. Si la negligencia del arrendador lo causó, su aseguradora le reclama después. Llame a Homeland de inmediato: presentamos su propio reclamo en lugar de esperar a que el ajustador del arrendador pague su inventario.
Un auto chocó contra mi local. ¿Quién paga?
Su póliza de propiedad paga primero por el edificio y el inventario; la aseguradora de responsabilidad civil de auto del conductor debe el deducible y lo que su póliza no cubra, y los ingresos del negocio corren bajo su póliza. Vea nuestra página de Impacto de vehículo para las tres situaciones.
El incendio fue en la unidad de al lado. Nosotros solo tenemos humo.
Los daños por humo y hollín están cubiertos bajo su propia póliza, y la limpieza, el inventario que no puede vender y los días cerrados son el reclamo. La aseguradora del vecino puede deber algo después; la suya paga ahora.
Nuestro centro tiene tres locales vacíos. La aseguradora está planteando la desocupación.
Las cláusulas de desocupación comerciales por lo general miden el porcentaje del edificio ocupado, no si un local está vacío, y un endoso de permiso de desocupación mantiene la cobertura en un centro con locales vacíos. Revisamos la cláusula y la ocupación antes de que la aseguradora aplique la exclusión.
Nuestro inquilino ancla dejó de pagar la renta después de que la tormenta cerró el centro.
La cobertura de ingresos por alquiler paga la renta perdida durante el período de restauración cuando la póliza la incluye; una cláusula de co-tenencia que permite a otros inquilinos reducir la renta es una pérdida separada que vale la pena documentar en el mismo reclamo.
¿Representan al arrendador y a los inquilinos en la misma pérdida?
Representamos a un solo lado de una disputa a la vez; en una pérdida compartida donde los intereses coinciden, podemos documentar todo el centro una sola vez y coordinar los reclamos separados para que cada aseguradora vea los mismos hechos.
¿Más preguntas? Vea nuestras preguntas frecuentes completas →

Artículos

Ver todas las publicaciones

Reclamos de comercios y centros comerciales que atendemos en Florida y Nueva Jersey

Homeland maneja estos reclamos en toda Florida y Nueva Jersey. Dondequiera que esté la propiedad en cualquiera de los dos estados, llámenos las 24 horas, los 7 días.

Cobertura Relacionada
¿Daños en este momento? En Florida
Llame al (305) 783-3777, las 24 horas
En Nueva Jersey
Llame al (732) 517-3777, las 24 horas

Hable con un ajustador público

¿Cómo podemos ayudarle a recuperarse o a prepararse?

Cuéntenos sobre su pérdida. Le devolveremos la llamada.

Reclamos que manejamos

Huracán y daños por viento→Daños por inundación→Daños por incendio→Daños por agua→Tormenta Invernal y Daños al Techo→Daños por robo y vandalismo→Daños por impacto de vehículo→Negocios y comercial→Otros reclamos→Denegados y pagados de menos→

APP GRATUITA

Descargue la app Adjuster Advantage™

Descargue la app
¿Junta directiva o administrador? AA Associations →

Otros reclamos por daños a la propiedad que manejamos

Una pérdida comercial por lo general comienza con uno de estos riesgos. Homeland maneja cada uno de ellos para dueños de negocios en Florida y Nueva Jersey.

¿Cómo podemos ayudarle a recuperarse o a prepararse?

Permítanos manejar su reclamo de tiendas y plazas comerciales

Un reclamo comercial es un reclamo de propiedad y un reclamo de ingresos a la vez, y el primer estimado no cubre ninguno de los dos. Llame a Homeland para una revisión gratuita antes de firmar nada.

O llame 24/7: (305) 783-3777 Florida · (732) 517-3777 Nueva Jersey. Hablamos español.

Servimos A
Propietarios de Alquileres Vacacionales y de Corto Plazo
Manejamos
Reclamos comerciales y de negocios
Manejamos
Daños por Impacto de Vehículo
Servimos A
Marinas, astilleros y concesionarios
Servimos A
Propietarios de talleres automotrices y concesionarios
Manejamos
Daños por Humo
Servimos A
Propietarios de Marinas y Embarcaciones
Servimos A
Propietarios de Edificios Gubernamentales y Municipales
Servimos A
Ingresos del negocio y gastos extra
Manejamos
Daños por Sobrecarga Eléctrica
Servimos A
Propietarios de Guarderías y Centros de Cuidado Infantil
Servimos A
Propietarios de Consultorios Médicos y Dentales
Servimos A
Carga y flotas
Manejamos
Tormenta Invernal y Daños al Techo
Manejamos
Daños por incendio
Servimos A
Equipos de contratistas
Manejamos
Daños por Tornado
Manejamos
Rayos, caída de árboles y otros daños súbitos
Manejamos
Reclamos comerciales y especializados
Servimos A
Propietarios de Propiedades de Terceros Sin Seguro
Servimos A
Botes y yates
Servimos A
Mercancía perdida en un apagón
Manejamos
Daños por Retroceso de Alcantarillado y Drenaje
Servimos A
Bufetes de abogados
Manejamos
Daños por Moho
Manejamos
Reclamos Denegados y Pagados de Menos
Servimos A
Riesgo del constructor
Servimos A
Propietarios de Almacenes e Industriales
Servimos A
Propietarios e Inmuebles de Alquiler
Servimos A
Propietarios de Multifamiliares y Apartamentos
Manejamos
Daños por robo y vandalismo
Servimos A
Propietarios de Propiedades Agrícolas
Servimos A
Condominios y asociaciones de propietarios (HOA)
Manejamos
Daños por Impacto de Vehículo
Manejamos
Huracán y daños por viento
Manejamos
Daños por Fuga de Electrodoméstico
Servimos A
Propietarios de Casas Móviles y Prefabricadas
Servimos A
Propietarios de Hoteles y Moteles
Servimos A
Pérdidas cibernéticas (FL)
Servimos A
Inquilinos
Manejamos
Daños por Sumidero
Manejamos
Daños por Granizo
Manejamos
Daños por Caída de Árboles y Escombros
Servimos A
Propietarios de Iglesias, Escuelas y Organizaciones Sin Fines de Lucro
Servimos A
Propietarios de viviendas
Manejamos
Daños por inundación
Manejamos
Daños por Impacto de Rayo
Manejamos
Daños por agua
Servimos A
Reclamos por gran pérdida
Manejamos
Reclamos por Interrupción del Negocio
Manejamos
Daños por Vandalismo y Disturbios
Servimos A
Propietarios de Restaurantes
Manejamos
Daños por Incendio Forestal y de Maleza
Servimos A
Propietarios de Alquileres Vacacionales y de Corto Plazo
Manejamos
Reclamos comerciales y de negocios
Manejamos
Daños por Impacto de Vehículo
Servimos A
Marinas, astilleros y concesionarios
Servimos A
Propietarios de talleres automotrices y concesionarios
Manejamos
Daños por Humo
Servimos A
Propietarios de Marinas y Embarcaciones
Servimos A
Propietarios de Edificios Gubernamentales y Municipales
Servimos A
Ingresos del negocio y gastos extra
Manejamos
Daños por Sobrecarga Eléctrica
Servimos A
Propietarios de Guarderías y Centros de Cuidado Infantil
Servimos A
Propietarios de Consultorios Médicos y Dentales
Servimos A
Carga y flotas
Manejamos
Tormenta Invernal y Daños al Techo
Manejamos
Daños por incendio
Servimos A
Equipos de contratistas
Manejamos
Daños por Tornado
Manejamos
Rayos, caída de árboles y otros daños súbitos
Manejamos
Reclamos comerciales y especializados
Servimos A
Propietarios de Propiedades de Terceros Sin Seguro
Servimos A
Botes y yates
Servimos A
Mercancía perdida en un apagón
Manejamos
Daños por Retroceso de Alcantarillado y Drenaje
Servimos A
Bufetes de abogados
Manejamos
Daños por Moho
Manejamos
Reclamos Denegados y Pagados de Menos
Servimos A
Riesgo del constructor
Servimos A
Propietarios de Almacenes e Industriales
Servimos A
Propietarios e Inmuebles de Alquiler
Servimos A
Propietarios de Multifamiliares y Apartamentos
Manejamos
Daños por robo y vandalismo
Servimos A
Propietarios de Propiedades Agrícolas
Servimos A
Condominios y asociaciones de propietarios (HOA)
Manejamos
Daños por Impacto de Vehículo
Manejamos
Huracán y daños por viento
Manejamos
Daños por Fuga de Electrodoméstico
Servimos A
Propietarios de Casas Móviles y Prefabricadas
Servimos A
Propietarios de Hoteles y Moteles
Servimos A
Pérdidas cibernéticas (FL)
Servimos A
Inquilinos
Manejamos
Daños por Sumidero
Manejamos
Daños por Granizo
Manejamos
Daños por Caída de Árboles y Escombros
Servimos A
Propietarios de Iglesias, Escuelas y Organizaciones Sin Fines de Lucro
Servimos A
Propietarios de viviendas
Manejamos
Daños por inundación
Manejamos
Daños por Impacto de Rayo
Manejamos
Daños por agua
Servimos A
Reclamos por gran pérdida
Manejamos
Reclamos por Interrupción del Negocio
Manejamos
Daños por Vandalismo y Disturbios
Servimos A
Propietarios de Restaurantes
Manejamos
Daños por Incendio Forestal y de Maleza

Verifique a Homeland

Verifíquenos antes de contratar a cualquiera. Cada licencia de abajo lleva a su registro público en el buscador de licencias del Departamento de Servicios Financieros de Florida.

  • Atiende toda Florida: Sí — cada ciudad y cada condado. Un ajustador público con licencia de Homeland va a su propiedad en pocas horas — no tiene que ir a una oficina. Llame al (305) 783-3777, 24/7.
  • Homeland Public Adjusters Corporation: licencia de firma de ajuste público en Florida W818638 · licencia de firma de ajustadores públicos en Nueva Jersey 3003982360
  • Yeni Martinez, Presidenta: licencia de ajustadora pública de Florida P103370 (con licencia desde 2007) · Nueva Jersey 3003714097 · ajustadora principal designada
  • Alberto Enriquez: Ajustador público sénior con licencia, Florida P112658
  • Yisel Dieguez: Ajustadora pública con licencia y estimadora en Xactimate, Florida W873884 · Nueva Jersey 3003714335
  • Nelson Avila: licencia de ajustador público de Florida G332385 · contratista certificado de Florida CRC1331322 · tasador y umpire de seguros de propiedad
  • Quejas y reputación: 5.0★ en Google · acreditada por el BBB, calificación A+
  • Desde 2006: Homeland Public Adjusters, Corp. se constituyó en Florida el 11 de diciembre de 2006. Nuestra presidenta, Yeni Martinez, tiene la licencia de ajustadora pública de Florida P103370 desde 2007. Cuando Florida empezó a exigir que las firmas de ajuste tuvieran su propia licencia (una ley de 2021, el proyecto de ley 1598 del Senado; el DFS empezó a licenciar firmas de ajuste en noviembre de 2021), Homeland recibió la licencia de firma W818638 el 11 de enero de 2022. El 10 de noviembre de 2026, Homeland pasó a ser una empresa acreditada por el BBB (BBB Serving Southeast Florida & the Caribbean), con calificación A+. El nombramiento de cada ajustador con Homeland aparece en el registro del DFS de ese ajustador.
  • Español e inglés. Oficina: 8004 NW 154th Street, Suite 609, Miami Lakes, FL 33016 (visitas con cita). Florida (305) 783-3777 · Nueva Jersey (732) 517-3777, 24/7.
Iniciar mi reclamo