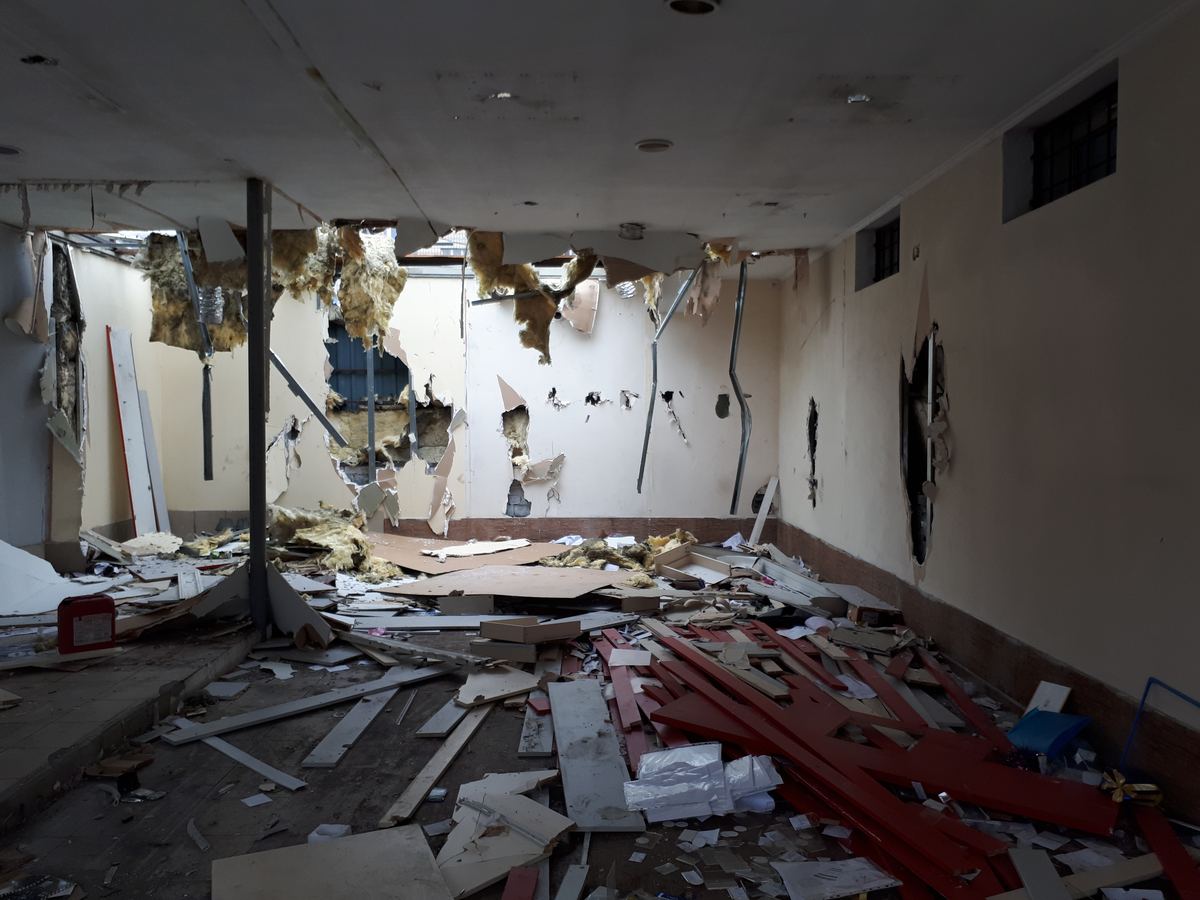
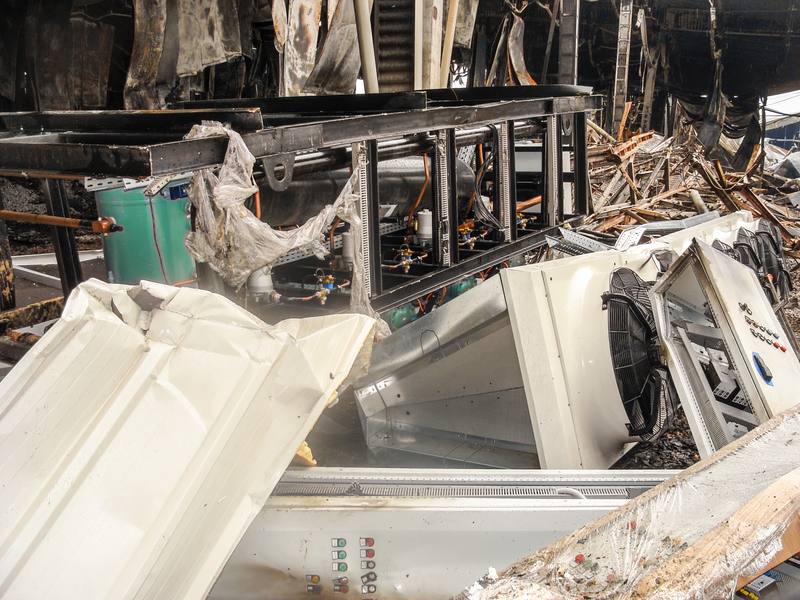
Un incendio en la cocina, una tubería reventada sobre el comedor, una cámara frigorífica que muere un viernes por la noche. El reclamo del edificio es la parte pequeña; el reclamo de ingresos es el restaurante.
Homeland Public Adjusters representa a dueños de restaurantes, bares, cafés, panaderías, servicios de catering y servicios de alimentos en Florida y Nueva Jersey con reclamos por incendio, humo, agua, tormenta, equipos y deterioro de mercancía perecedera, y con el reclamo de ingresos del negocio (business income) que decide si el restaurante vuelve a abrir. Documentamos la cocina, el comedor, las existencias y los libros, y manejamos el reclamo con la aseguradora para que usted pueda operar el restaurante. Sin recuperación, no hay honorarios.
Reclamos de restaurantes y servicio de alimentos en Florida
Florida tiene unos 48,900 locales de restaurantes y el estado otorga licencias a más de 66,000 establecimientos de servicio de alimentos. Los cierres por huracanes, los incendios de cocina y las pérdidas por agua en edificios antiguos son los reclamos que más vemos, y casi todos tienen un componente de ingresos del negocio que el primer estimado ignora. Homeland representa a dueños de restaurantes en Florida desde Miami hasta el Panhandle.
Un incendio en un restaurante cierra las puertas el mismo día. El reclamo es el edificio, el equipo de cocina y cada día de ingresos perdidos hasta la reapertura.
Reclamos de restaurantes y servicios de alimentos en Nueva Jersey
Los 20,500 restaurantes de Nueva Jersey operan en edificios antiguos con plomería y electricidad antiguas, a través de inviernos que congelan las tuberías en cocinas cerradas y temporadas de playa que no pueden perderse. Homeland maneja reclamos de restaurantes en Nueva Jersey, incluido el reclamo por la temporada perdida cuando una tormenta cierra un local de la costa en julio.
Los restaurantes concentran el mayor riesgo de incendio, agua y equipos de cualquier pequeño negocio, y las pérdidas siguen un patrón:
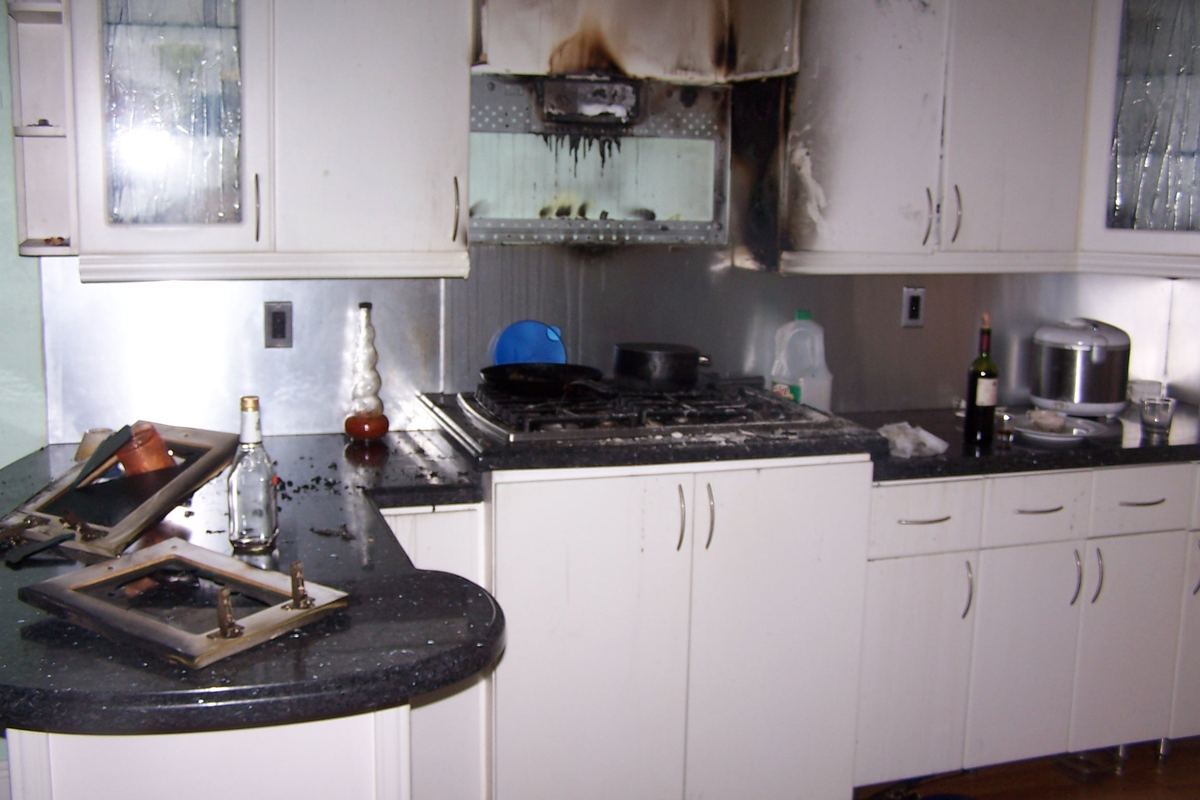
Incendios de cocina y de grasa: los equipos de cocina causan alrededor del 61% de los incendios estructurales en restaurantes, y las freidoras por sí solas alrededor de uno de cada cinco (NFPA); el daño es la campana, la línea de cocina, el techo y el humo por todo el edificio
Descarga del sistema de supresión: una descarga de Ansul que salva el edificio arruina todas las superficies de la cocina y a menudo lo obliga a cerrar hasta que el sistema se recargue e inspeccione
Agua desde arriba o desde abajo: una línea de suministro, una cabeza de rociador o un reflujo de la trampa de grasa hacia el comedor; pisos, asientos tipo booth, carpintería y el contrapiso
Fallas de cámaras frigoríficas y refrigeradores: un compresor que deja de funcionar, un corte de energía después de una tormenta; la mercancía es un reclamo por deterioro de mercancía perecedera y el compresor es un reclamo por avería de equipos, dos coberturas distintas
Huracán y viento: techo, letreros, patio y asientos al aire libre, y la semana o el mes sin electricidad
Incendios de campana, ducto y extracción que se extienden a la estructura del techo por encima del cielo raso, donde el estimado de la aseguradora rara vez mira
Impactos de vehículos: los restaurantes representan el 19% de todos los choques de vehículos contra edificios a nivel nacional (Storefront Safety Council)
Daños por humo a un restaurante contiguo, donde su comedor huele al incendio de otra persona
Restaurantes y servicios de comida: en cifras
61%Proporción de incendios estructurales en restaurantes causados por equipos de cocina; freidoras 21% (NFPA)
7,410Incendios en estructuras por año en establecimientos de comida y bebida de EE. UU., $165 millones en daños (NFPA)
66,642Establecimientos de servicio de alimentos licenciados en Florida, año fiscal 2024–25 (DBPR)
19%Proporción de choques de vehículos contra edificios en EE. UU. que impactan un restaurante (Storefront Safety Council)
Toda póliza comercial es un paquete de coberturas separadas con límites separados y discusiones separadas. Estas son las que deciden los reclamos de esta industria:
Cobertura
Por qué importa aquí
Qué revisar
Ingresos del negocio (business income) y gastos adicionales
El margen de un restaurante está en los próximos 30 días de ventas; el edificio puede esperar, la nómina no
El período de espera de 72 horas, el límite, si la nómina está cubierta en su totalidad y si el “ingreso del negocio extendido” corre después de la reapertura mientras los clientes regresan
Deterioro de mercancía perecedera
Paga por el inventario de alimentos perdido por falla eléctrica o avería de equipos
A menudo un sublímite de $5,000–$25,000; conozca el suyo antes de que la cámara frigorífica falle, y fotografíe el inventario antes de desecharlo
Avería de equipos
Cubre el compresor, el motor de la campana, el panel; el formulario de propiedad excluye la falla mecánica
Sin él, una cámara fría muerta no es un reclamo; con él, el inventario, la reparación y los ingresos perdidos sí lo son
Ordenanza o ley
La reconstrucción de una cocina activa el código de incendios vigente: campana, supresión, interceptor de grasa, electricidad
Límite de la Cobertura C (aumento del costo de construcción); muchas pólizas tienen muy poco para una cocina que debe cumplir el código
Mejoras y adiciones del inquilino
La mayoría de los restaurantes alquilan; las adecuaciones le corresponde asegurarlas al inquilino
Quién pagó la cocina, el bar y los baños, y qué póliza los incluye
Coaseguro
Los negocios con muchos equipos con frecuencia tienen seguro insuficiente en contenidos
El límite de contenido frente al costo real de reemplazo de la cocina
Qué hacer después de la pérdida
1
Asegure el lugar y detenga la pérdida: cierre el agua, corte la electricidad del área afectada, llame al departamento de bomberos ante cualquier humo o gas. Mantenga a las personas fuera de un espacio con el techo hundido.
2
Fotografíe y grabe en video antes de la limpieza, cada área, cada equipo, las existencias, el techo arriba y el piso abajo, con una toma amplia y acercamientos.
3
Proteja lo que queda y guarde los recibos: tapiado, lonas, extracción de agua, un generador para la cámara frigorífica. Los trabajos de emergencia se reembolsan; las reparaciones permanentes esperan a la inspección.
4
Fotografíe el inventario en la cámara fría y los refrigeradores antes de desecharlo, junto con el registro de temperatura; el deterioro de mercancía perecedera se paga según lo que usted pueda demostrar que había.
5
Obtenga por escrito la orden de cierre del jefe de bomberos o del departamento de salud: fija el inicio del período de restauración y prueba que usted no podía operar.
6
Obtenga los registros de servicio de la campana y del sistema de supresión: la aseguradora preguntará si el sistema recibió mantenimiento antes de pagar por la cocina.
7
Deje que Homeland notifique a la aseguradora: llámenos antes que a la compañía de seguros. Contrátenos y nosotros presentamos el aviso por escrito con los hechos, las fotos y la solicitud de cobertura.
8
Comience el registro de ingresos el mismo día: ventas diarias antes y después, las reservas o pedidos que rechazó, la nómina que mantuvo, los costos adicionales para seguir operando.
Cómo ayuda Homeland
Primero se lee la póliza: ingresos del negocio (business income), gastos adicionales, ordenanza o ley, coaseguro, avería de equipos, deterioro de mercancía perecedera, mejoras del inquilino y el deducible porcentual por viento, antes de que el ajustador de la aseguradora encuadre el reclamo.
Edificio, equipos e inventario documentados por separado, cada uno bajo la cobertura y la valuación que le corresponde.
Ingresos del negocio construidos a partir de sus registros: ventas, estado de resultados, nómina y el período de restauración probado, no estimado.
Pólizas del arrendador y del inquilino coordinadas para que la estructura, las mejoras y el contenido se reclamen cada uno una sola vez, bajo la póliza correcta.
Costos de código y ordenanza identificados antes de la demolición, cuando todavía pueden reclamarse.
Appraisal (tasación) cuando la cifra sigue siendo insuficiente, manejada por un ajustador público con licencia que también es tasador y umpire de propiedad certificado.
Sin recuperación, no hay honorarios.
Plazos que debe conocer
Florida. El aviso de un reclamo de propiedad inicial o reabierto debe presentarse dentro de 1 año después de la fecha de la pérdida y un reclamo suplementario dentro de 18 meses (Fla. Stat. §627.70132), lo cual aplica a los seguros de propiedad de todo tipo, incluidos los comerciales. Las reglas de acuse de recibo en 7 días y de decisión en 60 días de la §627.70131 aplican a las pólizas residenciales y a ciertas propiedades comerciales más pequeñas, por lo que para un edificio más grande rigen las propias cláusulas de prueba de pérdida y de demanda de la póliza.
Nueva Jersey. Las aseguradoras deben comenzar a investigar dentro de 10 días hábiles a partir del aviso y pagar un reclamo de propiedad de primera parte dentro de 30 días calendario después de una prueba de pérdida debidamente ejecutada, con avisos de demora por escrito cada 45 días a partir de entonces (N.J.A.C. 11:2-17.7).
En las noticias: un reclamo real de restaurantes y servicio de alimentos
En las Noticias. El estudio de la National Fire Protection Association sobre establecimientos de comidas y bebidas encontró un promedio de 7,410 incendios estructurales al año, con los equipos de cocina responsables del 61% de ellos y las freidoras por sí solas de uno de cada cinco; la falta de limpieza fue un factor en el 22%. Para un dueño, la cifra que importa es la que la NFPA no publica: las semanas que una cocina permanece cerrada mientras la campana, el sistema de supresión y el techo sobre ellos se reconstruyen conforme al código vigente. Eso es un reclamo por ingresos del negocio (business income), y es la parte de un incendio de restaurante que el primer estimado de la aseguradora nunca incluye.
Preguntas frecuentes sobre reclamos de restaurantes y servicio de alimentos
¿Está cubierta la comida de mi cámara frigorífica cuando se va la luz después de una tormenta?
Solo si la póliza incluye cobertura por deterioro de mercancía perecedera, y entonces hasta su sublímite. La cobertura por interrupción del servicio de utilidades es un endoso aparte que activa el reclamo de ingresos del negocio cuando no hay electricidad. Fotografíe y registre la mercancía antes de desecharla.
El sistema de supresión de incendios se activó pero no hubo un incendio real. ¿Está cubierta la limpieza?
Por lo general sí. La descarga de un sistema de supresión de incendios es una causa cubierta en la mayoría de los formularios comerciales, y la limpieza de la cocina, la recarga y los días perdidos son parte del reclamo.
¿Puedo reclamar las ventas perdidas mientras el restaurante está cerrado?
Si la póliza incluye cobertura de ingresos del negocio, sí, desde 72 horas después de la pérdida en el formulario estándar hasta que el restaurante razonablemente pudiera reabrir, más gastos adicionales para seguir operando. Los registros de ventas, las reservaciones y la orden de cierre son la prueba.
El seguro de mi arrendador cubre el edificio. ¿Por qué necesito un reclamo?
La póliza del arrendador cubre la estructura base. Su cocina, bar, acabados, equipos, inventario e ingresos son suyos para asegurar y suyos para reclamar, y los dos ajustadores se señalarán mutuamente a menos que ambos reclamos se documenten juntos.
La aseguradora quiere reemplazar la campana pero no poner la cocina conforme al código. ¿Es eso correcto?
No. La cobertura por ordenanza o ley paga el costo adicional de construcción para cumplir con el código vigente, y la reconstrucción de una cocina en Florida o Nueva Jersey activa requisitos del código de incendios que la cocina antigua no cumplía. Revise el límite de la Cobertura C.
¿Manejan reclamos para un grupo de restaurantes con varias ubicaciones?
Sí. Manejamos unidades individuales y grupos, incluidas pérdidas en varias ubicaciones en la misma tormenta, cada una bajo su propio deducible y límites.
Reclamos de restaurantes que manejamos en Florida y Nueva Jersey
Homeland maneja estos reclamos en toda Florida y Nueva Jersey. Dondequiera que esté la propiedad en cualquiera de los dos estados, llámenos las 24 horas, los 7 días.
¿Junta directiva o administrador? AA Associations →
Otros reclamos por daños a la propiedad que manejamos
Una pérdida comercial por lo general comienza con uno de estos riesgos. Homeland maneja cada uno de ellos para dueños de negocios en Florida y Nueva Jersey.
Déjenos manejar su reclamo de restaurantes y servicios de alimentos
Un reclamo comercial es un reclamo de propiedad y un reclamo de ingresos a la vez, y el primer estimado no cubre ninguno de los dos. Llame a Homeland para una revisión gratuita antes de firmar nada.

 Por Nelson Avila
 Por Alberto Enriquez