
¿No tiene seguro y otra persona dañó su propiedad en cualquier parte de Florida? Un ajustador público con licencia de Homeland va a su propiedad en pocas horas — no tiene que ir a una oficina.
Algunos resultados de Homeland en reclamos como este
- Terceros sin seguro · Sunrise — $46,846
Cada reclamo es diferente. Los resultados dependen de cada pérdida y póliza; los resultados pasados no garantizan un resultado futuro.
Las cantidades son pagos de seguro obtenidos en cada reclamo, antes de los honorarios de Homeland y otros costos, redondeados al dólar más cercano. Se omiten los nombres de los clientes por privacidad.
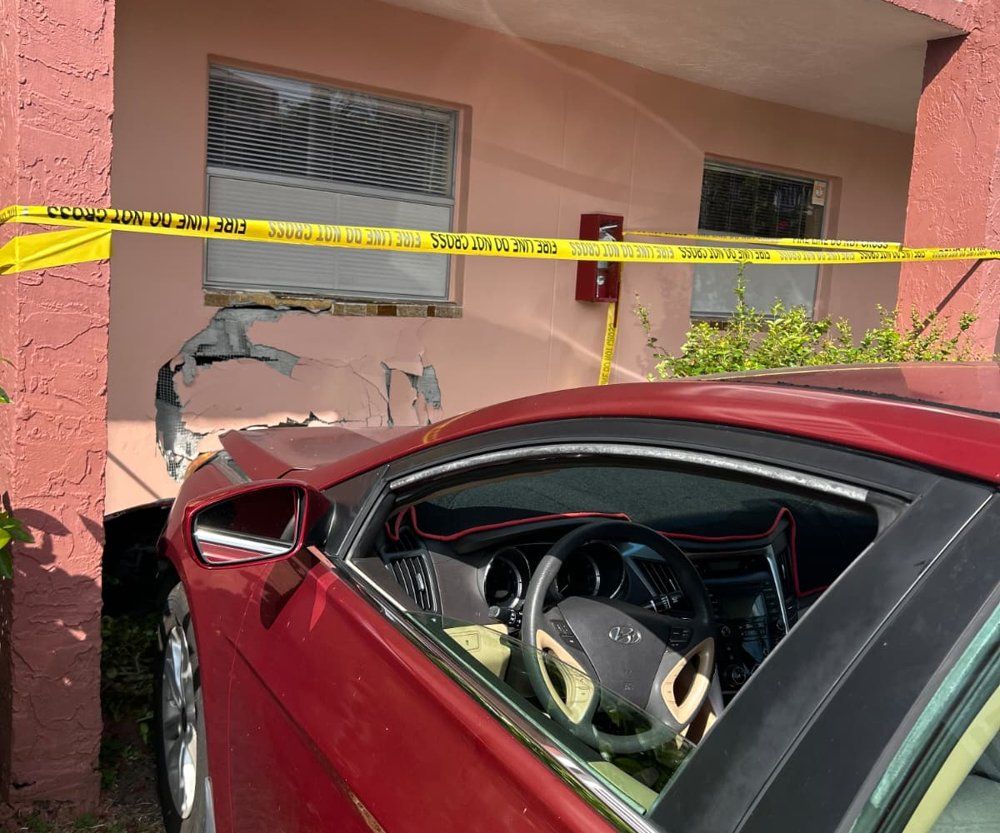
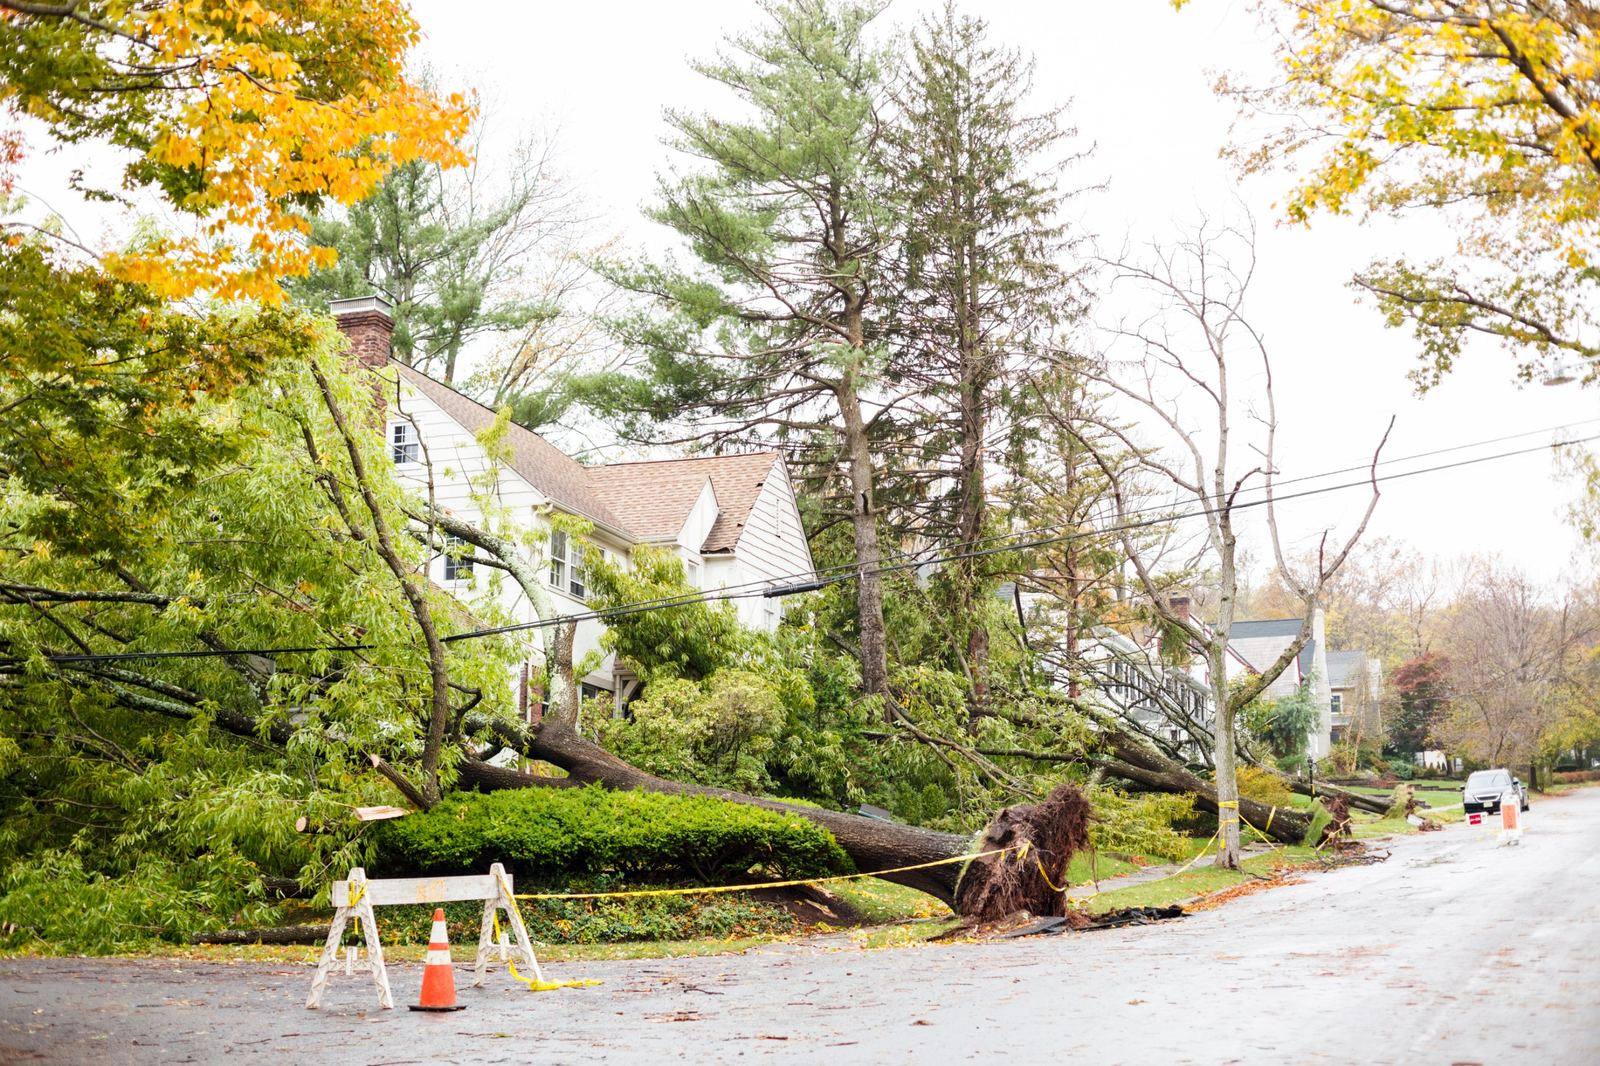
Su vecino ignoró un árbol muerto y este cayó sobre su techo. La cuadrilla de un contratista inundó su unidad. Un incendio en la casa de al lado se extendió hasta su pared. Usted no tiene seguro de propiedad propio, pero la persona que causó el daño tiene seguro de responsabilidad civil, y esa aseguradora puede deberle por su pérdida. Homeland Public Adjusters atiende estos reclamos por daños a la propiedad de terceros para propietarios sin seguro en Florida. Si un auto chocó contra su casa y usted sí tiene una póliza, comience por nuestra página de Impacto de vehículo; si no tiene póliza, está en el lugar correcto.
Si necesita ayuda con daños a su propiedad que causó otra persona cuando usted no tiene seguro propio en Florida, Homeland Public Adjusters atiende exactamente este tipo de reclamo. Homeland es una firma de ajuste público con licencia (Florida W818638) con 20 años en la industria (desde 2006) y una red de expertos en Florida y Nueva Jersey lista para atender cualquier pérdida. En Florida vamos a donde usted esté en pocas horas. Llame al (305) 783-3777 (Florida), 24/7, en español o en inglés.
Última revisión: octubre de 2026
¿Cómo podemos ayudarle a recuperarse o a prepararse?
Reclamos por daños de terceros sin seguro en Florida
Cuando un conductor, un vecino, un contratista o un negocio daña su propiedad y la parte responsable tiene seguro de responsabilidad civil, usted puede presentar un reclamo contra ese seguro, tenga o no una póliza propia. Homeland Public Adjusters documenta los daños, identifica a la aseguradora de la parte responsable y presenta su reclamo por daños a la propiedad. Este servicio está disponible en Florida.
No disponible en Nueva Jersey
Los reclamos de terceros contra el seguro de otra parte son un servicio de Florida. En Nueva Jersey, Homeland maneja reclamos bajo su propio seguro de propiedad: huracán y tormenta, inundación, incendio, agua, robo, negocios, asociaciones, inquilinos, y reclamos denegados o pagados de menos. Si está en Nueva Jersey y no está seguro de cuál aplica, llámenos.
¿Qué es un reclamo de terceros?
Un reclamo de primera parte es un reclamo bajo su propio seguro. Un reclamo de tercero es un reclamo contra el seguro de responsabilidad civil de otra persona por daños que esa persona causó. Si el árbol muerto de un vecino cae sobre su techo, un contratista inunda su unidad o un conductor choca contra su casa, la aseguradora de responsabilidad civil de la parte culpable puede deberle por los daños a su propiedad. La culpa importa: un árbol sano que cayó en una tormenta no es culpa de nadie, y los tribunales de Florida han sostenido que un propietario de terreno no es responsable por daños de vegetación natural sana; un árbol muerto sobre el que el dueño fue advertido es un caso distinto.
Esto es una buena opción si no tiene seguro de propiedad, si su póliza no cubre la pérdida, o si prefiere reclamar a la parte responsable en lugar de usar su propia póliza y pagar un deducible. Homeland le representa en el reclamo por daños a la propiedad y trabaja para usted, no para ninguna compañía de seguros.
¿No tiene seguro de vivienda? Otra persona dañó su casa. Igual puede reclamarle a su seguro.
En Florida, un dueño sin seguro igual puede cobrar cuando un conductor, vecino o contratista asegurado causó el daño: el reclamo va contra el seguro de responsabilidad de la otra parte. La ley de ajustadores públicos de Florida incluye expresamente actuar por un reclamante tercero (Fla. Stat. §626.854(1)), y solo un abogado o un ajustador público con licencia puede negociar ese reclamo a cambio de pago (626.854(20)).
- Identifique la aseguradora de la otra parte. El informe del choque, el certificado de seguro del contratista o la aseguradora de vivienda del vecino.
- Documente el daño ya. Fotos, video y medidas antes de reparar, más cómo estaba la propiedad antes.
- Consiga un estimado completo de reparación. Un estimado línea por línea, no una cotización rápida, para que no falte nada.
- Deje que Homeland presente y negocie el reclamo. Nosotros tratamos con el ajustador de responsabilidad por usted, en español o en inglés.
Las lesiones son un reclamo aparte para un abogado: en Florida, los ajustadores públicos no pueden manejar lesiones corporales ni dar asesoría legal (626.854(3)). Una demanda por negligencia en Florida por lo general se debe presentar dentro de 2 años (Fla. Stat. §95.11(5)(a)); hable con un abogado sobre los plazos que le aplican.
De qué depende este reclamo
Situaciones comunes de daños a la propiedad por terceros
Qué hacer después de que alguien más dañe su propiedad
Cómo maneja Homeland un reclamo de terceros

La prueba de lo que tenía antes del daño fortalece todo reclamo.
En un reclamo de terceros usted tiene que demostrar cómo era la propiedad antes de que alguien más la dañara. La app gratuita de Adjuster Advantage le ayuda a conservar ese registro con fechas en un solo lugar.
¿Su edificio tiene una junta directiva de condominio o HOA?
Las juntas directivas y los administradores también pueden unirse. AA Associations les ofrece la póliza maestra explicada en palabras sencillas, un registro fechado del edificio, recordatorios y Building Storm Check-in. Por ahora, para asociaciones de Florida.
Unirse a Adjuster Advantage es gratis y no crea un contrato ni un acuerdo con Homeland Public Adjusters para ningún reclamo. Los servicios de ajuste público requieren un acuerdo escrito por separado.
Plazos y reglas que debe conocer
Nueva Jersey. Los reclamos de terceros no están disponibles. Para reclamos bajo su propio seguro, vea nuestras páginas de huracán, inundación, incendio, agua, robo, negocios, asociaciones e inquilinos.
Reclamos de terceros y sin seguro en cifras
Qué póliza paga cuando usted no tiene póliza
Sin cobertura propia, el reclamo se presenta contra el seguro de la persona o empresa que causó el daño. Estas son las pólizas que responden:
| Quién lo causó | Póliza que responde | Qué esperar |
|---|---|---|
| Un conductor que chocó contra su casa o su cerca | La cobertura de responsabilidad civil por daños a la propiedad del seguro de auto del conductor; mínimo de $10,000 en Florida (§324.022), los mínimos de la póliza estándar de Nueva Jersey son más altos | La aseguradora debe entregar una declaración jurada de los límites de cobertura dentro de los 30 días de una solicitud por escrito (§627.4137); si el límite es menor que la pérdida, el conductor responde personalmente por el resto |
| El árbol, el incendio o el agua de un vecino | La cobertura de responsabilidad civil de la póliza de vivienda del vecino, pero solo si fue negligente (un árbol muerto conocido, un incendio que causó, una filtración que ignoró) | Las aseguradoras deniegan las pérdidas por “fuerza mayor”; la evidencia del aviso y del descuido es el reclamo |
| Un contratista o trabajador de oficio | La póliza de responsabilidad civil general comercial del contratista | Confirme el certificado de seguro antes de que comience el trabajo; después de una pérdida, la aseguradora buscará una exclusión de operaciones terminadas |
| Un inquilino | La cobertura de responsabilidad civil del seguro de inquilinos del inquilino (si la tiene) y el depósito de seguridad | La mayoría de los daños causados por inquilinos no están asegurados; Homeland documenta la pérdida y el requerimiento, y su propia póliza puede cubrirlo |
| Un negocio vecino | La póliza de responsabilidad civil comercial del negocio | Mismo estándar de negligencia; un ajustador público documenta el daño y el costo de reparación, que es lo que el ajustador de responsabilidad civil va a disputar |
| Plazos | Florida: 2 años por negligencia (§95.11(5)(a)); Nueva Jersey: por lo general 6 años por daños a la propiedad (N.J.S.A. 2A:14-1) | Las aseguradoras de responsabilidad civil no tienen el deber hacia usted de ajustar con rapidez; el plazo de prescripción es el único reloj |
Términos de esta tabla, definidos: Fecha de la pérdida, Prueba de pérdida, Ajustador público. Vea el glosario de reclamos completo.
¿Por qué elegir a Homeland para un reclamo de terceros?
En las Noticias: Un Reclamo Real de Reclamos por Daños de Terceros No Asegurados
Lo que preguntan los propietarios en el foro
Temas respondidos por un ajustador público con licencia. Responda con su propia experiencia o publique su propia pregunta.
¿Estoy cubierto para esto?
Nelson Avila, PA: Depende de la redacción de su póliza: qué riesgos cubre, qué excluye, sus deducibles y cualquier sublímite o endoso.
Responder ›Aseguradoras y pólizas¿Cómo presento un reclamo y puede subir mi prima?
Nelson Avila, PA: Comience llamando a un ajustador público con licencia antes de presentar el reclamo, para que se documente, se valore y se presente correctamente desde el primer día.
Responder ›Reclamos y acuerdos¿Necesito un ajustador público o un abogado?
Nelson Avila, PA: Depende de en qué etapa está su reclamo. Un ajustador público con licencia trabaja para usted para documentar, valorar y negociar el reclamo con su aseguradora.
Responder ›Preguntas frecuentes sobre reclamos de terceros
¿Puede Homeland ayudar si no tengo seguro?
¿Quién paga por los daños?
Tengo seguro. ¿Tengo que usarlo?
¿Cómo averiguo la cobertura de la parte responsable?
¿Qué pasa si los daños superan sus límites?
¿Manejan reclamos por lesiones?
¿Cuánto tiempo tengo para presentar un reclamo?
¿Qué necesito para comenzar?
No tengo seguro de vivienda y un carro chocó contra mi casa. ¿Me pueden pagar?
En Florida, sí, por la cobertura de responsabilidad por daños a la propiedad del conductor, que es de al menos $10,000 por choque. Homeland maneja ese reclamo; para lo que pase de los límites del conductor, hable con un abogado.
¿Es legal que un ajustador público haga un reclamo contra un vecino o un contratista?
En Florida, la ley de ajustadores públicos incluye expresamente a los reclamantes terceros por daños a la propiedad (Fla. Stat. 626.854(1)). Las lesiones corporales y la asesoría legal están excluidas (626.854(3)).
Artículos
 Por Nelson Avila
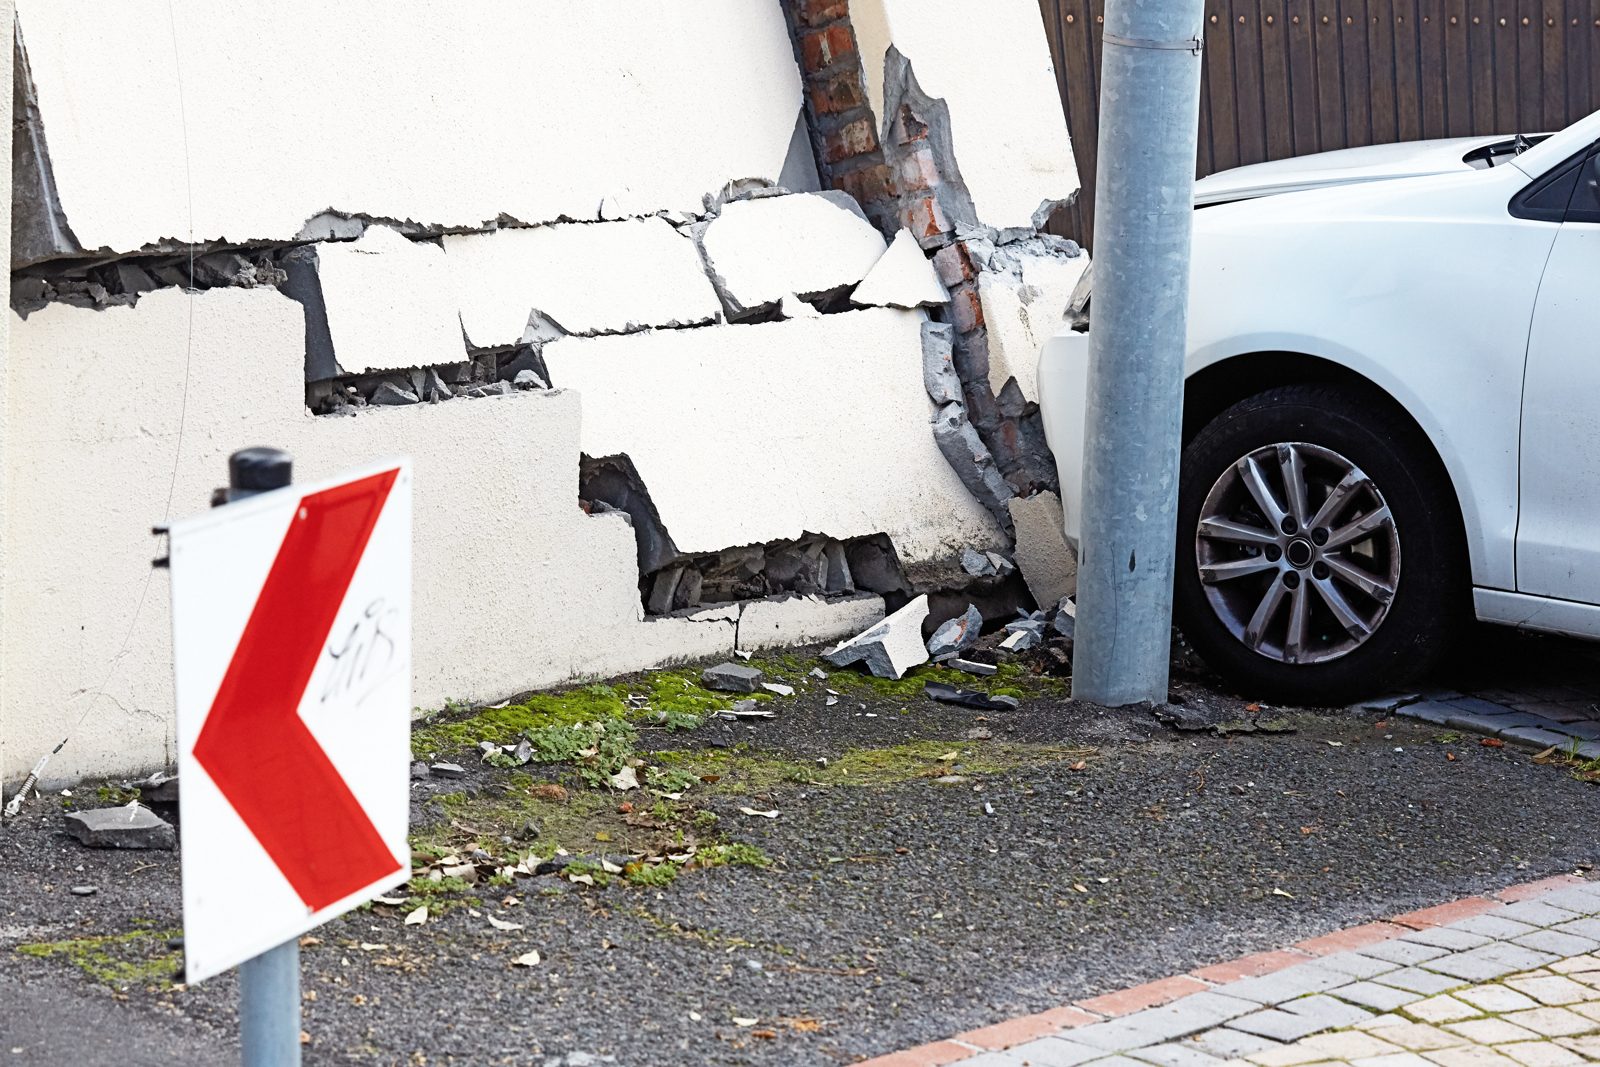
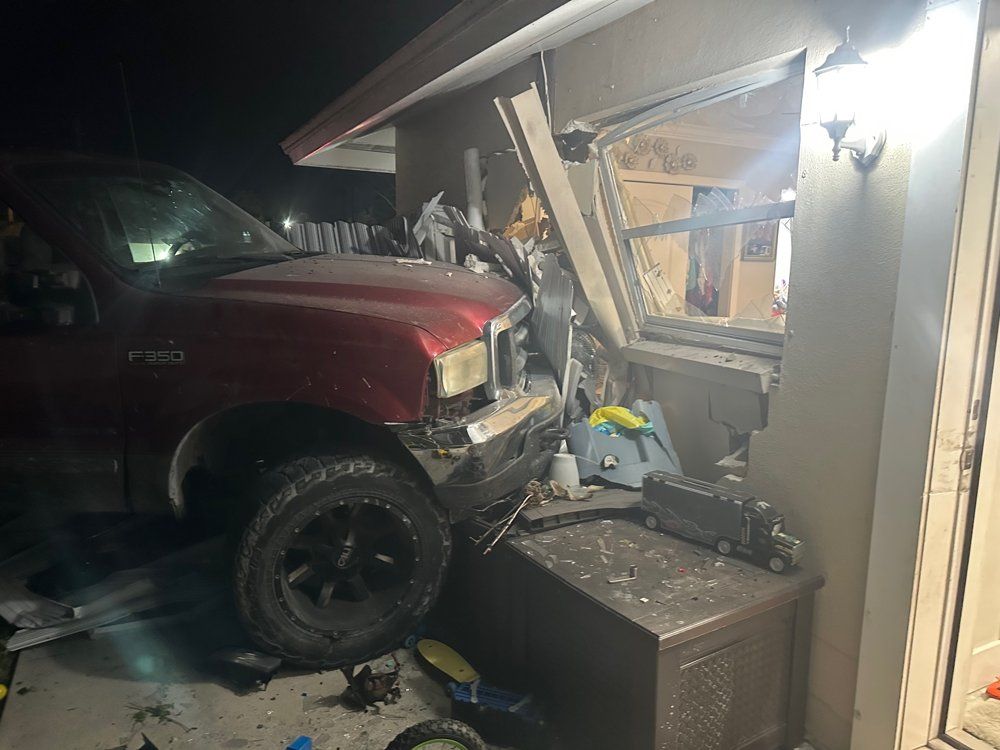
Reclamos de terceros que manejamos en todo Florida
Homeland maneja reclamos de terceros en todo Florida. Dondequiera que esté su propiedad en el estado, llámenos las 24 horas, los 7 días de la semana.
Hable con un ajustador público
¿Cómo podemos ayudarle a recuperarse o a prepararse?
Cuéntenos sobre su pérdida. Le devolveremos la llamada.
Reclamos que manejamos
Huracán y daños por viento→Daños por inundación→Daños por incendio→Daños por agua→Tormenta Invernal y Daños al Techo→Daños por robo y vandalismo→Daños por impacto de vehículo→Negocios y comercial→Otros reclamos→Denegados y pagados de menos→Lo que necesitamos para comenzar
▶ Su aseguradora, si la conoce
▶ El número del informe policial o de bomberos
▶ Fotos y video de los daños
▶ Estimados de reparación y facturas
▶ Fecha y lugar de la pérdida
▶ Una breve descripción de lo ocurrido
Descargue la app Adjuster Advantage™
Descargue la appOtros reclamos por daños a la propiedad que manejamos
Si los daños están cubiertos por su propia póliza, Homeland también maneja esos reclamos. Estos son los demás tipos de reclamos que manejamos.
Reclamos que manejamos para usted
Tipos de reclamo que suelen tener estos clientes, y cómo los maneja Homeland:
Verifique a Homeland
Verifíquenos antes de contratar a cualquiera. Cada licencia de abajo lleva a su registro público en el buscador de licencias del Departamento de Servicios Financieros de Florida.
- Atiende toda Florida: Sí — cada ciudad y cada condado. Un ajustador público con licencia de Homeland va a su propiedad — no tiene que ir a una oficina. Llame al (305) 783-3777, 24/7.
- Homeland Public Adjusters Corporation: licencia de firma de ajuste público en Florida W818638 · licencia de firma de ajustadores públicos en Nueva Jersey 3003982360
- Yeni Martinez, Presidenta: licencia de ajustadora pública de Florida P103370 (con licencia desde 2007) · Nueva Jersey 3003714097 · ajustadora principal designada
- Alberto Enriquez: Ajustador público sénior con licencia, Florida P112658
- Yisel Dieguez: Ajustadora pública con licencia y estimadora en Xactimate, Florida W873884 · Nueva Jersey 3003714335
- Nelson Avila: licencia de ajustador público de Florida G332385 · contratista certificado de Florida CRC1331322 · tasador y umpire de seguros de propiedad
- Quejas y reputación: 5.0★ en Google · acreditada por el BBB, calificación A+
- Desde 2006: Homeland Public Adjusters, Corp. se constituyó en Florida el 11 de diciembre de 2006. Nuestra presidenta, Yeni Martinez, tiene la licencia de ajustadora pública de Florida P103370 desde 2007. Cuando Florida empezó a exigir que las firmas de ajuste tuvieran su propia licencia (una ley de 2021, el proyecto de ley 1598 del Senado; el DFS empezó a licenciar firmas de ajuste en noviembre de 2021), Homeland recibió la licencia de firma W818638 el 11 de enero de 2022. El 10 de noviembre de 2026, Homeland pasó a ser una empresa acreditada por el BBB (BBB Serving Southeast Florida & the Caribbean), con calificación A+. El nombramiento de cada ajustador con Homeland aparece en el registro del DFS de ese ajustador.
- Español e inglés. Oficina: 8004 NW 154th Street, Suite 609, Miami Lakes, FL 33016 (visitas con cita). Florida (305) 783-3777 · Nueva Jersey (732) 517-3777, 24/7.