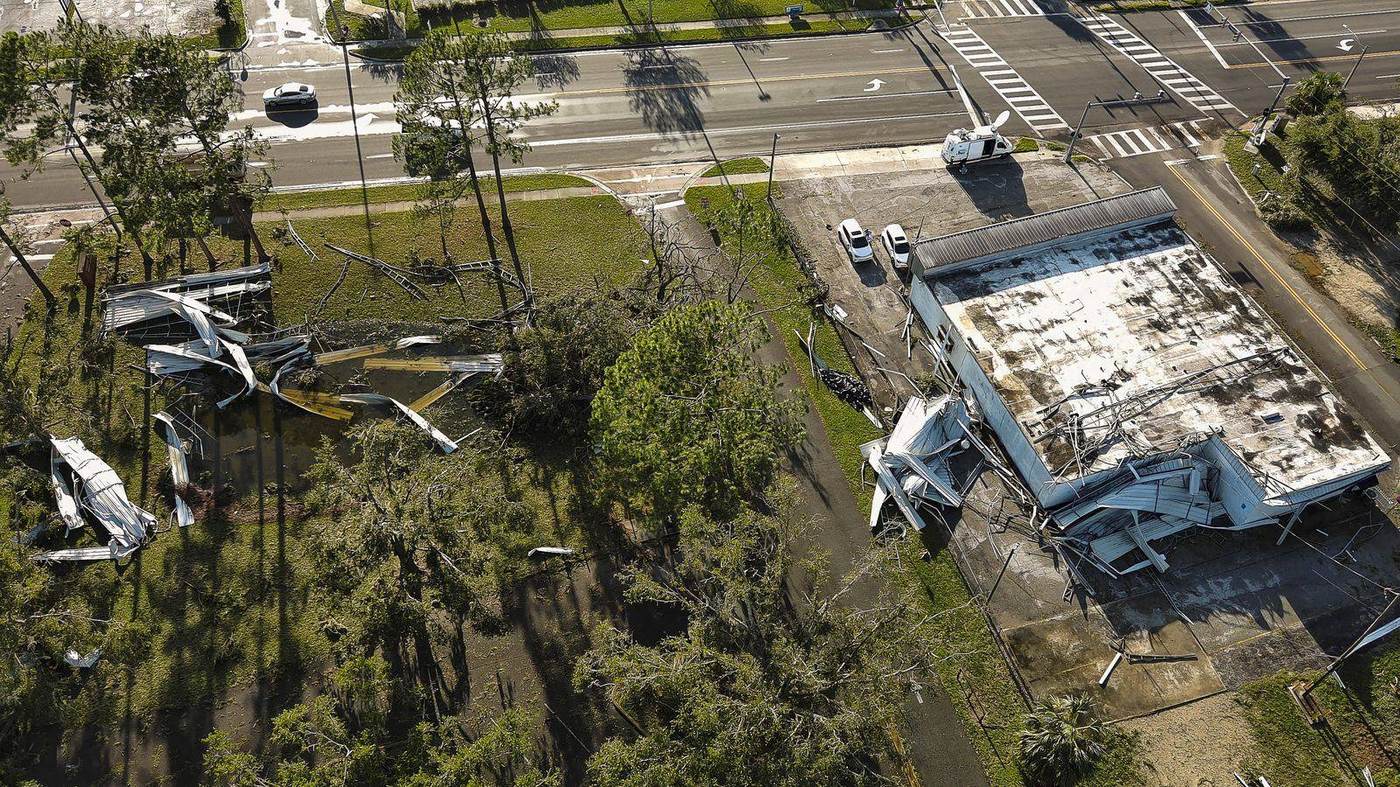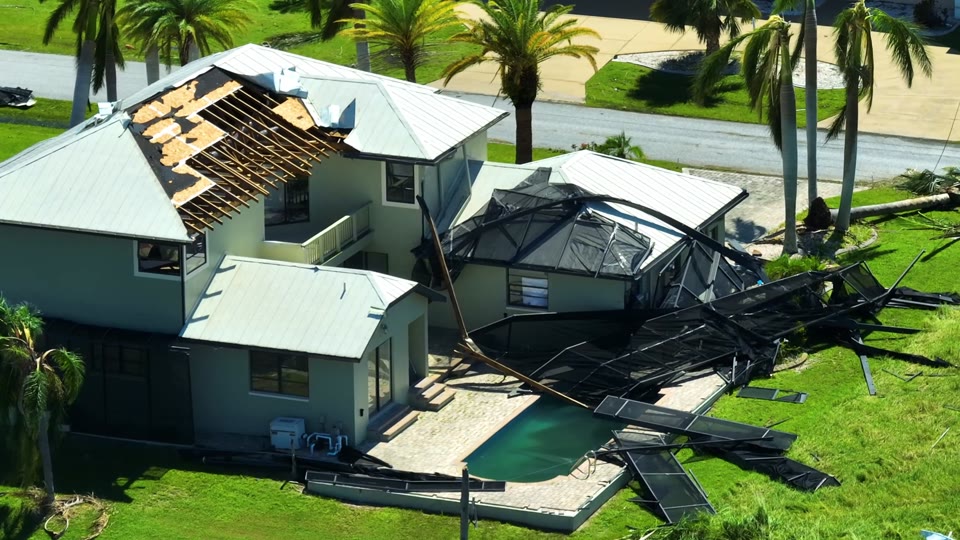
Homeland Public Adjusters maneja reclamos por daños de huracán, viento, granizo y rayos para propietarios de vivienda, negocios y asociaciones en Florida y Nueva Jersey. Inspeccionamos y documentamos los daños, incluidos los daños al techo y por agua que aparecen después de la tormenta, preparamos el reclamo y lo negociamos con su aseguradora. Sin recuperación, no hay honorarios. Llame las 24 horas.
Última revisión: octubre de 2026
Cómo ayuda un ajustador público con los reclamos por daños de huracán y viento
Un reclamo de seguro por daños de huracán puede abarcar varias áreas de una propiedad y requisitos detallados de la póliza. Mientras que el ajustador de la aseguradora evalúa la pérdida para la aseguradora, un ajustador público lo representa a usted, el asegurado, y a sus intereses durante todo el proceso del reclamo. El equipo de Homeland Public Adjusters puede ayudarle con reclamos nuevos por huracán y viento, así como con reclamos existentes que hayan sido retrasados, denegados o pagados de menos.
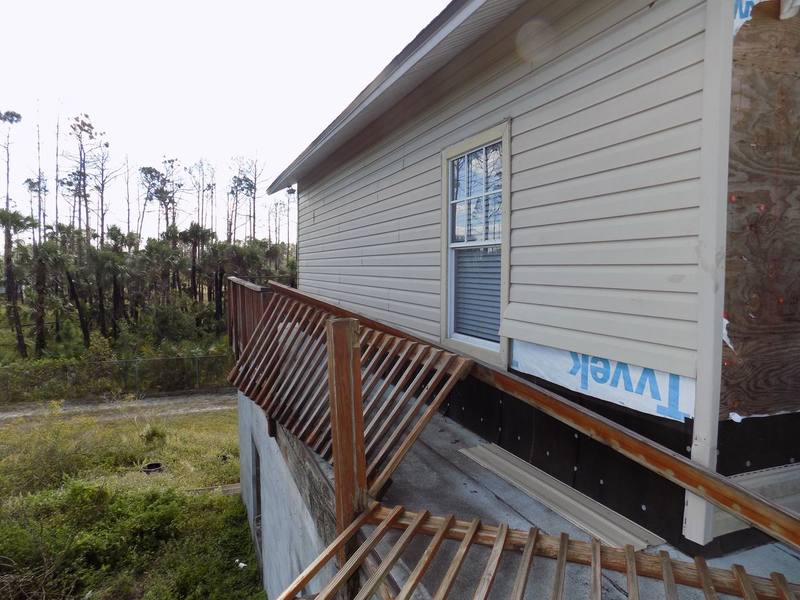
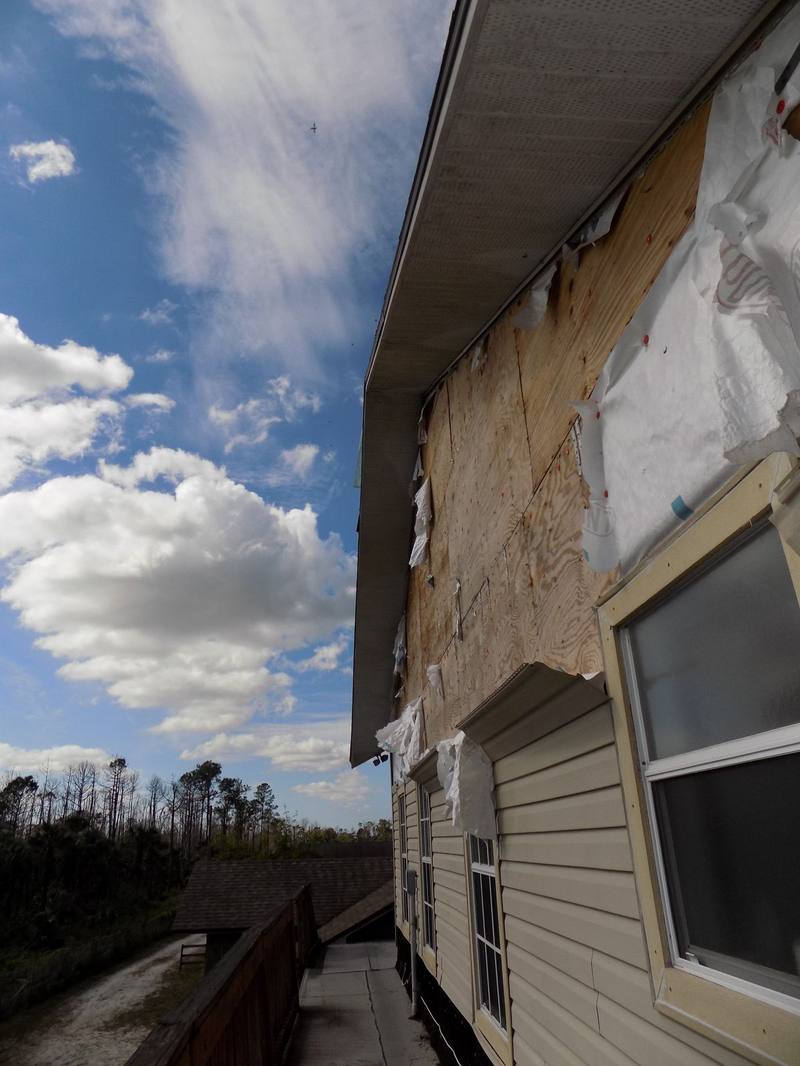
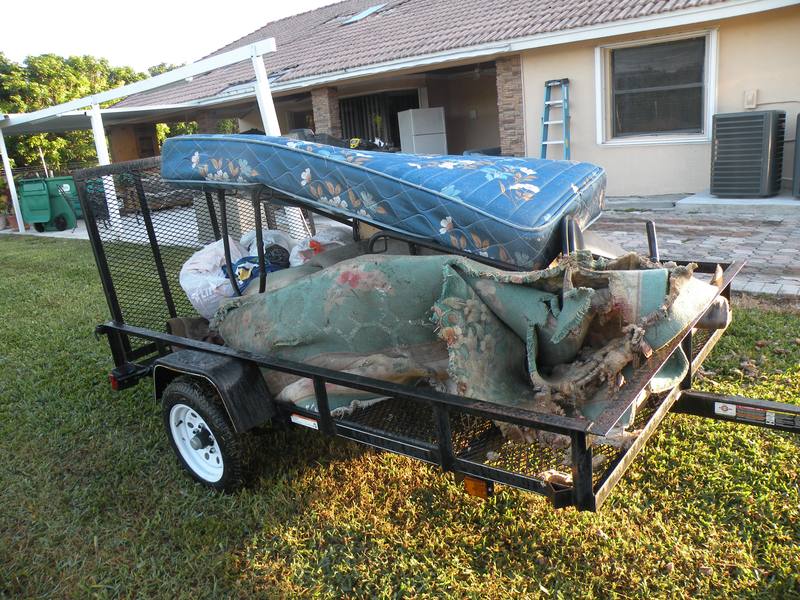
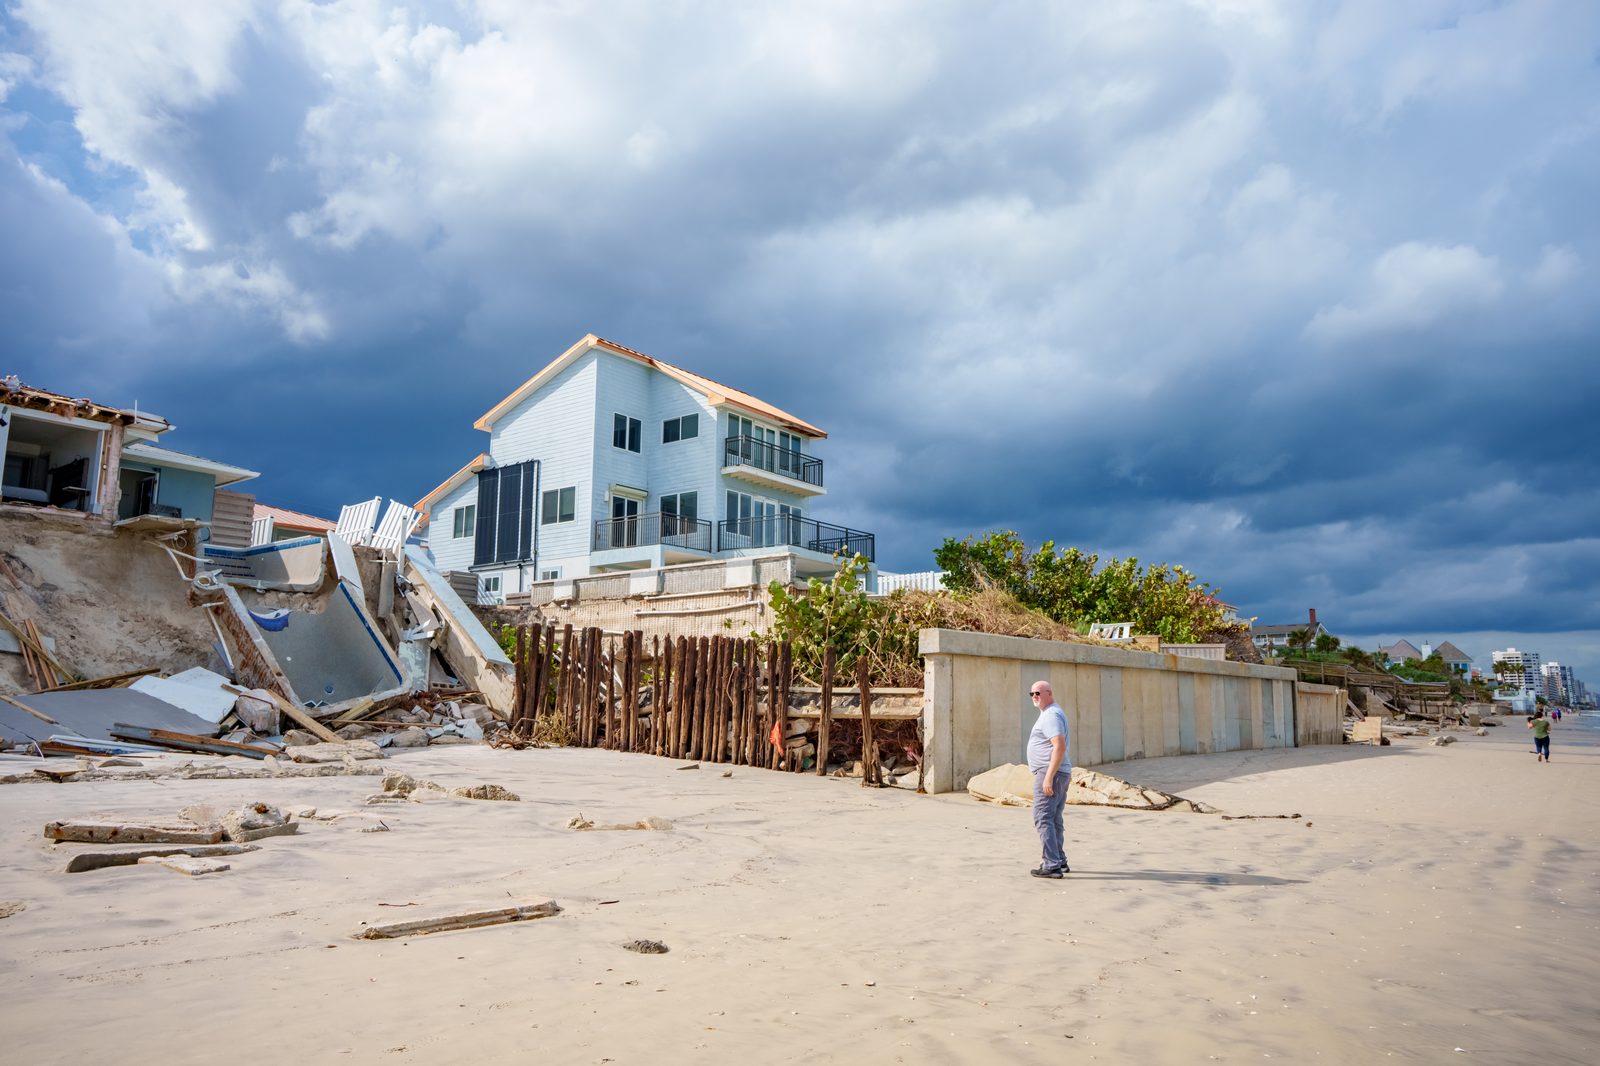
Daños por Huracán y Viento en un Edificio de Condominio o Asociación HOA
Los daños por huracán y viento en un edificio de condominio o HOA pueden afectar tanto la estructura cubierta por la póliza maestra de la asociación como el contenido y los acabados interiores cubiertos por la póliza propia del dueño de la unidad.
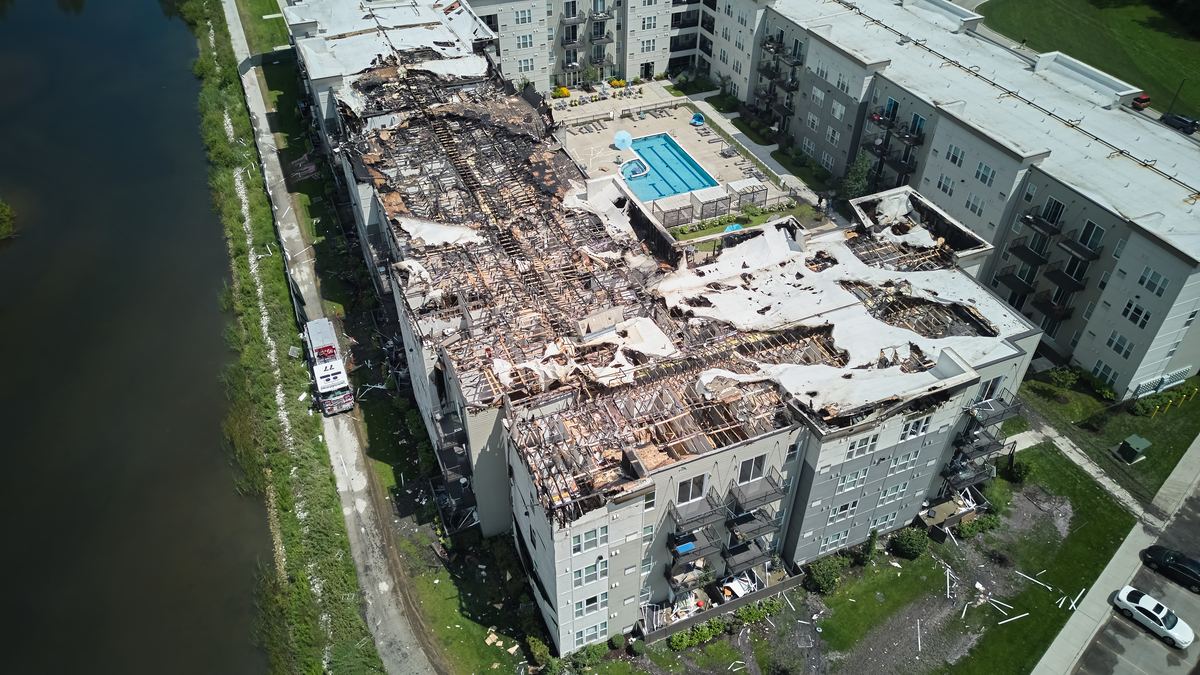
Los daños por viento en el techo, las ventanas y las paredes exteriores típicamente se abordan bajo la póliza maestra de la asociación.
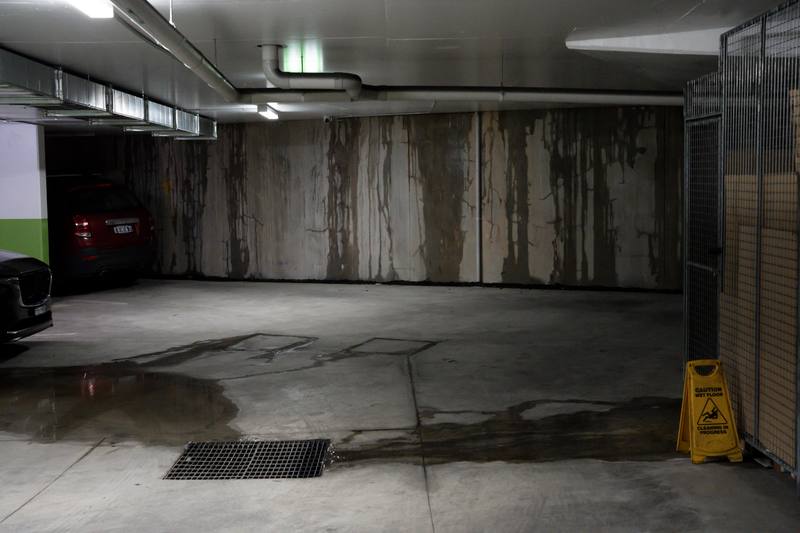
Los pasillos, escaleras, piscinas y otros espacios compartidos pueden sufrir daños por el viento y la lluvia impulsada por el viento, junto con las unidades individuales.
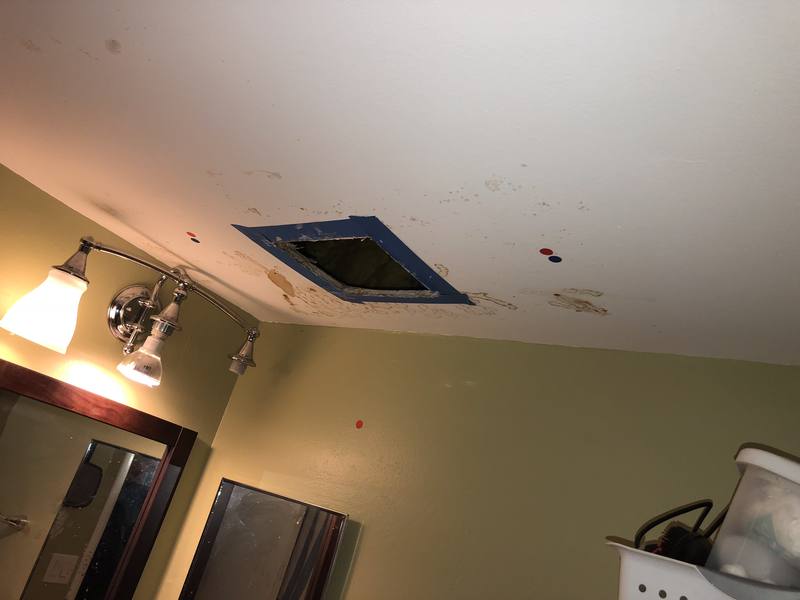
El piso, los gabinetes y las pertenencias personales dentro de una unidad suelen ser responsabilidad del propio dueño de la unidad reclamar.
La póliza maestra de la asociación típicamente cubre la estructura del edificio y las áreas comunes, mientras que la póliza propia del dueño de la unidad cubre las pertenencias personales y los acabados interiores. Las asociaciones y los dueños de unidades también deben saber que la ley de Florida exige un deducible de huracán separado, generalmente un porcentaje del límite de cobertura de la vivienda o estructura en lugar de un monto fijo en dólares. Homeland puede ayudar a determinar qué póliza aplica a cada parte de la pérdida.
Vea nuestra página de reclamos de Condominios y Asociaciones HOA para más información sobre reclamos de póliza maestra y deducibles de huracán.
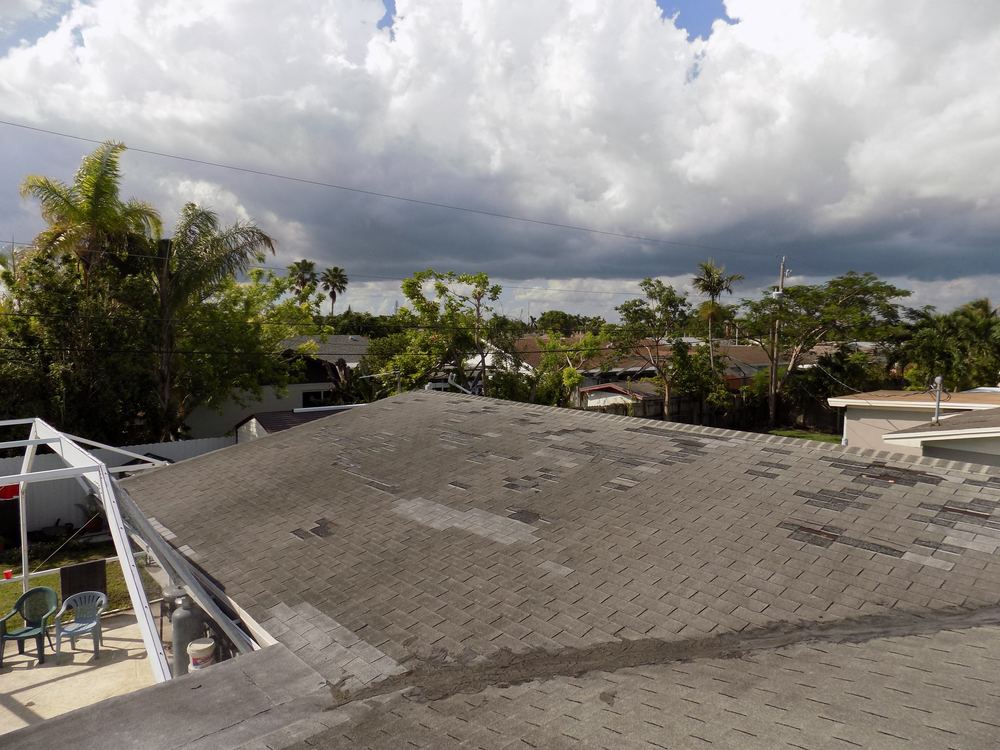
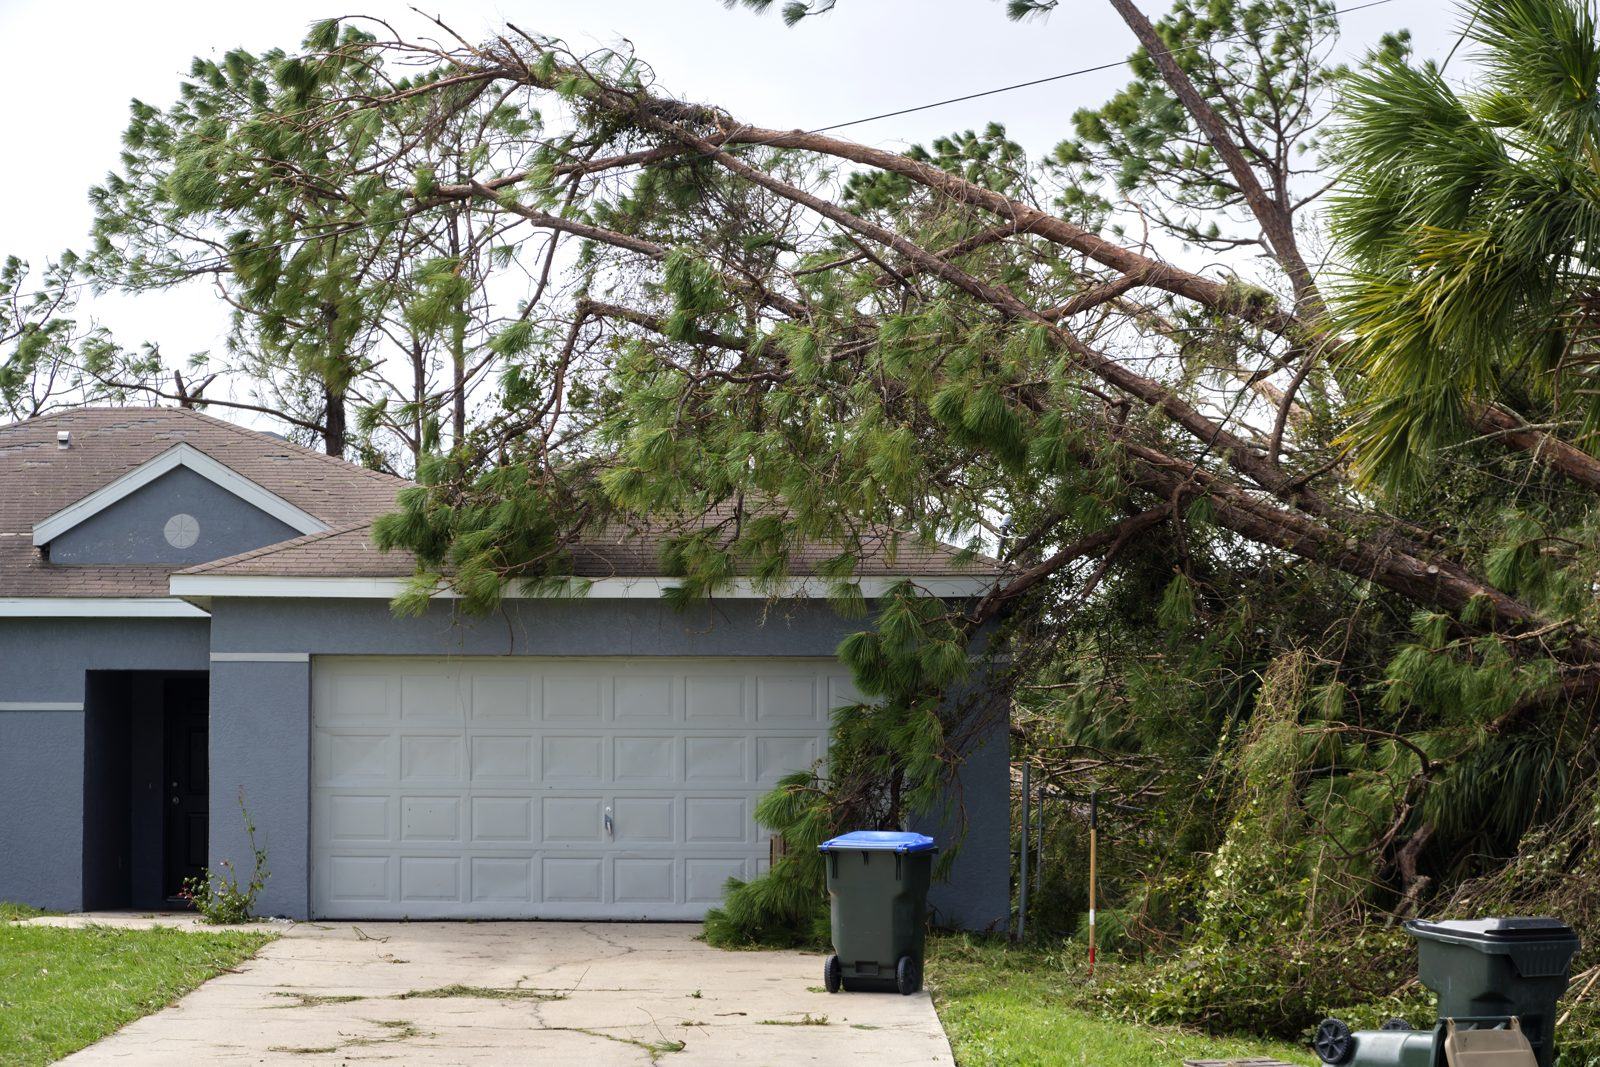
Tipos comunes de daños por huracán y viento
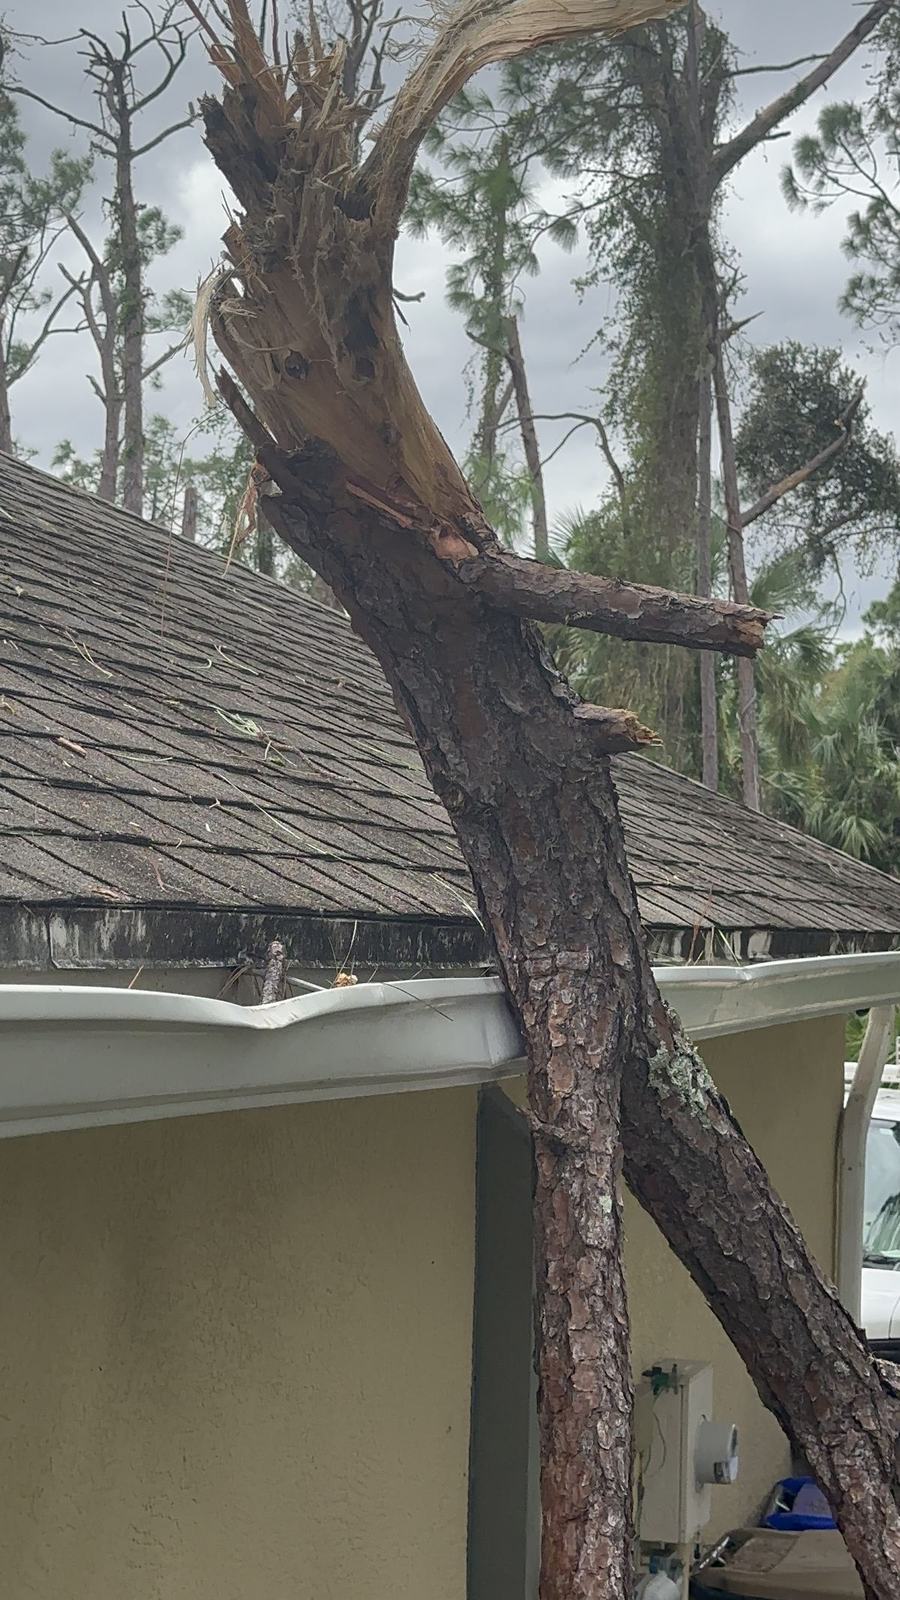
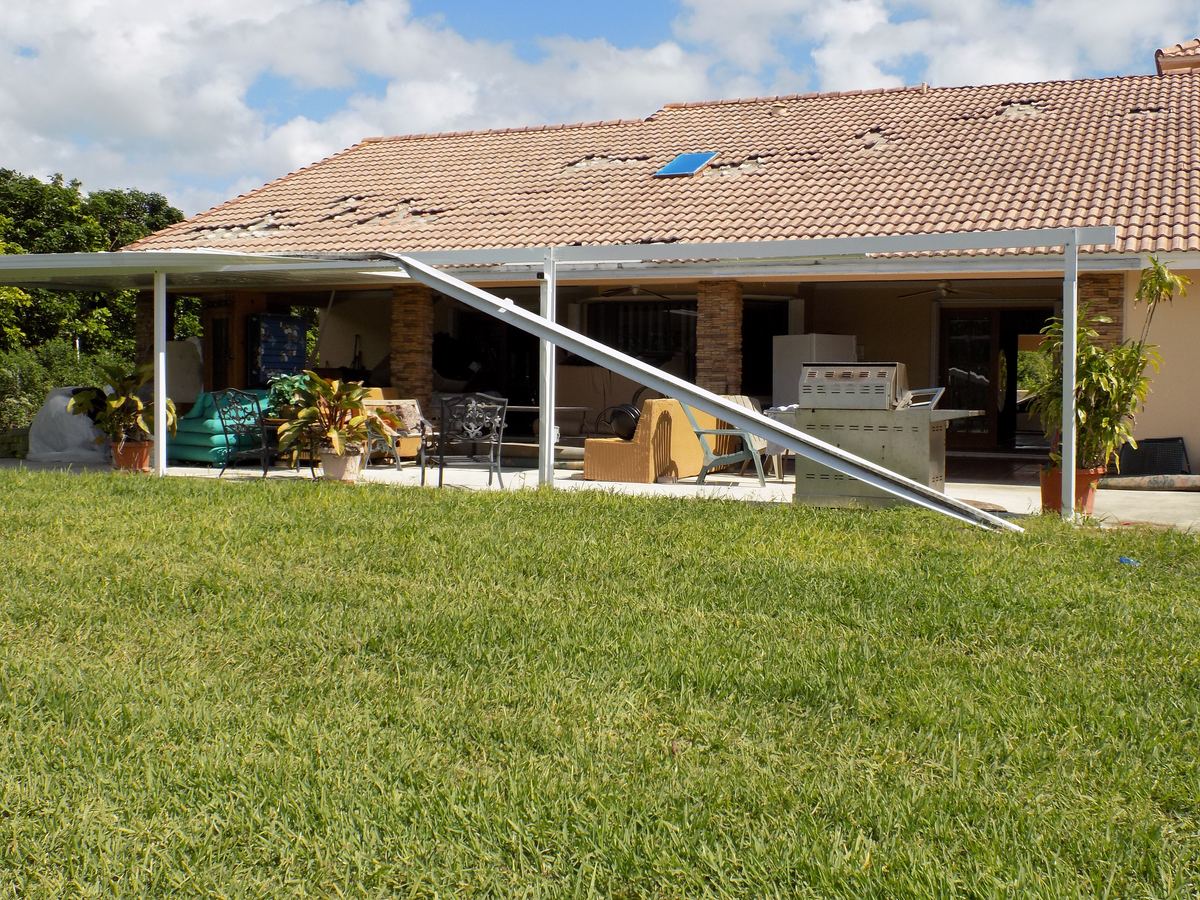
Los huracanes pueden causar varios tipos de daños en un solo evento. Identificar y documentar el alcance total de la pérdida es una parte importante de la preparación de un reclamo de seguro por daños de huracán o tormenta.
Qué hacer después de daños por huracán o viento
Su bienestar es lo primero. Una vez que las autoridades hayan determinado que es seguro acceder a la propiedad, tomar las medidas correctas también puede ayudar a conservar información importante para su reclamo de seguro.

No tiene que recordar todo esto. Adjuster Advantage lo mantiene preparado.
La mejor manera de prepararse para un huracán, o para cualquier otro daño, es una membresía gratuita de Adjuster Advantage, para propietarios y para asociaciones.
¿Está su asociación lista para la temporada de huracanes?
AA Associations ofrece a las juntas directivas y a los administradores la póliza maestra explicada en palabras sencillas, un registro fechado del edificio con el techo, el exterior y las áreas comunes, un Building Storm Check-in después de una tormenta, con el estado unidad por unidad de los propietarios que decidan compartirlo, y recordatorios para las fechas que usted ingrese. Por ahora, para asociaciones de Florida.
Unirse a Adjuster Advantage es gratis y no crea un contrato ni un acuerdo con Homeland Public Adjusters para ningún reclamo. Contratar a Homeland es opcional y requiere un acuerdo escrito por separado.
¿Viento o inundación? Conozca la diferencia
Las pólizas estándar de propietarios de vivienda y la mayoría de las pólizas de propiedad comercial por lo general cubren los daños por viento, pero excluyen la inundación. Los daños por inundación están cubiertos, si acaso, bajo una póliza de inundación separada. Una sola tormenta a menudo causa ambos, por lo que la manera y el momento en que ocurrieron los daños pueden afectar qué póliza responde. Por eso documentar lo que usted ve, con fotos y fechas, es importante desde el primer día. Para pérdidas por inundación, consulte nuestra página de Daños por inundación.
Daños por Granizo y Rayos
Las tormentas eléctricas severas traen granizo y rayos junto con el viento, y cada uno plantea sus propias cuestiones de cobertura: los endosos de daño cosmético en reclamos por granizo, y el argumento de “corriente generada artificialmente” en daños por sobretensión eléctrica después de una descarga. Esos reclamos, junto con la caída de árboles, explosiones y otras pérdidas súbitas, se tratan en detalle en nuestra página Rayos, caída de árboles, granizo y otros daños súbitos. Los daños por viento de la misma tormenta se quedan aquí.
Su deducible por huracán
Reclamos por huracán en Florida en cifras
Las coberturas que deciden un reclamo de huracán
La mayoría de las disputas por huracán no son sobre si la tormenta ocurrió. Son sobre estas disposiciones:
| Disposición | Qué hace | Dónde fallan los reclamos |
|---|---|---|
| Deducible por huracán | Un porcentaje de la Cobertura A (comúnmente 2%, 5% o 10%) que se aplica en lugar del deducible fijo a las pérdidas por un huracán con nombre; en las pólizas residenciales personales se aplica una vez por año calendario (§627.701) | La aseguradora aplica el porcentaje a una pérdida cuyo alcance ya ha subestimado, así que el cheque neto es pequeño; la solución está en el alcance, no en el deducible |
| Costo de reemplazo vs. valor real en efectivo (ACV) | Florida exige que la aseguradora pague al menos el valor real en efectivo por adelantado y la retención (holdback) por depreciación a medida que se realizan las reparaciones (§627.7011) | La retención (holdback) se trata como el final del reclamo; la depreciación se aplica a la mano de obra; el techo se paga bajo un calendario de pago separado para la superficie del techo si se aceptó ese endoso |
| Lluvia impulsada por el viento | Los daños por agua en el interior están cubiertos cuando el viento primero crea una abertura en el techo o la pared | Las aseguradoras lo llaman “filtración” o fuga por falta de mantenimiento cuando no se documenta ninguna abertura; la inspección tiene que encontrar y fotografiar la abertura |
| Viento vs. inundación (causalidad anticoncurrente) | La marejada ciclónica y la crecida del agua son inundación, excluida en la póliza de propietarios de vivienda y asegurada a través del NFIP o de una póliza privada contra inundación | Cuando golpean tanto el viento como el agua, la aseguradora de viento culpa al agua y el ajustador de inundación culpa al viento; los dos reclamos deben construirse sobre los mismos hechos |
| Ordenanza o ley | Paga el costo adicional de adecuar la reparación al código vigente; las aseguradoras de Florida deben ofrecer opciones del 25% y 50% (§627.7011) | Las mejoras por código se dejan fuera del estimado por completo, o se pagan solo después de que usted ha gastado el dinero |
| Aviso de reclamo | Reclamo inicial o reabierto dentro de 1 año desde la fecha de la pérdida, reclamo suplementario dentro de 18 meses (§627.70132) | Los daños ocultos en el techo y el interior encontrados después del primer pago son un reclamo suplementario con su propio plazo |
Términos de esta tabla, definidos: Deducible por huracán, Deducible por año calendario, Depreciación recuperable, Cobertura por ordenanza o ley, Fecha de la pérdida, Reclamo suplementario y reclamo reabierto. Vea el glosario de reclamos completo.
Plazos que debe conocer en Florida
Su aseguradora. Su aseguradora por lo general debe acusar recibo de su reclamo dentro de 7 días calendario, y pagar o denegar el reclamo dentro de 60 días después de recibir el aviso. Algunas circunstancias, como un estado de emergencia declarado por el Gobernador, pueden extender esos plazos.
Antes de firmar con un contratista
Después de una tormenta, a muchos propietarios se les pide firmar contratos de reparación rápidamente. En Florida, para las pólizas de propiedad residencial y comercial emitidas a partir del 1 de enero de 2023, un asegurado no puede ceder los beneficios del seguro posteriores a la pérdida, y cualquier intento de cesión es nulo e inexigible. Lea con cuidado cualquier contrato, conserve copias de todo lo que firme y haga preguntas antes de comprometerse.Fuente: Sección 627.7152, Estatutos de Florida.
¿Ya presentó su reclamo? Retrasado, denegado o pagado de menos
No es demasiado tarde para obtener ayuda si su reclamo ya está abierto. Homeland puede revisar reclamos por huracán y viento que hayan sido retrasados, denegados o pagados de menos, y explicarle qué opciones pueden estar disponibles. Consulte nuestra página de Reclamos denegados y pagados de menos.
Florida y Nueva Jersey
Los huracanes y las tormentas tropicales son parte de la vida en Florida, y los daños por viento de las tormentas tropicales y los nor’easters también afectan a los propietarios de Nueva Jersey. Homeland representa a propietarios en ambos estados, con el mismo enfoque: documentar la pérdida por completo, preparar el reclamo y abogar por los beneficios disponibles bajo su póliza.
¿Por qué trabajar con Homeland en su reclamo de seguro por daños de huracán?
Después de una tormenta importante, los propietarios pueden tener que lidiar al mismo tiempo con reparaciones de emergencia, contratistas, pertenencias dañadas y un reclamo de seguro. Homeland Public Adjusters maneja el reclamo del lado del asegurado, reduciendo el estrés, elaborando un registro detallado de la pérdida y comunicándolo a la aseguradora.
En las Noticias: Un Reclamo Real de Huracán y Daño por Viento
Preguntas frecuentes sobre daños por huracán y viento
¿Cuál es la diferencia entre daños por viento y por inundación?
¿Cuánto tiempo tengo para presentar un reclamo por huracán en Florida?
¿Cómo funciona mi deducible por huracán?
¿Cuánto tiempo tiene mi aseguradora para responder?
¿Los daños por granizo en mi techo están cubiertos por el seguro?
¿Los daños por rayos están cubiertos por mi seguro?
Mi reclamo por huracán fue denegado o pagado de menos. ¿Puede Homeland ayudarme todavía?
Artículos
 Por Yeni Martinez
 Por Nelson Avila
 Por Alberto Enriquez
Reclamos por Daño de Huracán y Viento que Manejamos en Florida y Nueva Jersey
Homeland maneja reclamos por daños de huracán y viento en toda Florida y Nueva Jersey. Dondequiera que se encuentre su propiedad en cualquiera de los dos estados, llámenos las 24 horas, los 7 días de la semana.
Revisión gratuita de su reclamo
Cuéntenos sobre su pérdida. Le devolveremos la llamada.
Reclamos que manejamos
Daños por inundación→Daños por incendio→Daños por agua→Tormenta Invernal y Daños al Techo→Daños por robo y vandalismo→Daños por impacto de vehículo→Negocios y comercial→Otros reclamos→Denegados y pagados de menos→Únase a Adjuster Advantage™
Conozca su póliza y tenga sus registros listos, antes de la tormenta.
Únase gratisOtros reclamos por daños a la propiedad que manejamos
Los huracanes y las tormentas fuertes pueden causar más que solo daños por viento. Homeland Public Adjusters también asiste a los propietarios con otros tipos de reclamos de seguro de propiedad, cuando corresponda según la pérdida y la cobertura disponible.