
¿Daños por incendio o humo en cualquier parte de Florida? Un ajustador público con licencia de Homeland va a su propiedad en pocas horas — no tiene que ir a una oficina. Nueva Jersey: vamos a su propiedad en todo el estado.
Algunos resultados de Homeland en reclamos como este
- Incendio · Palmetto Bay — $272,000
- Incendio · Hialeah — $170,293
- Incendio · Hialeah — $105,896
- Incendio · Lehigh Acres — $95,434
Cada reclamo es diferente. Los resultados dependen de cada pérdida y póliza; los resultados pasados no garantizan un resultado futuro.
Las cantidades son pagos de seguro obtenidos en cada reclamo, antes de los honorarios de Homeland y otros costos, redondeados al dólar más cercano. Se omiten los nombres de los clientes por privacidad.
Homeland Public Adjusters maneja reclamos por daños de incendio y humo para propietarios de vivienda, negocios y asociaciones comunitarias en Florida y Nueva Jersey. Documentamos la pérdida completa, desde los daños por quemaduras, humo y hollín hasta los daños por agua causados por la extinción del incendio, sus pertenencias y sus gastos de vivienda; luego preparamos el reclamo y lo negociamos con su aseguradora hasta el acuerdo. Un ajustador de incendios que trabaja para usted, no para la aseguradora. Si usted no cobra, no cobramos.
Si necesita ayuda con un reclamo de seguro por incendio o humo en una casa, condominio, alquiler o negocio en Florida o Nueva Jersey, Homeland Public Adjusters atiende exactamente este tipo de reclamo. Homeland es una firma de ajuste público con licencia (Florida W818638; Nueva Jersey 3003982360) con 20 años en la industria (desde 2006) y una red de expertos en Florida y Nueva Jersey lista para atender cualquier pérdida. En Florida vamos a donde usted esté en pocas horas. Llame al (305) 783-3777 (Florida) o al (732) 517-3777 (Nueva Jersey), 24/7, en español o en inglés.
Última revisión: octubre de 2026
¿Cómo podemos ayudarle a recuperarse o a prepararse?
Daños por incendio en Nueva Jersey
Un incendio puede comenzar cualquier día del año y, cuando ocurre, el daño a menudo llega mucho más allá de lo que se quemó: humo, hollín, olor y el agua usada para apagar el fuego. Homeland representa a propietarios de vivienda, negocios y asociaciones comunitarias de Nueva Jersey con pérdidas por incendio y humo, desde la primera inspección hasta el acuerdo. Atendemos New Brunswick, Elizabeth y comunidades en todo Nueva Jersey.
Daños por incendio en Florida
Según la Asociación Nacional de Protección contra el Fuego (NFPA), cocinar es la principal causa de incendios en el hogar y de lesiones por incendios en el hogar, y los equipos de calefacción, los sistemas eléctricos y la iluminación también están entre las causas comunes. Sea cual sea la causa, un incendio en una vivienda, un negocio o un edificio de condominios de Florida puede dejar daños por humo, hollín y agua lejos de donde comenzó. En un edificio de condominio o de una asociación de propietarios (HOA), pueden intervenir tanto la póliza maestra de la asociación como la póliza propia de cada propietario.
Cómo entender los reclamos de seguro por daños de incendio y humo
Recuperarse de un incendio con frecuencia implica varios tipos distintos de daños a la propiedad dentro del mismo reclamo de seguro. Las llamas pueden destruir materiales directamente, el calor intenso puede afectar componentes cercanos, y el humo o el hollín pueden llegar a habitaciones y espacios que el fuego nunca tocó. El agua y otros materiales usados durante las labores de extinción también pueden causar daños adicionales que deben evaluarse.
Un ajustador público de reclamos de seguro por daños de incendio trabaja en nombre del asegurado para identificar estas áreas de pérdida y elaborar la documentación que respalde el reclamo. Homeland Public Adjusters puede inspeccionar la propiedad afectada, revisar las disposiciones relevantes de la póliza, preparar estimados e información de respaldo, reportar los contenidos dañados y comunicarse con la aseguradora durante todo el proceso.
Daño por Incendio en una Vivienda de Florida o Nueva Jersey
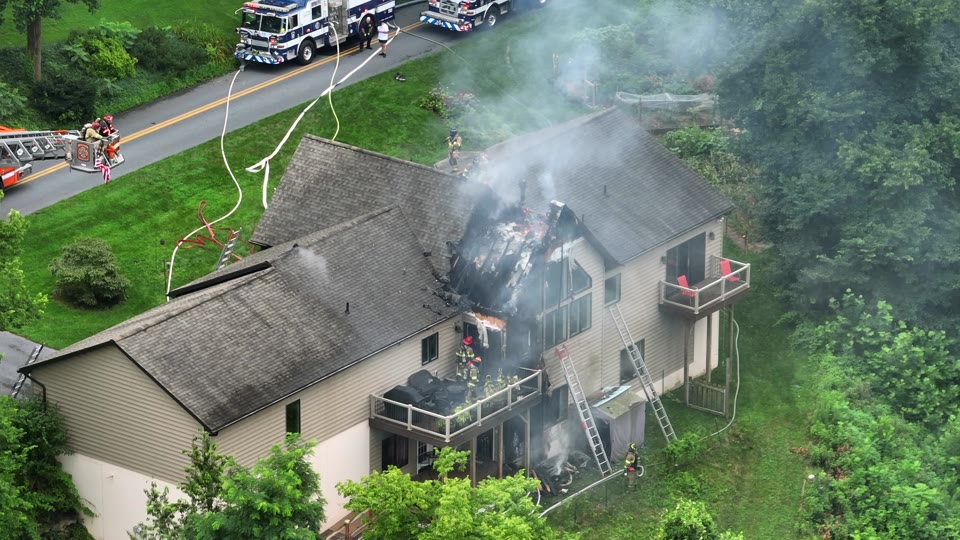
Un incendio en una casa rara vez se limita a lo que se quemó. El calor, el humo y el hollín viajan por habitaciones a las que las llamas nunca llegaron, y el agua usada para apagar el incendio puede dañar áreas que parecen intactas.
Bomberos respondiendo a un incendio estructural residencial.
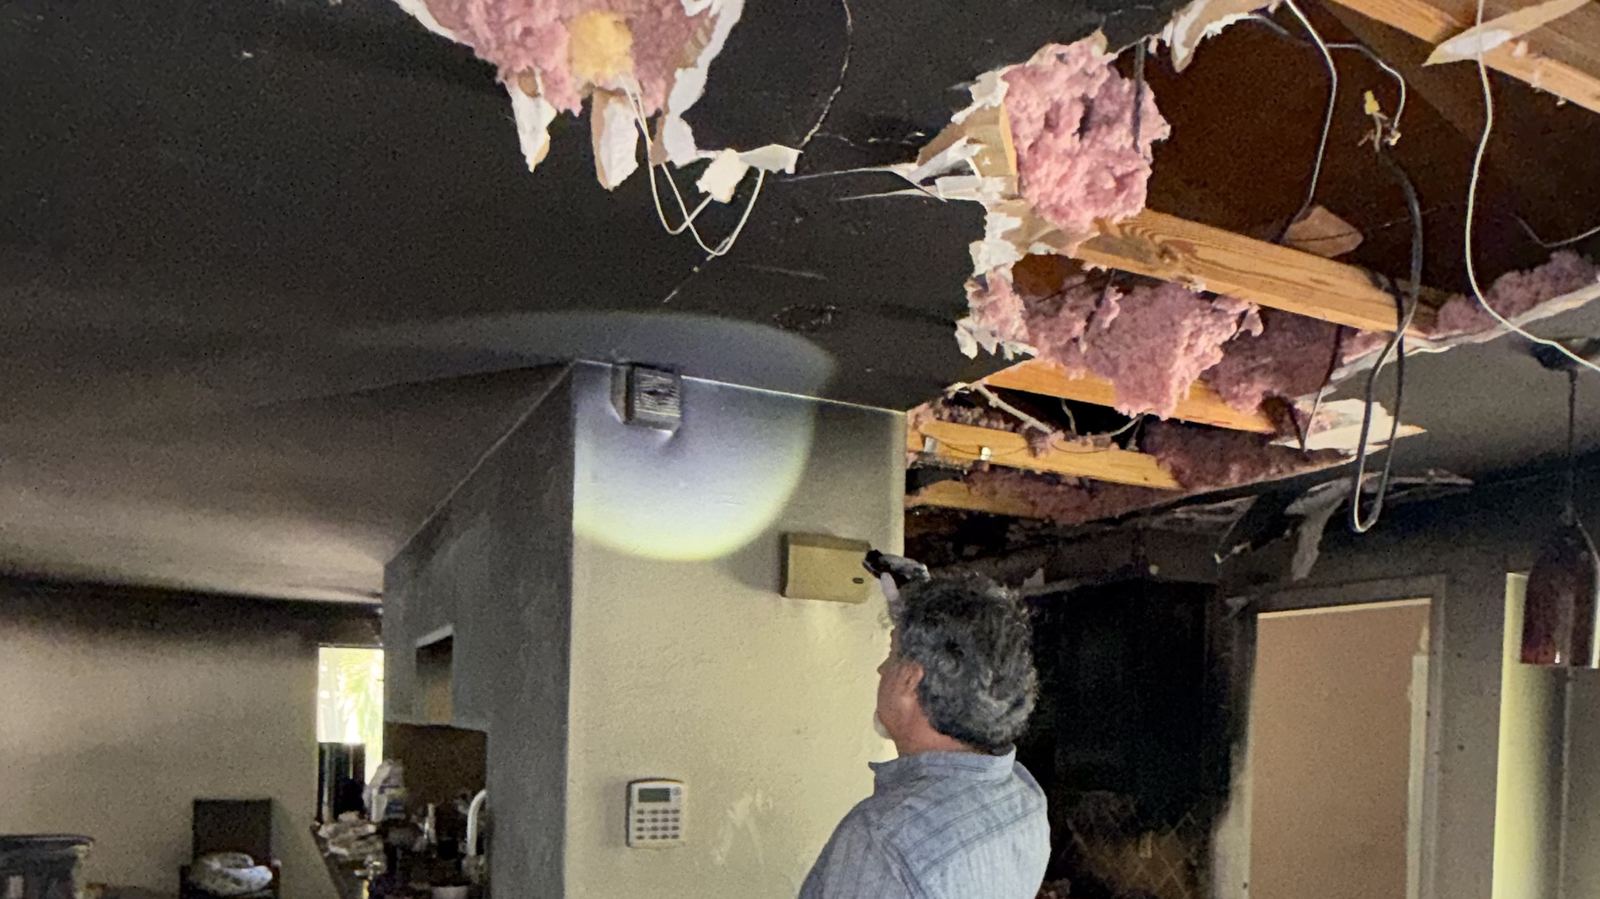
El humo y el hollín viajan más allá del incendio mismo, afectando habitaciones, muebles y aparatos electrónicos en toda la vivienda.
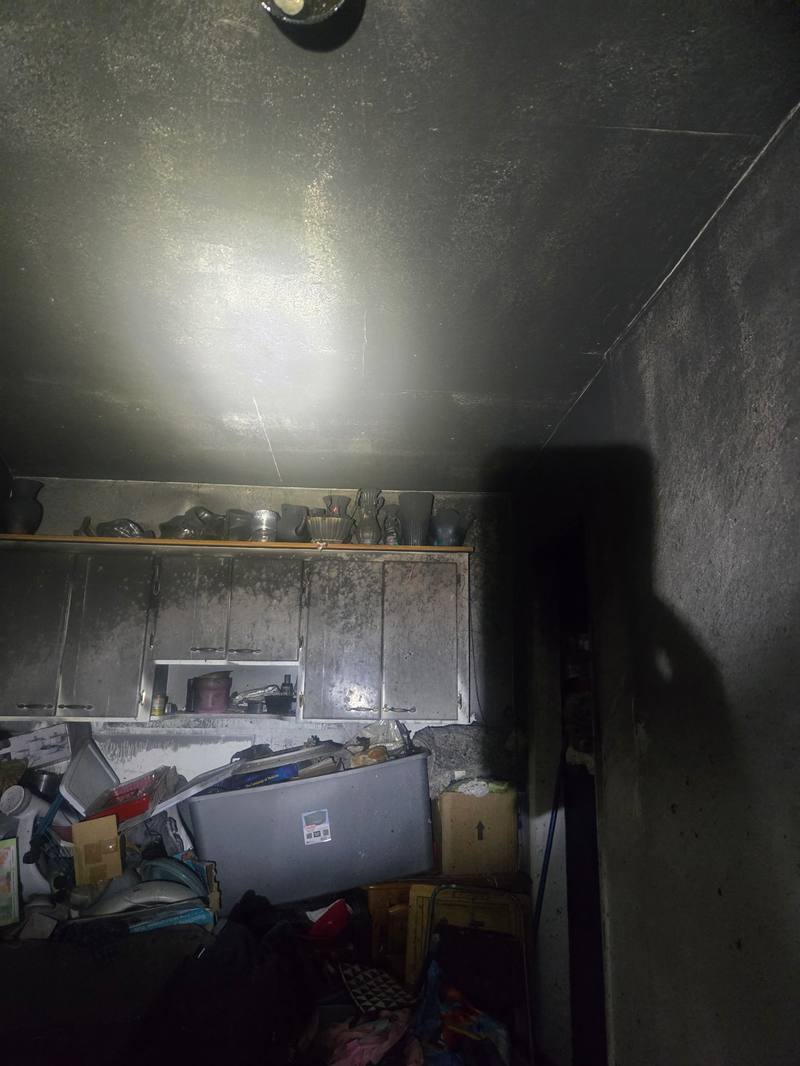
Los muebles, la ropa y las pertenencias expuestas al hollín y la ceniza a menudo necesitan limpieza profesional o reemplazo.
Muchas pólizas de vivienda incluyen cobertura de Gastos de Vida Adicionales (ALE), que puede ayudar a pagar vivienda temporal y costos relacionados mientras se repara su hogar. Homeland documenta sus costos de desplazamiento como parte del reclamo para que esta cobertura no se pase por alto.
Daño por Incendio en un Negocio o Propiedad Comercial
Un incendio comercial puede dañar el edificio en sí, junto con el inventario, el equipo y los ingresos de los que depende el negocio mientras se realizan las reparaciones.
Daño por incendio en una propiedad comercial.
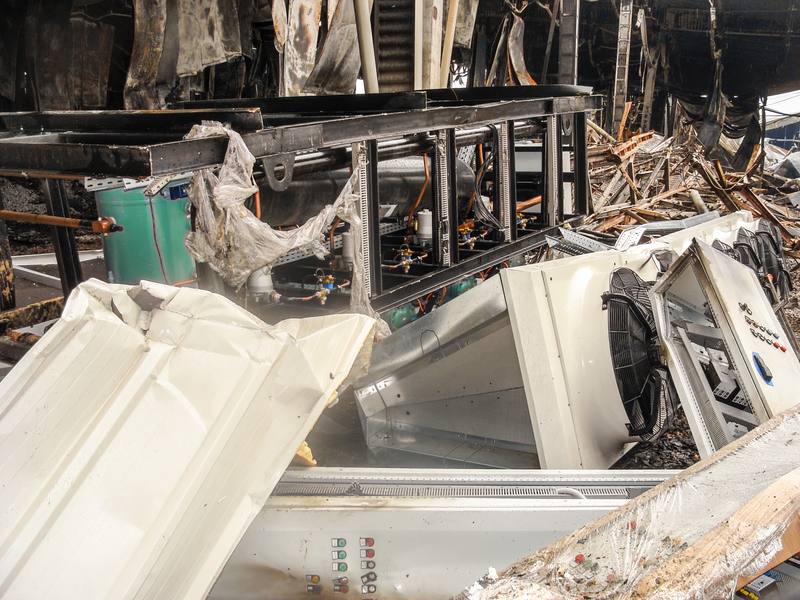
El humo, el calor y el agua pueden dañar el inventario, la maquinaria y el equipo incluso fuera del área inmediata del incendio.
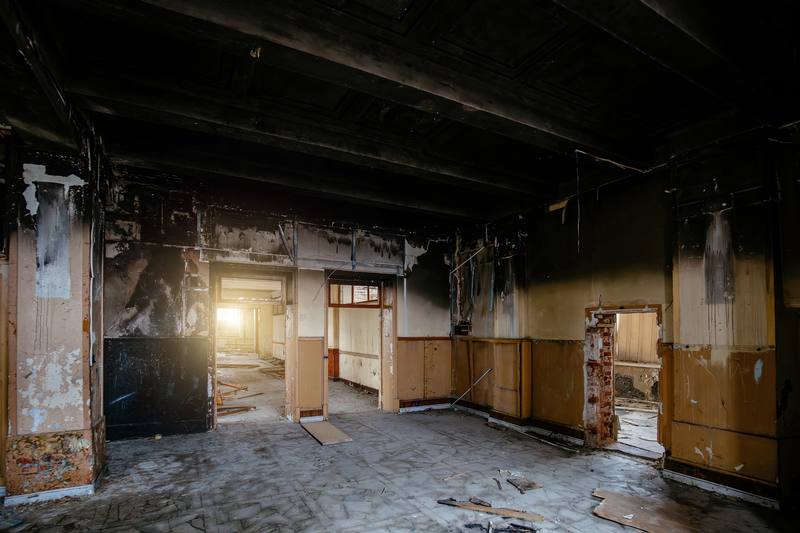
El piso, los accesorios y las mejoras del inquilino a menudo se ven afectados junto con la estructura misma.
Algunas pólizas comerciales incluyen cobertura por pérdida de ingresos y gastos continuos mientras un negocio está cerrado u opera a capacidad reducida después de un incendio. Homeland revisa su póliza para ayudar a identificar esta y otras coberturas que puedan aplicar.
Vea nuestra página de reclamos de Negocios y Comercial para más información sobre cómo manejamos los daños a la propiedad de dueños de negocios.
Daño por Incendio en un Edificio de Condominio o Asociación HOA
Un incendio en un edificio de condominio o asociación HOA puede afectar tanto la estructura cubierta por la póliza maestra de la asociación como el contenido y los acabados interiores cubiertos por la póliza propia del dueño de la unidad.
Daño por incendio en una propiedad de condominio o asociación HOA.
Los pasillos, las escaleras y otros espacios compartidos pueden verse afectados junto con la unidad donde comenzó el incendio.
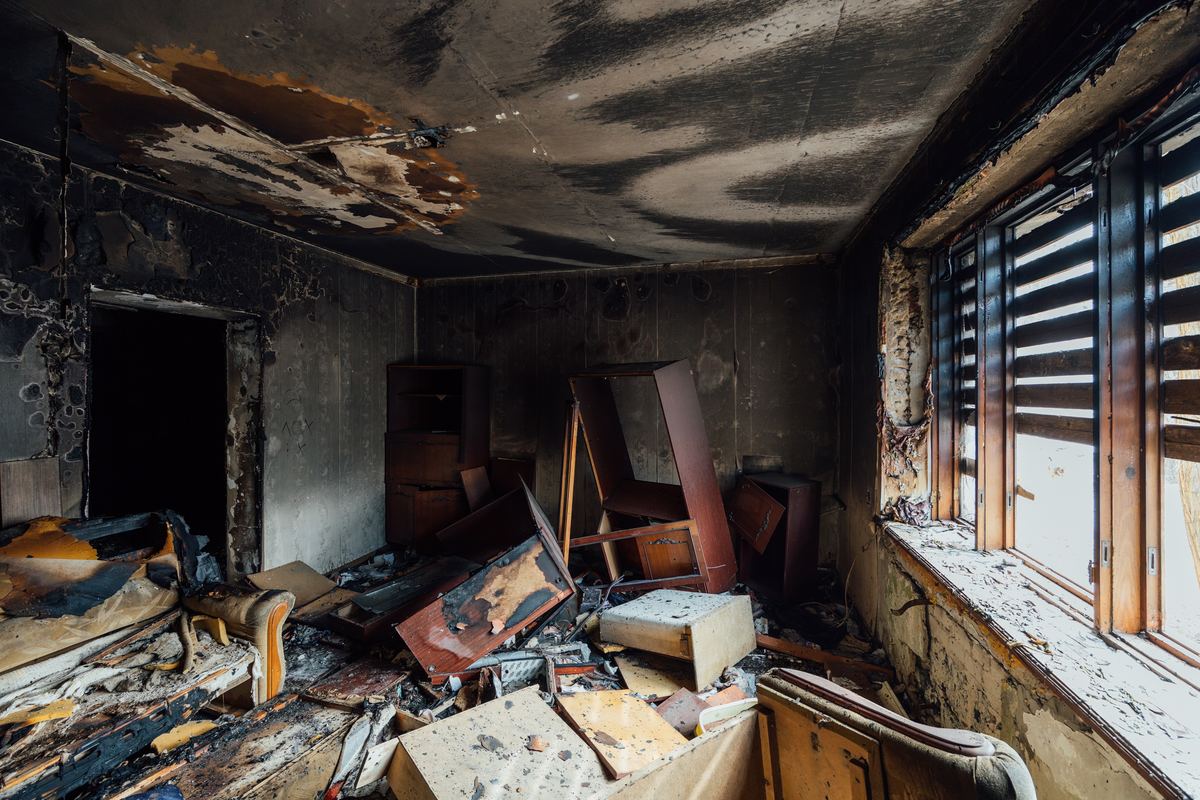
El piso, los gabinetes y las pertenencias personales dentro de una unidad suelen ser responsabilidad del propio dueño de la unidad reclamar.
La póliza maestra de la asociación generalmente cubre la estructura del edificio y las áreas comunes, mientras que la póliza propia del dueño de la unidad cubre sus pertenencias personales y los acabados interiores. Homeland puede ayudar a determinar qué póliza aplica a cada parte de la pérdida.
Vea nuestra página de reclamos de Condominios y Asociaciones HOA para más información sobre reclamos de póliza maestra.
Ajustador de incendios vs. ajustador público: quién trabaja para usted
Después de un incendio, hasta tres personas inspeccionan la propiedad, y solo una trabaja para usted.
| Quién | Para quién trabajan | Qué decide |
|---|---|---|
| El ajustador de incendios de la aseguradora (empleado o independiente) | La compañía de seguros | Lo que pagará la aseguradora, cuarto por cuarto y artículo por artículo |
| El investigador de origen y causa | La aseguradora o el departamento de bomberos | Dónde y cómo empezó el fuego, lo que la aseguradora usa para aceptar o disputar la cobertura |
| Un ajustador público con licencia (ajustador público de incendios) | Usted, el asegurado | Nada por la aseguradora: documenta toda la pérdida, le pone precio y negocia el reclamo por usted |
En Florida, solo un abogado o un ajustador público con licencia puede ajustar un reclamo por usted a cambio de pago (Fla. Stat. §626.854(20)); un contratista o una compañía de restauración no puede negociar su reclamo de incendio a menos que también tenga esa licencia.
Lo que busca un ajustador público después de un incendio
Más videos cortos en nuestro canal de YouTube.
Tipos de daños que puede dejar un incendio
No todas las pérdidas relacionadas con un incendio se notan de inmediato al mirar lo que se quemó. Un reclamo de seguro por daños de incendio completo puede requerir evaluar los efectos de otras condiciones creadas durante el evento y la respuesta de emergencia.
Reclamos por humo y hollín: donde se pagan de menos los reclamos de incendio
El daño por humo es parte de la pérdida por incendio aun en cuartos a los que no llegaron las llamas, y es la parte que las aseguradoras más a menudo valoran como limpieza cuando hay que reemplazar.
Materiales porosos
El drywall, el aislamiento, la alfombra y su base, los muebles tapizados y los colchones absorben el humo. Cuando el olor sobrevive a la limpieza, la reparación es reemplazar.
Aire acondicionado y ductos
La manejadora de aire arrastra el hollín por toda la casa. Los ductos, el serpentín y la manejadora necesitan inspección y limpieza o reemplazo, no un cambio de filtro.
Electricidad y electrónicos
El calor y el hollín ácido atacan cables, tomacorrientes, paneles y electrónicos. El informe de un electricista va en el reclamo antes de cerrar las paredes.
Pruebas y olor
Las muestras de superficie, las pruebas de olor y el informe de un higienista convierten el “todavía huele” en evidencia que la aseguradora tiene que contestar.
Más detalles: reclamos de seguro por daños de humo, y cómo probar la pérdida.
Reclamos por incendio según la causa
Todo incendio es una pérdida cubierta, pero cada causa trae su propio ajustador, su propio argumento de exclusión y su propia evidencia. Estas guías llevan cada una desde la primera hora hasta el pago final.
Qué hacer después de un incendio en la propiedad
El período inmediatamente posterior a un incendio puede ser abrumador, pero las decisiones tomadas durante la limpieza y la recuperación pueden afectar la documentación disponible para su reclamo. Concéntrese primero en la seguridad y luego comience a conservar información sobre la propiedad y la pérdida cuando las condiciones lo permitan.

No tiene que recordar todo esto. Adjuster Advantage lo mantiene preparado.
La mejor manera de prepararse para un incendio, o para cualquier otro daño, es la app gratuita de Adjuster Advantage, para propietarios y para asociaciones.
¿Está listo el registro de su edificio?
AA Associations ofrece a las juntas directivas y a los administradores la póliza maestra explicada en palabras sencillas, un registro del edificio con fechas del techo, el exterior, las áreas comunes, los equipos, el salón comunitario y las amenidades que se puede descargar como PDF para la junta, y recordatorios para las fechas que usted ingrese. Para asociaciones de Florida por ahora.
Unirse a Adjuster Advantage es gratis y no crea un contrato ni un acuerdo con Homeland Public Adjusters para ningún reclamo. Los servicios de ajuste público requieren un acuerdo escrito por separado.
Reclamos por incendio en cifras
Las coberturas que deciden un reclamo de incendio
El incendio está cubierto en toda póliza de propiedad. Lo que varía es cuánto de la pérdida le permite el lenguaje de la póliza a la aseguradora dejar fuera:
| Disposición | Qué hace | Dónde fallan los reclamos |
|---|---|---|
| Vivienda, costo de reemplazo | Reconstruir con materiales de tipo y calidad similares; Florida paga primero el valor real en efectivo y la retención (holdback) a medida que se hace el trabajo (§627.7011) | Estimados escritos para parchar y pintar habitaciones que necesitan demolición; paneles de yeso, aislamiento y ductos saturados de humo dejados en su lugar |
| Humo, hollín y olor | Cubierto como parte de la pérdida por incendio, incluidas las habitaciones a las que las llamas nunca llegaron | Se cotiza limpieza en lugar de reemplazo para materiales porosos que no pueden desodorizarse; el sistema de climatización (HVAC) y el eléctrico no se prueban |
| Contenidos (Cobertura C) | Típicamente el 50% de la Cobertura A; costo de reemplazo solo si se compró ese endoso | Un inventario habitación por habitación es el reclamo; las aseguradoras pagan solo lo que está listado, y se aplica depreciación a todo si los contenidos son a ACV |
| Gastos adicionales de vivienda | Alquiler, comidas y otros costos por encima de su presupuesto normal mientras la vivienda está inhabitable, hasta el límite de la póliza o el tope de tiempo | Se corta cuando la aseguradora decide que las reparaciones “deberían” estar terminadas, no cuando lo están |
| Ordenanza o ley | Mejoras de código exigidas por la reconstrucción: electricidad, plomería, techo, correas antihuracán (la §627.7011 ofrece opciones del 25% y del 50%) | Se deja fuera del primer estimado y solo se paga con comprobantes después de gastado el dinero |
| Causa y origen | La aseguradora puede investigar la causa; el incendio provocado por el asegurado está excluido, el incendio provocado por un tercero está cubierto | Declaraciones grabadas y exámenes bajo juramento tomados antes de que el propietario entienda qué busca la aseguradora |
Términos de esta tabla, definidos: Depreciación recuperable, Gastos adicionales de subsistencia / Pérdida de uso, Cobertura por ordenanza o ley, Gastos generales y ganancia, Prueba de pérdida. Consulte el glosario de reclamos completo.
Pérdida total por incendio, gastos de vivienda y mejoras por código: cómo paga Florida
Tres leyes de Florida deciden cómo se paga un reclamo grande de incendio, y cada una es una fuente común de pagos de menos.
- Pérdida total: cuando un edificio asegurado en Florida es pérdida total por un riesgo cubierto, la aseguradora debe la cantidad por la que estaba asegurado según la ley de póliza valorada (Fla. Stat. §627.702), y el costo de reemplazo se paga sin retener la depreciación (627.7011(3)(a)).
- Pérdida parcial: en una vivienda, la aseguradora debe pagar primero por lo menos el valor real en efectivo y el resto a medida que se hace el trabajo (Fla. Stat. §627.7011(3)(a)). Lo retenido es dinero que se le debe, no dinero perdido.
- Ley y ordenanza: en Florida, las aseguradoras deben ofrecer cobertura de mejoras por código del 25% o del 50% del límite de la vivienda, y una póliza que cubre la vivienda incluye la opción del 25% a menos que usted la haya rechazado por escrito (627.7011(2)). Reconstruir después de un incendio casi siempre exige el código actual.
- Gastos adicionales de vivienda: alquiler, comidas y otros gastos por encima de su presupuesto normal mientras la casa no se puede habitar, hasta el límite de la póliza. Llévelos semana a semana; se pagan con recibos.
Investigaciones de incendio provocado, declaraciones bajo juramento y edificios vacíos
Un reclamo de incendio se demora cuando la aseguradora investiga la causa, pide una declaración bajo juramento o dice que el edificio estaba vacío. Cada cosa tiene respuesta.
- El incendio provocado por otra persona está cubierto. La exclusión por pérdida intencional aplica a un fuego causado por un asegurado, no por un vándalo o un intruso. Vea reclamos por incendio intencional.
- Declaración bajo juramento. Una entrevista jurada y grabada que la póliza le permite exigir a la aseguradora. Prepárese con sus documentos en orden; cuando hay acusación de fraude, hable con un abogado. Vea declaraciones bajo juramento.
- Edificios comerciales vacíos. La póliza comercial estándar excluye el vandalismo, la fuga de rociadores, la rotura de vidrios, los daños por agua y el robo cuando el edificio lleva más de 60 días consecutivos vacío, y reduce en 15% el pago por otras causas cubiertas, incluido el incendio. “Vacío” lo define la póliza, y los inquilinos o los trabajos en curso muchas veces dejan al edificio fuera de esa definición.
- Casas vacías. Las pólizas de vivienda suelen excluir el vandalismo después de 30 o 60 días consecutivos de vacancia; un fuego causado por un vándalo en una casa vacía es donde chocan estas cláusulas. Lea el texto exacto antes de aceptar una negación.
Plazos que debe conocer
Nueva Jersey. Los reglamentos de Nueva Jersey exigen que las aseguradoras inicien una investigación dentro de 10 días laborables después del aviso de un reclamo, y establecen un período de 30 días calendario, contado desde la recepción de una prueba de pérdida debidamente completada, para los reclamos de primera parte. Si se necesita más tiempo, la aseguradora debe explicar el motivo por escrito, con actualizaciones cada 45 días, a menos que una justificación clara u otra ley disponga lo contrario.
Cuando el incendio comenzó en la casa de al lado o en otra unidad
Los incendios con frecuencia comienzan en una vivienda vecina, una unidad contigua u otra parte de un edificio compartido. Homeland atiende reclamos en los que un incendio, o su humo y daños por agua, provino de un vecino o de otra unidad, para propietarios con seguro y sin él. Si usted no tiene cobertura propia, consulte nuestra página de Reclamos por daños de terceros sin seguro (Florida).
¿Le negaron el reclamo de incendio? Abogado de incendios o ajustador público: a quién llamar primero
Antes de contratar a un abogado de incendios, mire por qué el reclamo se quedó corto. La mayoría de los reclamos de incendio pagados de menos son por alcance y valor — humo que se dejó, contenido sin inventariar, mejoras por código y gastos de vivienda que se omitieron — y se ganan con documentación y un estimado línea por línea, que es el trabajo que Homeland hace desde el primer día.
- Pagado de menos o estancado: llame primero a Homeland. Volvemos a medir el edificio, preparamos el inventario del contenido y respondemos el estimado de la aseguradora línea por línea.
- Le acusan de provocar el fuego o de fraude: hable con un abogado. Esa es una cuestión legal, y Homeland no da asesoría legal.
- Alguien se lesionó en el incendio: un abogado de lesiones maneja ese reclamo; el de la propiedad sigue con nosotros.
- Plazo para demandar en Florida: una demanda sobre una póliza de seguro de propiedad se debe presentar dentro de 5 años desde la fecha de la pérdida (Fla. Stat. §95.11(2)(e)), después de un aviso de intención de por lo menos 10 días hábiles antes (Fla. Stat. §627.70152).
Si se convierte en una disputa legal, trabajamos junto a su abogado: la documentación, el alcance y el estimado que preparamos pasan directo al caso. Cómo apoya Homeland a los bufetes. Para comparar, vea abogado de daños a la propiedad o ajustador público: a quién llamar.
Lista para el reclamo de incendio: los primeros 30 días (para imprimir)
Imprima esta lista para el familiar que lleve los papeles. El contenido y los gastos de vivienda se reclaman con estos registros.
- Número de incidente de los bomberos y la estación que respondió
- Fotos y video de cada cuarto, incluidos los que no se quemaron
- Facturas de tapiado, cercado y extracción de agua
- Lista del contenido por cuarto: artículo, edad, marca, dónde se compró, precio
- Recibos, estados de cuenta, historial de pedidos en línea para artículos grandes
- Hotel o contrato de alquiler, comidas, lavandería, millaje (gastos adicionales de vivienda)
- Informes del electricista, del técnico de aire acondicionado y del higienista
- Avisos del departamento de construcción y requisitos de permiso para la reconstrucción
- Cada carta de la aseguradora, incluidas reservas de derechos o solicitudes de declaración bajo juramento
- No bote nada hasta que esté fotografiado, anotado y liberado por el ajustador
Llame primero a Homeland, 24/7: (305) 783-3777 en Florida, (732) 517-3777 en Nueva Jersey.
Empiece un reclamo por incendio o humo
Un ajustador público con licencia de Homeland le devuelve la llamada, en español o en inglés.
¿El daño está pasando ahora mismo? Llame al (305) 783-3777 · Nueva Jersey (732) 517-3777, 24/7.
¿Por qué elegir a Homeland para un reclamo de seguro por daños de incendio?
Los reclamos por incendio requieren atención cuidadosa tanto a la destrucción evidente como a los efectos menos visibles que pueden extenderse más allá del punto donde se originó el fuego. Homeland Public Adjusters aborda la pérdida desde la perspectiva del asegurado, elaborando un registro completo de la propiedad afectada en lugar de centrarse solo en los daños más visibles.
En las Noticias: Un Reclamo Real de Daño por Incendio
Temas sobre reclamos de daños por incendio en el foro
Temas respondidos por un ajustador público con licencia. Responda con su propia experiencia o publique su propia pregunta.
¿Estoy cubierto para esto?
Nelson Avila, PA: Depende de la redacción de su póliza: qué riesgos cubre, qué excluye, sus deducibles y cualquier sublímite o endoso.
Responder ›Leyes de Florida y Nueva Jersey¿Cuánto tiempo tiene la compañía de seguros para pagar?
Nelson Avila, PA: En Florida, la aseguradora debe pagar o negar su reclamo dentro de los 60 días posteriores a recibir el aviso del reclamo, por escrito.
Responder ›Reclamos y acuerdosMe pagaron de menos en mi reclamo. ¿Pueden ayudarme?
Nelson Avila, PA: Sí. Los reclamos pagados de menos son una de las razones más comunes por las que la gente llama a Homeland.
Responder ›Preguntas frecuentes sobre daños por incendio
¿Qué es un ajustador de incendios, y de qué lado está el que envía la compañía de seguros?
¿Qué incluye un reclamo por daños de incendio?
¿Debo tirar las pertenencias dañadas?
¿Cuánto tiempo tengo para presentar un reclamo por incendio?
¿Cuánto tiempo tiene mi aseguradora para responder?
¿Homeland atiende reclamos por incendio de condominios y asociaciones?
Mi reclamo por incendio fue denegado o pagado de menos. ¿Homeland todavía puede ayudar?
¿Necesito un ajustador público para un reclamo por daños de incendio?
¿Qué tipos de incendios maneja Homeland?
Mi casa es pérdida total por el incendio. ¿La aseguradora tiene que pagar el límite completo?
En Florida, para un edificio que es pérdida total por un riesgo cubierto, la ley de póliza valorada (Fla. Stat. 627.702) fija la responsabilidad de la aseguradora en la cantidad por la que estaba asegurado, salvo fraude o un aumento del riesgo que la aseguradora no aceptó. El contenido y los gastos de vivienda se reclaman aparte.
La aseguradora quiere limpiar mis muebles con humo en vez de reemplazarlos.
Limpiar solo es justo cuando funciona. Los artículos porosos que todavía huelen o están manchados después de limpiarlos se deben reemplazar; guarde el artículo, fotografíelo después de la limpieza y pida una prueba de olor. Esa es una disputa de alcance que maneja Homeland.
¿Cómo consigo el informe de los bomberos?
Pídale el informe del incidente al departamento de bomberos o al jefe de bomberos que respondió, con el número de incidente y la dirección. Si no tiene el número, Homeland puede pedirlo con usted.
El fuego empezó en el apartamento del vecino. ¿Qué seguro paga?
Su propia póliza paga primero sus daños; la póliza maestra de la asociación cubre las partes del edificio que asegura; después su aseguradora le puede reclamar al vecino si fue negligente. Vea un incendio en la unidad del vecino.
La aseguradora dice que el edificio estaba vacío. ¿Se murió mi reclamo de incendio?
No necesariamente. En muchas pólizas comerciales, la vacancia de más de 60 días reduce en 15% el pago por incendio en vez de excluirlo, y “vacío” tiene una definición en la póliza que los inquilinos, los muebles o una remodelación en curso pueden derrotar. Mándele a Homeland la carta y la póliza.
¿Necesito un ajustador público de incendios si la aseguradora ya mandó al suyo?
El ajustador de la aseguradora trabaja para la aseguradora. Un ajustador público de incendios tiene licencia para trabajar para usted: documenta el humo que se regó, el contenido, las mejoras por código y los gastos de vivienda, y negocia el reclamo.
Artículos
 Por Nelson Avila
 Por Yisel Dieguez
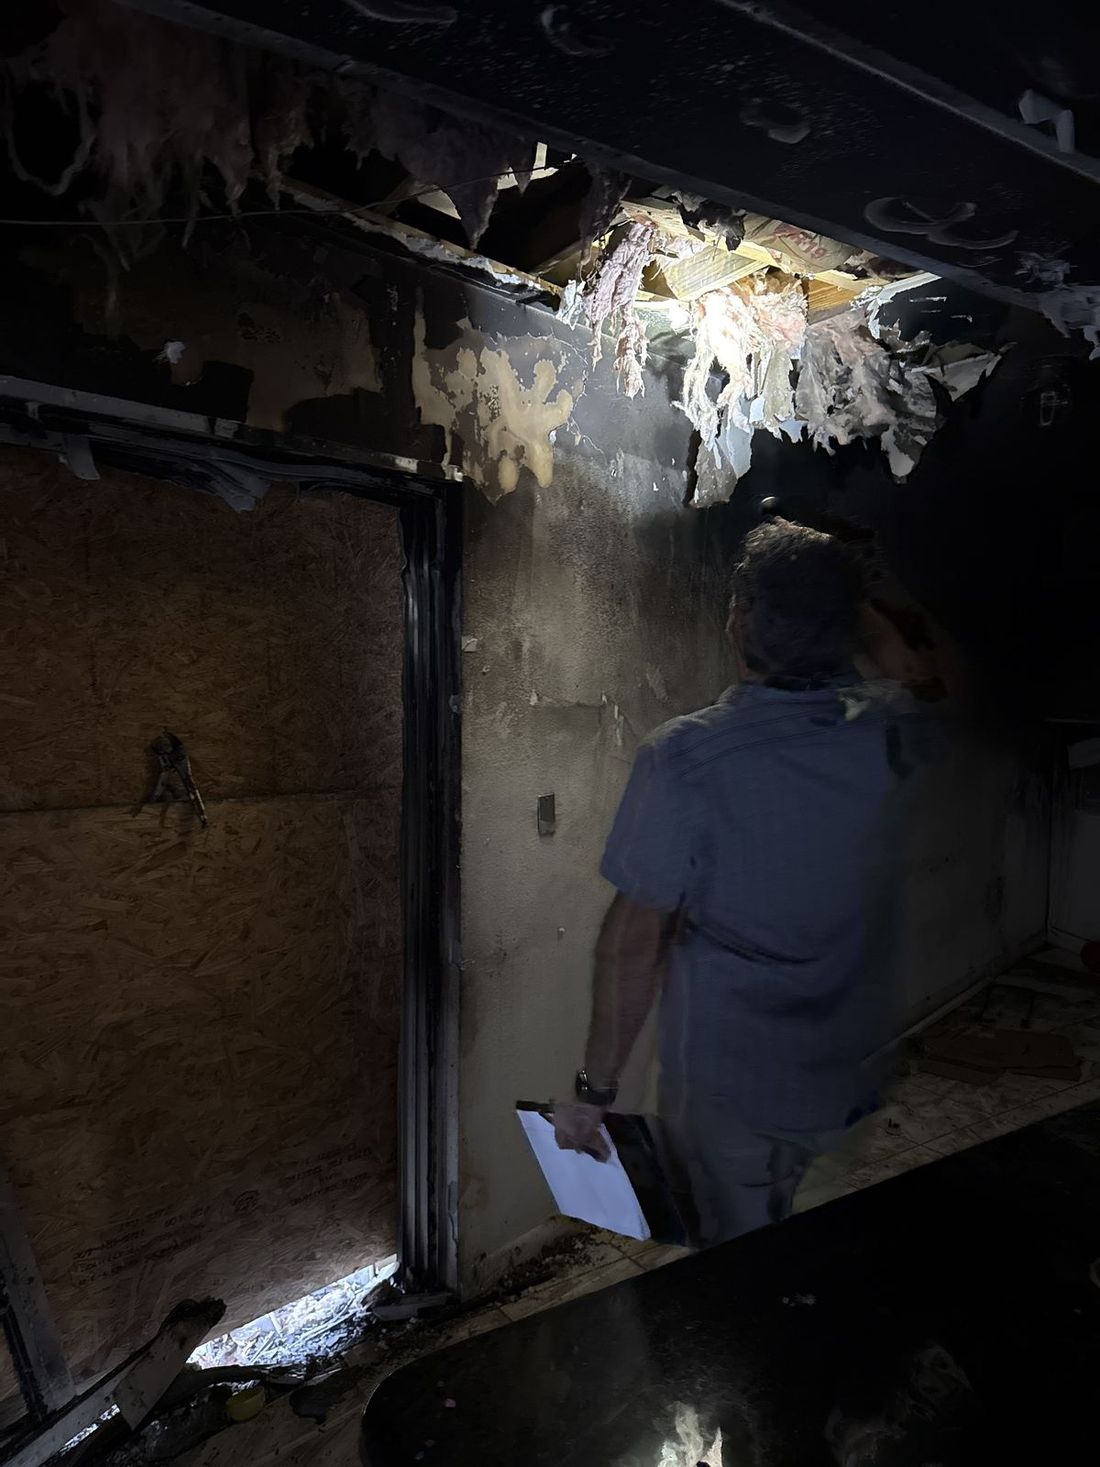
Reclamos por Daño de Incendio y Humo que Manejamos en Florida y Nueva Jersey
Homeland atiende reclamos por daños de incendio y humo en toda Florida y Nueva Jersey. Esté donde esté su propiedad en cualquiera de los dos estados, llámenos las 24 horas, los 7 días de la semana.
Hable con un ajustador público
¿Cómo podemos ayudarle a recuperarse o a prepararse?
Cuéntenos sobre su pérdida. Le devolveremos la llamada.
Reclamos que manejamos
Huracán y daños por viento→Daños por inundación→Daños por agua→Tormenta Invernal y Daños al Techo→Daños por robo y vandalismo→Daños por impacto de vehículo→Negocios y comercial→Otros reclamos→Denegados y pagados de menos→Descargue la app Adjuster Advantage™
Conozca su póliza y tenga sus registros listos, antes de un incendio.
Descargue la appOtros reclamos por daños a la propiedad que manejamos
El incendio es solo un tipo de pérdida de propiedad, y los incendios a menudo traen también daños por agua causados por las labores de extinción. Homeland Public Adjusters también maneja otros tipos de reclamos por daños a la propiedad bajo su póliza.
Para quién es
Homeland maneja este tipo de reclamo para:
Verifique a Homeland
Verifíquenos antes de contratar a cualquiera. Cada licencia de abajo lleva a su registro público en el buscador de licencias del Departamento de Servicios Financieros de Florida.
- Atiende toda Florida: Sí — cada ciudad y cada condado. Un ajustador público con licencia de Homeland va a su propiedad — no tiene que ir a una oficina. Llame al (305) 783-3777, 24/7.
- Homeland Public Adjusters Corporation: licencia de firma de ajuste público en Florida W818638 · licencia de firma de ajustadores públicos en Nueva Jersey 3003982360
- Yeni Martinez, Presidenta: licencia de ajustadora pública de Florida P103370 (con licencia desde 2007) · Nueva Jersey 3003714097 · ajustadora principal designada
- Alberto Enriquez: Ajustador público sénior con licencia, Florida P112658
- Yisel Dieguez: Ajustadora pública con licencia y estimadora en Xactimate, Florida W873884 · Nueva Jersey 3003714335
- Nelson Avila: licencia de ajustador público de Florida G332385 · contratista certificado de Florida CRC1331322 · tasador y umpire de seguros de propiedad
- Quejas y reputación: 5.0★ en Google · acreditada por el BBB, calificación A+
- Desde 2006: Homeland Public Adjusters, Corp. se constituyó en Florida el 11 de diciembre de 2006. Nuestra presidenta, Yeni Martinez, tiene la licencia de ajustadora pública de Florida P103370 desde 2007. Cuando Florida empezó a exigir que las firmas de ajuste tuvieran su propia licencia (una ley de 2021, el proyecto de ley 1598 del Senado; el DFS empezó a licenciar firmas de ajuste en noviembre de 2021), Homeland recibió la licencia de firma W818638 el 11 de enero de 2022. El 10 de noviembre de 2026, Homeland pasó a ser una empresa acreditada por el BBB (BBB Serving Southeast Florida & the Caribbean), con calificación A+. El nombramiento de cada ajustador con Homeland aparece en el registro del DFS de ese ajustador.
- Español e inglés. Oficina: 8004 NW 154th Street, Suite 609, Miami Lakes, FL 33016 (visitas con cita). Florida (305) 783-3777 · Nueva Jersey (732) 517-3777, 24/7.