Incendios provocados y causados por inquilinos: ¿está cubierto un incendio intencional?

Homeland Public Adjusters · Última revisión: octubre de 2026
Respuesta corta: Un incendio provocado a propósito sigue siendo un incendio cubierto, a menos que quien lo provocó fuera un asegurado bajo la póliza. La exclusión por pérdida intencional de los formularios estándar aplica a pérdidas causadas por un asegurado o, en muchos formularios, por orden de un asegurado; no aplica a un inquilino, un invitado, una expareja que no figura en la póliza o un desconocido. La U.S. Fire Administration contabilizó 17,200 incendios residenciales provocados intencionalmente en 2023, con $631 millones en pérdidas, y la mayoría de los reclamos resultantes se pagaron. Los que no se pagan fallan por la investigación, no por el incendio.
Qué dice la exclusión, y a quién alcanza
Toda póliza de propiedad estándar excluye la pérdida intencional, definida como una pérdida derivada de un acto que un asegurado comete o dirige con la intención de causar una pérdida. Dos palabras sostienen la exclusión: un asegurado. En una póliza de propietario de vivienda, eso significa el asegurado nombrado y los familiares residentes del hogar. En una póliza de vivienda de arrendador, significa el dueño. Un inquilino no es un asegurado en la póliza del arrendador, de modo que un incendio provocado por el inquilino es, desde el lado del arrendador, un incendio cubierto provocado por un tercero. Lo mismo aplica a un huésped, un contratista, un vecino y un desconocido.
Dos situaciones son más difíciles. La primera es el incendio provocado por alguien que sí es un asegurado: un cónyuge, un hijo adulto que vive en la casa. Muchos formularios ahora incluyen una disposición de “coasegurado inocente” que permite al asegurado que no participó recuperar su parte; cuando el formulario no la incluye, la ley estatal y la jurisprudencia en Florida y Nueva Jersey han llegado a resultados distintos, y ese reclamo necesita un abogado junto con el ajustador. La segunda es el incendio que la aseguradora sospecha que provocó el asegurado. Ese reclamo está cubierto a primera vista, y la disputa es sobre la prueba.
La investigación por incendio provocado
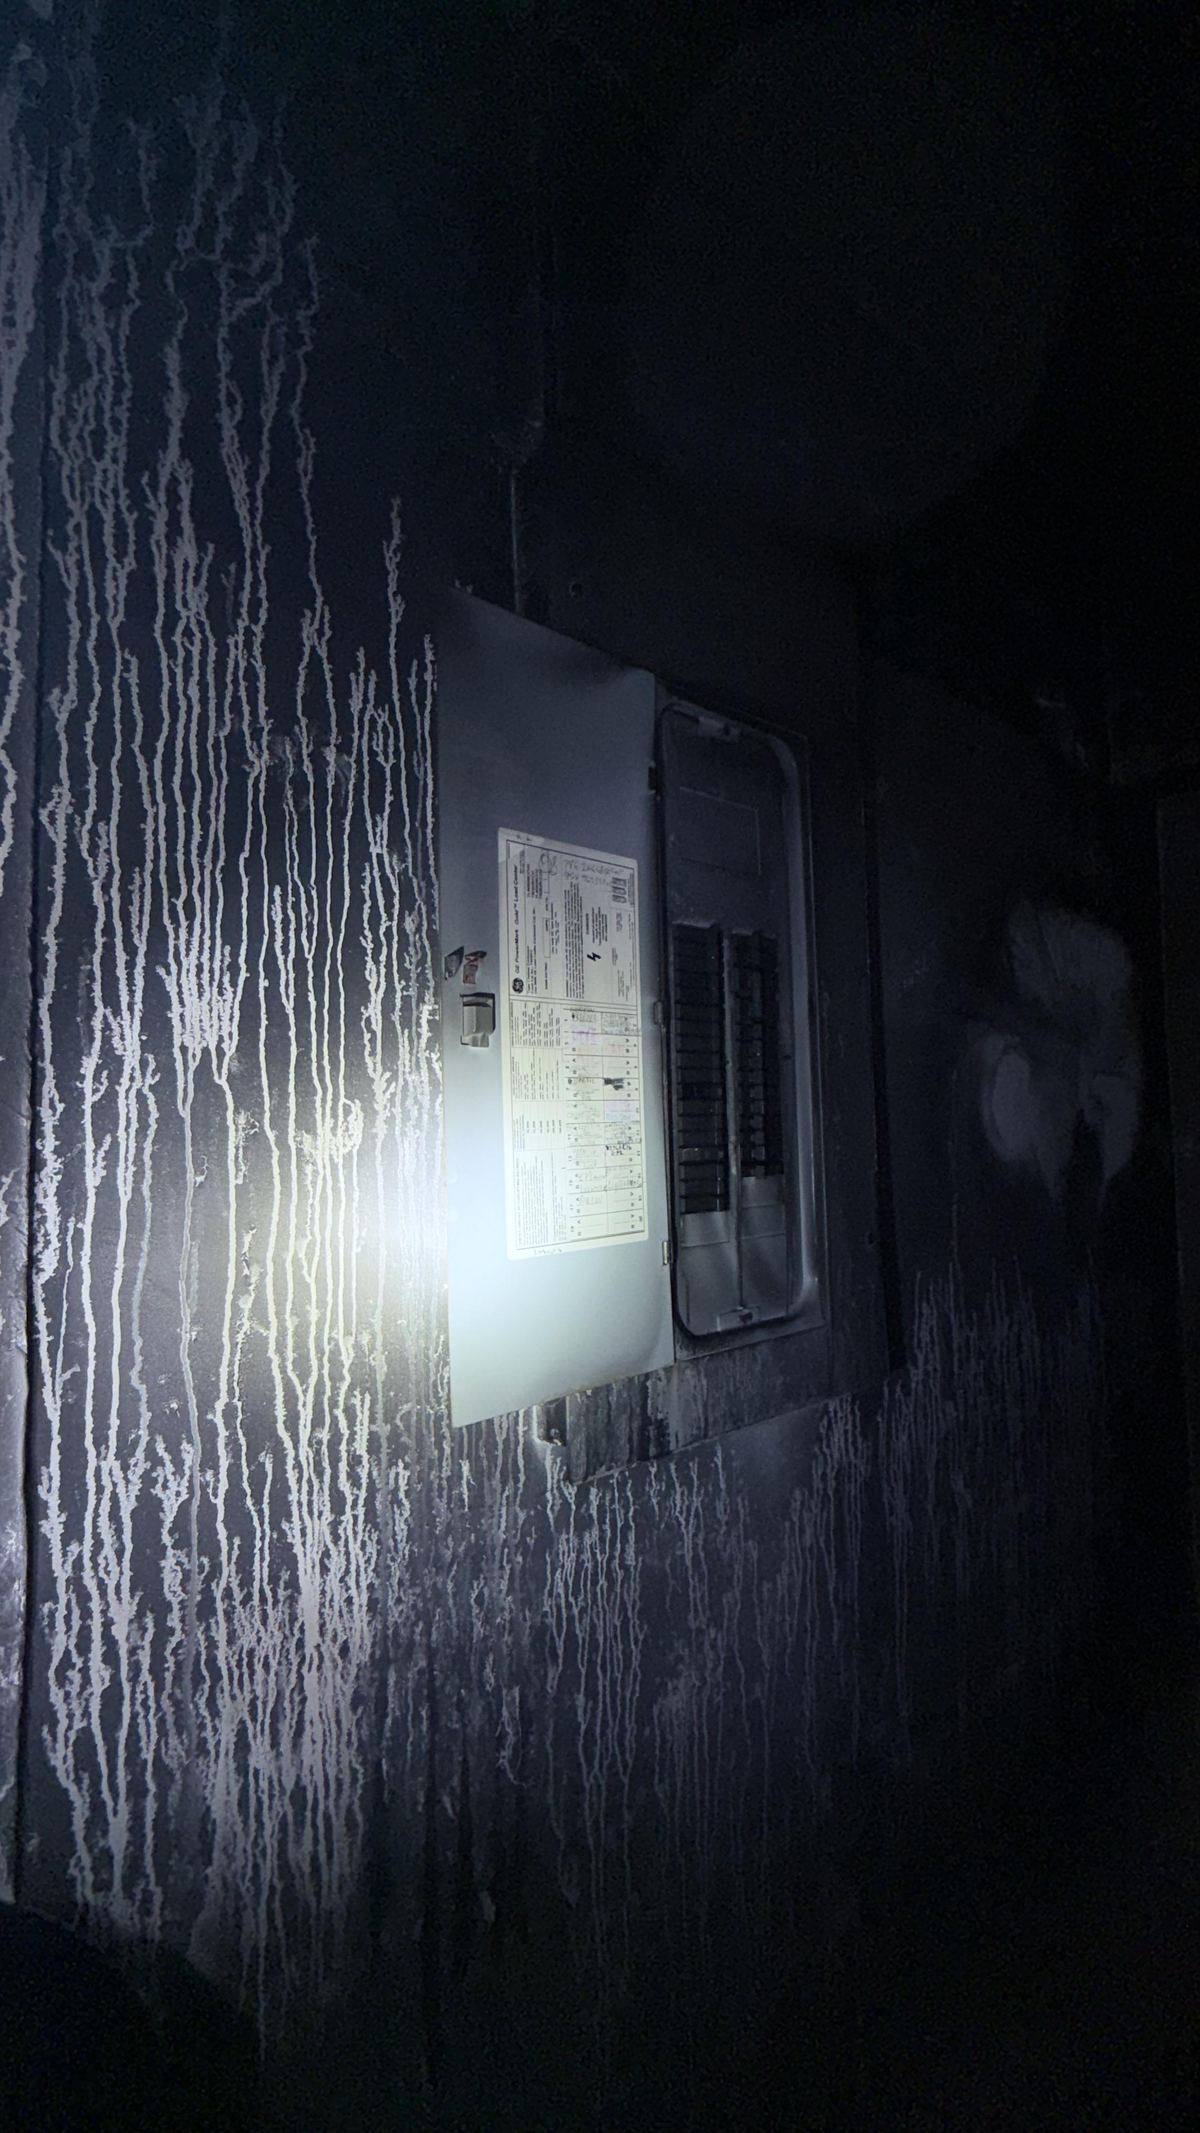
Un incendio de causa desconocida, un incendio en una propiedad vacante o con problemas financieros, un incendio sin entrada forzada y con los álbumes de fotos de la familia en el auto: estos casos atraen una investigación de origen y causa, por parte del jefe de bomberos para el estado y por parte del investigador contratado por la propia aseguradora para el reclamo. El investigador busca residuos de líquidos inflamables, múltiples puntos de origen, detectores de humo desactivados y los patrones de quemadura que distinguen un incendio provocado de uno accidental. La aseguradora luego examina el motivo y la oportunidad: la hipoteca, el historial de venta, el seguro aumentado recientemente, quién tenía llaves.
Para un arrendador, la investigación por lo general apunta al inquilino, y ese es un reclamo cubierto. La aseguradora igualmente querrá los informes de la policía y del jefe de bomberos, el contrato de arrendamiento, el expediente de desalojo si lo hubo, y su declaración sobre el acceso del inquilino y la condición de la propiedad. Para un propietario que ocupa la vivienda, la investigación es el reclamo, y los deberes que siguen lo deciden.
Examen bajo juramento y el deber de cooperar
Las pólizas de propiedad exigen que el asegurado coopere en la investigación: entregar documentos, someterse a un examen bajo juramento (EUO) cuando se le solicite y firmar una prueba de pérdida jurada. En un reclamo por sospecha de incendio provocado, la aseguradora utiliza los tres. El EUO es un interrogatorio formal, transcrito y bajo juramento, conducido por el abogado de la aseguradora, y negarse a él es un incumplimiento que por sí solo puede anular el reclamo. La preparación importa: los registros financieros, la cronología del día, el inventario del contenido. Un ajustador público prepara el expediente del reclamo y el inventario; un abogado asiste al EUO cuando la aseguradora está construyendo una defensa por fraude. Nuestra guía sobre la carta de reserva de derechos explica el aviso que normalmente precede a esta etapa.
Desocupación: la exclusión que realmente deniega los reclamos por incendio de arrendadores
Las aseguradoras rara vez deniegan como intencional un incendio provocado por el inquilino de un arrendador. Lo deniegan por desocupación. Los formularios estándar eliminan la cobertura de vandalismo después de que la vivienda ha estado desocupada por más de 60 días consecutivos, y un incendio provocado en un edificio desocupado a menudo se argumenta como vandalismo en lugar de incendio, o la cláusula de desocupación de la póliza suspende la cobertura por completo. Una unidad entre inquilinos, una propiedad en proceso de desalojo, una casa en venta con el inquilino ya fuera: cada una es una cuestión de desocupación antes de ser una cuestión de incendio. Nuestra guía sobre reclamos de propiedades de alquiler desocupadas cubre las definiciones y el endoso de permiso de desocupación que mantiene la cobertura vigente.
| Quién provocó el incendio | Reclamo bajo la DP-3 del arrendador | Lo que planteará la aseguradora |
|---|---|---|
| Inquilino actual | Incendio cubierto; el inquilino no es un asegurado | Desocupación si el inquilino se había mudado; su conocimiento de amenazas o incidentes previos |
| Exinquilino después del desalojo | Incendio cubierto; por lo general se argumenta como vandalismo | La regla de desocupación de 60 días; si los servicios y la ocupación continuaron |
| Un desconocido, en una unidad desocupada | Incendio cubierto si la cláusula de desocupación no ha suspendido la cobertura | Vacancia y el permiso de vacancia; seguridad de las instalaciones |
| El propietario o un miembro de su hogar | Excluido como pérdida intencional | Todo: motivo, finanzas, EUO |
Qué hacer después de un presunto incendio intencional
- Obtenga los informes del departamento de bomberos y de la policía y la determinación de causa del jefe de bomberos (fire marshal) cuando se emita; pida el número de incidente el primer día.
- Asegure la propiedad y no limpie hasta que el investigador de la aseguradora haya inspeccionado; la alteración de la escena es una defensa en sí misma.
- Conserve el contrato de arrendamiento, el expediente del inquilino, el expediente del desalojo y todas las comunicaciones con el inquilino, incluidos los mensajes de texto.
- Documente la ocupación: facturas de servicios públicos, la fecha de salida del inquilino, el anuncio, las facturas del personal de limpieza; la pregunta sobre la desocupación se hará.
- Inventaríe el contenido habitación por habitación a partir de fotografías y recibos, ya sea el suyo o, en un alquiler amueblado, el mobiliario.
- No dé una declaración grabada ni asista a un EUO sin preparación; llame a Homeland y, cuando la aseguradora haya planteado fraude, a un abogado.
- Dé aviso por escrito y vigile los plazos: la regla de aviso de 1 año de Florida bajo la §627.70132 y las reglas de acuse de recibo en 7 días y decisión en 60 días bajo la §627.70131; las reglas de Nueva Jersey de investigación en 10 días hábiles y pago en 30 días bajo N.J.A.C. 11:2-17.7.
Preguntas frecuentes
Mi inquilino le prendió fuego a mi propiedad en alquiler. ¿Está cubierto?
El incendio lo provocó mi ex, que todavía tenía llave pero no está en la póliza.
La aseguradora me envió una carta de reserva de derechos y quiere un examen bajo juramento. ¿Qué significa eso?
Mi propiedad de alquiler estaba vacía entre inquilinos cuando alguien provocó el incendio.
¿Puede la aseguradora denegar todo el reclamo porque un miembro de la familia provocó el incendio?
Homeland atiende a asegurados en Weston, Miami Gardens y Camden, con líneas locales y un ajustador público licenciado que le devuelve la llamada de inmediato.
Si esta es su pérdida, llame a Homeland antes de hablar con la aseguradora: Florida (305) 783-3777, Nueva Jersey (732) 517-3777, las 24 horas. Un ajustador público licenciado revisa el reclamo gratis y le devuelve la llamada de inmediato. Sin recuperación, no hay honorarios.
Fuentes
- U.S. Fire Administration, incendios intencionales en edificios residenciales (2023)
- NFPA Home Structure Fires, 2013–2017 (réplica del Maine Fire Marshal)
- Merlin Law Group, desocupación y vandalismo (texto de los 60 días)
- Fla. Stat. §627.70132
- N.J.A.C. 11:2-17.7
Este artículo es solo para información general y no constituye asesoría legal ni de seguros. Los estatutos, los reglamentos y la redacción de las pólizas cambian, y la forma en que se aplican depende de su propia póliza y de los hechos de su reclamo. Homeland Public Adjusters es una firma de ajuste público, no un bufete de abogados.
- Cosas sorprendentes que cubre su póliza
- Incendio en el condominio vecino: ¿quién paga?
- Piso dañado: ¿es un reclamo?
- Cobertura de graneros y establos
- Riesgo de viento y tornados en la granja
- Seguro de cultivos vs. seguro de propiedad
 Yeni Martinez
 Alberto Enriquez
 Yisel Dieguez
Homeland Public Adjusters representa a los asegurados, no a las aseguradoras. Obtenga una revisión gratuita de su reclamo.
Obtenga una Revisión Gratuita de su ReclamoSi ya tiene un reclamo abierto, consulte Qué Hacer en las Primeras 24 Horas Después de un Daño a la Propiedad, o visite nuestra página de Ajustador Público Cerca de Mí para conectarse con el ajustador de Homeland que cubre su área.