Reclamos de seguro por daños por humo: por qué se pagan de menos y cómo probar la pérdida

Homeland Public Adjusters · Última revisión: octubre de 2026

Respuesta corta: Los daños por humo están cubiertos en toda póliza de propiedad estándar porque son pérdida física directa por incendio, el único riesgo que ninguna póliza excluye. Se pagan de menos porque el estimado de la aseguradora se detiene en lo visiblemente carbonizado, y la mayor parte de una pérdida por humo no es visible: hollín en los ductos y en el aislamiento del ático, olor en el panel de yeso y las telas, corrosión dentro de los aparatos electrónicos, y contenidos que nunca volverán a oler bien. Los incendios y rayos representaron el 21.6% de todas las pérdidas de seguros de propietarios de vivienda en 2023, y el reclamo promedio por incendio y rayo fue de $88,170 entre 2019 y 2023, según el Insurance Information Institute; el componente de humo es donde se disputan esos reclamos.
El humo es daño físico, no un inconveniente
El hollín es residuo de combustión: carbono, ácidos y aceites depositados como una película sobre cada superficie que el humo alcanzó. Mancha, corroe el metal y los aparatos electrónicos, y lleva compuestos de olor a los materiales porosos. Una póliza que cubre incendio cubre el humo y el hollín que el incendio produce, ya sea que el incendio haya ocurrido en su cocina, en la unidad de su vecino o en un incendio de maleza a media milla de distancia. El formulario estándar de propietarios de vivienda sí contiene una exclusión de humo, pero es estrecha: excluye el humo de la quema agrícola de protección (smudging) y de operaciones industriales, no el humo de un incendio. El ajustador de la aseguradora lo sabe; la disputa nunca es si el humo está cubierto, sino cuánto hay y qué se necesita para eliminarlo.
Los tres tipos de hollín, y por qué importa
| Residuo | De dónde proviene | Qué hace |
|---|---|---|
| Hollín seco | Incendios rápidos e intensos de madera y papel | Polvoriento; se esparce por todas partes; se limpia pero mancha; se mete en cada grieta y ducto |
| Hollín húmedo | Incendios lentos y latentes de plásticos y sintéticos | Pegajoso, se corre al tocarlo, penetrante; se adhiere a las superficies; el más difícil de limpiar y el que con más frecuencia se subestima en el alcance |
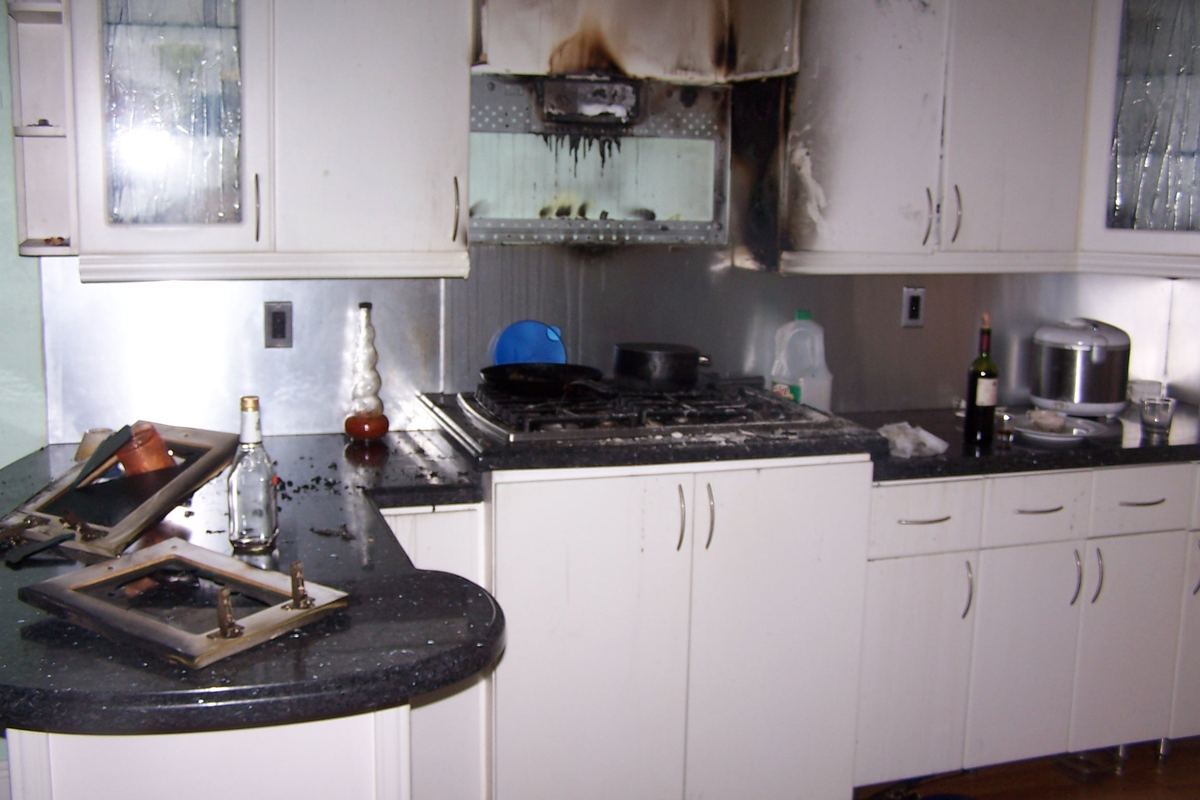
| Residuo proteico | Incendios de cocina: comida quemada y grasa | Película casi invisible con un olor fuerte que decolora la pintura y el barniz con el paso de las semanas |
Cada uno requiere un método de limpieza distinto y algunos no se pueden limpiar en absoluto, que es el primer argumento en un reclamo por humo: la aseguradora escribe “limpiar” donde el material tiene que reemplazarse. El residuo de proteína es el caso clásico, porque el ajustador ve una cocina de aspecto limpio y el propietario huele a incendio durante los siguientes seis meses.
Adónde fue el humo que el estimado no incluyó
- HVAC: el sistema absorbió humo por cada retorno mientras el fuego ardía; los ductos, el serpentín del manejador de aire y los filtros retienen el residuo y lo redistribuyen cada vez que el sistema funciona. La limpieza o el reemplazo de los ductos y la limpieza del serpentín pertenecen al alcance.
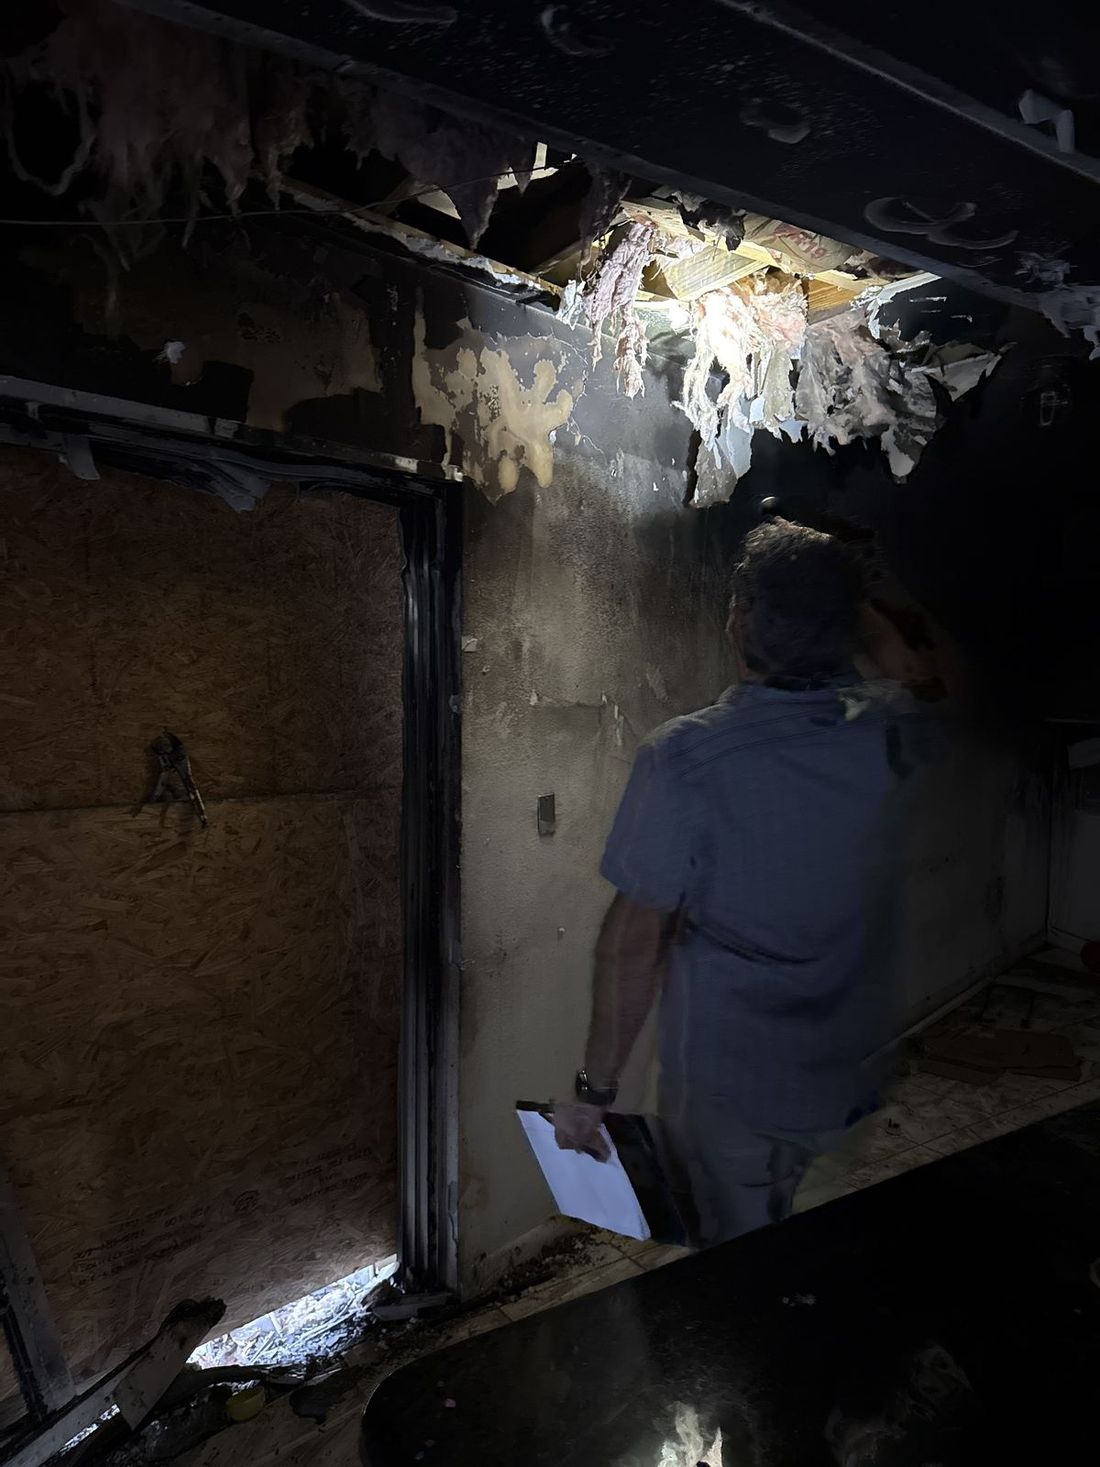
- Aislamiento del ático: el aislamiento soplado absorbe el humo y no se puede limpiar; se retira y se reemplaza, y el estimado de la aseguradora rara vez lo incluye a menos que alguien abra la escotilla del ático.
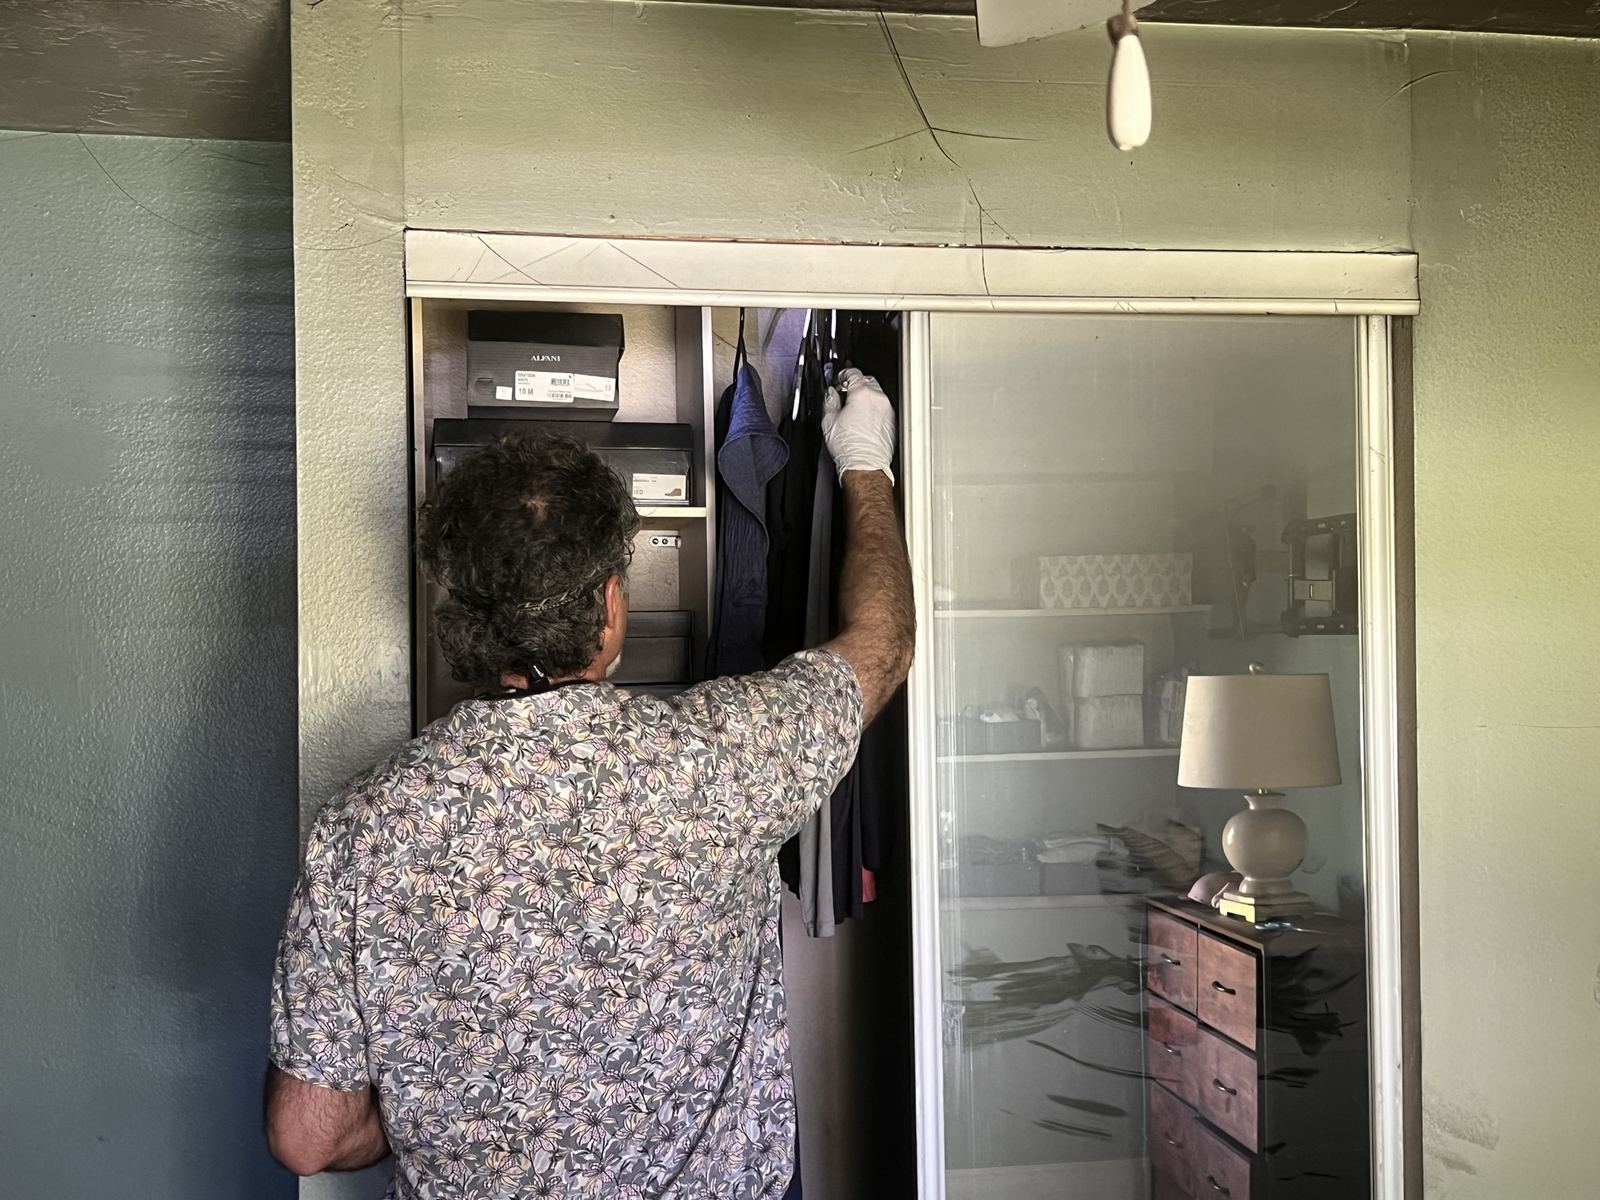
- Dentro de gabinetes, clósets y cajones: el humo sigue al aire, y el aire va a todas partes.
- Cavidades de las paredes y soleras superiores sobre la habitación del incendio, alcanzadas a través de tomacorrientes y rendijas.
- Equipos electrónicos y electrodomésticos: el hollín ácido en las placas de circuito corroe los contactos; el equipo que funciona hoy falla en tres meses. Lo decide la inspección de un proveedor, no el vistazo del ajustador.
- Contenidos porosos: colchones, muebles tapizados, bajoalfombra, libros, ropa. Algunos responden al tratamiento con ozono o hidroxilo; muchos no, y el costo de intentar la limpieza puede superar el costo de reemplazo.
- Sellado de olores: los paneles de yeso y la estructura que han absorbido olor necesitan un sellador encapsulante antes de la pintura, una partida que las aseguradoras eliminan de forma rutinaria.
Cómo se prueba un reclamo por humo
El olfato del propietario no es evidencia, y el paño del ajustador no es una prueba. Un higienista industrial o un profesional en ambientes interiores toma muestras de superficie con paños y muestras de aire en toda la casa y reporta los subproductos de combustión presentes (carbonización, ceniza, hollín) junto con un protocolo de remediación. Para los contenidos, el inventario de un contratista de restauración separa lo que se puede limpiar, lo que debe reemplazarse y lo que es pérdida total, con el costo de limpieza frente al costo de reemplazo de cada artículo; algunos contenidos se analizan en una cámara. Fotografías del residuo levantado con paños blancos en cada habitación, dentro de una rejilla de suministro de aire y del aislamiento del ático completan el expediente. Ese es el registro que lleva un reclamo por humo de “limpiar según sea necesario” a un alcance que la aseguradora tiene que responder, y debe hacerse antes de que comience la limpieza.
Cuando el incendio fue en la casa de al lado
El humo de un incendio en la casa de un vecino, de un incendio en otra unidad de condominio o de un incendio en el apartamento de abajo es una pérdida cubierta bajo su propia póliza, y el reclamo se maneja primero bajo su póliza; su aseguradora persigue la del vecino si hubo negligencia. En un condominio, la póliza maestra de la asociación cubre el edificio y su HO-6 cubre sus acabados y contenidos, por lo que una pérdida por humo suele ser dos reclamos. Los inquilinos reclaman sus contenidos y la pérdida de uso bajo la póliza de inquilinos, y el arrendador reclama el edificio. Nuestras guías sobre el incendio en la unidad de un vecino en un condominio y el incendio de un vecino para inquilinos explican la división.
Qué hacer con los daños por humo
- No limpie, pinte ni encienda el sistema de climatización (HVAC) antes de que la pérdida esté documentada; la primera limpieza destruye la evidencia y el primer ciclo de aire esparce el residuo.
- Fotografíe el residuo en paños blancos de cada habitación, el interior de una rejilla y el ático, y la decoloración en paredes y techos.
- Ordene pruebas de un higienista y conserve el informe del laboratorio y el protocolo de remediación por escrito.
- Haga el inventario del contenido habitación por habitación y conserve los artículos dañados hasta que la aseguradora los haya inspeccionado; un artículo desechado es un artículo no pagado.
- Haga que un proveedor inspeccione los aparatos electrónicos y electrodomésticos y conserve los hallazgos por escrito.
- Registre la pérdida de uso: si la casa es inhabitable por el olor o durante la remediación, el hotel y las comidas forman parte del reclamo.
- Llame a Homeland antes que a la aseguradora para que la pérdida se reporte como fuego y humo con las pruebas ya ordenadas, y para que el alcance se redacte a partir del protocolo del higienista y no del recorrido del ajustador.
Preguntas frecuentes
¿Están cubiertos los daños por humo si no hubo incendio en mi casa?
El ajustador dice que la casa solo necesita limpieza. ¿Pueden hacer eso?
¿El reclamo cubre mi ropa que huele a humo?
¿La limpieza de ductos del HVAC es parte de un reclamo por humo?
¿Cuánto tiempo tengo para presentar el reclamo?
Homeland atiende a asegurados en Orlando, Hialeah y Cherry Hill, con líneas locales y un ajustador público con licencia que devuelve la llamada de inmediato.
Si esta es su pérdida, llame a Homeland antes de hablar con la aseguradora: Florida (305) 783-3777, Nueva Jersey (732) 517-3777, las 24 horas. Un ajustador público licenciado revisa el reclamo gratis y le devuelve la llamada de inmediato. Sin recuperación, no hay honorarios.
Fuentes
- Insurance Information Institute, Datos y estadísticas: seguros de propietarios de vivienda e inquilinos
- U.S. Fire Administration, estimaciones de incendios residenciales (2023)
- Fla. Stat. §627.70132
- N.J.A.C. 11:2-17.7
Este artículo es solo para información general y no constituye asesoría legal ni de seguros. Los estatutos, los reglamentos y la redacción de las pólizas cambian, y la forma en que se aplican depende de su propia póliza y de los hechos de su reclamo. Homeland Public Adjusters es una firma de ajuste público, no un bufete de abogados.
- Un incendio vecino dañó mis cosas
- Inquilinos: ¿está cubierta su propiedad?
- Reclamo de inquilino denegado o pagado de menos
- Incendio de secadora: pelusa, ductos, quién paga
 Nelson Avila
 Yeni Martinez
 Alberto Enriquez
Homeland Public Adjusters representa a los asegurados, no a las aseguradoras. Obtenga una revisión gratuita de su reclamo.
Obtenga una Revisión Gratuita de su ReclamoSi ya tiene un reclamo abierto, consulte Qué Hacer en las Primeras 24 Horas Después de un Daño a la Propiedad, o visite nuestra página de Ajustador Público Cerca de Mí para conectarse con el ajustador de Homeland que cubre su área.