Reclamos de seguro por incendio de secadora: pelusa, ductos y quién paga

Homeland Public Adjusters · Última revisión: octubre de 2026
Respuesta corta: Un incendio de secadora está cubierto como incendio bajo toda póliza de propiedad estándar, y “debió haber limpiado la pelusa” no es una exclusión. La USFA estima unos 2,900 incendios de secadoras de ropa en edificios residenciales al año, con la falta de limpieza como factor principal en el 34% de ellos y un pico en enero. Las partes del reclamo que se quedan fuera son el ático y las cavidades de pared por donde pasa el ducto de ventilación, el humo en el resto de la casa y la mejora por código del propio ducto.
Cómo comienza un incendio de secadora
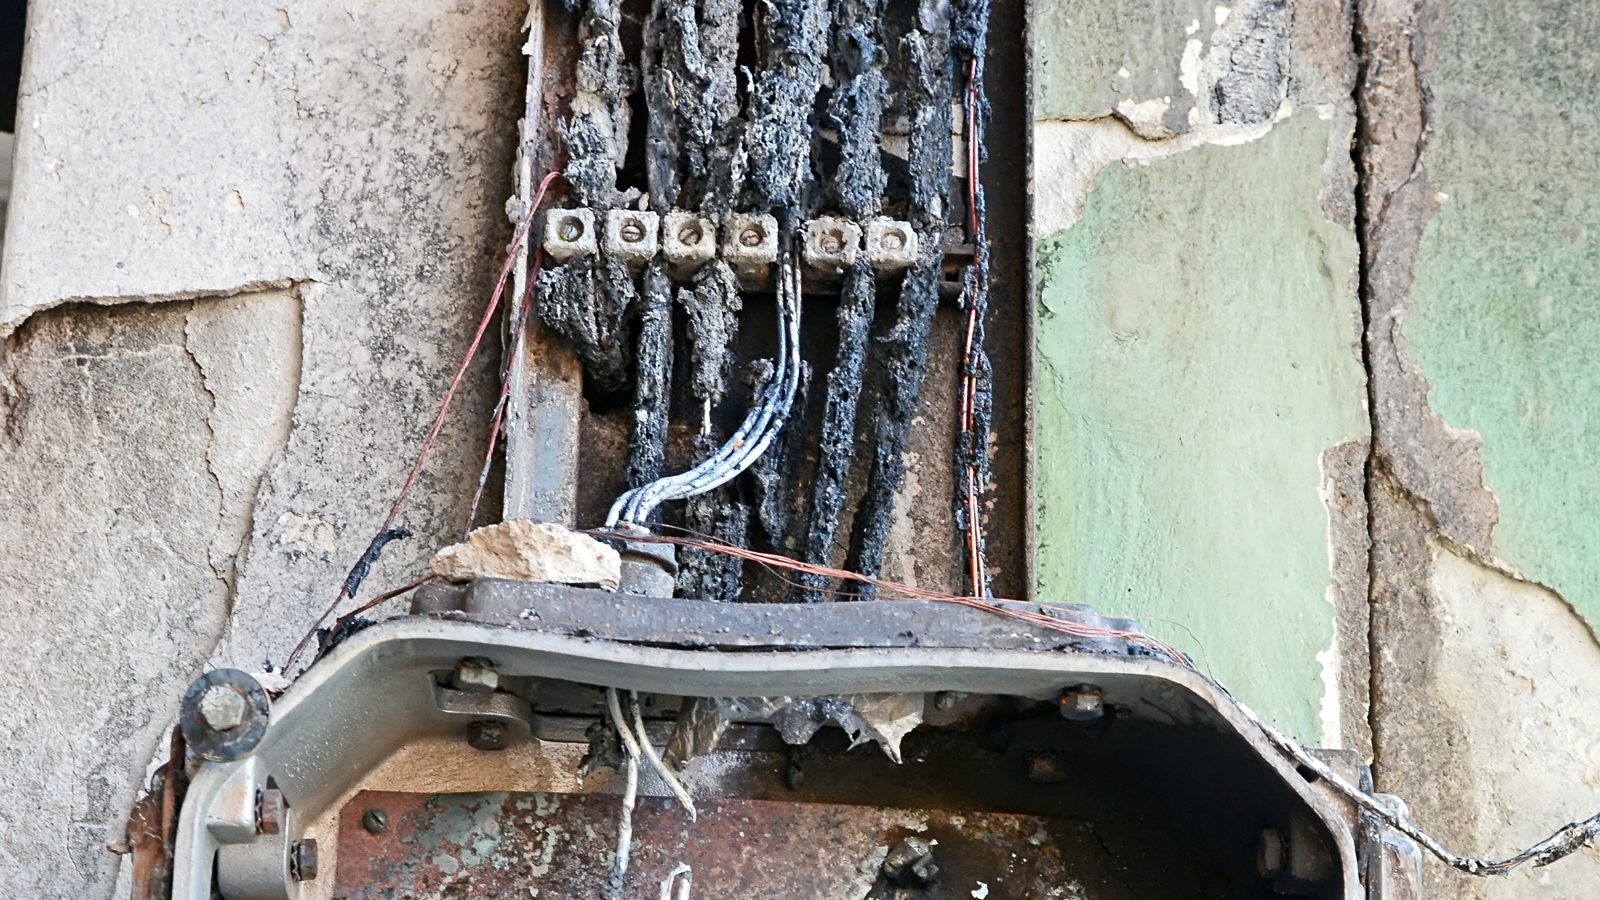
La pelusa se acumula en el filtro, en la carcasa detrás de él y en el ducto de escape entre la secadora y la pared exterior. Un ducto largo, doblado o de aluminio flexible, o uno que termina en el ático en lugar de en el exterior, restringe el flujo de aire; la secadora funciona más caliente y la pelusa se enciende. El informe temático de la USFA sobre incendios de secadoras de ropa encontró que la falta de limpieza fue el principal factor que contribuyó a la ignición con un 34%, y que los incendios alcanzan su punto máximo en enero con el 11% del total anual. Esos incendios causan un estimado de 5 muertes, 100 lesiones y $35 millones en pérdidas de propiedad al año. Una secadora también puede fallar por sí sola: una resistencia, un termostato, un motor, un arnés de cableado. La diferencia importa para la subrogación de la aseguradora, no para su cobertura.
La pelusa no es una exclusión
A veces las aseguradoras le escriben al asegurado después de un incendio de secadora sobre la “falta de mantenimiento”. Las pólizas estándar sí contienen una exclusión por mantenimiento defectuoso o inadecuado, pero está redactada de la misma manera que la de mano de obra defectuosa: la pérdida excluida es el problema de mantenimiento, y una pérdida que resulta de él a través de un riesgo cubierto, el incendio, está cubierta. Una secadora que se quema por la pelusa es un reclamo por incendio con un problema de pelusa adentro. Si la aseguradora cita la exclusión por mantenimiento, pida la cláusula completa, incluida la oración sobre la pérdida resultante.
La cuestión del fabricante
Cuando la secadora misma falló, la aseguradora con frecuencia hará que un ingeniero la examine y, si el examen apunta a un defecto, reclamará al fabricante después de pagarle a usted. Algunos modelos han sido objeto de retiros del mercado. Dos cosas se derivan para usted. Primero, conserve la secadora. No deje que una cuadrilla de limpieza se la lleve; una secadora en un vertedero es evidencia que nadie puede examinar, y la aseguradora puede argumentar después que usted no la preservó. Segundo, la subrogación es un proyecto de la aseguradora; no retrasa su reclamo, y una recuperación exitosa por lo general le devuelve su deducible.
Qué debe incluir un reclamo por incendio de secadora
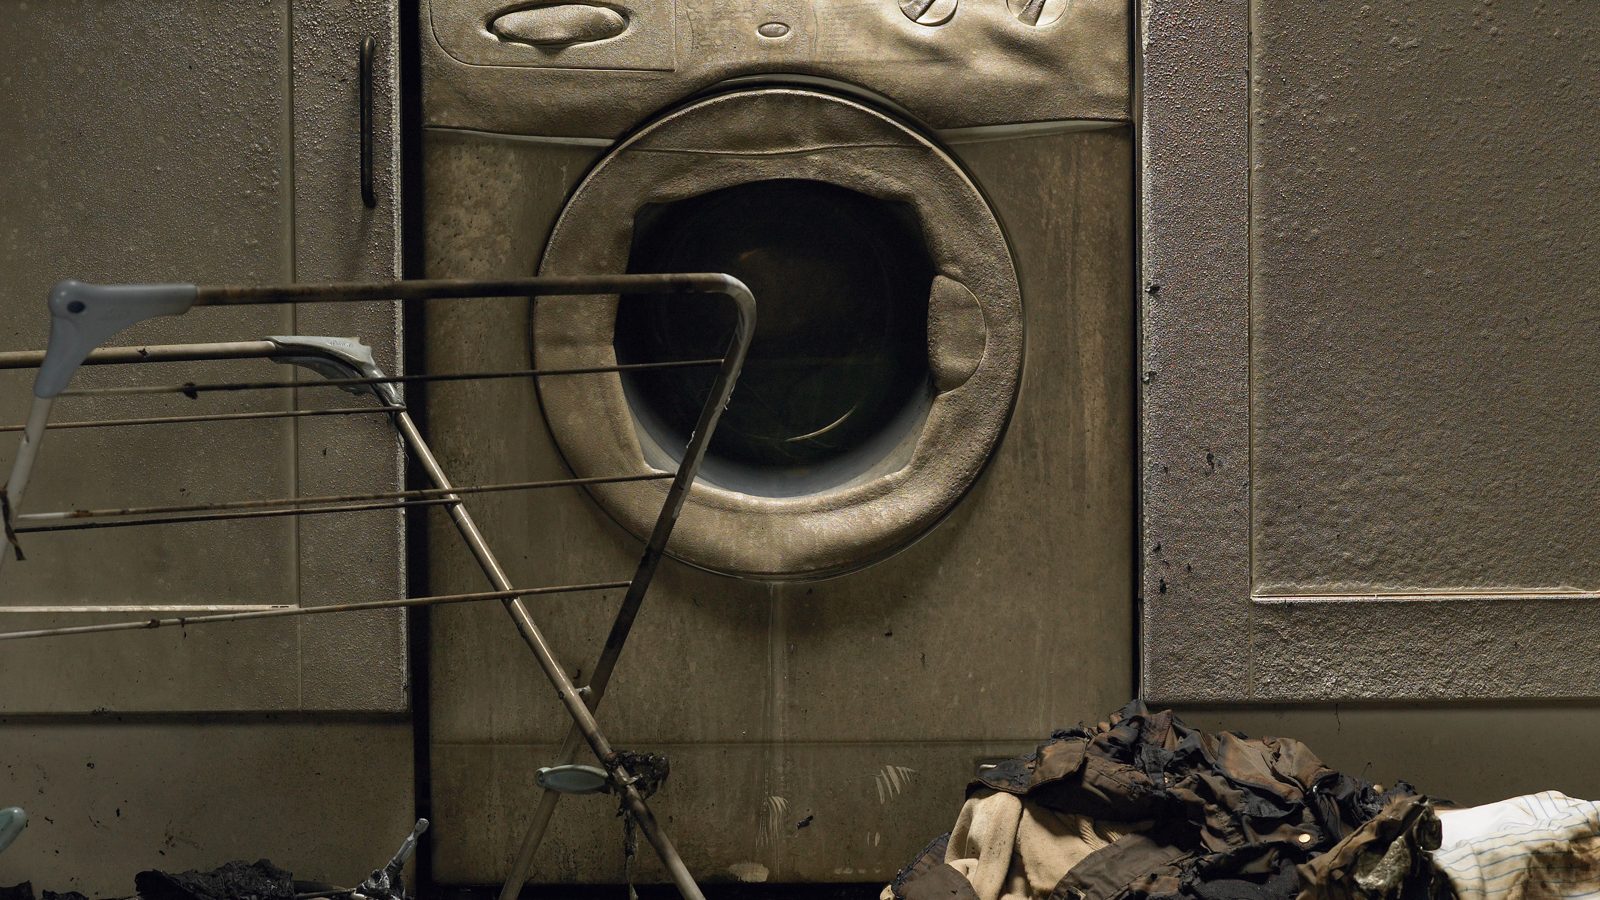
- El cuarto de lavado: paredes, techo, piso, gabinetes, la lavadora junto a la secadora y la plomería detrás
- La ruta del ducto de ventilación: el ducto, las cavidades de pared o techo por donde pasa, y el ático si el ducto termina ahí; los incendios de pelusa viajan por el ducto, y el daño suele ser peor donde nadie miró
- La secadora y la lavadora a costo de reemplazo en una póliza RCV
- Humo y hollín en el pasillo, los dormitorios y el sistema HVAC; vea reclamos por daños por humo
- Contenidos: la ropa en las máquinas y todo lo que alcanzó el humo
- Actualizaciones de código: reemplazar el ducto de ventilación lo lleva al código actual, lo que por lo general significa ducto de metal rígido, un recorrido más corto y una terminación adecuada al exterior; la cobertura por ordenanza o ley paga el costo adicional cuando la póliza la incluye
- Gastos de vida adicionales mientras la casa sea inhabitable
Condominios y edificios de apartamentos
Un incendio de secadora en una unidad de condominio daña la unidad, las cavidades de las paredes compartidas y, a veces, las unidades de arriba. La póliza del propietario de la unidad cubre el interior de la unidad y los contenidos; la póliza maestra de la asociación cubre la estructura, incluido el ducto de ventilación si es un elemento común. En un alquiler, la póliza del arrendador cubre el edificio y la póliza del inquilino cubre las pertenencias del inquilino. Nuestra página de Condominios y HOA explica cómo Florida traza la línea.
Plazos
En Florida, el aviso de un reclamo inicial o reabierto debe presentarse dentro de 1 año a partir de la fecha de la pérdida, y un reclamo suplementario dentro de 18 meses (§627.70132); la aseguradora debe acusar recibo del reclamo dentro de 7 días y pagarlo o denegarlo dentro de los 60 días siguientes al aviso (§627.70131), y en una póliza de costo de reemplazo debe pagar primero al menos el valor real en efectivo y el resto a medida que se realiza el trabajo (§627.7011). En Nueva Jersey, la aseguradora debe iniciar su investigación dentro de los 10 días hábiles siguientes al aviso y pagar un reclamo de propiedad de primera parte dentro de los 30 días calendario siguientes a recibir una prueba de pérdida debidamente ejecutada, con avisos de demora por escrito después de eso (N.J.A.C. 11:2-17.7).
Qué hacer después de un incendio de secadora
- Llame al 911 aunque haya apagado el fuego; el informe del departamento de bomberos fija la causa y la fecha.
- Desenchufe la secadora y cierre la válvula de gas si es una secadora de gas; no use el HVAC hasta que se revisen los ductos.
- Deje la secadora, el ducto y el filtro de pelusa exactamente como están; fotografíelos antes de que alguien los mueva.
- Fotografíe el cuarto de lavado, el recorrido del ducto de ventilación, el ático y cada habitación con humo, antes de limpiar.
- Busque el modelo y el número de serie y el comprobante de compra; verifique si el modelo fue retirado del mercado.
- Guarde los recibos de la limpieza de emergencia, el tapiado y las noches de hotel.
- Llame a Homeland antes que a la aseguradora; un ajustador público con licencia reporta la pérdida con la trayectoria de ventilación y el humo en el alcance desde el principio.
Preguntas frecuentes
¿Está cubierto un incendio de secadora si nunca limpié el ducto de ventilación?
La aseguradora quiere llevarse la secadora. ¿Debo permitirlo?
¿El reclamo pagará el reemplazo del ducto de ventilación?
El incendio fue pequeño. ¿Vale la pena presentar un reclamo?
Vivo en un condominio. ¿Quién presenta el reclamo?
Homeland atiende a asegurados en Cherry Hill, Toms River y Weston, con líneas locales y un ajustador público licenciado que le devuelve la llamada de inmediato.
Si esta es su pérdida, llame a Homeland antes de hablar con la aseguradora: Florida (305) 783-3777, Nueva Jersey (732) 517-3777, las 24 horas. Un ajustador público licenciado revisa el reclamo gratis y le devuelve la llamada de inmediato. Sin recuperación, no hay honorarios.
Fuentes
- USFA, Clothes Dryer Fires in Residential Buildings (2008–2010), Topical Fire Report Series
- Fla. Stat. §627.70132
- Fla. Stat. §627.70131
- N.J.A.C. 11:2-17.7
Este artículo es solo para información general y no constituye asesoría legal ni de seguros. Los estatutos, los reglamentos y la redacción de las pólizas cambian, y la forma en que se aplican depende de su propia póliza y de los hechos de su reclamo. Homeland Public Adjusters es una firma de ajuste público, no un bufete de abogados.
- Un incendio vecino dañó mis cosas
- Inquilinos: ¿está cubierta su propiedad?
- Reclamo de inquilino denegado o pagado de menos
- Reclamos por daños de humo: cómo probar la pérdida
 Nelson Avila
 Yeni Martinez
 Alberto Enriquez
Homeland Public Adjusters representa a los asegurados, no a las aseguradoras. Obtenga una revisión gratuita de su reclamo.
Obtenga una Revisión Gratuita de su ReclamoSi ya tiene un reclamo abierto, consulte Qué Hacer en las Primeras 24 Horas Después de un Daño a la Propiedad, o visite nuestra página de Ajustador Público Cerca de Mí para conectarse con el ajustador de Homeland que cubre su área.