
¿Daños en su alquiler vacacional en cualquier parte de Florida? Un ajustador público con licencia de Homeland va a su propiedad en pocas horas — no tiene que ir a una oficina. Nueva Jersey: vamos a su propiedad en todo el estado.
Homeland Public Adjusters representa a propietarios de alquileres a corto plazo y vacacionales en Florida y Nueva Jersey: anfitriones de Airbnb y VRBO, casas de playa y de lago alquiladas por semana, unidades de condominio en programas de alquiler administrados e inversionistas con varias de cada una. Documentamos los daños causados por huéspedes, las pérdidas por tormenta, incendio y agua y los ingresos que usted perdió mientras el calendario estuvo bloqueado, determinamos qué póliza responde y presentamos el reclamo a la aseguradora en su nombre. Si usted no cobra, no cobramos.
Última revisión: octubre de 2026
¿Cómo podemos ayudarle a recuperarse o a prepararse?
Reclamos de alquileres a corto plazo en Florida
Florida otorga licencias a decenas de miles de alquileres vacacionales a través del Departamento de Regulación de Negocios y Profesiones, y el mercado tiene aproximadamente 40,000 anuncios activos en el área de Orlando y 18,000 solo en Miami. La temporada de huracanes, las pérdidas por agua en edificios con cientos de rotaciones de huéspedes al año y los daños causados por huéspedes son los reclamos que más vemos. Homeland representa a propietarios de alquileres vacacionales de Florida desde los Cayos hasta el Panhandle.
Reclamos de alquiler a corto plazo en Nueva Jersey
Los alquileres de la costa en Cape May, Ocean City, Long Beach Island y el condado de Monmouth están expuestos a nor’easters, inundaciones, tuberías congeladas y vandalismo fuera de temporada, y muchos están asegurados con una póliza de vivienda estacional o secundaria que nunca se diseñó para huéspedes semanales. Homeland maneja reclamos de alquileres a corto plazo en Nueva Jersey y las cuestiones de desocupación y uso comercial que vienen con ellos.
¿Qué póliza cubre un alquiler a corto plazo?
La mayoría de los anfitriones están asegurados para lo equivocado. Una póliza de propietarios de vivienda estándar define “negocio” como un oficio, profesión u ocupación ejercida a tiempo completo, a tiempo parcial u ocasionalmente, y cualquier otra actividad realizada a cambio de dinero, y los reguladores estatales advierten que alquilar su casa con regularidad a cambio de una tarifa puede tratarse como un negocio en el hogar. Eso importa porque la póliza de propietarios de vivienda limita o excluye la propiedad usada para negocios, y la sección de responsabilidad civil la excluye. Qué póliza responde realmente depende de cómo se usa la propiedad y de lo que usted le informó a la aseguradora:
| Cómo se usa la propiedad | Póliza que corresponde | Qué sale mal al momento del reclamo |
|---|---|---|
| Su casa, alquilada unos pocos fines de semana al año | Póliza de propietarios de vivienda con un endoso de alojamiento compartido o de alquiler a corto plazo (muchas aseguradoras ofrecen uno) | Sin el endoso, la aseguradora puede denegar los daños causados por huéspedes, el robo por un huésped y el reclamo de responsabilidad civil; algunas deniegan toda la pérdida por declaración falsa si el uso como alquiler nunca se divulgó |
| Una segunda casa o condominio en el que usted nunca vive, alquilado por noche o por semana | Póliza de arrendador (DP-3) con el uso de alquiler a corto plazo declarado, o una póliza específica para alquiler vacacional | Un DP-3 emitido para un inquilino anual puede excluir la ocupación transitoria; una póliza “estacional” o de “residencia secundaria” puede tener restricciones por desocupación que afectan fuera de temporada |
| Varias unidades operadas como negocio, con personal de limpieza, precios dinámicos y una empresa administradora | Paquete de propiedad comercial o una póliza de programa de alquiler vacacional con ingresos del negocio | Este es el único formulario que paga las reservas perdidas como un hotel reclama los ingresos perdidos por habitaciones; los formularios de arrendador pagan el “valor justo de alquiler”, por lo general a la tarifa de largo plazo |
| Una unidad de condominio en un programa de alquiler | Póliza del propietario de la unidad (HO-6) con el uso de alquiler declarado, más la póliza maestra de la asociación para el edificio | La póliza maestra cubre la estructura; la HO-6 cubre los acabados, los muebles y la pérdida de rentas, y las reglas de la asociación pueden limitar los alquileres después de una pérdida |
Términos de esta tabla, definidos: Exclusiones de la póliza, Gastos adicionales de subsistencia / pérdida de uso, Valor real en efectivo vs. costo de reemplazo. Vea el glosario de reclamos completo.
Sea cual sea el formulario, la aseguradora hará tres preguntas después de una pérdida: si se declaró el uso como alquiler, si la propiedad estaba desocupada según la definición de la póliza, y si el daño fue causado por un huésped, un inquilino o un desconocido. Homeland responde las tres en el paquete del reclamo antes de que el ajustador pregunte.
La protección de Airbnb y VRBO no es su póliza de seguro
AirCover para Anfitriones de Airbnb anuncia $3 millones de protección contra daños para anfitriones y $1 millón de seguro de responsabilidad civil para anfitriones; las propias páginas de ayuda de Airbnb dicen que la protección contra daños no es una póliza de seguro. VRBO ofrece a los anfitriones un programa de responsabilidad civil de $1 millón que aplica en exceso del seguro propio del anfitrión, y vende a los huéspedes un producto separado de protección contra daños a la propiedad. En la práctica, estos programas pagan el televisor que rompió un huésped después de que el anfitrión lo documenta a través de la plataforma, dentro de plazos de presentación muy ajustados, y son un argumento en cada reclamo real: la aseguradora señala a la plataforma, la plataforma señala a la aseguradora, y el propietario espera. Nosotros documentamos la pérdida una sola vez, en un formato que ambos aceptan, y la presentamos ante cada uno en el orden que logra que le paguen.
Daños de huéspedes, vandalismo y robo
El reclamo por el que más llaman los anfitriones. Una fiesta que deja agujeros en las paredes, un huésped que incendia la cocina, una cerradura inteligente y un televisor robados, un grupo de despedida de soltero que inunda el baño de arriba. Tres reglas deciden estos casos:
Pérdidas por tormenta, incendio y agua en un alquiler
Los riesgos son los mismos que en cualquier hogar; el reclamo es mayor. Un huracán que cierra un alquiler en los Cayos por una temporada, un calentador de agua que revienta entre huéspedes, un incendio de cocina provocado por alguien que no conoce la estufa. Además del reclamo por la estructura y los contenidos, el propietario de un alquiler vacacional tiene:
Qué hacer después de una pérdida en su propiedad de alquiler
Cómo ayuda Homeland a los dueños de alquileres vacacionales
Plazos que debe conocer
Nueva Jersey. Las aseguradoras deben comenzar a investigar dentro de 10 días hábiles y pagar un reclamo de propiedad de primera parte dentro de los 30 días calendario siguientes a una prueba de pérdida debidamente ejecutada (N.J.A.C. 11:2-17.7). Los reclamos por daños a través de la plataforma corren en sus propios plazos cortos medidos desde el check-out.
En las noticias: un reclamo real de alquiler a corto plazo
Lo que preguntan los propietarios en el foro
Temas respondidos por un ajustador público con licencia. Responda con su propia experiencia o publique su propia pregunta.
¿Estoy cubierto para esto?
Nelson Avila, PA: Depende de la redacción de su póliza: qué riesgos cubre, qué excluye, sus deducibles y cualquier sublímite o endoso.
Responder ›Aseguradoras y pólizas¿Cómo presento un reclamo y puede subir mi prima?
Nelson Avila, PA: Comience llamando a un ajustador público con licencia antes de presentar el reclamo, para que se documente, se valore y se presente correctamente desde el primer día.
Responder ›Reclamos y acuerdos¿Necesito un ajustador público o un abogado?
Nelson Avila, PA: Depende de en qué etapa está su reclamo. Un ajustador público con licencia trabaja para usted para documentar, valorar y negociar el reclamo con su aseguradora.
Responder ›Preguntas frecuentes sobre reclamos de alquileres a corto plazo
¿El seguro de propietarios de vivienda cubre un Airbnb?
Un huésped destrozó mi alquiler. ¿Eso es vandalismo?
¿AirCover de Airbnb pagará los daños?
¿Puedo reclamar las reservas que tuve que cancelar?
Mi aseguradora dice que la propiedad estaba desocupada. Estaba entre huéspedes.
La unidad está en un condominio. ¿Quién presenta el reclamo?
Nunca le dije a mi aseguradora que alquilo la casa. ¿Debo hacerlo ahora?
¿Manejan reclamos de propietarios con varias propiedades de alquiler?
Artículos
 Por Nelson Avila
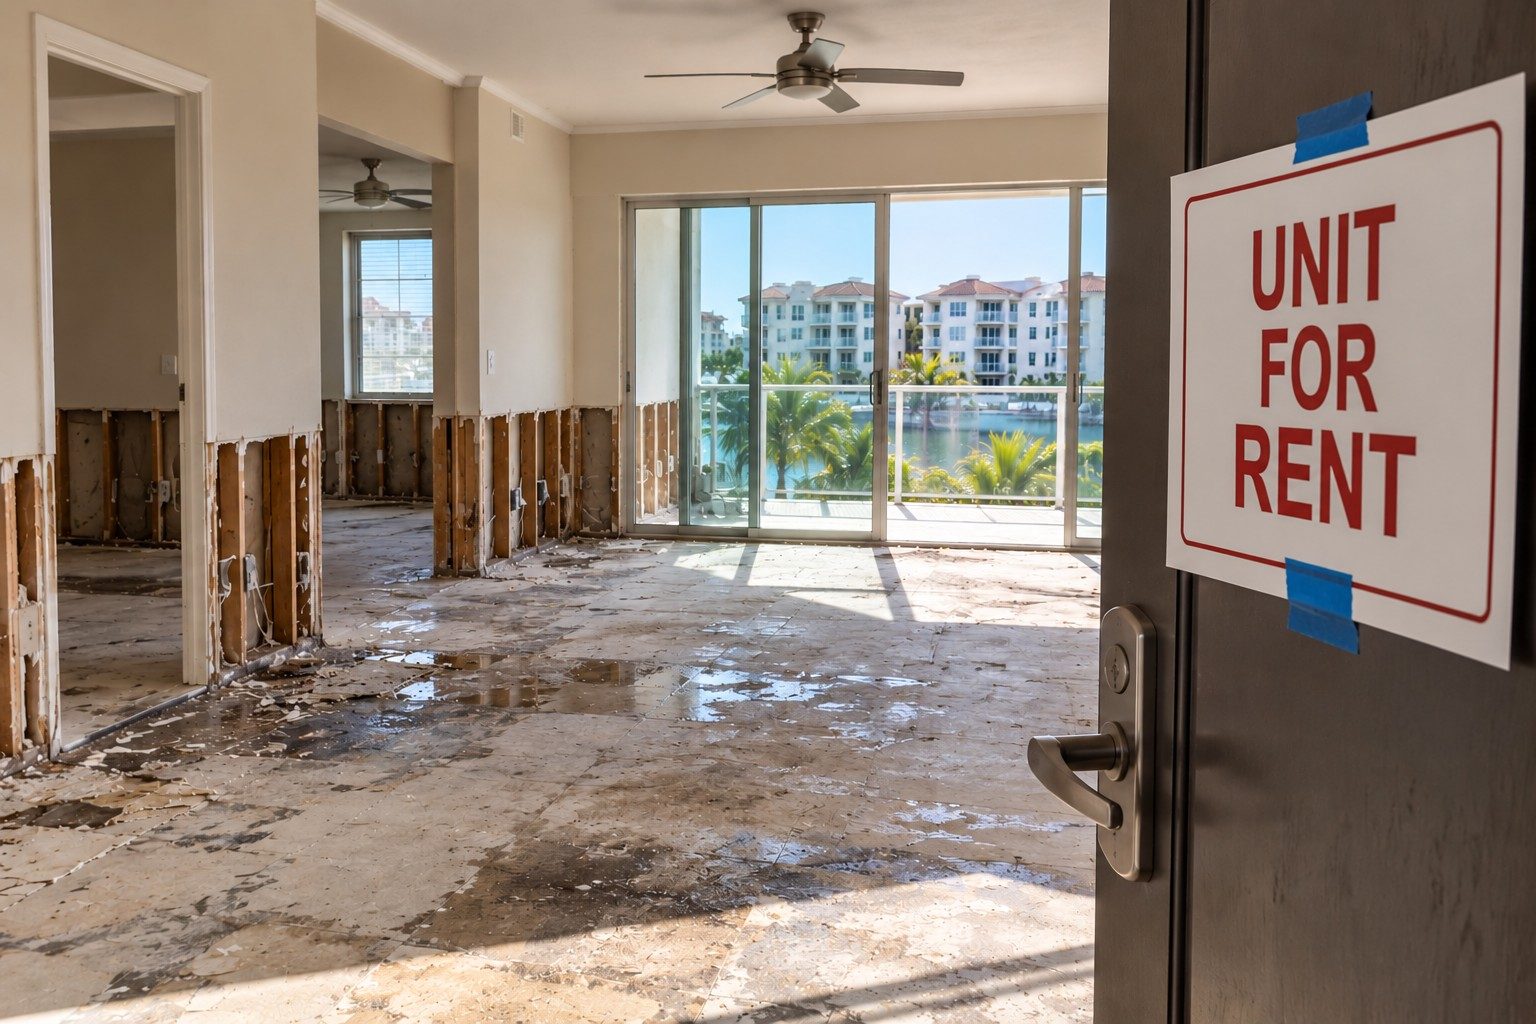
Reclamos de alquileres vacacionales que manejamos en Florida y Nueva Jersey
Desde Miami Beach y el corredor turístico de Orlando hasta los Cayos, y desde Cape May hasta Ocean City y la costa de Jersey, Homeland maneja reclamos de alquileres a corto plazo en ambos estados. Llame las 24 horas, los 7 días.
Hable con un ajustador público
¿Cómo podemos ayudarle a recuperarse o a prepararse?
Cuéntenos sobre su pérdida. Le devolveremos la llamada.
Reclamos que manejamos
Huracán y daños por viento→Daños por inundación→Daños por incendio→Daños por agua→Tormenta Invernal y Daños al Techo→Daños por robo y vandalismo→Daños por impacto de vehículo→Negocios y comercial→Otros reclamos→Denegados y pagados de menos→
Descargue la app Adjuster Advantage™
Descargue la appOtros reclamos por daños a la propiedad que manejamos
Una pérdida en un alquiler vacacional suele comenzar con uno de estos. Homeland maneja cada uno de ellos para propietarios de alquileres a corto plazo en Florida y Nueva Jersey.
Reclamos que manejamos para usted
Tipos de reclamo que suelen tener estos clientes, y cómo los maneja Homeland:
Verifique a Homeland
Verifíquenos antes de contratar a cualquiera. Cada licencia de abajo lleva a su registro público en el buscador de licencias del Departamento de Servicios Financieros de Florida.
- Atiende toda Florida: Sí — cada ciudad y cada condado. Un ajustador público con licencia de Homeland va a su propiedad en pocas horas — no tiene que ir a una oficina. Llame al (305) 783-3777, 24/7.
- Homeland Public Adjusters Corporation: licencia de firma de ajuste público en Florida W818638 · licencia de firma de ajustadores públicos en Nueva Jersey 3003982360
- Yeni Martinez, Presidenta: licencia de ajustadora pública de Florida P103370 (con licencia desde 2007) · Nueva Jersey 3003714097 · ajustadora principal designada
- Alberto Enriquez: Ajustador público sénior con licencia, Florida P112658
- Yisel Dieguez: Ajustadora pública con licencia y estimadora en Xactimate, Florida W873884 · Nueva Jersey 3003714335
- Nelson Avila: licencia de ajustador público de Florida G332385 · contratista certificado de Florida CRC1331322 · tasador y umpire de seguros de propiedad
- Quejas y reputación: 5.0★ en Google · acreditada por el BBB, calificación A+
- Desde 2006: Homeland Public Adjusters, Corp. se constituyó en Florida el 11 de diciembre de 2006. Nuestra presidenta, Yeni Martinez, tiene la licencia de ajustadora pública de Florida P103370 desde 2007. Cuando Florida empezó a exigir que las firmas de ajuste tuvieran su propia licencia (una ley de 2021, el proyecto de ley 1598 del Senado; el DFS empezó a licenciar firmas de ajuste en noviembre de 2021), Homeland recibió la licencia de firma W818638 el 11 de enero de 2022. El 10 de noviembre de 2026, Homeland pasó a ser una empresa acreditada por el BBB (BBB Serving Southeast Florida & the Caribbean), con calificación A+. El nombramiento de cada ajustador con Homeland aparece en el registro del DFS de ese ajustador.
- Español e inglés. Oficina: 8004 NW 154th Street, Suite 609, Miami Lakes, FL 33016 (visitas con cita). Florida (305) 783-3777 · Nueva Jersey (732) 517-3777, 24/7.