
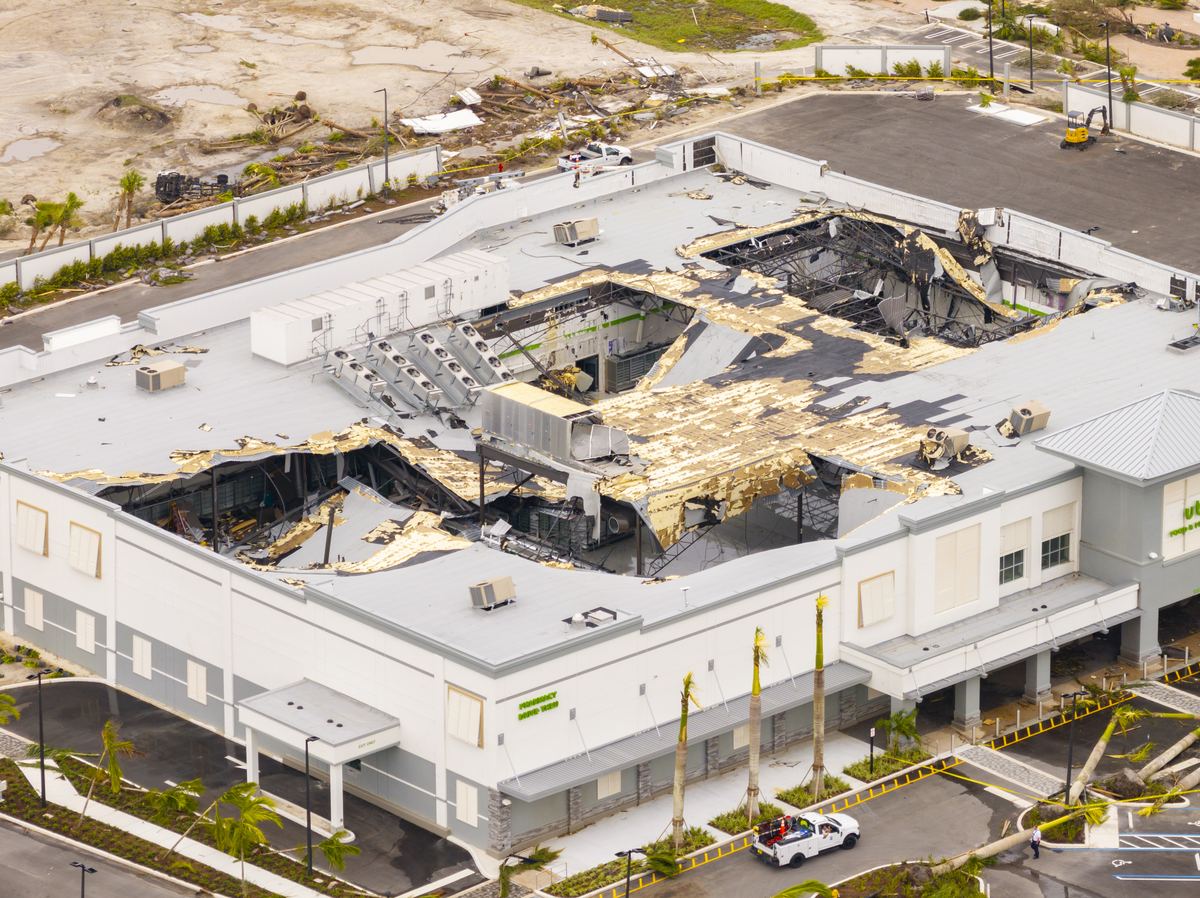
¿Daños en su negocio en cualquier parte de Florida? Un ajustador público con licencia de Homeland va a su propiedad en pocas horas — no tiene que ir a una oficina. Nueva Jersey: vamos a su propiedad en todo el estado.
Homeland Public Adjusters representa a dueños de negocios y a propietarios de propiedades comerciales con reclamos de seguro de propiedad en Florida y Nueva Jersey. Cuando un huracán, un incendio, una pérdida por agua u otro evento cubierto daña un edificio comercial o un negocio, nuestros ajustadores públicos con licencia documentan la pérdida, revisan la póliza y presentan el reclamo a la compañía de seguros en su nombre.
Si necesita ayuda con un reclamo de seguro de propiedad comercial en un local, oficina, almacén, restaurante u otra propiedad de negocio en Florida o Nueva Jersey, Homeland Public Adjusters atiende exactamente este tipo de reclamo. Homeland es una firma de ajuste público con licencia (Florida W818638; Nueva Jersey 3003982360) con 20 años en la industria (desde 2006) y una red de expertos en Florida y Nueva Jersey lista para atender cualquier pérdida. En Florida vamos a donde usted esté en pocas horas. Llame al (305) 783-3777 (Florida) o al (732) 517-3777 (Nueva Jersey), 24/7, en español o en inglés.
Última revisión: octubre de 2026
¿Cómo podemos ayudarle a recuperarse o a prepararse?
Reclamos comerciales y de negocios en Florida
Los negocios y los propietarios de propiedades comerciales en Florida enfrentan pérdidas por viento y huracán, daños por agua, incendio y robo, con frecuencia con deducibles de huracán basados en un porcentaje. Homeland los representa desde la primera inspección hasta la resolución, en Miami-Dade, Broward, Palm Beach y en todo el estado.
Reclamos comerciales y de negocios en Nueva Jersey
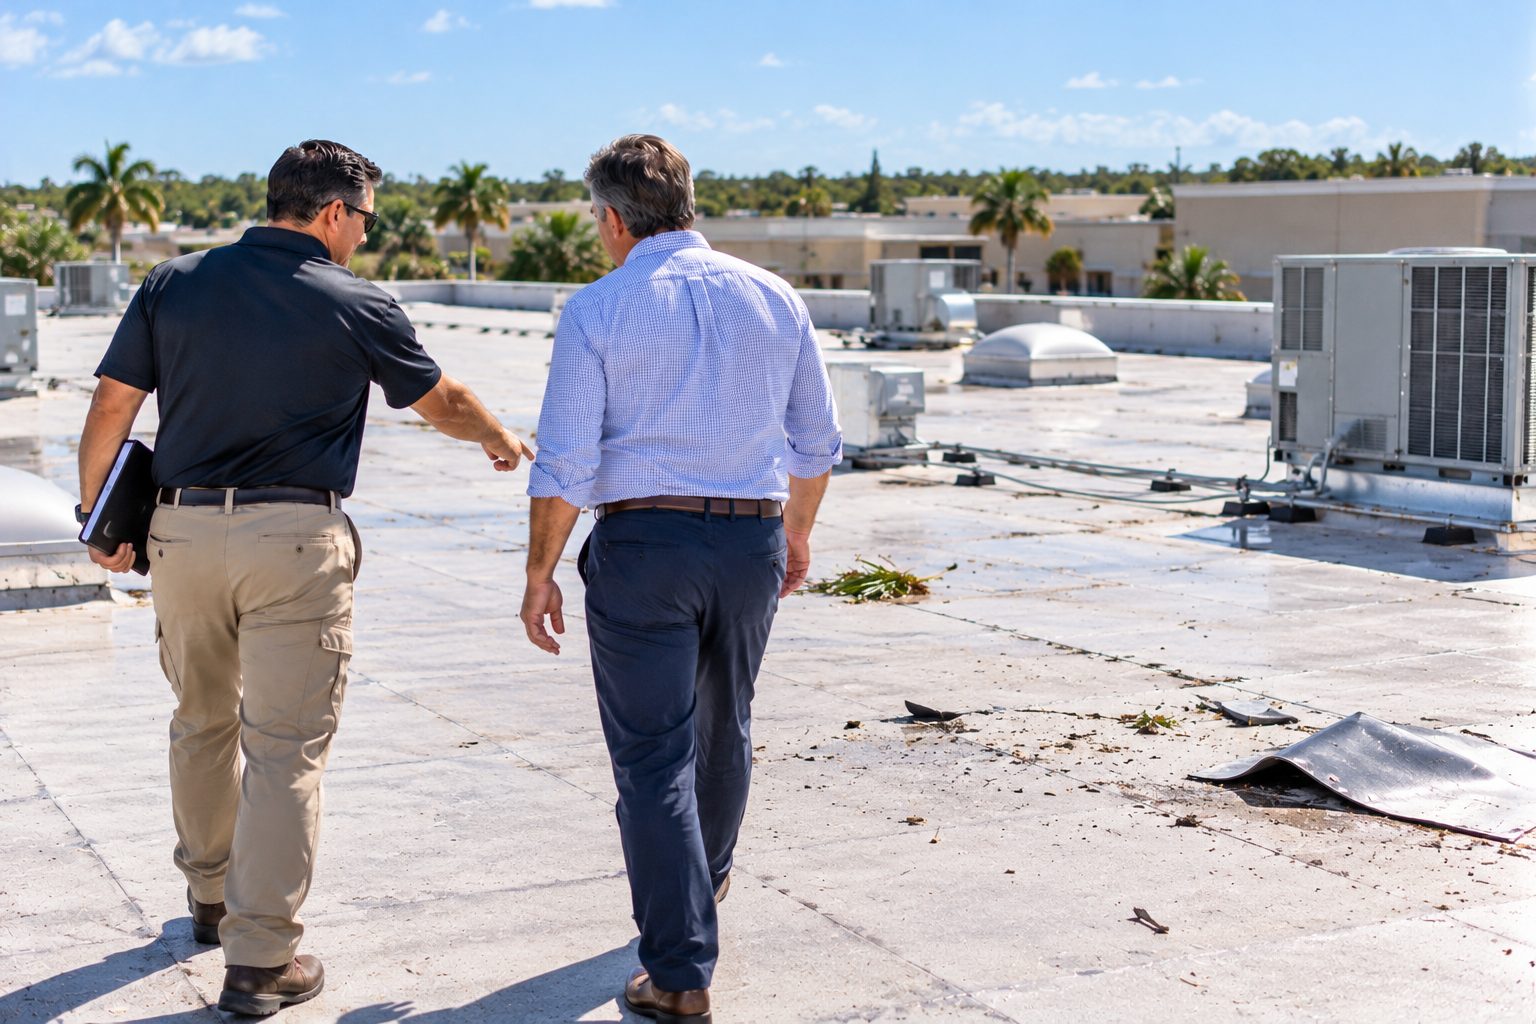
Los dueños de tiendas, los propietarios que alquilan y los dueños de oficinas y almacenes de Nueva Jersey enfrentan tormentas del noreste (nor’easters), tormentas costeras, inundaciones, incendios y daños por agua. Homeland los representa en toda Nueva Jersey, desde New Brunswick y Elizabeth hasta la costa, documentando la pérdida, revisando la póliza y presentando el reclamo.
Reclamos de seguro de propiedad comercial
Los reclamos comerciales suelen ser más grandes y complejos que los reclamos residenciales. Una sola pérdida puede involucrar el edificio, las mejoras del inquilino, el equipo, el inventario, los letreros y la pérdida de ingresos del negocio, cada uno con sus propios términos de cobertura, límites y deducibles. Las pólizas comerciales también pueden incluir cláusulas de coaseguro, deducibles separados por huracán o viento y requisitos específicos de notificación que afectan el monto recuperado.
Homeland Public Adjusters trabaja con tiendas minoristas, restaurantes, oficinas, almacenes, consultorios médicos, hoteles, iglesias y otras propiedades comerciales. Inspeccionamos los daños, preparamos un estimado detallado de los costos de reparación o reemplazo y organizamos los registros financieros necesarios para respaldar cada parte del reclamo.
Pérdidas por interrupción del negocio y gastos adicionales
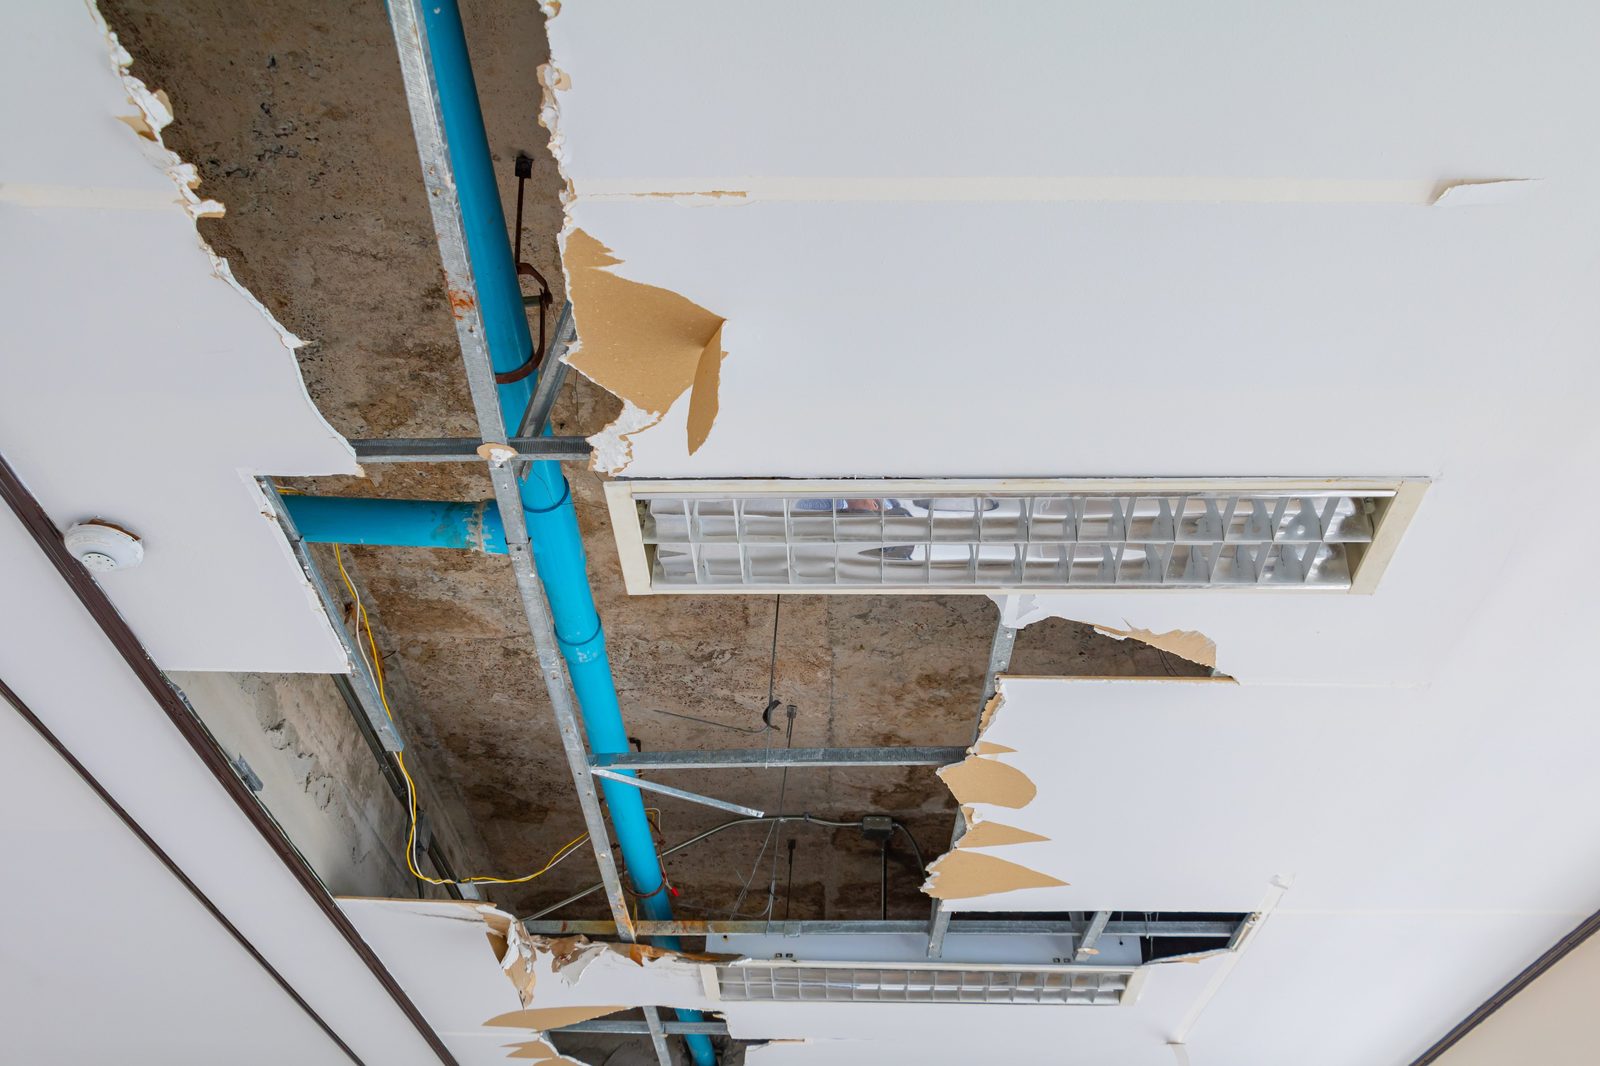
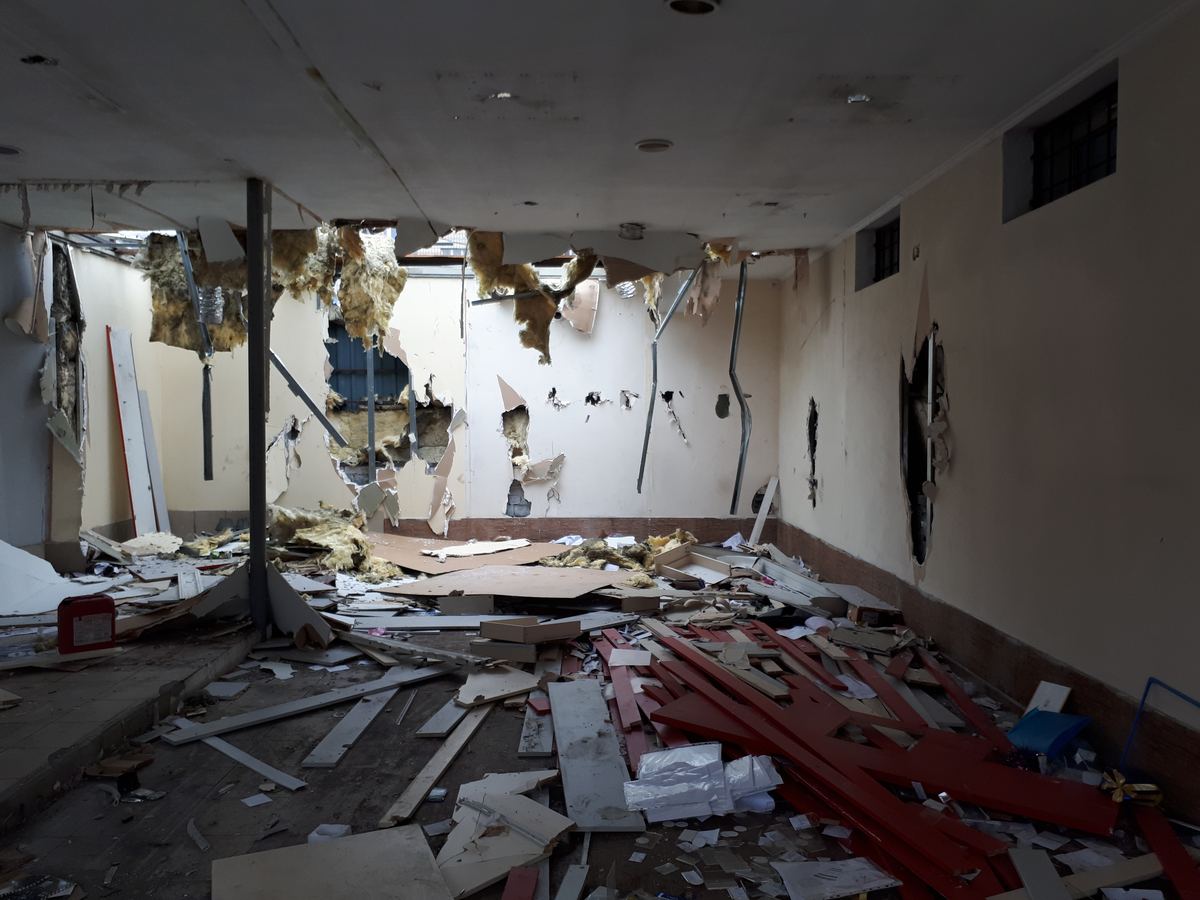
Cuando un daño cubierto a la propiedad obliga a un negocio a reducir sus operaciones, mudarse o cerrar temporalmente, la pérdida financiera puede continuar mucho después del evento inicial. La cobertura por interrupción del negocio puede cubrir ciertos ingresos perdidos y los gastos adicionales necesarios durante el período de restauración, sujeto a los términos y condiciones de la póliza. Conectamos el daño físico con su impacto operativo y documentamos los ingresos perdidos, la nómina que continúa, el espacio temporal y otros costos vinculados a la interrupción.
Muchas pólizas tienen un período de espera antes de que comience esta cobertura, así que lea la suya con anticipación. Los registros más importantes son los informes de ventas y los estados de pérdidas y ganancias anteriores a la pérdida, la nómina, los registros de renta y arrendamiento, y una lista actualizada de gastos adicionales.
Reclamos comerciales por industria
El incendio de un restaurante, el huracán de un hotel y la filtración de techo de una bodega son tres reclamos distintos con tres pólizas distintas, tres ajustadores distintos y tres formas distintas de que le paguen de menos. Cada industria a continuación tiene su propia página: las pérdidas que realmente ocurren allí, las coberturas que deciden el reclamo y qué documentar.
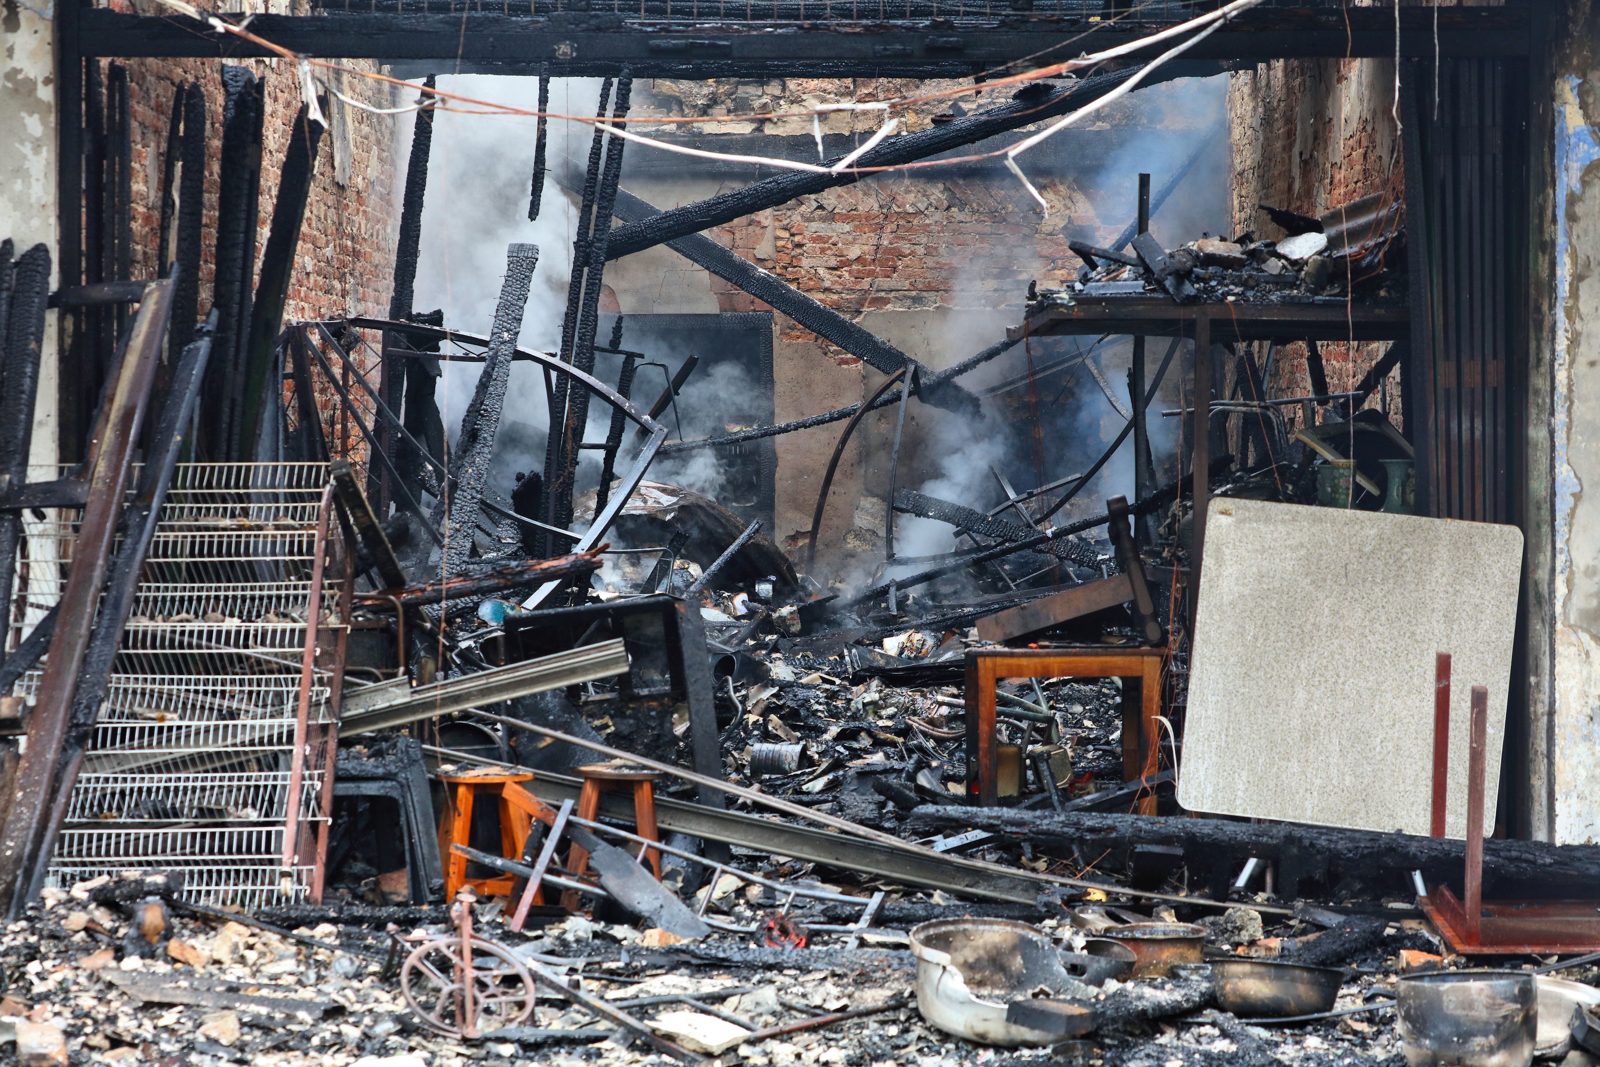 Restaurantes y servicios de alimentosIncendios de cocina, sistemas de grasa y campanas, deterioro de mercancía perecedera en cámaras frigoríficas, agua en el comedor y los ingresos perdidos mientras las puertas están cerradas.RECLAMOS PARA ESTA INDUSTRIA ›
 Hoteles y MotelesPérdidas por huracán y agua en cientos de habitaciones, desplazamiento de huéspedes, ingresos por habitaciones perdidos y los estándares de la marca que la reconstrucción debe cumplir.RECLAMOS PARA ESTA INDUSTRIA ›
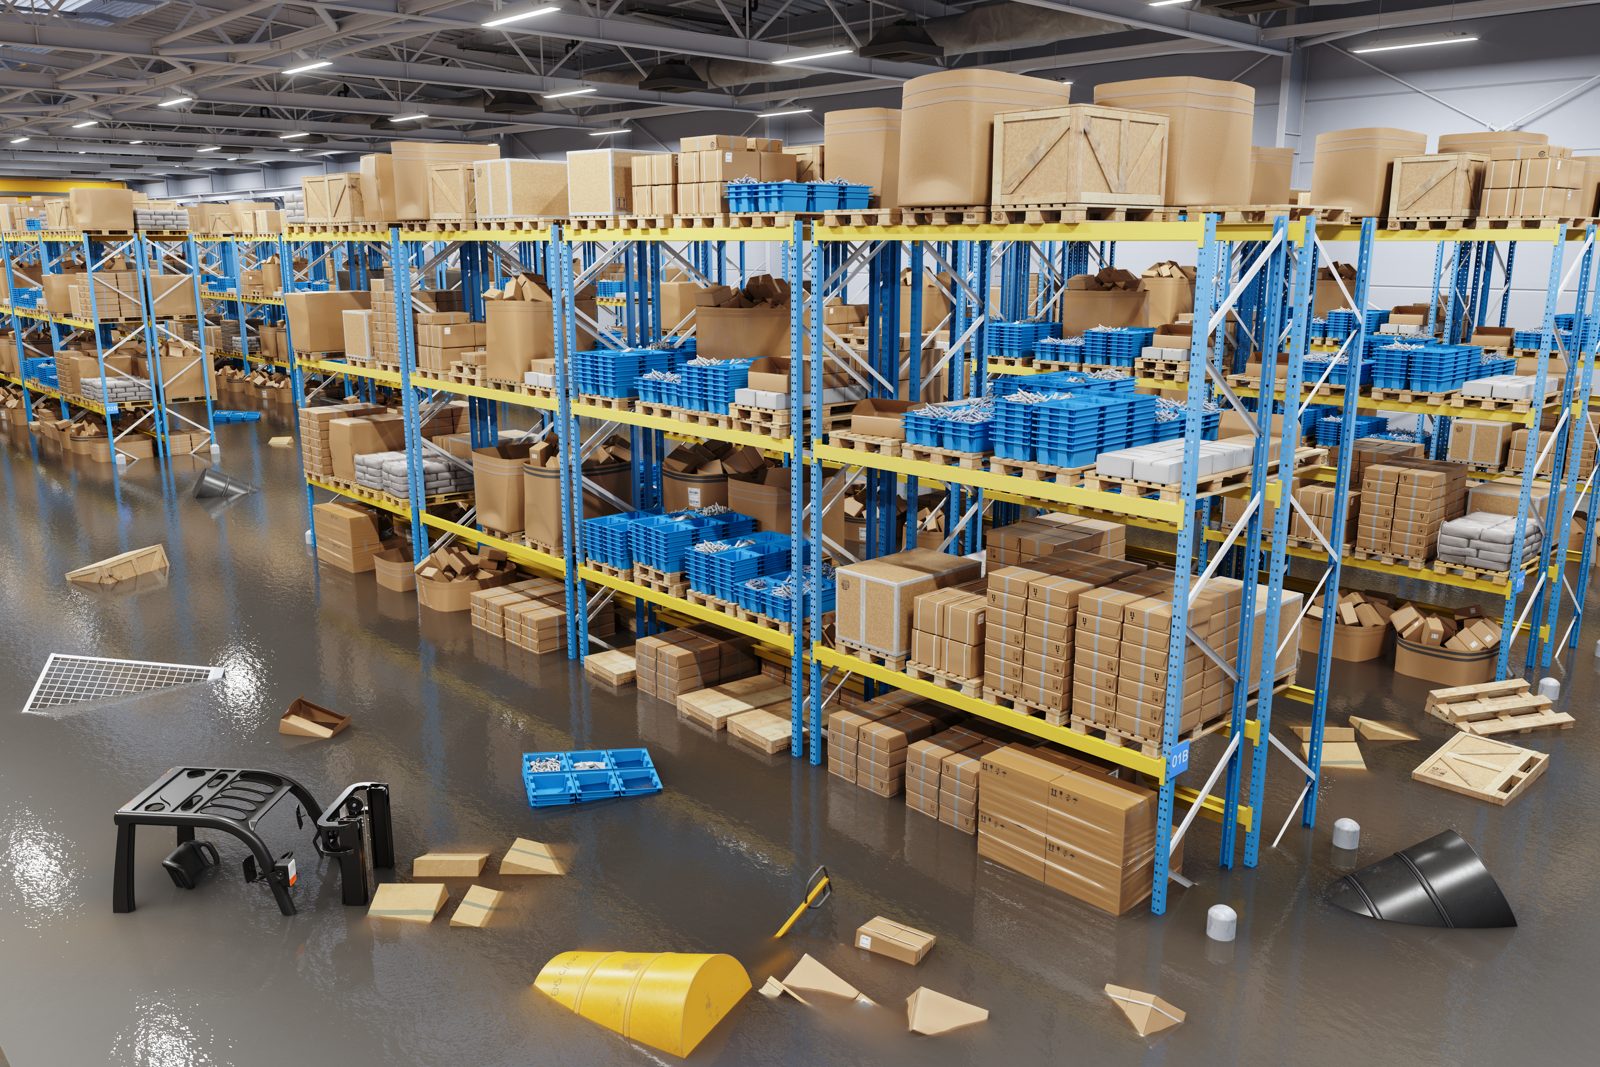 Almacenes e IndustrialTechos de baja pendiente, estanterías e inventario, equipos, descarga de rociadores e ingresos del negocio (business income) para una planta que no puede despachar.RECLAMOS PARA ESTA INDUSTRIA ›
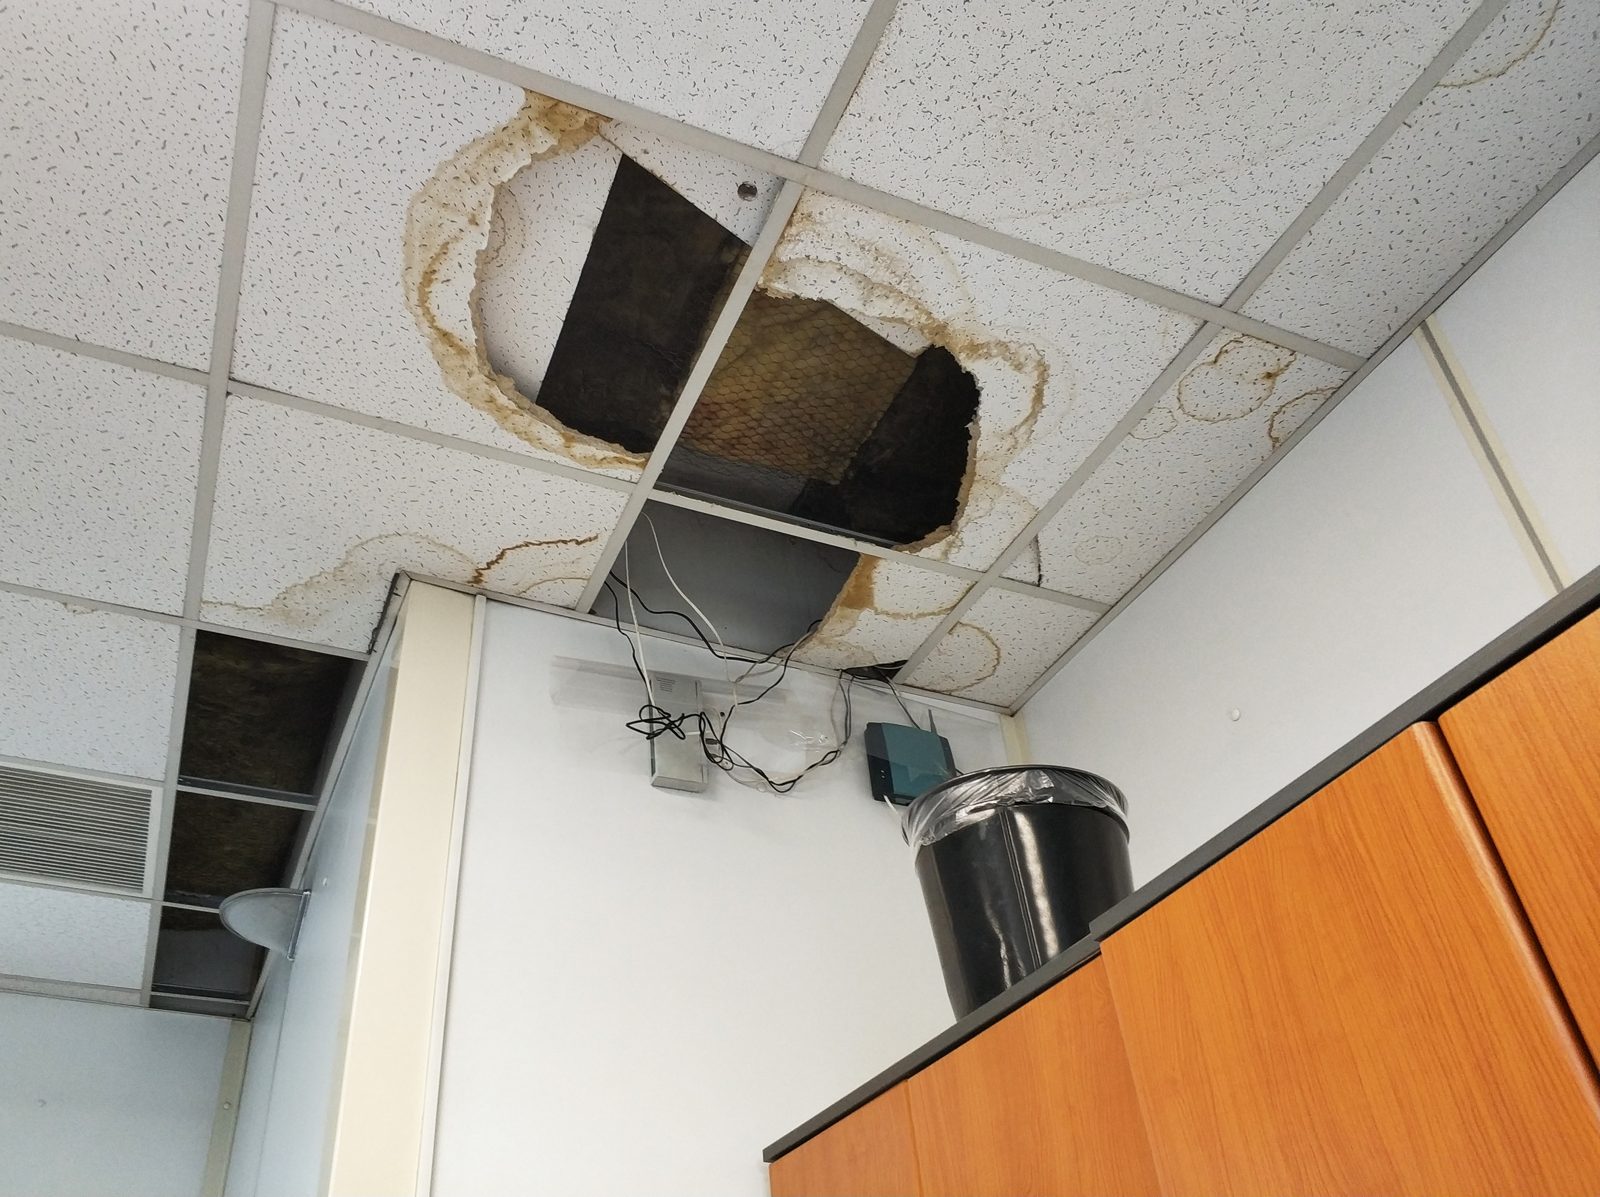 Consultorios Médicos y DentalesAgua en salas de examen y esterilización, equipos que no se pueden reparar, adecuaciones a cargo del inquilino y pacientes que se van a otro lugar.RECLAMOS PARA ESTA INDUSTRIA ›
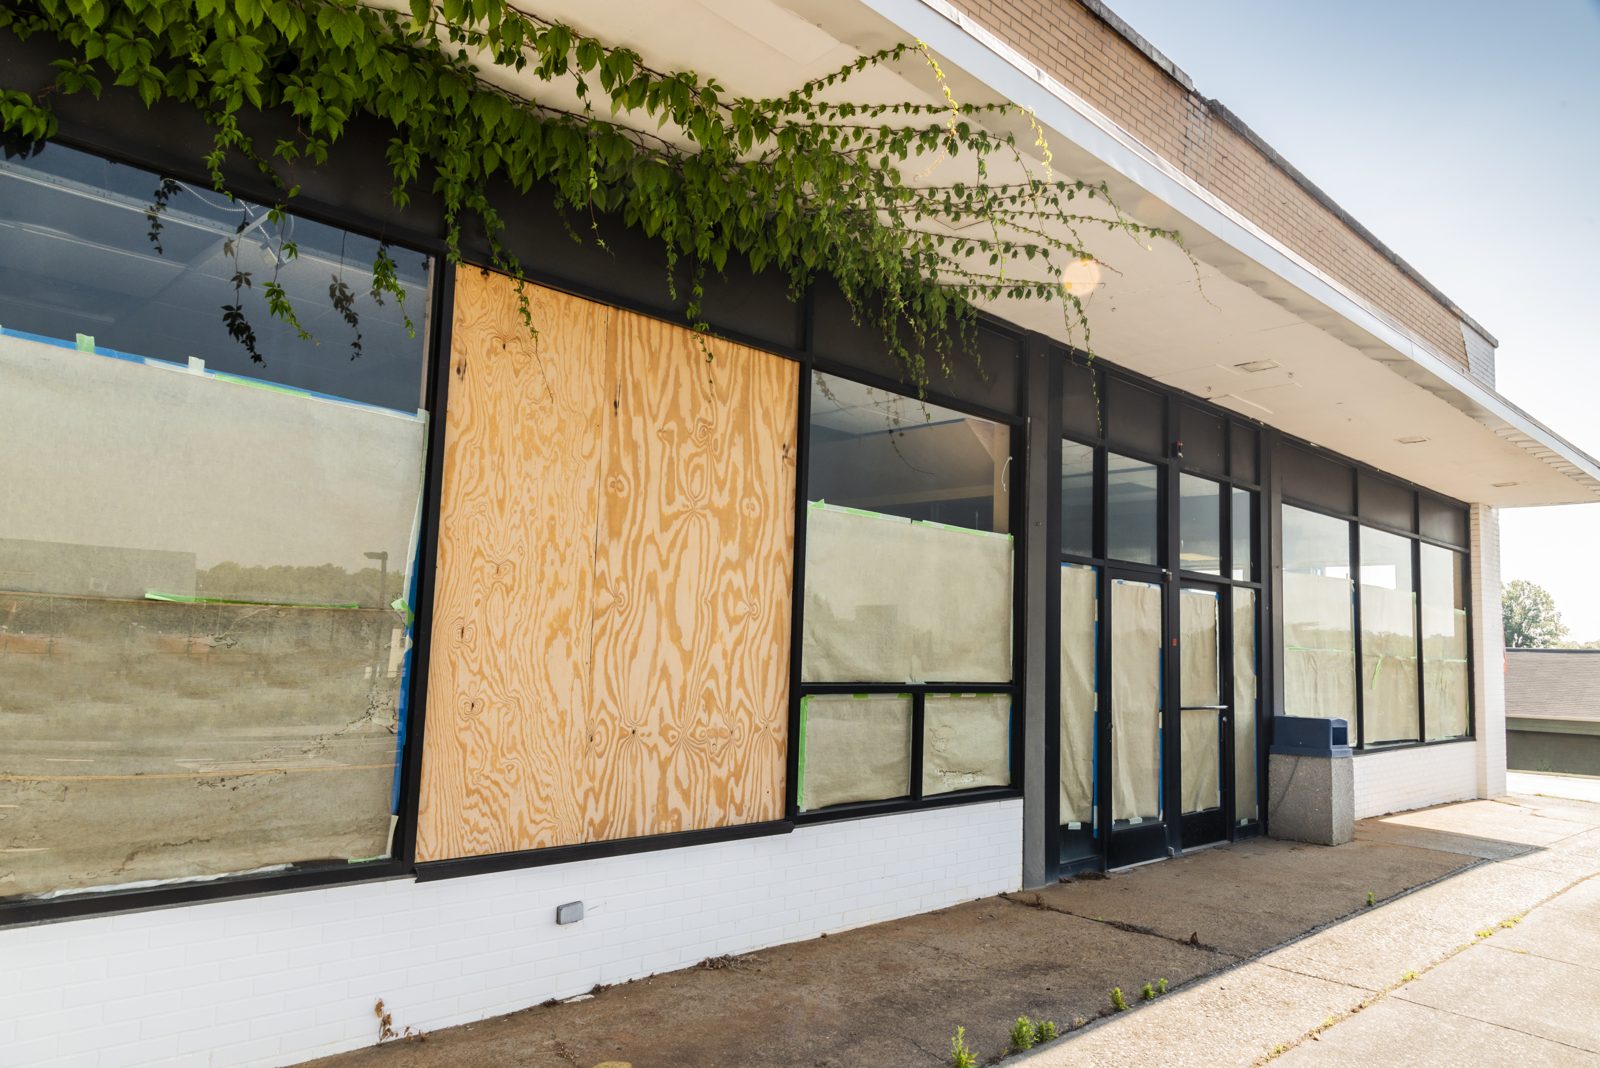 Tiendas y plazas comercialesVidrios de fachada, impactos de vehículos, goteras en el techo sobre varios inquilinos y la división entre la póliza del arrendador y la del inquilino.RECLAMOS PARA ESTA INDUSTRIA ›
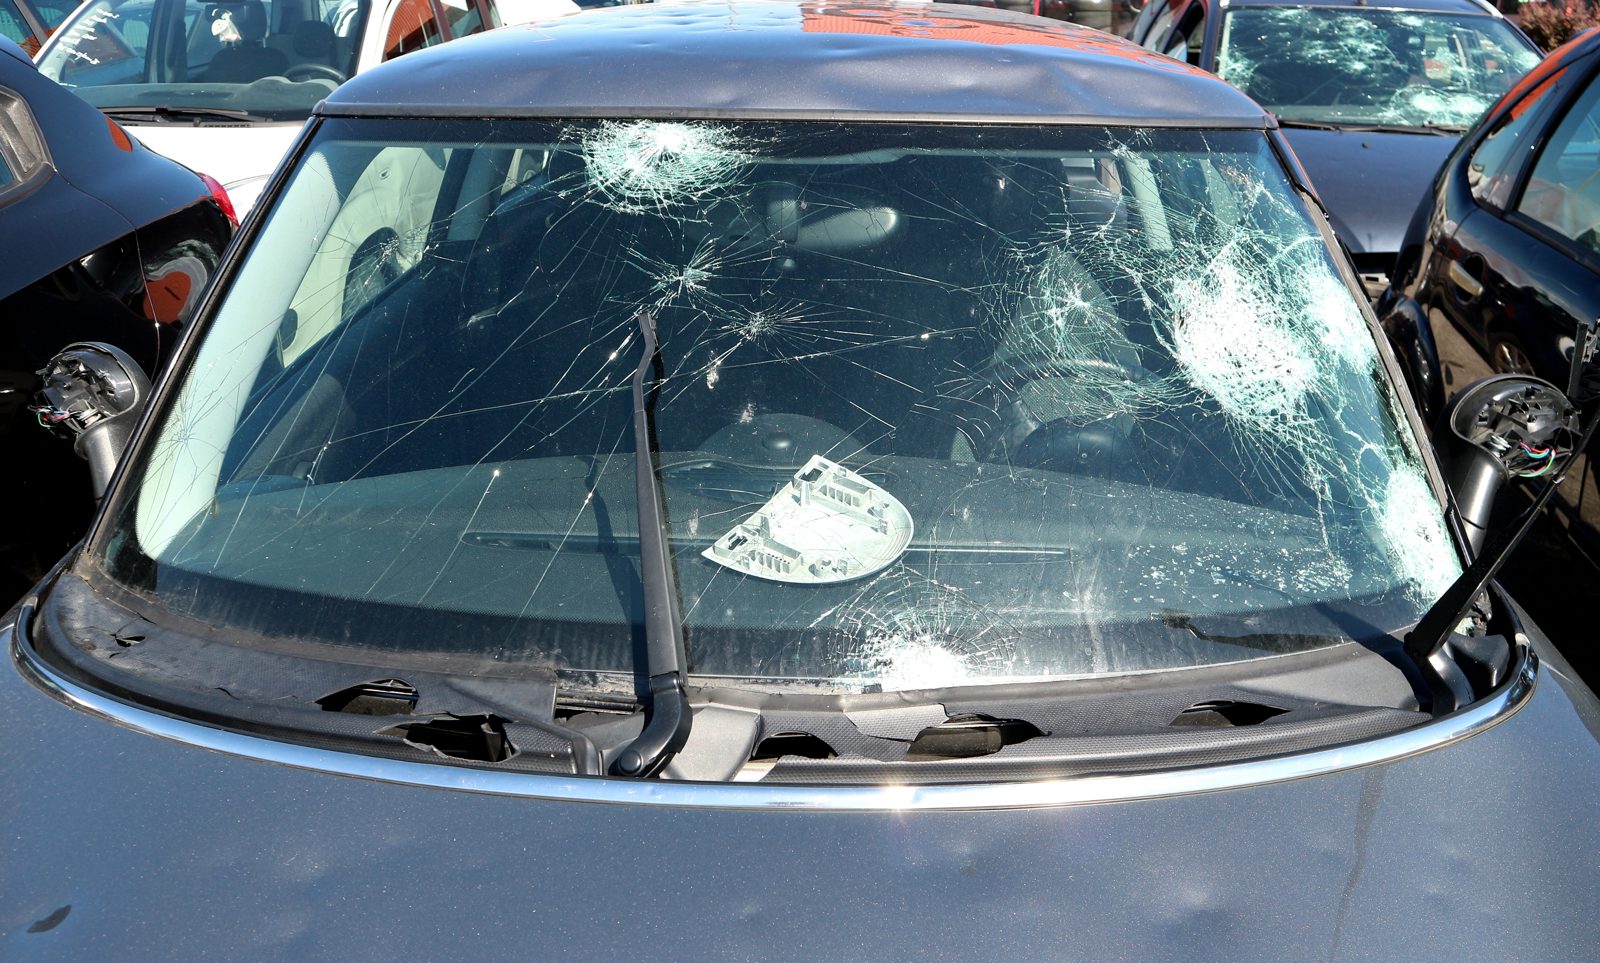 Talleres automotrices y concesionariosGranizo en el lote, inundación en el lote, incendio en las bahías de servicio, elevadores y equipos de diagnóstico, y los vehículos de clientes bajo su cuidado.RECLAMOS PARA ESTA INDUSTRIA ›
Daños por agua comerciales
El agua es el reclamo de propiedad comercial más frecuente en ambos estados y el que con más frecuencia se paga de menos. La revisión de The Hartford de sus reclamos de pequeñas empresas de 2020 a 2024 encontró que los daños por agua y congelación representaban alrededor de uno de cada cinco reclamos, con un costo promedio de $34,600, y en propiedades del sector de la salud Zurich encontró que más de la mitad de sus próximos reclamos estarían relacionados con el agua. Los patrones: una línea de suministro o un rociador en un cielo raso sobre un espacio terminado, una línea de condensado del A/C en un plénum, un desagüe de techo que se rebosa en un aguacero tropical, una tubería congelada en un edificio de Nueva Jersey cerrado por un fin de semana feriado. El estimado de la aseguradora se detiene en el secado y el drywall; el reclamo incluye los pisos, la carpintería, los equipos que el agua alcanzó, el protocolo de moho, las mejoras del inquilino y los días en que usted no pudo abrir. Las reglas de súbito y accidental son las mismas que para una vivienda, y nuestra página de daños por agua las cubre; la diferencia comercial es el reloj de los ingresos del negocio (business income) y la cláusula de coaseguro, más abajo.
Daños comerciales por incendio y humo
La U.S. Fire Administration contabilizó unos 110,000 incendios en edificios no residenciales en 2023 con $3.2 mil millones en pérdidas, y los incendios en negocios han aumentado un 19% en la década. Los reclamos comerciales por incendio son reclamos por humo: hollín en el sistema HVAC, olor en el inventario, daños por calor en equipos que todavía encienden y una reconstrucción exigida por el código de todo lo que el fuego tocó. The Hartford encontró que el incendio representaba el 10% de sus reclamos de pequeños negocios, pero era el más costoso, con un promedio de $80,000. Nuestra página de daños por incendio y humo cubre el reclamo en sí y las guías de incendios por causa, incluidos los incendios en restaurantes y almacenes; el lado comercial agrega ingresos del negocio (business income), gastos adicionales, ordenanza o ley y los anexos de inventario y equipos.
Las coberturas que deciden un reclamo comercial
Los reclamos comerciales se ganan o se pierden por disposiciones que la mayoría de los propietarios nunca ha leído. Estas son las que surgen en casi todos los reclamos que manejamos:
| Disposición | Qué hace | Dónde fallan los reclamos |
|---|---|---|
| Ingresos del negocio (BI) | Paga el ingreso neto que se habría obtenido más los gastos operativos normales continuos, incluida la nómina, durante el período de restauración | En el formulario estándar de ISO, el período de restauración comienza 72 horas después de la pérdida y termina cuando la propiedad debería estar reparada con razonable rapidez; las aseguradoras discuten ambos extremos. Los registros anteriores a la pérdida son la prueba |
| Gastos adicionales | Paga el costo de seguir operando: espacio temporal, envíos urgentes, horas extra, alquiler de equipos | Los ajustadores lo tratan como opcional a menos que cada dólar esté ligado a evitar una pérdida de BI mayor; documente el porqué, no solo el monto |
| Ordenanza o ley (CP 04 05) | Tres coberturas: A, la parte no dañada del edificio que el código exige demoler; B, el costo de demolición; C, el costo incrementado de construcción para cumplir con el código vigente | Muchas pólizas solo tienen la cobertura A, o un límite C pequeño; una reconstrucción del techo o del sistema eléctrico en Florida exige trabajos de código que la póliza base excluye |
| Coaseguro | Exige asegurar el edificio por un porcentaje (por lo general del 80 al 90%) de su valor; si está infraasegurado, el pago se reduce en proporción | Ejemplo: un edificio de $1,000,000 asegurado por $600,000 con una cláusula del 80% paga solo el 75% de una pérdida de $300,000, menos el deducible. Los edificios antiguos valuados hace años son las víctimas habituales |
| Avería de equipos | Cubre las fallas mecánicas, eléctricas y de sistemas de presión (compresores, calderas, paneles, transformadores) que el formulario de propiedad excluye | Los propietarios asumen que un enfriador averiado es “daño a la propiedad”; sin el endoso, la aseguradora lo llama avería y deniega |
| Deterioro de mercancía perecedera | Paga por el inventario perecedero perdido por una falla eléctrica o avería de equipos | Por lo general, un sublímite pequeño; los restaurantes y consultorios médicos rara vez saben cuál es el suyo hasta que falla la cámara fría |
| Mejoras y adiciones del inquilino | Cubre las mejoras del local (build-out) que un inquilino pagó en el edificio de un arrendador | La póliza del arrendador cubre el casco del local; la del inquilino cubre las adecuaciones interiores; cada ajustador señala al otro |
| Deducible porcentual por viento o huracán | Un deducible expresado como porcentaje del límite del edificio, no como cifra en dólares | En un edificio de $5 millones, un deducible del 5% son $250,000 antes de que la póliza pague, y se aplica por ubicación |
| Valor real en efectivo vs. costo de reemplazo | El ACV deduce la depreciación; el costo de reemplazo paga la reconstrucción una vez terminado el trabajo | Florida exige que la aseguradora pague primero al menos el ACV y el resto a medida que se realiza el trabajo (§627.7011); la retención es dinero adeudado, no una liquidación |
Términos de esta tabla, definidos: Coaseguro, Cobertura por ordenanza o ley, Gastos generales y ganancia, Prueba de pérdida, Deducible por huracán. Consulte el glosario de reclamos completo.
Dueño, inquilino o prestamista: quién reclama qué en una pérdida comercial
En una propiedad comercial alquilada, una pérdida normalmente se convierte en dos o tres reclamos en pólizas distintas, y el contrato de arrendamiento decide la división. Dividir bien desde el principio evita que una aseguradora le eche la culpa a la otra.
| Artículo | Normalmente lo reclama | Qué lo decide |
|---|---|---|
| Techo, estructura, paredes exteriores | El dueño del edificio | Las cláusulas de seguro y reparación del contrato; en un arrendamiento triple neto el inquilino puede pagar la prima, pero la cobertura normalmente está en la póliza del dueño |
| Mejoras y acabados del inquilino | Quien las pagó según el contrato | Quién las pagó, y si el contrato las hace propiedad del dueño al instalarlas o al final del contrato |
| Inventario, muebles, equipos | El inquilino | La cobertura de bienes del negocio del inquilino |
| Ingresos perdidos | Cada parte por sus propios ingresos | Los ingresos del negocio del inquilino; la cobertura de valor de renta o renta perdida del dueño |
| El cheque | Los asegurados nombrados y el prestamista | Un acreedor hipotecario en la póliza normalmente aparece en los pagos del edificio, así que el proceso del prestamista para liberar fondos va en la línea de tiempo |
Reglas de Florida que aplican a los reclamos comerciales
- Plazos de aviso: 1 año para un reclamo nuevo o reabierto y 18 meses para uno suplementario aplican a las pólizas de propiedad comercial, incluidas las de líneas excedentes (Fla. Stat. §627.70132).
- No hay mediación del DFS para coberturas puramente comerciales: el programa cubre solo pólizas personales y residenciales comerciales (Fla. Stat. §627.7015). La negociación y la cláusula de tasación de la póliza son las herramientas usuales.
- Antes de cualquier demanda: el aviso de intención al Departamento de Servicios Financieros por lo menos 10 días hábiles antes también aplica a las pólizas de propiedad comercial (Fla. Stat. §627.70152).
- Huracán Ian: 12,932 de 32,850 reclamos de propiedad comercial se cerraron sin pago, al 4 de marzo de 2025 (OIR de Florida).
Qué hacer después de un daño a una propiedad comercial
Actuar con rapidez y llevar registros cuidadosos puede ayudar a proteger un reclamo comercial o de negocio desde el principio.

No espere a la pérdida. Adjuster Advantage lo mantiene preparado.
La mejor manera de prepararse para un daño a un negocio o propiedad comercial es la app gratuita de Adjuster Advantage, para que los registros, la póliza y los recordatorios estén listos antes de la pérdida.
¿Administra o forma parte de la junta directiva de un condominio o de una HOA?
Las asociaciones tienen su propia página y sus propias herramientas de Adjuster Advantage: la póliza maestra en palabras sencillas, un registro fechado del edificio, recordatorios y Building Storm Check-in. Vea Asociaciones de condominios y HOA.
Unirse a Adjuster Advantage es gratis y no crea un contrato ni un acuerdo con Homeland Public Adjusters para ningún reclamo. Los servicios de ajuste público requieren un acuerdo escrito por separado.
Cómo Homeland ayuda a negocios y propietarios comerciales
Nuestro equipo se encarga del reclamo desde la inspección hasta la resolución, para que propietarios y administradores puedan concentrarse en las operaciones y la recuperación.
¿Abogado de daños a propiedad comercial o ajustador público? A quién llamar primero
Antes de contratar a un abogado de seguros de propiedad comercial, mire qué disputa de verdad la aseguradora. La mayoría de los reclamos comerciales se deciden por alcance, valoración y registros — el estimado del edificio, el inventario, el modelo de ingresos — y se ganan con documentación, que Homeland prepara desde el primer día.
- Edificio o inventario pagados de menos, un período de ingresos corto, cálculos de coaseguro o deducible: trabajo de un ajustador público.
- Una pregunta de cobertura que necesita una opinión legal, mala fe o una demanda: un abogado de seguros comerciales, y trabajamos junto al abogado.
- En Florida no hay mediación del DFS para coberturas puramente comerciales (627.7015): la negociación y la cláusula de tasación de la póliza son las herramientas usuales antes de demandar.
Si se convierte en una disputa legal, trabajamos junto a su abogado. Apoyo en reclamos comerciales para bufetes · abogado o ajustador público: a quién llamar.
Lista de documentos para el reclamo comercial (para imprimir)
- Póliza completa, endosos y declaraciones, incluido el listado de ubicaciones y valores
- Contrato de arrendamiento (quién asegura el edificio, el techo y las mejoras)
- Fotos y video de cada área, antes de limpiar
- Registros de inventario, facturas de compra y el último conteo físico
- Lista de equipos con marcas, modelos, números de serie y edades
- Facturas de mitigación y tapiado
- Estados de resultados mensuales, nómina e impuestos para los ingresos del negocio
- Permisos, avisos de código y estimados de contratistas
- Cada carta, solicitud y reserva de derechos de la aseguradora
Empiece un reclamo de propiedad comercial
Un ajustador público con licencia de Homeland le devuelve la llamada y va a la propiedad: en cualquier parte de Florida, y en todo Nueva Jersey.
¿El daño está pasando ahora mismo? Llame al (305) 783-3777 · Nueva Jersey (732) 517-3777, 24/7.
Plazos que debe conocer
Nueva Jersey. Las regulaciones de Nueva Jersey exigen que las aseguradoras inicien una investigación dentro de 10 días hábiles después del aviso de un reclamo y establecen un plazo de 30 días calendario, contado a partir de la recepción de una prueba de pérdida debidamente completada, para los reclamos de primera parte, con explicaciones por escrito y actualizaciones cada 45 días si se necesita más tiempo. Estas reglas no se aplican a ciertas pólizas de propiedad comercial con una prima anual superior a $10,000 cuando el asegurado comercial es el reclamante, así que revise su póliza.
En las Noticias: Un Reclamo Real de Negocios y Comercial
Temas sobre reclamos comerciales y de negocios en el foro
Temas respondidos por un ajustador público con licencia. Responda con su propia experiencia o publique su propia pregunta.
¿Estoy cubierto para esto?
Nelson Avila, PA: Depende de la redacción de su póliza: qué riesgos cubre, qué excluye, sus deducibles y cualquier sublímite o endoso.
Responder ›Leyes de Florida y Nueva Jersey¿Cuánto tiempo tiene la compañía de seguros para pagar?
Nelson Avila, PA: En Florida, la aseguradora debe pagar o negar su reclamo dentro de los 60 días posteriores a recibir el aviso del reclamo, por escrito.
Responder ›Aseguradoras y pólizas¿Cómo presento un reclamo y puede subir mi prima?
Nelson Avila, PA: Comience llamando a un ajustador público con licencia antes de presentar el reclamo, para que se documente, se valore y se presente correctamente desde el primer día.
Responder ›Preguntas frecuentes sobre negocios y propiedades comerciales
¿Homeland maneja reclamos por interrupción de negocio?
¿Qué propiedades comerciales atiende Homeland?
Soy dueño de un edificio y mi inquilino tiene daños. ¿Qué póliza se aplica?
¿Cómo funcionan los deducibles por huracán en una propiedad comercial?
¿Qué son el coaseguro y la cobertura por ordenanza o ley?
¿Pueden manejar una pérdida en varias ubicaciones?
¿Qué cubre un reclamo de seguro de propiedad comercial?
Según la póliza: el edificio, los bienes del negocio (inventario, equipos, mejoras), los ingresos del negocio y gastos extra, ordenanza o ley, y endosos como pérdida por deterioro o avería de equipos. Cada parte tiene su propio límite y prueba.
Alquilo el local. ¿Quién reclama el daño, yo o el dueño?
Normalmente los dos, cada uno en su póliza: el dueño por el edificio, usted por su inventario, equipos y las mejoras que el contrato hace suyas. El contrato decide la división, así que va en el expediente.
¿Qué es una penalidad de coaseguro?
Si el límite del edificio o del contenido estaba por debajo del porcentaje del valor que exige la póliza (muchas veces 80% o 90%), la aseguradora reduce el pago en proporción. Se calcula con el valor al momento de la pérdida, así que hay que revisar la valoración de la aseguradora.
¿Hay mediación del DFS para un reclamo comercial en Florida?
No para coberturas puramente comerciales. El programa de mediación del DFS de Florida cubre pólizas personales y residenciales comerciales, como asociaciones y edificios de apartamentos (Fla. Stat. 627.7015).
¿Cuántos reclamos comerciales del huracán Ian no se pagaron?
La Oficina de Regulación de Seguros de Florida reporta que 12,932 de 32,850 reclamos de propiedad comercial se cerraron sin pago, al 4 de marzo de 2025, cerca del 39%.
Artículos
 Por Nelson Avila
Reclamos de Negocios y Comerciales que Manejamos en Florida y Nueva Jersey
Homeland atiende reclamos de negocios y comerciales en todo Florida y Nueva Jersey. Esté donde esté su propiedad en cualquiera de los dos estados, llámenos las 24 horas, los 7 días de la semana.
Hable con un ajustador público
¿Cómo podemos ayudarle a recuperarse o a prepararse?
Cuéntenos sobre su pérdida. Le devolveremos la llamada.
Reclamos que manejamos
Huracán y daños por viento→Daños por inundación→Daños por incendio→Daños por agua→Tormenta Invernal y Daños al Techo→Daños por robo y vandalismo→Daños por impacto de vehículo→Otros reclamos→Denegados y pagados de menos→Descargue la app Adjuster Advantage™
Descargue la appOtros reclamos por daños a la propiedad que manejamos
Los reclamos de negocios y comerciales generalmente comienzan con un tipo específico de daño a la propiedad. Homeland Public Adjusters ayuda a negocios y propietarios de propiedades comerciales con cada una de estas pérdidas cubiertas.
Para quién es
Homeland maneja este tipo de reclamo para:
Reclamos que manejamos para usted
Tipos de reclamo que suelen tener estos clientes, y cómo los maneja Homeland:
Verifique a Homeland
Verifíquenos antes de contratar a cualquiera. Cada licencia de abajo lleva a su registro público en el buscador de licencias del Departamento de Servicios Financieros de Florida.
- Atiende toda Florida: Sí — cada ciudad y cada condado. Un ajustador público con licencia de Homeland va a su propiedad — no tiene que ir a una oficina. Llame al (305) 783-3777, 24/7.
- Homeland Public Adjusters Corporation: licencia de firma de ajuste público en Florida W818638 · licencia de firma de ajustadores públicos en Nueva Jersey 3003982360
- Yeni Martinez, Presidenta: licencia de ajustadora pública de Florida P103370 (con licencia desde 2007) · Nueva Jersey 3003714097 · ajustadora principal designada
- Alberto Enriquez: Ajustador público sénior con licencia, Florida P112658
- Yisel Dieguez: Ajustadora pública con licencia y estimadora en Xactimate, Florida W873884 · Nueva Jersey 3003714335
- Nelson Avila: licencia de ajustador público de Florida G332385 · contratista certificado de Florida CRC1331322 · tasador y umpire de seguros de propiedad
- Quejas y reputación: 5.0★ en Google · acreditada por el BBB, calificación A+
- Desde 2006: Homeland Public Adjusters, Corp. se constituyó en Florida el 11 de diciembre de 2006. Nuestra presidenta, Yeni Martinez, tiene la licencia de ajustadora pública de Florida P103370 desde 2007. Cuando Florida empezó a exigir que las firmas de ajuste tuvieran su propia licencia (una ley de 2021, el proyecto de ley 1598 del Senado; el DFS empezó a licenciar firmas de ajuste en noviembre de 2021), Homeland recibió la licencia de firma W818638 el 11 de enero de 2022. El 10 de noviembre de 2026, Homeland pasó a ser una empresa acreditada por el BBB (BBB Serving Southeast Florida & the Caribbean), con calificación A+. El nombramiento de cada ajustador con Homeland aparece en el registro del DFS de ese ajustador.
- Español e inglés. Oficina: 8004 NW 154th Street, Suite 609, Miami Lakes, FL 33016 (visitas con cita). Florida (305) 783-3777 · Nueva Jersey (732) 517-3777, 24/7.