
¿Un rayo, un árbol caído u otro daño en cualquier parte de Florida? Un ajustador público con licencia de Homeland va a su propiedad en pocas horas — no tiene que ir a una oficina. Nueva Jersey: vamos a su propiedad en todo el estado.
Homeland Public Adjusters maneja las pérdidas súbitas que no son un huracán, una inundación ni un incendio: rayos y sobretensión eléctrica, un árbol o una rama que atraviesa el techo, granizo, caída de objetos y escombros, explosiones, daños por disturbios, el peso del hielo y la nieve, tornados y sumideros, para propietarios en Florida y Nueva Jersey. Documentamos el daño y su causa, preparamos el reclamo bajo su póliza y lo negociamos con su aseguradora. Si usted no cobra, no cobramos. Un vehículo que chocó contra su propiedad tiene su propia página.
Última revisión: octubre de 2026
¿Cómo podemos ayudarle a recuperarse o a prepararse?
Otros reclamos de propiedad en Florida
Florida lidera el país en reclamos por rayos, sus árboles caen en cada tormenta de verano, y el granizo, los tornados y la actividad de sumideros agregan pérdidas que nunca salen en las noticias. Homeland representa a propietarios de Florida en estos reclamos, desde las primeras fotos hasta la decisión de la aseguradora.
Otros reclamos de propiedad en Nueva Jersey
En Nueva Jersey, estos reclamos suelen involucrar árboles y ramas que caen en nor’easters y tormentas de verano, granizo de primavera y verano, el peso del hielo y la nieve sobre los techos, y rayos. Homeland representa a propietarios de Nueva Jersey con estas pérdidas, en New Brunswick, Elizabeth y en todo el estado.
Ayuda con reclamos de seguro de propiedad menos comunes
Determinar cómo encaja una pérdida poco común dentro de una póliza de seguro no siempre es sencillo. La cobertura depende de la causa de la pérdida, el lenguaje de la póliza, las exclusiones, las limitaciones y las circunstancias del evento.
Como ajustador de seguros de pérdidas cubiertas, Homeland trabaja en nombre del asegurado para investigar las circunstancias, documentar los daños, revisar la cobertura pertinente y presentar la información de respaldo a la aseguradora.
No es necesario que una causa esté nombrada para estar cubierta
Reclamos por daños súbitos que manejamos
Que un evento en particular esté cubierto depende de su póliza y de los hechos, pero estas son las pérdidas que traen a los propietarios a esta página. Cada una tiene un patrón que el ajustador de la aseguradora tiende a seguir, y cada una tiene un registro que vence ese patrón. Viento, incendio, agua, inundación y robo tienen sus propias páginas.
Rayos y sobretensión eléctrica
Florida reportó más reclamos de propietarios de vivienda por rayos que cualquier otro estado en 2025: 5,167 reclamos con un promedio de $35,993, según el Insurance Information Institute. Un impacto directo parte árboles, carboniza la estructura e inicia incendios en el ático; la pérdida mucho más común es la sobretensión que viaja por el cableado y destruye el compresor del aire acondicionado, el panel, los electrodomésticos y los equipos electrónicos. La caída de rayo es un riesgo nombrado en casi todas las pólizas de propiedad. La disputa suele ser si la sobretensión provino del rayo o de una “corriente eléctrica generada artificialmente”, que muchas pólizas excluyen para los equipos electrónicos, y si el equipo resultó dañado o simplemente era viejo. Un reporte de interrupción del servicio eléctrico, un registro meteorológico fechado y el diagnóstico escrito de un electricista resuelven la mayoría de esas discusiones. Lea Reclamos por caída de rayo y sobretensión eléctrica.
Caída de árboles y ramas
Un árbol sobre la casa es una pérdida cubierta bajo la póliza estándar de propietarios de vivienda, ya sea que el árbol fuera suyo o de su vecino, siempre que un peligro cubierto (viento, rayo, el peso del hielo) lo haya derribado. Su propia póliza paga la reparación de la estructura; paga la remoción del árbol solo cuando el árbol dañó una estructura cubierta o bloqueó una entrada o rampa, y la remoción suele estar limitada por un sublímite pequeño. La póliza del vecino entra en escena solo si el vecino fue negligente, por ejemplo al ignorar un árbol muerto. Lea El árbol del vecino cayó sobre mi casa: quién paga.
Granizo
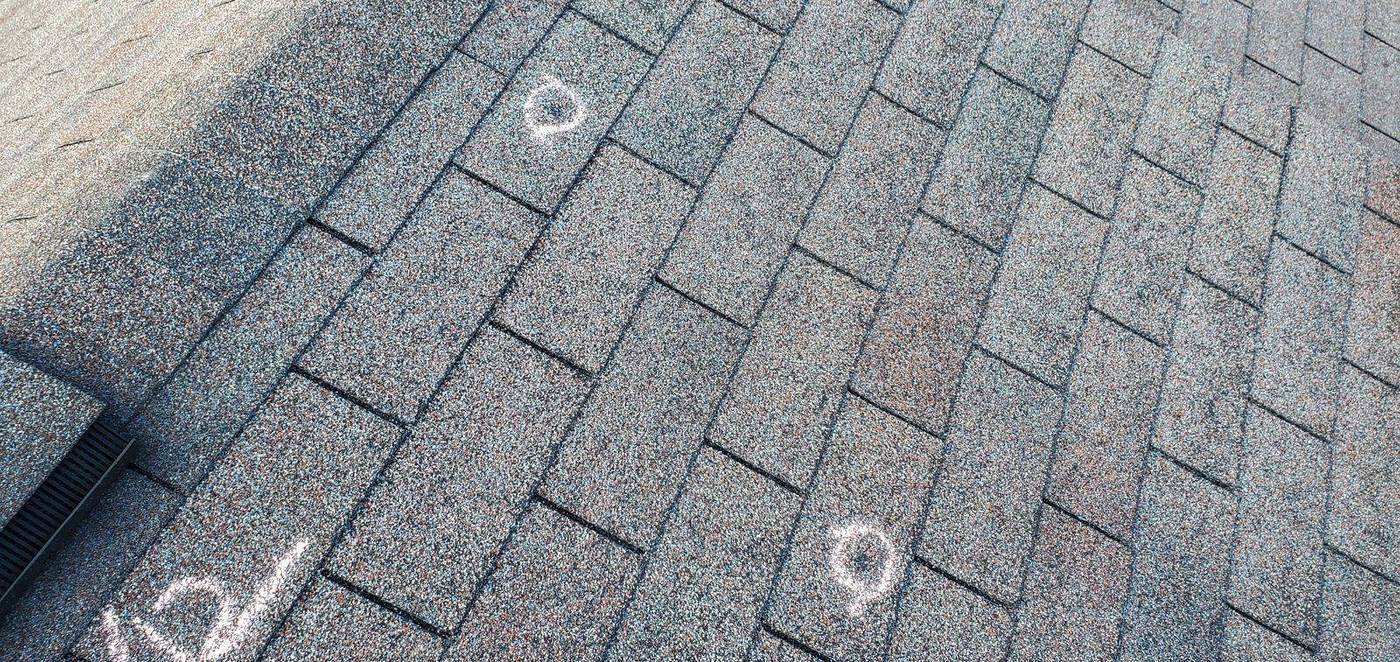
El granizo magulla las tejas asfálticas, agrieta las tejas de barro y fractura la adherencia de los gránulos que permite que un techo desaloje el agua; las goteras llegan meses después. Las aseguradoras combaten los reclamos por granizo con endosos de “daño cosmético”, denegaciones por desgaste y reparaciones parciales que dejan un techo de dos tonos. Nueva Jersey recibe la mayor parte de su granizo entre abril y julio; el de Florida llega con las tormentas eléctricas de primavera y verano. Un informe de granizo fechado para su dirección y una inspección del techo con cuadros de prueba marcados con tiza son el registro que sostiene el reclamo. Lea Reclamos por daños de granizo.
Techos de metal. Las abolladuras por granizo en un techo de metal son la denegación por “daño cosmético” más común en Florida. Las abolladuras en las uniones, los sujetadores y los tapajuntas, o el daño al recubrimiento de fábrica, son daño funcional y están cubiertas incluso bajo una exclusión por daño cosmético; se prueba con un cuadro de prueba comparado con los criterios de impacto del fabricante. Nuestra guía sobre granizo cubre el argumento del techo de metal, y el glosario explica el esquema de pago del techo que suele aparecer junto a esa exclusión.
Caída de objetos, aeronaves y escombros
Escombros de construcción en una tormenta de viento, la carga de una grúa, una antena satelital, un dron, una pieza de un avión que pasaba o, en un caso de Naples en 2024, un soporte de la Estación Espacial Internacional. “Objetos que caen” es un peligro nombrado en la mayoría de las pólizas para el edificio y para los contenidos, con un detalle: los contenidos por lo general están cubiertos solo si el objeto dañó primero el exterior del edificio. Fotografíe el objeto donde cayó antes de que alguien lo mueva.
Explosión
Una fuga de gas, un calentador de agua, un tanque de propano, una batería de litio. La explosión es un peligro nombrado y el daño rara vez está en disputa; la pelea es por el alcance: los daños por presión en paredes y ventanas lejos de la explosión, el humo y el hollín que siguen, y las actualizaciones de código que la reconstrucción activa. Si una empresa de servicios públicos o un contratista la causó, un reclamo de responsabilidad civil corre en paralelo al suyo.
Disturbios, conmoción civil y vandalismo
Los disturbios y la conmoción civil son peligros nombrados en las pólizas estándar, y el vandalismo está cubierto en una casa ocupada. La exclusión a vigilar es la desocupación: la mayoría de las pólizas eliminan la cobertura de vandalismo después de que la casa ha estado desocupada por 60 días. Nuestra página de Robo y vandalismo cubre la prueba que necesita un reclamo por vandalismo.
Peso de hielo, nieve y aguanieve
Un riesgo nombrado que importa en Nueva Jersey cada invierno. Los cielorrasos combados, las armaduras agrietadas y un techo que acumula agua después de una tormenta son reclamos, no mantenimiento, y la cobertura de colapso de la póliza se suma a ellos. El tratamiento completo está en nuestra página de Tormentas invernales y daños al techo.
Tornados y socavones
Los daños por tornado son daños por viento y se tramitan bajo su cobertura de tormenta de viento, por lo general sin el deducible por huracán, a menos que el tornado se haya desprendido de un huracán con nombre. La pérdida por sumidero (sinkhole) es diferente: las pólizas de Florida deben incluir el colapso catastrófico de la cubierta del suelo, una cobertura estrecha que requiere un colapso abrupto y un edificio condenado, mientras que la cobertura más amplia por pérdida de sumidero es opcional y a menudo no se compra. Nuestra guía sobre las señales de advertencia de un sumidero explica la diferencia.
Qué hacer después de una pérdida inesperada de propiedad
Cuando la causa del daño es inusual, preservar la evidencia del evento puede ser especialmente importante. En lugar de suponer que una pérdida está o no cubierta, documente la situación con cuidado y evalúe sus opciones antes de llegar a conclusiones sobre el reclamo.

No tiene que recordar todo esto. Adjuster Advantage lo mantiene preparado.
La mejor manera de prepararse para una pérdida inesperada es la app gratuita de Adjuster Advantage, para propietarios y para asociaciones.
¿Están registrados los bienes comunes de su asociación?
AA Associations ofrece a las juntas directivas y a los administradores la póliza maestra explicada en palabras sencillas, un registro del edificio con fechas del techo, el exterior, las áreas comunes, los equipos, el salón comunitario y las amenidades que se puede descargar como PDF para la junta, y recordatorios para las fechas que usted ingrese. Para asociaciones de Florida por ahora.
Unirse a Adjuster Advantage es gratis y no crea un contrato ni un acuerdo con Homeland Public Adjusters para ningún reclamo. Los servicios de ajuste público requieren un acuerdo escrito por separado.
Las coberturas que deciden un reclamo de daño súbito
Rayos, árboles, granizo, objetos que caen, explosión y colapso son todos riesgos nombrados o abiertos en una póliza estándar. Las disputas surgen de estas cláusulas:
| Disposición | Qué hace | Dónde fallan los reclamos |
|---|---|---|
| Rayos y sobretensión eléctrica | La caída directa de un rayo está cubierta; la corriente eléctrica generada artificialmente (sobretensión de la compañía eléctrica) está cubierta en muchos formularios solo hasta un sublímite pequeño o mediante endoso | Electrónicos y electrodomésticos denegados como “sobretensión eléctrica” cuando la caída de rayo fue directa; los registros de la compañía eléctrica y del clima lo deciden |
| Objetos y árboles que caen | Los daños a la estructura están cubiertos cuando el objeto primero daña el techo o el exterior; la remoción de un árbol que golpeó una estructura está cubierta, y la remoción de otros escombros tiene un tope (a menudo de $500 a $1,000) | Tope de remoción de árboles aplicado al daño estructural; daño al contenido denegado porque no se documentó “ninguna abertura” |
| Granizo | Cubierto bajo tormenta de viento o granizo; algunos formularios de Florida excluyen el daño cosmético a techos y revestimientos de metal | Exclusión cosmética aplicada a daños funcionales; las pruebas por cuadrantes y una norma del fabricante del techo lo resuelven |
| Colapso | Cubierto cuando es causado por deterioro oculto, peso del contenido o del hielo, o materiales de construcción defectuosos; en la mayoría de los formularios la estructura debe haberse caído o hundido realmente | Colapso inminente denegado; el hundimiento, el agrietamiento o el abultamiento por sí solos no son colapso según la definición de la póliza |
| Explosión, disturbios y conmoción civil | Riesgos nombrados en casi todos los formularios, incluidas las explosiones de gas | Las aseguradoras buscan en la causa (el equipo de un inquilino, el trabajo de un contratista) un objetivo de subrogación y demoran el reclamo de primera parte |
| Vehículos | El daño causado por un vehículo está cubierto a menos que el vehículo haya sido conducido por un residente del hogar | Exclusión por familiar aplicada al auto de un visitante; vea nuestra página de impacto de vehículo para el lado de la responsabilidad civil automotriz |
Términos de esta tabla, definidos: Exclusiones de la póliza, Esquema de pago del techo, Fecha de la pérdida, Reclamo suplementario y reclamo reabierto. Vea el glosario de reclamos completo.
Plazos que debe conocer
Nueva Jersey. Los reglamentos de Nueva Jersey exigen que las aseguradoras inicien una investigación dentro de 10 días laborables después del aviso de un reclamo, y establecen un período de 30 días calendario, contado desde la recepción de una prueba de pérdida debidamente completada, para los reclamos de primera parte. Si se necesita más tiempo, la aseguradora debe explicar el motivo por escrito, con actualizaciones cada 45 días, a menos que una justificación clara u otra ley disponga lo contrario.
¿Por qué trabajar con Homeland en un reclamo de pérdida cubierta?
En las Noticias: Un Reclamo Real de Otros Reclamos
Temas sobre reclamos en el foro
Temas respondidos por un ajustador público con licencia. Responda con su propia experiencia o publique su propia pregunta.
¿Estoy cubierto para esto?
Nelson Avila, PA: Depende de la redacción de su póliza: qué riesgos cubre, qué excluye, sus deducibles y cualquier sublímite o endoso.
Responder ›Leyes de Florida y Nueva Jersey¿Cuánto tiempo tiene la compañía de seguros para pagar?
Nelson Avila, PA: En Florida, la aseguradora debe pagar o negar su reclamo dentro de los 60 días posteriores a recibir el aviso del reclamo, por escrito.
Responder ›Aseguradoras y pólizas¿Cómo presento un reclamo y puede subir mi prima?
Nelson Avila, PA: Comience llamando a un ajustador público con licencia antes de presentar el reclamo, para que se documente, se valore y se presente correctamente desde el primer día.
Responder ›Preguntas frecuentes sobre reclamos por daños súbitos
¿Mi póliza tiene que nombrar la causa del daño?
¿Están cubiertos los daños por rayos a mi aire acondicionado y electrónicos?
El árbol de mi vecino cayó sobre mi casa. ¿Qué seguro paga?
¿Están cubiertos los daños por sumideros?
¿Están cubiertos los daños por el peso del hielo o la nieve?
El ajustador dice que el daño por granizo es “cosmético”. ¿Ahí termina todo?
Un auto chocó contra mi casa. ¿Está cubierto aquí?
Artículos
 Por Nelson Avila
 Por Alberto Enriquez
Reclamos que Manejamos en Florida y Nueva Jersey
Homeland atiende estos reclamos en toda Florida y Nueva Jersey. Dondequiera que esté su propiedad en cualquiera de los dos estados, llámenos las 24 horas, los 7 días de la semana.
Hable con un ajustador público
¿Cómo podemos ayudarle a recuperarse o a prepararse?
Cuéntenos sobre su pérdida. Le devolveremos la llamada.
Reclamos que manejamos
Huracán y daños por viento→Daños por inundación→Daños por incendio→Daños por agua→Tormenta Invernal y Daños al Techo→Daños por robo y vandalismo→Daños por impacto de vehículo→Negocios y comercial→Denegados y pagados de menos→Descargue la app Adjuster Advantage™
Descargue la appOtros reclamos por daños a la propiedad que manejamos
Cuando una pérdida encaja en una categoría de reclamo más establecida, Homeland ofrece la misma representación centrada en el asegurado, con apoyo específico para cada tipo de reclamo. Nuestro equipo asiste con eventos del clima, incendios, robos, interrupciones del negocio y más.
Para quién es
Homeland maneja este tipo de reclamo para:
Verifique a Homeland
Verifíquenos antes de contratar a cualquiera. Cada licencia de abajo lleva a su registro público en el buscador de licencias del Departamento de Servicios Financieros de Florida.
- Atiende toda Florida: Sí — cada ciudad y cada condado. Un ajustador público con licencia de Homeland va a su propiedad en pocas horas — no tiene que ir a una oficina. Llame al (305) 783-3777, 24/7.
- Homeland Public Adjusters Corporation: licencia de firma de ajuste público en Florida W818638 · licencia de firma de ajustadores públicos en Nueva Jersey 3003982360
- Yeni Martinez, Presidenta: licencia de ajustadora pública de Florida P103370 (con licencia desde 2007) · Nueva Jersey 3003714097 · ajustadora principal designada
- Alberto Enriquez: Ajustador público sénior con licencia, Florida P112658
- Yisel Dieguez: Ajustadora pública con licencia y estimadora en Xactimate, Florida W873884 · Nueva Jersey 3003714335
- Nelson Avila: licencia de ajustador público de Florida G332385 · contratista certificado de Florida CRC1331322 · tasador y umpire de seguros de propiedad
- Quejas y reputación: 5.0★ en Google · acreditada por el BBB, calificación A+
- Desde 2006: Homeland Public Adjusters, Corp. se constituyó en Florida el 11 de diciembre de 2006. Nuestra presidenta, Yeni Martinez, tiene la licencia de ajustadora pública de Florida P103370 desde 2007. Cuando Florida empezó a exigir que las firmas de ajuste tuvieran su propia licencia (una ley de 2021, el proyecto de ley 1598 del Senado; el DFS empezó a licenciar firmas de ajuste en noviembre de 2021), Homeland recibió la licencia de firma W818638 el 11 de enero de 2022. El 10 de noviembre de 2026, Homeland pasó a ser una empresa acreditada por el BBB (BBB Serving Southeast Florida & the Caribbean), con calificación A+. El nombramiento de cada ajustador con Homeland aparece en el registro del DFS de ese ajustador.
- Español e inglés. Oficina: 8004 NW 154th Street, Suite 609, Miami Lakes, FL 33016 (visitas con cita). Florida (305) 783-3777 · Nueva Jersey (732) 517-3777, 24/7.