Reclamos de seguro por daños de granizo: techo, revestimiento y el argumento del “daño cosmético”

Homeland Public Adjusters · Última revisión: octubre de 2026
Respuesta corta: Los daños por granizo están cubiertos bajo el riesgo de tormenta de viento o granizo en las pólizas de propiedad estándar. Las disputas son sobre si el daño es “cosmético”, si una reparación parcial tiene que coincidir con lo existente y cómo se aplica el deducible: algunas pólizas llevan un endoso de exclusión de daños cosméticos para techos y revestimientos, el estatuto de coincidencia (matching) de Florida exige que las áreas adyacentes coincidan, Nueva Jersey no tiene estatuto de coincidencia, y Florida limita el deducible separado para techo al menor entre el 2% del límite de la vivienda o el 50% del costo de reemplazo del techo.
Cuánto granizo cae
El Insurance Information Institute, citando a la NOAA, contabiliza 5,432 eventos de granizo en los Estados Unidos en 2025, frente a 5,373 en 2024; Texas, Kansas, Oklahoma, Nebraska y Missouri encabezan la lista. Solo State Farm pagó más de $5.6 mil millones en reclamos por granizo en 2025. Florida y Nueva Jersey no son estados de granizo según esos estándares, pero un conteo de reportes de tormentas derivado del Storm Prediction Center registró 73 reportes de granizo en Florida y 5 en Nueva Jersey en 2025, y una sola celda de primavera sobre una urbanización produce cientos de reclamos de techo. La temporada de Nueva Jersey va aproximadamente de abril a julio; la de Florida llega con las tormentas eléctricas de primavera y verano.
Qué le hace el granizo a una casa
- Tejas de asfalto: golpes que fracturan la malla de fibra de vidrio y desprenden los gránulos; la malla se agrieta, el asfalto se deteriora con el clima y la filtración llega una o dos temporadas después.
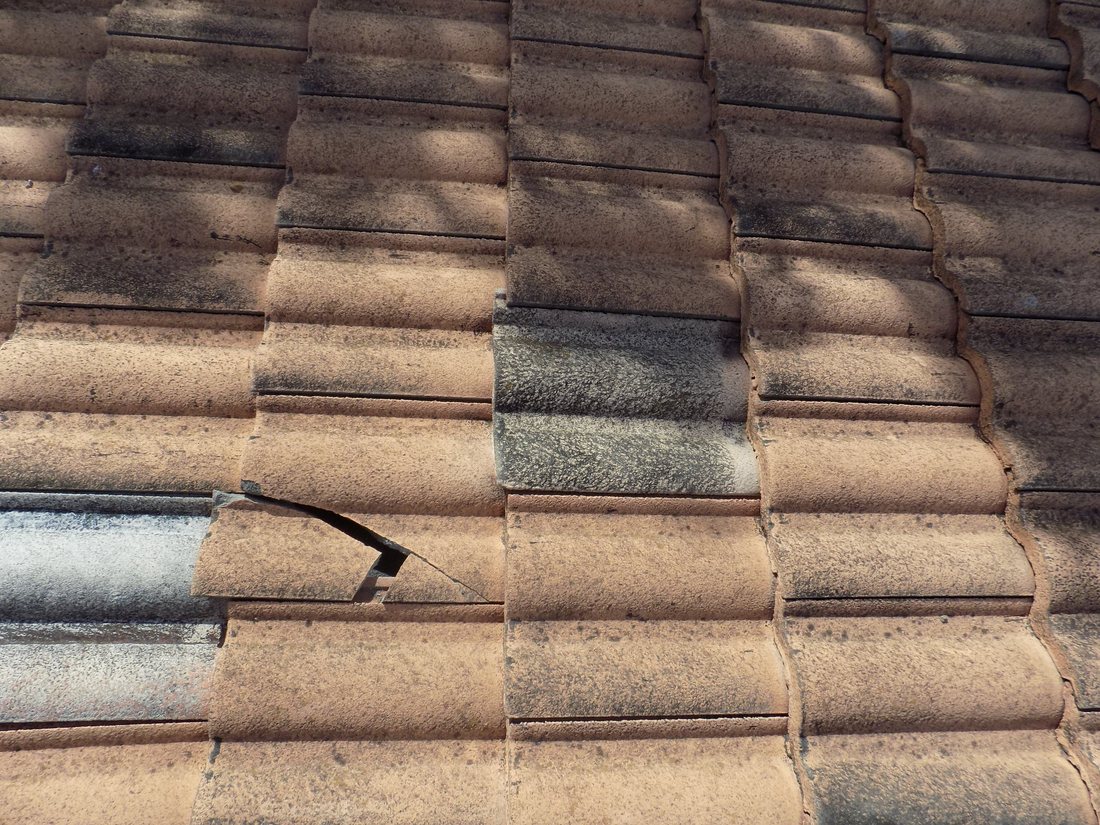
- Tejas: tejas de concreto y de arcilla agrietadas y destrozadas, a menudo en un patrón que sigue la dirección de la tormenta.
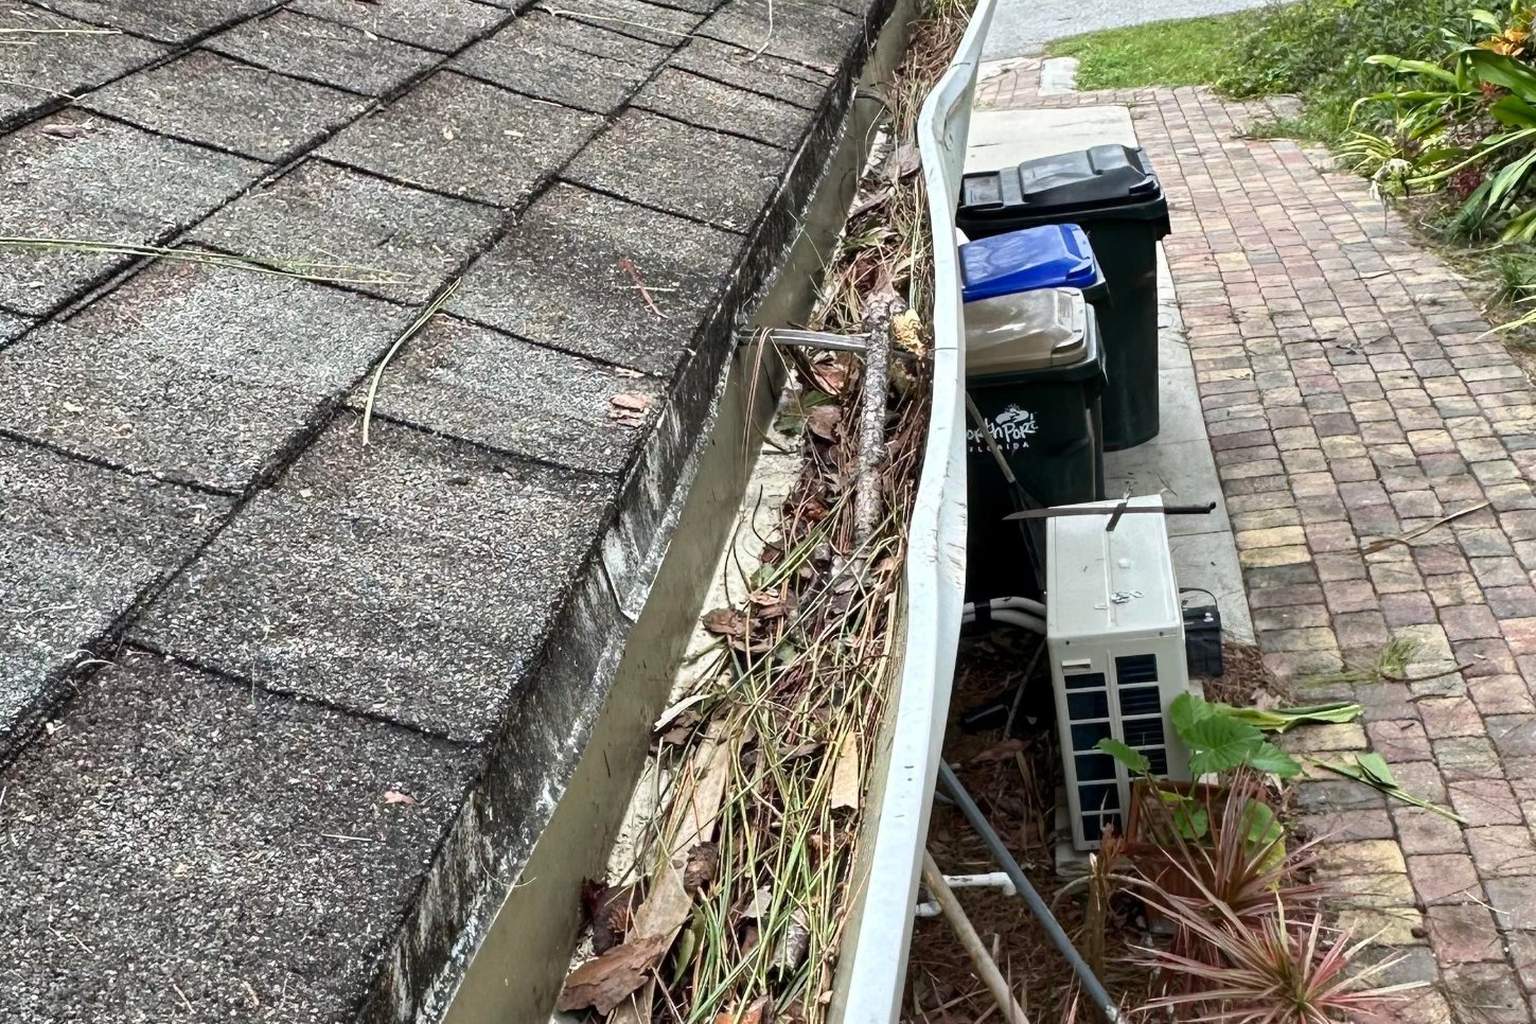
- Techos metálicos, canaletas, respiraderos, tapajuntas y aletas del A/C: abolladuras que prueban el tamaño y la dirección del granizo incluso cuando las tejas se ven bien desde el suelo.
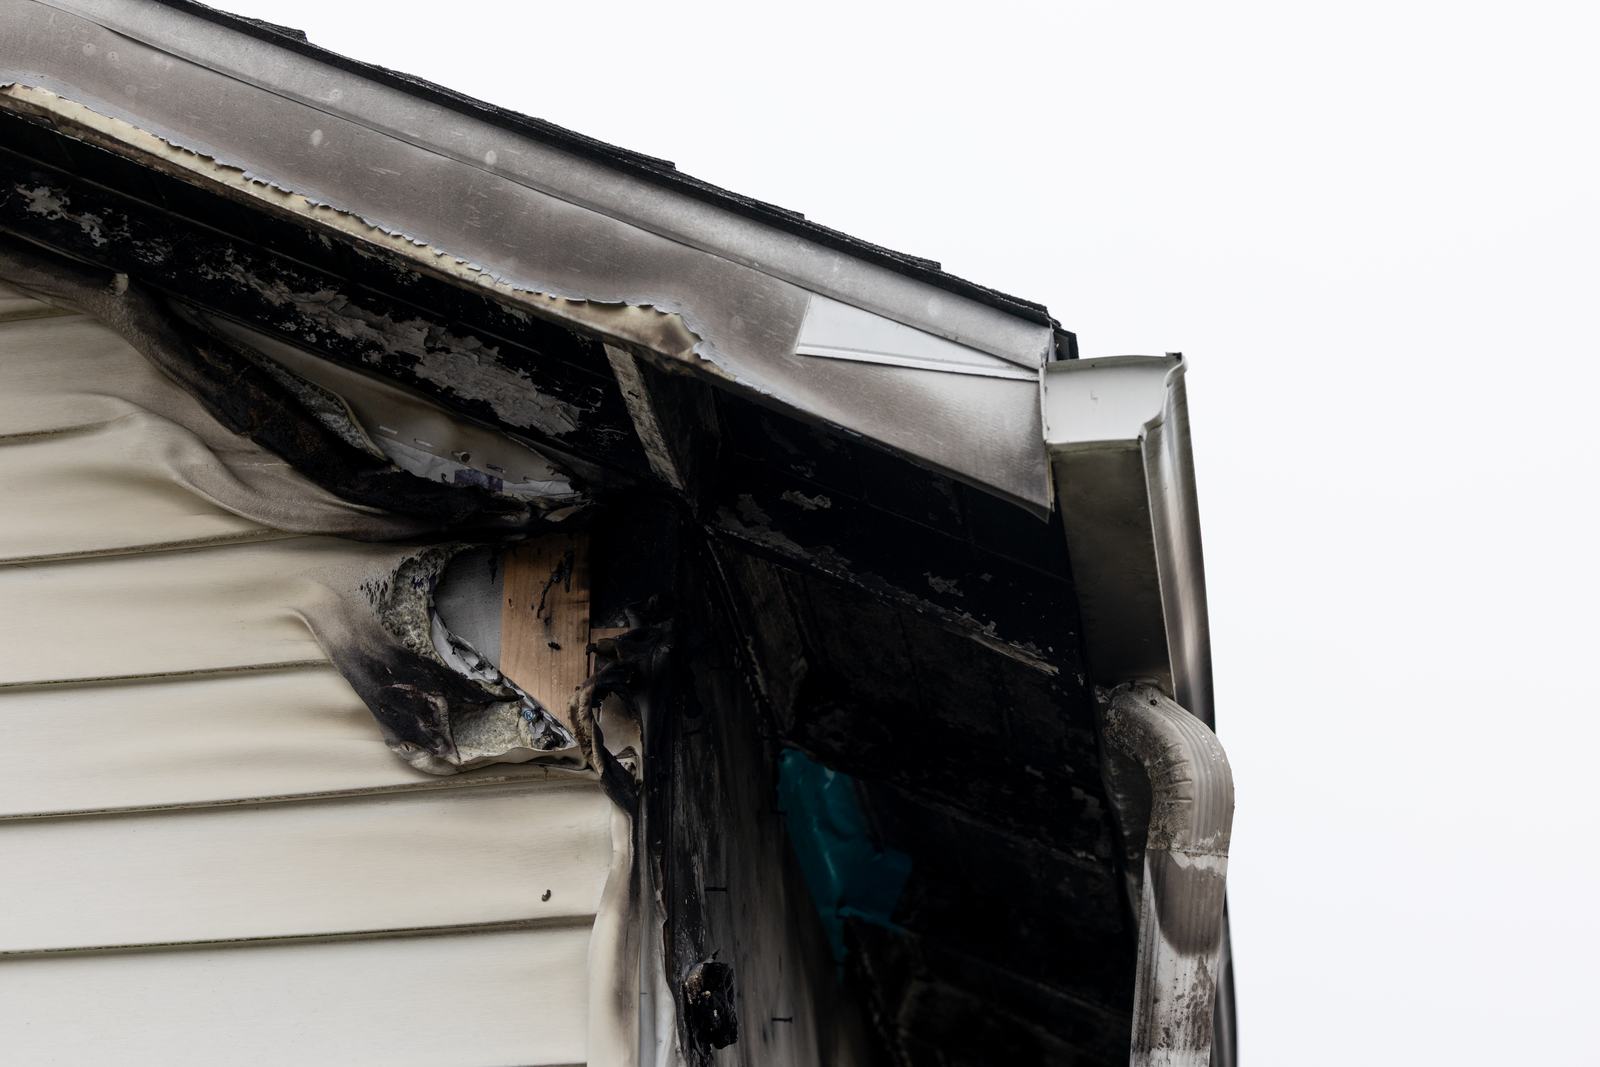
- Revestimiento exterior y mallas: vinilo agrietado, estuco desportillado, malla de la jaula de piscina rasgada, sofito perforado.
- Ventanas, tragaluces y paneles solares: vidrios agrietados, celdas dañadas.
- Pintura y selladores: superficies descascaradas que dejan entrar el agua.
El argumento del daño cosmético
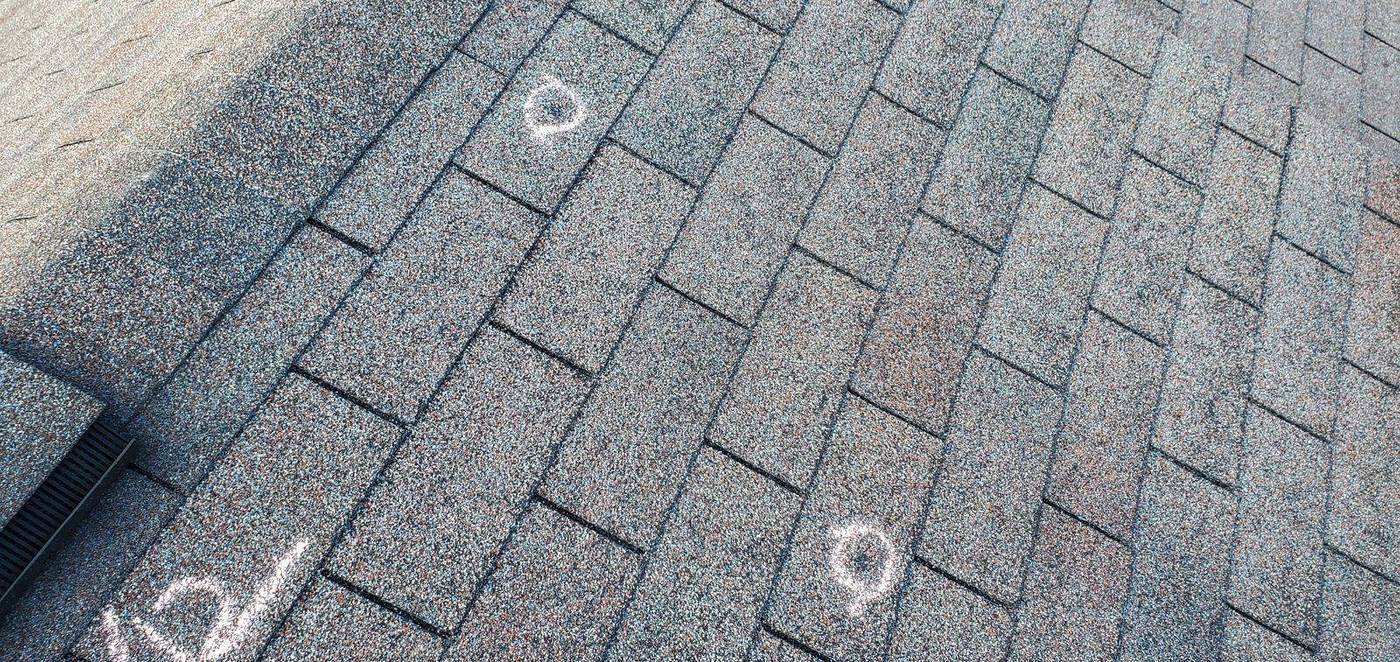
ISO publica dos endosos que las aseguradoras adjuntan a las pólizas en zonas propensas al granizo: una exclusión por daños cosméticos por viento o granizo (HO 06 43) y una exclusión por daños cosméticos a la superficie del techo (HO 06 44), ambas de la edición 04 16. Excluyen los daños que alteran la apariencia del revestimiento exterior pero no le impiden seguir protegiendo contra la intemperie. El daño funcional, una capa base de teja fracturada, una teja agrietada, la pérdida de gránulos que deja expuesto el asfalto, una junta abollada de un techo metálico que ya no desvía el agua, sigue cubierto. El ajustador de la aseguradora llamará cosméticas a las magulladuras; la inspección de un techador con cuadros de prueba marcados con tiza (un área de 10 por 10 pies con cada impacto contado) y fotografías de cerca de las fracturas de la capa base son la evidencia de que no lo son. Si su póliza incluye uno de estos endosos, la página de declaraciones lo indica.
Daño por granizo en un techo de metal
Los techos de metal son donde más se disputa el argumento de lo cosmético. El granizo abolla un panel de junta alzada (standing-seam) o 5V sin abrirlo, y la posición de la aseguradora es que un panel abollado sigue desalojando el agua, por lo que el daño es cosmético y, bajo una exclusión por daño cosmético a la superficie del techo (ISO HO 06 44 o un equivalente de la aseguradora), no está cubierto. Tres cosas hacen que el daño por granizo en un techo de metal sea funcional y no cosmético: abolladuras o fracturas en juntas, nervaduras, sujetadores y tapajuntas que abren un paso al agua o rompen el sello; daño al recubrimiento de fábrica que expone el metal desnudo a la corrosión y anula la garantía de acabado del fabricante; y una deformación del panel lo bastante severa como para encharcar agua o levantarse en los traslapes. Una inspección que fotografíe cada una de esas condiciones, pruebe un cuadro de paneles contra los propios criterios de impacto de granizo del fabricante y anote los términos de la garantía es lo que convierte una denegación por “cosmético” en un reclamo pagado. Si la póliza no tiene ninguna exclusión cosmética, las abolladuras son daño físico a la superficie del techo y están cubiertas sin discusión; revise la página de declaraciones antes de aceptar la etiqueta.
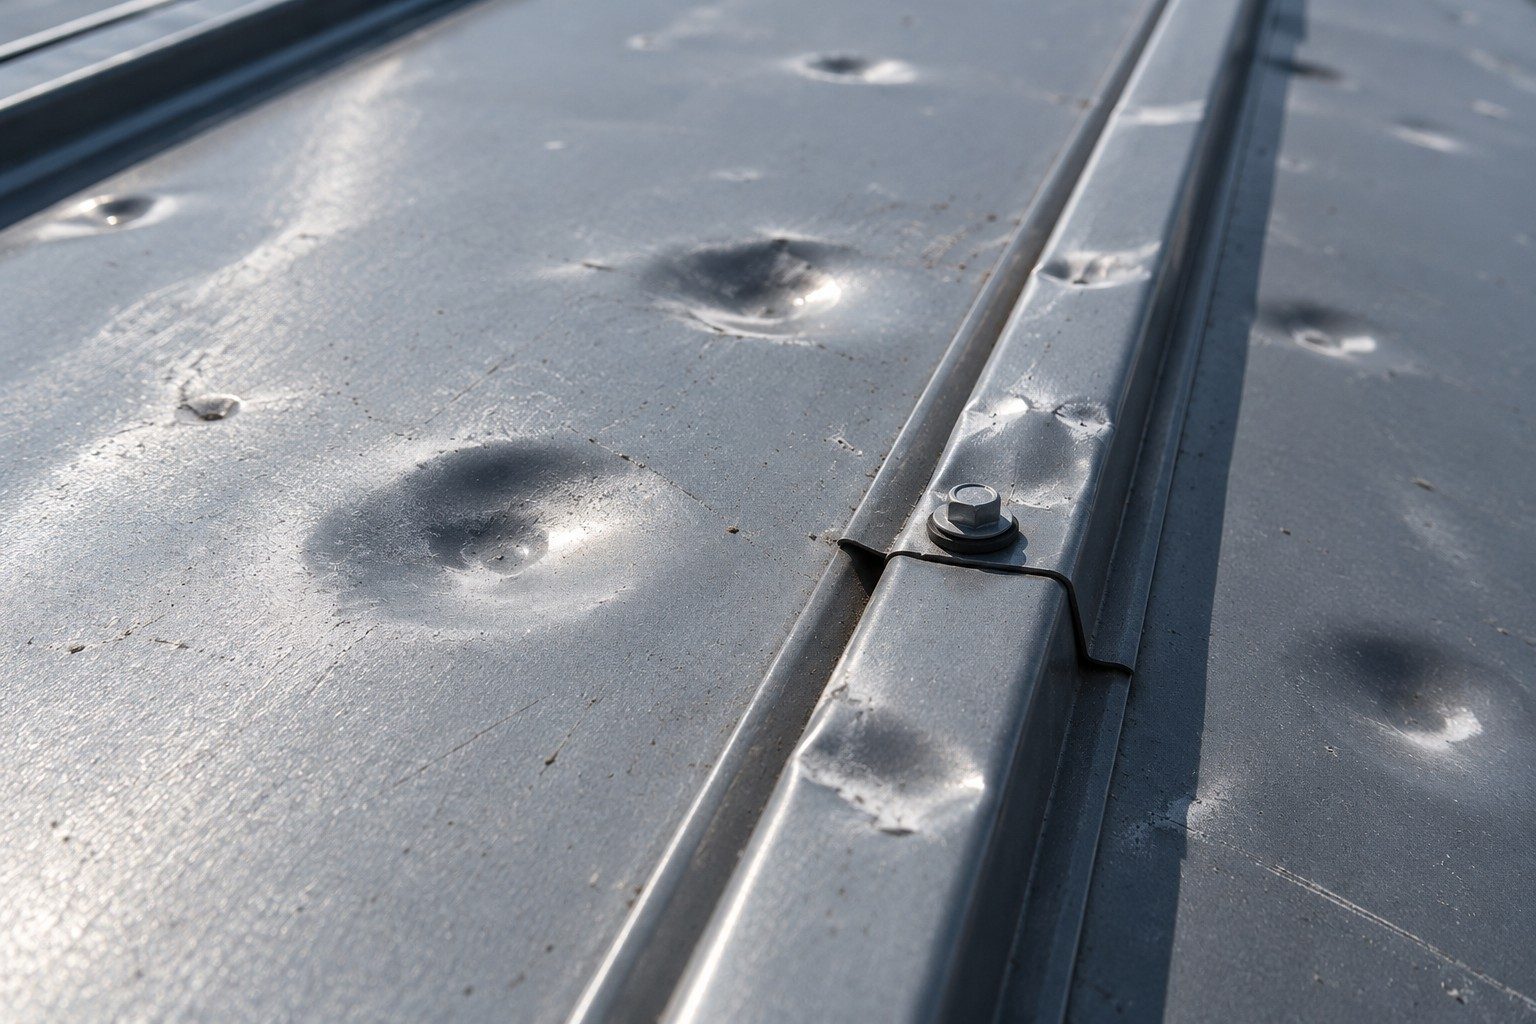
Los reclamos por granizo en techos de metal también se topan con el esquema de pago del techo y los endosos de techo a ACV, que pagan un porcentaje del costo de reemplazo según la edad y el material; el metal tiene un esquema más largo que la teja asfáltica, así que un techo de metal de 20 años por lo general se paga a un porcentaje mucho mayor que un techo de teja asfáltica de 20 años.
La uniformidad (matching) y el deducible
Cuando el granizo daña una vertiente o una pared y la aseguradora paga por reemplazar solo eso, el resto del techo o del revestimiento no coincide. La §626.9744 de Florida exige que la aseguradora haga reparaciones o reemplazos razonables de los elementos en áreas adyacentes cuando los elementos reemplazados no coinciden en calidad, color o tamaño. Nueva Jersey no tiene estatuto, regulación ni jurisprudencia vinculante sobre coincidencia, por lo que allí el argumento descansa en el propio lenguaje de costo de reemplazo de la póliza. Nuestra guía sobre la regla de coincidencia cubre los detalles.
Florida también regula los deducibles de techo: un deducible de techo separado no puede exceder el menor entre el 2% de la cobertura de la vivienda o el 50% del costo de reemplazo del techo, y no puede aplicarse a una pérdida por huracán, una pérdida total, un árbol caído que perfora la base del techo, ni a una reparación de menos del 50% del techo (§627.701). Un reclamo por granizo que requiere reemplazar una vertiente completa es donde ese deducible, y cualquier esquema de techo a valor real en efectivo en la póliza, más cambia la cifra. Vea reclamos de techo denegados como desgaste.
Qué hacer después de una granizada
- Fotografíe los metales blandos el mismo día: canaletas, bajantes, aletas del A/C, mosquiteros de ventanas, buzón. Registran el tamaño y la dirección del granizo antes de que alguien discuta sobre el techo.
- Obtenga un informe de granizo con fecha para su dirección de un servicio de datos meteorológicos y guarde la cobertura de las noticias locales.
- Haga que un techador inspeccione con cuadros de prueba y fotografíe de cerca las fracturas de la base y la pérdida de gránulos; no confíe en el sobrevuelo con dron de la aseguradora.
- Revise la página de declaraciones en busca de endosos de daño cosmético y cualquier anexo de techo antes de enmarcar el reclamo.
- Documente el revestimiento exterior, las mallas, las ventanas y los paneles solares, no solo el techo.
- Llame a Homeland antes que a la aseguradora; un reclamo por granizo se decide en la primera inspección.
- Reporte con prontitud; el límite máximo en Florida es de 1 año, con 18 meses para un reclamo suplementario (§627.70132), y las aseguradoras de Nueva Jersey deben comenzar a investigar dentro de 10 días hábiles (N.J.A.C. 11:2-17.7).
Preguntas frecuentes
¿El seguro de propietarios de vivienda cubre los daños por granizo?
El ajustador dijo que el daño por granizo es solo cosmético.
¿Tienen que reemplazar todo el techo si solo un lado fue golpeado?
¿Qué deducible aplica a un reclamo por granizo?
Mi techo tiene 18 años. ¿Pagará la aseguradora el costo de reemplazo?
¿Cuánto tiempo tengo?
Homeland atiende a asegurados en Ocala, Gainesville y New Brunswick, con líneas locales y un ajustador público licenciado que le devuelve la llamada de inmediato.
Si esta es su pérdida, llame a Homeland antes de hablar con la aseguradora: Florida (305) 783-3777, Nueva Jersey (732) 517-3777, las 24 horas. Un ajustador público licenciado revisa el reclamo gratis y le devuelve la llamada de inmediato. Sin recuperación, no hay honorarios.
Fuentes
- Insurance Information Institute, Datos y estadísticas: granizo
- StormerSite, informes de granizo en Florida 2025
- FC&S vía PropertyCasualty360, Exclusión de daño cosmético en la superficie del techo
- Fla. Stat. 626.9744
- Fla. Stat. 627.701
- Fla. Stat. 627.7011
- Matthiesen, Wickert & Lehrer, tabla de igualación (matching) de 50 estados
Este artículo es solo para información general y no constituye asesoría legal ni de seguros. Los estatutos, los reglamentos y la redacción de las pólizas cambian, y la forma en que se aplican depende de su propia póliza y de los hechos de su reclamo. Homeland Public Adjusters es una firma de ajuste público, no un bufete de abogados.
- Cosas sorprendentes que cubre su póliza
- Incendio en el condominio vecino: ¿quién paga?
- Piso dañado: ¿es un reclamo?
- Cobertura de graneros y establos
- Riesgo de viento y tornados en la granja
- Seguro de cultivos vs. seguro de propiedad
 Yeni Martinez
 Alberto Enriquez
 Yisel Dieguez
Homeland Public Adjusters representa a los asegurados, no a las aseguradoras. Obtenga una revisión gratuita de su reclamo.
Obtenga una Revisión Gratuita de su ReclamoSi ya tiene un reclamo abierto, consulte Qué Hacer en las Primeras 24 Horas Después de un Daño a la Propiedad, o visite nuestra página de Ajustador Público Cerca de Mí para conectarse con el ajustador de Homeland que cubre su área.