Cosas sorprendentes que su póliza de propietario de vivienda podría cubrir

Homeland Public Adjusters · Última revisión: octubre de 2026
Una póliza de vivienda estándar se basa en una idea central: el daño repentino y accidental generalmente está cubierto, mientras que el daño que ocurre gradualmente, por negligencia o por desgaste normal, generalmente no lo está. Esa distinción explica muchas decisiones de cobertura que toman por sorpresa a los propietarios en Florida y Nueva Jersey, en ambos sentidos.
¿Tiene un reclamo de propiedad en cualquier parte de Florida? Un ajustador público con licencia de Homeland va a su propiedad en pocas horas — no tiene que ir a una oficina. Llame al (305) 783-3777 (Florida) o al (732) 517-3777 (Nueva Jersey), 24/7.
Verifíquenos · Acreditada por el BBB, A+ · nuestros ajustadores con licencia
Animales, escombros y otras sorpresas repentinas
Respuesta corta: Una póliza de vivienda generalmente cubre el daño repentino y accidental, sea cual sea la causa: un venado que atraviesa una puerta de vidrio, una rama que cae sobre el techo, el incendio de un vecino o un carro que choca contra la casa. Lo que generalmente no cubre es el daño que ocurrió poco a poco, por descuido o por desgaste normal.
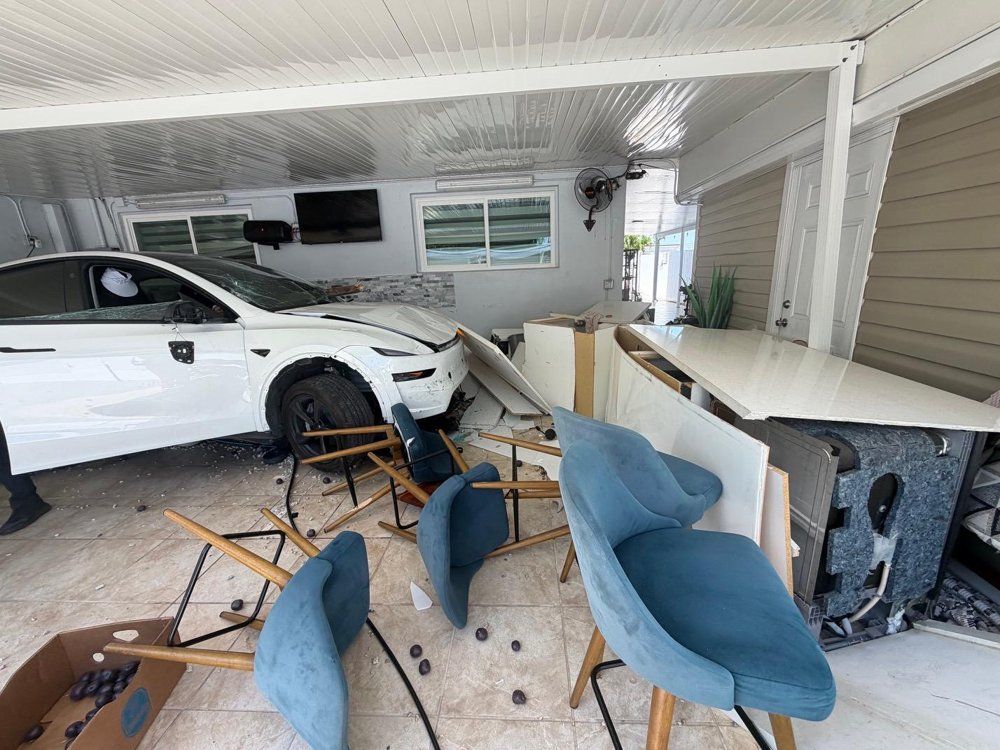
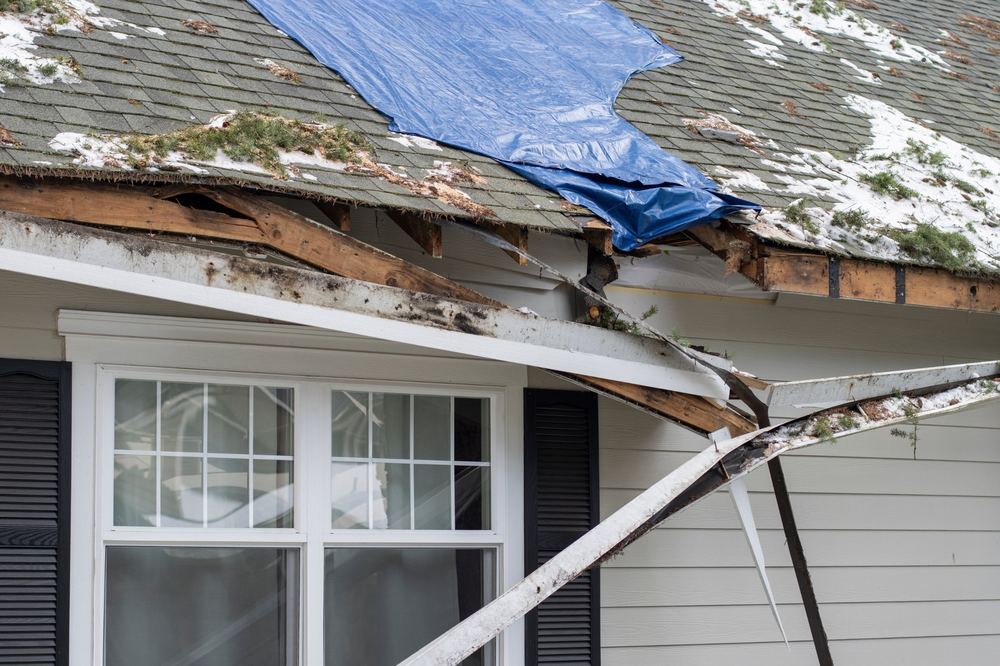
Un venado que atraviesa una puerta corrediza de vidrio, una rama de árbol que atraviesa un techo durante una tormenta de verano, el incendio de un vecino que se propaga a su cerca o revestimiento, una pelota de béisbol perdida o un vehículo que se sale de la carretera y choca su casa: todos estos son eventos repentinos, y la mayoría de las pólizas de vivienda los tratan igual que al viento o al granizo: como un peligro cubierto, sujeto a su deducible y los límites de la póliza. Lo que confunde a la gente es asumir que, como la causa no fue una tormenta, no debe estar cubierta. La causa importa menos que si el evento fue repentino y accidental.
Dónde se complica
La cobertura para estos escenarios no es automática ni ilimitada. Una póliza de vivienda típicamente responde primero, pero si un tercero identificado causó el daño —un conductor, por ejemplo— su cobertura de responsabilidad civil también puede entrar en juego, y su aseguradora puede buscar subrogación contra esa persona después de pagar su reclamo. El daño por alimañas y plagas se cubre solo cuando es el resultado directo de un evento repentino, no cuando una infestación ha estado ocurriendo durante meses. Y un incendio que comienza en la unidad o estructura de un vecino y se propaga a la suya es una pérdida cubierta en su propia póliza, aunque usted no lo haya causado.
Por qué esto importa en Florida y Nueva Jersey
Estos no son escenarios raros o hipotéticos. La densa cubierta de árboles de Florida y las frecuentes tormentas de verano hacen comunes los reclamos por escombros caídos, y ambos estados tienen suficientes vecindarios multifamiliares y densamente construidos como para que una pérdida por fuego o agua en la casa de al lado cruce regularmente los límites de la propiedad. Saber que su propia póliza puede responder —y saber cómo documentar la pérdida correctamente desde el primer día— a menudo es la diferencia entre un reclamo sin contratiempos y uno negado.
Homeland maneja reclamos de vivienda como estos en toda Florida y Nueva Jersey, incluyendo Miami Lakes, Orlando y Toms River.
Preguntas frecuentes
¿El seguro de vivienda cubre daños causados por animales o árboles caídos?
¿El seguro de vivienda cubre los daños por plagas o alimañas?
Si el incendio de un vecino se extiende a mi casa, ¿lo cubre mi póliza?
Este artículo es solo para información general y no constituye asesoría legal o de seguros. Cada póliza y cada reclamo son diferentes: llame a Homeland. Revisamos el lenguaje de su póliza con usted sin costo.
- Incendio en el condominio vecino: ¿quién paga?
- Piso dañado: ¿es un reclamo?
- Cobertura de graneros y establos
- Riesgo de viento y tornados en la granja
- Seguro de cultivos vs. seguro de propiedad
- ¿Un avión u otro impacto chocó su casa? Su póliza lo cubre
 Yeni Martinez
 Alberto Enriquez
 Yisel Dieguez
Homeland Public Adjusters representa a los asegurados, no a las aseguradoras. Obtenga una revisión gratuita de su reclamo.
Obtenga una Revisión Gratuita de su ReclamoEste tema suele presentarse junto con Qué hacer en las primeras 24 horas después de daños a la propiedad. Si su situación involucra este tipo de pérdida, consulte nuestra página de Propietarios de viviendas para ver cómo Homeland puede ayudarle con el reclamo.