Cuando la unidad de un vecino se incendia: ¿qué póliza responde?

Homeland Public Adjusters · Última revisión: octubre de 2026
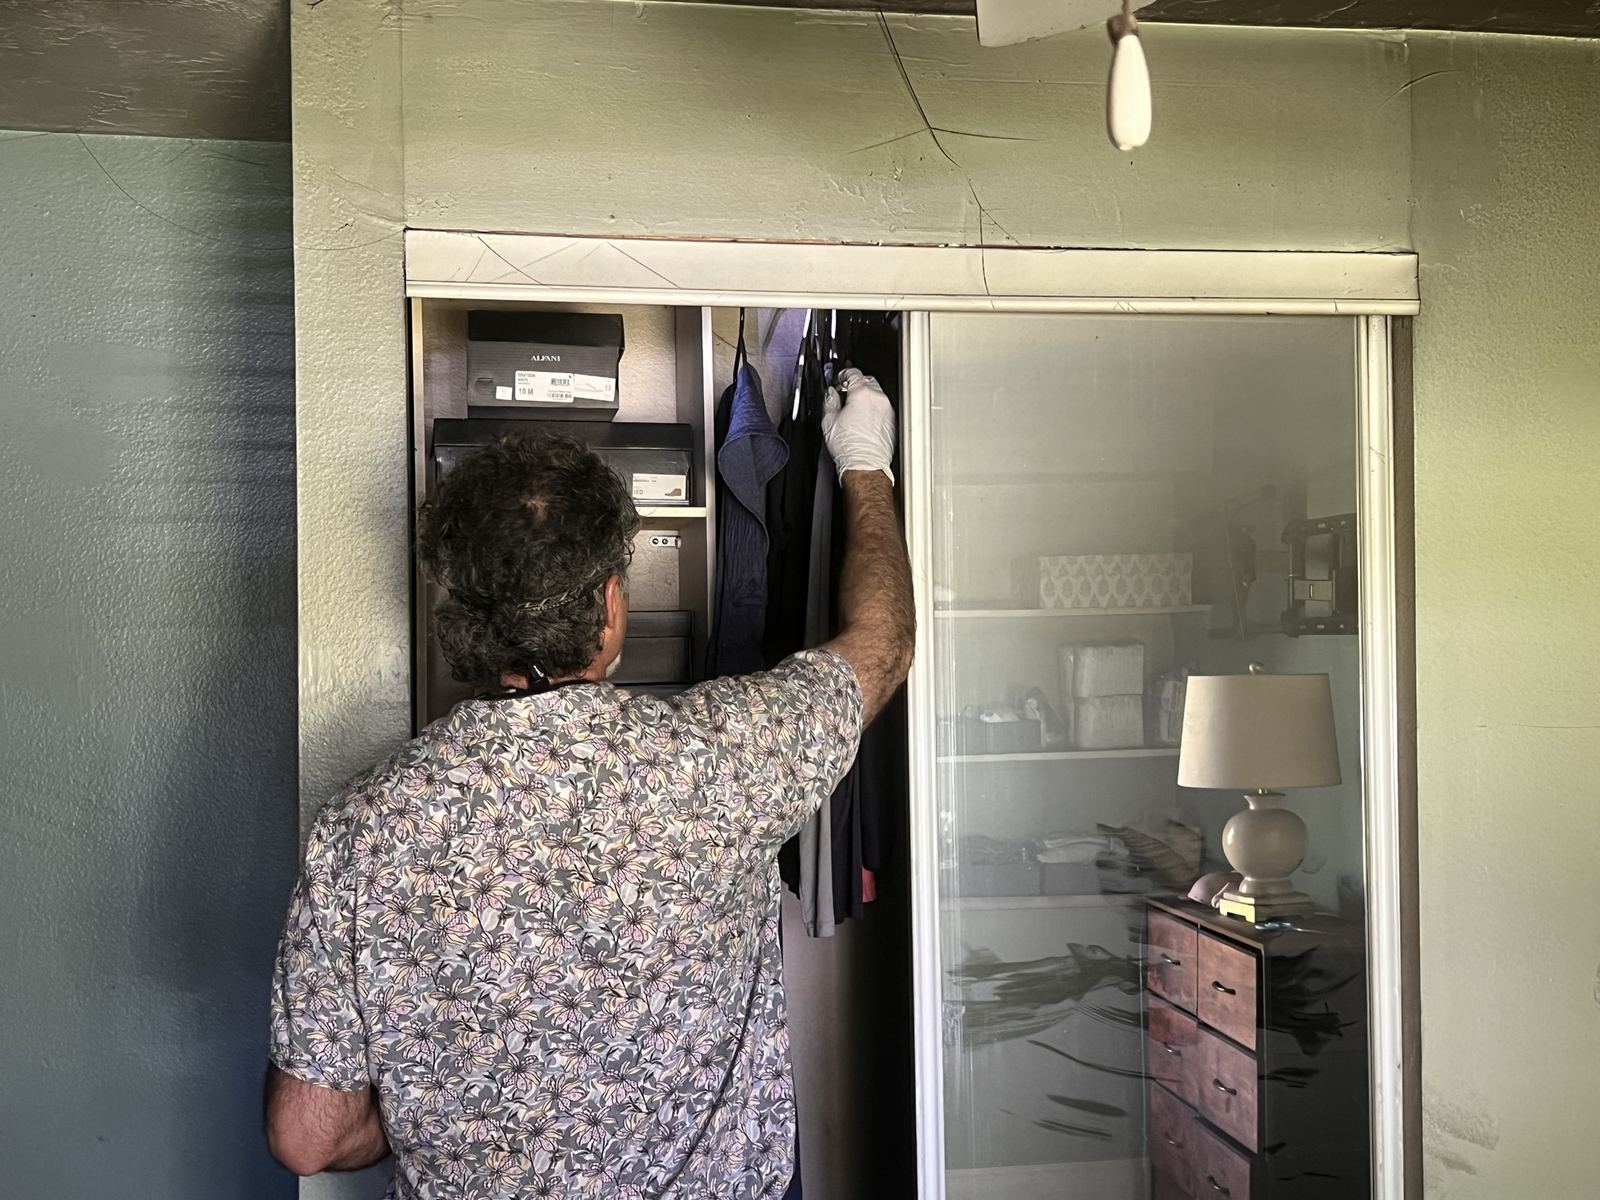
Un incendio que comienza dos puertas más allá puede dejar su propia unidad con paredes manchadas de humo, contenido cubierto de hollín y daños por agua de los rociadores o mangueras usados para apagarlo, sin que una sola llama llegue a su puerta. Para los propietarios de unidades de condominio y HOA en Florida y Nueva Jersey, averiguar qué seguro responde realmente suele ser más confuso que el daño en sí.
¿Tiene un reclamo de propiedad en cualquier parte de Florida? Un ajustador público con licencia de Homeland va a su propiedad en pocas horas — no tiene que ir a una oficina. Llame al (305) 783-3777 (Florida) o al (732) 517-3777 (Nueva Jersey), 24/7.
Verifíquenos · Acreditada por el BBB, A+ · nuestros ajustadores con licencia
Tres pólizas, tres funciones
Respuesta corta: Cuando un incendio en la unidad de un vecino daña la suya con humo, hollín o agua, hasta tres pólizas pueden responder: la póliza maestra de la asociación, su propia HO-6 y la cobertura de responsabilidad del vecino si el incendio fue por negligencia. El daño por humo suele ser lo más difícil de resolver, así que haga un inventario de lo dañado antes de empezar la limpieza.
En la mayoría de las asociaciones, pueden estar involucradas hasta tres pólizas diferentes. La póliza maestra de la asociación típicamente cubre la estructura del edificio y las áreas comunes, y en muchas asociaciones también los accesorios originales dentro de cada unidad, dependiendo de si los documentos de gobierno usan una estructura de cobertura de “paredes desnudas”, “entidad única” o “todo incluido”. Su propia póliza de condominio HO-6 cubre las partes de su unidad que la póliza maestra no cubre, además de sus pertenencias personales y los costos de pérdida de uso si no puede quedarse allí. Si se determina que el incendio comenzó por negligencia de un vecino, la cobertura de responsabilidad civil de esa póliza también puede entrar en juego.
Por qué se disputan los reclamos por humo y hollín
El daño por humo suele ser más difícil de resolver que el daño por fuego en sí. El hollín puede penetrar en los sistemas de climatización, gabinetes y telas de maneras que no son visibles en la superficie, y las aseguradoras a veces se resisten a la limpieza en lugar del reemplazo total de los contenidos y acabados afectados. Un inventario minucioso de las pertenencias dañadas, hecho antes de que comience la limpieza, es una de las cosas más valiosas que un propietario de unidad puede hacer por su propio reclamo.
Dónde se disputa
Las disputas suelen centrarse en qué póliza paga qué: ¿la cobertura de la póliza maestra se extiende a sus pisos y gabinetes, o eso le corresponde a su propia póliza? ¿Debería la aseguradora de la asociación reembolsar a su aseguradora mediante subrogación? Estas preguntas dependen de los documentos de gobierno específicos y el lenguaje de la póliza, que es exactamente el tipo de detalle que un ajustador público revisa antes de que un reclamo se pague de menos.
Los reclamos por incendio y humo en edificios de varias unidades son comunes en mercados de condominios densos como Miami Beach, Aventura y Hoboken, donde Homeland trabaja tanto con dueños de unidades como con asociaciones.
Se quemó la unidad de al lado: ¿qué póliza paga? En español
Un incendio a dos puertas puede dejar su unidad con paredes manchadas de humo, pertenencias llenas de hollín y daño por el agua de los rociadores o las mangueras, sin que el fuego llegue a su puerta.
Pueden entrar hasta tres pólizas: la póliza maestra de la asociación para el edificio y las áreas comunes; su propia póliza HO-6 para su unidad, sus pertenencias y los gastos si no puede quedarse ahí; y, si el vecino fue negligente, la cobertura de responsabilidad de su póliza.
Llame primero a Homeland y empiece por su propia póliza aunque el fuego haya empezado en la unidad del vecino: es el camino más rápido para volver a su casa, y lo que se cobren las aseguranzas entre ellas se arregla aparte. Antes de limpiar o botar algo, fotografíe y haga una lista de todo lo dañado. El humo y el hollín se pelean más que el fuego, porque la aseguranza suele querer limpiar en vez de reemplazar.
Palabras que verá en inglés: master policy = póliza maestra; HO-6 = póliza del dueño de la unidad; special assessment = cuota especial o derrama; loss assessment coverage = cobertura de evaluación por pérdida; deductible = deducible; common elements = áreas o elementos comunes.
- Incendio de secadora: pelusa, ductos, quién paga
- ¿Qué hace un ajustador de incendios? El ajustador de la aseguradora, el ajustador público y el investigador de incendios
- Reclamos de seguro por incendio de calefactor portátil: cubierto, y por qué el alcance es la pelea
- Reclamos de seguro por incendios eléctricos: paneles, cableado y el argumento de la “mano de obra defectuosa”
Preguntas frecuentes
¿Qué seguro paga cuando el incendio en el condominio de un vecino daña mi unidad?
¿Debo presentar el reclamo con mi propia aseguradora si un vecino causó el incendio?
¿Por qué se disputan a menudo los reclamos por daños de humo?
Se quemó la unidad del vecino y a mí me dañó el humo. ¿Qué hago primero?
¿La aseguranza puede limpiar en vez de reemplazar mis cosas?
Este artículo es solo para información general y no constituye asesoría legal o de seguros. Cada póliza y cada reclamo son diferentes: llame a Homeland. Revisamos el lenguaje de su póliza con usted sin costo.
- Cosas sorprendentes que cubre su póliza
- Piso dañado: ¿es un reclamo?
- Cobertura de graneros y establos
- Riesgo de viento y tornados en la granja
- Seguro de cultivos vs. seguro de propiedad
- ¿Un avión u otro impacto chocó su casa? Su póliza lo cubre
 Yeni Martinez
 Alberto Enriquez
 Yisel Dieguez
Homeland Public Adjusters representa a los asegurados, no a las aseguradoras. Obtenga una revisión gratuita de su reclamo.
Obtenga una Revisión Gratuita de su ReclamoEste tema suele presentarse junto con Baldosas Levantadas, Laminado Deformado: Cuándo el Daño en Pisos Es un Reclamo. Si su situación involucra este tipo de pérdida, consulte nuestra página de Condominios y asociaciones de propietarios (HOA) para ver cómo Homeland puede ayudarle con el reclamo.