
¿Necesita un ajustador público para su condominio o HOA, en cualquier parte de Florida? Un ajustador público con licencia de Homeland va a su propiedad en pocas horas — no tiene que ir a una oficina. Nueva Jersey: vamos a su propiedad en todo el estado.
Homeland Public Adjusters representa a asociaciones de condominio, HOA, cooperativas y asociaciones maestras, y a los administradores que las dirigen, en reclamos de seguro de propiedad en Florida y Nueva Jersey. Un reclamo de seguro de una asociación de condominio o un reclamo de seguro de una HOA es un reclamo bajo la póliza maestra: la asociación, no los propietarios de las unidades, prueba la pérdida de los elementos comunes, y la junta directiva responde ante cada propietario por el resultado. Cuando una tormenta, un incendio o una pérdida por agua daña la propiedad compartida, nuestros ajustadores públicos con licencia documentan la pérdida, revisan la póliza maestra y presentan el reclamo a la compañía de seguros en nombre de la junta directiva.
Si necesita ayuda con un reclamo de la póliza maestra de un condominio, HOA, cooperativa o edificio de apartamentos en Florida o Nueva Jersey, Homeland Public Adjusters atiende exactamente este tipo de reclamo. Homeland es una firma de ajuste público con licencia (Florida W818638; Nueva Jersey 3003982360) con 20 años en la industria (desde 2006) y una red de expertos en Florida y Nueva Jersey lista para atender cualquier pérdida. En Florida vamos a donde usted esté en pocas horas. Llame al (305) 783-3777 (Florida) o al (732) 517-3777 (Nueva Jersey), 24/7, en español o en inglés.
Última revisión: octubre de 2026
¿Cómo podemos ayudarle a recuperarse o a prepararse?
Reclamos de condominio y HOA, en español
Muchas juntas directivas en Miami-Dade, Broward y el norte de Nueva Jersey toman sus decisiones en español. Trabajamos con la junta y con el administrador en español en todo el reclamo de la póliza maestra: la inspección del edificio y las áreas comunes, el estimado, los documentos, las reuniones y cada conversación con la aseguranza. Si la aseguranza manda un perito, recuerde que ese perito trabaja para la compañía; nosotros representamos a la asociación.
| En la póliza (inglés) | En español |
|---|---|
| Master policy | Póliza maestra de la asociación |
| Unit owner policy (HO-6) | Póliza del dueño de la unidad |
| Common elements | Áreas o elementos comunes |
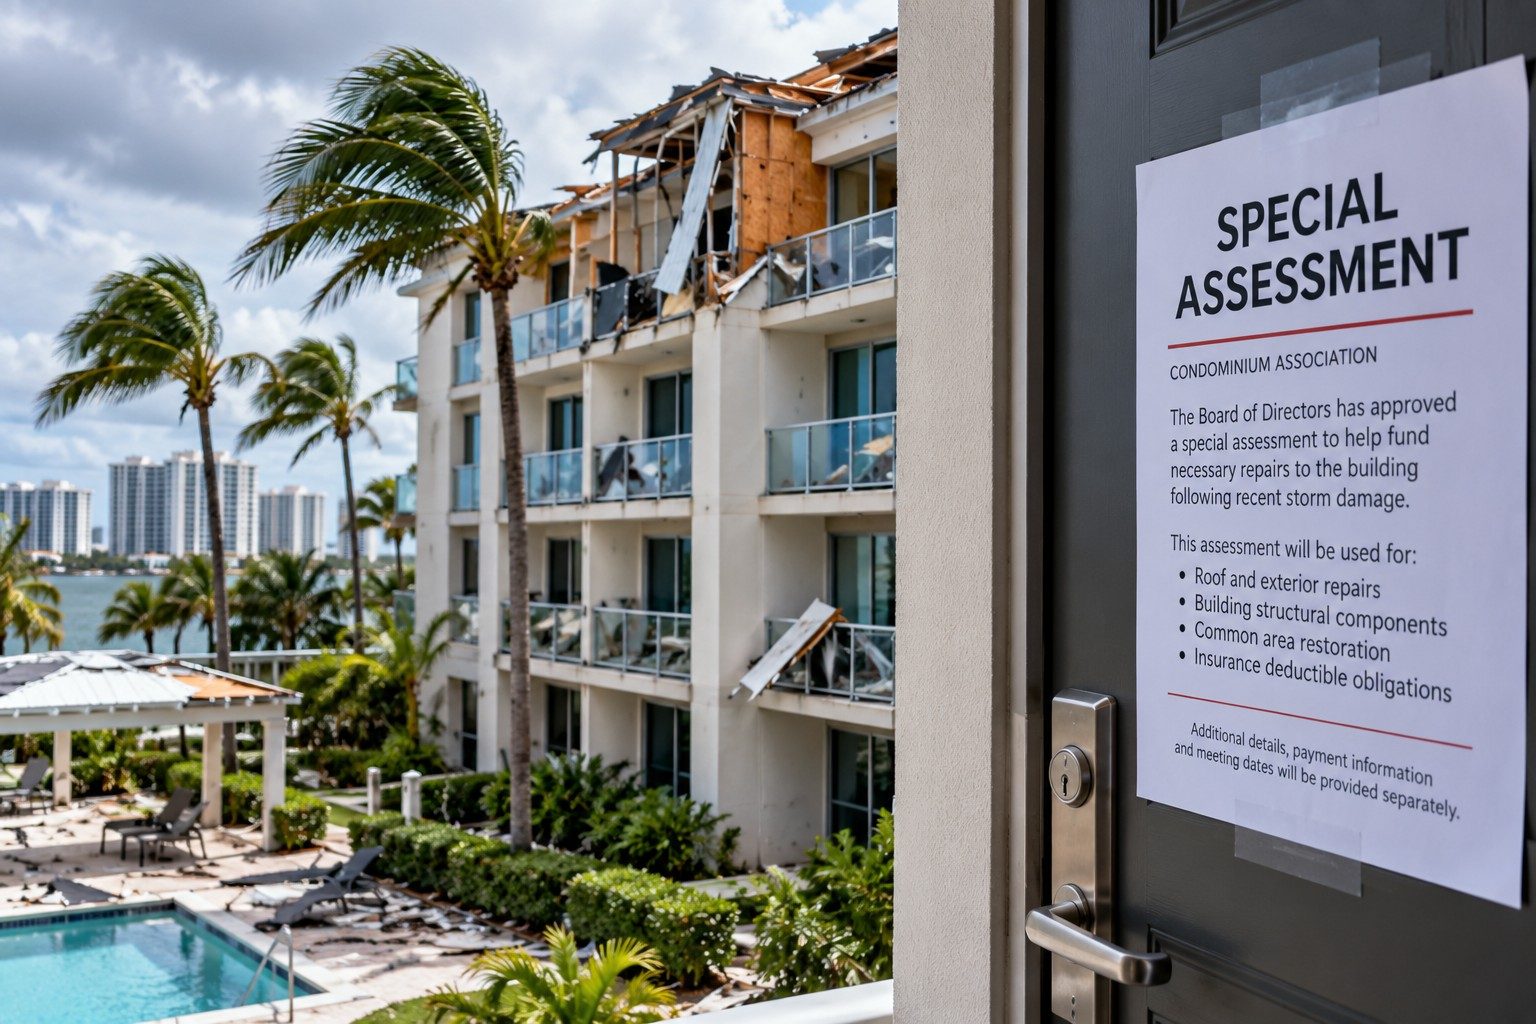
| Special assessment | Cuota especial (derrama) |
| Hurricane deductible | Deducible de huracán |
| Proof of loss | Prueba de pérdida |
| Board / Property manager (CAM) | Junta directiva / Administrador de la propiedad |
Ofrecemos también una sesión gratis de 30 minutos para juntas y administradores, en español. Pida la sesión para su junta. Licencia de Florida W818638 y de Nueva Jersey 3003982360.
Reclamos de asociaciones de condominios y HOA en Florida
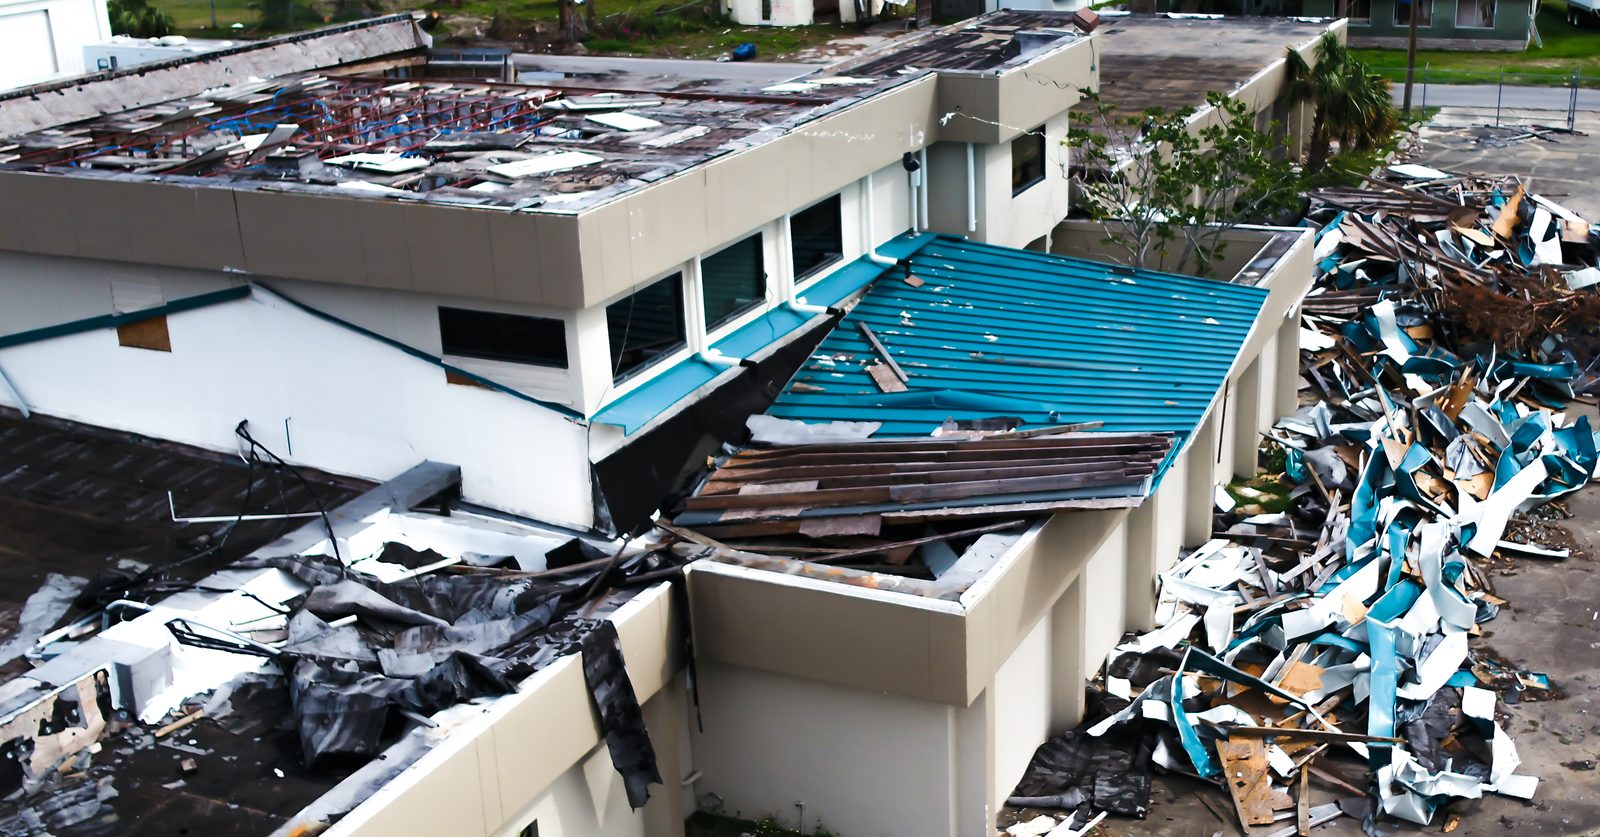
Las asociaciones de condominios y de propietarios de Florida enfrentan pérdidas por huracán y viento, daños por agua e incendio en techos, exteriores y edificios compartidos, a menudo con una póliza maestra y un deducible basado en un porcentaje. Homeland representa a juntas directivas y administradores desde la primera inspección hasta la resolución, en Miami-Dade, Broward, Palm Beach y en todo el estado.
Reclamos de asociaciones de condominios y HOA en Nueva Jersey
Las asociaciones de condominios, casas adosadas y comunidades de Nueva Jersey enfrentan tormentas del noreste (nor’easters), tormentas costeras, inundaciones, incendios y daños por agua en la propiedad común. Homeland representa a juntas directivas y administradores de todo Nueva Jersey en el reclamo en sí. Las herramientas de Adjuster Advantage para asociaciones están disponibles hoy para las asociaciones de Florida.
Su aseguradora tiene sus propios ajustadores. Ahora su asociación puede tener los suyos.
Adjuster Advantage para asociaciones comunitarias está hecho para las juntas directivas de condominios, HOA, cooperativas y asociaciones maestras, y para los administradores que las dirigen, incluidos clubes sociales, piscinas, gimnasios y otros edificios compartidos. Conozca su cobertura, mantenga sus registros y tenga a quién llamar, antes de una tormenta y después de ella.
Hoy para asociaciones de Florida, con más estados por venir. Cada propietario también puede unirse a Adjuster Advantage para su propia unidad: su propio Safety Vault™, Policy Scan™ para la póliza de la unidad, Prep Alerts y Lifeline Card™.
Unirse a Adjuster Advantage es gratis y no crea un contrato ni un acuerdo con Homeland Public Adjusters para ningún reclamo. Los servicios de ajuste público requieren un acuerdo escrito por separado.
Reclamos de condominios, HOA y asociaciones
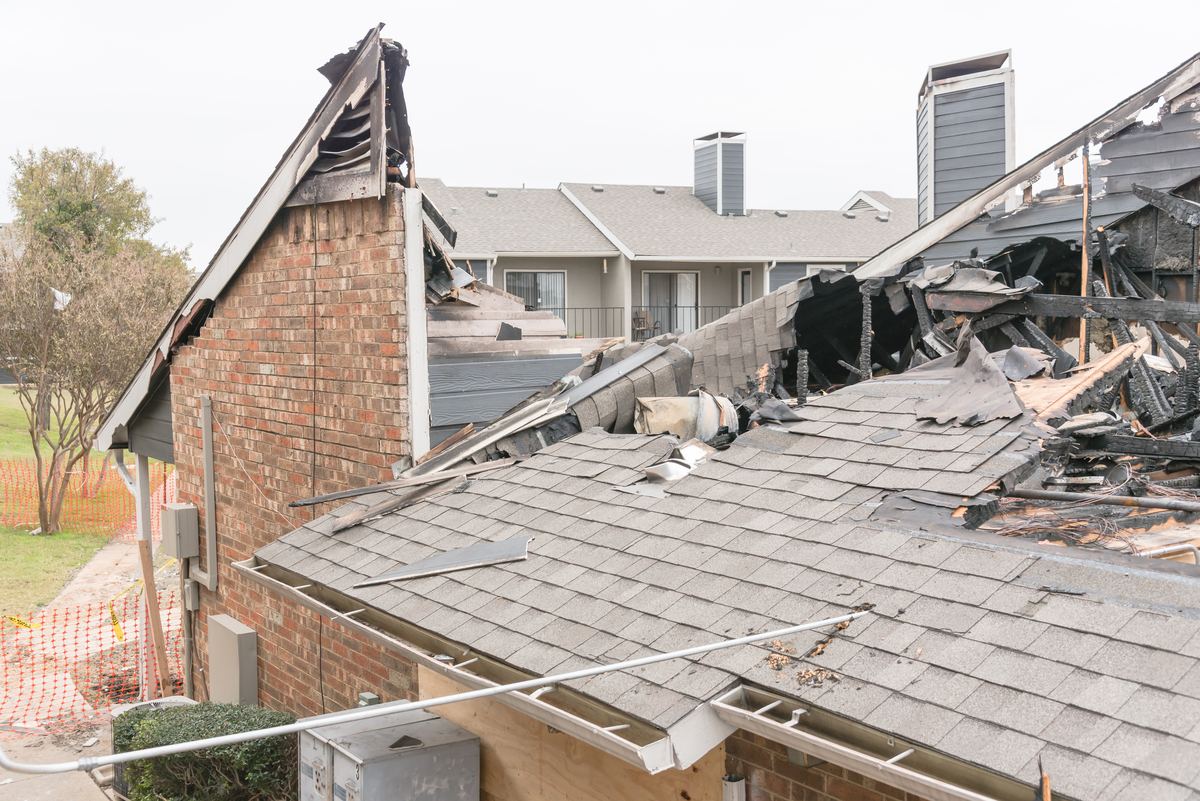
Las asociaciones de condominios y de propietarios son responsables de asegurar los elementos comunes, como techos, paredes exteriores, pasillos, ascensores, piscinas, clubes sociales y amenidades. Después de una tormenta u otra pérdida cubierta, la junta directiva de la asociación debe manejar el reclamo mientras mantiene informados a los propietarios y protege las reservas de la comunidad.
Los reclamos de asociaciones requieren coordinación entre la póliza maestra, las pólizas de los propietarios de unidades, los administradores de la propiedad, los contratistas y la junta directiva. Homeland Public Adjusters ayuda a las asociaciones a determinar qué daños corresponden a la póliza maestra, a documentar las pérdidas en varios edificios y unidades, y a mantener el reclamo avanzando en cada etapa del proceso.
¿Quién maneja el reclamo: la asociación o el propietario de la unidad?
Los daños por agua en un condominio, el incendio de un vecino o un huracán rara vez dañan una sola capa del edificio, así que la primera pregunta en todo reclamo de asociación es quién es responsable de qué. En Florida la respuesta comienza con la ley, no con la opinión del ajustador. En Nueva Jersey comienza con la declaración y la escritura maestra (master deed), que por lo general siguen la misma línea.
| Artículo dañado | Qué póliza responde | Por qué |
|---|---|---|
| Techo, paredes exteriores, ventanas (tal como se instalaron originalmente), escaleras, elevadores, piscina, casa club, plomería y electricidad de las áreas comunes | Póliza maestra de la asociación | Los Estatutos de Florida 718.111(11)(f) exigen que la asociación asegure todas las porciones de la propiedad del condominio tal como se instalaron originalmente, más las alteraciones posteriores a los elementos comunes. |
| Panel de yeso, pintura y papel tapiz dentro de la unidad | Póliza maestra de la asociación (drywall); HO-6 del propietario de la unidad (revestimientos de paredes y techos) | La ley excluye los revestimientos de pisos, paredes y techos de la póliza maestra, pero el panel de yeso en sí es parte del edificio. |
| Pisos, gabinetes y encimeras de cocina, electrodomésticos, calentador de agua, accesorios eléctricos, tratamientos de ventanas | HO-6 del propietario de la unidad | Enumerados en 718.111(11)(f) como excluidos de la póliza maestra cuando están dentro de la unidad y sirven solo a esa unidad. |
| Muebles, electrónica, ropa y otra propiedad personal | HO-6 del propietario de la unidad (Cobertura C) | Los bienes personales dentro de la unidad están excluidos de la póliza maestra. |
| El deducible de la póliza maestra, y los daños cubiertos por encima del límite de la póliza maestra | La asociación como gasto común, que puede convertirse en una cuota especial | Los propietarios de unidades con cobertura por cuotas de pérdida (loss assessment) en su HO-6 pueden reclamar su parte; Florida exige al menos $2,000 de esa cobertura en las pólizas de propietarios de unidades. |
| Fuga de una unidad a otra | Depende de qué se dañó y de si la causa está cubierta, no de la unidad de la que vino el agua | Las partes del edificio van a la póliza maestra; los acabados y los contenidos van a la HO-6 de cada propietario; la negligencia puede involucrar una tercera póliza. |
Términos de esta tabla, definidos: Deducible por huracán, Coaseguro, Cobertura por ordenanza o ley, Cláusula de tasación y árbitro (umpire). Consulte el glosario de reclamos completo.
De ahí se derivan dos consecuencias. Primero, el propietario de una unidad no debe reportar los daños del edificio directamente a la aseguradora de la póliza maestra como si fuera su propio reclamo. Llame primero a Homeland: por la asociación, damos aviso en la póliza maestra, y por el propietario, en la parte interior de la unidad bajo su HO-6. Segundo, cuando la póliza maestra paga menos que los costos de reparación, la diferencia es un gasto común, y así es como un deducible por huracán se convierte en una cuota especial. Las explicaciones más completas están en nuestras guías sobre la póliza maestra frente a la póliza del propietario de la unidad y sobre quién es responsable de los daños por agua en un condominio.
Propietarios de unidades de condominio: cuotas especiales por pérdida
Póliza maestra de seguro del condominio o HOA: qué cubre y qué debe excluir
En un condominio de Florida, la póliza maestra de la asociación debe cubrir todas las partes de la propiedad del condominio tal como se instalaron originalmente (o su reemplazo de igual tipo y calidad) y las modificaciones hechas según la declaración, y debe excluir lo que le toca al dueño de la unidad: pisos y revestimientos de paredes y techos, lámparas y accesorios eléctricos, electrodomésticos, calentadores de agua, filtros de agua, gabinetes y encimeras empotrados, cortinas y persianas, y los bienes personales dentro de la unidad (Fla. Stat. §718.111(11)(f)).
| Quién | Póliza | Qué paga |
|---|---|---|
| Asociación de condominio | Póliza maestra (residencial comercial) | Techo, estructura, paredes exteriores, áreas comunes, elementos del edificio de la construcción original |
| Dueño de la unidad | HO-6 | Acabados y accesorios que excluye la póliza maestra, contenido, pérdida de uso y evaluación de pérdidas (loss assessment) |
| HOA | La póliza de la HOA | Áreas comunes y amenidades que son de la HOA; cada casa la asegura su dueño |
| Cooperativa o edificio de apartamentos | Póliza del edificio (residencial comercial) | El edificio; el valor de renta o los ingresos donde estén cubiertos |
Florida agrupa las pólizas de condominios, cooperativas, edificios de apartamentos y áreas comunes de HOA como cobertura residencial comercial, y eso importa: esos reclamos pueden usar la mediación del DFS (Fla. Stat. §627.7015), que los reclamos puramente comerciales no pueden. Más: póliza maestra vs. póliza del dueño.
Derramas (cuotas especiales) y cobertura de evaluación de pérdidas: cómo proteger a los dueños
En Florida, todos los deducibles del seguro de propiedad y los daños por encima de la cobertura de la asociación son un gasto común (Fla. Stat. §718.111(11)(j)), así que un pago corto de la póliza maestra se convierte en una derrama a todos los dueños. Mientras mejor sea el reclamo de la asociación, más pequeña la derrama.
- Cobertura de evaluación de pérdidas (loss assessment): en Florida, las pólizas de dueños de unidades deben incluir al menos $2,000 de esta cobertura con un deducible de no más de $250 (Fla. Stat. §627.714). Muchos dueños tienen más; la junta debe decirles que lo revisen.
- Plazo del dueño: un reclamo de evaluación de pérdidas se debe reportar a la aseguradora del dueño a más tardar 1 año después de la fecha de la pérdida o 90 días después de que la junta vote la derrama, lo que sea más tarde, y nunca después de 3 años desde la pérdida (Fla. Stat. §627.70132(4)).
- Los dueños deben reportar los daños a tiempo: la asociación no tiene que pagar como gasto común las pérdidas que un dueño conocía pero no reportó hasta después de que el reclamo de la asociación se resolvió, se cerró o se negó por tardío (718.111(11)(j)4). Una revisión temprana de todo el edificio protege a todos.
Más: cobertura de evaluación de pérdidas · derramas después de un reclamo de la asociación.
Qué debe hacer una junta directiva después de un daño a la propiedad de la asociación
Actuar con rapidez y llevar registros cuidadosos puede ayudar a proteger un reclamo de la asociación desde el principio.
Cómo contrata una junta de condominio a un ajustador público: licitaciones, votos y actas (718.3026)
Florida exige que una asociación de condominio pida licitaciones competitivas para un contrato de servicios cuando los pagos bajo ese contrato superan el 5% del presupuesto anual total de la asociación, incluidas las reservas (Fla. Stat. §718.3026). La ley exceptúa los contratos con empleados y los servicios de abogados, contadores, arquitectos, administradores de asociaciones, administración de tiempo compartido, ingeniería y arquitectura paisajista; los ajustadores públicos no están en esa lista.
- Planifique las licitaciones: en un reclamo grande, la junta debe esperar comparar propuestas, y no tiene que aceptar la más baja.
- Emergencias: la ley no limita la capacidad de la asociación de conseguir servicios necesarios en una emergencia; documente por qué la situación lo era.
- Asociaciones pequeñas: las asociaciones de 10 unidades o menos pueden salirse de la regla de licitaciones con el voto de dos tercios de los dueños.
- Actas: vote en una reunión de junta con aviso, guarde las propuestas y las actas, y pida al abogado de la asociación que revise el contrato.
Homeland hace presentaciones a juntas y administradores en español o en inglés, en persona o por video. Vea para juntas y administradores.
Pérdidas de fidelidad y crimen (asociaciones en Florida)
En Florida, las asociaciones de condominio deben mantener seguro o fianza de fidelidad de todas las personas que controlan o desembolsan fondos de la asociación, por el máximo de fondos bajo custodia de la asociación o de su administrador en cualquier momento (Fla. Stat. §718.111(11)(h)). Cuando desaparece dinero por robo, cheques falsificados o una transferencia fraudulenta, Homeland documenta la pérdida junto al abogado y al contador de la asociación.
Cómo Homeland ayuda a las asociaciones
Nuestro equipo se encarga del reclamo desde la inspección hasta la resolución, para que las juntas directivas y los administradores puedan concentrarse en la comunidad. Homeland es miembro Business Partner del Community Associations Institute (CAI), capítulo del Sureste de Florida, y miembro de la Florida Association of Public Insurance Adjusters (FAPIA).
Reclamos de condominios y HOA en cifras
¿Abogado de reclamos de HOA o ajustador público? A quién debe llamar primero la junta
Un abogado de HOA o de condominios maneja disputas de gobierno de la asociación, cobros y litigios; el reclamo de seguro en sí — el alcance, los estimados, los valores por edificio, el cálculo del deducible — es trabajo de un ajustador público. La mayoría de los reclamos de asociaciones se ganan con esa documentación, y Homeland la prepara desde el primer día.
- Reclamo de póliza maestra pagado de menos, negación por desgaste, reparto del deducible: llame primero a Homeland.
- Litigio de cobertura, o una disputa entre dueños y la junta: el abogado de la asociación, y trabajamos junto a él.
- Huracán Ian: 1,279 de 4,168 reclamos residenciales comerciales (asociaciones y apartamentos) se cerraron sin pago, al 4 de marzo de 2025 (OIR de Florida).
Si se convierte en una disputa legal, trabajamos junto a su abogado: la documentación, el alcance y el estimado que preparamos pasan directo al caso. Cómo apoya Homeland a los bufetes. Para comparar, vea abogado de daños a la propiedad o ajustador público: a quién llamar.
Lista para la junta después de una pérdida (para imprimir)
- Póliza maestra, todos los endosos, las declaraciones y el listado de valores por edificio
- Declaración, estatutos y cuadro de responsabilidades de mantenimiento
- Deducible de huracán o tormenta nombrada: monto, por edificio o por evento
- Aviso a los dueños para que reporten ya los daños en sus unidades, con plazo y formulario
- Fotos, video de dron y lecturas de humedad de techos, fachadas, garajes y áreas comunes
- La tasación de costo de reemplazo más reciente, la inspección de hitos y el SIRS
- Contratos y facturas de proveedores de emergencia (mitigación, lonas, apuntalamiento)
- Actas de la junta: acciones de emergencia, la decisión del deducible, la votación del ajustador público y las licitaciones
- Fianza de fidelidad o póliza de crimen, si hay fondos involucrados
- Cada carta de la aseguradora y la fecha en que se recibió
Resumen gratis del reclamo para la agenda de su junta: llame a Homeland al (305) 783-3777 (Florida) o al (732) 517-3777 (Nueva Jersey).
Resumen gratis del reclamo para la agenda de su junta
Un ajustador público con licencia de Homeland revisa la póliza maestra y la pérdida y prepara un resumen gratis de una página que la junta puede poner en su agenda, en español o en inglés.
¿El daño está pasando ahora mismo? Llame al (305) 783-3777 · Nueva Jersey (732) 517-3777, 24/7.
Guías gratuitas para juntas y administradores de condominios y HOA
Guías con fuentes y en lenguaje sencillo sobre inspecciones, reservas, renovaciones de seguro y reclamos por tormenta en Florida y Nueva Jersey.
Plazos que debe conocer
Nueva Jersey. Las regulaciones de Nueva Jersey exigen que las aseguradoras inicien una investigación dentro de 10 días hábiles después del aviso de un reclamo y establecen un plazo de 30 días calendario, contado a partir de la recepción de una prueba de pérdida debidamente completada, para los reclamos de primera parte, con explicaciones por escrito y actualizaciones cada 45 días si se necesita más tiempo.
Para administradores de propiedades y CAM
En la mayoría de las comunidades, el administrador, no la junta directiva, es la persona que descubre los daños y convive con el reclamo durante el año siguiente. Florida otorga licencia a los administradores de asociaciones comunitarias bajo la Parte VIII del Capítulo 468, y el estatuto define el trabajo: manejar los fondos de la asociación, preparar presupuestos, notificar reuniones, coordinar el mantenimiento y los demás servicios rutinarios que implica dirigir la asociación. Negociar un reclamo de seguro en nombre de la asociación a cambio de una compensación es ajuste público, para lo cual Florida otorga una licencia por separado, de modo que un administrador que quiere que el reclamo se maneje bien contrata a un ajustador público con licencia y mantiene informada a la junta directiva. Nueva Jersey no otorga licencia a los administradores de asociaciones comunitarias a nivel estatal, pero aplica la misma línea: la licencia de ajustador público pertenece a la persona que negocia el reclamo.
Los administradores que quieran que sus juntas directivas entiendan el proceso antes de la próxima tormenta pueden reservar una sesión educativa gratuita para juntas directivas y administradores, en sitio o por video, con un material impreso que los directores conservan.
En las Noticias: Un Reclamo Real de Condominios y Asociaciones de Propietarios (HOA)
Lo que preguntan los propietarios en el foro
Temas respondidos por un ajustador público con licencia. Responda con su propia experiencia o publique su propia pregunta.
¿Estoy cubierto para esto?
Nelson Avila, PA: Depende de la redacción de su póliza: qué riesgos cubre, qué excluye, sus deducibles y cualquier sublímite o endoso.
Responder ›Aseguradoras y pólizas¿Cómo presento un reclamo y puede subir mi prima?
Nelson Avila, PA: Comience llamando a un ajustador público con licencia antes de presentar el reclamo, para que se documente, se valore y se presente correctamente desde el primer día.
Responder ›Reclamos y acuerdos¿Necesito un ajustador público o un abogado?
Nelson Avila, PA: Depende de en qué etapa está su reclamo. Un ajustador público con licencia trabaja para usted para documentar, valorar y negociar el reclamo con su aseguradora.
Responder ›Preguntas frecuentes sobre asociaciones de condominios y HOA
¿Quién presenta el reclamo de un condominio o una HOA, la asociación o los propietarios de las unidades?
¿Cuál es la diferencia entre la póliza maestra y la póliza de un propietario de unidad?
¿Cómo funcionan los deducibles por huracán en una asociación?
¿Qué es Adjuster Advantage para asociaciones y cuánto cuesta?
¿Puede un administrador ver todas sus asociaciones en un solo lugar?
¿Pueden manejar una pérdida que afecta a varios edificios?
¿Cuándo necesita una asociación de condominio un ajustador público?
¿Homeland trabaja con el administrador de la propiedad y la junta?
¿Qué cubre la póliza maestra de la asociación en Florida?
¿Debe un propietario de unidad reportar los daños directamente a la aseguradora de la póliza maestra?
¿Puede un administrador de propiedades negociar el reclamo de seguro de la asociación?
¿Trabajan con juntas directivas en español?
¿El perito que mandó la aseguranza no representa a la asociación?
Artículos
 Por Nelson Avila
Reclamos de Asociaciones que Manejamos en Florida y Nueva Jersey
Homeland atiende reclamos de asociaciones en toda Florida y Nueva Jersey. Dondequiera que esté su comunidad en cualquiera de los dos estados, llámenos las 24 horas, los 7 días de la semana.
¿Qué cubre la póliza maestra de la asociación en Florida?
¿Debe un propietario de unidad reportar los daños directamente a la aseguradora de la póliza maestra?
¿Puede un administrador de propiedades negociar el reclamo de seguro de la asociación?
¿Una junta de condominio en Florida necesita licitaciones para contratar a un ajustador público?
Si los pagos bajo el contrato superarían el 5% del presupuesto anual total de la asociación, incluidas las reservas, aplica la ley de licitaciones de Florida (718.3026), y los ajustadores públicos no están en su lista de excepciones. Hay una excepción por emergencia, y las asociaciones de 10 unidades o menos pueden salirse con el voto de dos tercios de los dueños.
¿Quién paga el deducible de huracán en un condominio de Florida?
Según la 718.111(11)(j), los deducibles y los daños por encima de la cobertura de la asociación son un gasto común, así que normalmente los comparten todos los dueños por el presupuesto o una derrama, salvo que la asociación se haya salido por mayoría de los votos.
¿Cuánto tiempo tiene el dueño para reclamar la evaluación de pérdidas?
En Florida, a más tardar 1 año después de la fecha de la pérdida o 90 días después de que la junta vote la derrama, lo que sea más tarde, y nunca después de 3 años desde la pérdida (Fla. Stat. 627.70132(4)).
¿Una asociación puede usar la mediación del DFS?
Sí. El programa de mediación del DFS de Florida cubre las pólizas residenciales comerciales, que incluyen las de asociaciones de condominio, para disputas de al menos $500 (Fla. Stat. 627.7015).
Un dueño reportó daños meses después de la tormenta. ¿La asociación todavía paga?
No necesariamente como gasto común: si el dueño conocía o debió conocer el daño y no lo reportó hasta después de que el reclamo de la asociación se resolvió o se negó por tardío, la 718.111(11)(j)4 libera a la asociación. Por eso la junta debe revisar con los dueños temprano.
Oiga, ¿ustedes atienden reclamos de condominios en español?
Sí, claro. Homeland atiende cada reclamo de asociación en español y en inglés, desde la presentación a la junta hasta la revisión del estimado.
Hable con un ajustador público
¿Cómo podemos ayudarle a recuperarse o a prepararse?
Cuéntenos sobre su pérdida. Le devolveremos la llamada.
Reclamos que manejamos
Huracán y daños por viento→Daños por inundación→Daños por incendio→Daños por agua→Tormenta Invernal y Daños al Techo→Daños por robo y vandalismo→Daños por impacto de vehículo→Negocios y comercial→Otros reclamos→Denegados y pagados de menos→
Descargue la app Adjuster Advantage™
Descargue la appOtros reclamos por daños a la propiedad que manejamos
Los reclamos de asociaciones suelen comenzar con un tipo específico de daño a la propiedad. Homeland Public Adjusters asiste a las juntas directivas y a los administradores con cada una de estas pérdidas cubiertas.
Reclamos que manejamos para usted
Tipos de reclamo que suelen tener estos clientes, y cómo los maneja Homeland:
Verifique a Homeland
Verifíquenos antes de contratar a cualquiera. Cada licencia de abajo lleva a su registro público en el buscador de licencias del Departamento de Servicios Financieros de Florida.
- Atiende toda Florida: Sí — cada ciudad y cada condado. Un ajustador público con licencia de Homeland va a su propiedad — no tiene que ir a una oficina. Llame al (305) 783-3777, 24/7.
- Homeland Public Adjusters Corporation: licencia de firma de ajuste público en Florida W818638 · licencia de firma de ajustadores públicos en Nueva Jersey 3003982360
- Yeni Martinez, Presidenta: licencia de ajustadora pública de Florida P103370 (con licencia desde 2007) · Nueva Jersey 3003714097 · ajustadora principal designada
- Alberto Enriquez: Ajustador público sénior con licencia, Florida P112658
- Yisel Dieguez: Ajustadora pública con licencia y estimadora en Xactimate, Florida W873884 · Nueva Jersey 3003714335
- Nelson Avila: licencia de ajustador público de Florida G332385 · contratista certificado de Florida CRC1331322 · tasador y umpire de seguros de propiedad
- Quejas y reputación: 5.0★ en Google · acreditada por el BBB, calificación A+
- Desde 2006: Homeland Public Adjusters, Corp. se constituyó en Florida el 11 de diciembre de 2006. Nuestra presidenta, Yeni Martinez, tiene la licencia de ajustadora pública de Florida P103370 desde 2007. Cuando Florida empezó a exigir que las firmas de ajuste tuvieran su propia licencia (una ley de 2021, el proyecto de ley 1598 del Senado; el DFS empezó a licenciar firmas de ajuste en noviembre de 2021), Homeland recibió la licencia de firma W818638 el 11 de enero de 2022. El 10 de noviembre de 2026, Homeland pasó a ser una empresa acreditada por el BBB (BBB Serving Southeast Florida & the Caribbean), con calificación A+. El nombramiento de cada ajustador con Homeland aparece en el registro del DFS de ese ajustador.
- Español e inglés. Oficina: 8004 NW 154th Street, Suite 609, Miami Lakes, FL 33016 (visitas con cita). Florida (305) 783-3777 · Nueva Jersey (732) 517-3777, 24/7.