
Cobertura de evaluación de pérdidas: cómo el deducible maestro llega a los dueños y qué paga el HO-6
Homeland Public Adjusters · Última revisión: octubre de 2026
Respuesta corta: cuando la póliza maestra paga menos que el costo de las reparaciones por un deducible, un sublímite o un vacío, la ley de Florida convierte el faltante en un gasto común, así que por lo general se vuelve una cuota para todos los dueños. La cobertura de evaluación de pérdidas del HO-6 del dueño puede pagar su parte cuando la pérdida es de un tipo que el HO-6 cubre. En Florida, toda póliza de dueño de unidad emitida o renovada desde el 1 de julio de 2010 debe incluir al menos $2,000 de cobertura de evaluación de pérdidas, con un deducible de no más de $250 (§627.714).
¿Tiene un reclamo de propiedad? Florida: un ajustador público con licencia de Homeland va a su propiedad en pocas horas. Nueva Jersey: en todo el estado. No tiene que ir a una oficina. Llame al (305) 783-3777 (Florida) o al (732) 517-3777 (Nueva Jersey), 24/7.
Verifíquenos · Acreditada por el BBB, A+ · nuestros ajustadores con licencia
Si necesita ayuda con una evaluación de pérdidas o una derrama de condominio después de un reclamo de la asociación en Florida o Nueva Jersey, Homeland Public Adjusters atiende exactamente este tipo de reclamo. Homeland es una firma de ajuste público con licencia (Florida W818638; Nueva Jersey 3003982360) con 20 años en la industria (desde 2006) y una red de expertos en Florida y Nueva Jersey lista para atender cualquier pérdida. En Florida vamos a donde usted esté en pocas horas. Llame al (305) 783-3777 (Florida) o al (732) 517-3777 (Nueva Jersey), 24/7, en español o en inglés.
Cómo llega el deducible a los dueños
- “Todos los deducibles del seguro de propiedad y otros daños que superen la cobertura del seguro de propiedad” son por lo general un gasto común (§718.111(11)(j)).
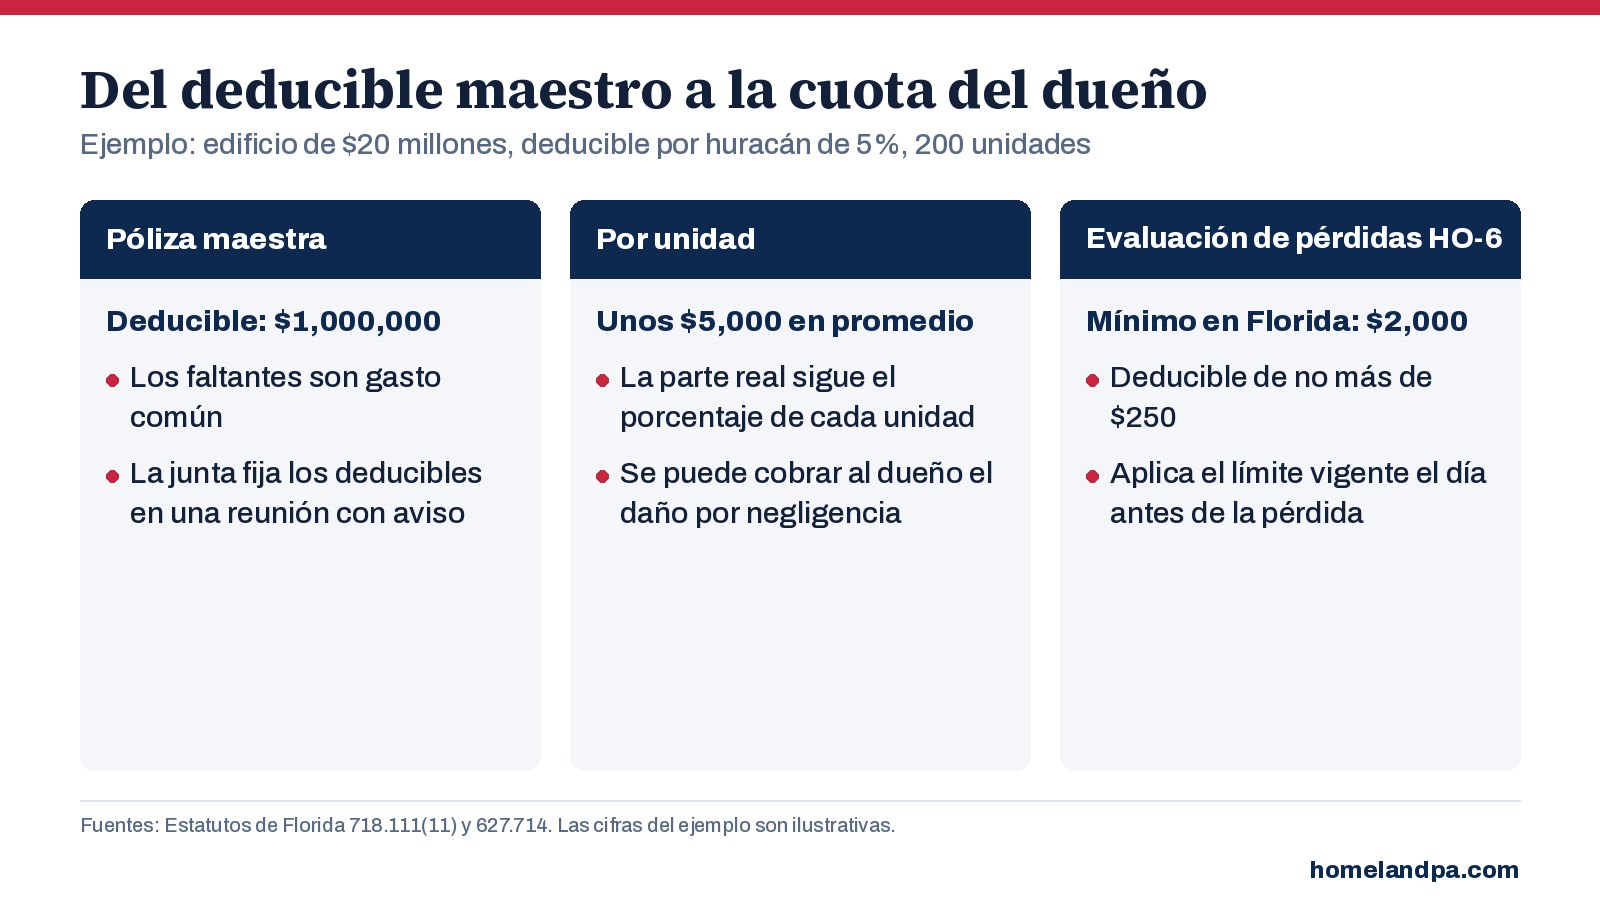
- Se puede cobrar al dueño el daño no asegurado causado por conducta intencional, negligencia o incumplimiento de la declaración o las reglas, por parte del dueño o de su familia, inquilinos o invitados.
- La junta fija los deducibles en una reunión de la junta, según los estándares de la industria y los fondos o la facultad de imponer cuotas disponibles (§718.111(11)(c)).
- Ejemplo: un deducible por huracán de 5% sobre un edificio de $20 millones es $1,000,000; repartido entre 200 unidades según su porcentaje, una parte típica es de unos $5,000, muy por encima del mínimo de $2,000.
Qué paga la cobertura de evaluación de pérdidas, y qué no
- Paga la parte del dueño de una cuota por un tipo de pérdida cubierta. Una cuota para reemplazar un techo por su edad, o por un faltante en el financiamiento del SIRS, no es una pérdida.
- El límite que aplica es el vigente un día antes de la pérdida; subirlo cuando ya se pronostica una tormenta no ayuda para esa tormenta (§627.714(2)).
- Un solo límite por pérdida, sin importar cuántas cuotas imponga la junta por ella.
- En Nueva Jersey, revise en la página de declaraciones del HO-6 el límite de evaluación de pérdidas y compárelo con la parte del deducible que le toca al dueño.
Qué deben decir las juntas y los administradores a los dueños cada año
- Los deducibles de la póliza maestra, incluido el deducible por huracán en dólares.
- La parte estimada de cada unidad, según su porcentaje de participación.
- Que los dueños revisen el límite de evaluación de pérdidas en la página de declaraciones de su HO-6 y consideren subirlo a su parte. El §718.111(11) no da a la junta el poder de exigirlo; cualquier requisito vendría de la declaración, así que consulte al abogado de la asociación.
- Qué asegura la póliza maestra y qué debe asegurar el dueño (pisos, paredes y techos interiores, accesorios, electrodomésticos, gabinetes y bienes personales; vea Requisitos de seguro para asociaciones de condominio en Florida).
Después de una pérdida
El tamaño de la cuota depende del tamaño del reclamo de la póliza maestra. Cada dólar que la asociación recupera en el reclamo es un dólar que no se cobra a los dueños. Lea Cuotas especiales después de un reclamo de la asociación. Los dueños con un reclamo de evaluación de pérdidas necesitan la resolución de la junta y el expediente del reclamo de la póliza maestra; los reclamos de cada unidad tienen sus propias reglas.
Plazo en Florida para reclamar la evaluación de pérdidas
En Florida, el aviso de un reclamo de evaluación de pérdidas del dueño de la unidad debe llegar a su aseguradora a más tardar 1 año después de la fecha de la pérdida o 90 días después de que la junta de la asociación vote la derrama, lo que sea más tarde, y nunca después de 3 años desde la fecha de la pérdida (Fla. Stat. §627.70132(4)). La fecha de la pérdida es la del evento cubierto que creó la necesidad de la derrama.
Juntas: un reclamo más fuerte de la póliza maestra significa una derrama más pequeña. Vea cómo trabaja Homeland los reclamos de asociaciones de condominio y HOA.
Preguntas frecuentes
¿Qué es la cobertura de evaluación de pérdidas?
¿Cuánta cobertura de evaluación de pérdidas exige Florida?
¿Paga la cobertura de evaluación de pérdidas una cuota especial para un techo nuevo?
¿Puede la junta de un condominio en Florida exigir a los dueños que tengan cobertura de evaluación de pérdidas?
Fuentes: Estatutos de Florida §627.714; Estatutos de Florida §718.111(11).
Esta guía es información general para juntas y administradores de asociaciones, vigente a octubre de 2026. No es asesoría legal. Rigen sus documentos de gobierno, sus pólizas y el abogado de su asociación. La redacción de las pólizas varía; cada dueño debe leer su propio HO-6.
- Cosas sorprendentes que cubre su póliza
- Incendio en el condominio vecino: ¿quién paga?
- Piso dañado: ¿es un reclamo?
- Cobertura de graneros y establos
- Riesgo de viento y tornados en la granja
- Seguro de cultivos vs. seguro de propiedad
 Yeni Martinez
 Alberto Enriquez
 Yisel Dieguez
Homeland Public Adjusters representa a los asegurados, no a las aseguradoras. Obtenga una revisión gratuita de su reclamo.
Obtenga una Revisión Gratuita de su ReclamoPara quién es
Homeland maneja este tipo de reclamo para: