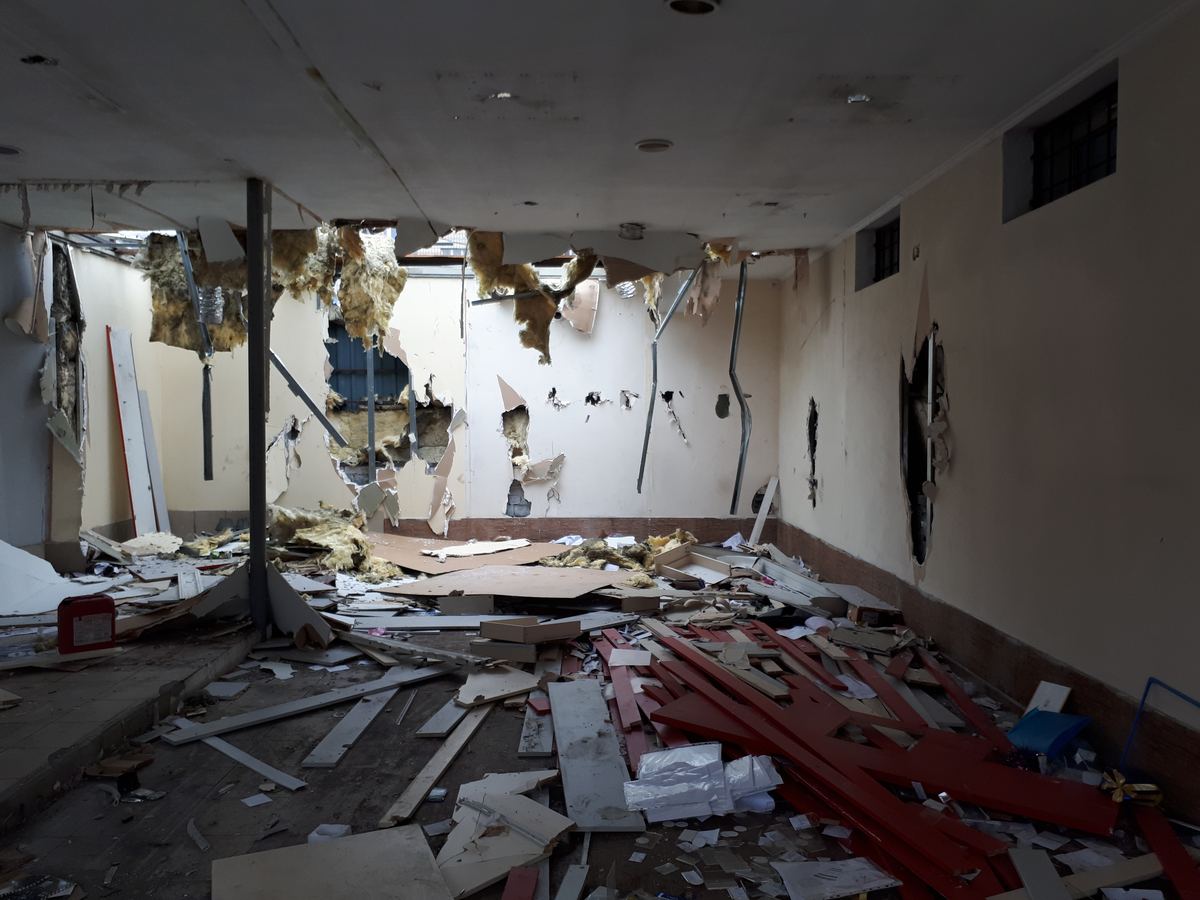
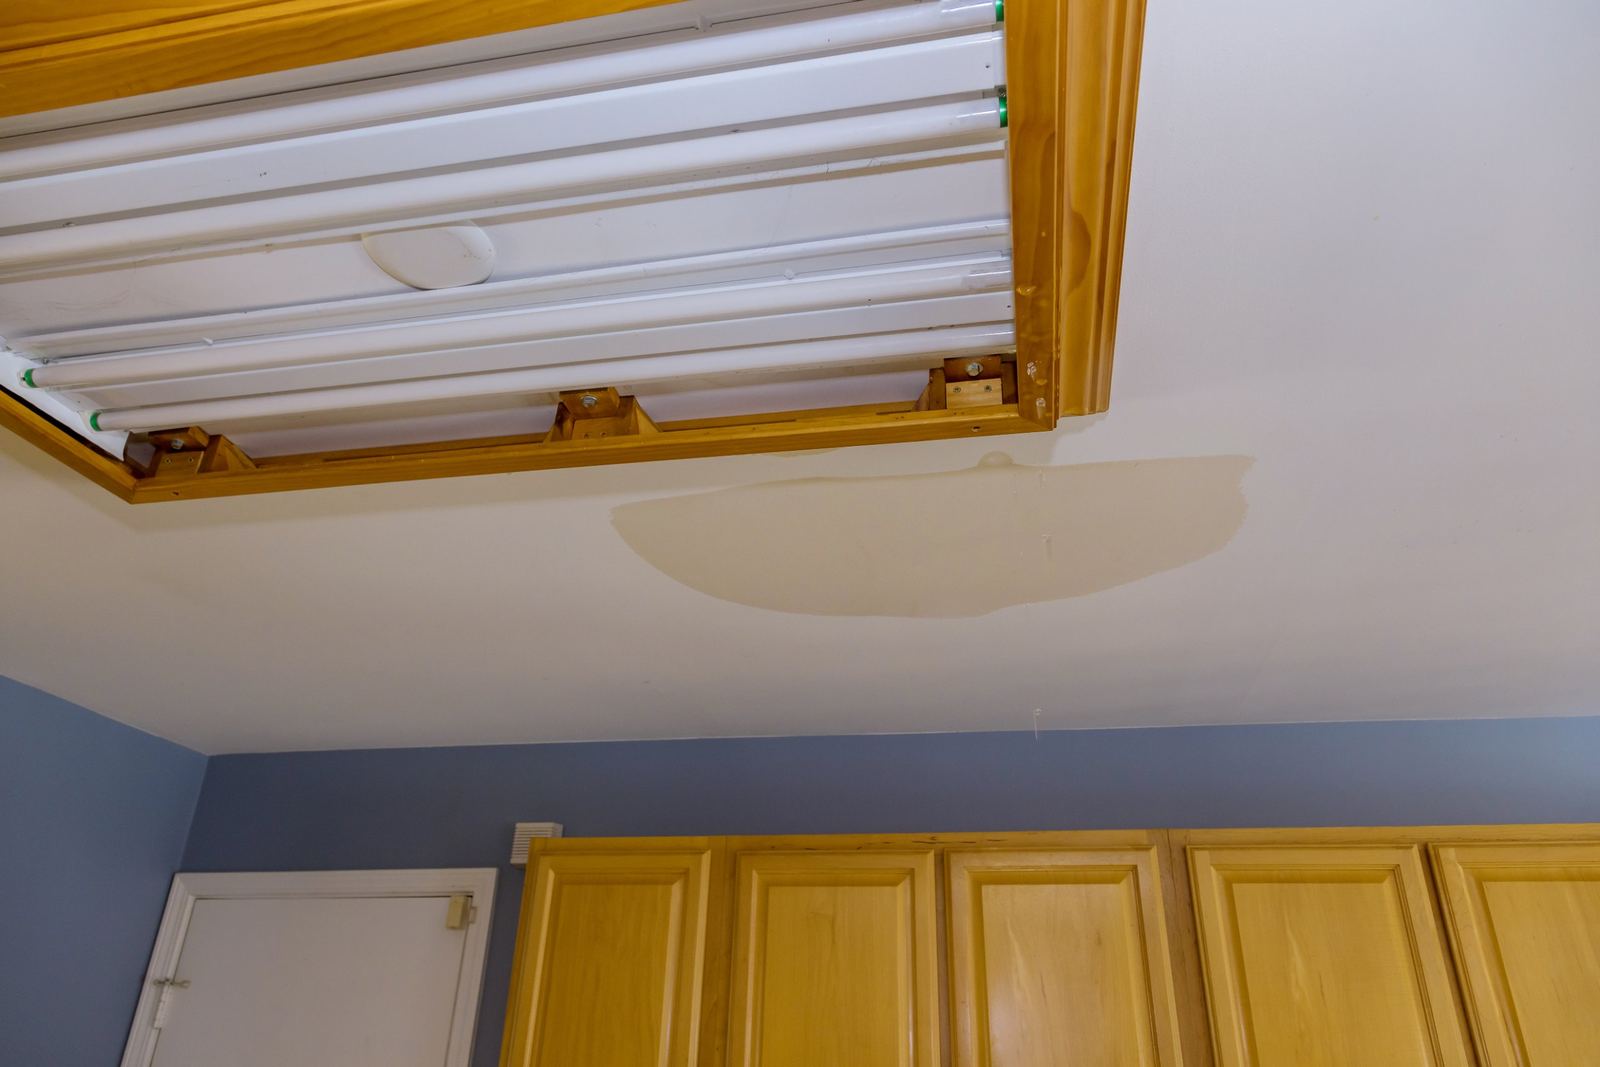
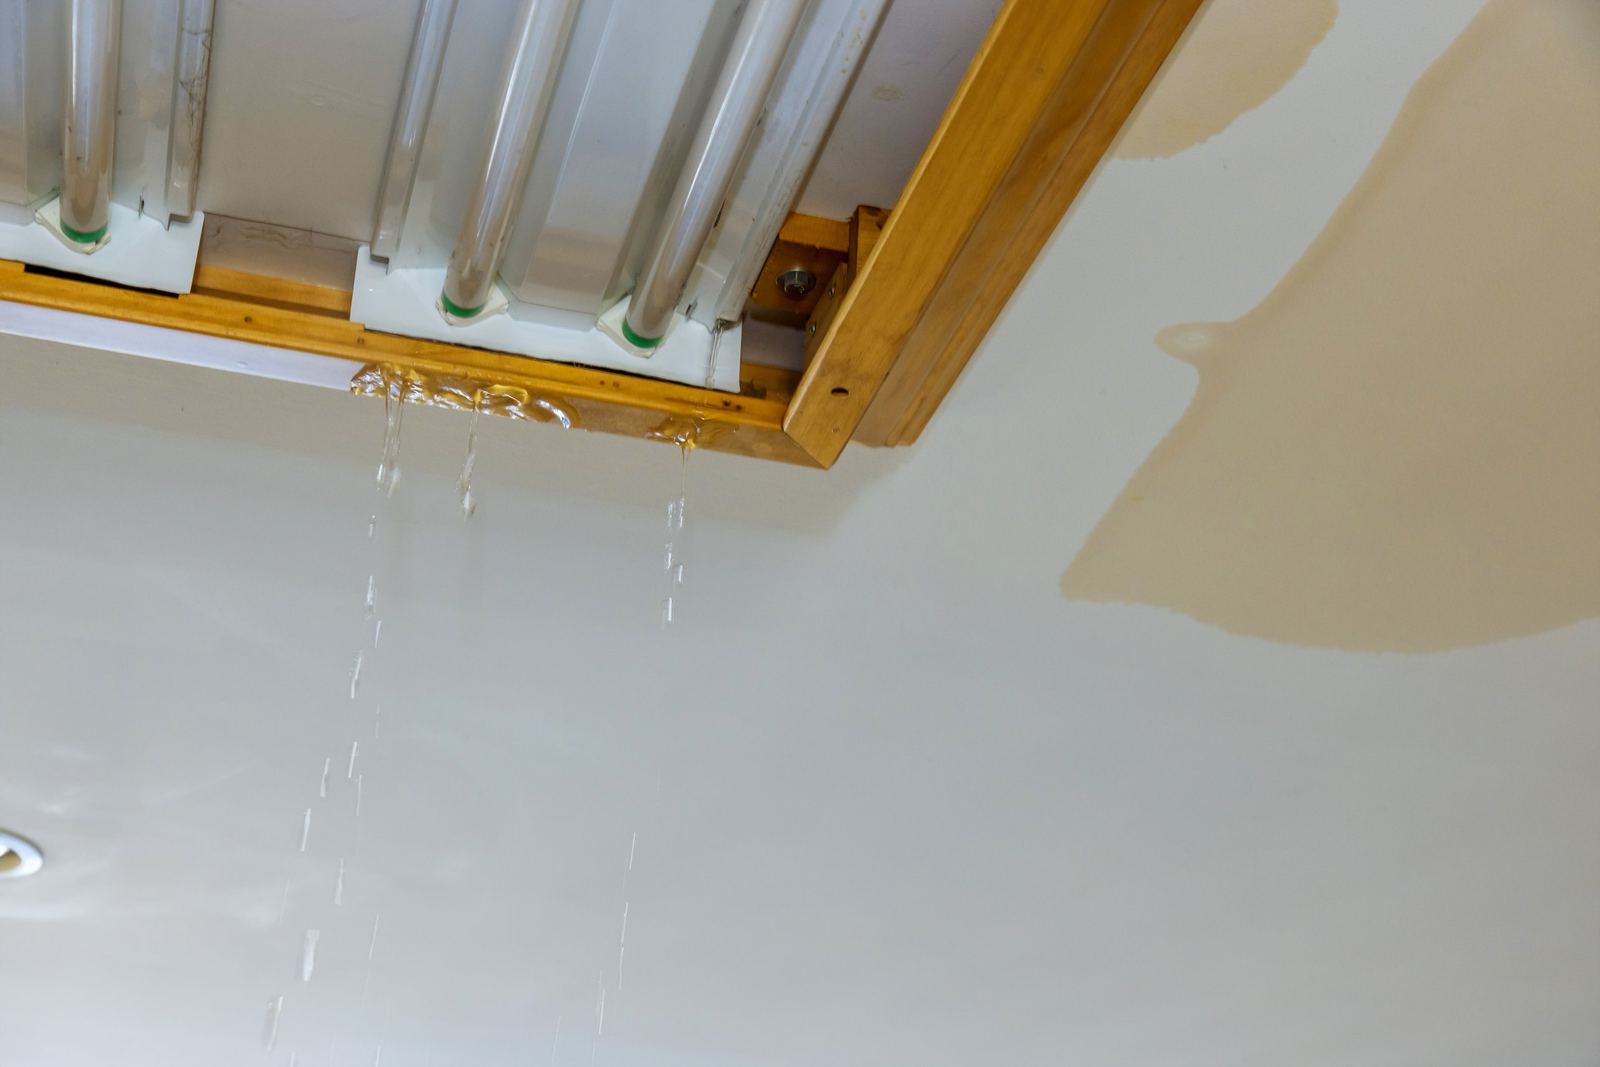
Agua a través del techo del consultorio, una sobretensión en la sala de imágenes, un incendio en el edificio de al lado. Una práctica pierde equipos que no puede reparar y pacientes que no puede reprogramar.
Homeland Public Adjusters representa a consultorios médicos, dentales, veterinarios, quiroprácticos, de fisioterapia y otras prácticas de salud en Florida y Nueva Jersey con reclamos por agua, incendio, tormenta, sobretensión y equipos, y con el reclamo de ingresos del negocio (business income) por las semanas en que la práctica no pudo atender pacientes. Documentamos las adecuaciones, los equipos y los registros, y manejamos el reclamo con la aseguradora mientras usted atiende a los pacientes. Sin recuperación, no hay honorarios.
Reclamos de consultorios médicos y dentales en Florida
Los consultorios de Florida están en edificios médicos de múltiples inquilinos donde una fuga dos pisos arriba termina en una sala de operatoria, y en oficinas independientes que reciben el viento del huracán y la sobretensión que sigue al restablecimiento de la energía. Homeland representa a consultorios de Florida, desde oficinas dentales individuales hasta grupos con varias sedes.
En un consultorio médico o dental, una filtración en el techo significa salas de examen cerradas; el reloj de los ingresos del negocio empieza el día en que se cierran las puertas.
Reclamos de consultorios médicos y dentales en Nueva Jersey
Los consultorios de Nueva Jersey en edificios de oficinas antiguos y casas convertidas enfrentan líneas de rociadores y de suministro congeladas, fallas de techo en nor’easters e incendios en edificios anteriores a los códigos actuales. Homeland maneja reclamos de consultorios médicos y dentales en Nueva Jersey, incluido el reclamo del inquilino por una adecuación del local (build-out) que la póliza del arrendador no cubre.
Los reclamos de propiedad en el sector de la salud son, ante todo, reclamos por agua: Zurich encontró que el 63% de sus reclamos hospitalarios en dólares fueron daños por líquidos y que hay más de un 50% de probabilidad de que el próximo reclamo de propiedad en el sector de la salud esté relacionado con el agua. En un consultorio, la pérdida se ve así:
Agua en las salas de tratamiento: una línea de suministro, un rociador o la plomería de un vecino a través del techo sobre sillones, unidades dentales, gabinetes y pisos construidos para el control de infecciones
Equipos de esterilización y laboratorio: autoclaves, compresores, sistemas de vacío y mesas de laboratorio que no se pueden usar hasta que se certifiquen, se vean dañados o no
Imágenes y electrónica: unidades panorámicas y CBCT, sensores digitales, ultrasonido, servidores; daños por sobretensión y agua que se manifiestan como fallas semanas después
Incendio y humo: las instalaciones de salud registran alrededor de 6,200 incendios estructurales al año a nivel nacional (NFPA); el humo en una práctica contamina todo lo que está en contacto con los pacientes
Huracán y viento: daños en techo y ventanas, y los días sin generador después de la tormenta con vacunas y medicamentos refrigerados
Moho y aire interior después de una pérdida por agua, en un espacio donde el estándar es más alto que en una oficina
Expedientes de pacientes y la reconstrucción del sistema informático después de que el agua o el fuego llega al cuarto de servidores
Adecuación del local a cargo del inquilino: plomería en cada sala, paredes revestidas de plomo, gases medicinales, gabinetes; la póliza del arrendador no cubre nada de eso
Consultorios médicos y dentales: en cifras
63%Porcentaje de los reclamos de propiedad de hospitales, en dólares, que fueron daños por líquidos (Zurich, 2008–18)
50%+Probabilidad de que el próximo reclamo de propiedad en el sector salud esté relacionado con agua (Zurich)
6,240Incendios en estructuras de instalaciones de salud en EE. UU. por año, $52 millones en daños (NFPA)
$350,000Ingresos perdidos en un solo reclamo por fuga de techo en una práctica médica, además de $200,000 en daños a la propiedad (The Hartford)
Toda póliza comercial es un paquete de coberturas separadas con límites separados y discusiones separadas. Estas son las que deciden los reclamos de esta industria:
Cobertura
Por qué importa aquí
Qué revisar
Ingresos del negocio (business income) y gastos adicionales
Un consultorio pierde facturación por día y pacientes por semana
El período de espera, si la compensación de los proveedores está cubierta como gasto continuo, y los gastos adicionales de una ubicación temporal
Avería de equipos
Compresores, bombas de vacío, equipos de imagen, HVAC que fallan después de una sobretensión eléctrica o del agua
Sin ella, el equipo que falla después queda excluido como avería mecánica
Deterioro de mercancía perecedera
Vacunas, medicamentos y materiales de laboratorio perdidos en un corte de electricidad
A menudo un sublímite pequeño; conózcalo, y registre las temperaturas del refrigerador
Mejoras y adiciones del inquilino
Todo lo construido dentro del local más allá de la estructura base
Qué póliza incluye las mejoras del local (build-out); los contratos de arrendamiento a menudo las trasladan al inquilino sin que el inquilino las asegure
Documentos valiosos y datos
Expedientes de pacientes, radiografías, modelos
Los límites por lo general son pequeños; el costo de restauración de los sistemas informáticos es la cifra real
Ordenanza o ley
Una reconstrucción activa los requisitos actuales de accesibilidad, gases medicinales y control de infecciones
Límite de la Cobertura C frente a los costos exigidos por código en una construcción clínica
Qué hacer después de la pérdida
1
Asegure el lugar y detenga la pérdida: cierre el agua, corte la electricidad del área afectada, llame al departamento de bomberos ante cualquier humo o gas. Mantenga a las personas fuera de un espacio con el techo hundido.
2
Fotografíe y grabe en video antes de la limpieza, cada área, cada equipo, las existencias, el techo arriba y el piso abajo, con una toma amplia y acercamientos.
3
Proteja lo que queda y guarde los recibos: tapiado, lonas, extracción de agua, un generador para la cámara frigorífica. Los trabajos de emergencia se reembolsan; las reparaciones permanentes esperan a la inspección.
4
Haga que el proveedor inspeccione y certifique por escrito cada equipo que el agua o el humo alcanzó, aunque todavía funcione; la certificación es el reclamo.
5
Registre las temperaturas del refrigerador y del congelador y su contenido antes de desechar nada; el deterioro de mercancía perecedera se paga con base en el registro.
6
Reúna el contrato de arrendamiento y las facturas de la adecuación del local: la primera jugada de la aseguradora en un consultorio médico es decir que la plomería y los gabinetes son problema del arrendador.
7
Deje que Homeland notifique a la aseguradora: llámenos antes que a la compañía de seguros. Contrátenos y nosotros presentamos el aviso por escrito con los hechos, las fotos y la solicitud de cobertura.
8
Comience el registro de ingresos el mismo día: ventas diarias antes y después, las reservas o pedidos que rechazó, la nómina que mantuvo, los costos adicionales para seguir operando.
Cómo ayuda Homeland
Primero se lee la póliza: ingresos del negocio (business income), gastos adicionales, ordenanza o ley, coaseguro, avería de equipos, deterioro de mercancía perecedera, mejoras del inquilino y el deducible porcentual por viento, antes de que el ajustador de la aseguradora encuadre el reclamo.
Edificio, equipos e inventario documentados por separado, cada uno bajo la cobertura y la valuación que le corresponde.
Ingresos del negocio construidos a partir de sus registros: ventas, estado de resultados, nómina y el período de restauración probado, no estimado.
Pólizas del arrendador y del inquilino coordinadas para que la estructura, las mejoras y el contenido se reclamen cada uno una sola vez, bajo la póliza correcta.
Costos de código y ordenanza identificados antes de la demolición, cuando todavía pueden reclamarse.
Appraisal (tasación) cuando la cifra sigue siendo insuficiente, manejada por un ajustador público con licencia que también es tasador y umpire de propiedad certificado.
Sin recuperación, no hay honorarios.
Plazos que debe conocer
Florida. El aviso de un reclamo de propiedad inicial o reabierto debe presentarse dentro de 1 año después de la fecha de la pérdida y un reclamo suplementario dentro de 18 meses (Fla. Stat. §627.70132), lo cual aplica a los seguros de propiedad de todo tipo, incluidos los comerciales. Las reglas de acuse de recibo en 7 días y de decisión en 60 días de la §627.70131 aplican a las pólizas residenciales y a ciertas propiedades comerciales más pequeñas, por lo que para un edificio más grande rigen las propias cláusulas de prueba de pérdida y de demanda de la póliza.
Nueva Jersey. Las aseguradoras deben comenzar a investigar dentro de 10 días hábiles a partir del aviso y pagar un reclamo de propiedad de primera parte dentro de 30 días calendario después de una prueba de pérdida debidamente ejecutada, con avisos de demora por escrito cada 45 días a partir de entonces (N.J.A.C. 11:2-17.7).
En las noticias: un reclamo real de consultorios médicos y dentales
En las Noticias. The Hartford describe un consultorio médico cuya filtración en el techo causó $200,000 en daños a la propiedad personal del negocio y $350,000 en ingresos perdidos, y la revisión de Zurich de una década de reclamos del sector salud encontró que los daños por líquidos representaron el 63% de los reclamos hospitalarios en dólares, con reclamos por agua que cuestan aproximadamente tres veces más que otros reclamos de propiedad. Un consultorio no tiene las reservas de un hospital. Cuando se cae el cielo raso de la sala de tratamiento, la certificación del proveedor del equipo, el contrato de arrendamiento y el historial de facturación son los tres documentos que deciden si el consultorio queda indemnizado por completo o absorbe la pérdida.
Preguntas frecuentes sobre reclamos de consultorios médicos y dentales
El agua vino del inquilino de arriba. ¿Qué seguro paga?
La suya primero, para su equipo, sus mejoras y sus ingresos, bajo su propia póliza; su aseguradora luego persigue al inquilino de arriba o al dueño del edificio si fueron negligentes. Esperar a la aseguradora de responsabilidad civil de otro deja la práctica cerrada.
Nuestros sillones dentales todavía funcionan. La aseguradora dice que no hay daños.
El agua en una unidad de suministro, un compresor o los componentes electrónicos de un sillón es daño, se levante el sillón o no, y las normas de control de infecciones pueden prohibir su reutilización hasta que el proveedor lo certifique. La inspección escrita del proveedor responde a la aseguradora.
¿Podemos reclamar los pacientes que tuvimos que cancelar?
La cobertura de ingresos del negocio (business income) paga el ingreso neto y los gastos continuos durante el período en que el consultorio no pudo operar, probado con el historial de facturación y de citas. Los gastos adicionales pagan un local temporal para seguir atendiendo pacientes.
Nuestras vacunas se echaron a perder cuando se fue la luz después de la tormenta.
La cobertura por deterioro de mercancía perecedera paga hasta su sublímite por el inventario refrigerado perdido por un corte cubierto; la cobertura por interrupción del servicio público activa el reclamo de ingresos. Ambas son endosos, así que revise la póliza ahora.
El ajustador del arrendador dice que la plomería de nuestro consultorio es del arrendador. Nuestro contrato de arrendamiento dice que es nuestra.
El contrato de arrendamiento manda, y la mayoría de los arrendamientos médicos ponen la adecuación del local a cargo del inquilino. Si su póliza incluye mejoras y adiciones del inquilino, esa es la cobertura; si no, la brecha es real y vale la pena corregirla en la renovación.
¿Manejan reclamos para un grupo con varias sedes?
Sí, incluidas las pérdidas en varios consultorios en la misma tormenta, cada una bajo su propio deducible y límites, informadas al administrador del consultorio y a los propietarios según lo requieran.
Reclamos de consultorios médicos y dentales que manejamos en Florida y Nueva Jersey
Homeland maneja estos reclamos en toda Florida y Nueva Jersey. Dondequiera que esté la propiedad en cualquiera de los dos estados, llámenos las 24 horas, los 7 días.
¿Junta directiva o administrador? AA Associations →
Otros reclamos por daños a la propiedad que manejamos
Una pérdida comercial por lo general comienza con uno de estos riesgos. Homeland maneja cada uno de ellos para dueños de negocios en Florida y Nueva Jersey.
Déjenos manejar el reclamo de su consultorio médico o dental
Un reclamo comercial es un reclamo de propiedad y un reclamo de ingresos a la vez, y el primer estimado no cubre ninguno de los dos. Llame a Homeland para una revisión gratuita antes de firmar nada.

 Por Nelson Avila