Edificios comerciales multi-inquilino: qué póliza cubre qué

Homeland Public Adjusters · Última revisión: octubre de 2026
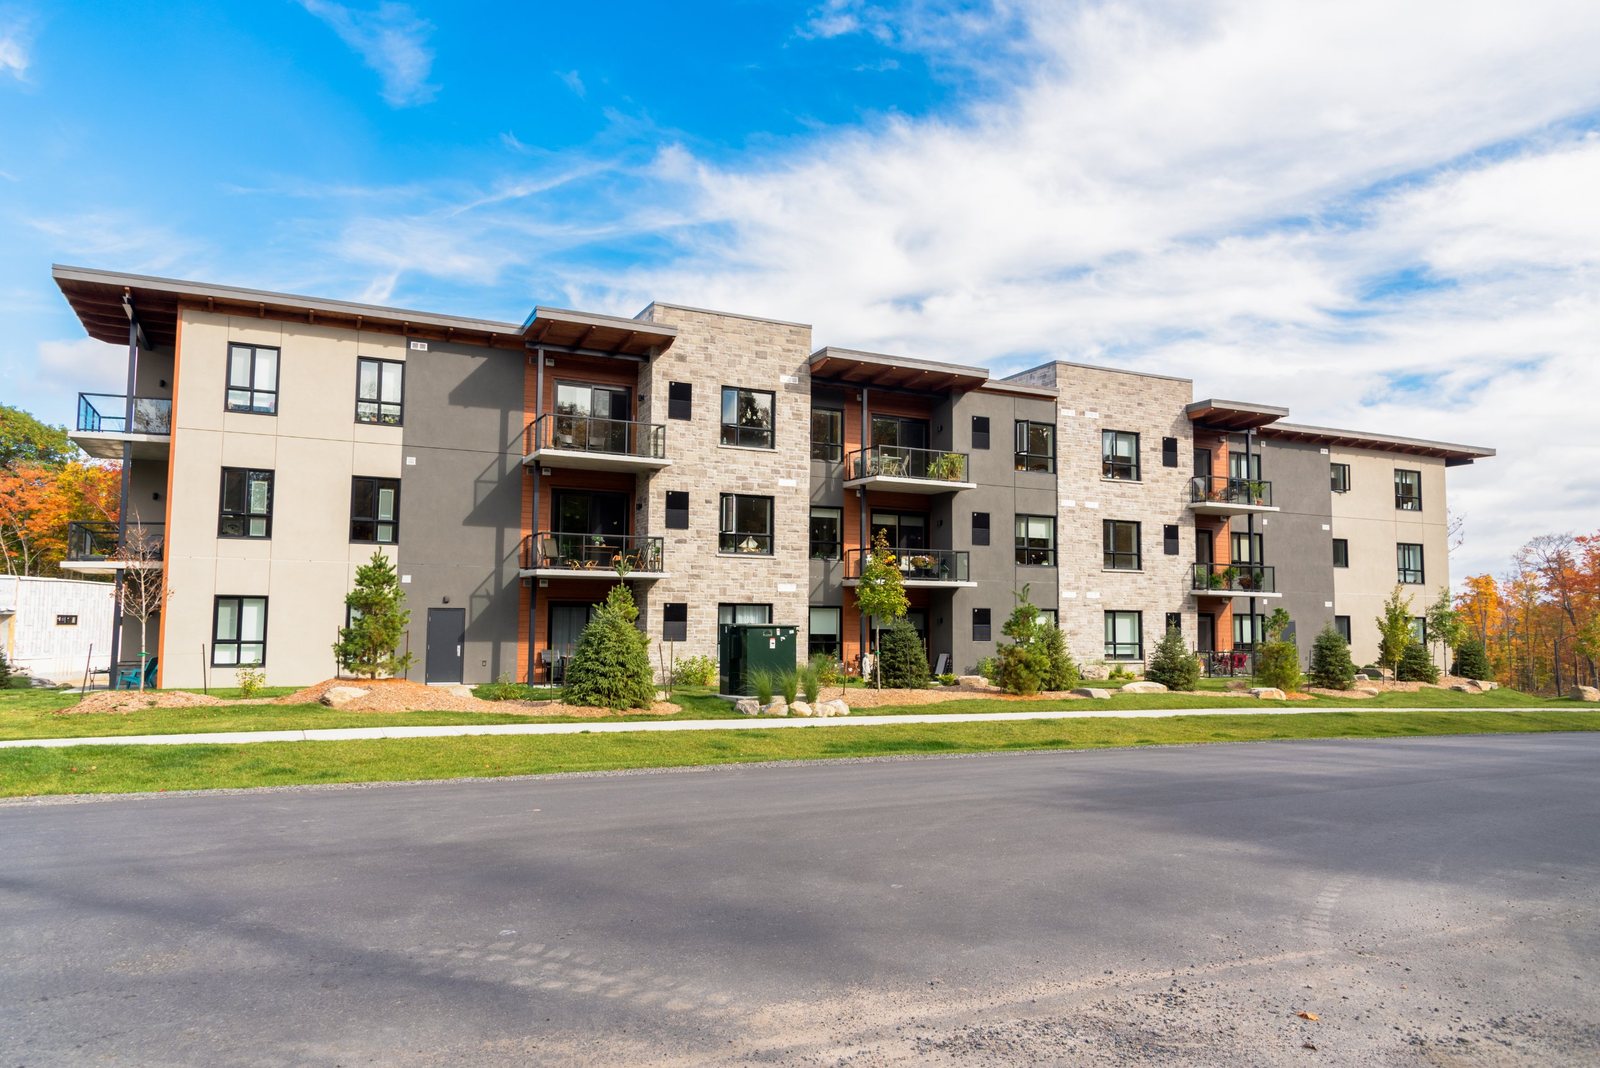
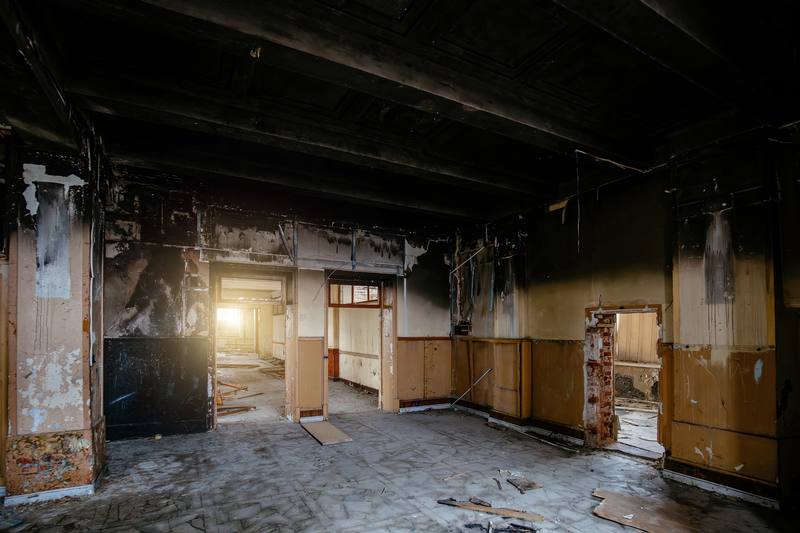
Un siniestro de incendio, tormenta o agua en un edificio comercial multi-inquilino rara vez queda contenido en la responsabilidad de una sola parte. La póliza del dueño del edificio, la póliza de negocio propia de cada inquilino afectado, y a veces la cobertura de responsabilidad civil que el propietario exige al inquilino, pueden estar todas en juego en el mismo evento.
Qué cubre usualmente la póliza del propietario del edificio
La estructura misma, las áreas comunes y los sistemas del edificio — generalmente todo lo que el contrato de arrendamiento define como responsabilidad del propietario de mantener y asegurar.
Qué cubre usualmente la propia póliza de un inquilino
Las propias mejoras del inquilino, la propiedad personal del negocio y el equipo, y la propia interrupción de negocio de ese inquilino.
Cuando la pérdida de un inquilino afecta a otros, un siniestro de incendio o agua que comienza en el espacio de un inquilino pero se propaga puede dejar a los inquilinos vecinos con sus propios reclamos contra sus propias pólizas, aunque no causaron nada. Si usted es propietario de propiedad comercial lidiando con una pérdida multi-inquilino, llame a Homeland antes de hablar con la compañía de seguros. Determinar qué póliza y qué parte es responsable de qué es la mayor parte del trabajo inicial en un reclamo como este.
Los edificios comerciales de múltiples inquilinos en Hialeah, Plantation y Elizabeth son una parte central de la carga comercial de Homeland.
Preguntas frecuentes
¿El seguro de quién paga después de una pérdida en un edificio comercial con varios inquilinos?
¿El contrato de arrendamiento comercial afecta quién paga los daños?
Este artículo es solo para información general y no constituye asesoría legal o de seguros. Cada póliza y cada reclamo son diferentes: siempre revise el lenguaje de su propia póliza o hable con un ajustador público con licencia sobre su situación específica.
- Cosas sorprendentes que cubre su póliza
- Incendio en el condominio vecino: ¿quién paga?
- Piso dañado: ¿es un reclamo?
- Cobertura de graneros y establos
- Riesgo de viento y tornados en la granja
- Seguro de cultivos vs. seguro de propiedad
 Yeni Martinez
 Alberto Enriquez
 Yisel Dieguez
Homeland Public Adjusters representa a los asegurados, no a las aseguradoras. Obtenga una revisión gratuita de su reclamo.
Obtenga una Revisión Gratuita de su ReclamoEste tema suele presentarse junto con Cómo documentar una pérdida en una propiedad comercial: por dónde empezar. Si su situación involucra este tipo de pérdida, consulte nuestra página de Negocios y comercial para ver cómo Homeland puede ayudarle con el reclamo.