
¿Daños en su casa en cualquier parte de Florida? Un ajustador público con licencia de Homeland va a su propiedad en pocas horas — no tiene que ir a una oficina. Nueva Jersey: vamos a su propiedad en todo el estado.
Homeland Public Adjusters representa a propietarios de vivienda en Florida y Nueva Jersey tras pérdidas cubiertas por huracanes, inundaciones, incendios, agua, robo y otros eventos. Documentamos el daño, revisamos su póliza y presentamos el reclamo ante su aseguradora, para que no tenga que hacerlo solo mientras intenta devolver su hogar y su vida a la normalidad.
Última revisión: octubre de 2026
¿Cómo podemos ayudarle a recuperarse o a prepararse?
Reclamos de Propietarios de Vivienda en Florida
Los propietarios de vivienda en Florida enfrentan daños por huracanes y viento, inundaciones, incendios, daños por agua y robos, a menudo con deducibles de huracán elevados y pólizas difíciles de interpretar en medio de una pérdida. Homeland representa a los propietarios de vivienda en cada etapa del reclamo, en Miami-Dade, Broward, Palm Beach y el resto del estado.
Reclamos de Propietarios de Vivienda en Nueva Jersey
Los propietarios de vivienda de Nueva Jersey enfrentan nor'easters, inundaciones costeras, incendios y daños por agua. Homeland representa a propietarios de vivienda en toda Nueva Jersey ante estas pérdidas, desde la primera inspección hasta la resolución.
Pérdidas de Propietarios de Vivienda que Manejamos
La mayoría de las pérdidas de los propietarios de vivienda corresponden a uno de nuestros Tipos de Reclamo según el peligro específico, y documentamos y presentamos cada uno de la misma manera: a fondo, y en representación suya, no de la aseguradora.
Pérdidas Cubiertas Que Los Propietarios Suelen Pasar Por Alto
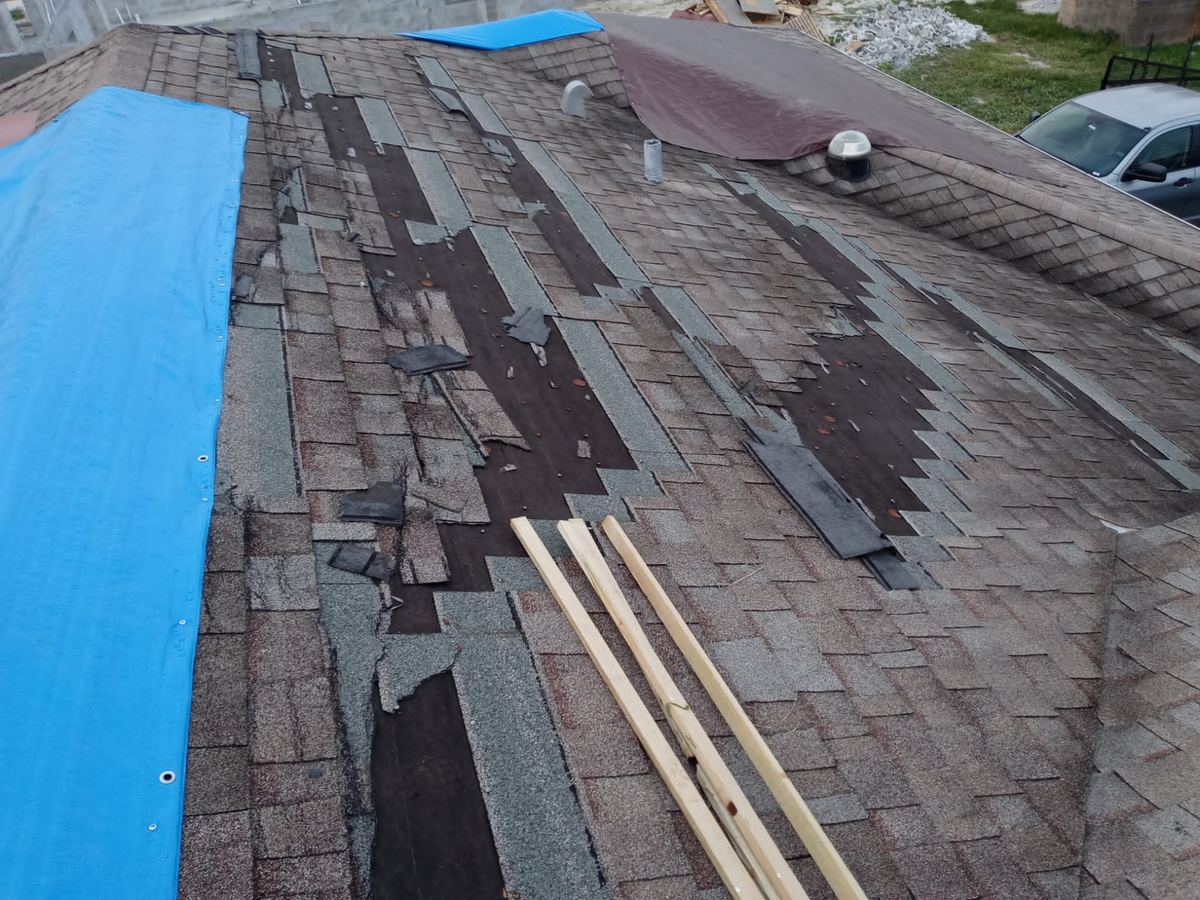
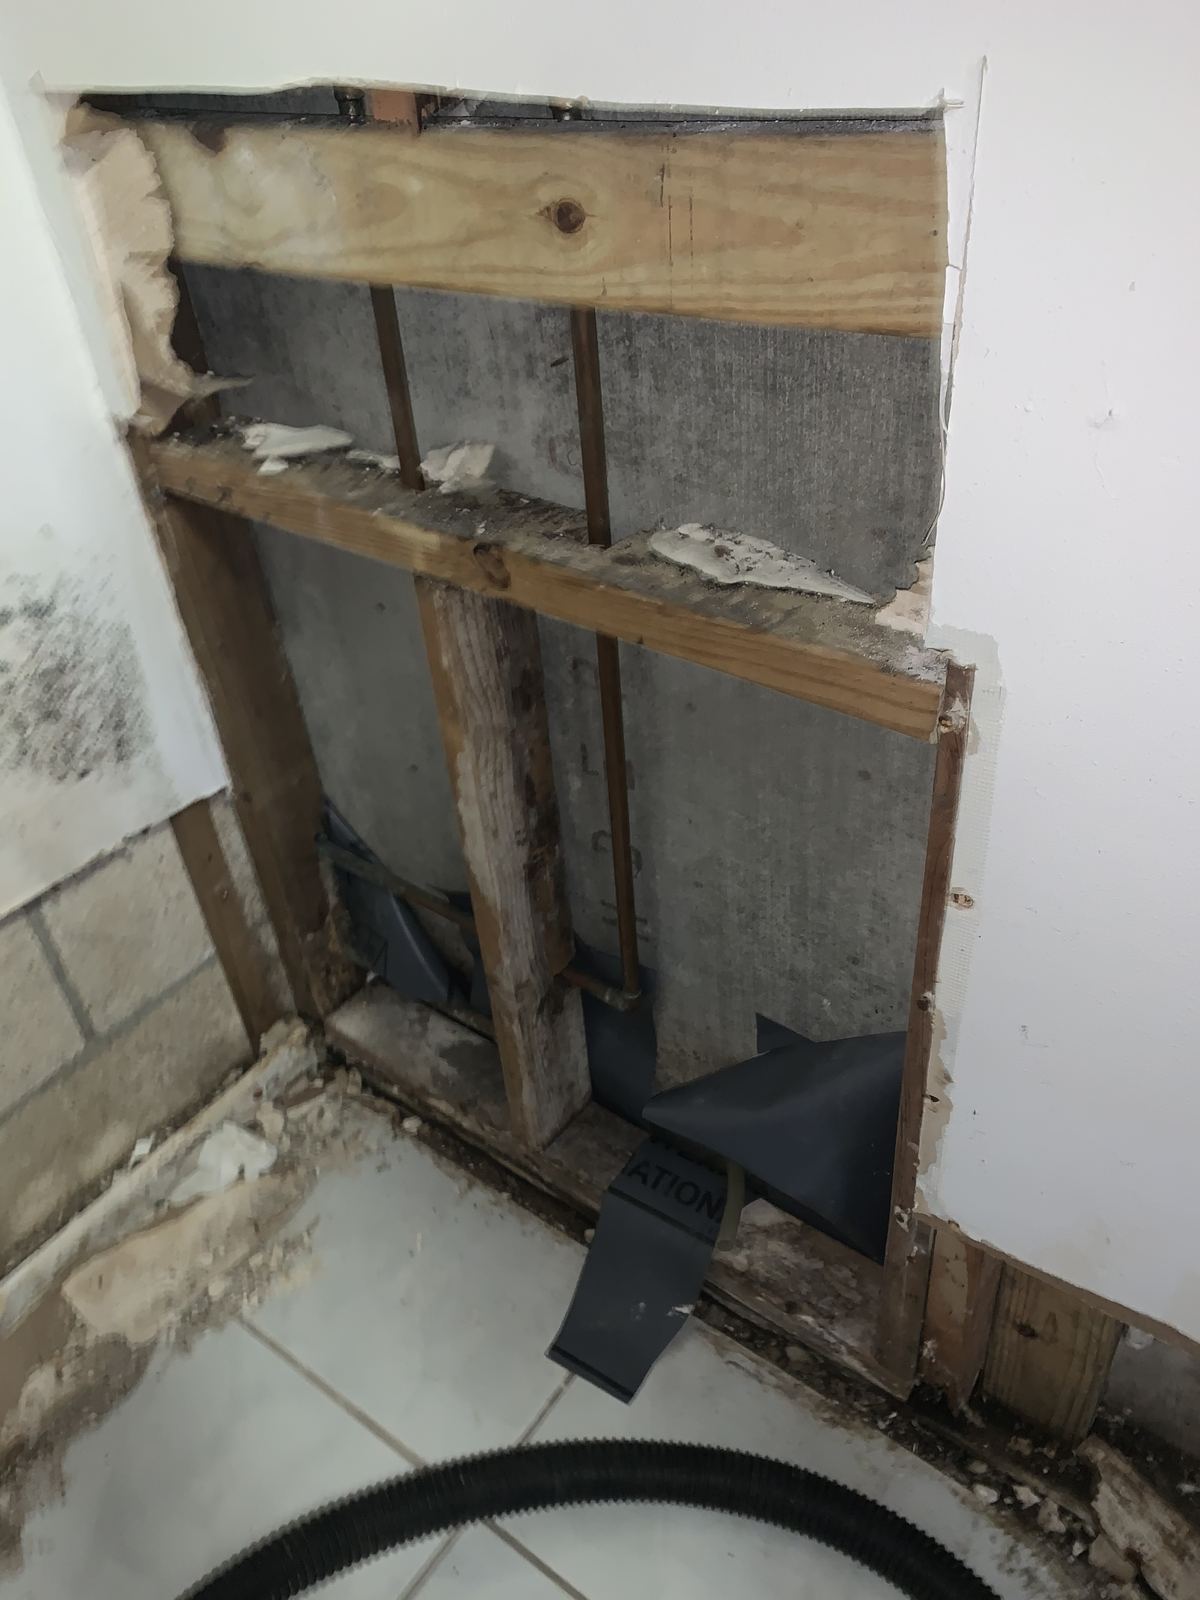
Algunos de los reclamos de vivienda más pasados por alto no son los grandes y evidentes. Estos son escenarios reales y documentados que a menudo se cubren de la misma manera que otros daños repentinos y accidentales, pero los propietarios con frecuencia no se dan cuenta hasta que ya es tarde para preguntar:
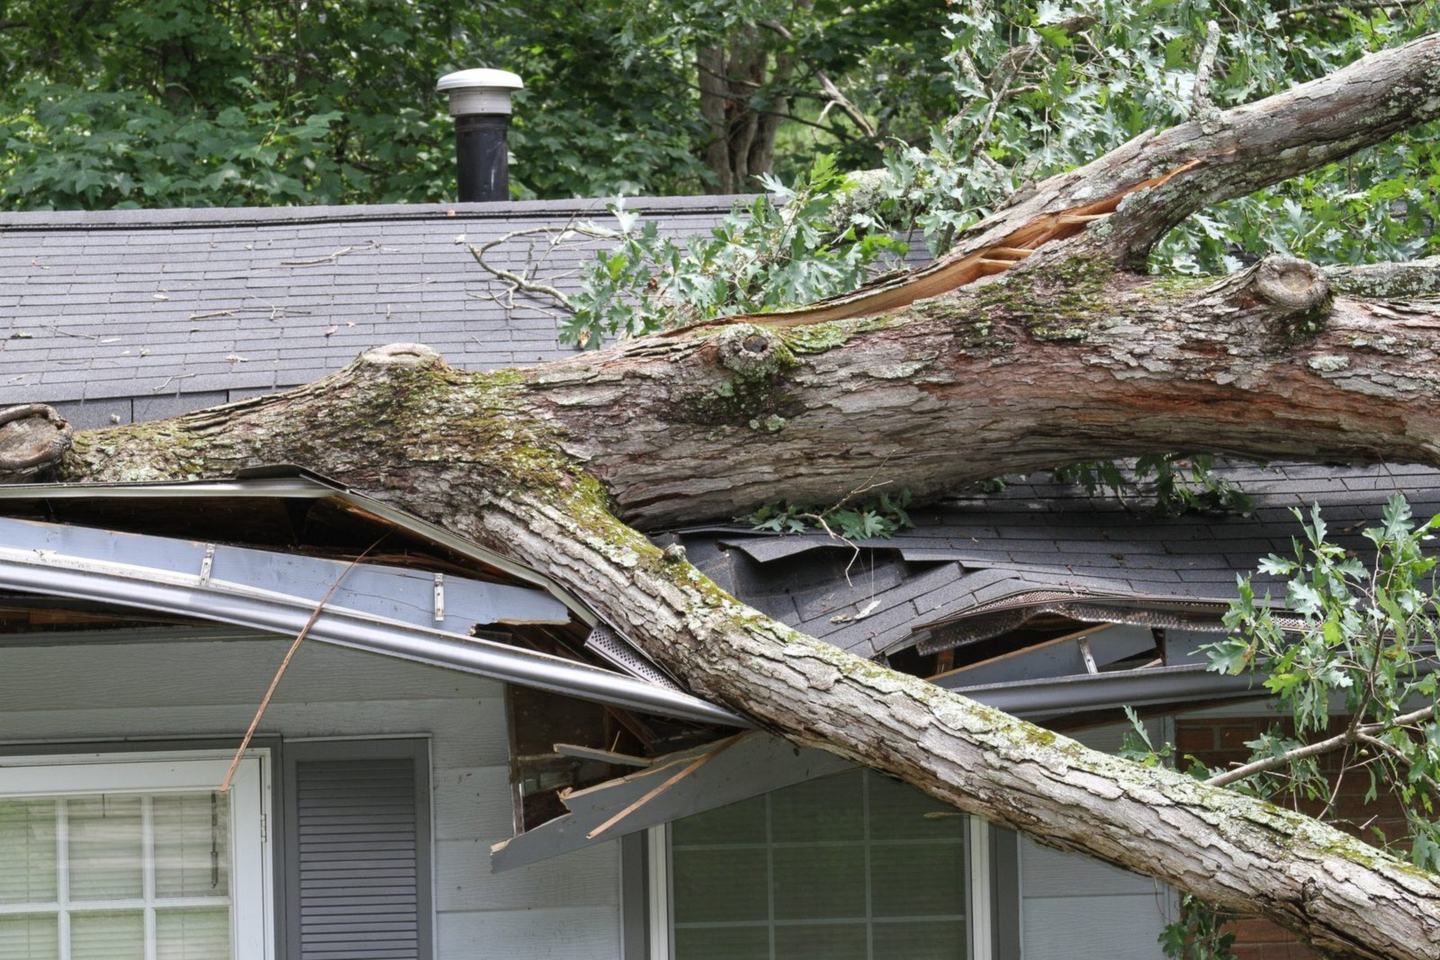
Accidentes súbitos que no son una tormenta
La mayoría de los propietarios saben que deben llamar después de un huracán. Las pérdidas que siguen ocurren unas cuantas veces al año en cada vecindario, están cubiertas en casi todas las pólizas y se manejan mal porque nadie las espera. Cada una tiene su propia guía.
Qué hacer después de daños en su hogar
Por qué elegir a Homeland como su defensor como propietario de vivienda
Reclamos de propietarios de vivienda en cifras
Las coberturas que deciden un reclamo de propietarios de vivienda
Todo reclamo de seguro de vivienda pasa por el mismo puñado de disposiciones. Conocerlas antes de la pérdida es la diferencia entre un acuerdo y una disputa:
| Disposición | Qué hace | Dónde fallan los reclamos |
|---|---|---|
| Coberturas A–D | Vivienda, otras estructuras (por lo general 10% de A), propiedad personal (por lo general 50% de A) y pérdida de uso (por lo general 20% de A) | Las estructuras separadas, el contenido y los gastos de subsistencia son partidas separadas; las aseguradoras liquidan la A y guardan silencio sobre la B, C y D |
| Costo de reemplazo y la retención (holdback) | Las aseguradoras de Florida deben pagar primero al menos el valor real en efectivo y la retención (holdback) por depreciación conforme avanzan las reparaciones (§627.7011) | Retención (holdback) nunca cobrada porque el propietario no sabía que debía pedirla; depreciación aplicada a la mano de obra y a artículos sin tabla de vida útil |
| Calendario de pago para la superficie del techo | Un endoso opcional de Florida que paga un monto depreciado por techos que superan cierta antigüedad a cambio de un descuento | Los propietarios lo aceptan en la renovación sin darse cuenta de que un techo de 15 años puede pagarse a una fracción del costo de reemplazo |
| Deducible por huracán | Un deducible porcentual que se aplica a las pérdidas por huracanes con nombre, una vez por año calendario en las pólizas residenciales personales (§627.701) | Se aplica a una pérdida con alcance insuficiente, por lo que el cheque neto es pequeño; el alcance es la solución |
| Daños por agua limitados | Un tope, comúnmente de $10,000, para pérdidas por agua no relacionadas con el clima en muchos formularios de Florida | El tope se interpreta de modo que absorba la demolición, el moho y los daños consecuentes que quedan fuera de él |
| Aviso y prueba de pérdida | Reclamo inicial o reabierto dentro de 1 año desde la pérdida, suplementario dentro de 18 meses (§627.70132); la póliza también exige aviso oportuno y puede exigir una prueba de pérdida jurada | Denegaciones por aviso tardío sobre daños descubiertos después de la primera inspección |
Términos de esta tabla, definidos: Depreciación recuperable, Deducible por huracán, Esquema de pago del techo, Cobertura por ordenanza o ley, Exclusiones de la póliza, Fecha de la pérdida. Vea el glosario de reclamos completo.
Plazos que debe conocer
Nueva Jersey. Las regulaciones de Nueva Jersey exigen que las aseguradoras inicien una investigación dentro de 10 días hábiles después del aviso de un reclamo y establecen un plazo de 30 días calendario, contado a partir de la recepción de una prueba de pérdida debidamente completada, para los reclamos de primera parte, con explicaciones por escrito y actualizaciones cada 45 días si se necesita más tiempo.
En las Noticias: Un Reclamo Real de Propietarios de Vivienda
Lo que preguntan los propietarios en el foro
Temas respondidos por un ajustador público con licencia. Responda con su propia experiencia o publique su propia pregunta.
¿Estoy cubierto para esto?
Nelson Avila, PA: Depende de la redacción de su póliza: qué riesgos cubre, qué excluye, sus deducibles y cualquier sublímite o endoso.
Responder ›Aseguradoras y pólizas¿Cómo presento un reclamo y puede subir mi prima?
Nelson Avila, PA: Comience llamando a un ajustador público con licencia antes de presentar el reclamo, para que se documente, se valore y se presente correctamente desde el primer día.
Responder ›Reclamos y acuerdos¿Necesito un ajustador público o un abogado?
Nelson Avila, PA: Depende de en qué etapa está su reclamo. Un ajustador público con licencia trabaja para usted para documentar, valorar y negociar el reclamo con su aseguradora.
Responder ›Preguntas Frecuentes de Propietarios de Vivienda
¿Está cubierto el daño causado por un animal que entra a mi ático?
El incendio de un vecino dañó mi casa. ¿Puedo presentar un reclamo?
¿Florida realmente sufre daños por tornados?
¿Qué pasa con los daños por escombros, incluso algo inusual como restos de cohetes o escombros espaciales?
Me negaron el reclamo o el pago parece demasiado bajo. ¿Qué hago ahora?
¿Solo manejan reclamos de huracán?
Artículos
 Por Nelson Avila
 Por Alberto Enriquez
Reclamos de Propietarios de Vivienda que Manejamos en Florida y Nueva Jersey
Homeland maneja reclamos de propietarios de vivienda en toda Florida y Nueva Jersey. Sin importar dónde esté su hogar en cualquiera de los dos estados, llámenos las 24 horas, los 7 días.
Hable con un ajustador público
¿Cómo podemos ayudarle a recuperarse o a prepararse?
Cuéntenos sobre su pérdida. Le devolveremos la llamada.
Reclamos que manejamos
Huracán y daños por viento→Daños por inundación→Daños por incendio→Daños por agua→Tormenta Invernal y Daños al Techo→Daños por robo y vandalismo→Daños por impacto de vehículo→Negocios y comercial→Otros reclamos→Denegados y pagados de menos→
Descargue la app Adjuster Advantage™
Descargue la appOtros reclamos por daños a la propiedad que manejamos
Las pérdidas de los propietarios de vivienda suelen comenzar con un tipo específico de daño a la propiedad. Homeland Public Adjusters ayuda con cada uno de estos tipos de pérdidas cubiertas.
Reclamos que manejamos para usted
Tipos de reclamo que suelen tener estos clientes, y cómo los maneja Homeland:
Verifique a Homeland
Verifíquenos antes de contratar a cualquiera. Cada licencia de abajo lleva a su registro público en el buscador de licencias del Departamento de Servicios Financieros de Florida.
- Atiende toda Florida: Sí — cada ciudad y cada condado. Un ajustador público con licencia de Homeland va a su propiedad en pocas horas — no tiene que ir a una oficina. Llame al (305) 783-3777, 24/7.
- Homeland Public Adjusters Corporation: licencia de firma de ajuste público en Florida W818638 · licencia de firma de ajustadores públicos en Nueva Jersey 3003982360
- Yeni Martinez, Presidenta: licencia de ajustadora pública de Florida P103370 (con licencia desde 2007) · Nueva Jersey 3003714097 · ajustadora principal designada
- Alberto Enriquez: Ajustador público sénior con licencia, Florida P112658
- Yisel Dieguez: Ajustadora pública con licencia y estimadora en Xactimate, Florida W873884 · Nueva Jersey 3003714335
- Nelson Avila: licencia de ajustador público de Florida G332385 · contratista certificado de Florida CRC1331322 · tasador y umpire de seguros de propiedad
- Quejas y reputación: 5.0★ en Google · acreditada por el BBB, calificación A+
- Desde 2006: Homeland Public Adjusters, Corp. se constituyó en Florida el 11 de diciembre de 2006. Nuestra presidenta, Yeni Martinez, tiene la licencia de ajustadora pública de Florida P103370 desde 2007. Cuando Florida empezó a exigir que las firmas de ajuste tuvieran su propia licencia (una ley de 2021, el proyecto de ley 1598 del Senado; el DFS empezó a licenciar firmas de ajuste en noviembre de 2021), Homeland recibió la licencia de firma W818638 el 11 de enero de 2022. El 10 de noviembre de 2026, Homeland pasó a ser una empresa acreditada por el BBB (BBB Serving Southeast Florida & the Caribbean), con calificación A+. El nombramiento de cada ajustador con Homeland aparece en el registro del DFS de ese ajustador.
- Español e inglés. Oficina: 8004 NW 154th Street, Suite 609, Miami Lakes, FL 33016 (visitas con cita). Florida (305) 783-3777 · Nueva Jersey (732) 517-3777, 24/7.