¿El seguro de propietarios de vivienda cubre los daños por animales? Roedores, mapaches, osos, venados e iguanas

Homeland Public Adjusters · Última revisión: octubre de 2026
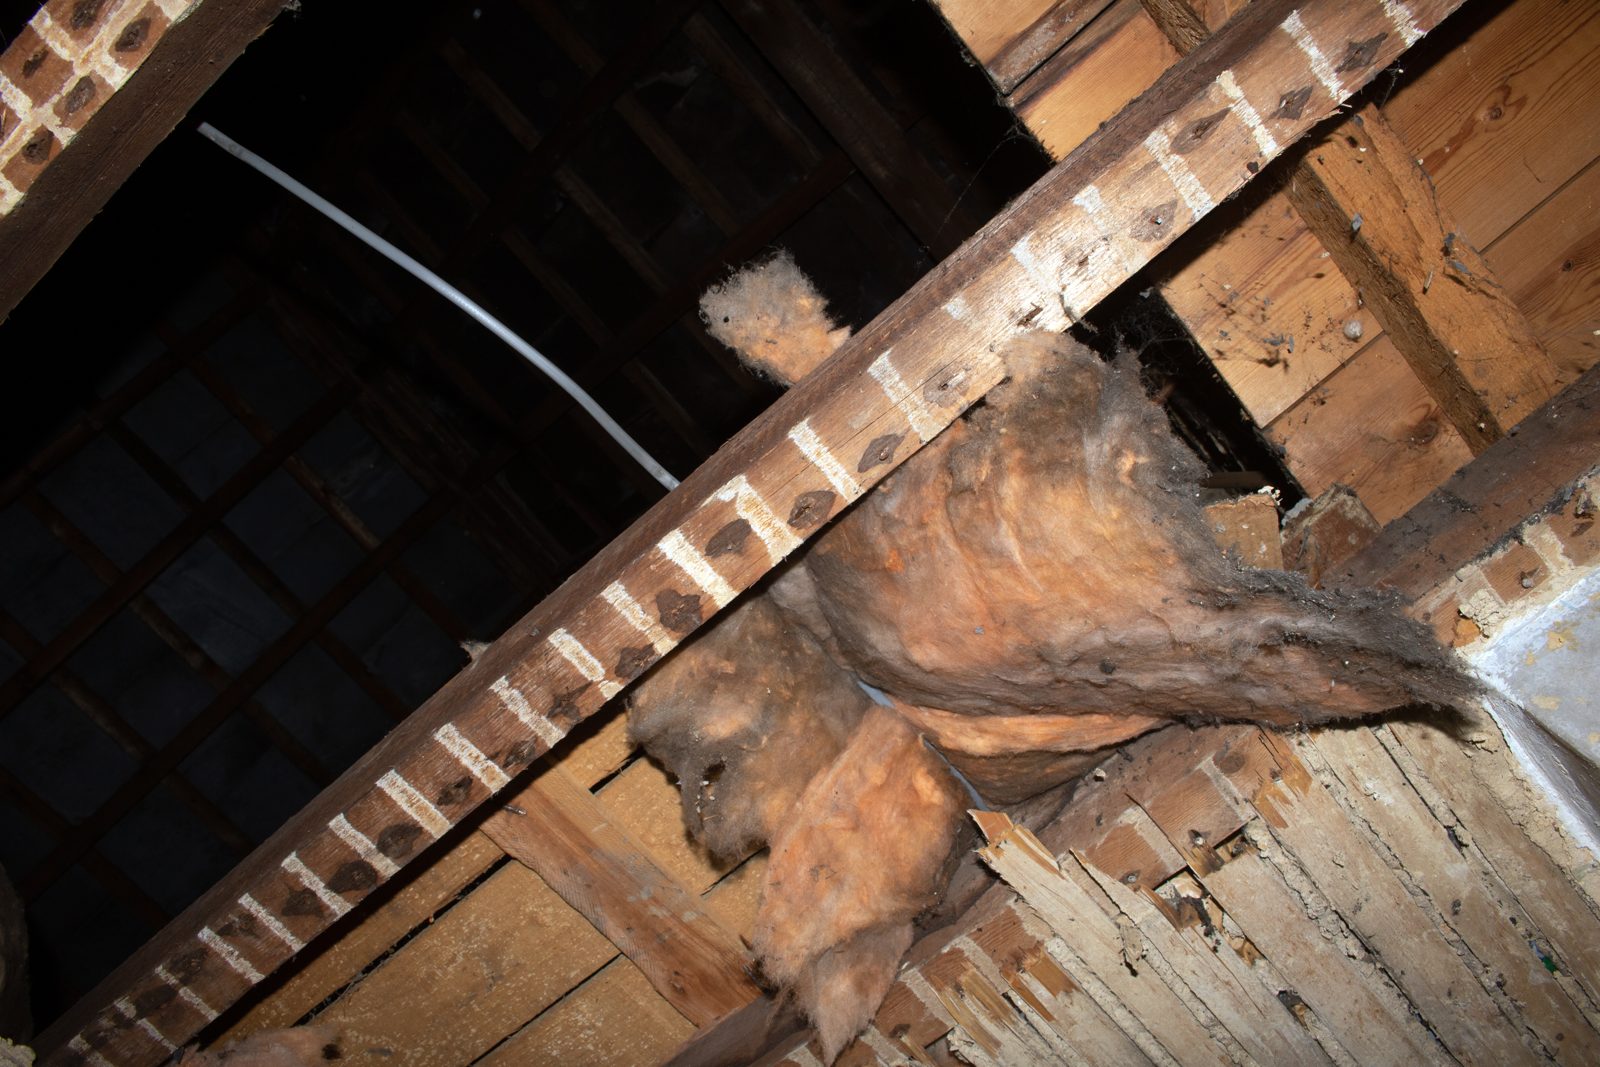
Respuesta corta: Por lo general no, para los animales que causan la mayor parte de estos daños. La póliza estándar de propietarios de vivienda excluye los daños causados por aves, roedores, insectos y alimañas, y por la anidación, infestación o desechos de cualquier animal, así que las ratas en el ático, las ardillas en el sofito y los mapaches en el aislamiento por lo general no están cubiertos. El daño causado por un animal silvestre grande como un venado o un oso por lo general sí lo está, y el incendio o el agua que sigue a un cable o una línea mordidos usualmente está cubierto como una pérdida resultante separada.
Lo que la póliza excluye, en sus propias palabras
El formulario especial de ISO enumera, entre las causas que no pagará, la pérdida causada por “aves, roedores o insectos” y por “anidación o infestación, o descarga o liberación de productos de desecho o secreciones, por cualquier animal”. Las ediciones anteriores decían “aves, alimañas, roedores o insectos”, y las aseguradoras todavía consideran a mapaches, ardillas, zarigüeyas y zorrillos como alimañas. La propia explicación de Progressive es representativa: el seguro de propietarios de vivienda puede cubrir daños causados por fauna silvestre como venados u osos, mientras que los daños causados por ardillas, ratones, ratas, mapaches, zorrillos y zarigüeyas por lo general no están cubiertos.
| Animal y daño | ¿Cubierto? | Por qué |
|---|---|---|
| Ratas o ratones muerden cableado, ductos y aislamiento | No | Roedores excluidos |
| Ardillas o mapaches rompen el sofito y anidan en el ático | Por lo general, no | Alimañas y anidación/infestación excluidas |
| Murciélagos, palomas o pájaros carpinteros | No | Aves excluidas; el guano es “producto de desecho” |
| Termitas, hormigas carpinteras, abejas | No | Los insectos están excluidos; el daño oculto por insectos que causa un colapso abrupto es la excepción |
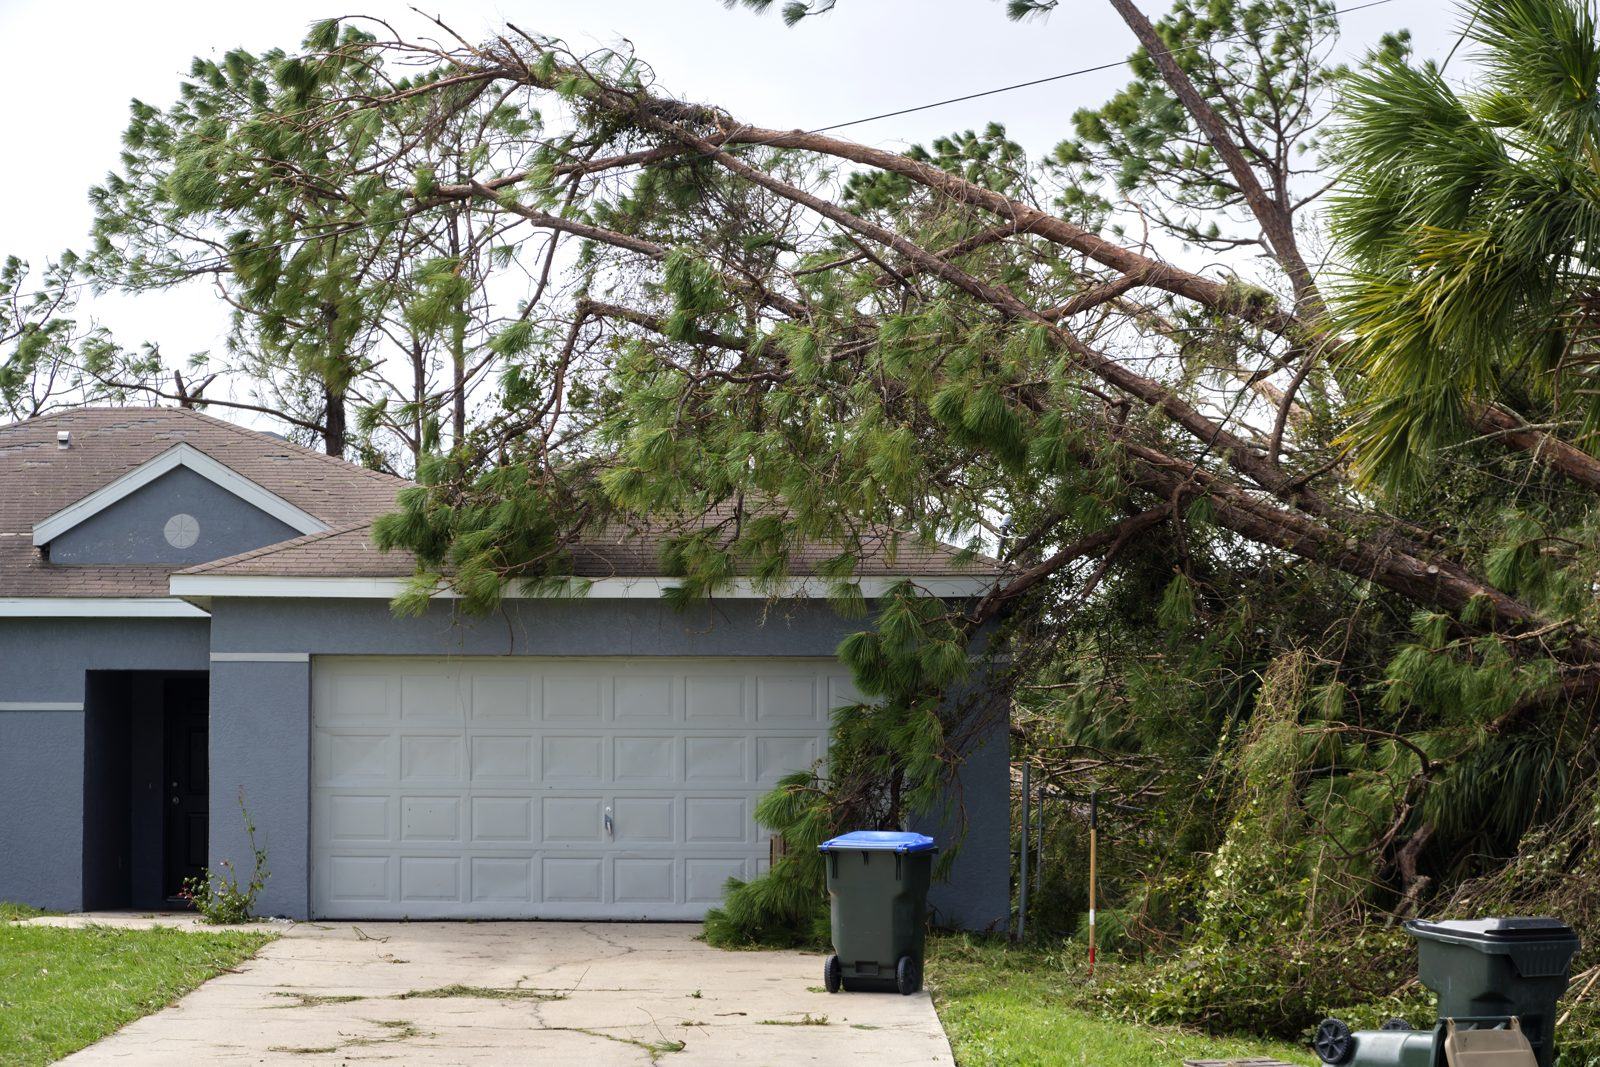
| Un venado a través de una puerta corrediza, un oso a través de una cocina, un cerdo salvaje a través de una cerca | Por lo general, sí | No es una clase de animal excluida; una pérdida física súbita y accidental |
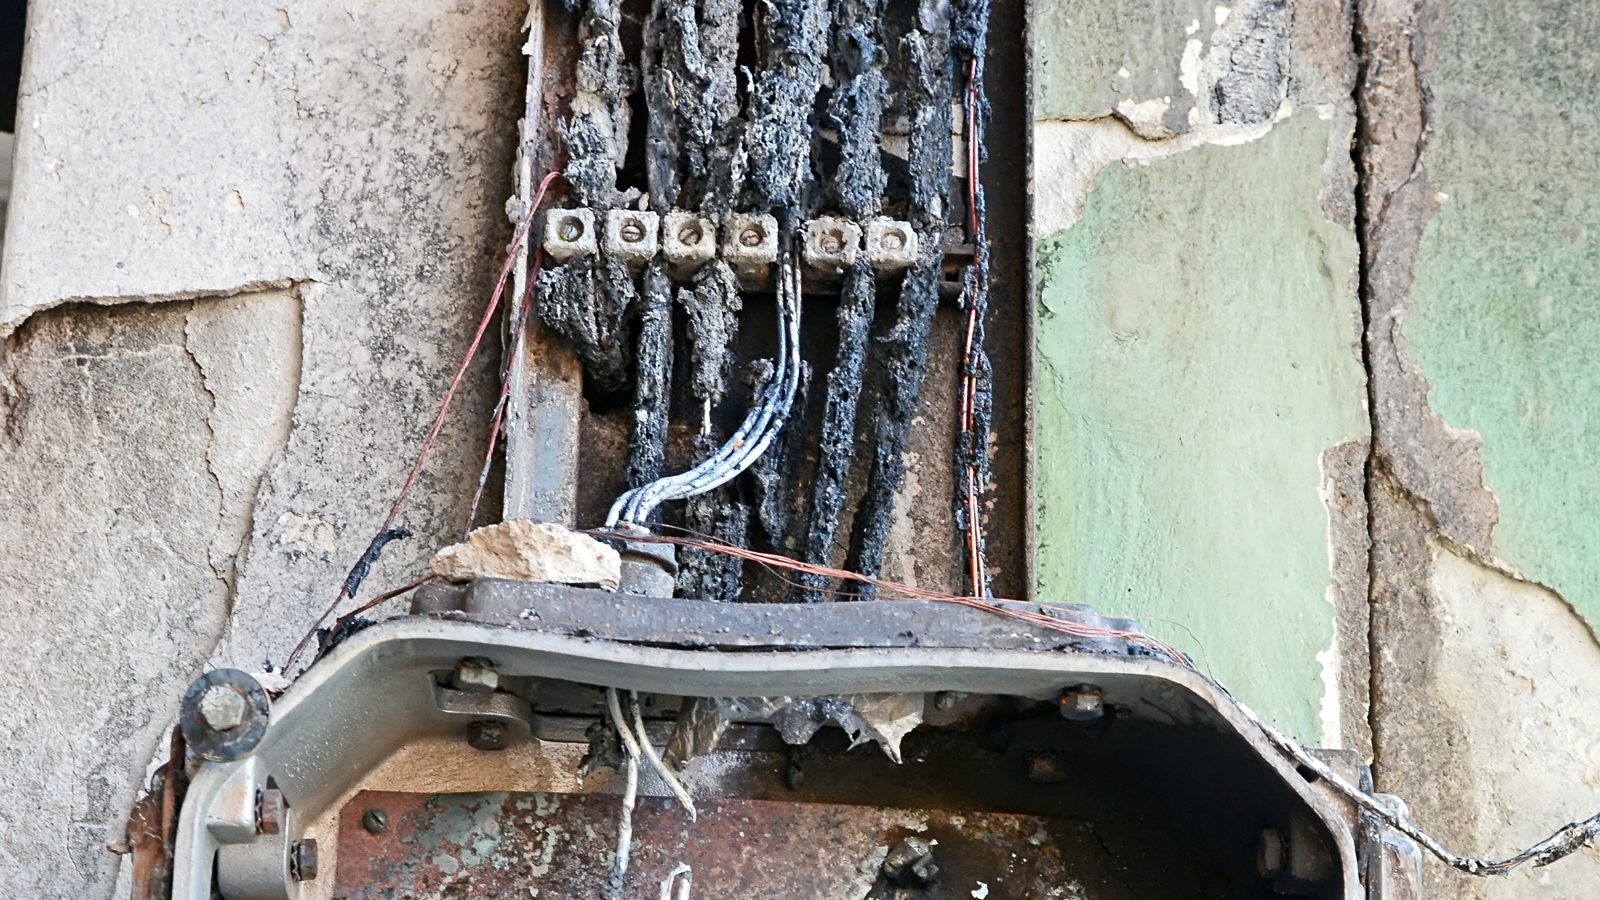
| Incendio después de que un roedor muerde un cable | Por lo general, sí | El incendio resultante es un riesgo cubierto aunque la causa estuviera excluida |
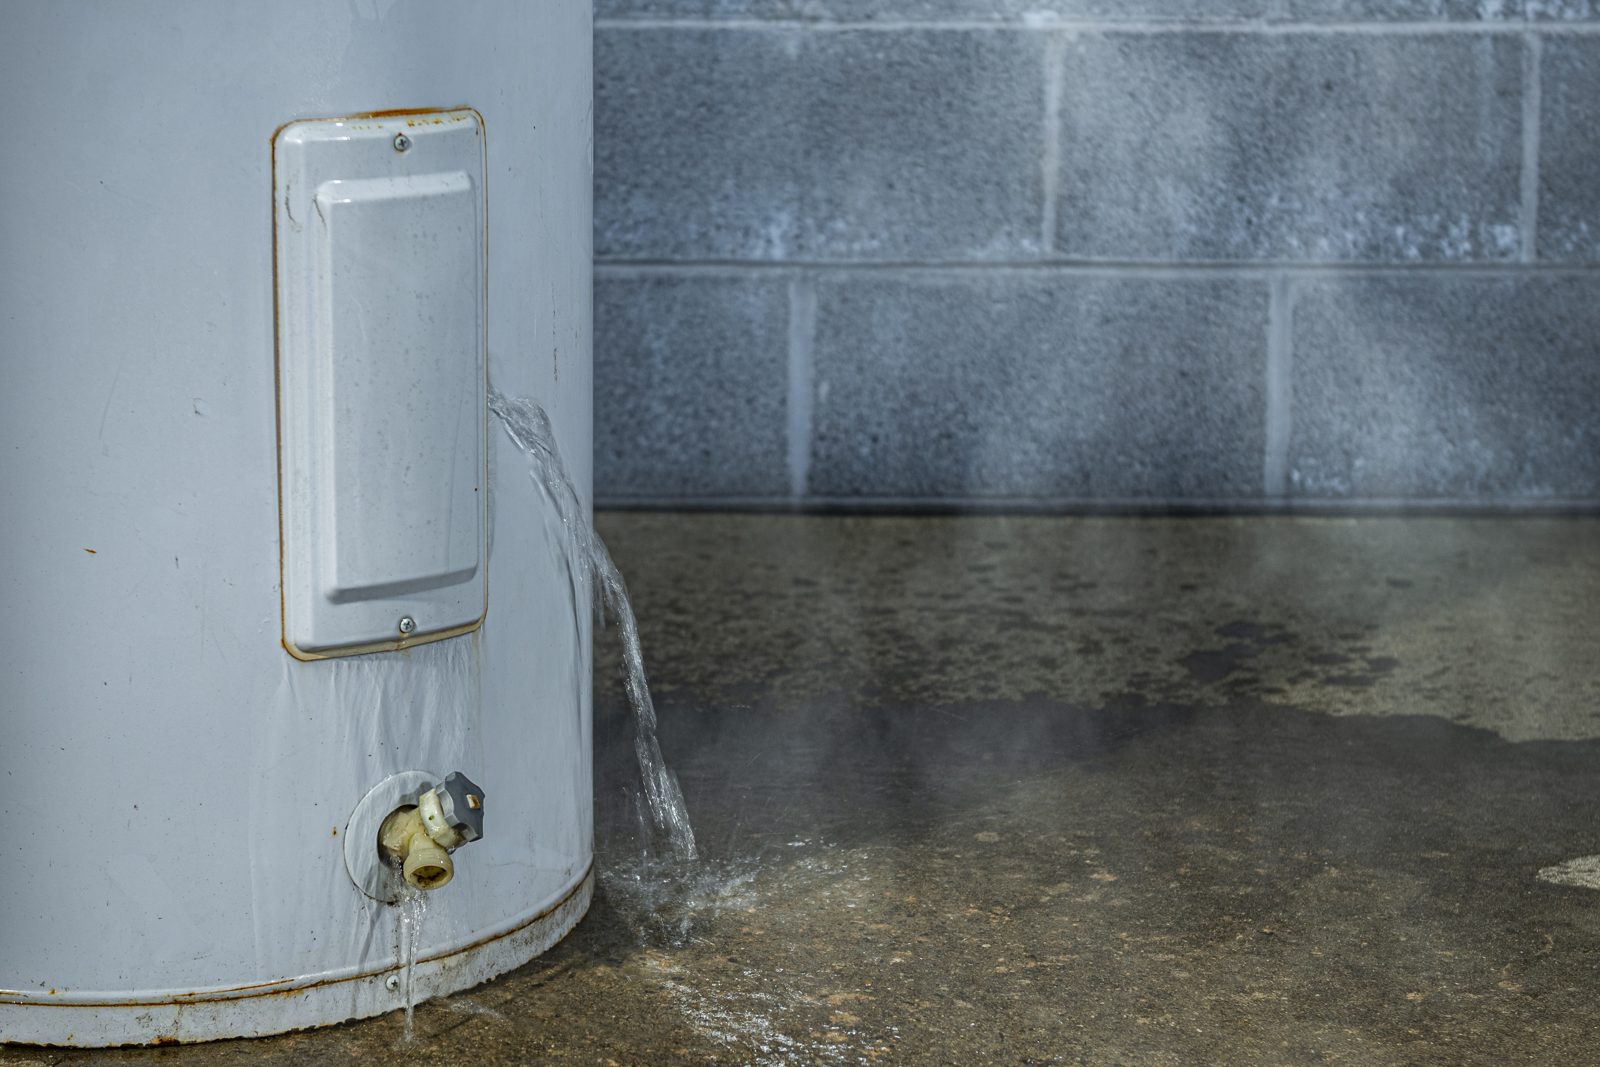
| Daños por agua después de que una rata muerde una línea de suministro o la línea del fabricador de hielo | Por lo general, sí | La descarga súbita de agua está cubierta; la línea en sí no lo está |
| Las madrigueras de iguanas socavan un malecón, la terraza de la piscina o los cimientos | En disputa | Los reptiles no están en la lista; las aseguradoras argumentan movimiento de tierra y “alimañas”; el tipo de estructura importa |
| Trabajos de remoción, captura y exclusión | No | No es daño a la propiedad |
La regla de la pérdida resultante es donde está el dinero
La exclusión se detiene en el daño propio del animal. Cuando un roedor roe un cable y el ático se incendia, el incendio es un riesgo cubierto y los daños por incendio se pagan; cuando roe la línea de un refrigerador y la cocina se inunda, la descarga súbita está cubierta. La aseguradora paga por el incendio o el agua, no por el cable roído, el nido ni el trabajo de exclusión. La misma lógica funciona en sentido contrario: una aseguradora que deniega un incendio porque “lo causaron roedores” ha leído mal su propio formulario. Nuestras guías sobre incendios eléctricos y pérdidas súbitas por agua tratan esos reclamos.
Florida: las iguanas y el problema de las madrigueras
La Comisión de Conservación de Pesca y Vida Silvestre de Florida (Florida Fish and Wildlife Conservation Commission) describe iguanas verdes que cavan madrigueras que erosionan y colapsan aceras, cimientos, malecones, bermas y márgenes de canales. Las iguanas no son aves, roedores ni insectos, así que la exclusión no las nombra, y las aseguradoras recurren a otros dos argumentos: que la pérdida es movimiento de tierra, que está excluido en la mayoría de los formularios, y que un malecón colapsado es una “otra estructura” con su propio límite y su propia lista de causas excluidas. Estos reclamos se deciden según la redacción exacta de la póliza y la opinión de un ingeniero sobre por qué falló el muro o la losa; un reclamo planteado como “daños por iguanas” invita a la denegación, y uno planteado como el colapso abrupto de una estructura se lee frente a la cobertura por colapso.
Nueva Jersey: osos y venados
El Departamento de Protección Ambiental de Nueva Jersey registró 1,196 incidentes con osos hasta el 21 de septiembre de 2026, incluidas 14 entradas a viviendas y 406 reportes de molestias y daños a la propiedad. Un oso que arranca una puerta de garaje, rompe una puerta corrediza o destruye una cocina es una pérdida cubierta en el formulario estándar; un venado que atraviesa una ventana es lo mismo. Documente el punto de entrada y el animal, llame a la policía o al DEP para que exista un reporte, y fotografíe antes de la limpieza.
Qué hacer
- Identifique el animal antes de describirle la pérdida a cualquiera. La especie decide la cobertura.
- Fotografíe el punto de entrada, el nido o la madriguera, cada línea o cable mordido y cada acabado dañado.
- Si un cable o una línea mordidos causaron un incendio o una inundación, reporte el incendio o la pérdida de agua; el animal es el trasfondo, no el reclamo.
- Obtenga el informe de la empresa de control de plagas o fauna por escrito y con fechas; fecha el problema, y el trabajo de exclusión es un gasto aparte.
- Para una estructura socavada por madrigueras, obtenga un informe de ingeniero antes de que el ajustador de la aseguradora lo plantee como movimiento de tierra.
- Llame a Homeland para una revisión gratuita cuando la pérdida sea más que el aislamiento del ático; las pérdidas consecuentes cubiertas se deniegan de forma rutinaria bajo la exclusión por animales.
- Reporte dentro de la cláusula de aviso de la póliza; el límite máximo en Florida es de 1 año (§627.70132).
Preguntas frecuentes
¿El seguro de propietarios de vivienda cubre los daños por ratas o ratones?
¿Están cubiertos los mapaches y las ardillas?
¿Están cubiertos los daños por osos o venados?
¿Están cubiertos los daños por iguanas en Florida?
¿Está cubierta la remoción de fauna silvestre?
Mi aseguradora denegó el incendio del ático porque lo causaron ratas.
Homeland atiende a asegurados en Jupiter, Fort Lauderdale y Paterson, con líneas locales y un ajustador público licenciado que devuelve la llamada de inmediato.
Si esta es su pérdida, llame a Homeland antes de hablar con la aseguradora: Florida (305) 783-3777, Nueva Jersey (732) 517-3777, las 24 horas. Un ajustador público licenciado revisa el reclamo gratis y le devuelve la llamada de inmediato. Sin recuperación, no hay honorarios.
Fuentes
- Merlin Law Group, Squirrels damage your home: coverage or not (citando ediciones de la ISO HO-3)
- Merlin Law Group, Bats in the house (texto de la exclusión de la HO-3)
- Progressive, Does homeowners insurance cover animal damage
- Comisión de Conservación de Pesca y Vida Silvestre de Florida, Iguana verde
- New Jersey 101.5, encuentros con osos en NJ 2026 (datos del NJ DEP)
Este artículo es solo para información general y no constituye asesoría legal ni de seguros. Los estatutos, los reglamentos y la redacción de las pólizas cambian, y la forma en que se aplican depende de su propia póliza y de los hechos de su reclamo. Homeland Public Adjusters es una firma de ajuste público, no un bufete de abogados.
- Cosas sorprendentes que cubre su póliza
- Incendio en el condominio vecino: ¿quién paga?
- Piso dañado: ¿es un reclamo?
- Cobertura de graneros y establos
- Riesgo de viento y tornados en la granja
- Seguro de cultivos vs. seguro de propiedad
 Yeni Martinez
 Alberto Enriquez
 Yisel Dieguez
Homeland Public Adjusters representa a los asegurados, no a las aseguradoras. Obtenga una revisión gratuita de su reclamo.
Obtenga una Revisión Gratuita de su ReclamoSi ya tiene un reclamo abierto, consulte Qué Hacer en las Primeras 24 Horas Después de un Daño a la Propiedad, o visite nuestra página de Ajustador Público Cerca de Mí para conectarse con el ajustador de Homeland que cubre su área.