Fuga o rotura del calentador de agua: ¿está cubierta, y qué incluye el reclamo?

Homeland Public Adjusters · Última revisión: octubre de 2026
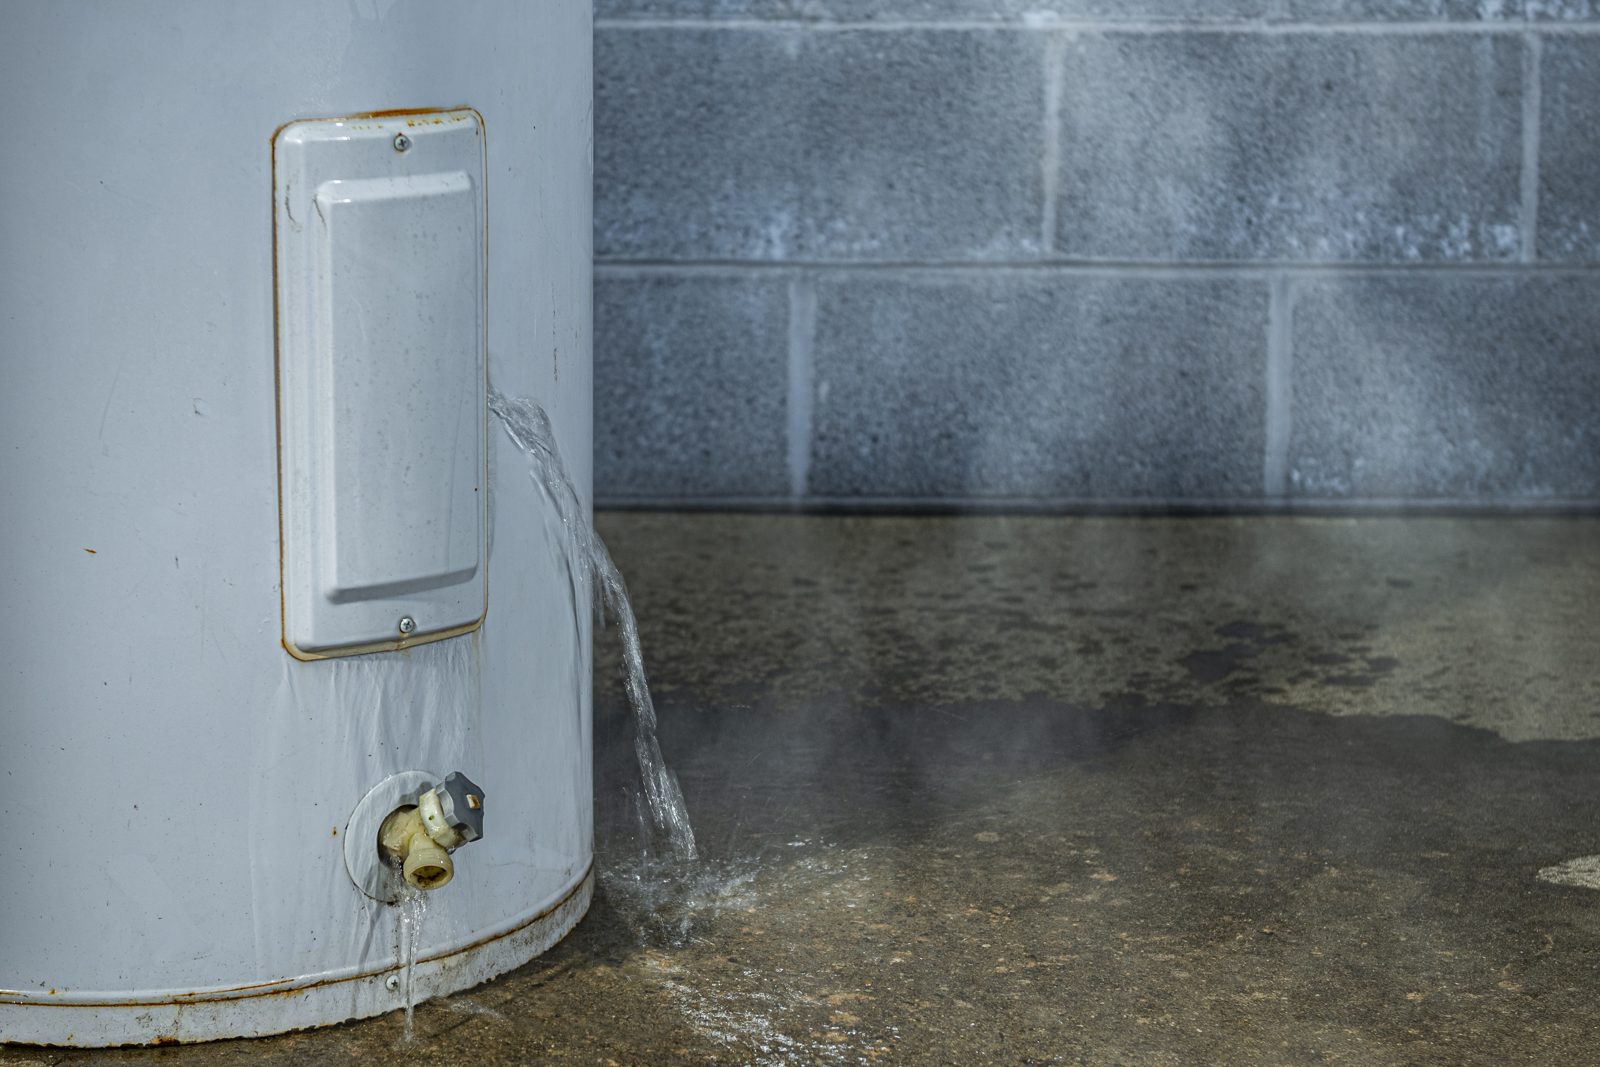
Respuesta corta: Un calentador de agua que de repente gotea o revienta es una pérdida cubierta bajo la póliza estándar de propietarios de vivienda: los daños resultantes a pisos, paredes, gabinetes y contenidos se pagan, mientras que el calentador en sí, el aparato que falló, por lo general no. Una fuga lenta que continuó durante semanas se excluye como filtración continua o repetida. En Florida, muchas pólizas limitan los daños por agua no relacionados con el clima a $10,000 a menos que se haya eliminado la limitación, y la extracción de emergencia puede consumir la mayor parte.
Por qué fallan los calentadores de agua, y cuándo
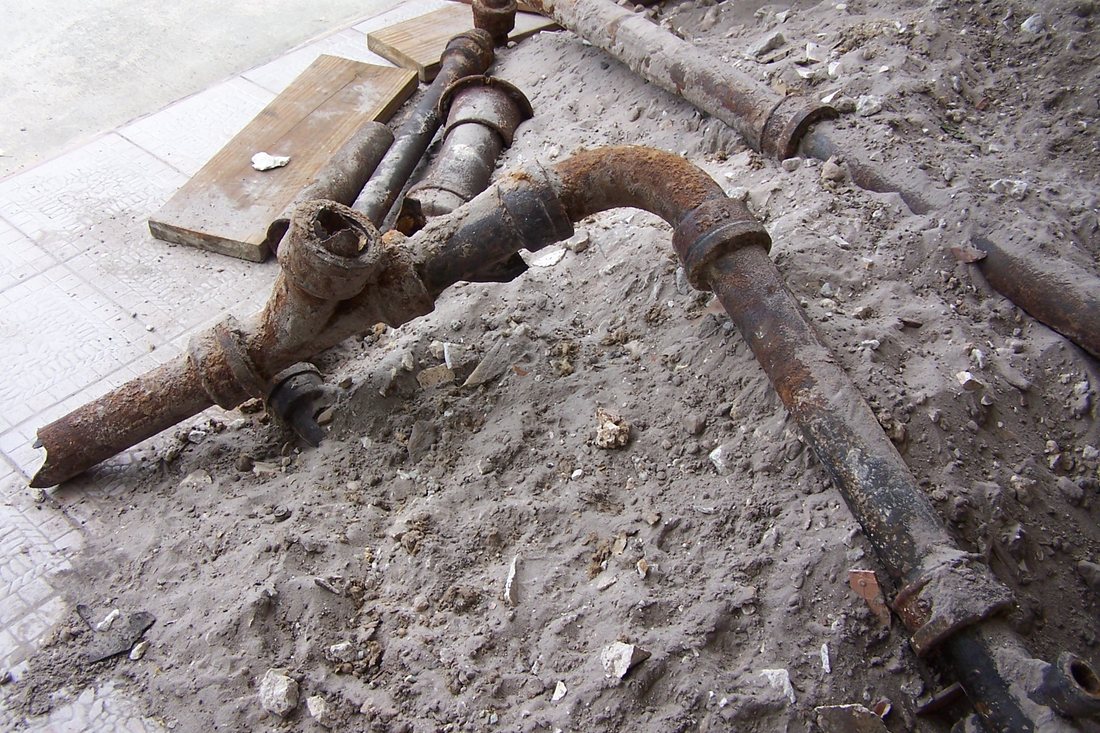
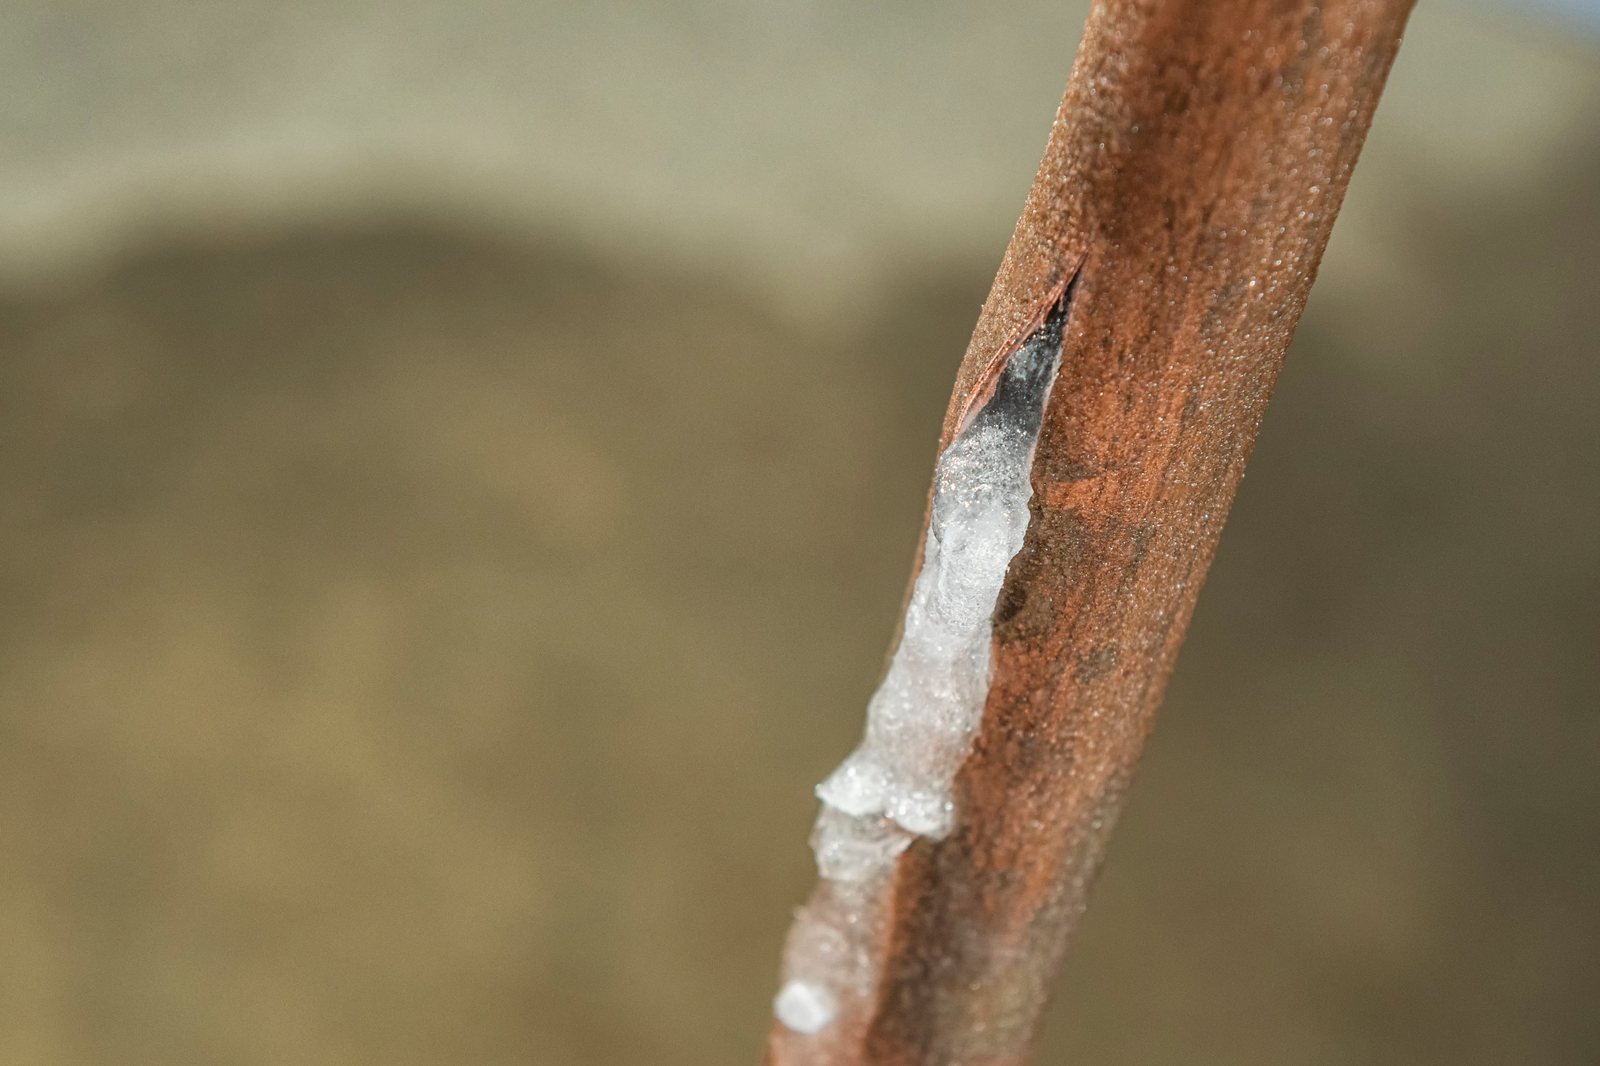
El Insurance Institute for Business & Home Safety estudió 700 reclamos por calentadores de agua y encontró que la edad promedio al fallar era de 10.7 años, con un rango de uno a treinta años, y que el 69% de las fallas fueron tanques que gotearon o reventaron por óxido o corrosión. Tres cuartas partes de los calentadores de agua fallan antes de cumplir doce años, y el riesgo aumenta después del quinto año. La regla general de un inspector de viviendas sitúa la vida útil típica en unos diez años. Un tanque en un garaje drena hacia la entrada; un tanque en un clóset, un ático o un cuarto de servicio interior drena hacia dentro de la casa.
Cubierto, excluido, y la línea entre ambos
| Situación | ¿Cubierto? | Por qué |
|---|---|---|
| El tanque se parte o una conexión revienta e inunda la habitación en una tarde | Sí | La descarga súbita y accidental de agua de un sistema de plomería o un electrodoméstico es un peligro cubierto |
| El calentador de agua en sí | Por lo general, no | La mayoría de los formularios excluyen el aparato o sistema del que escapó el agua; el daño que causó está cubierto |
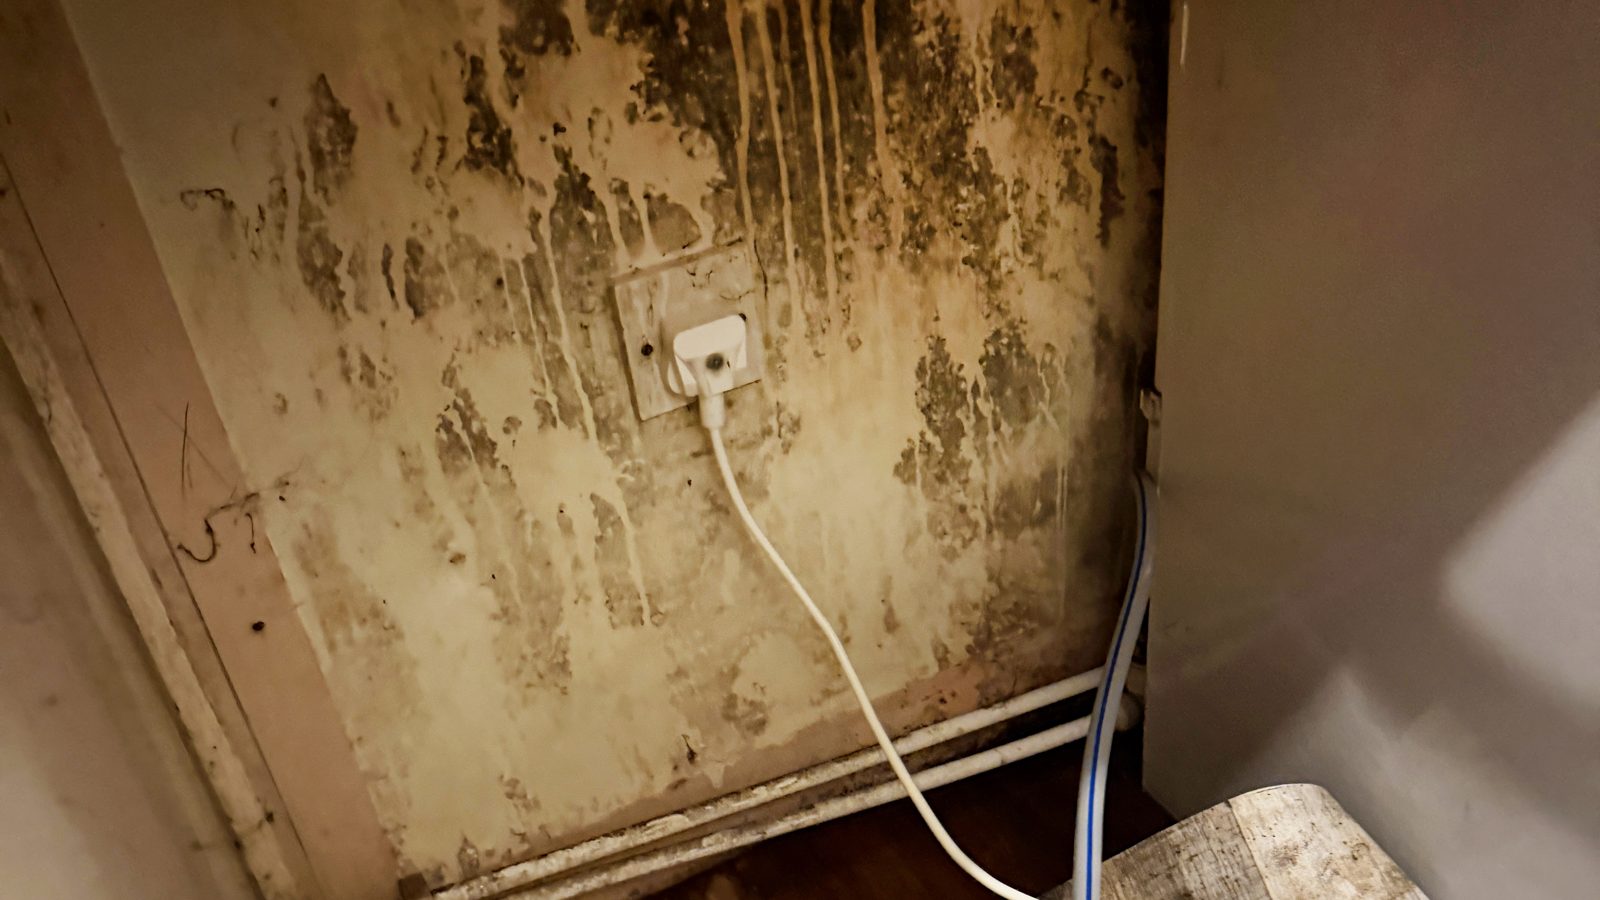
| Un goteo durante semanas que pudrió el subsuelo y generó moho | Por lo general, no | Las pólizas excluyen la filtración o fuga continua o repetida “durante un período de semanas, meses o años” |
| Fuga oculta dentro de una pared o bajo una losa, descubierta cuando el piso se levantó | A menudo sí, en parte | Muchos formularios cubren el daño resultante cuando la fuga estaba oculta y razonablemente no podía haberse detectado; la aseguradora discutirá la cronología |
| Moho después de la pérdida | Limitada | El moho suele ser un sublímite; vea Cobertura de moho en Florida |
| Acceso a la fuga: abrir la pared o la losa | A menudo sí | La demolición para llegar a la parte que falló suele estar cubierta incluso cuando la parte no lo está |
La limitación de $10,000 por agua en Florida
Muchas pólizas de Florida emitidas desde 2018 limitan las pérdidas por agua no relacionadas con el clima a $10,000. La limitación no es un estatuto; es lenguaje de póliza que la Oficina de Regulación de Seguros aprobó para Citizens Property Insurance en 2017, con vigencia a partir del 1 de agosto de 2018, y que se convirtió en un estándar del mercado privado para casas más antiguas. Citizens le informó a la Legislatura en ese momento que el 80% de sus reclamos por agua no relacionados con el clima y no disputados se resolvían por menos de $10,000 y que los reclamos por agua litigados promediaban $38,000 frente a $6,400 para el resto. La limitación puede eliminarse en algunas pólizas usando el programa de reparación administrada de la aseguradora, y Citizens la combina con un sublímite de $3,000 para medidas de emergencia razonables. Una empresa de extracción de agua que factura $4,000 en las primeras 48 horas ya ha consumido una gran parte del tope antes de que se retire el panel de yeso. Nuestra guía sobre el sublímite de $10,000 para daños por agua explica cómo leer el suyo.
Qué debe incluir el reclamo
- Pisos y contrapiso en cada habitación a la que llegó el agua, no solo el cuarto de servicio; el agua viaja por debajo de la loseta y el laminado.
- Panel de yeso y zócalos hasta la altura de la absorción, más el aislamiento.
- Gabinetes y tocadores que estuvieron en el agua, y el problema de igualación cuando se reemplaza una sola sección.
- Secado y deshumidificación, con las lecturas de humedad.
- Contenidos: artículos almacenados en un garaje o clóset, alfombras, patas de muebles.
- Acceso y reinstalación: desconectar y reinstalar el calentador de reemplazo, y en una instalación en el ático, la bandeja y el techo debajo.
- Actualizaciones de código que activa el reemplazo (tanque de expansión, bandeja y drenaje, correas sísmicas o para huracanes) donde aplica la cobertura por ordenanza o ley.
Qué hacer cuando el calentador de agua falla
- Cierre la válvula de suministro de agua fría del tanque y el interruptor eléctrico o la válvula de gas; luego detenga la propagación con toallas y una aspiradora de líquidos.
- Fotografíe el tanque, su etiqueta y código de fecha, el punto que falló y cada área mojada antes de mover cualquier cosa.
- Conserve el calentador viejo. Una aseguradora que quiera argumentar corrosión o antigüedad necesita inspeccionarlo; un tanque desechado se convierte en su argumento.
- Llame a Homeland antes que a la aseguradora y antes de que una empresa de restauración le presente una cesión para firmar.
- Lleve el registro de cada gasto de emergencia y de la factura de la empresa de extracción frente a los límites de agua y emergencia de su póliza.
- Reporte dentro de la condición de aviso oportuno de la póliza; la ley de Florida permite 1 año para el aviso y 18 meses para un reclamo suplementario (§627.70132), y las aseguradoras de Nueva Jersey deben pagar dentro de 30 días desde una prueba de pérdida debidamente presentada (N.J.A.C. 11:2-17.7).
Preguntas frecuentes
¿Un calentador de agua reventado está cubierto por el seguro de propietarios de vivienda?
¿Y si la fuga fue lenta?
¿Por qué la aseguradora solo pagó $10,000?
El ajustador dice que el calentador era viejo y que la falla fue desgaste.
¿El moho está cubierto?
¿Una garantía de vivienda cubre algo de esto?
Homeland atiende a asegurados en Hialeah, Port St. Lucie y Union City, con líneas locales y un ajustador público licenciado que le devuelve la llamada de inmediato.
Si esta es su pérdida, llame a Homeland antes de hablar con la aseguradora: Florida (305) 783-3777, Nueva Jersey (732) 517-3777, las 24 horas. Un ajustador público licenciado revisa el reclamo gratis y le devuelve la llamada de inmediato. Sin recuperación, no hay honorarios.
Fuentes
- Canadian Underwriter, An oft-forgotten risk (estudio de IBHS sobre calentadores de agua)
- IBHS, Cómo prevenir daños por agua (copia del Departamento de Seguros de Connecticut)
- InterNACHI, vida útil del calentador de agua
- Insurance Information Institute, datos sobre seguros de propietarios de vivienda e inquilinos
- Merlin Law Group, la exclusión por filtración continua o repetida
- Citizens Property Insurance, límites para pérdidas por agua no relacionadas con el clima (2018)
- Presentación de Citizens ante el Comité de Banca y Seguros del Senado, 7 de noviembre de 2017
Este artículo es solo para información general y no constituye asesoría legal ni de seguros. Los estatutos, los reglamentos y la redacción de las pólizas cambian, y la forma en que se aplican depende de su propia póliza y de los hechos de su reclamo. Homeland Public Adjusters es una firma de ajuste público, no un bufete de abogados.
 Nelson Avila
 Yeni Martinez
 Yisel Dieguez
Homeland Public Adjusters representa a los asegurados, no a las aseguradoras. Obtenga una revisión gratuita de su reclamo.
Obtenga una Revisión Gratuita de su ReclamoSi ya tiene un reclamo abierto, consulte Qué Hacer en las Primeras 24 Horas Después de un Daño a la Propiedad, o visite nuestra página de Ajustador Público Cerca de Mí para conectarse con el ajustador de Homeland que cubre su área.