Tubería rota, fuga del aire o del techo: a quién llamar primero

Homeland Public Adjusters · Última revisión: octubre de 2026
Respuesta corta: Primero detenga el agua: cierre la llave principal si se rompió una tubería, apague el sistema si gotea el aire acondicionado y recoja o cubra la filtración del techo si es seguro hacerlo. Después tome fotos y video de todo antes de mover o botar nada. Luego llame primero a Homeland, 24/7, al (305) 783-3777: un ajustador público con licencia va a su propiedad en cuestión de horas, en cualquier parte de Florida, y le ayuda a reportar el reclamo con el daño documentado. Llame a un plomero, técnico de aire acondicionado, techador o compañía de mitigación de agua si hace falta para detener el daño, y guarde todas las facturas.
¿Tiene un reclamo de propiedad en cualquier parte de Florida? Un ajustador público con licencia de Homeland va a su propiedad en pocas horas — no tiene que ir a una oficina. Llame al (305) 783-3777 (Florida) o al (732) 517-3777 (Nueva Jersey), 24/7.
1. Detenga el agua y haga segura la casa
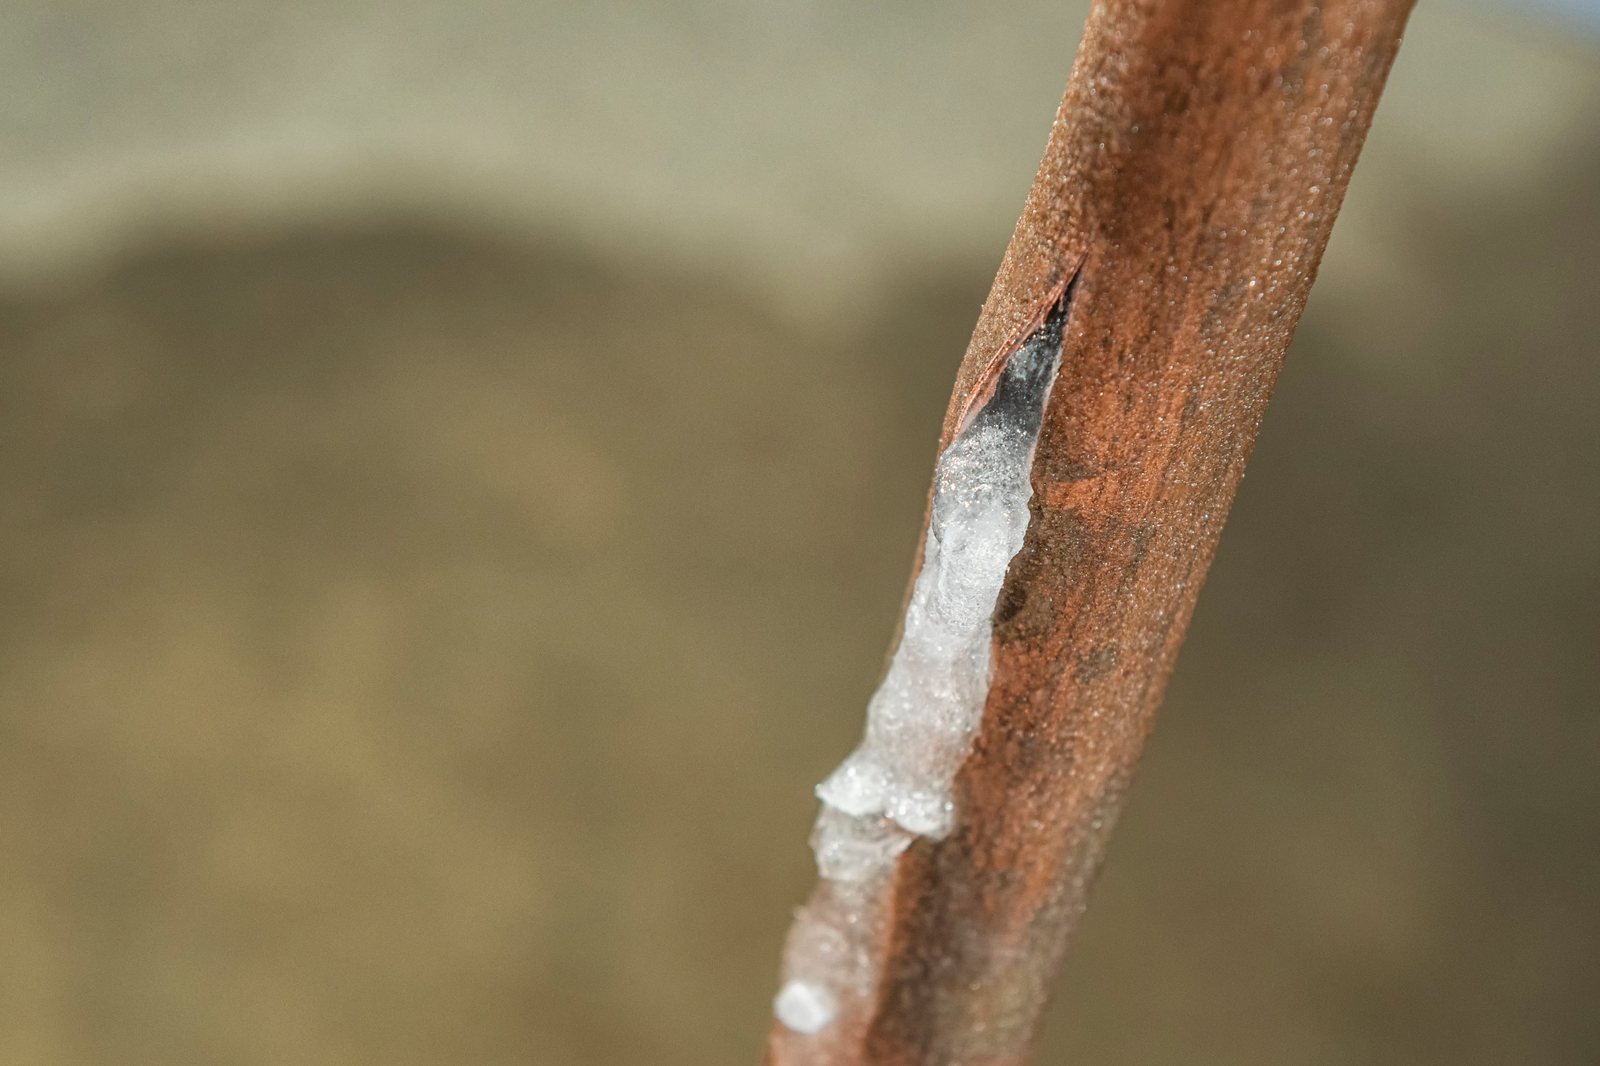
- Tubería rota o con fuga: cierre la llave principal del agua y abra una llave baja para vaciar las líneas. Si hay agua cerca de enchufes o del panel eléctrico, apague la electricidad en el breaker solo si puede llegar sin pararse en el agua.
- Fuga del aire acondicionado: apague el sistema en el termostato y en el breaker. Las fugas suelen venir de una línea de drenaje del condensado tapada o de una bandeja que se desborda; no use el equipo hasta que lo revisen.
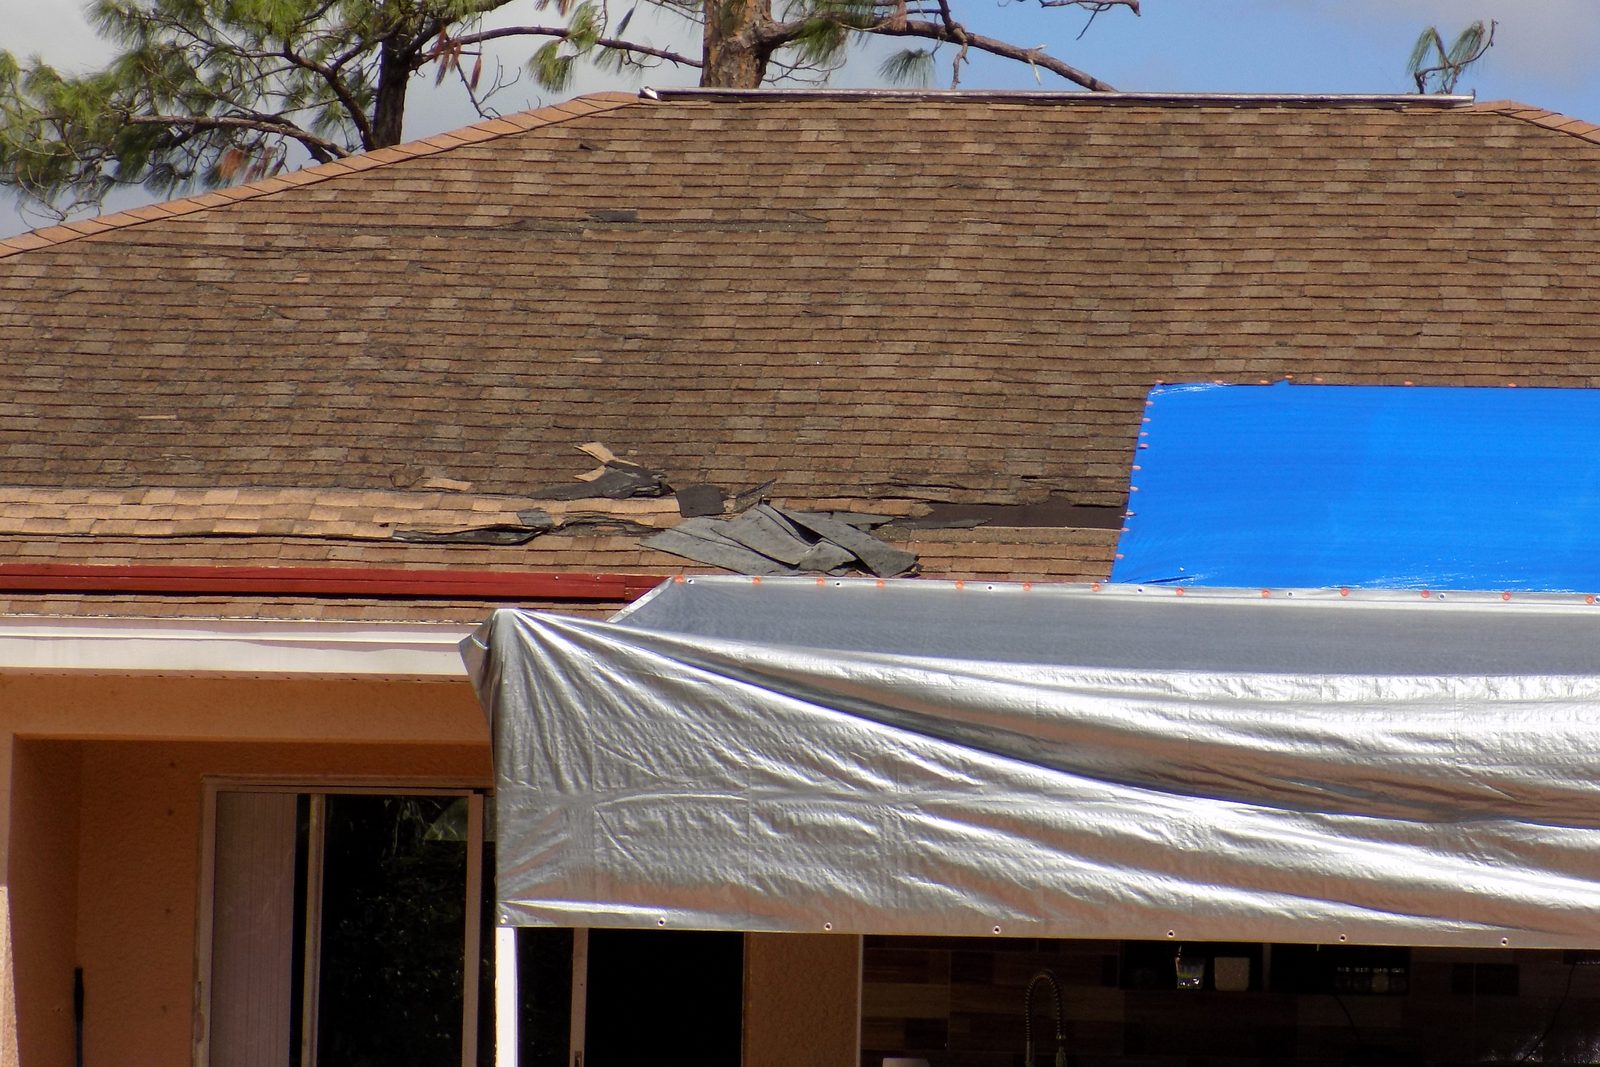
- Filtración del techo: recoja el agua, mueva sus pertenencias y retire las alfombras mojadas. Nunca se suba a un techo mojado o dañado por una tormenta; un techador lo puede cubrir con lona.
- Calentador de agua: cierre la llave de entrada de agua fría en la parte de arriba del tanque y apague su electricidad o gas.
Su póliza lo espera. La mayoría de las pólizas de vivienda enumeran las mismas obligaciones después de una pérdida: proteger la propiedad de más daños, hacer las reparaciones razonables y necesarias para protegerla, y llevar un registro exacto de los gastos de reparación. Las reparaciones temporales le tocan a usted; las permanentes normalmente pueden esperar hasta que el daño esté documentado.
2. Documente antes de retirar nada
- Fotos amplias de cada cuarto afectado y luego de cerca; un video lento recorriendo todo, con la fecha.
- El origen: la tubería o la conexión, la línea de drenaje o la bandeja del aire acondicionado, la abertura en el techo.
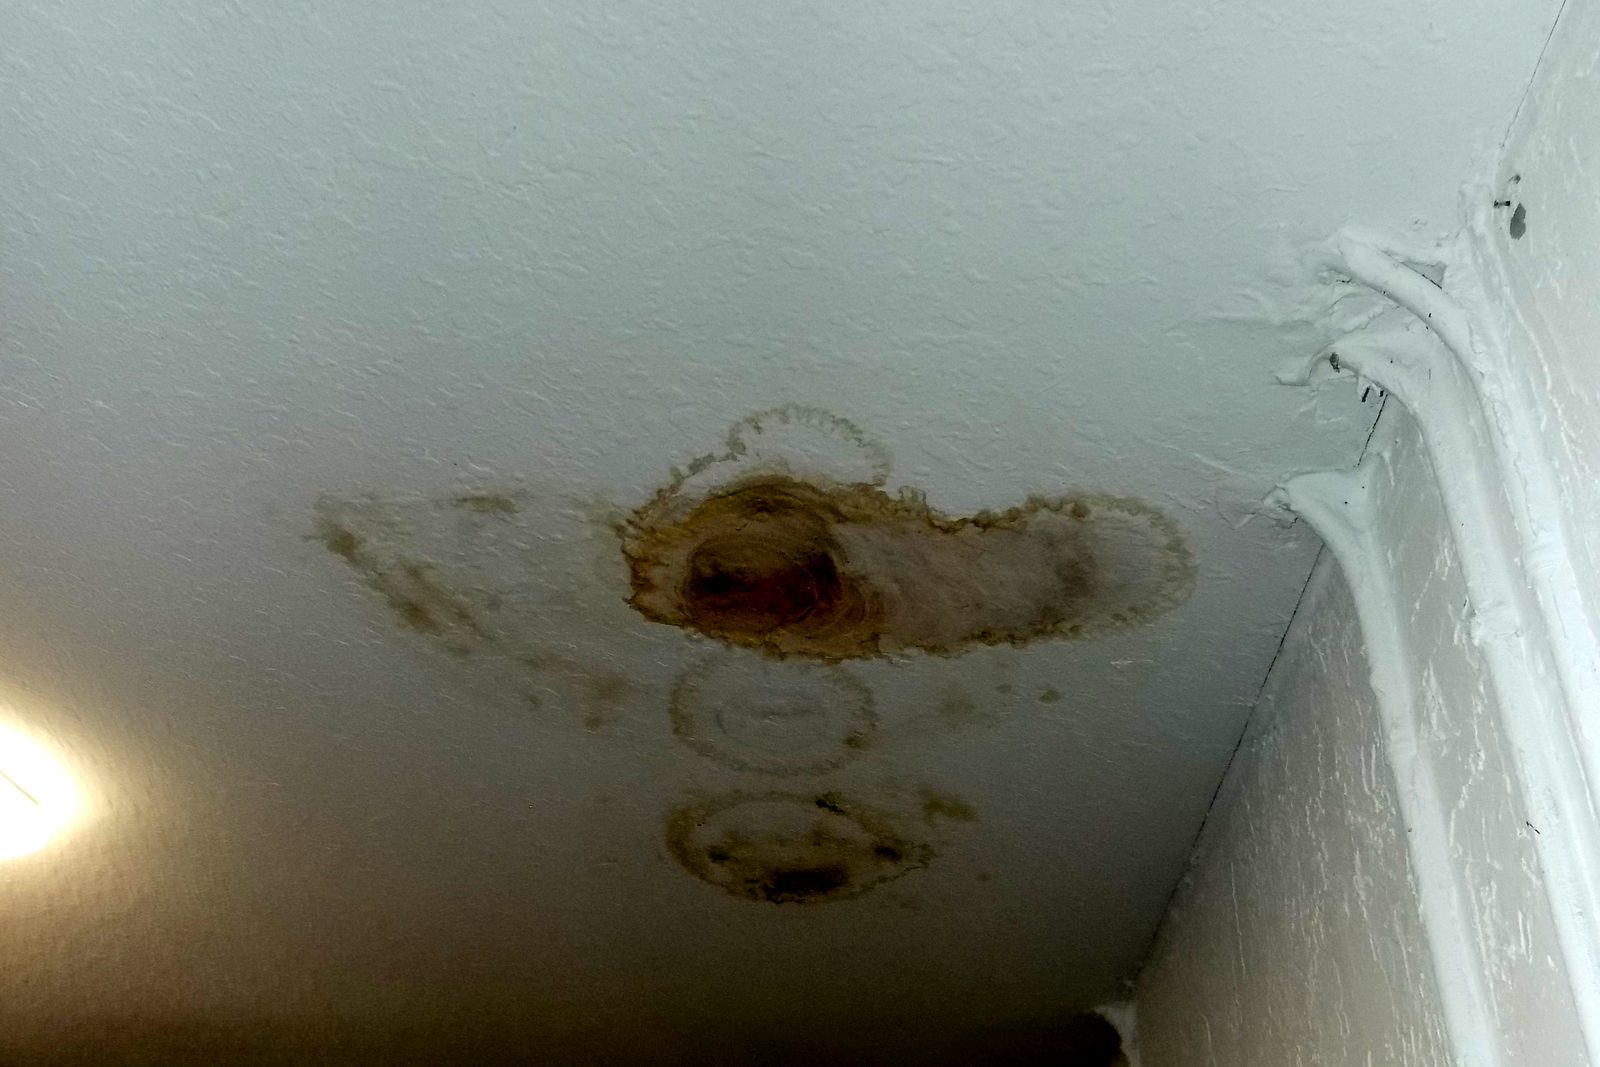
- Las marcas de agua en paredes, techos, gabinetes y pisos, y las pertenencias dañadas antes de botarlas. Guarde una muestra del piso, la alfombra o el acolchado.
- Cuándo encontró el agua, y cada factura, lectura de humedad y registro de secado de las compañías que ayudaron.
3. Llame primero a Homeland
Antes de llamar a nadie sobre el reclamo en sí, llámenos 24/7 al (305) 783-3777. Un ajustador público con licencia de Homeland va a su propiedad, en cualquier parte de Florida, documenta toda la pérdida, le ayuda a dar aviso a la aseguradora y prepara un estimado detallado para que la inspección de la aseguradora se compare con el daño completo. Si no hay recuperación, no hay cobro. Hablamos español.
Las aseguradoras suelen preguntar cuánto tiempo llevaba la fuga, porque muchas pólizas excluyen la filtración continua o repetida. Responda con exactitud y deje que la documentación hable; vea negaciones por filtración continua.
Quién hace qué
| Quién | Qué hace |
|---|---|
| Plomero, técnico de aire acondicionado o techador | Detiene el origen y repara la causa. Pida una nota por escrito de lo que falló. |
| Compañía de mitigación de agua | Extrae el agua, seca la estructura y registra las lecturas de humedad. |
| Ajustador público con licencia (Homeland) | Trabaja para usted: documenta toda la pérdida, prepara el estimado detallado, presenta y negocia el reclamo. |
| El ajustador de la aseguradora | Ajusta el reclamo para la compañía de seguros. |
En Florida, un contratista no puede negociar su reclamo a menos que también tenga licencia de ajustador público (§626.854(16)).
Plazos que importan
- Reporte un reclamo nuevo dentro de 1 año después de la fecha de la pérdida; un reclamo suplementario dentro de 18 meses (§627.70132).
- Si la aseguradora inspecciona en persona, debe hacerlo dentro de los 30 días después de recibir sus declaraciones de prueba de pérdida (§627.70131(3)(b)).
- La aseguradora debe pagar o negar dentro de los 60 días después de recibir el aviso del reclamo, salvo que la demora se deba a factores fuera de su control (§627.70131(7)(a)).
Más detalles: tuberías rotas · fugas del aire acondicionado · filtraciones del techo · goteras en el techo interior · calentadores de agua · el límite de $10,000 por daño de agua en Florida.
Preguntas frecuentes
¿Debo llamar primero a mi compañía de seguros?
¿Puedo empezar a limpiar antes de que inspeccione la aseguradora?
¿Homeland va a mi casa?
Fuentes (verificadas el 30 de octubre de 2026)
- Fla. Stat. §627.70132: plazos de aviso para reclamos nuevos, reabiertos y suplementarios
- Fla. Stat. §627.70131: plazos de la aseguradora, incluido pagar o negar dentro de 60 días ((7)(a)) e inspeccionar dentro de 30 días ((3)(b))
- Fla. Stat. §626.854: reglas de los ajustadores públicos, límites de honorarios y derecho a cancelar
- DFS de Florida: mediación y evaluación neutral
- DFS de Florida, División de Servicios al Consumidor (línea de ayuda 1-877-693-5236)
Este artículo es solo para información general y no constituye asesoría legal ni de seguros. Los estatutos, los reglamentos y la redacción de las pólizas cambian, y la forma en que se aplican depende de su propia póliza y de los hechos de su reclamo. Homeland Public Adjusters es una firma de ajuste público, no un bufete de abogados.
- ¿Le negaron el reclamo de propiedad en Florida? Qué hacer ahora
- ¿Ajustador público o abogado para un reclamo de seguro en Florida?
- Reclamos por incendios de cocina y de grasa
- El árbol del vecino cayó sobre mi casa: ¿quién paga?
- ¿Su calentador de agua gotea? Qué hacer y si paga el seguro
 Nelson Avila
 Yeni Martinez
 Yisel Dieguez
Homeland Public Adjusters representa a los asegurados, no a las aseguradoras. Obtenga una revisión gratuita de su reclamo.
Obtenga una Revisión Gratuita de su ReclamoSi ya tiene un reclamo abierto, consulte Qué hacer en las primeras 24 horas después de daños a la propiedad, o visite nuestra página de Reclamos denegados y pagados de menos.