¿Reclamo por agua denegado como “fuga de larga duración” o “filtración repetida”?

Homeland Public Adjusters · Última revisión: octubre de 2026
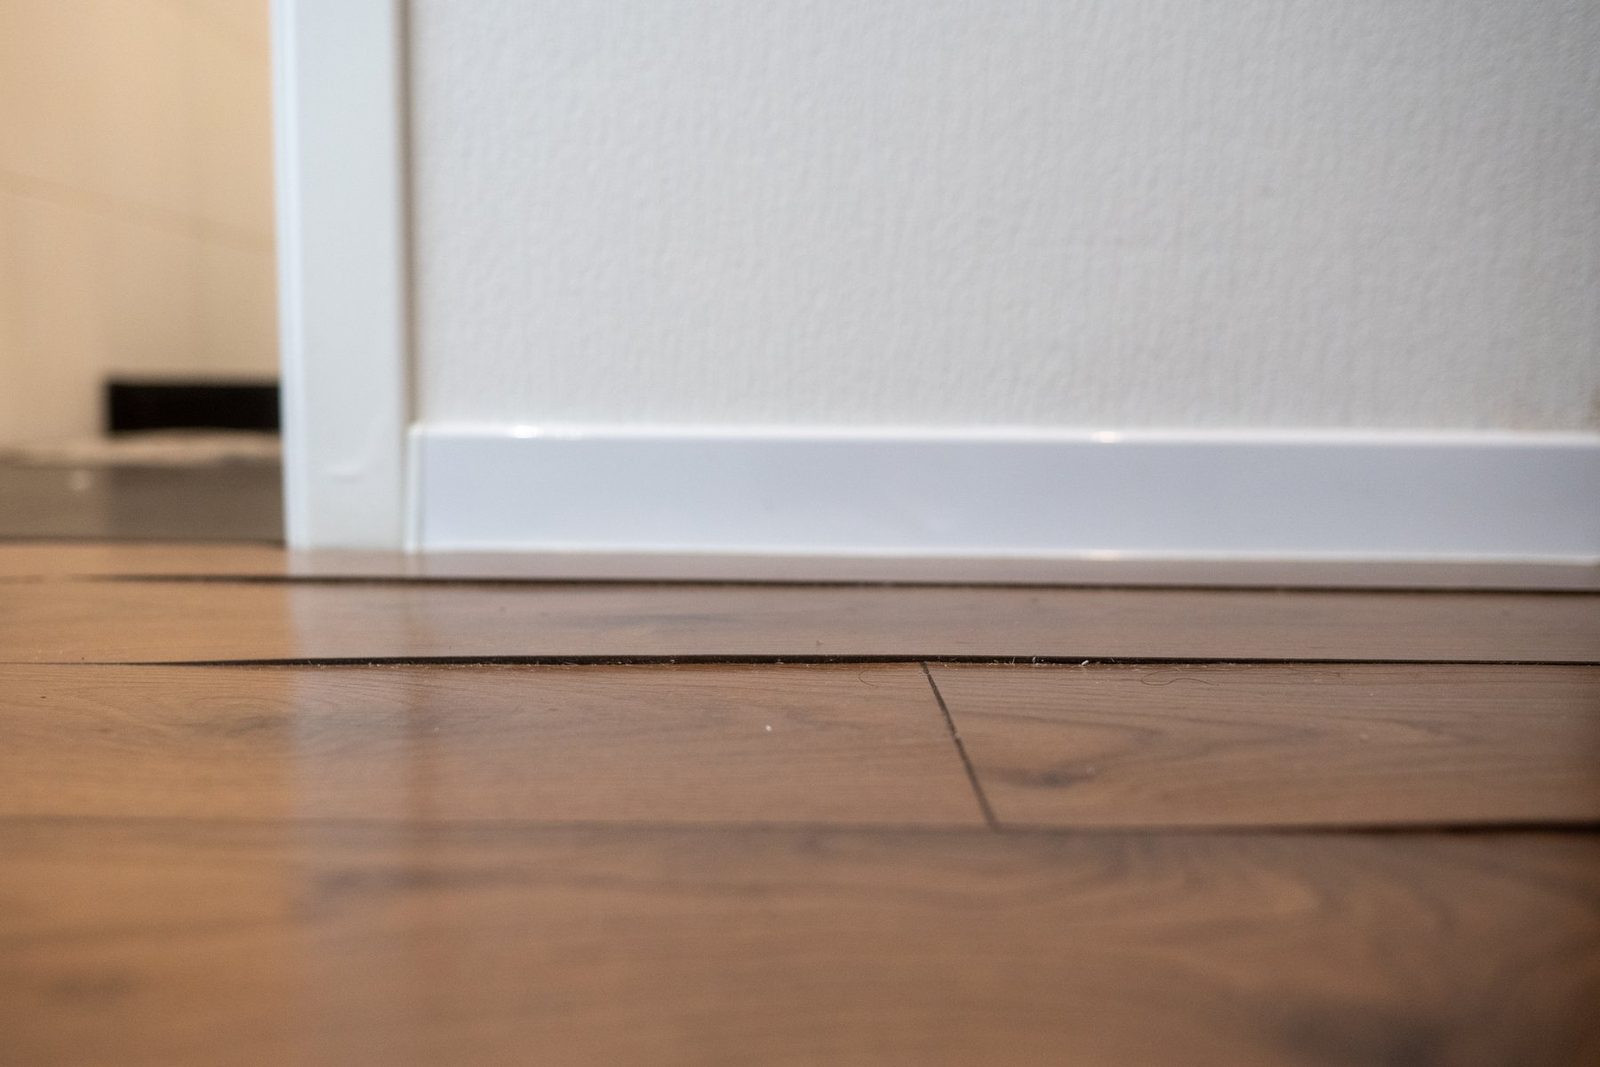
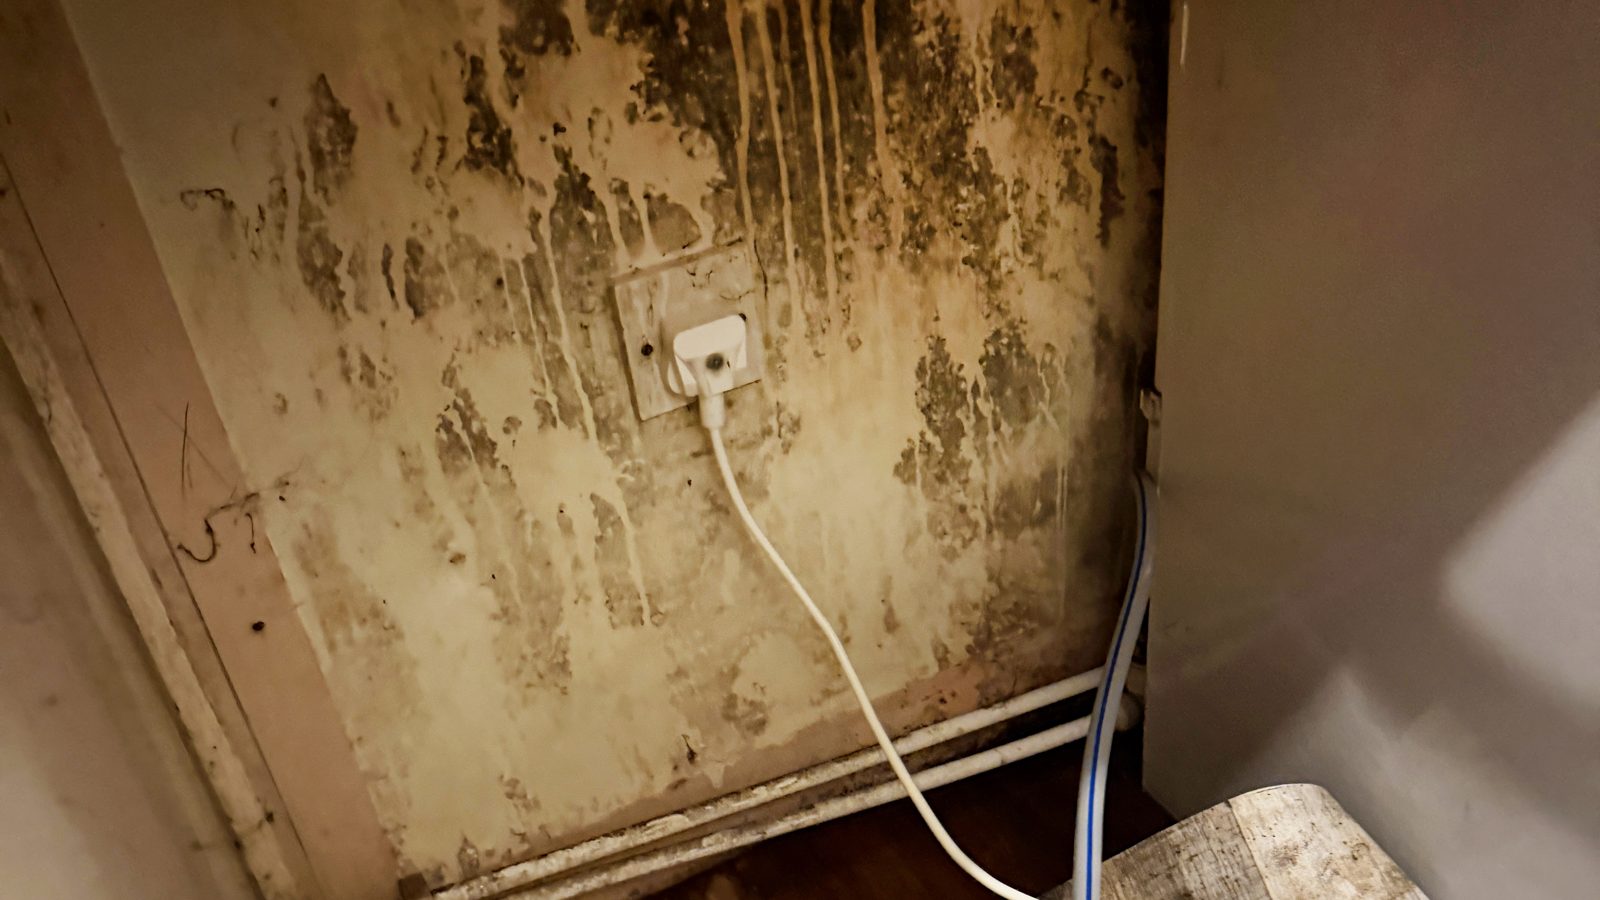
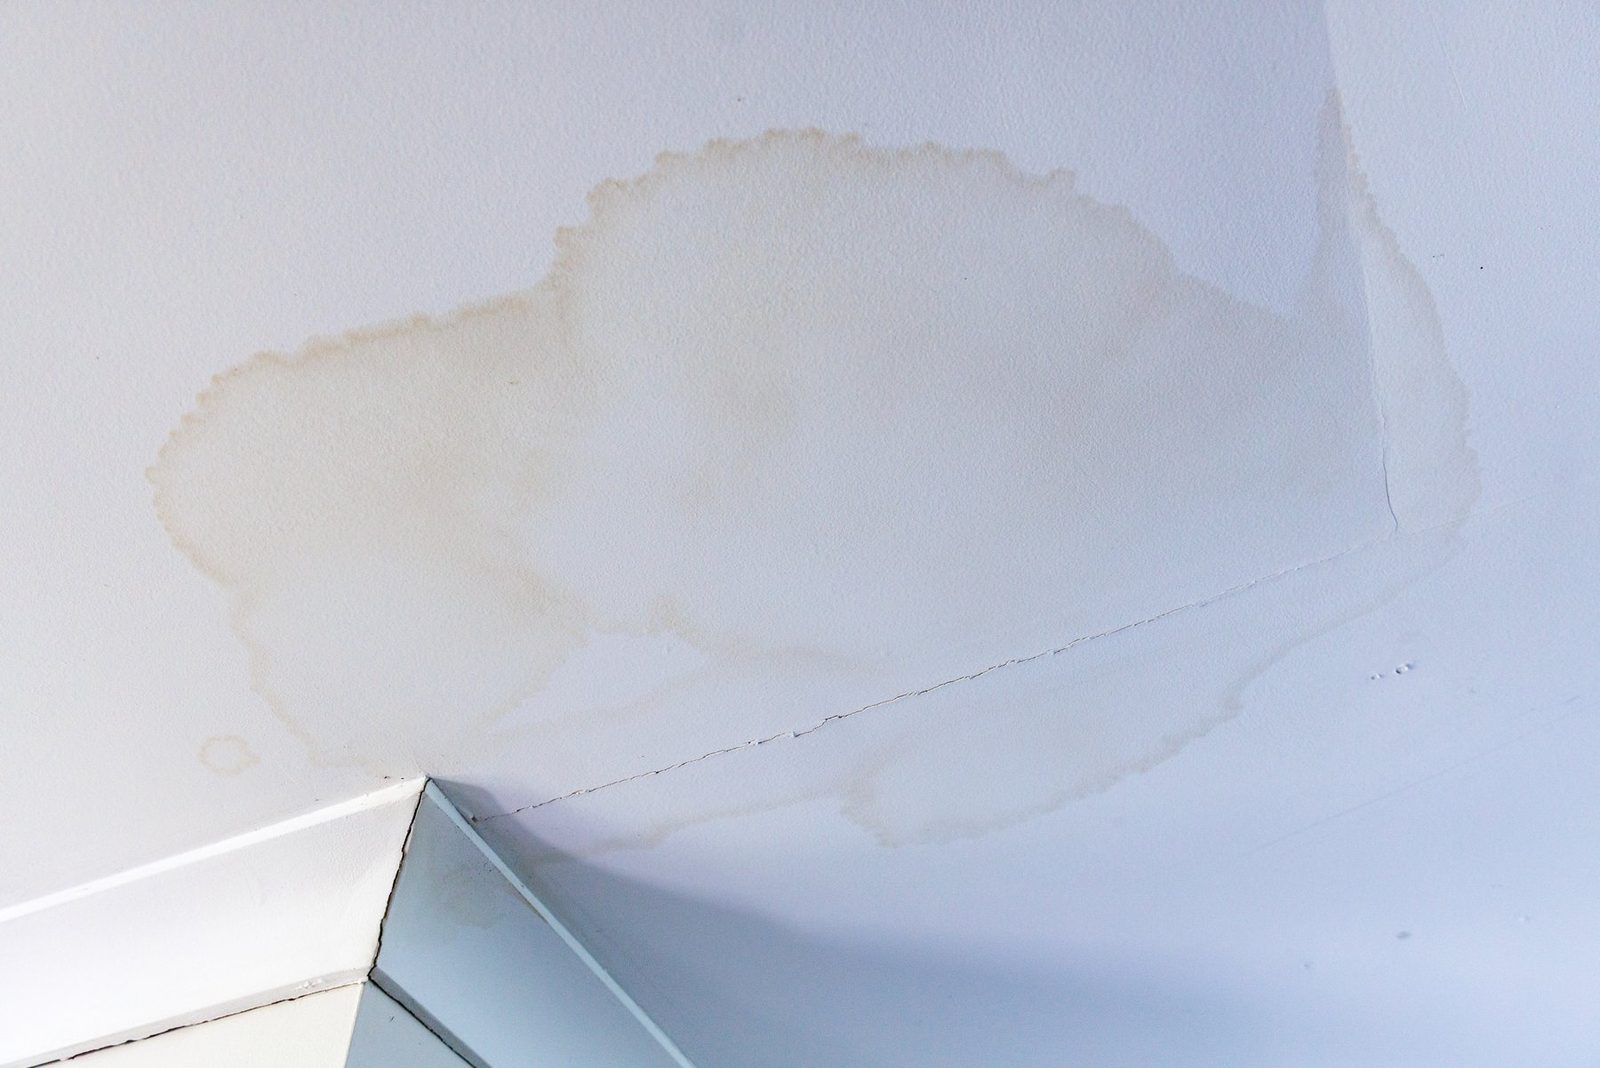
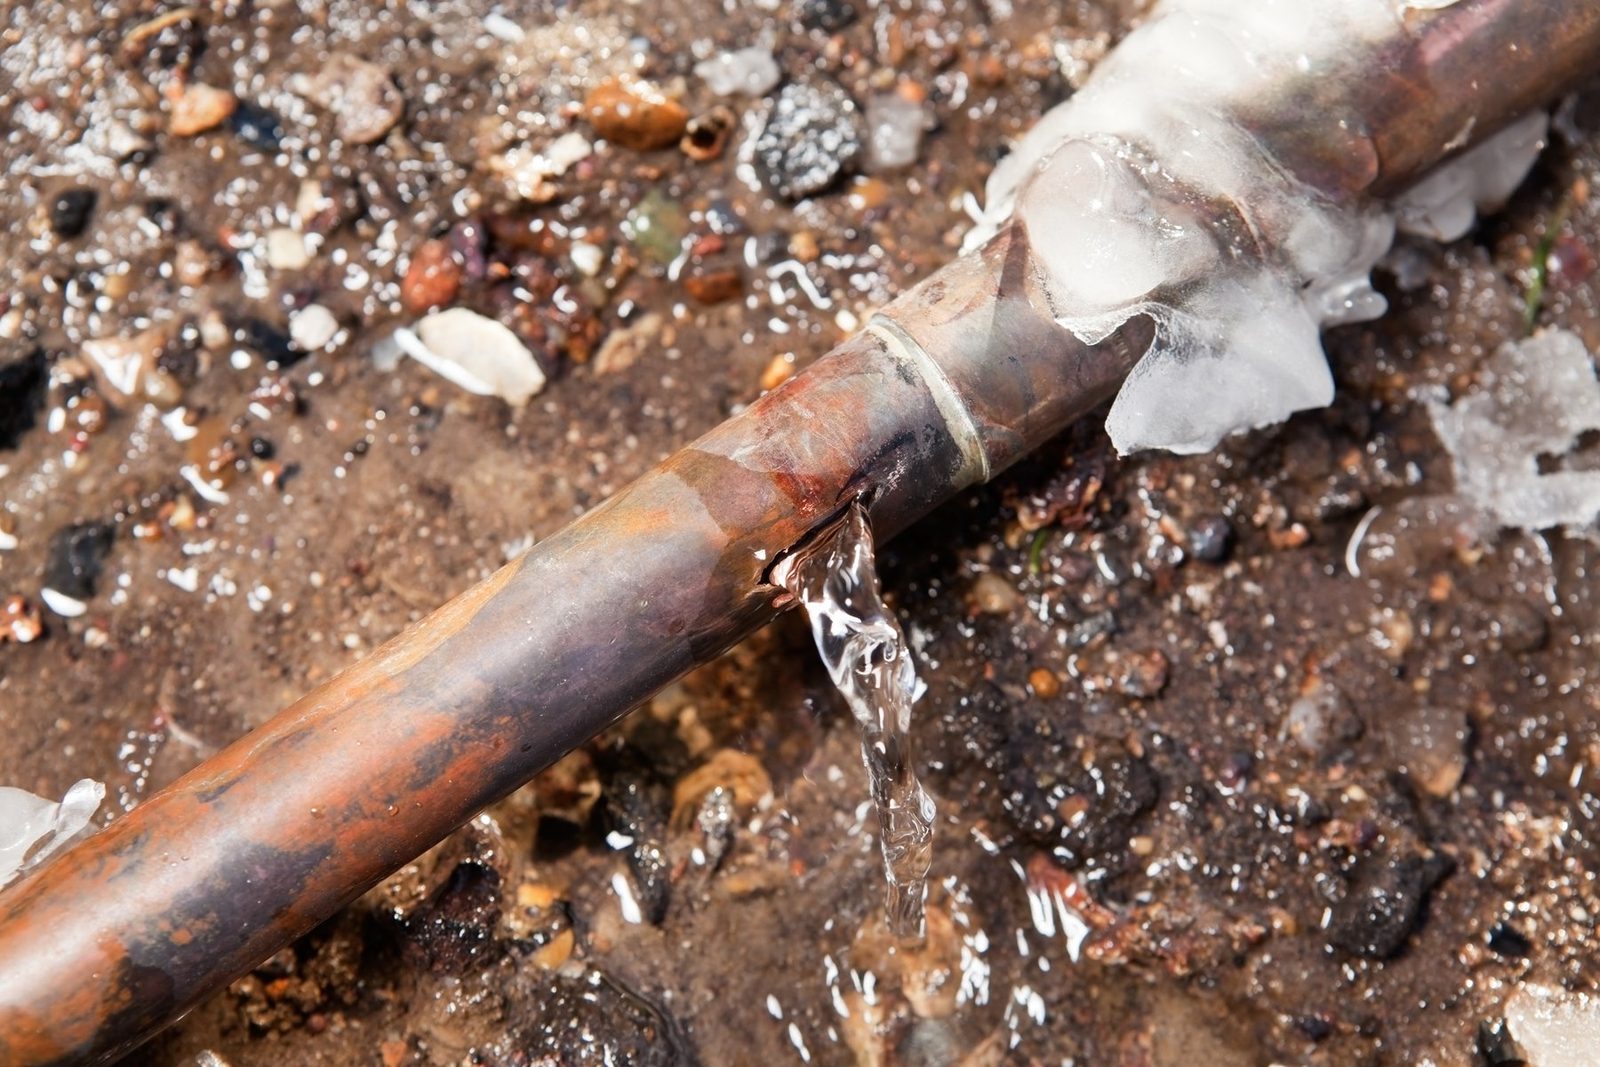
Respuesta corta: Muchas pólizas de Florida excluyen el daño por “filtración o fuga constante o repetida” de agua durante un período de 14 días o más. Una denegación por ese motivo tiene que ver con el tiempo: la aseguradora dice que el agua llevaba al menos dos semanas filtrándose. Su respuesta es la evidencia de cuándo comenzó realmente la fuga y qué daño ocurrió en qué momento.
Lo que suele decir la redacción
La redacción no es uniforme. Muchos formularios de aseguradoras de Florida excluyen la filtración o fuga “durante un período de 14 días o más”. Otras pólizas usan una redacción más antigua, como “durante un período de semanas, meses o años”. Algunas también la combinan con exclusiones por desgaste, deterioro, pudrición y moho. Lea la redacción exacta de su propia póliza y de cualquier endoso de daños por agua; en Florida también hay pólizas con un sublímite de $10,000 para daños por agua.
Lo que resolvió un tribunal de Florida
En Hicks v. American Integrity Insurance Co. of Florida (Fla. 5th DCA 2018), la póliza excluía la filtración o fuga “durante un período de 14 días o más”. El tribunal determinó que la exclusión no excluye de forma inequívoca las pérdidas causadas por fugas durante 13 días o menos, por lo que los daños de los primeros 13 días de una fuga más larga estaban cubiertos. La lección para cualquier reclamo: aunque una fuga haya durado más de 14 días, parte de los daños aún puede ser pagadera.
Cómo demostrar cuándo comenzó una filtración
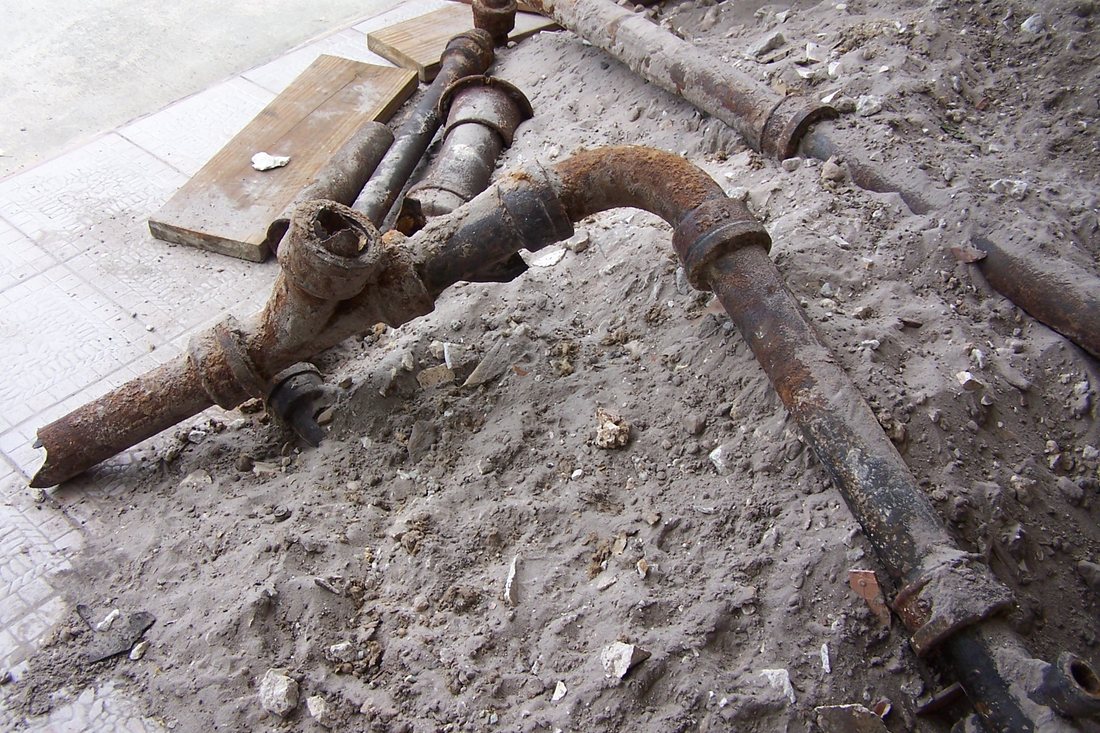
- Un informe de un plomero o de detección de fugas sobre el origen, el tipo de falla y cómo ocurrió
- Mapeo de humedad que muestra hasta dónde se extendió el agua, habitación por habitación
- Fotos fechadas, facturas de agua que muestran un aumento repentino y cuándo vio manchas u olió agua por primera vez
- La pieza que falló: conserve la tubería, el accesorio, la línea de suministro o la válvula
El formulario estándar de propietarios de ISO (HO 00 03 05 11) también cubre la “pérdida resultante” después de ciertas exclusiones: aun cuando la causa esté excluida, el daño resultante que no esté excluido en otra parte puede estar cubierto. Vea pérdida resultante y reclamos por fugas de electrodomésticos.
Preguntas frecuentes
¿El seguro de vivienda cubre una filtración lenta?
¿Qué decidió Hicks v. American Integrity?
¿Cómo puedo probar que la filtración era reciente?
¿Está cubierto el moho causado por una filtración?
Llame primero a Homeland. Antes de responder a la aseguradora, firmar algo o aceptar una cifra final, llámenos 24/7 al (305) 783-3777 en Florida o al (732) 517-3777 en New Jersey. Leemos la carta en comparación con su póliza, documentamos la pérdida y presentamos el reclamo por usted. Hablamos español.
Este artículo es solo para información general y no constituye asesoría legal ni de seguros. Los estatutos, los reglamentos y la redacción de las pólizas cambian, y la forma en que se aplican depende de su propia póliza y de los hechos de su reclamo. Homeland Public Adjusters es una firma de ajuste público, no un bufete de abogados.
- Cosas sorprendentes que cubre su póliza
- Incendio en el condominio vecino: ¿quién paga?
- Piso dañado: ¿es un reclamo?
- Cobertura de graneros y establos
- Riesgo de viento y tornados en la granja
- Seguro de cultivos vs. seguro de propiedad
 Yeni Martinez
 Alberto Enriquez
 Yisel Dieguez
Homeland Public Adjusters representa a los asegurados, no a las aseguradoras. Obtenga una revisión gratuita de su reclamo.
Obtenga una Revisión Gratuita de su ReclamoSi ya tiene un reclamo abierto, consulte Qué hacer en las primeras 24 horas después de daños a la propiedad, o visite nuestra página de Reclamos denegados y pagados de menos.