¿Reclamo denegado por “aviso tardío”? Las reglas de Florida y New Jersey

Homeland Public Adjusters · Última revisión: octubre de 2026
Respuesta corta: Aviso tardío significa que la aseguradora dice que se enteró de la pérdida demasiado tarde. En Florida, la ley establece un plazo estricto; dentro de ese plazo, la pregunta es si la demora realmente afectó la capacidad de la aseguradora para investigar. En New Jersey, los tribunales han exigido desde hace mucho tiempo que las aseguradoras demuestren un “perjuicio apreciable” antes de que el aviso tardío anule la cobertura en pólizas basadas en ocurrencia.
Florida: los plazos legales
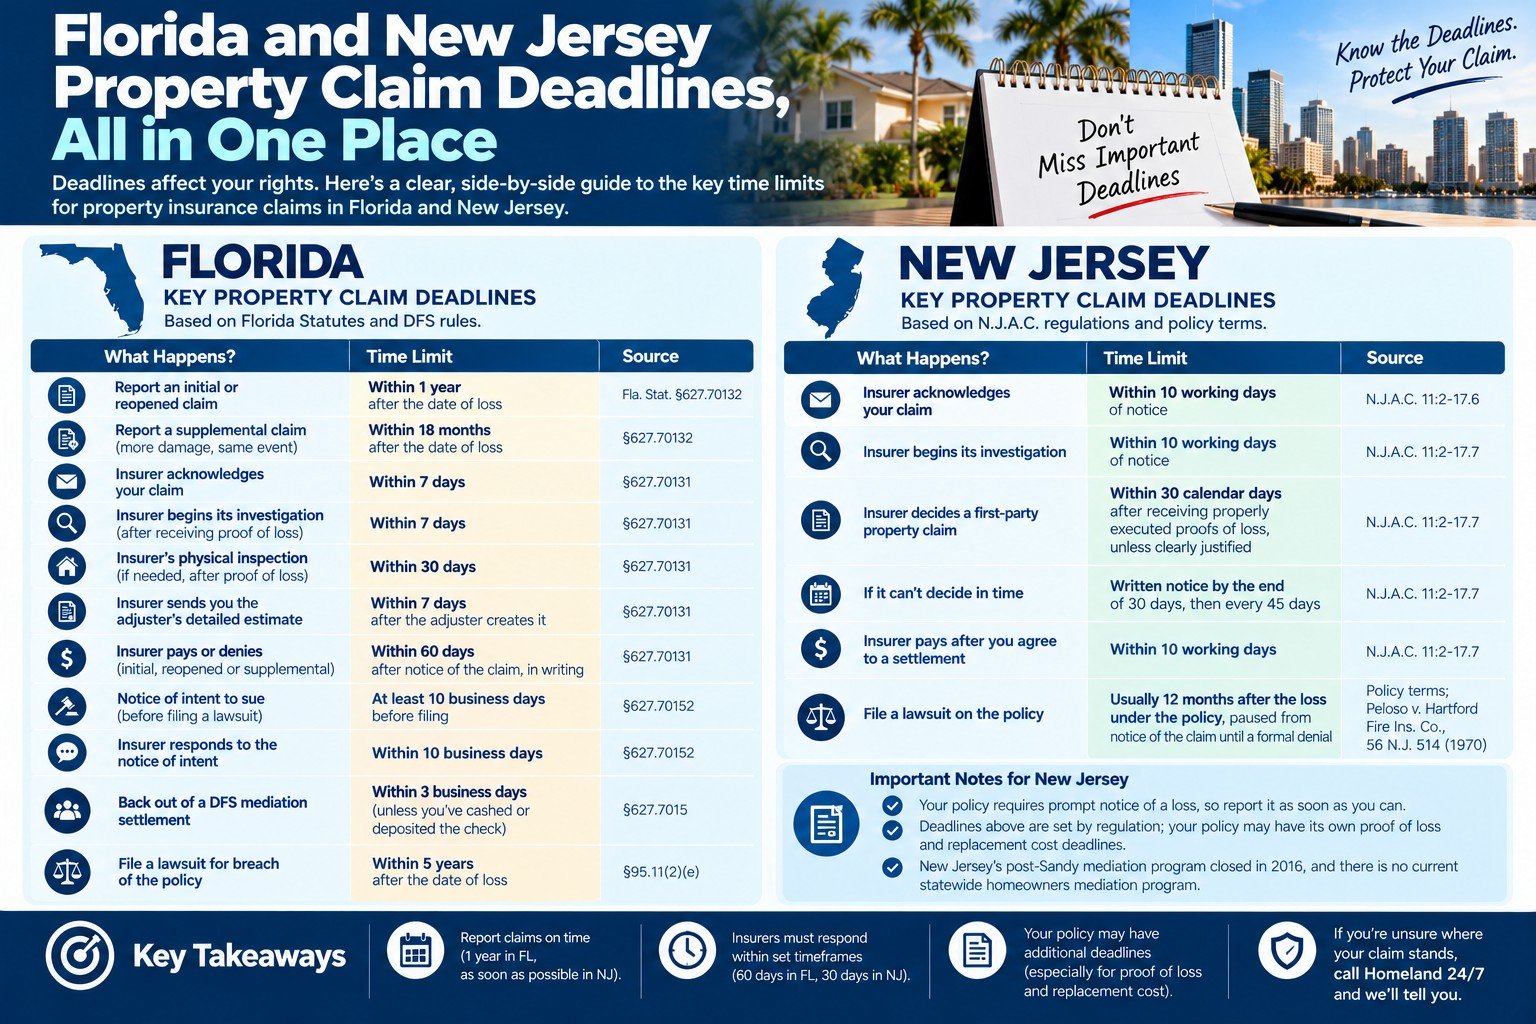
Según Fla. Stat. §627.70132, un reclamo queda prescrito a menos que se haya dado aviso dentro de 1 año después de la fecha de la pérdida para un reclamo inicial o reabierto, y dentro de 18 meses para un reclamo suplementario. En el caso de un huracán, la fecha de la pérdida es la fecha en que el huracán tocó tierra; para otras tormentas de viento y fenómenos meteorológicos severos, es la fecha en que la Administración Nacional Oceánica y Atmosférica (NOAA) verifica el evento. Vea todos los plazos de reclamos de Florida y New Jersey.
Dentro de esos plazos, la mayoría de las pólizas también exigen un aviso “oportuno”. Una aseguradora que se apoye en esa redacción normalmente argumentará que la demora le impidió ver el daño tal como estaba. Pruebas que responden a ese argumento: fotos con fecha, facturas de reparación, registros meteorológicos y cualquier cosa que muestre el estado de la propiedad en el momento de la tormenta.
New Jersey: perjuicio apreciable
La Corte Suprema de New Jersey determinó en Cooper v. Government Employees Insurance Co. (1968) que una aseguradora debe demostrar un incumplimiento de la disposición de aviso y “una probabilidad de perjuicio apreciable” para denegar la cobertura por aviso tardío, y la corte ha descrito esa regla como claramente aplicable a las pólizas basadas en ocurrencias. Cómo se aplica a un reclamo de propiedad de primera parte depende de los hechos, así que haga revisar cualquier carta de aviso tardío que reciba en New Jersey.
Las regulaciones de New Jersey también dicen que la aseguradora sigue siendo responsable de los daños ocultos directamente relacionados con la pérdida (N.J.A.C. 11:2-17.10(a)3). El límite de 12 meses para demandar en la póliza estándar contra incendios se pausa desde el momento en que se da el aviso hasta que la aseguradora deniega formalmente (Peloso v. Hartford Fire, 1970); revise la redacción de su propia póliza.
Cuando el daño apareció después
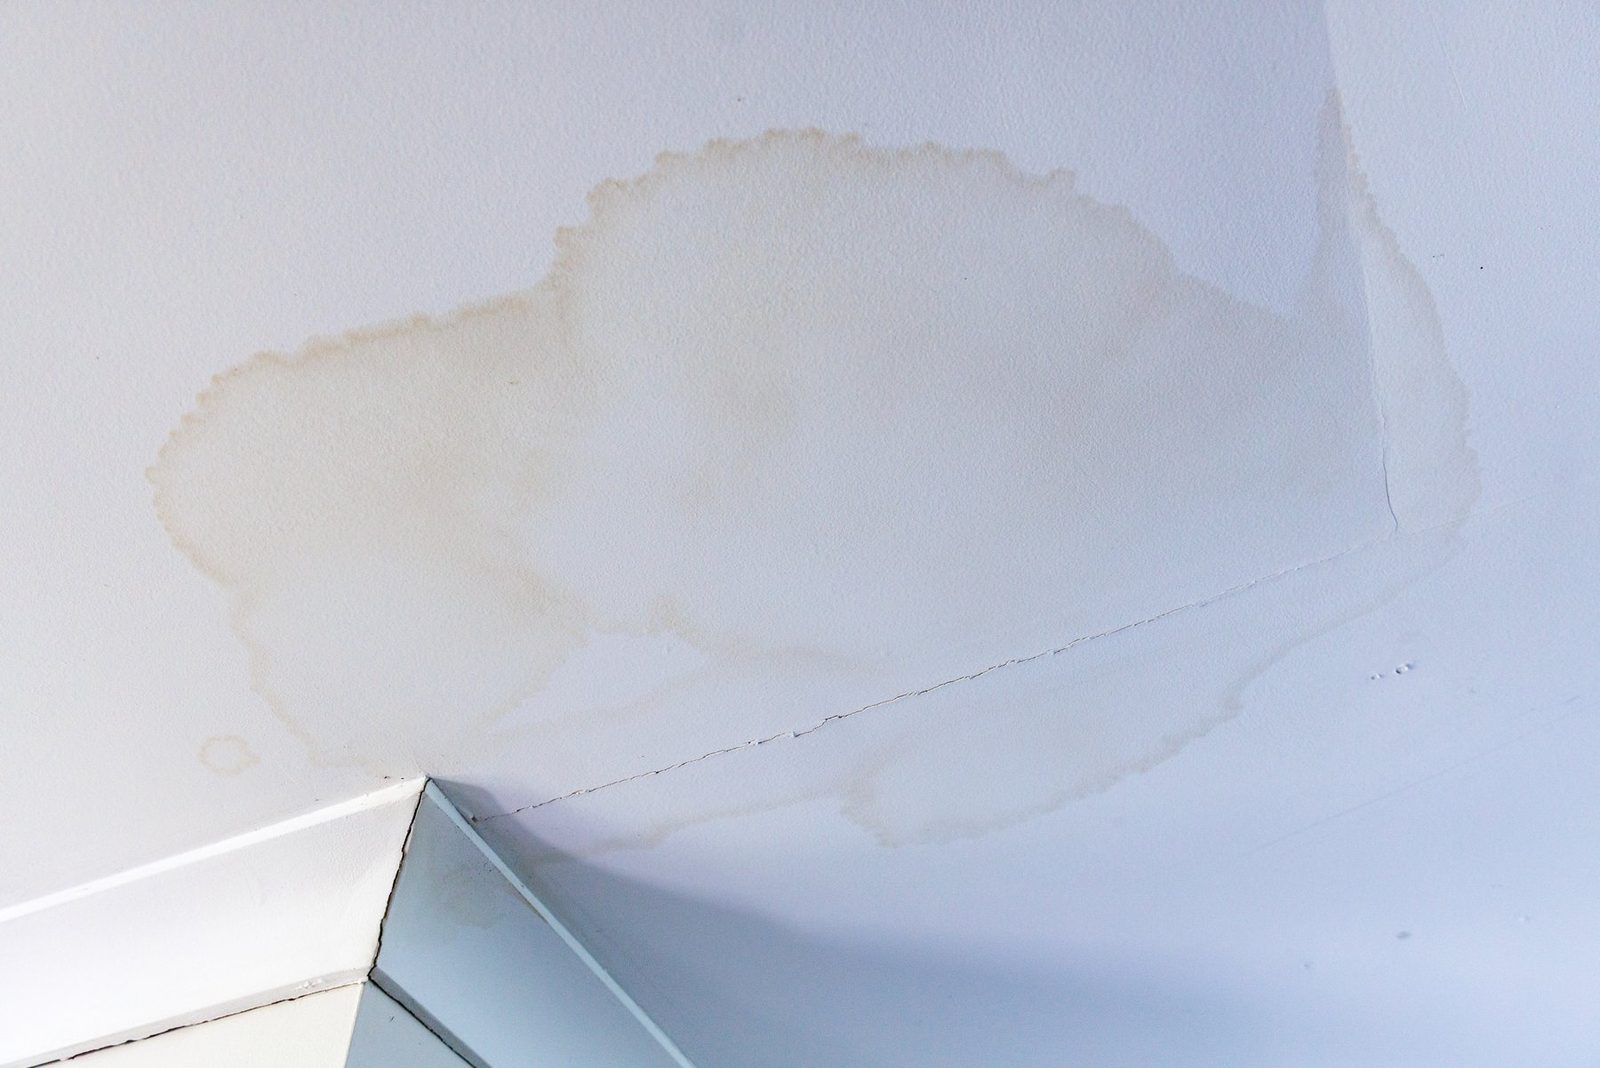
Las filtraciones del techo, el agua oculta y la estructura agrietada a menudo aparecen semanas después de una tormenta. Anote cuándo notó cada cosa por primera vez y qué vio, conserve las fotos con sus fechas y haga documentar los daños antes de que alguna reparación los cubra. Esa cronología suele ser el centro de una disputa por aviso tardío.
Preguntas frecuentes
¿Cuánto tiempo tengo para reportar daños por huracán en Florida?
¿Se puede denegar un reclamo por aviso tardío dentro del plazo de 1 año?
¿Qué significa perjuicio apreciable en New Jersey?
Acabo de descubrir daños de la tormenta del año pasado. ¿Es demasiado tarde?
Llame primero a Homeland. Antes de responder a la aseguradora, firmar algo o aceptar una cifra final, llámenos 24/7 al (305) 783-3777 en Florida o al (732) 517-3777 en New Jersey. Leemos la carta en comparación con su póliza, documentamos la pérdida y presentamos el reclamo por usted. Hablamos español.
Este artículo es solo para información general y no constituye asesoría legal ni de seguros. Los estatutos, los reglamentos y la redacción de las pólizas cambian, y la forma en que se aplican depende de su propia póliza y de los hechos de su reclamo. Homeland Public Adjusters es una firma de ajuste público, no un bufete de abogados.
- Cosas sorprendentes que cubre su póliza
- Incendio en el condominio vecino: ¿quién paga?
- Piso dañado: ¿es un reclamo?
- Cobertura de graneros y establos
- Riesgo de viento y tornados en la granja
- Seguro de cultivos vs. seguro de propiedad
 Yeni Martinez
 Alberto Enriquez
 Yisel Dieguez
Homeland Public Adjusters representa a los asegurados, no a las aseguradoras. Obtenga una revisión gratuita de su reclamo.
Obtenga una Revisión Gratuita de su ReclamoSi ya tiene un reclamo abierto, consulte Qué hacer en las primeras 24 horas después de daños a la propiedad, o visite nuestra página de Reclamos denegados y pagados de menos.