¿Reclamo cerrado sin pago? Cómo reabrirlo

Homeland Public Adjusters · Última revisión: octubre de 2026
Respuesta corta: Un reclamo “cerrado sin pago” a menudo no es el final. Las aseguradoras cierran reclamos cuando el daño parecía estar por debajo del deducible, la inspección no encontró nada cubierto o faltaba información. En Florida usted puede reabrir un reclamo dentro de 1 año desde la fecha de la pérdida, o presentar un reclamo suplementario por daño adicional dentro de 18 meses.
Por qué se cierran reclamos sin pago
Por debajo del deducible. El estimado de la aseguradora quedó por debajo de su deducible, a menudo porque se pasó por alto daño o se subestimó el alcance.
No se encontró daño cubierto. El inspector atribuyó el daño al desgaste o a otra exclusión.
Falta de información. No se entregaron los documentos, las fotos o la prueba de pérdida solicitados.
Daño que apareció después. Los daños por agua, el moho o las filtraciones del techo pueden aparecer semanas después de una tormenta.
Reclamos reabiertos vs. suplementarios en Florida
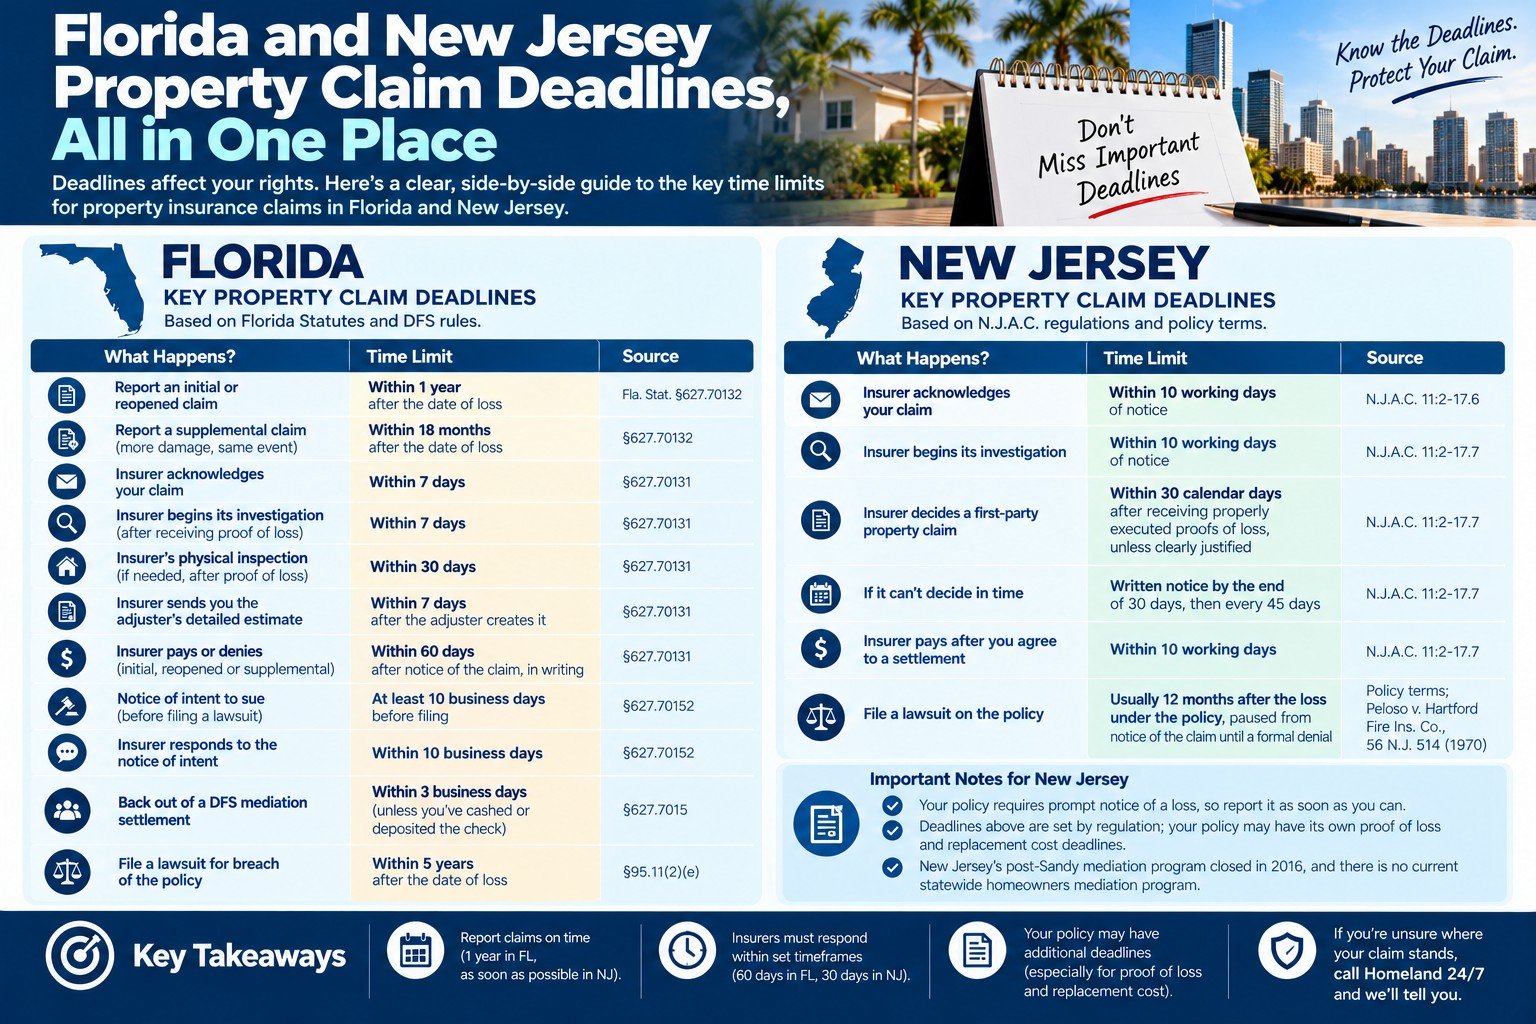
El Fla. Stat. §627.70132 de Florida los trata por separado: un reclamo reabierto es un reclamo cerrado previamente que usted le pide a la aseguradora que reabra, y un reclamo suplementario es un reclamo por una pérdida adicional del mismo evento que la aseguradora ya ajustó. Según el estatuto vigente, el aviso de un reclamo inicial o reabierto debe darse dentro de 1 año después de la fecha de la pérdida, y el de un reclamo suplementario dentro de 18 meses. Para huracanes y tormentas de viento, la fecha de la pérdida está vinculada a la tormenta misma.
Una vez que usted reabre o complementa el reclamo, la aseguradora debe pagar o denegar dentro de los 60 días siguientes al aviso, según §627.70131.
| Situación | Camino en Florida | Plazo para dar aviso |
|---|---|---|
| El reclamo se cerró y usted no está de acuerdo con el resultado | Reclamo reabierto | 1 año desde la fecha de la pérdida |
| Más daño encontrado del mismo evento | Reclamo suplementario | 18 meses desde la fecha de la pérdida |
| Un evento nuevo y distinto causó daño nuevo | Reclamo nuevo | 1 año desde esa fecha de la pérdida |
Nueva Jersey
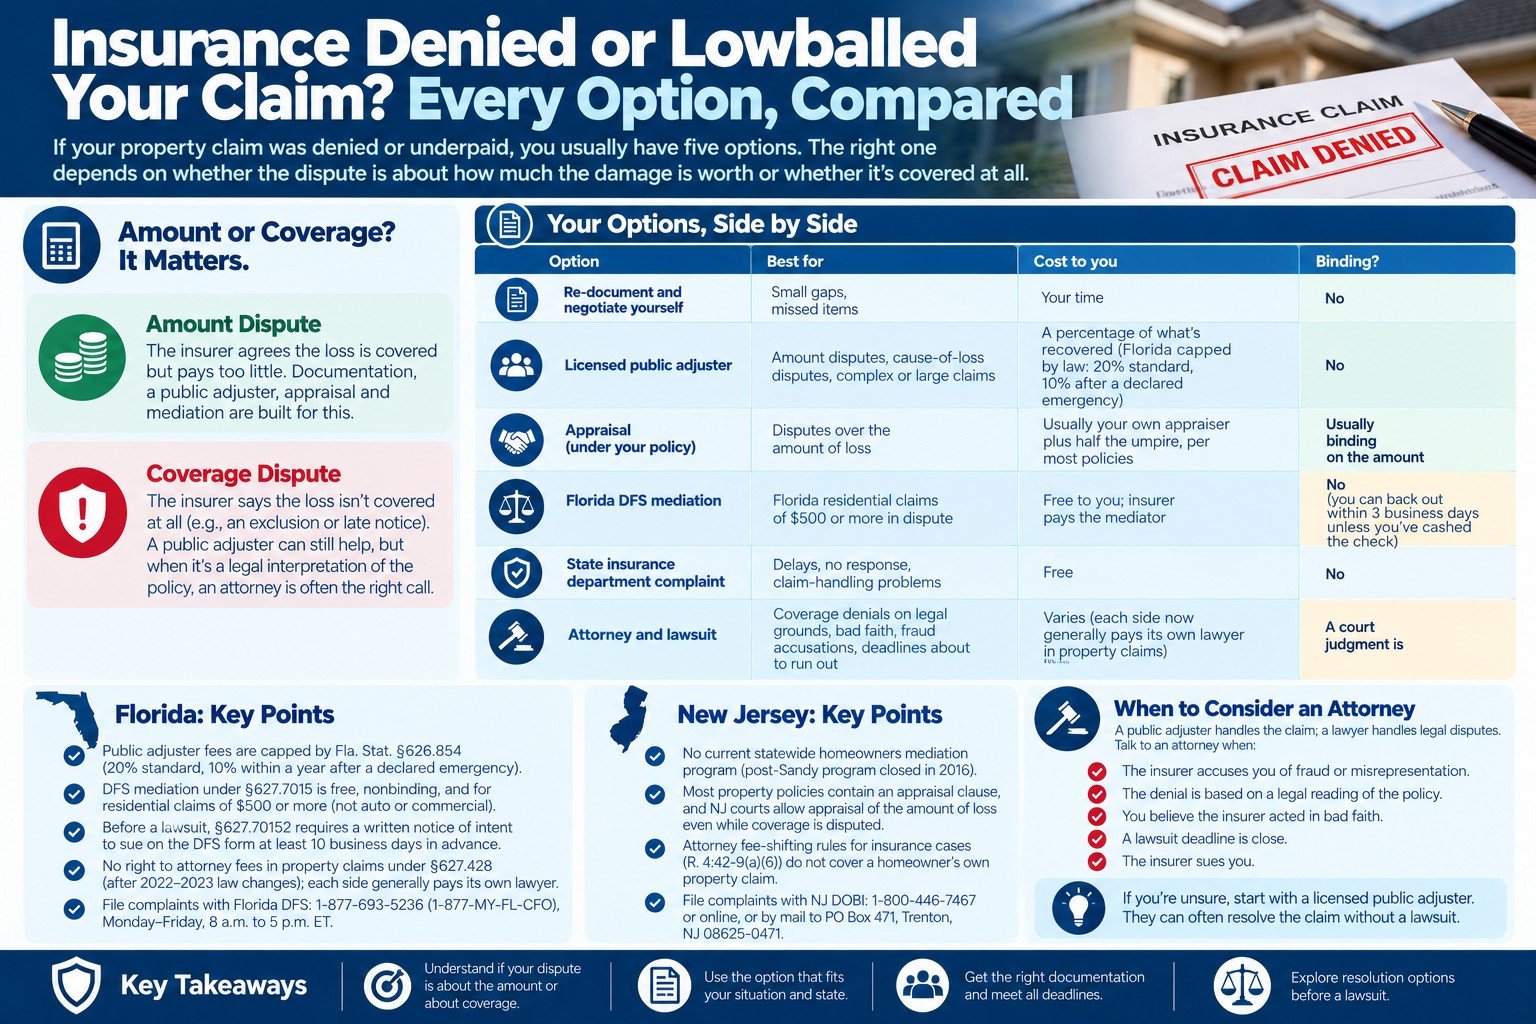
Nueva Jersey no usa los plazos de Florida para reclamos reabiertos y suplementarios; en Nueva Jersey, rigen los términos de su póliza y la jurisprudencia. La mayoría de las pólizas de propiedad de Nueva Jersey exigen presentar una demanda dentro de los 12 meses siguientes a la pérdida, pero la Corte Suprema de Nueva Jersey determinó en Peloso v. Hartford Fire Insurance Co. (1970) que ese plazo se suspende desde que usted da aviso del reclamo hasta que la aseguradora lo deniega formalmente. El plazo puede volver a correr con una denegación formal, así que no espere.
Cómo reabrir un reclamo de manera eficaz
Obtenga el expediente. Pida la carta de cierre, el estimado del ajustador y las fotos. En Florida, la aseguradora debe enviarle el estimado detallado del ajustador dentro de los 7 días después de que el ajustador lo prepare (§627.70131).
Documente lo que se pasó por alto con fotos fechadas, lecturas de humedad, un estimado de un contratista o independiente, y datos del clima de la fecha de la pérdida.
Solicite la reapertura por escrito, adjunte la evidencia nueva y guarde prueba de cuándo la envió.
Homeland reabre reclamos cerrados y mal pagados en Miami, Fort Myers y Newark.
Preguntas frecuentes
¿Puedo reabrir un reclamo de seguro después de que fue cerrado?
¿Qué es un reclamo suplementario?
¿Por qué una compañía de seguros cerraría un reclamo sin pagar?
¿Reabrir un reclamo reinicia el plazo de la aseguradora?
Muchos de los reclamos de Homeland comienzan como reclamos cerrados o pagados de menos. Volvemos a inspeccionar, documentamos lo que se pasó por alto y presentamos el reclamo reabierto o suplementario dentro de los plazos.
Este artículo es solo para información general y no constituye asesoría legal ni de seguros. Los estatutos, los reglamentos y la redacción de las pólizas cambian, y la forma en que se aplican depende de su propia póliza y de los hechos de su reclamo. Homeland Public Adjusters es una firma de ajuste público, no un bufete de abogados.
- Cosas sorprendentes que cubre su póliza
- Incendio en el condominio vecino: ¿quién paga?
- Piso dañado: ¿es un reclamo?
- Cobertura de graneros y establos
- Riesgo de viento y tornados en la granja
- Seguro de cultivos vs. seguro de propiedad
 Yeni Martinez
 Alberto Enriquez
 Yisel Dieguez
Homeland Public Adjusters representa a los asegurados, no a las aseguradoras. Obtenga una revisión gratuita de su reclamo.
Obtenga una Revisión Gratuita de su ReclamoSi ya tiene un reclamo abierto, consulte Qué Hacer en las Primeras 24 Horas Después de un Daño a la Propiedad, o visite nuestra página de Ajustador Público Cerca de Mí para conectarse con el ajustador de Homeland que cubre su área.