
Donde esté en Florida, vamos a su casa. Un ajustador público con licencia de Homeland va a su propiedad en pocas horas — no tiene que ir a una oficina. Al servicio de dueños de propiedades en Florida desde 2006, en español y en inglés. Nueva Jersey: en todo el estado.
Glosario de seguros y reclamos
Definiciones en lenguaje sencillo de los términos que deciden cuánto paga un reclamo de seguro de propiedad: depreciación, deducibles, prueba de pérdida, exclusiones, tasación (appraisal) y los demás. Cada entrada explica qué significa el término, cómo lo usan las aseguradoras, las reglas de Florida y Nueva Jersey con citas de los estatutos, y dónde aparece en su reclamo. Redactado y revisado por ajustadores públicos con licencia de Homeland Public Adjusters.
Última revisión: octubre de 2026 · 33 términos
Ningún término coincide. Pruebe con otra palabra o pregunte a un ajustador público.
A
La cobertura de techo a valor real en efectivo es un endoso (ISO HO 04 93 o un equivalente de la aseguradora) bajo el cual las pérdidas en la superficie del techo por tormenta de viento o granizo se liquidan al valor real en efectivo, es decir…
El valor de costo de reemplazo (RCV) es lo que cuesta hoy reparar o reemplazar la propiedad dañada con materiales nuevos de tipo y calidad similares.
Los gastos adicionales de subsistencia (ALE), la parte principal de la Cobertura D (pérdida de uso) de una póliza de propietarios de vivienda, pagan el aumento necesario en los gastos de subsistencia en que usted incurre para que su hogar pueda mantener su nivel…
Una cláusula de causalidad anticoncurrente (ACC) es la oración al inicio de las exclusiones de una póliza que dice que la pérdida excluida queda excluida "independientemente de cualquier otra causa o evento que contribuya de manera concurrente…
La cláusula de tasación (appraisal) es una disposición de la mayoría de las pólizas de propiedad que permite al asegurado o a la aseguradora exigir una tasación cuando no están de acuerdo en el monto de una pérdida cubierta.
Una cesión de beneficios (AOB) es un contrato en el que el asegurado transfiere el derecho al pago del reclamo de seguro, y el derecho a tramitar el reclamo, a un contratista (normalmente una empresa de agua…
B
C
Un deducible por año calendario es un deducible que se satisface una sola vez para todas las pérdidas cubiertas de ese tipo en el mismo año calendario.
La cobertura por autoridad civil es la parte de Pérdida de uso (propietarios de vivienda) o Ingresos del negocio (comercial) que paga cuando una autoridad civil le prohíbe usar su propiedad debido a daño físico directo…
El coaseguro, en una póliza de propiedad, es una condición que exige que el edificio esté asegurado por al menos un porcentaje establecido de su valor (comúnmente el 80%, a veces el 90% o el 100%).
La cobertura de contenidos, la Cobertura C en una póliza de propietarios de vivienda, paga por los bienes personales (muebles, ropa, electrónicos, herramientas, utensilios de cocina, todo lo que no forma parte del edificio) dañados por un…
D
E
Una disposición de pérdida resultante es la excepción dentro de una exclusión que dice "cualquier pérdida resultante no excluida está cubierta". El evento excluido (mano de obra defectuosa, desgaste, una tubería corroída, una…
Una declaración bajo juramento (EUO) es una sesión formal y jurada de preguntas y respuestas que la mayoría de las pólizas de propiedad facultan a la aseguradora a exigir como condición del reclamo.
H
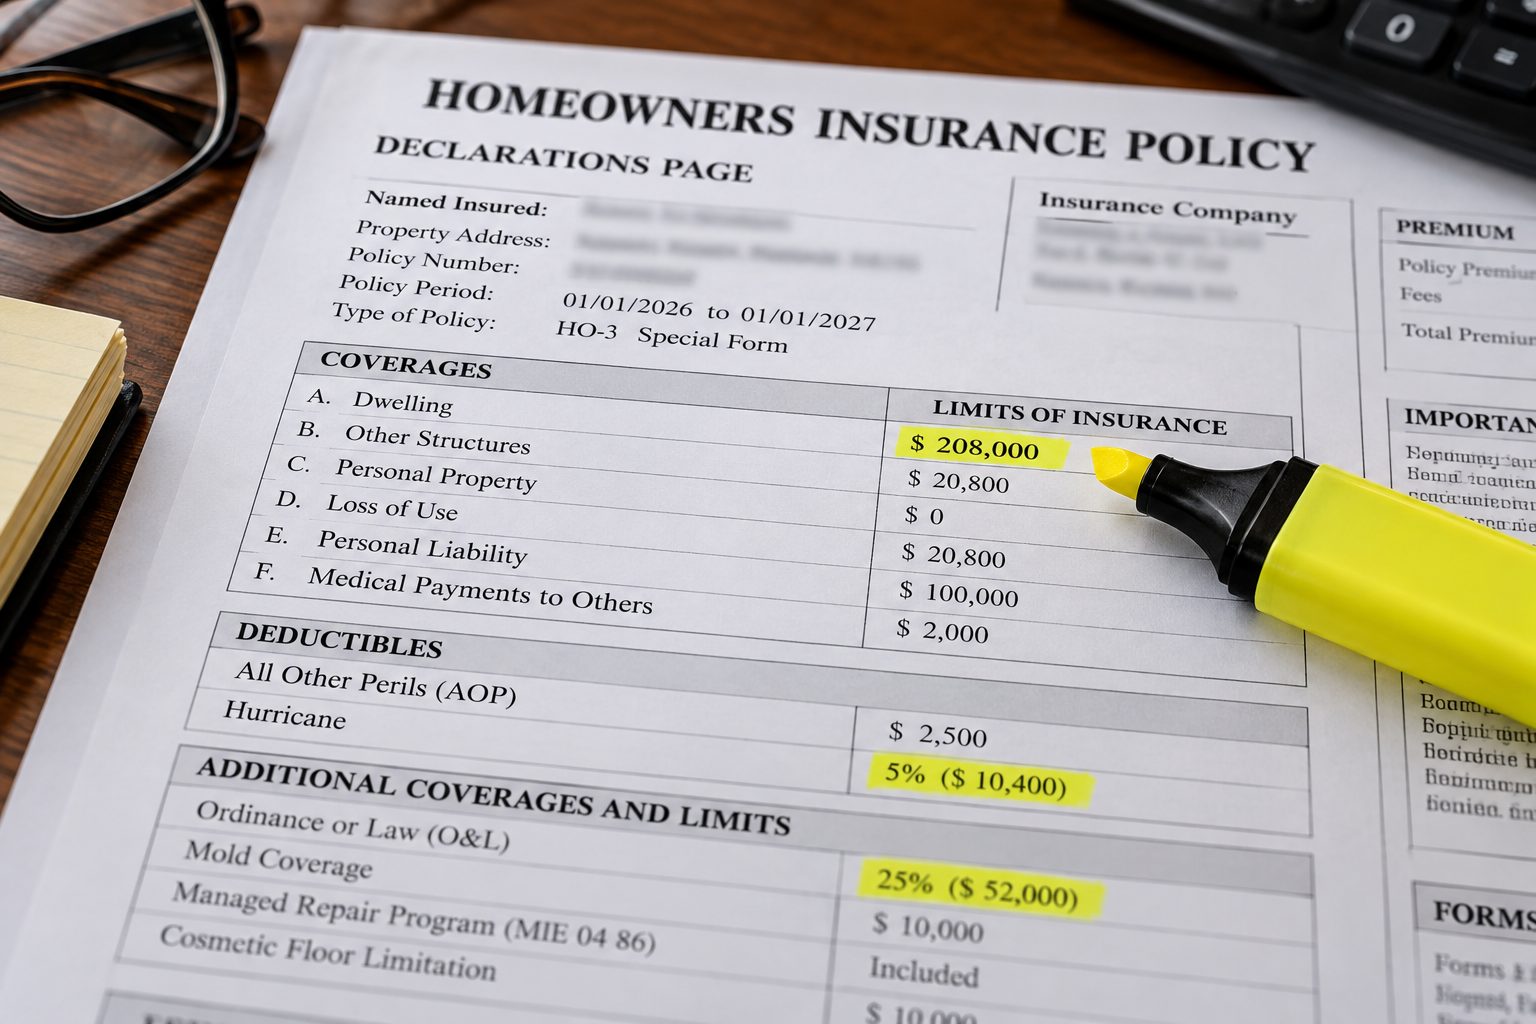
Un deducible por huracán es un deducible separado, por lo general porcentual, que reemplaza su deducible regular cuando una pérdida es causada por un huracán con nombre.
En una póliza de propiedad, la tormenta de viento es el peligro: daño causado por viento de cualquier origen, cubierto bajo el deducible estándar.
I
L
M
La regla de concordancia es el principio según el cual, cuando una pérdida cubierta requiere reemplazar parte de un techo, piso, revestimiento u otra superficie continua, y el material nuevo no concordará con el resto no dañado…
La cláusula hipotecaria (cláusula hipotecaria estándar) es la disposición de la póliza que nombra a su prestamista como acreedor hipotecario y le da un derecho independiente al dinero del seguro hasta el saldo del préstamo.
O
La cobertura por ordenanza o ley paga el costo adicional de reparar o reconstruir la propiedad dañada para cumplir con los códigos de construcción vigentes, incluida la demolición de las partes no dañadas que el código le exige…
Los gastos generales y ganancia (O&P) son el cargo del contratista general por dirigir la obra: los gastos generales son el costo de operar el negocio (oficina, seguros, supervisión, permisos), y la ganancia es el margen.
P
Una exclusión de la póliza es una disposición que saca de la cobertura una causa de pérdida, un tipo de propiedad o una situación que el acuerdo de aseguramiento de otro modo cubriría.
Una prueba de pérdida es una declaración jurada y firmada del asegurado que establece la fecha y la causa de la pérdida, la propiedad afectada, el interés del asegurado y de otras personas, otros seguros y el…
Tres tipos de ajustadores pueden aparecer en un reclamo de propiedad, y solo uno trabaja para usted.
R
La depreciación recuperable es el dinero que su aseguradora retiene del pago de un reclamo a costo de reemplazo hasta que usted repare o reemplace la propiedad dañada.
Una carta de reserva de derechos (ROR) es un aviso por escrito de la aseguradora de que está investigando o ajustando el reclamo mientras se reserva el derecho de denegar o limitar la cobertura más adelante con base en…
Un esquema de pago del techo (esquema de pago de la superficie del techo) es un endoso de la póliza que paga una pérdida del techo a un porcentaje del costo de reemplazo fijado según la antigüedad y el material del techo, en lugar del…
S
La ley de Florida divide las pérdidas por movimiento del suelo en dos coberturas.
Un reclamo suplementario es un reclamo por pérdida o daño adicional del mismo peligro que la aseguradora ya ajustó, o por costos incurridos durante la reparación bajo un reclamo abierto.
V
W
La norma IICRC S500 para la restauración profesional de daños por agua clasifica una pérdida por agua de dos maneras.
La exclusión por desgaste elimina la cobertura de los daños que ocurren gradualmente por la edad, el uso y la exposición: tejas desgastadas, sellos deteriorados, óxido, pudrición, corrosión, asentamiento.
Envíenos la carta o el estimado donde aparece. Un ajustador público con licencia se lo explica y revisa el reclamo gratis. Florida (305) 783-3777 · Nueva Jersey (732) 517-3777, las 24 horas.
Relacionado: cómo funcionan los honorarios de los ajustadores públicos en Florida y Nueva Jersey · preguntas frecuentes sobre ajustadores públicos · todas las guías de Artículos.
Este artículo es solo para información general y no constituye asesoría legal ni de seguros. Los estatutos, los reglamentos y la redacción de las pólizas cambian, y la forma en que se aplican depende de su propia póliza y de los hechos de su reclamo. Homeland Public Adjusters es una firma de ajuste público, no un bufete de abogados.
Verifique a Homeland
Verifíquenos antes de contratar a cualquiera. Cada licencia de abajo lleva a su registro público en el buscador de licencias del Departamento de Servicios Financieros de Florida.
- Atiende toda Florida: Sí — cada ciudad y cada condado. Un ajustador público con licencia de Homeland va a su propiedad en pocas horas — no tiene que ir a una oficina. Llame al (305) 783-3777, 24/7.
- Homeland Public Adjusters Corporation: licencia de firma de ajuste público en Florida W818638 · licencia de firma de ajustadores públicos en Nueva Jersey 3003982360
- Yeni Martinez, Presidenta: licencia de ajustadora pública de Florida P103370 (con licencia desde 2007) · Nueva Jersey 3003714097 · ajustadora principal designada
- Alberto Enriquez: Ajustador público sénior con licencia, Florida P112658
- Yisel Dieguez: Ajustadora pública con licencia y estimadora en Xactimate, Florida W873884 · Nueva Jersey 3003714335
- Nelson Avila: licencia de ajustador público de Florida G332385 · contratista certificado de Florida CRC1331322 · tasador y umpire de seguros de propiedad
- Quejas y reputación: 5.0★ en Google · acreditada por el BBB, calificación A+
- Desde 2006: Homeland Public Adjusters, Corp. se constituyó en Florida el 11 de diciembre de 2006. Nuestra presidenta, Yeni Martinez, tiene la licencia de ajustadora pública de Florida P103370 desde 2007. Cuando Florida empezó a exigir que las firmas de ajuste tuvieran su propia licencia (una ley de 2021, el proyecto de ley 1598 del Senado; el DFS empezó a licenciar firmas de ajuste en noviembre de 2021), Homeland recibió la licencia de firma W818638 el 11 de enero de 2022. El 10 de noviembre de 2026, Homeland pasó a ser una empresa acreditada por el BBB (BBB Serving Southeast Florida & the Caribbean), con calificación A+. El nombramiento de cada ajustador con Homeland aparece en el registro del DFS de ese ajustador.
- Español e inglés. Oficina: 8004 NW 154th Street, Suite 609, Miami Lakes, FL 33016 (visitas con cita). Florida (305) 783-3777 · Nueva Jersey (732) 517-3777, 24/7.