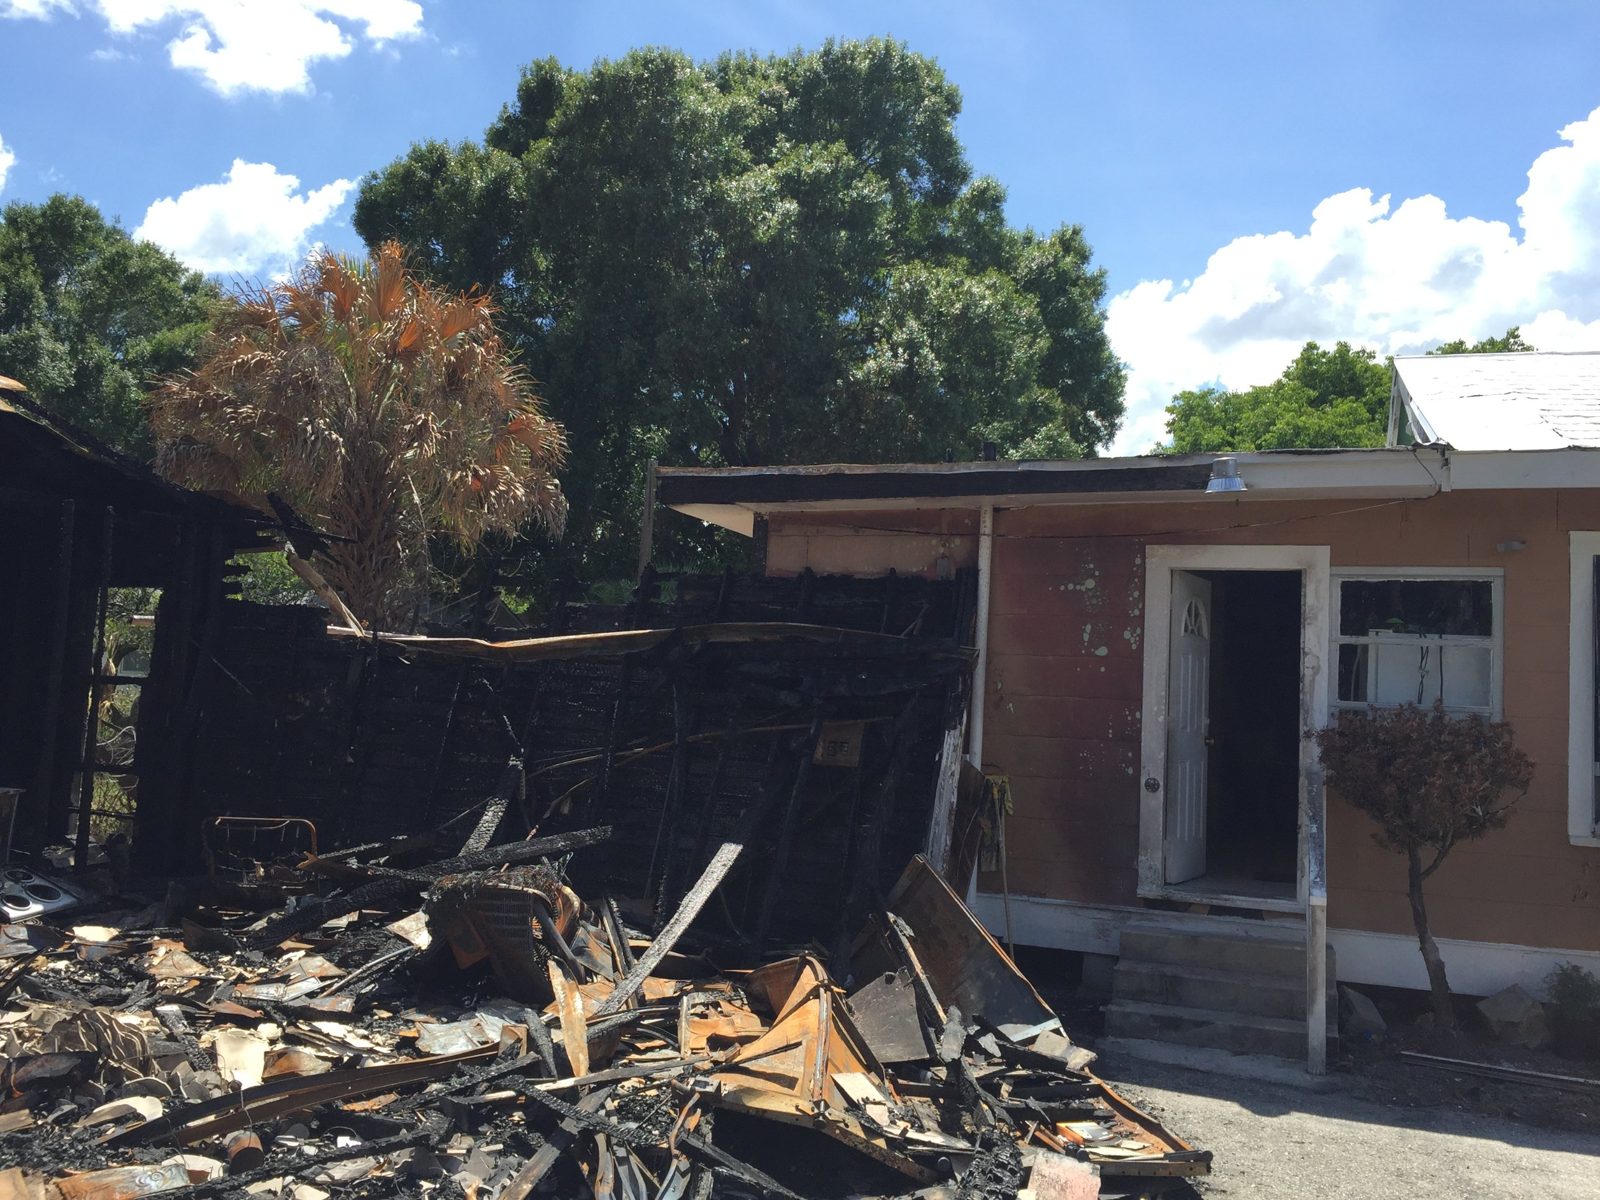
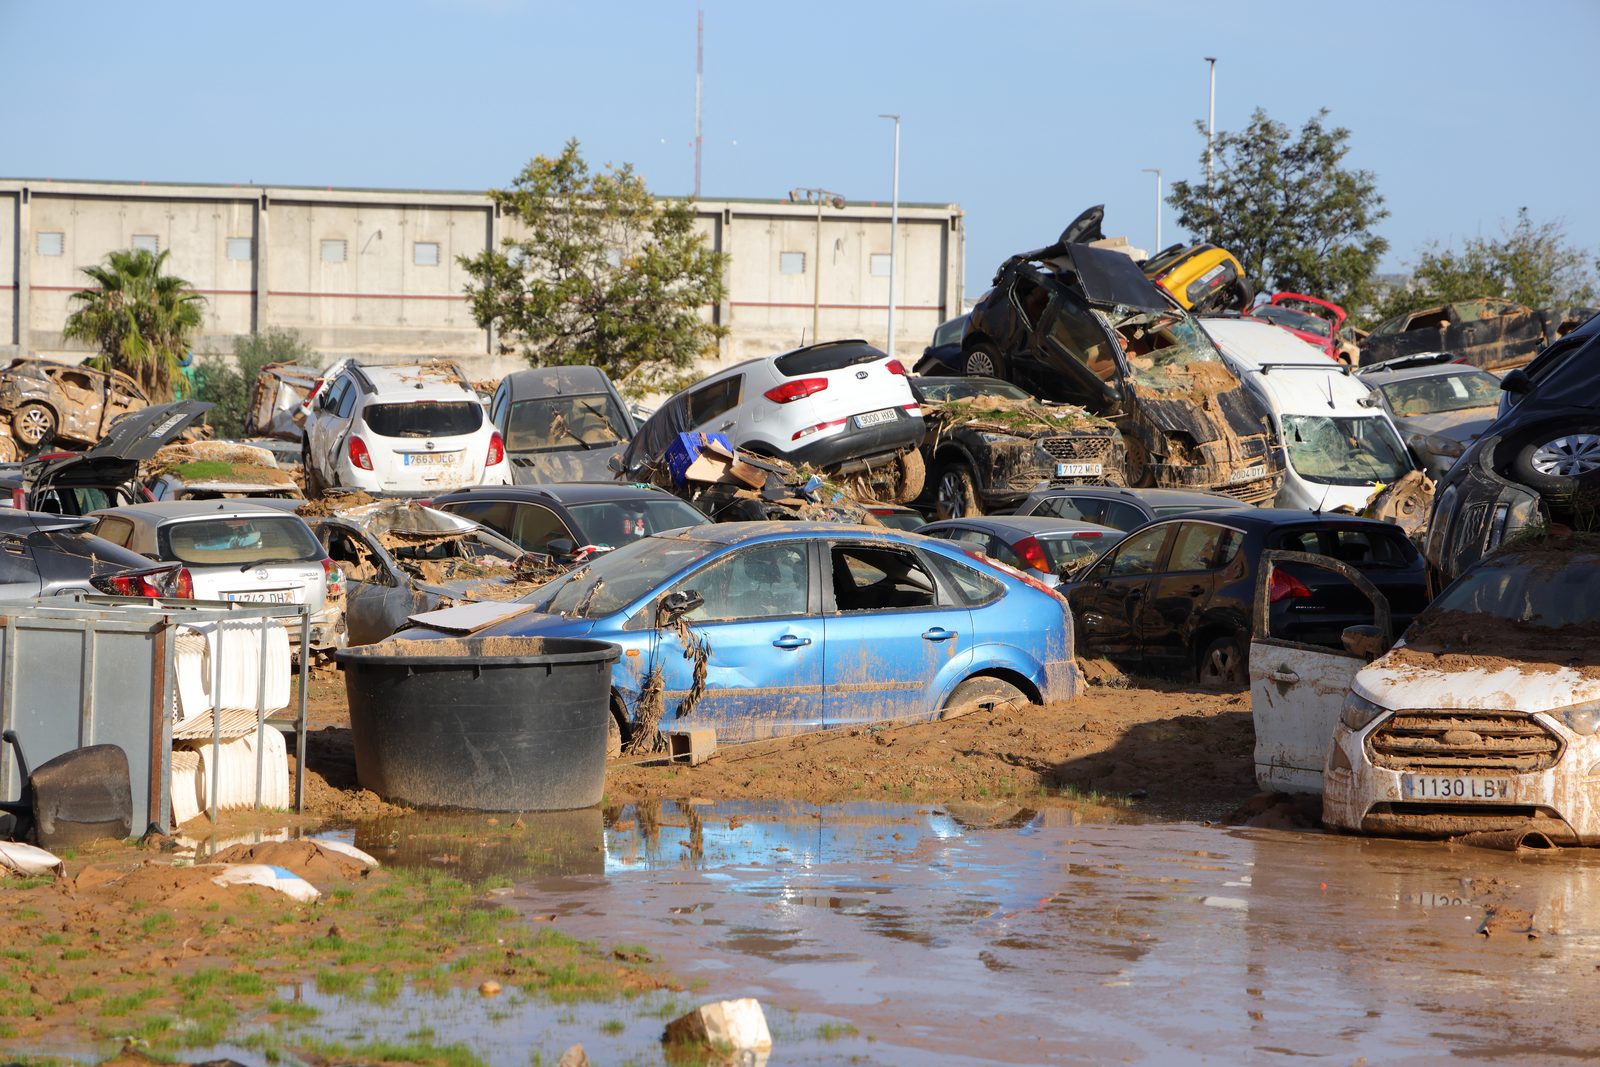
Granizo sobre 300 autos, marejada por las bahías de servicio, un incendio que comenzó en el auto de un cliente. El edificio es un reclamo; el inventario en el lote y los autos bajo su cuidado son dos más.
Homeland Public Adjusters representa a talleres de reparación de autos, talleres de carrocería, centros de llantas y lubricación, centros de detallado y concesionarios de autos nuevos y usados en Florida y Nueva Jersey en reclamos por incendio, granizo, inundación, viento y agua, incluido el inventario del concesionario en el lote, los vehículos de clientes en el taller, los elevadores y el equipo de diagnóstico, y los ingresos perdidos mientras las bahías están cerradas. Sin recuperación, no hay honorarios.
Reclamos de talleres y concesionarios de autos en Florida
Los concesionarios y talleres de Florida están en lotes abiertos en zona de huracanes y granizo y en las zonas de inundación donde el huracán Ian dañó hasta 358,000 vehículos y Helene otros 60,700 solo en Florida (Carfax). Homeland representa a negocios automotrices de Florida con los reclamos de edificio, equipos, inventario y cobertura de garagekeepers que siguen.
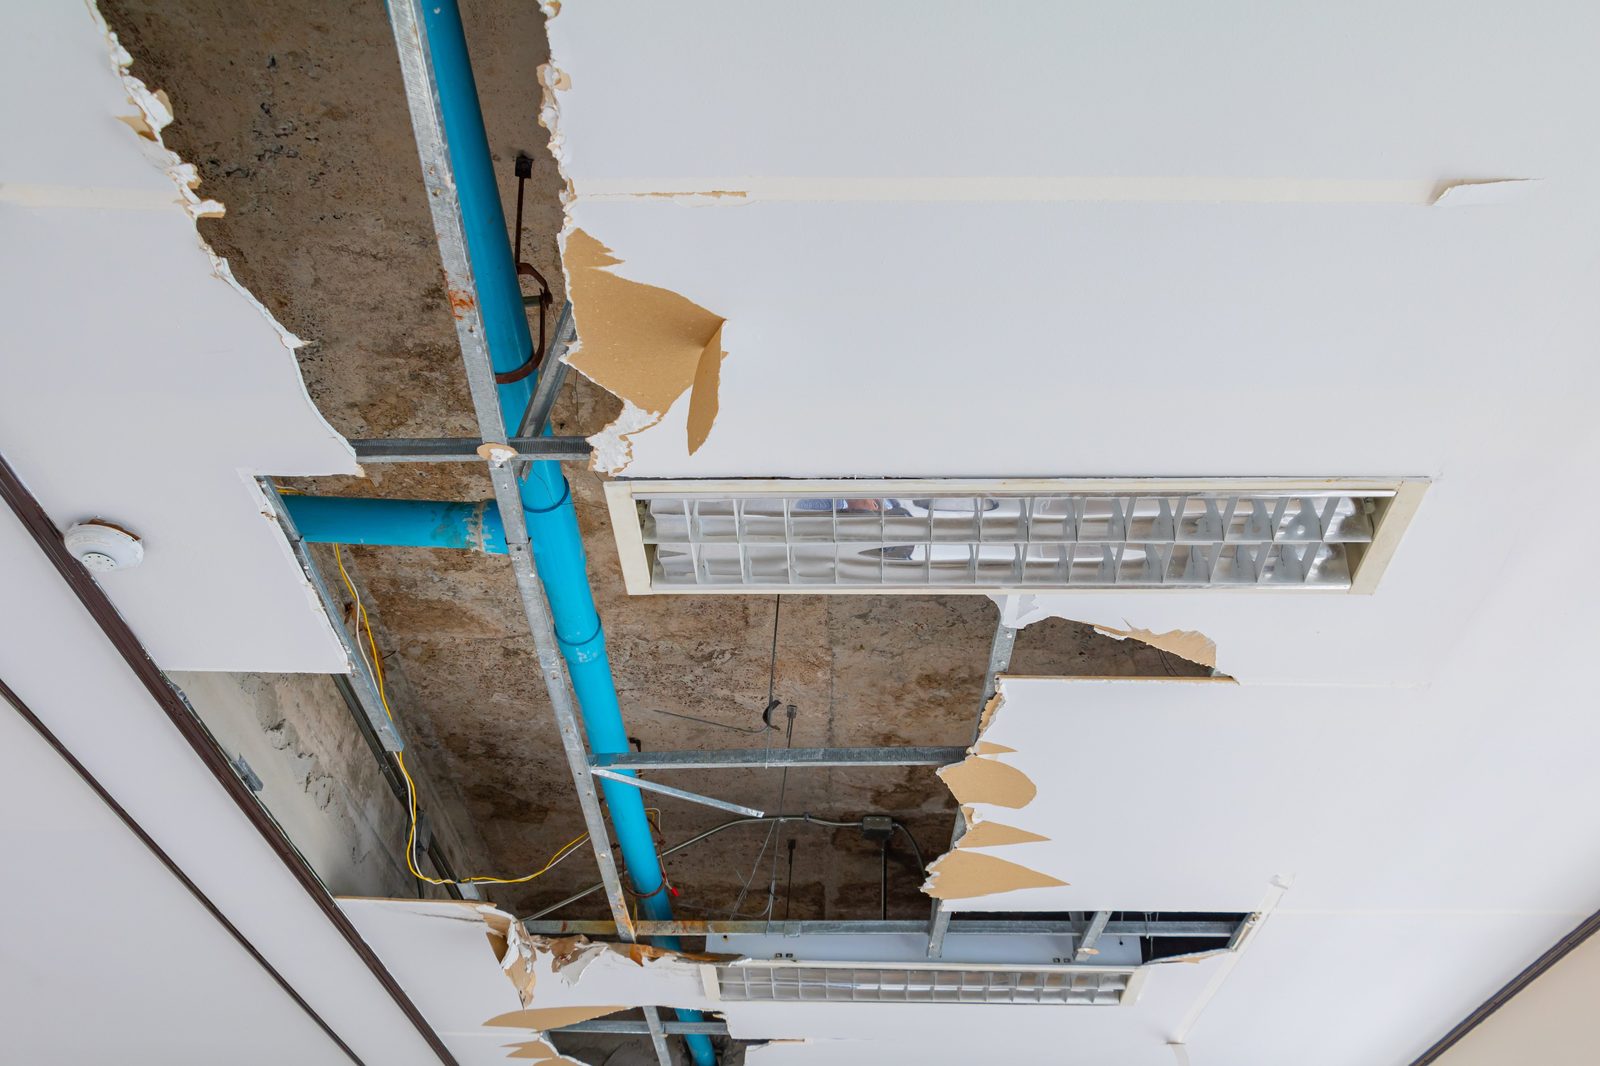
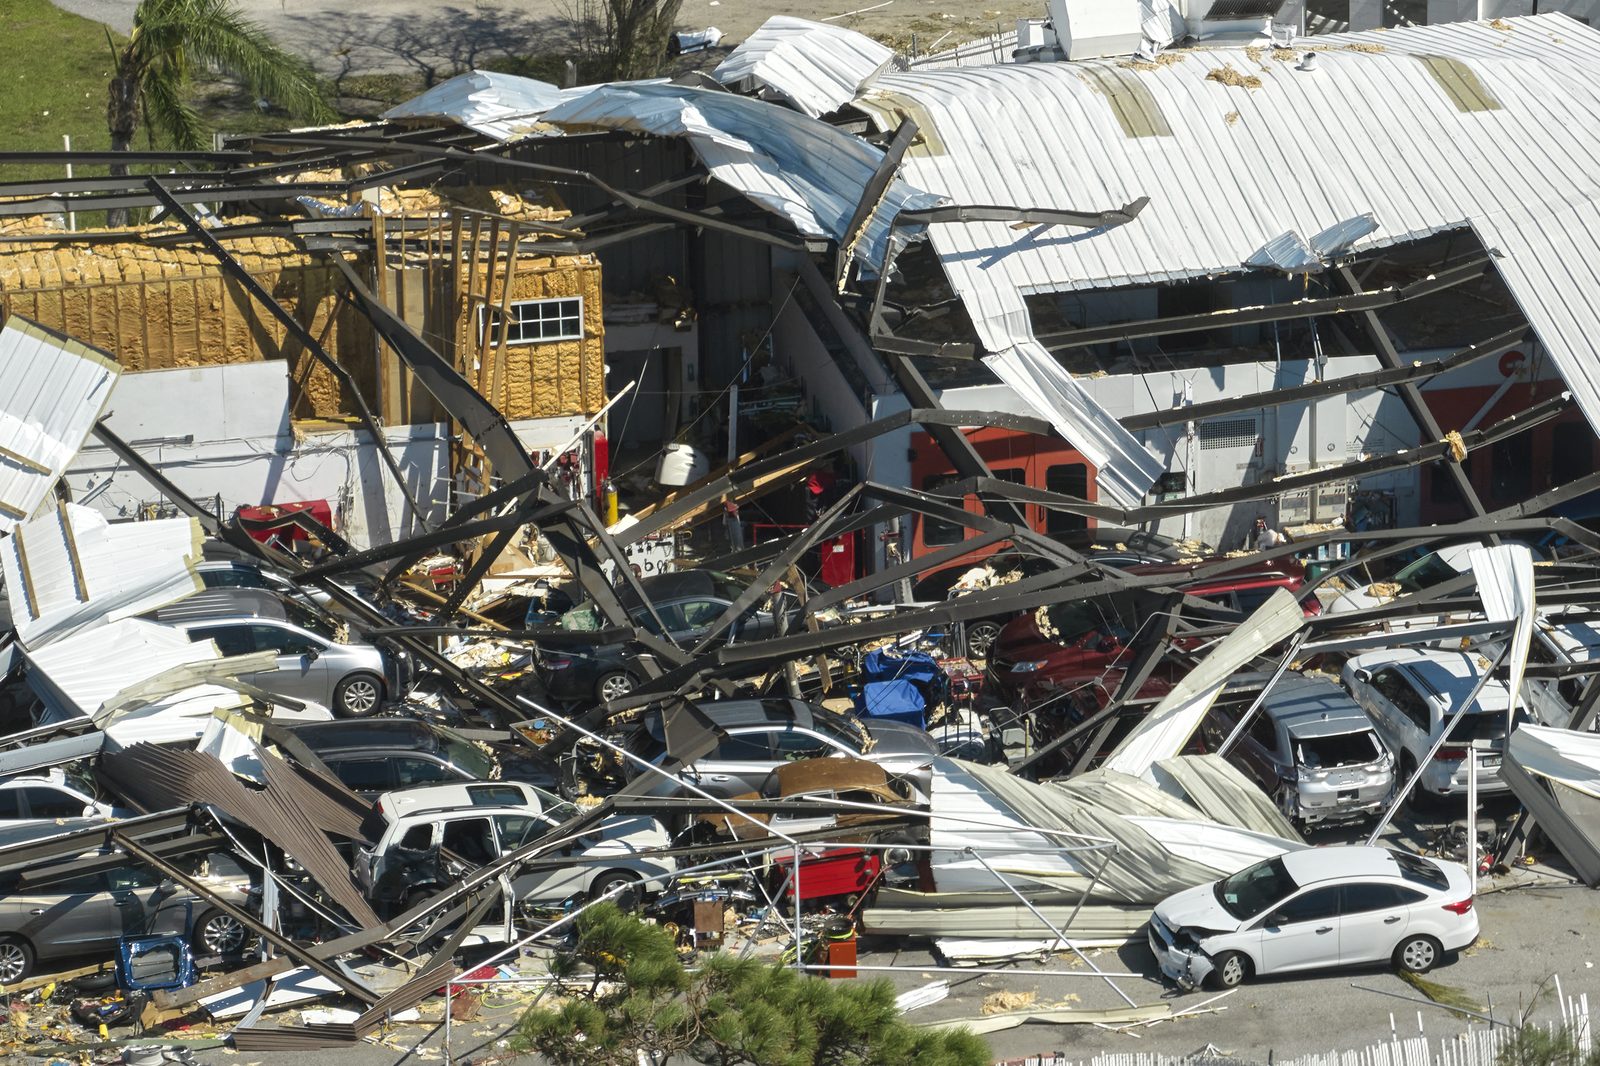
Un techo de concesionario derrumbado es a la vez un reclamo del edificio, del inventario y de los ingresos del negocio.
Reclamos de talleres y concesionarios de autos en Nueva Jersey
Los concesionarios de carretera y los talleres de barrio de Nueva Jersey reciben granizo en primavera, viento de nor’easter en lotes abiertos, líneas congeladas en bahías sin calefacción e incendios en edificios llenos de combustible y solventes. Homeland atiende reclamos de talleres y concesionarios de autos en Nueva Jersey y los reclamos separados de inventario y cobertura de garagekeepers que los acompañan.
Un negocio automotriz tiene tres tipos de propiedad en un mismo sitio, y cada uno está asegurado bajo una cobertura distinta:
Granizo en el lote: cientos de vehículos en una sola tormenta; un concesionario de Texas perdió 311 autos y más de $4 millones en una sola granizada, con un deducible de $240,000 (Insurance Journal)
Inundación en el lote: inventario bajo el agua después de un huracán; los autos son un reclamo de lote abierto de concesionario, la sala de exhibición y el taller un reclamo de edificio
Incendio en las bahías de servicio: combustible, solventes, baterías y el auto de un cliente; las ocupaciones de servicio, reparación y venta de vehículos representan el 31% de las muertes de civiles en incendios mercantiles (NFPA)
Incendios por baterías de litio de vehículos eléctricos e híbridos en el taller o en el lote después de una inundación con agua salada, un peligro que el Jefe de Bomberos del Estado de Florida documentó después de Helene
Elevadores, bancos de alineación, equipos de diagnóstico y de cabina de pintura dañados por agua, sobretensión o humo; la avería de equipos es una cobertura separada
Vehículos de clientes bajo su cuidado: cobertura de garagekeepers, no cobertura de propiedad, y un ajustador aparte
Viento en la sala de exhibición y la marquesina, y la rotulación y la iluminación que distinguen a un concesionario
Ventas e ingresos por servicio perdidos mientras el lote es un lago o las bahías están a oscuras
Talleres y concesionarios de autos: en cifras
358,000Vehículos potencialmente dañados por inundación por el huracán Ian (Carfax, oct. 2022)
60,700Vehículos dañados por inundación en Florida después del huracán Helene, de unos 138,000 a nivel nacional (Carfax)
311Autos dañados en un solo concesionario de Texas en una sola granizada de 2017, más de $4 millones en daños (Insurance Journal)
31%Proporción de muertes de civiles en incendios de propiedades mercantiles ocurridos en talleres de servicio, reparación y venta de vehículos (NFPA)
Toda póliza comercial es un paquete de coberturas separadas con límites separados y discusiones separadas. Estas son las que deciden los reclamos de esta industria:
Cobertura
Por qué importa aquí
Qué revisar
Lote abierto de concesionario / daño físico de concesionario
Cubre el inventario en el lote contra granizo, inundación, viento, incendio y robo
Límites por vehículo y por ubicación, los deducibles por granizo e inundación, y la valuación (costo vs. mayoreo)
Garagekeepers
Vehículos de clientes bajo su cuidado, custodia o control
Formulario directo vs. de responsabilidad legal; un formulario directo paga independientemente de la culpa
Edificio y propiedad personal del negocio
El taller, la sala de exhibición, los elevadores, las herramientas
Equipos a menudo subvalorados; solo los elevadores pueden superar el límite de contenidos
Avería de equipos
Compresores, elevadores, cabina de pintura, sistemas de diagnóstico que fallan después de una sobretensión o del agua
Sin él, las fallas se excluyen como avería mecánica
Ingresos del negocio (business income) y gastos adicionales
Los ingresos por servicio se detienen el día que cierran las bahías; las ventas se detienen cuando el lote no se puede usar
Período de espera, ingresos extendidos y gastos adicionales por un lote o bahías temporales
Contaminación y limpieza
Combustible, aceite y solventes liberados en un incendio o inundación
Los sublímites para limpieza de contaminantes son pequeños; la limpieza ambiental puede exceder el reclamo del edificio
Qué hacer después de la pérdida
1
Asegure el lugar y detenga la pérdida: cierre el agua, corte la electricidad del área afectada, llame al departamento de bomberos ante cualquier humo o gas. Mantenga a las personas fuera de un espacio con el techo hundido.
2
Fotografíe y grabe en video antes de la limpieza, cada área, cada equipo, las existencias, el techo arriba y el piso abajo, con una toma amplia y acercamientos.
3
Proteja lo que queda y guarde los recibos: tapiado, lonas, extracción de agua, un generador para la cámara frigorífica. Los trabajos de emergencia se reembolsan; las reparaciones permanentes esperan a la inspección.
4
Inventaríe el lote por VIN el primer día, con fotografías de los daños de cada vehículo y de la línea del agua; el reclamo de lote abierto del concesionario se paga por vehículo.
5
Separe los vehículos de los clientes del inventario en el registro, con las órdenes de reparación; se reclaman bajo la cobertura de garagekeepers, no bajo propiedad.
6
Haga inspeccionar y certificar los elevadores, compresores y equipos electrónicos antes de que la aseguradora los declare operativos.
7
Deje que Homeland notifique a la aseguradora: llámenos antes que a la compañía de seguros. Contrátenos y nosotros presentamos el aviso por escrito con los hechos, las fotos y la solicitud de cobertura.
8
Comience el registro de ingresos el mismo día: ventas diarias antes y después, las reservas o pedidos que rechazó, la nómina que mantuvo, los costos adicionales para seguir operando.
Cómo ayuda Homeland
Primero se lee la póliza: ingresos del negocio (business income), gastos adicionales, ordenanza o ley, coaseguro, avería de equipos, deterioro de mercancía perecedera, mejoras del inquilino y el deducible porcentual por viento, antes de que el ajustador de la aseguradora encuadre el reclamo.
Edificio, equipos e inventario documentados por separado, cada uno bajo la cobertura y la valuación que le corresponde.
Ingresos del negocio construidos a partir de sus registros: ventas, estado de resultados, nómina y el período de restauración probado, no estimado.
Pólizas del arrendador y del inquilino coordinadas para que la estructura, las mejoras y el contenido se reclamen cada uno una sola vez, bajo la póliza correcta.
Costos de código y ordenanza identificados antes de la demolición, cuando todavía pueden reclamarse.
Appraisal (tasación) cuando la cifra sigue siendo insuficiente, manejada por un ajustador público con licencia que también es tasador y umpire de propiedad certificado.
Sin recuperación, no hay honorarios.
Plazos que debe conocer
Florida. El aviso de un reclamo de propiedad inicial o reabierto debe presentarse dentro de 1 año después de la fecha de la pérdida y un reclamo suplementario dentro de 18 meses (Fla. Stat. §627.70132), lo cual aplica a los seguros de propiedad de todo tipo, incluidos los comerciales. Las reglas de acuse de recibo en 7 días y de decisión en 60 días de la §627.70131 aplican a las pólizas residenciales y a ciertas propiedades comerciales más pequeñas, por lo que para un edificio más grande rigen las propias cláusulas de prueba de pérdida y de demanda de la póliza.
Nueva Jersey. Las aseguradoras deben comenzar a investigar dentro de 10 días hábiles a partir del aviso y pagar un reclamo de propiedad de primera parte dentro de 30 días calendario después de una prueba de pérdida debidamente ejecutada, con avisos de demora por escrito cada 45 días a partir de entonces (N.J.A.C. 11:2-17.7).
En las noticias: un reclamo real de talleres y concesionarios de autos
En las Noticias. Después del huracán Ian, Carfax estimó que hasta 358,000 vehículos habían sufrido daños por inundación, y después de Helene la cifra llegó a unos 138,000, con los 60,700 de Florida como la mayor cantidad de cualquier estado. Por separado, el Jefe de Bomberos del Estado de Florida confirmó decenas de incendios de baterías de iones de litio en vehículos eléctricos, scooters y carritos de golf inundados en las semanas posteriores a Helene. Para un concesionario o un taller, un lote inundado es un reclamo de inventario por cada vehículo, un reclamo de cobertura de garagekeepers por los autos de los clientes, un reclamo del edificio por la sala de exhibición y las bahías de servicio, y un riesgo de incendio en el lote hasta que se atiendan las baterías, y cada uno de ellos lo ajusta una persona distinta bajo un formulario distinto.
Preguntas frecuentes sobre reclamos de talleres y concesionarios de autos
El granizo dañó la mayoría de los autos de mi lote. ¿Es eso un solo reclamo?
Un solo reclamo bajo la cobertura de lote abierto de concesionario, ajustado vehículo por vehículo, con un deducible por evento en la mayoría de los formularios. El edificio, la marquesina y la rotulación son un reclamo de propiedad aparte; las ventas perdidas son ingresos del negocio.
El auto de un cliente estaba en el taller cuando comenzó el incendio. ¿De quién es el reclamo?
La cobertura de garagekeepers paga por los vehículos de clientes bajo su cuidado; en un formulario directo paga sin importar la culpa, y en un formulario de responsabilidad legal solo si usted fue negligente. La cobertura integral propia del cliente puede pagar primero y subrogarse. Su edificio y sus equipos son su reclamo de propiedad.
Los elevadores todavía suben y bajan. El ajustador dice que están bien.
El agua en los sistemas hidráulicos, la sobretensión en los controles y el humo en los motores son daños, se mueva o no el elevador, y un elevador que falla bajo carga más adelante es una responsabilidad. El informe de un inspector de elevadores certificado lo decide.
La inundación dejó combustible y aceite por todo el piso del taller y el lote.
La limpieza de contaminantes suele ser un sublímite pequeño en el formulario de propiedad; el incendio o la inundación que liberó los contaminantes es la causa cubierta, y la limpieza corresponde al reclamo hasta ese límite. Conozca el límite antes de la tormenta.
Nuestro inventario de vehículos eléctricos se inundó con agua salada. La aseguradora quiere que los autos se muevan de inmediato.
Las baterías de litio inundadas pueden encenderse días después, y el jefe de bomberos de Florida lo ha dicho después de cada tormenta reciente. Moverlas es una medida de seguridad, no una renuncia al reclamo; fotografíe y registre el VIN de cada vehículo antes de que salga del lote y conserve las facturas de remolque y almacenamiento como gastos adicionales.
¿Podemos reclamar los ingresos por servicio mientras las bahías de trabajo están cerradas?
La cobertura de ingresos del negocio (business income) paga el ingreso neto y los gastos continuos durante el período de restauración, probado con el historial de órdenes de reparación. Los gastos adicionales cubren bahías temporales o un taller subarrendado para mantener a los técnicos trabajando.
Reclamos de talleres mecánicos y concesionarios que manejamos en Florida y Nueva Jersey
Homeland maneja estos reclamos en toda Florida y Nueva Jersey. Dondequiera que esté la propiedad en cualquiera de los dos estados, llámenos las 24 horas, los 7 días.
¿Junta directiva o administrador? AA Associations →
Otros reclamos por daños a la propiedad que manejamos
Una pérdida comercial por lo general comienza con uno de estos riesgos. Homeland maneja cada uno de ellos para dueños de negocios en Florida y Nueva Jersey.
Déjenos manejar su reclamo de taller automotriz o concesionario
Un reclamo comercial es un reclamo de propiedad y un reclamo de ingresos a la vez, y el primer estimado no cubre ninguno de los dos. Llame a Homeland para una revisión gratuita antes de firmar nada.

 Por Nelson Avila