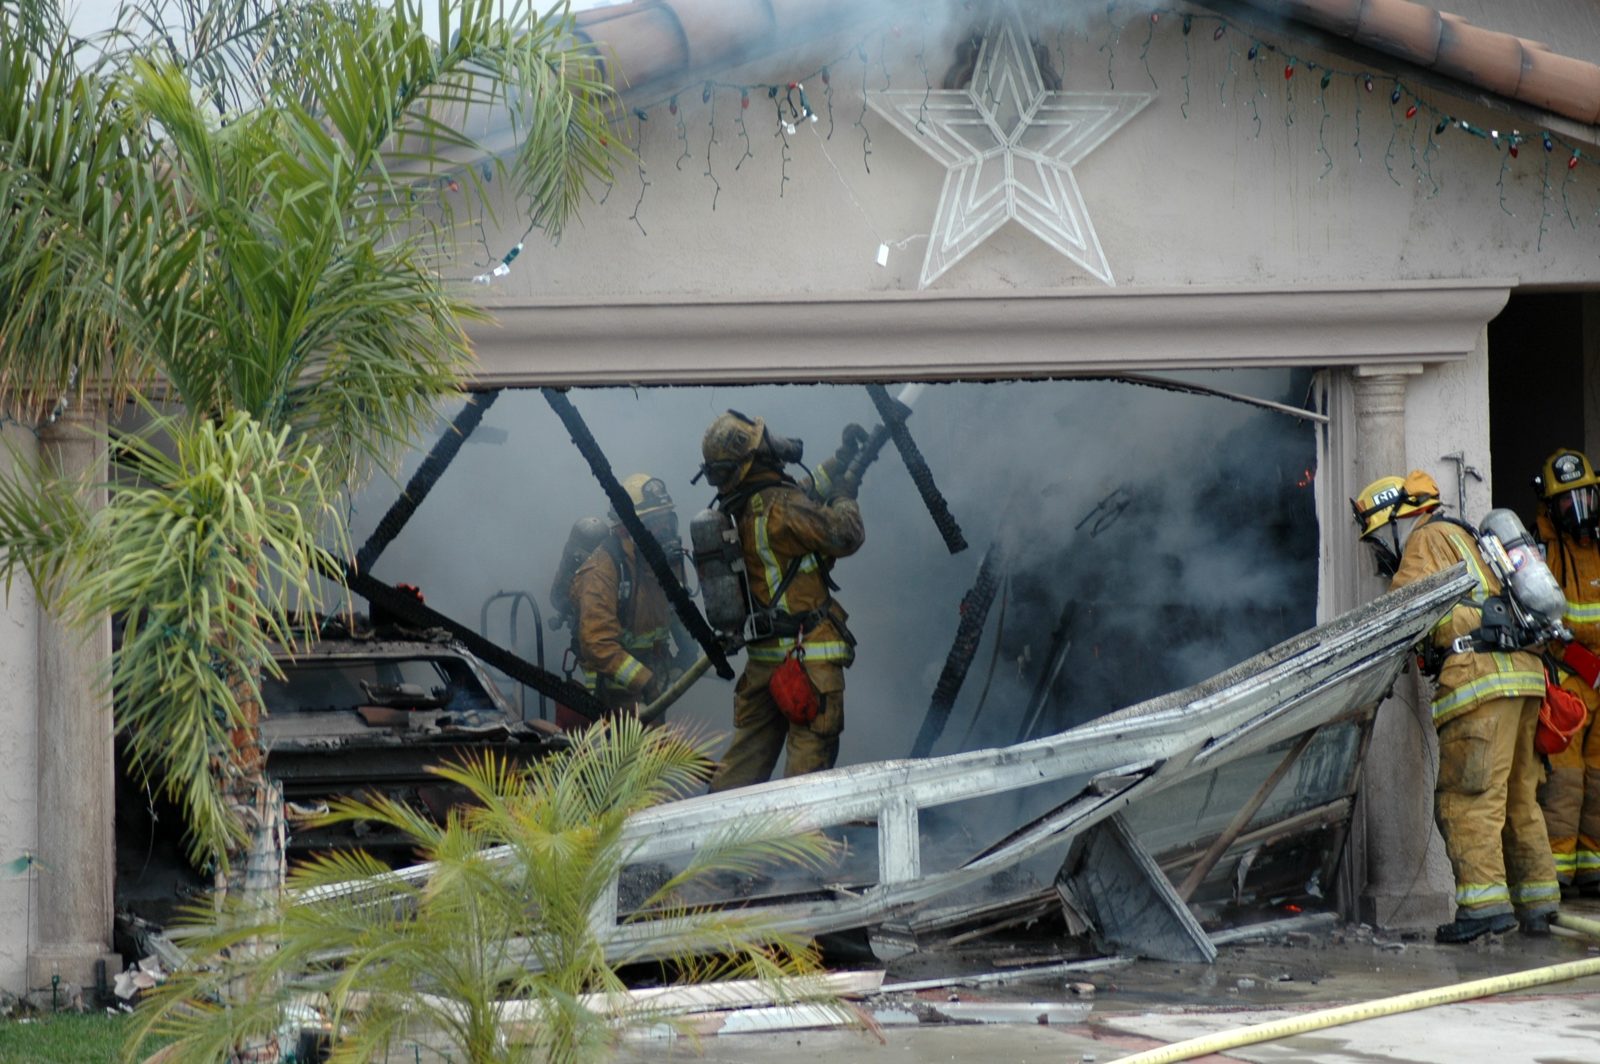
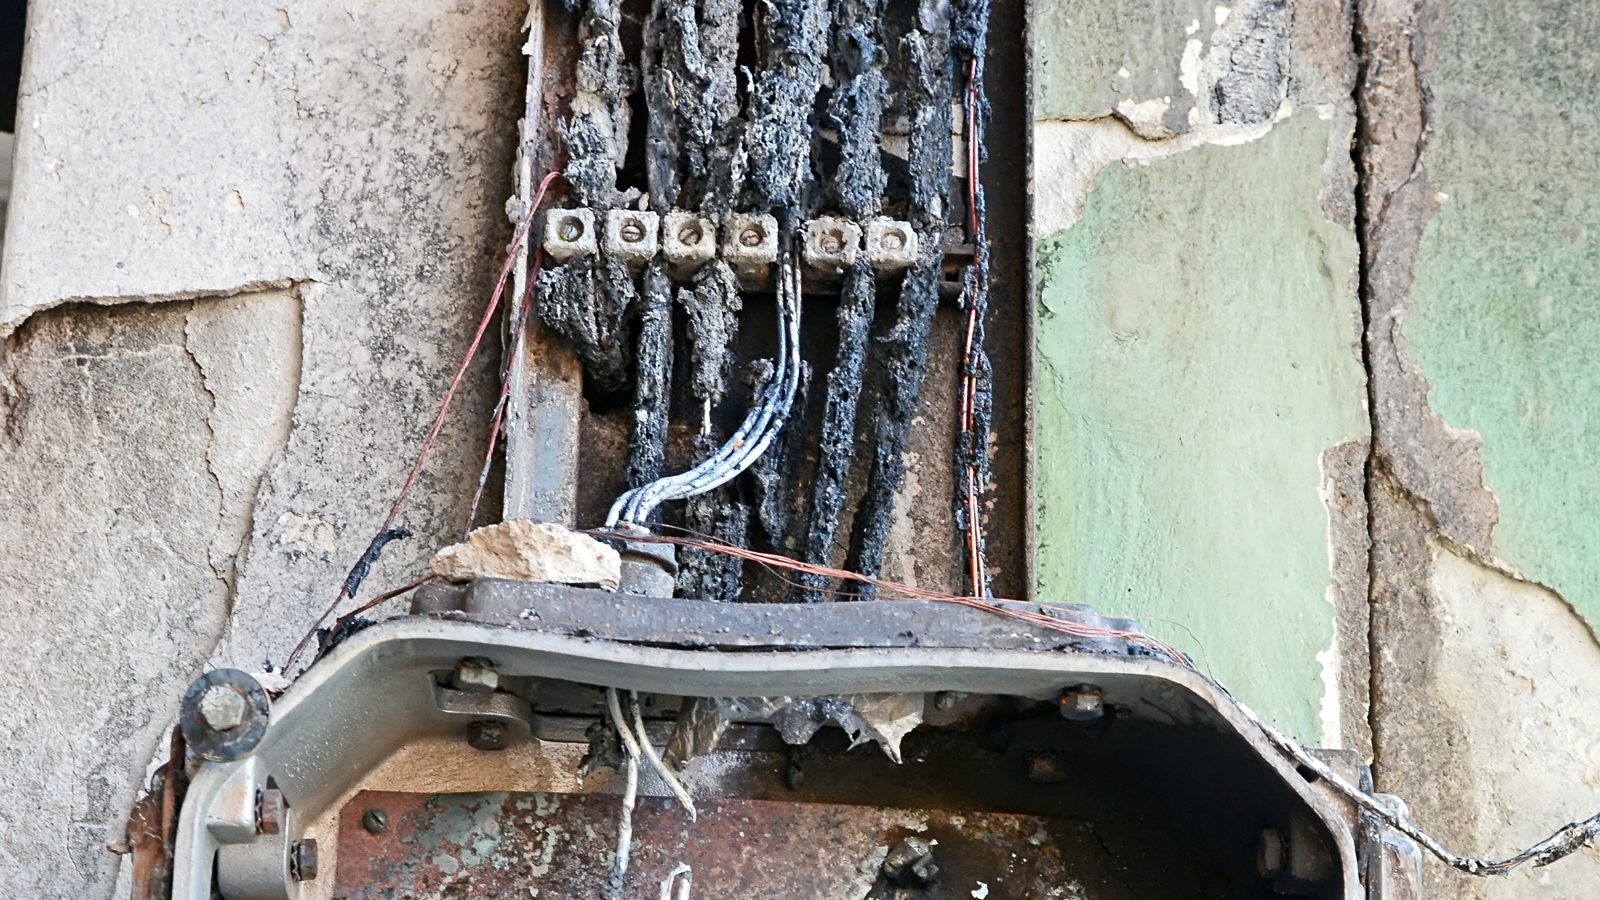
Incendios de baterías de litio: reclamos de seguro por incendios de bicicletas eléctricas, scooters, carritos de golf y vehículos eléctricos

Homeland Public Adjusters · Última revisión: octubre de 2026
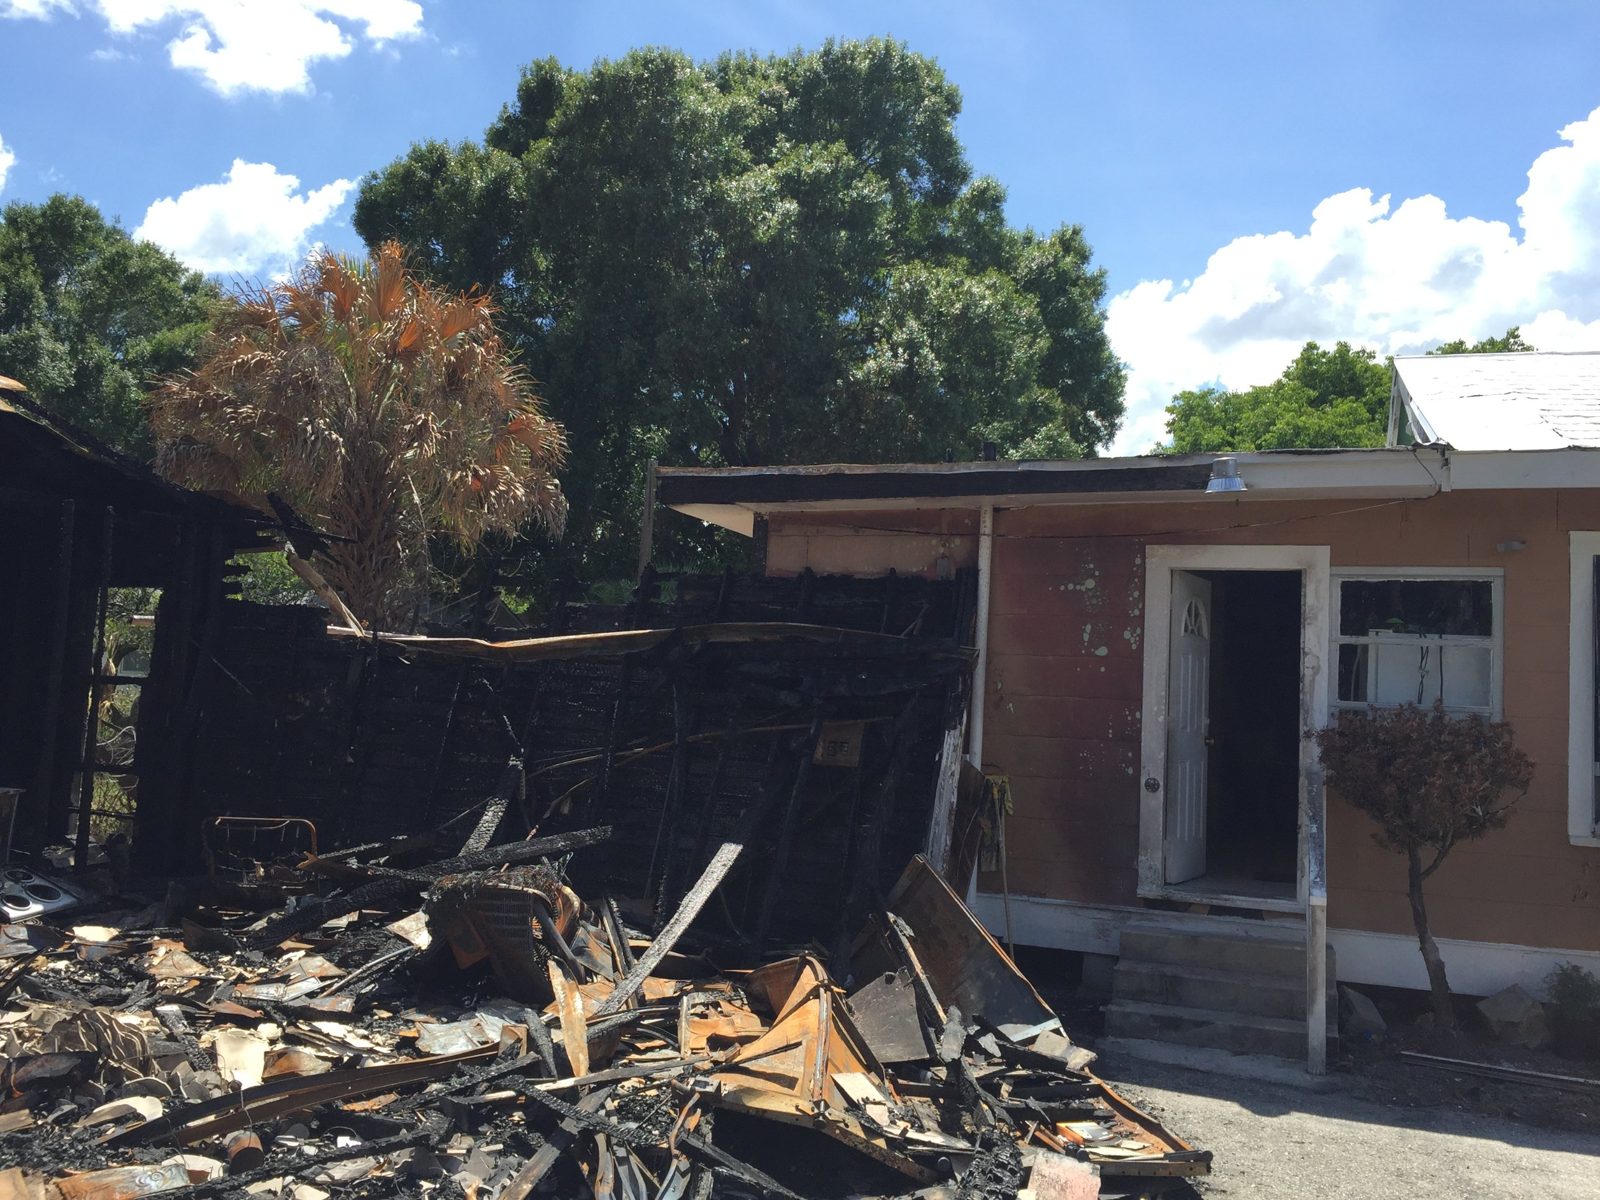
Respuesta corta: Un incendio iniciado por una batería de iones de litio en una bicicleta eléctrica, un scooter, un hoverboard, un carrito de golf, una herramienta eléctrica o un vehículo eléctrico está cubierto como incendio bajo una póliza estándar de propietarios de vivienda, de condominio o de inquilinos. La batería y el vehículo que alimentaba son una cuestión aparte: una bicicleta eléctrica es propiedad personal bajo la póliza de la vivienda, mientras que un auto o un carrito de golf registrado suele ser un reclamo de auto. El departamento de bomberos de la Ciudad de Nueva York contó 277 incendios de baterías de iones de litio en 2024, y el Jefe de Bomberos del Estado de Florida confirmó al menos 48 incendios de baterías solo por la marejada ciclónica del huracán Helene. Son incendios rápidos, intensos y de pérdida total, y el reclamo tiene que construirse de esa manera.
Por qué estos incendios son diferentes
Una celda de iones de litio dañada, sobrecargada o mal fabricada entra en fuga térmica: se calienta a sí misma, libera gas inflamable y enciende las celdas a su lado. El fuego no arde lentamente. Alcanza la combustión total de la habitación en minutos, se reaviva después de apagarse y produce un humo denso y corrosivo que recorre todo el edificio. UL Standards & Engagement determinó que los incendios de movilidad eléctrica le costaron a la Ciudad de Nueva York $518.6 millones en daños y pérdidas de 2019 a 2023, y la Comisión de Seguridad de Productos del Consumidor registró 208 incidentes de incendio o sobrecalentamiento de micromovilidad en 39 estados, con 19 muertes, en menos de dos años.
Florida tiene su propia versión. Después del huracán Helene en 2024, el Jefe de Bomberos del Estado confirmó 48 incendios de baterías de iones de litio vinculados a la marejada ciclónica de agua salada, 11 de ellos en vehículos eléctricos; en cuestión de días, la cifra reportada por el estado había llegado al menos a 64, con el resto en scooters, hoverboards y carritos de golf. Después del huracán Ian en 2022, cifras de la NHTSA reportadas por WUSF situaron el número de vehículos eléctricos afectados entre 3,000 y 5,000, de los cuales 36 se incendiaron. Una batería inundada puede encenderse días después, en un garaje, bajo un techo.
Qué póliza paga qué
| Artículo | Póliza que responde | Notas |
|---|---|---|
| La casa, el garaje, la unidad de condominio, los acabados | Póliza de propietarios de vivienda o de unidad de condominio (cobertura del edificio); la póliza maestra de la asociación para la estructura de un edificio de condominio | El incendio es un riesgo nombrado en todos los formularios y la HO-3 cubre la vivienda sobre una base de todo riesgo (open perils) |
| Muebles, ropa, aparatos electrónicos, herramientas | Cobertura de propiedad personal bajo la póliza de vivienda, condominio o inquilinos | Los daños por humo y calor cuentan; inventaríe todo, no solo lo que se quemó |
| La bicicleta eléctrica, el scooter, el hoverboard o la herramienta eléctrica | Propiedad personal bajo la póliza de vivienda | Revise el límite de la póliza para vehículos motorizados; muchos formularios cubren dispositivos no sujetos a registro y usados en la propiedad |
| Un carrito de golf, motocicleta o auto eléctrico registrado | Su propia póliza de auto o de carrito de golf (cobertura integral) | La póliza de vivienda por lo general excluye los vehículos motorizados sujetos a registro, pero no el garaje que quemaron |
| Gastos de manutención mientras la casa es inhabitable | Pérdida de uso / gastos de vivienda adicionales | La contaminación por humo por sí sola puede hacer que una casa sea inhabitable |
| La unidad de un vecino dañada por su incendio | Su propia póliza primero; su cobertura de responsabilidad civil si usted fue negligente | Común en edificios de condominios donde las baterías se cargan en pasillos y unidades |
Los argumentos que plantean las aseguradoras
- Defecto del producto. La aseguradora puede argumentar que la batería o el cargador eran defectuosos, lo cual es una razón para que la aseguradora se subrogue contra el fabricante o el vendedor después de pagarle a usted, no una razón para denegar su reclamo.
- Equipo modificado o no certificado. Un paquete de baterías reconstruido, un cargador de terceros o una batería sin certificación de seguridad no convierten el incendio en una pérdida excluida; el descuido no es una exclusión. Puede afectar la subrogación de la aseguradora y, en un condominio, las reglas de la asociación.
- Alcance. La disputa habitual: la aseguradora paga la habitación y trata el resto de la casa como “limpieza”. El humo de un incendio de litio es corrosivo; los equipos electrónicos, los equipos de HVAC y los accesorios metálicos lejos del fuego fallan semanas después. Haga pruebas, no suponga.
- La cuestión del vehículo. Si un auto o un carrito registrado inició el incendio, la aseguradora puede decir que toda la pérdida corresponde a la póliza de auto. No es así: la póliza de auto cubre el vehículo, la póliza de vivienda cubre el edificio y el contenido, y las dos aseguradoras se coordinan sobre la causa.
Condominios, HOA y reglas de carga
Muchas asociaciones ahora restringen dónde se pueden guardar o cargar las bicicletas eléctricas y los scooters, y algunas prohíben cargarlos dentro de las unidades. Un incendio que infringe una regla sigue siendo un incendio cubierto bajo la póliza del propietario de la unidad y la póliza maestra, pero la asociación puede reclamarle al propietario el deducible o la porción no asegurada conforme a los documentos de gobierno. Las juntas directivas que manejan un incendio de batería deben leer nuestra página de Asociaciones de condominios y HOA sobre qué póliza cubre qué parte del edificio.
Plazos
En Florida, el aviso de un reclamo inicial o reabierto debe presentarse dentro de 1 año a partir de la fecha de la pérdida, y un reclamo suplementario dentro de 18 meses (§627.70132); la aseguradora debe acusar recibo del reclamo dentro de 7 días y pagarlo o denegarlo dentro de los 60 días siguientes al aviso (§627.70131), y en una póliza de costo de reemplazo debe pagar primero al menos el valor real en efectivo y el resto a medida que se realiza el trabajo (§627.7011). En Nueva Jersey, la aseguradora debe iniciar su investigación dentro de los 10 días hábiles siguientes al aviso y pagar un reclamo de propiedad de primera parte dentro de los 30 días calendario siguientes a recibir una prueba de pérdida debidamente ejecutada, con avisos de demora por escrito después de eso (N.J.A.C. 11:2-17.7).
Qué hacer después de un incendio de batería de litio
- Salga y manténgase afuera; estos incendios se reavivan. Deje que el departamento de bomberos confirme que las baterías se han enfriado y retirado.
- Conserve la batería, el cargador, el dispositivo y el empaque si alguno sobrevivió; son la evidencia de la causa y de lo que usted poseía.
- Fotografíe cada habitación, los retornos y las rejillas del HVAC, y el exterior, antes de limpiar.
- Localice los registros de compra: recibos, confirmaciones de pedido, el anuncio, el fabricante y el modelo.
- Enumere cada artículo de la casa a costo de reemplazo, habitación por habitación; el humo llega a todos.
- Después de una inundación, saque los vehículos eléctricos, carritos y scooters del garaje y aléjelos de la casa hasta que un concesionario o el departamento de bomberos los autorice; fotografíelos primero.
- Llame a Homeland antes que a la aseguradora; un ajustador público licenciado separa el reclamo del auto del reclamo de propiedad y reporta ambos correctamente.
Preguntas frecuentes
¿Un incendio por una bicicleta eléctrica cargándose está cubierto por el seguro de propietarios de vivienda?
Mi carrito de golf se incendió en el garaje. ¿Qué póliza paga?
La batería era un reemplazo barato que compré en línea. ¿Puede la aseguradora denegar el reclamo?
Mi vehículo eléctrico se inundó con la marejada ciclónica y se incendió tres días después. ¿Es inundación o incendio?
La HOA dice que cargar dentro de las unidades está prohibido. ¿Eso anula la cobertura?
Homeland atiende a asegurados en Kissimmee, Cape Coral y Jersey City, con líneas locales y un ajustador público con licencia que devuelve la llamada de inmediato.
Si esta es su pérdida, llame a Homeland antes de hablar con la aseguradora: Florida (305) 783-3777, Nueva Jersey (732) 517-3777, las 24 horas. Un ajustador público licenciado revisa el reclamo gratis y le devuelve la llamada de inmediato. Sin recuperación, no hay honorarios.
Fuentes
- Comunicado de prensa del FDNY, enero de 2025
- UL Standards & Engagement, incendios de e-movilidad en NYC 2019–2023
- CPSC, incidentes de incendio en micromovilidad (dic. 2022)
- CFO de Florida / División del Jefe de Bomberos del Estado, 7 de oct. de 2024
- WUSF, 11 de octubre de 2024 (conteos de incendios de baterías por Ian y Helene)
- Fla. Stat. §627.70132
- N.J.A.C. 11:2-17.7
Este artículo es solo para información general y no constituye asesoría legal ni de seguros. Los estatutos, los reglamentos y la redacción de las pólizas cambian, y la forma en que se aplican depende de su propia póliza y de los hechos de su reclamo. Homeland Public Adjusters es una firma de ajuste público, no un bufete de abogados.
- Cosas sorprendentes que cubre su póliza
- Incendio en el condominio vecino: ¿quién paga?
- Piso dañado: ¿es un reclamo?
- Cobertura de graneros y establos
- Riesgo de viento y tornados en la granja
- Seguro de cultivos vs. seguro de propiedad
 Yeni Martinez
 Alberto Enriquez
 Yisel Dieguez
Homeland Public Adjusters representa a los asegurados, no a las aseguradoras. Obtenga una revisión gratuita de su reclamo.
Obtenga una Revisión Gratuita de su ReclamoSi ya tiene un reclamo abierto, consulte Qué Hacer en las Primeras 24 Horas Después de un Daño a la Propiedad, o visite nuestra página de Ajustador Público Cerca de Mí para conectarse con el ajustador de Homeland que cubre su área.