Reclamos por daños de humo de incendios de maleza y forestales en Florida y Nueva Jersey

Homeland Public Adjusters · Última revisión: octubre de 2026
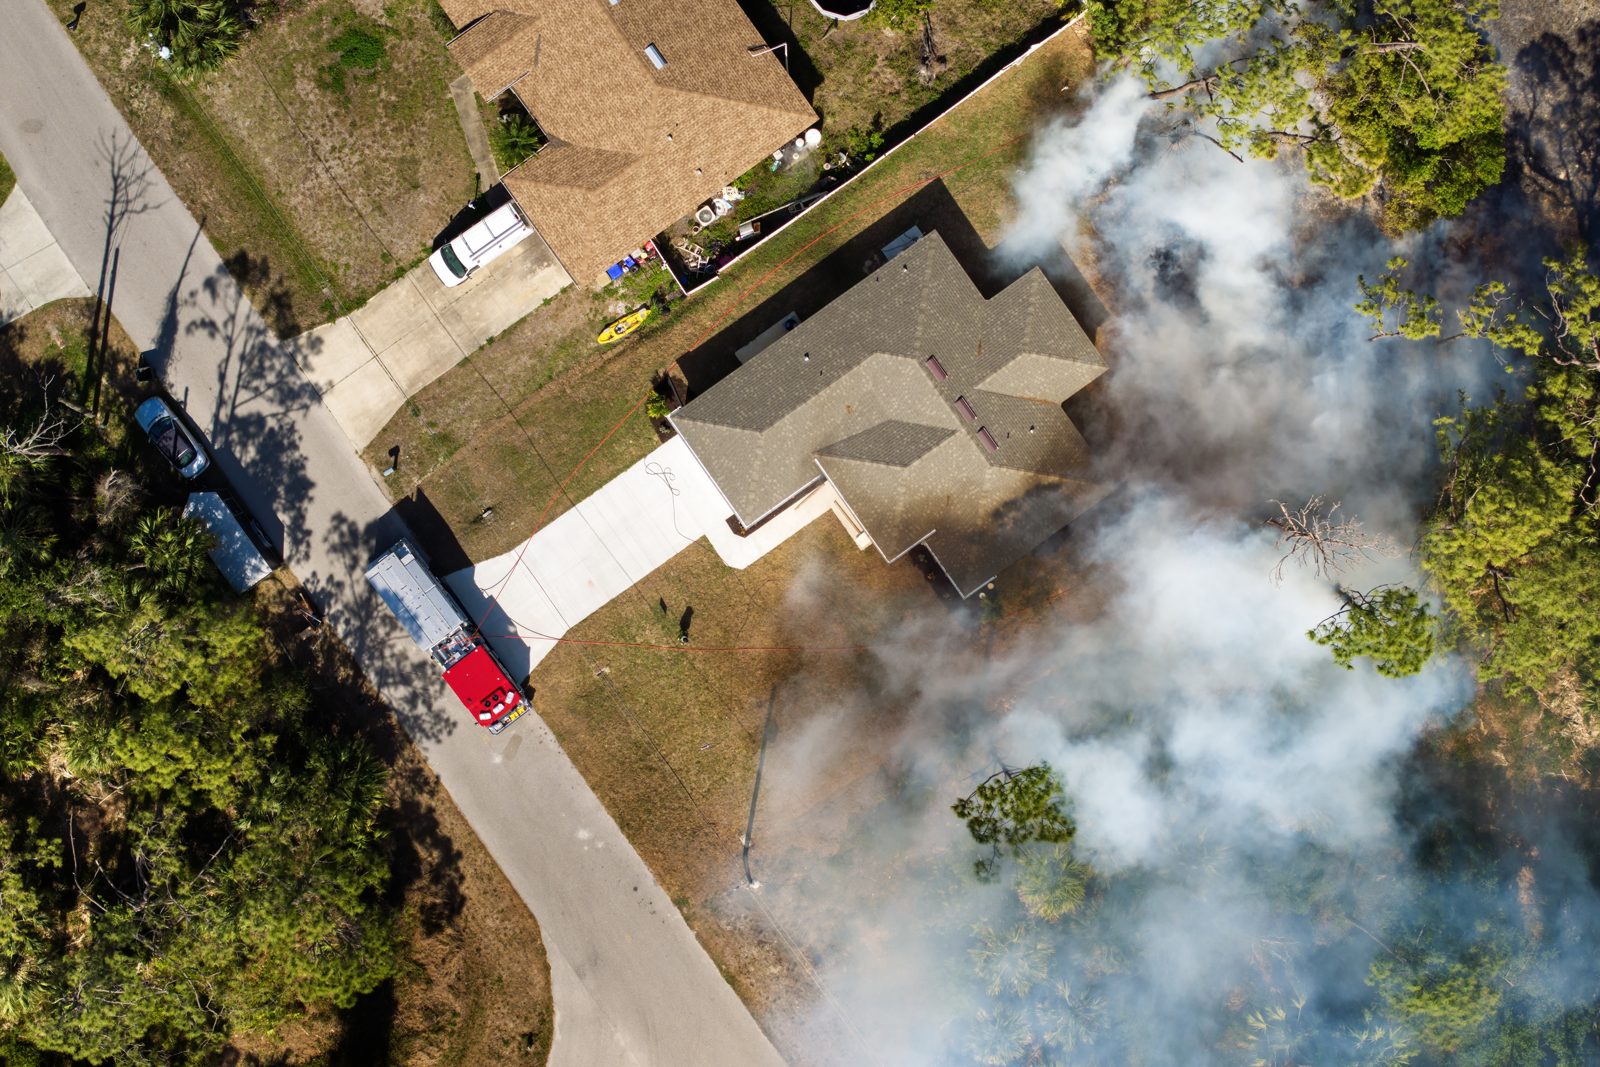
Respuesta corta: El incendio es un peligro cubierto en toda póliza de propiedad estándar, y eso incluye un incendio de maleza o forestal que queme su casa, su cerca, su recinto con malla (screen enclosure) o su jardinería. También incluye el humo, el hollín y la ceniza que un incendio deja en una casa a la que nunca llegó. Nueva Jersey registró 1,322 incendios forestales en 27,229 acres en 2025, y Florida quemó más de 100,000 acres para finales de junio de 2026. Los reclamos que salen mal son los reclamos por humo, porque el ajustador de la aseguradora busca carbonización y no la encuentra.
Dos estados, dos temporadas de incendios
Los incendios forestales de Nueva Jersey llegan en primavera, cuando los Pine Barrens se secan antes de que los árboles echen hojas. El primer informe anual de incendios forestales del New Jersey Forest Fire Service contabilizó 1,322 incendios forestales en 27,229 acres en 2025, un 22% por encima del promedio de 20 años en número y un 116% por encima en superficie, y el 99.6% de ellos fueron causados por personas. El incendio Jones Road Wildfire en el condado de Ocean, del 22 al 28 de abril de 2025, quemó 15,300 acres y amenazó 1,320 estructuras en su punto máximo; unos 5,000 residentes fueron evacuados, un edificio comercial y varias construcciones anexas fueron destruidos, y no se perdió ninguna vivienda. Ese es el desenlace habitual en Nueva Jersey: unas pocas estructuras quemadas, miles de viviendas ahumadas.
La temporada de Florida se extiende por los meses secos hasta principios del verano, y es más grande. El Servicio Forestal de Florida (Florida Forest Service) contabilizó 2,531 incendios y 146,761 acres para julio de 2025, unos 162,448 acres para principios de octubre, y 2026 superó los 100,000 acres para el 27 de junio, con el incendio National en el condado de Collier por sí solo en 35,027 acres. La tormenta de fuego de 1998 (Firestorm), el evento de referencia, quemó más de 500,000 acres, dañó más de 300 viviendas y causó unos $600 millones en pérdidas. Lehigh Acres, Golden Gate Estates, el Big Bend y las zonas rurales del centro de Florida ven incendios de maleza cada primavera que nunca llegan a las noticias estatales y aun así les cuestan a los propietarios un techo, un lanai o un mes de limpieza.
Qué cubre la póliza cuando el fuego llega hasta usted
El formulario estándar de propietarios de vivienda (HO-3) asegura la vivienda y otras estructuras contra pérdida física directa por cualquier causa que no excluya, y el incendio no está excluido en ningún formulario de propiedad. Un incendio de maleza que quema la casa, el garaje separado, la cerca, el cobertizo o la jaula de la piscina es una pérdida cubierta bajo las coberturas de vivienda y otras estructuras, sujeta al deducible, con el contenido bajo bienes personales y su hotel y comidas bajo pérdida de uso. Las cosas que un incendio de maleza se lleva y que los propietarios olvidan reclamar:
- Cerramientos de malla y jaulas de piscina, que se derriten y deforman antes de que la casa se encienda; verifique si su póliza los cubre bajo otras estructuras o bajo un límite separado para cerramientos de malla
- Cercas, cobertizos, pozos, bombas y riego en el borde de la propiedad
- Jardinería: el formulario estándar cubre árboles, arbustos y plantas contra incendio, pero con un límite pequeño por artículo y un porcentaje modesto del límite de la vivienda; el Insurance Information Institute sitúa la cifra típica por artículo en unos $500
- Vehículos, embarcaciones y carritos de golf en la propiedad, que son reclamos de auto o de embarcación, no reclamos de propiedad, y deben reportarse por separado
- Acabados exteriores: pintura ampollada por el calor, revestimiento deformado, ventanas agrietadas y membrana del techo dañada en el lado de la casa expuesto al fuego, que sobreviven al incendio y fallan después
El reclamo por humo: la casa a la que el fuego nunca llegó
La mayoría de los reclamos por incendios forestales en Florida y Nueva Jersey no son reclamos por incendio. Son reclamos por humo, hollín y ceniza en viviendas a un cuarto de milla de la línea de fuego, y son los reclamos que las aseguradoras deniegan con más facilidad, con el argumento de que “no hay daño”. El residuo de humo es una pérdida física directa a la propiedad: es una sustancia extraña depositada en las superficies que tiene que removerse y que corroe, mancha y huele si no se remueve. Una póliza que cubre incendio cubre el humo de ese incendio. La exclusión de humo del formulario estándar es limitada; apunta al humo de la quema agrícola y de las operaciones industriales, no a un incendio forestal.
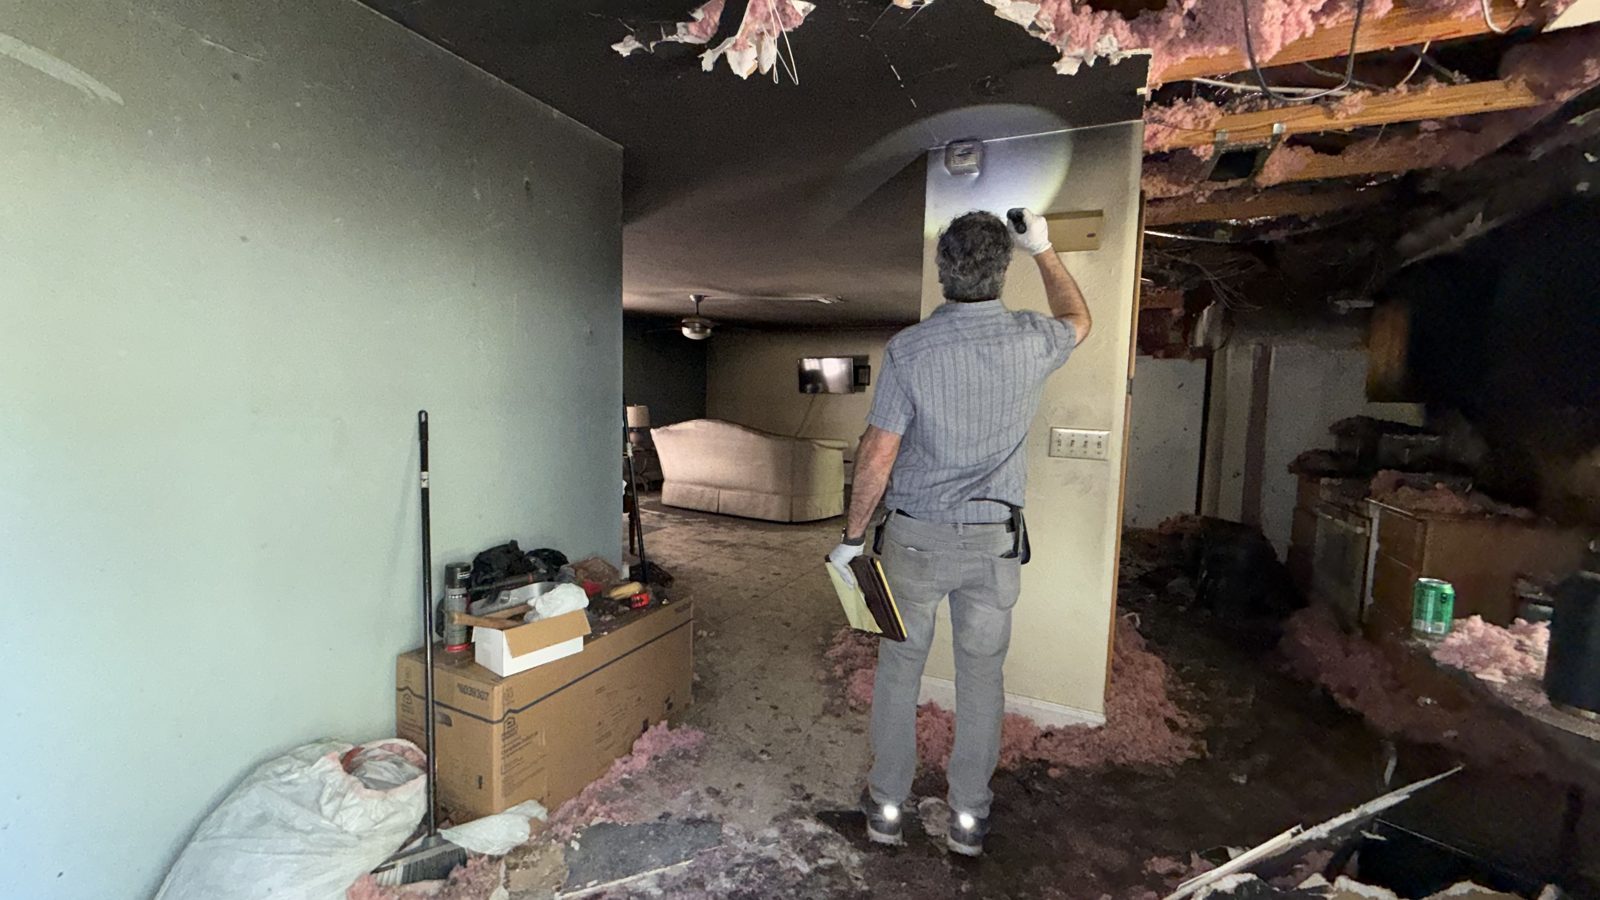
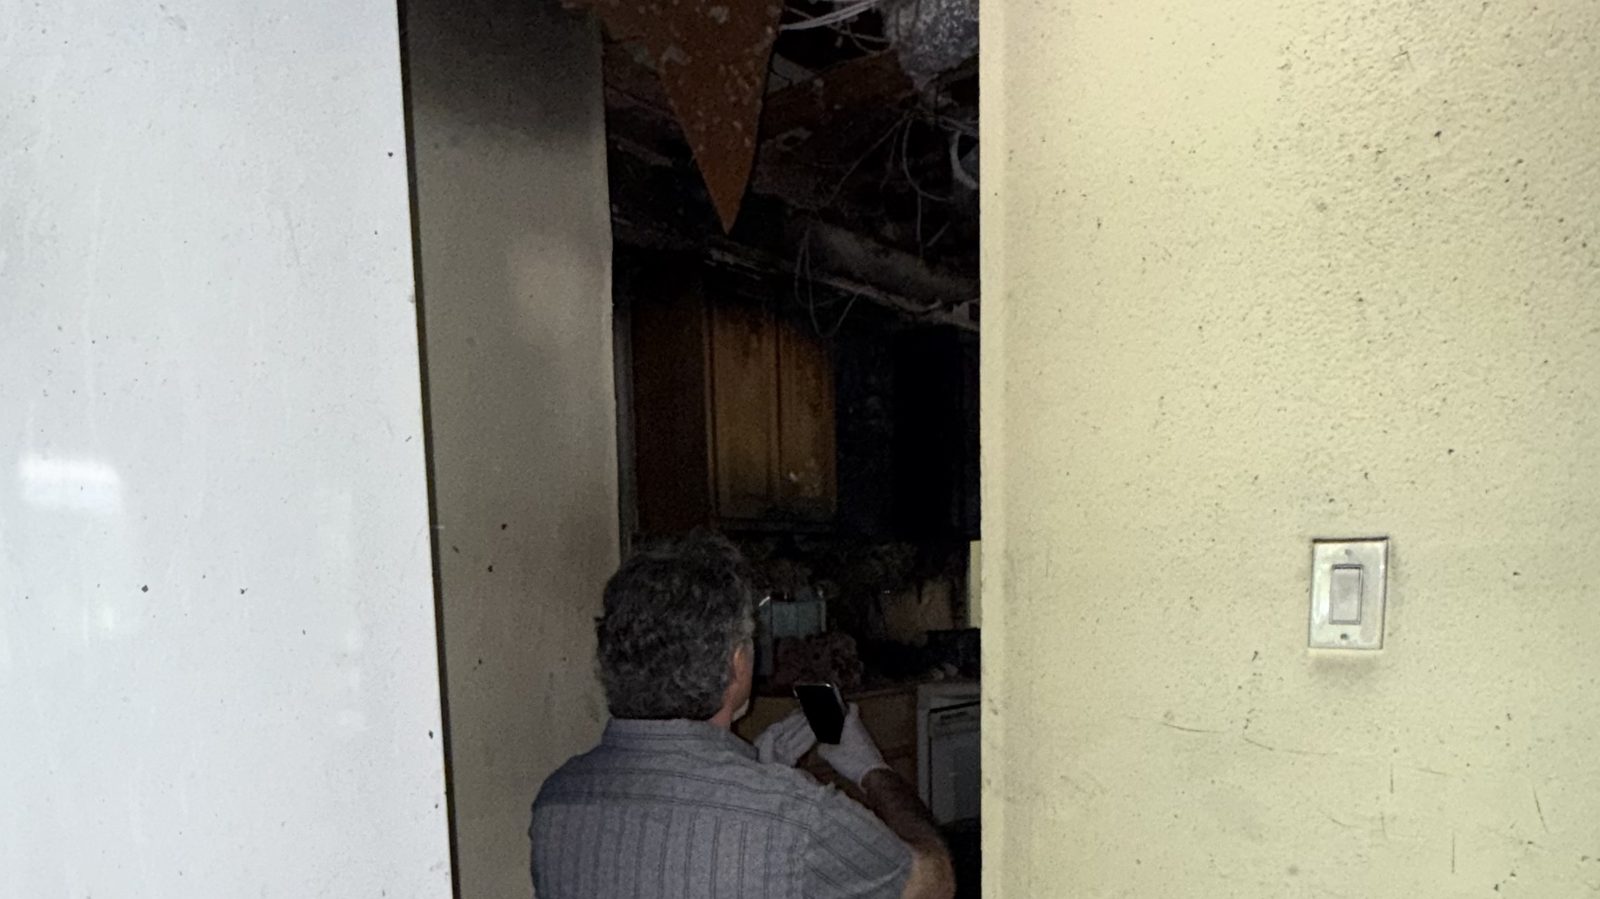
Lo que hace el ajustador de la aseguradora en un reclamo por humo es recorrer la casa, pasar un dedo por un mostrador y escribir “olor leve, limpiar según sea necesario”. Lo que la pérdida realmente implica:
- Hollín en cada superficie horizontal, dentro de clósets y gabinetes, sobre el aislamiento del ático y en los ductos, donde permanece hasta que se elimina
- Olor en el panel de yeso, la base de la alfombra, la tapicería, la ropa y la madera, que no sale con una limpieza superficial y a veces requiere sellado o reemplazo
- Ceniza y carbonización en el exterior, en las canaletas, en el techo, en la piscina y su equipo, y en las rejillas del sofito que la llevaron al ático
- Electrónicos y HVAC, donde las partículas finas corroen los contactos y recubren los serpentines; el manejador de aire a menudo necesita limpieza o reemplazo
- Limpieza o reemplazo de contenidos, decidido artículo por artículo, con un costo de limpieza que a veces supera el valor
Órdenes de evacuación y pérdida de uso
Cuando una autoridad civil le ordena salir de su casa por un incendio cercano, la mayoría de las pólizas de propietarios de vivienda pagan sus gastos de vida adicionales por un período limitado bajo una disposición de “uso prohibido” o de autoridad civil, aunque su casa nunca sufra daños. El período es corto y lo controla el lenguaje de la póliza, así que lea la sección de pérdida de uso de su póliza y guarde cada recibo desde la primera noche: hotel, comidas por encima de lo que normalmente gastaría, hospedaje para mascotas, millaje. Si la casa sufrió daños, la pérdida de uso continúa por el tiempo que razonablemente tome repararla.
Qué hacer después de un incendio de maleza o forestal
- No limpie antes de documentar. Fotografíe el hollín en las superficies claras, la ceniza en el techo y en la piscina, la decoloración en el lado de la casa que daba al incendio y el interior de una rejilla de suministro de aire.
- Obtenga la orden de evacuación y la información del incidente del departamento de bomberos por escrito o en captura de pantalla; fijan las fechas y el período de autoridad civil.
- Ordene pruebas de un higienista para un reclamo por humo antes de la inspección de la aseguradora, y conserve el informe del laboratorio.
- Enumere los elementos exteriores por separado: cerramiento, cerca, cobertizo, jardinería, equipo de piscina, vehículos y carritos.
- Guarde cada recibo del hotel, las comidas, la guardería de mascotas y los purificadores de aire desde el día en que se fue.
- Llame a Homeland antes que a la aseguradora. Reportamos la pérdida por escrito, con las pruebas ordenadas y el alcance enmarcado como incendio y humo, no como “limpieza”.
- Vigile los plazos: Florida exige el aviso dentro de 1 año desde la fecha de la pérdida y un reclamo suplementario dentro de 18 meses conforme a §627.70132; las aseguradoras de Nueva Jersey deben comenzar a investigar dentro de 10 días hábiles y pagar un reclamo de primera parte dentro de los 30 días calendario siguientes a una prueba de pérdida debidamente presentada conforme a N.J.A.C. 11:2-17.7.
Preguntas frecuentes
El fuego nunca llegó a mi casa. ¿Aún puedo presentar un reclamo?
Nos evacuaron por cuatro días. ¿Está cubierto el hotel?
El ajustador dijo que la casa solo necesita una limpieza. ¿Es ese un acuerdo justo?
Mi jaula de piscina se derritió pero la casa está bien. ¿Está cubierta la jaula?
Mi auto y mi carrito de golf se quemaron en la entrada.
Homeland atiende a asegurados en Lehigh Acres, Naples y Toms River, con líneas locales y un ajustador público con licencia que devuelve la llamada de inmediato.
Si esta es su pérdida, llame a Homeland antes de hablar con la aseguradora: Florida (305) 783-3777, Nueva Jersey (732) 517-3777, las 24 horas. Un ajustador público licenciado revisa el reclamo gratis y le devuelve la llamada de inmediato. Sin recuperación, no hay honorarios.
Fuentes
- NJ DEP Forest Fire Service, informe de incendios forestales de 2025 (boletín del 12 de junio de 2026)
- 6abc, incendio forestal de Jones Road (abril de 2025)
- Incendios forestales de Florida 2025 (datos del FDACS)
- Incendios forestales de Florida 2026
- Florida Trend, la tormenta de fuego de 1998
- Insurance Information Institute, conceptos básicos del seguro de propietarios de vivienda (árboles y arbustos)
- Fla. Stat. §627.70132
- N.J.A.C. 11:2-17.7
Este artículo es solo para información general y no constituye asesoría legal ni de seguros. Los estatutos, los reglamentos y la redacción de las pólizas cambian, y la forma en que se aplican depende de su propia póliza y de los hechos de su reclamo. Homeland Public Adjusters es una firma de ajuste público, no un bufete de abogados.
- Cosas sorprendentes que cubre su póliza
- Incendio en el condominio vecino: ¿quién paga?
- Piso dañado: ¿es un reclamo?
- Cobertura de graneros y establos
- Riesgo de viento y tornados en la granja
- Seguro de cultivos vs. seguro de propiedad
 Yeni Martinez
 Alberto Enriquez
 Yisel Dieguez
Homeland Public Adjusters representa a los asegurados, no a las aseguradoras. Obtenga una revisión gratuita de su reclamo.
Obtenga una Revisión Gratuita de su ReclamoSi ya tiene un reclamo abierto, consulte Qué Hacer en las Primeras 24 Horas Después de un Daño a la Propiedad, o visite nuestra página de Ajustador Público Cerca de Mí para conectarse con el ajustador de Homeland que cubre su área.