Qué hacer después de un incendio en la casa: las primeras 72 horas y el reclamo de seguro

Homeland Public Adjusters · Última revisión: octubre de 2026
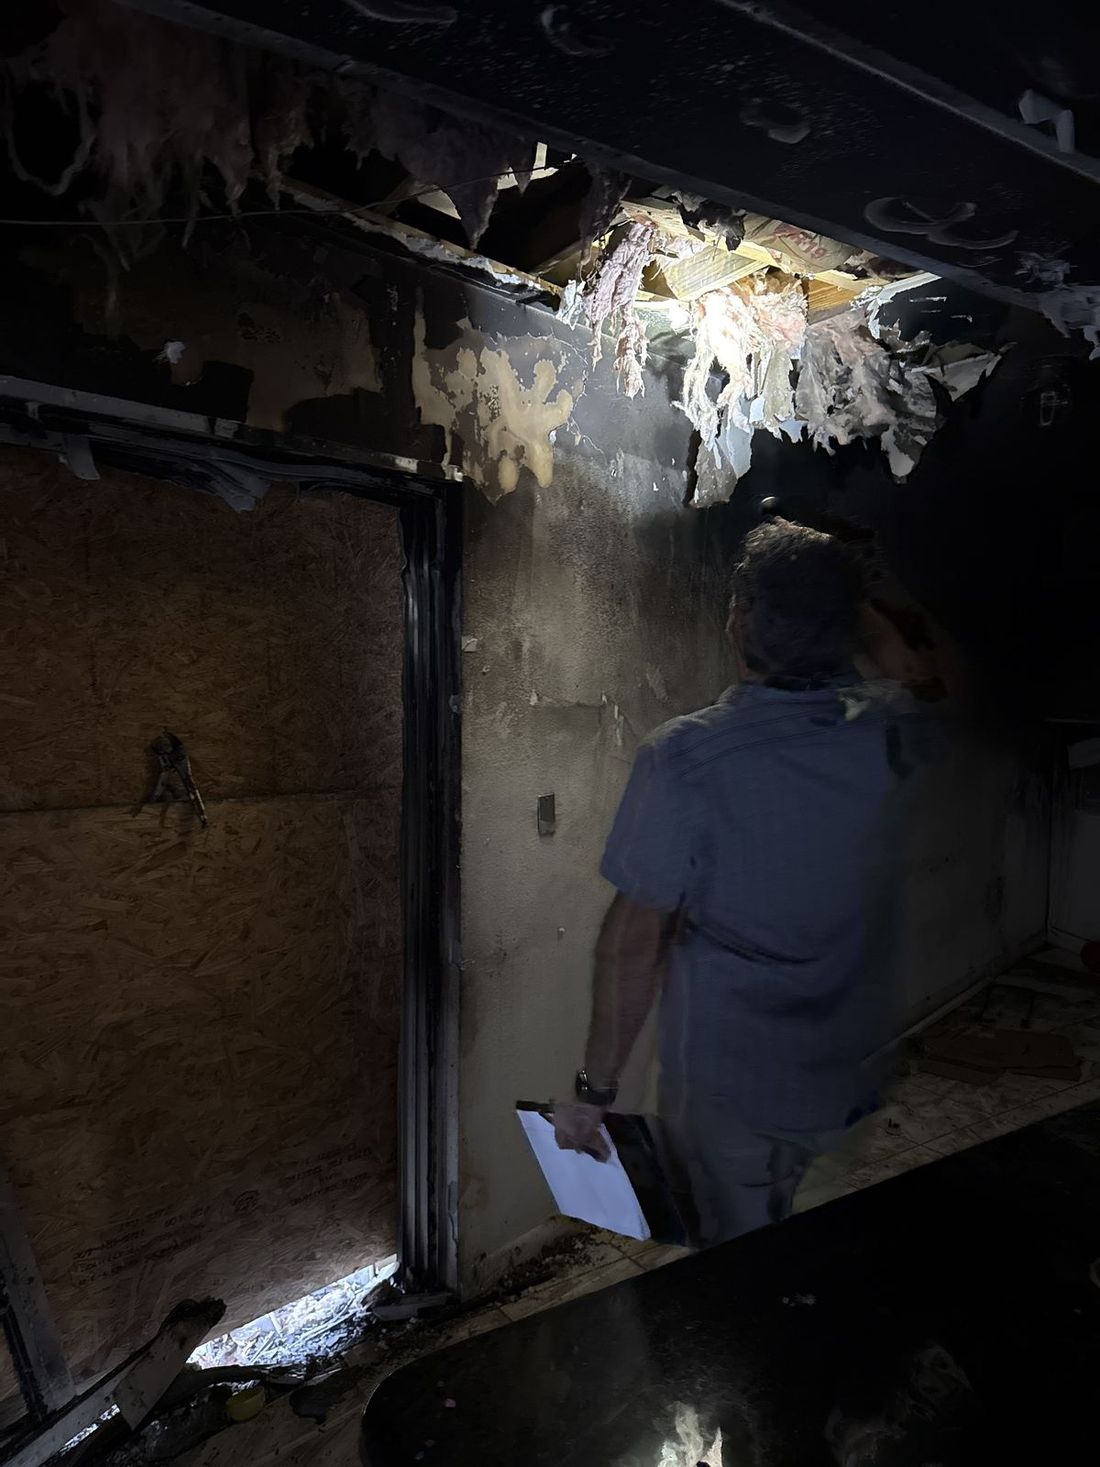
Respuesta corta: Después de un incendio en la casa, el orden de los pasos importa más que la rapidez: obtenga el informe de incidente del departamento de bomberos, busque dónde alojarse y guarde cada recibo, asegure la casa, no deseche nada y llame a un ajustador público antes de llamar a la compañía de seguros. La U.S. Fire Administration contabilizó 344,600 incendios en edificios residenciales en 2023 con $11.3 mil millones en pérdidas; los reclamos que pagan lo que la póliza debe son aquellos en los que el propietario dedicó los primeros tres días a documentar en lugar de limpiar.
Horas 0 a 2: personas, mascotas, el reporte
- Manténgase fuera hasta que el departamento de bomberos libere la casa. Las estructuras del techo y los pisos fallan después de que se apagan las llamas, y el aire interior no es seguro.
- Obtenga el número de incidente y la estación del oficial a cargo antes de que se retiren; el informe del incidente de incendio fija la fecha, la hora, la causa tal como se observó al principio y quién estaba presente.
- Atención médica primero para cualquier persona que haya respirado humo, incluso sin síntomas.
- Avise al departamento de bomberos si tiene una caja fuerte, armas de fuego, medicamentos o una urna que deban tener en cuenta durante la revisión final.
Día 1: un lugar donde quedarse, la casa asegurada, nada desechado
La cobertura de pérdida de uso de su póliza (gastos adicionales de manutención, o ALE) paga el aumento en sus costos de vida mientras la casa no sea habitable: el hotel o el alquiler, las comidas más allá de lo que normalmente gastaría, la lavandería, el hospedaje de mascotas, el kilometraje adicional. Comienza la noche del incendio. Guarde cada recibo desde el primero y abra una tarjeta o un sobre aparte para ellos. Muchas aseguradoras adelantan fondos de ALE en los primeros días; pregunte.
- Asegure la propiedad: tapiado con tablas, una cubierta temporal para el techo, una cerca si la estructura está abierta. Es su deber bajo la póliza y el costo se reembolsa; use un contratista y guarde la factura.
- Corte los servicios en el medidor si el departamento de bomberos no lo ha hecho, y llame a las compañías de servicios públicos.
- No tire nada. Ni el sofá quemado, ni la ropa arruinada, ni el electrodoméstico donde comenzó el incendio. El ajustador y el investigador de la aseguradora necesitan verlos, y un artículo desechado es un artículo por el que usted tendrá que discutir.
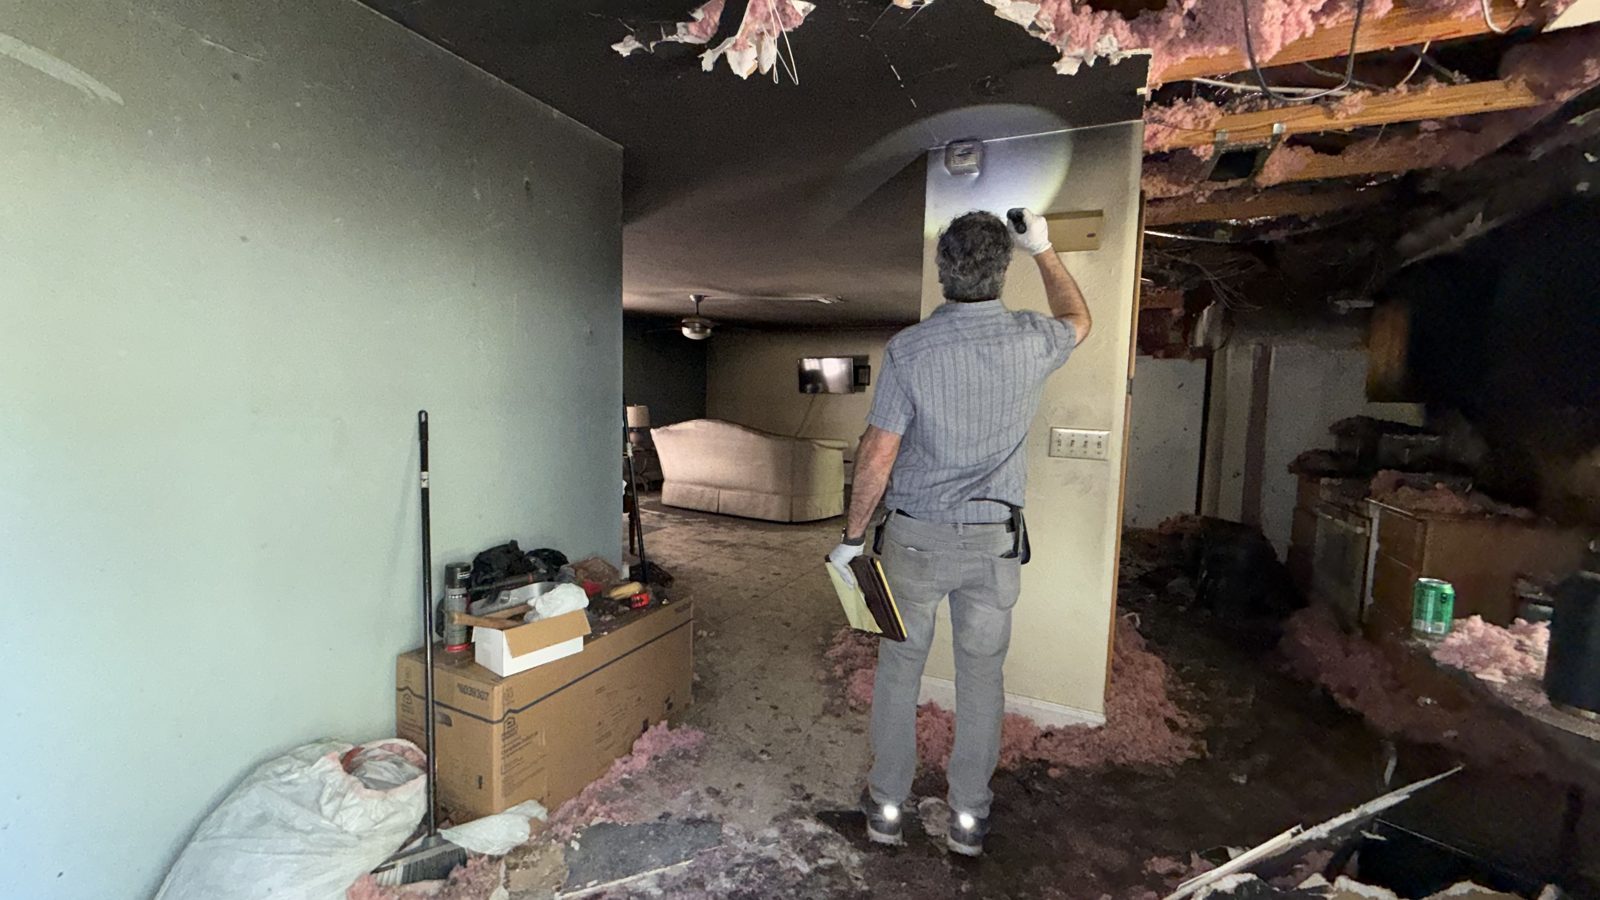
- Fotografíe todo antes de que algo se mueva: cada habitación, cada pared, el techo, el piso, el exterior desde todos los lados, los contenidos donde quedaron.
- Llame a Homeland antes de llamar a la aseguradora. El primer reporte de la pérdida enmarca el reclamo; un ajustador público lo reporta por escrito, con el número del informe de bomberos, las fotografías y las coberturas que se reclaman, y programa la inspección para que usted no esté solo con el ajustador de la aseguradora.
- Luego dé aviso a la aseguradora, por escrito, el mismo día.
Días 2 y 3: el papeleo que detiene la pérdida de dinero
- Administrador de la hipoteca: infórmele sobre el incendio; los cheques del seguro por la estructura lo incluirán como beneficiario, y algunos administradores pausan los pagos después de una pérdida si se les solicita.
- Correo, entregas, direcciones de escuela y trabajo redirigidos a donde usted se está quedando.
- Obtenga la póliza y la página de declaraciones del portal de la aseguradora o de su agente, con todos los endosos; necesita tener frente a usted los límites de vivienda, otras estructuras, contenidos, pérdida de uso y ordenanza o ley.
- Comience el inventario del contenido mientras la memoria está fresca: habitación por habitación, a partir de fotografías tomadas antes del incendio si las tiene (teléfono, redes sociales, aplicación del seguro), y de los artículos quemados en su lugar.
- Reemplace lo esencial y conserve los recibos: ropa, artículos de aseo, medicamentos, un cargador de teléfono. Estos son reclamos de contenidos y ALE, no gastos personales.
- Medicamentos y documentos: recetas resurtidas, pasaportes y títulos declarados como perdidos.
Semana 1: la inspección, el investigador y la declaración
El ajustador de la aseguradora inspecciona en cuestión de días y con frecuencia trae o refiere a un investigador de origen y causa, especialmente cuando la causa es indeterminada o el incendio comenzó en un electrodoméstico (por el cual la aseguradora puede luego perseguir al fabricante). El investigador querrá el electrodoméstico, el panel, la extensión, lo que sea que lo originó, en su lugar. El ajustador hará el alcance de la estructura, escribirá una lista de contenidos y pedirá una declaración grabada.
El reclamo en sí: qué incluye una pérdida por incendio
| Cobertura | Qué paga en un incendio | Lo que se pasa por alto |
|---|---|---|
| Vivienda (Cobertura A) | Reconstruir o reparar la estructura | Humo en las cavidades de las paredes y el ático, HVAC, electricidad y plomería detrás de paredes terminadas, mejoras de código |
| Otras estructuras (B) | Garaje independiente, cerca, cobertizo, jaula de piscina | Daños por calor en estructuras que no se quemaron |
| Propiedad personal (C) | Contenidos, por lo general a costo de reemplazo una vez liberada la depreciación | Artículos desechados antes del inventario; limpieza cotizada donde se debe el reemplazo |
| Pérdida de uso (D) | ALE (gastos de vivienda adicionales) durante el tiempo que las reparaciones razonablemente tomen | Comidas, hospedaje de mascotas, kilometraje; el período recortado por el estimado de reparación de la aseguradora |
| Ordenanza o ley | Costo adicional para cumplir con el código vigente | Panel, techo, ventanas, salidas de emergencia, rociadores en algunos edificios; un límite que a menudo se fija demasiado bajo |
| Remoción de escombros | Acarreo del material quemado | Con frecuencia un límite pequeño separado; pregunte |
Florida exige que la aseguradora pague primero al menos el valor real en efectivo de una pérdida cubierta y el resto conforme se realiza el trabajo bajo la §627.7011, y por eso el primer cheque es menor que el estimado; la retención es dinero adeudado, no un acuerdo final. Nuestra guía sobre la depreciación recuperable explica cómo se cobra. El aviso del reclamo debe presentarse dentro de 1 año desde la fecha de la pérdida y un reclamo suplementario dentro de 18 meses bajo la §627.70132; la aseguradora debe acusar recibo dentro de 7 días y pagar o denegar dentro de 60 días bajo la §627.70131. En Nueva Jersey, N.J.A.C. 11:2-17.7 exige que la aseguradora comience a investigar dentro de 10 días hábiles y pague un reclamo de primera parte dentro de 30 días calendario después de una prueba de pérdida debidamente presentada.
Qué hacer, en una sola lista
- Obtenga el número de incidente del departamento de bomberos antes de que se vayan.
- Conserve cada recibo desde la primera noche; la pérdida de uso comienza de inmediato.
- Tapie, cubra el techo, cierre los servicios públicos; guarde la factura del contratista.
- No tire nada, incluido el electrodoméstico o dispositivo que lo inició.
- Fotografíe cada habitación y el exterior antes de que algo se mueva.
- Llame a Homeland y luego dé aviso por escrito a la aseguradora el mismo día.
- Comience el inventario del contenido el segundo día a partir de fotos y de memoria.
- Dé la declaración grabada preparado y acompañado; nunca adivine los hechos.
Preguntas frecuentes
¿Puedo empezar a limpiar antes de que venga el ajustador?
¿El seguro pagará un hotel?
El incendio comenzó en mi secadora. ¿Eso cambia el reclamo?
¿Debo llamar primero a mi compañía de seguros o a un ajustador público?
¿Cuánto tiempo tengo para presentar un reclamo por incendio?
Homeland atiende a asegurados en Fort Myers, Tampa y Newark, con líneas locales y un ajustador público licenciado que devuelve la llamada de inmediato.
Si esta es su pérdida, llame a Homeland antes de hablar con la aseguradora: Florida (305) 783-3777, Nueva Jersey (732) 517-3777, las 24 horas. Un ajustador público licenciado revisa el reclamo gratis y le devuelve la llamada de inmediato. Sin recuperación, no hay honorarios.
Fuentes
- U.S. Fire Administration, estimaciones de incendios residenciales (2023)
- NFPA Home Structure Fires, 2013–2017
- Insurance Information Institute, datos sobre seguros de propietarios e inquilinos
- Fla. Stat. §627.7011
- Fla. Stat. §627.70131
- Fla. Stat. §627.70132
- N.J.A.C. 11:2-17.7
Este artículo es solo para información general y no constituye asesoría legal ni de seguros. Los estatutos, los reglamentos y la redacción de las pólizas cambian, y la forma en que se aplican depende de su propia póliza y de los hechos de su reclamo. Homeland Public Adjusters es una firma de ajuste público, no un bufete de abogados.
- Cosas sorprendentes que cubre su póliza
- Incendio en el condominio vecino: ¿quién paga?
- Piso dañado: ¿es un reclamo?
- Cobertura de graneros y establos
- Riesgo de viento y tornados en la granja
- Seguro de cultivos vs. seguro de propiedad
 Yeni Martinez
 Alberto Enriquez
 Yisel Dieguez
Homeland Public Adjusters representa a los asegurados, no a las aseguradoras. Obtenga una revisión gratuita de su reclamo.
Obtenga una Revisión Gratuita de su ReclamoSi ya tiene un reclamo abierto, consulte Qué Hacer en las Primeras 24 Horas Después de un Daño a la Propiedad, o visite nuestra página de Ajustador Público Cerca de Mí para conectarse con el ajustador de Homeland que cubre su área.