Carta de reserva de derechos: qué significa para su reclamo de propiedad

Homeland Public Adjusters · Última revisión: octubre de 2026
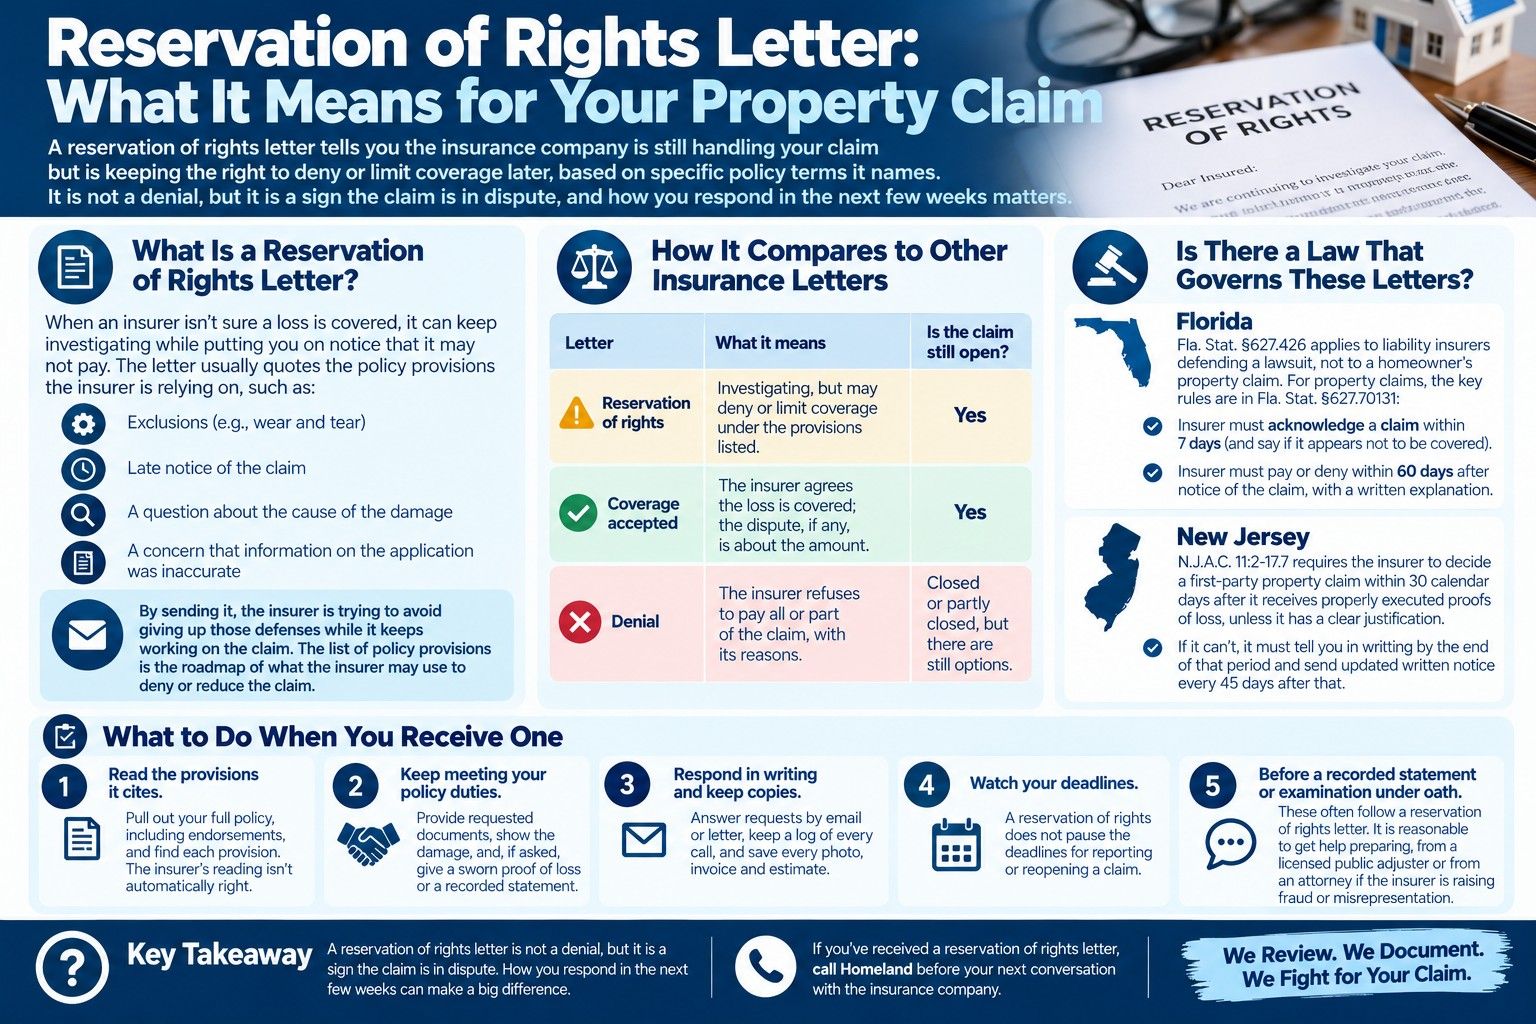
Respuesta corta: Una carta de reserva de derechos le informa que la compañía de seguros todavía está tramitando su reclamo, pero se reserva el derecho de negar o limitar la cobertura más adelante, con base en términos específicos de la póliza que menciona. No es una negación, pero es una señal de que el reclamo está en disputa, y la manera en que usted responda en las próximas semanas es importante.
Qué es una carta de reserva de derechos
Cuando una aseguradora no está segura de que una pérdida esté cubierta, puede seguir investigando mientras le avisa que es posible que no pague. Por lo general, la carta cita las disposiciones de la póliza en las que se basa la aseguradora, como una exclusión por desgaste, el aviso tardío del reclamo, una duda sobre la causa del daño o la preocupación de que la información de la solicitud no fuera exacta.
Al enviarla, la aseguradora intenta evitar renunciar a esas defensas mientras sigue trabajando en el reclamo. Para usted, lo importante es la lista de disposiciones: esa lista es la hoja de ruta de lo que la aseguradora podría usar para negar o reducir el reclamo.
¿Hay una ley que regule estas cartas?
En Florida, el estatuto de reserva de derechos que la mayoría de las personas encuentra, Fla. Stat. §627.426, se aplica a las aseguradoras de responsabilidad civil que defienden una demanda, no al reclamo de propiedad del propio dueño de la vivienda. Para los reclamos de propiedad de primera parte, las reglas más cercanas son los plazos de manejo de reclamos de Fla. Stat. §627.70131: la aseguradora debe acusar recibo de un reclamo dentro de 7 días (e indicar si el reclamo parece no estar cubierto), y debe pagar o denegar dentro de los 60 días siguientes al aviso del reclamo, con una explicación por escrito.
En Nueva Jersey, N.J.A.C. 11:2-17.7 exige que la aseguradora decida un reclamo de propiedad de primera parte dentro de los 30 días calendario siguientes a recibir las pruebas de pérdida debidamente firmadas, a menos que tenga una justificación clara. Si no puede, debe informarle por escrito al final de ese período y enviarle avisos actualizados por escrito cada 45 días después.
Reserva de derechos vs. denegación vs. cobertura aceptada
| Carta | Qué significa | ¿El reclamo sigue abierto? |
|---|---|---|
| Reserva de derechos | Investiga, pero puede denegar o limitar la cobertura según las disposiciones indicadas | Sí |
| Cobertura aceptada | La aseguradora acepta que la pérdida está cubierta; la disputa, si la hay, es sobre el monto | Sí |
| Negación | La aseguradora se niega a pagar todo o parte del reclamo, con sus razones | Cerrado o parcialmente cerrado, pero todavía hay opciones |
Qué hacer cuando recibe una
Lea las disposiciones que cita. Saque su póliza completa, incluidos los endosos, y busque cada disposición que menciona la carta. La interpretación de la aseguradora no es automáticamente la correcta.
Siga cumpliendo con sus obligaciones bajo la póliza. La mayoría de las pólizas exigen que usted coopere: entregue documentos, muestre el daño y, si se lo piden, presente una prueba de pérdida jurada o una declaración grabada. No atender una solicitud puede convertirse en una nueva razón para negar el reclamo.
Responda por escrito y guarde copias. Conteste las solicitudes por correo electrónico o por carta, lleve un registro de cada llamada y guarde cada foto, factura y estimado.
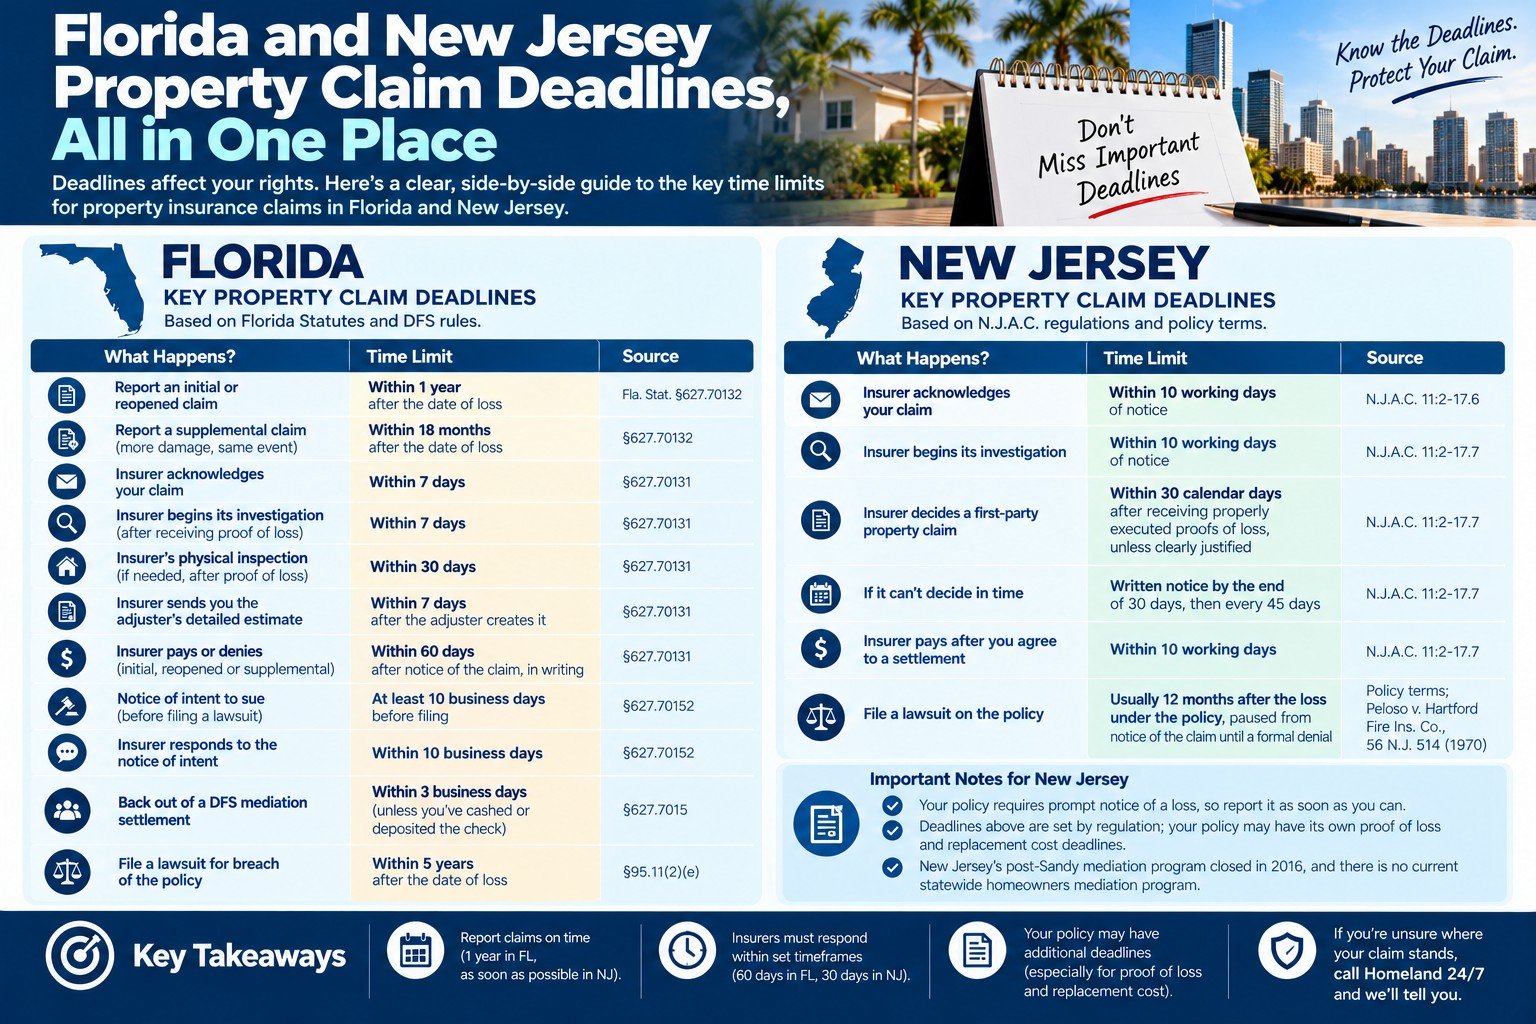
Esté atento a sus propios plazos. Una reserva de derechos no suspende los plazos para reportar o reabrir un reclamo. Consulte nuestra guía de plazos de reclamos en Florida y Nueva Jersey.
Homeland revisa cartas de reserva de derechos para asegurados en West Palm Beach, St Petersburg y Edison.
Preguntas frecuentes
¿Una carta de reserva de derechos es una denegación?
¿Puede la aseguradora pagar mi reclamo después de enviar una?
¿Tengo que responder a una carta de reserva de derechos?
¿Debo contratar a un ajustador público o a un abogado?
Si ha recibido una carta de reserva de derechos, llame a Homeland antes de su próxima conversación con la compañía de seguros. Podemos revisar la carta frente a su póliza y ayudarle a responderla con la documentación correcta.
Este artículo es solo para información general y no constituye asesoría legal ni de seguros. Los estatutos, los reglamentos y la redacción de las pólizas cambian, y la forma en que se aplican depende de su propia póliza y de los hechos de su reclamo. Homeland Public Adjusters es una firma de ajuste público, no un bufete de abogados.
- Cosas sorprendentes que cubre su póliza
- Incendio en el condominio vecino: ¿quién paga?
- Piso dañado: ¿es un reclamo?
- Cobertura de graneros y establos
- Riesgo de viento y tornados en la granja
- Seguro de cultivos vs. seguro de propiedad
 Yeni Martinez
 Alberto Enriquez
 Yisel Dieguez
Homeland Public Adjusters representa a los asegurados, no a las aseguradoras. Obtenga una revisión gratuita de su reclamo.
Obtenga una Revisión Gratuita de su ReclamoSi ya tiene un reclamo abierto, consulte Qué Hacer en las Primeras 24 Horas Después de un Daño a la Propiedad, o visite nuestra página de Ajustador Público Cerca de Mí para conectarse con el ajustador de Homeland que cubre su área.