Donde esté en Florida, vamos a su casa. Un ajustador público con licencia de Homeland va a su propiedad en pocas horas — no tiene que ir a una oficina. Al servicio de dueños de propiedades en Florida desde 2006, en español y en inglés. Nueva Jersey: en todo el estado.
Respuesta corta: un reclamo por daños a la propiedad es su solicitud para que la compañía de seguros pague una pérdida cubierta en su casa, edificio o pertenencias. Avanza en cinco pasos: llamar primero a Homeland, documentar los daños, evitar más daños, estimar el costo total de la reparación y negociar el pago. Lo que usted registre en cada paso decide lo que paga el reclamo.
Última revisión: octubre de 2026
¿Cómo podemos ayudarle a recuperarse o a prepararse?
Paso 1: Llame primero a Homeland
Llame a Homeland antes de hablar con la aseguradora: una vez que se reporta un reclamo y hay una declaración grabada en el expediente, es más difícil corregir cómo se describió la pérdida al principio. Homeland da aviso del reclamo a su compañía de seguros por usted, cumple cada plazo y lleva un registro de cada comunicación: con quién hablamos, cuándo y qué se dijo. Manejamos cada conversación con la aseguradora desde ese momento — si usted no cobra, no cobramos.
Paso 2: Documentar los daños
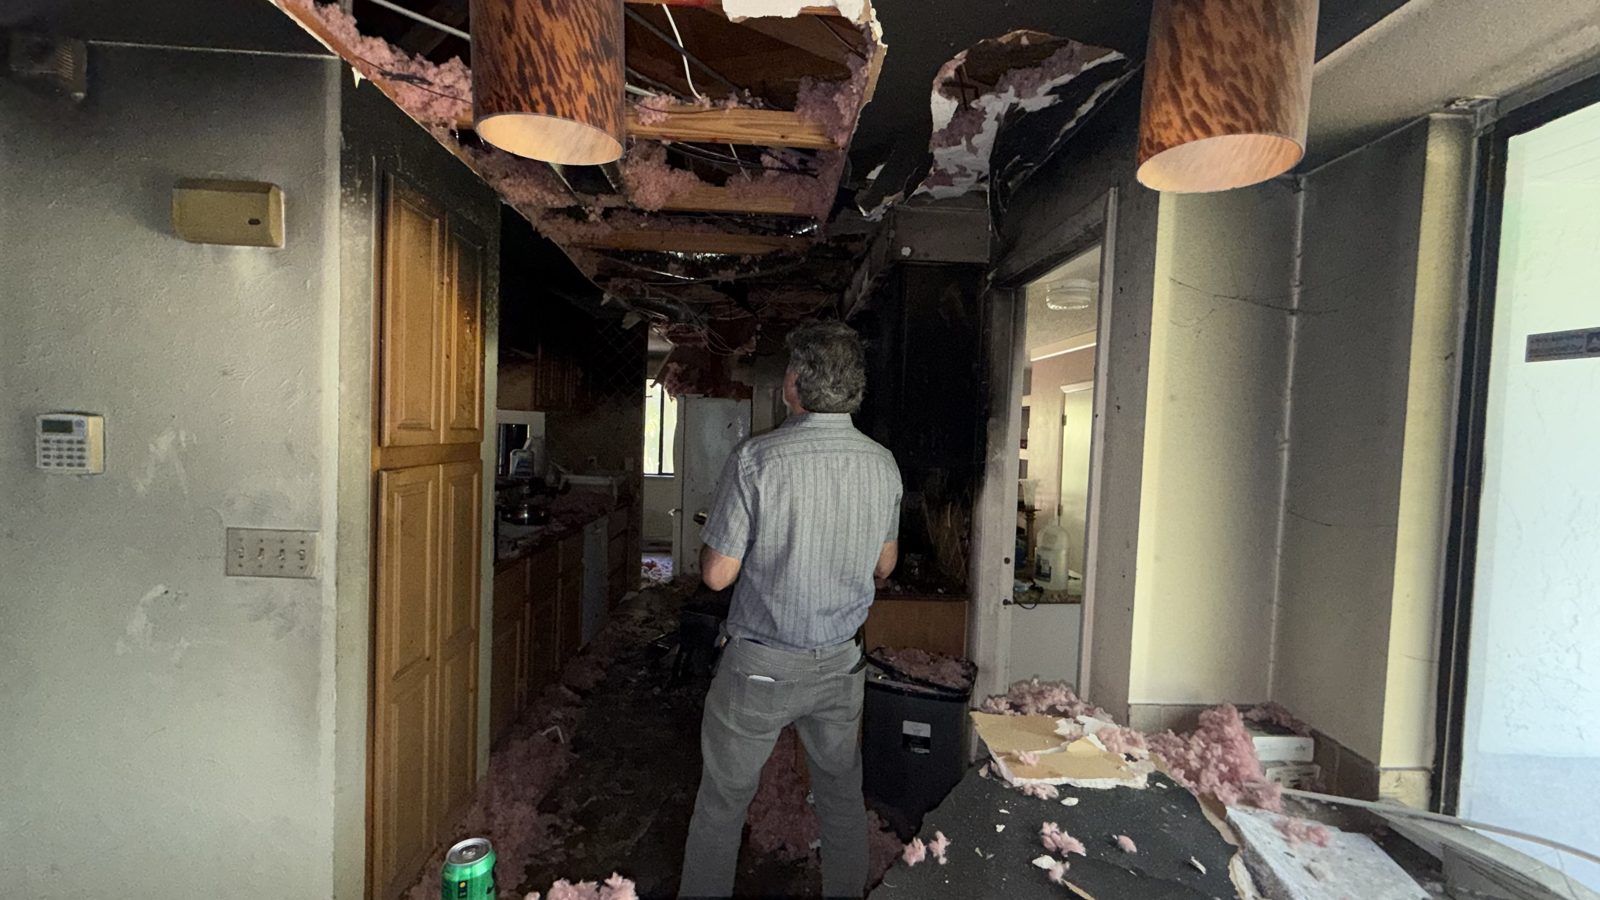
Fotos y videos de los daños, desde varios ángulos, antes de que comience cualquier limpieza o reparación, incluidas las cosas que parecen menores. El agua se extiende, el humo viaja, y el daño que parece contenido el primer día a menudo no lo está.
Iniciar mi reclamo lee sus fotos en aproximadamente un minuto y le dice lo que muestran y qué fotografiar después.
Paso 3: Evitar más daños
Cubrir con una lona un hueco en el techo, cerrar el agua en la fuente, tapar con tablas una ventana rota: los pasos razonables para evitar más daños se esperan y normalmente son reembolsables, pero primero fotografíe la condición de “antes” y guarde los recibos. Evite reparaciones permanentes innecesarias y conserve la evidencia de la pérdida antes de que comiencen reparaciones o reemplazos mayores, siempre que las circunstancias lo permitan.
Paso 4: Estimar el costo total de la reparación
El ajustador de la compañía de seguros prepara un estimado para la aseguradora. Su reclamo necesita el suyo propio: un estimado detallado por partidas de cada habitación y oficio, con gastos generales y ganancia, actualizaciones al código y depreciación desglosados, respaldado por las fotos y lecturas del Paso 2. Algunas pólizas también exigen una prueba de pérdida jurada. ¿Ya tiene el estimado de la aseguradora? Súbalo a Revisar mi reclamo para ver qué categorías suele incluir un estimado completo para ese tipo de pérdida y cuáles omite este.
Paso 5: Negociar el pago
Una vez que la aseguradora tiene el reclamo, empiezan a correr los plazos del estado, y la primera oferta no siempre es la final. Si el pago es bajo o el reclamo es denegado, Homeland responde con una nueva inspección, un reclamo suplementario por daños encontrados después, el programa de mediación del DFS gratuito de Florida, el peritaje, y trabaja junto a un abogado cuando hace falta uno. Vea todas las opciones, comparadas. Si el cheque está a nombre suyo y de su compañía hipotecaria, vea qué hacer con él.
Nueva Jersey. Los reglamentos de Nueva Jersey exigen que las aseguradoras inicien una investigación dentro de 10 días laborables después del aviso de un reclamo, y establecen un período de 30 días calendario, contado desde la recepción de una prueba de pérdida debidamente completada, para los reclamos de primera parte. Si se necesita más tiempo, la aseguradora debe explicar el motivo por escrito, con actualizaciones cada 45 días, a menos que una justificación clara u otra ley disponga lo contrario.
Qué puede cubrir un reclamo por daños a la propiedad
Según su póliza, un reclamo por daños a la propiedad puede incluir el edificio en sí, otras estructuras como cercas y cobertizos, sus pertenencias, gastos adicionales de vivienda si no puede vivir en su casa mientras se hacen las reparaciones y, para los negocios, la pérdida de ingresos del negocio. Escanear mi póliza le muestra cuáles de estas aparecen en su página de declaraciones, con cada deducible en dólares.
Dónde encaja un ajustador público
Un ajustador público puede manejar los cinco pasos por usted, desde la primera llamada. Homeland Public Adjusters es una firma de ajuste público licenciada que representa a los propietarios, no a las compañías de seguros, en reclamos por huracán, inundación, incendio, agua, robo y comerciales, además de reclamos denegados y pagados de menos, en Florida y Nueva Jersey. Inspeccionamos, documentamos y negociamos el reclamo con su aseguradora. Si usted no cobra, no cobramos. Vea asistencia con reclamos de seguro y honorarios del ajustador público.
Temas sobre reclamos en el foro
Temas respondidos por un ajustador público con licencia. Responda con su propia experiencia o publique su propia pregunta.
¿Estoy cubierto para esto?
Nelson Avila, PA: Depende de la redacción de su póliza: qué riesgos cubre, qué excluye, sus deducibles y cualquier sublímite o endoso.
Responder ›Leyes de Florida y Nueva Jersey¿Cuánto tiempo tiene la compañía de seguros para pagar?
Nelson Avila, PA: En Florida, la aseguradora debe pagar o negar su reclamo dentro de los 60 días posteriores a recibir el aviso del reclamo, por escrito.
Responder ›Aseguradoras y pólizas¿Cómo presento un reclamo y puede subir mi prima?
Nelson Avila, PA: Comience llamando a un ajustador público con licencia antes de presentar el reclamo, para que se documente, se valore y se presente correctamente desde el primer día.
Responder ›Preguntas frecuentes sobre reclamos por daños a la propiedad
¿Cuánto tarda un reclamo por daños a la propiedad?
¿Debo llamar a mi compañía de seguros de inmediato después del daño?
¿Mi seguro pagará reparaciones de emergencia como cubrir el techo con una lona?
¿Qué pasa si el estimado de la compañía de seguros es demasiado bajo?
¿Puedo presentar un reclamo por daños a la propiedad si no tengo seguro propio?
Hable con un ajustador público
¿Cómo podemos ayudarle a recuperarse o a prepararse?
Cuéntenos sobre su pérdida. Le devolveremos la llamada.
Reclamos que manejamos
Huracán y daños por viento→Daños por inundación→Daños por incendio→Daños por agua→Tormenta Invernal y Daños al Techo→Daños por robo y vandalismo→Daños por impacto de vehículo→Negocios y comercial→Otros reclamos→Denegados y pagados de menos→
Descargue la app Adjuster Advantage™
Descargue la appReclamos por daños a la propiedad que manejamos
Propietarios de vivienda, asociaciones de condominio, arrendadores y negocios nos traen estos reclamos en Florida y Nueva Jersey.
Verifique a Homeland
Verifíquenos antes de contratar a cualquiera. Cada licencia de abajo lleva a su registro público en el buscador de licencias del Departamento de Servicios Financieros de Florida.
- Atiende toda Florida: Sí — cada ciudad y cada condado. Un ajustador público con licencia de Homeland va a su propiedad en pocas horas — no tiene que ir a una oficina. Llame al (305) 783-3777, 24/7.
- Homeland Public Adjusters Corporation: licencia de firma de ajuste público en Florida W818638 · licencia de firma de ajustadores públicos en Nueva Jersey 3003982360
- Yeni Martinez, Presidenta: licencia de ajustadora pública de Florida P103370 (con licencia desde 2007) · Nueva Jersey 3003714097 · ajustadora principal designada
- Alberto Enriquez: Ajustador público sénior con licencia, Florida P112658
- Yisel Dieguez: Ajustadora pública con licencia y estimadora en Xactimate, Florida W873884 · Nueva Jersey 3003714335
- Nelson Avila: licencia de ajustador público de Florida G332385 · contratista certificado de Florida CRC1331322 · tasador y umpire de seguros de propiedad
- Quejas y reputación: 5.0★ en Google · acreditada por el BBB, calificación A+
- Desde 2006: Homeland Public Adjusters, Corp. se constituyó en Florida el 11 de diciembre de 2006. Nuestra presidenta, Yeni Martinez, tiene la licencia de ajustadora pública de Florida P103370 desde 2007. Cuando Florida empezó a exigir que las firmas de ajuste tuvieran su propia licencia (una ley de 2021, el proyecto de ley 1598 del Senado; el DFS empezó a licenciar firmas de ajuste en noviembre de 2021), Homeland recibió la licencia de firma W818638 el 11 de enero de 2022. El 10 de noviembre de 2026, Homeland pasó a ser una empresa acreditada por el BBB (BBB Serving Southeast Florida & the Caribbean), con calificación A+. El nombramiento de cada ajustador con Homeland aparece en el registro del DFS de ese ajustador.
- Español e inglés. Oficina: 8004 NW 154th Street, Suite 609, Miami Lakes, FL 33016 (visitas con cita). Florida (305) 783-3777 · Nueva Jersey (732) 517-3777, 24/7.