Examen bajo juramento o denegación por “tergiversación”: lo que debe saber

Homeland Public Adjusters · Última revisión: octubre de 2026
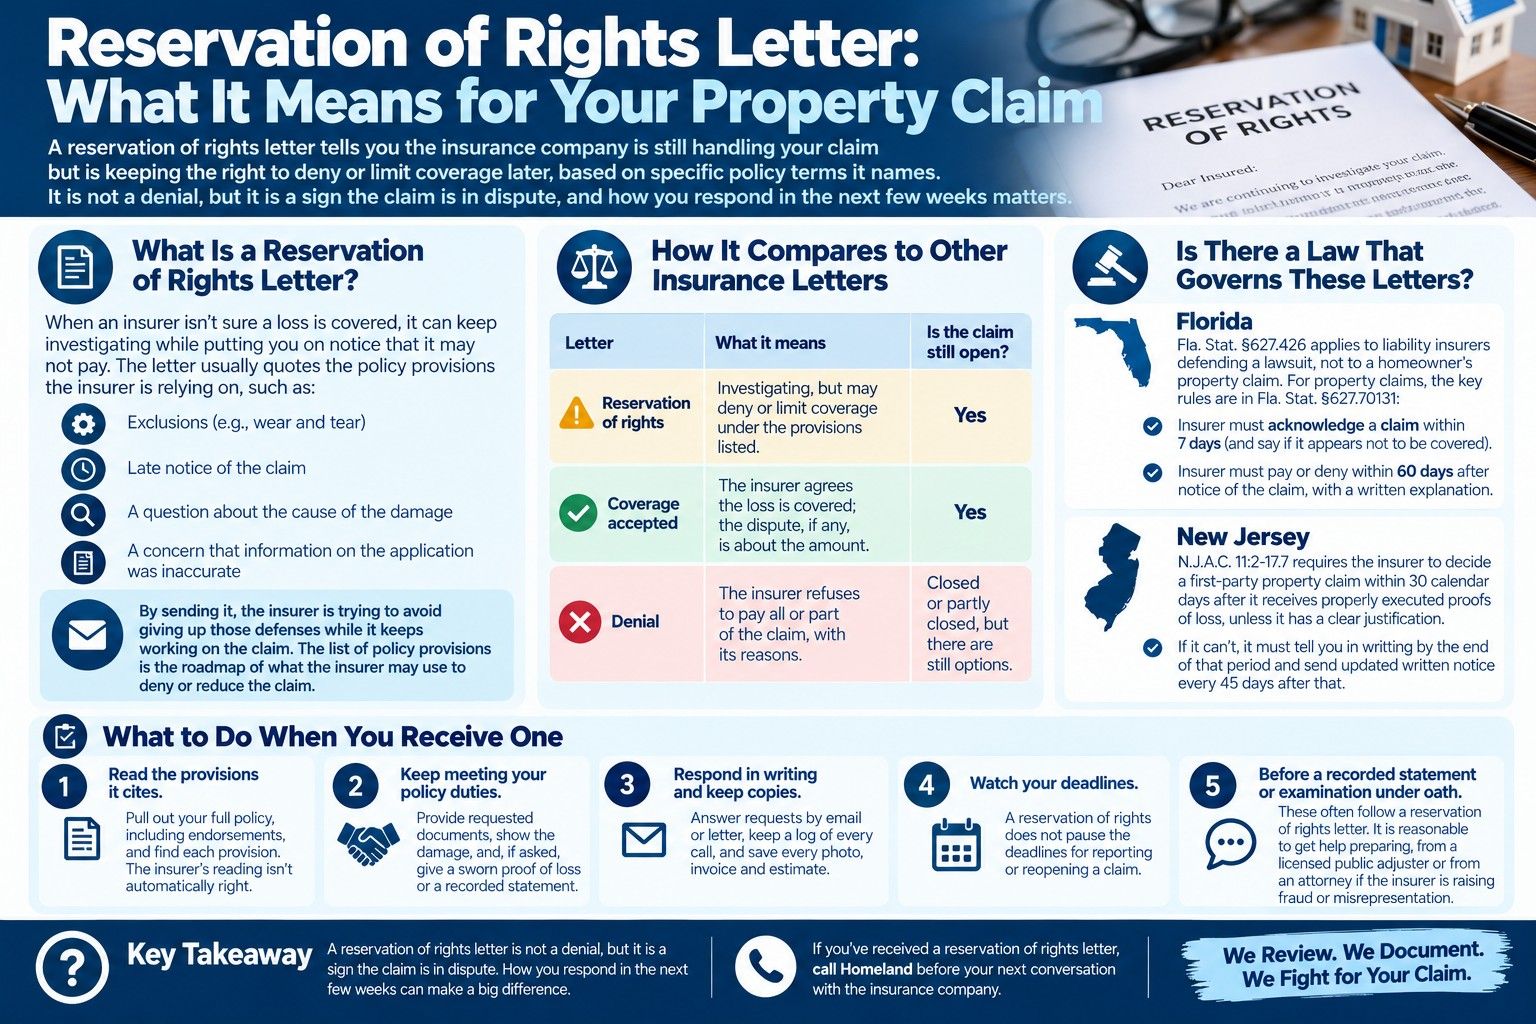
Respuesta corta: Un examen bajo juramento (EUO) es un interrogatorio formal y bajo juramento que la mayoría de las pólizas de propiedad permiten a la aseguradora exigir después de una pérdida. Es una condición de la póliza, no una ley. Una denegación por tergiversación es diferente: la aseguradora dice que una declaración en su solicitud o en su reclamo era falsa. Ambas situaciones son serias, y ambas se pueden manejar con preparación.
De dónde viene el requisito del EUO
En el formulario estándar de vivienda de ISO (HO 00 03 05 11), la condición de Obligaciones después de la pérdida exige que el asegurado “se someta a un examen bajo juramento, sin la presencia de otro ‘asegurado’, y lo firme”. No encontramos ninguna ley de Florida que regule los EUO en reclamos de propiedad residencial; rige la redacción de la póliza. El formulario estándar no menciona las declaraciones grabadas, que algunas aseguradoras también solicitan. Vea la entrada del glosario sobre examen bajo juramento.
Tergiversación: la ley de Florida
Para las declaraciones hechas en una solicitud o al negociar la póliza, Fla. Stat. §627.409 dice que una tergiversación, omisión o declaración incorrecta puede impedir el cobro solo si fue fraudulenta o relevante para el riesgo, o si la aseguradora, de buena fe, no habría emitido la póliza, con la misma prima, por un monto tan alto o con cobertura para el peligro que causó la pérdida. Las declaraciones hechas durante un reclamo se rigen, en cambio, por la condición de ocultamiento o fraude de la póliza.
Para ponerlo en perspectiva, los datos de reclamos del huracán Milton de la OIR registran 187 reclamos de todas las líneas cerrados sin pago por fraude, de más de 385,000 reclamos.
Cómo prepararse para un EUO
- Lea la carta de solicitud para conocer la fecha, el lugar y los documentos solicitados, y pida más tiempo por escrito si lo necesita
- Reúna los documentos solicitados: póliza, fotos, recibos, facturas de reparación, inventarios y correspondencia
- Responda lo que sepa; si no sabe o no recuerda, dígalo en lugar de adivinar
- Solicite una copia de la transcripción para revisarla antes de firmarla
- Considere llevar a un abogado, ya que un EUO es un procedimiento legal sobre su reclamo
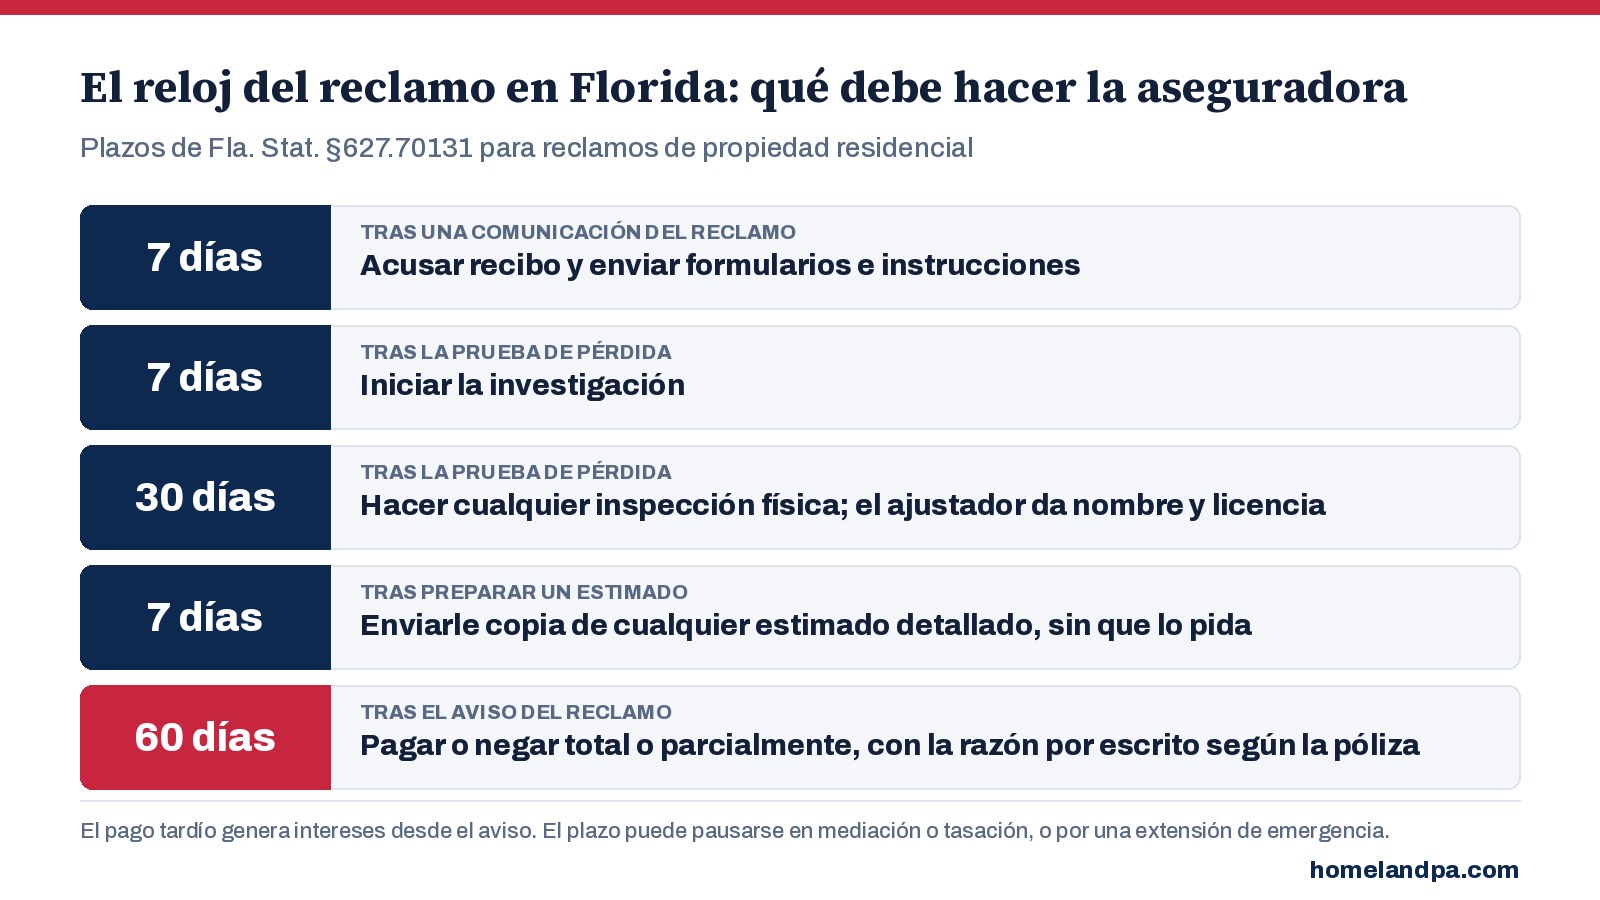
En Florida, el plazo de 60 días para pagar o denegar puede pausarse si la información relevante solicitada no se entrega dentro de los 10 días siguientes a una solicitud oportuna (§627.70131(8)(b)), así que responda a las solicitudes de documentos con prontitud y por escrito.
Preguntas frecuentes
¿Tengo que asistir a un examen bajo juramento?
¿Un EUO es lo mismo que una declaración grabada?
¿Cuándo anula la cobertura una tergiversación en Florida?
¿Puede un ajustador público asistir al EUO?
Llame primero a Homeland. Antes de responder a la aseguradora, firmar algo o aceptar una cifra final, llámenos 24/7 al (305) 783-3777 en Florida o al (732) 517-3777 en New Jersey. Leemos la carta en comparación con su póliza, documentamos la pérdida y presentamos el reclamo por usted. Hablamos español.
Este artículo es solo para información general y no constituye asesoría legal ni de seguros. Los estatutos, los reglamentos y la redacción de las pólizas cambian, y la forma en que se aplican depende de su propia póliza y de los hechos de su reclamo. Homeland Public Adjusters es una firma de ajuste público, no un bufete de abogados.
- Cosas sorprendentes que cubre su póliza
- Incendio en el condominio vecino: ¿quién paga?
- Piso dañado: ¿es un reclamo?
- Cobertura de graneros y establos
- Riesgo de viento y tornados en la granja
- Seguro de cultivos vs. seguro de propiedad
 Yeni Martinez
 Alberto Enriquez
 Yisel Dieguez
Homeland Public Adjusters representa a los asegurados, no a las aseguradoras. Obtenga una revisión gratuita de su reclamo.
Obtenga una Revisión Gratuita de su ReclamoSi ya tiene un reclamo abierto, consulte Qué hacer en las primeras 24 horas después de daños a la propiedad, o visite nuestra página de Reclamos denegados y pagados de menos.