¿Reclamo estancado sin decisión? Los plazos de la aseguradora en Florida y New Jersey

Homeland Public Adjusters · Última revisión: octubre de 2026
Respuesta corta: En Florida, una aseguradora debe pagar o denegar un reclamo de propiedad residencial dentro de los 60 días después de recibir el aviso del reclamo, a menos que algo fuera de su control se lo impida. En New Jersey, la aseguradora debe pagar los reclamos de primera parte dentro de los 30 días posteriores a la prueba de pérdida, a menos que exista una justificación clara, y explicar cualquier demora por escrito cada 45 días.
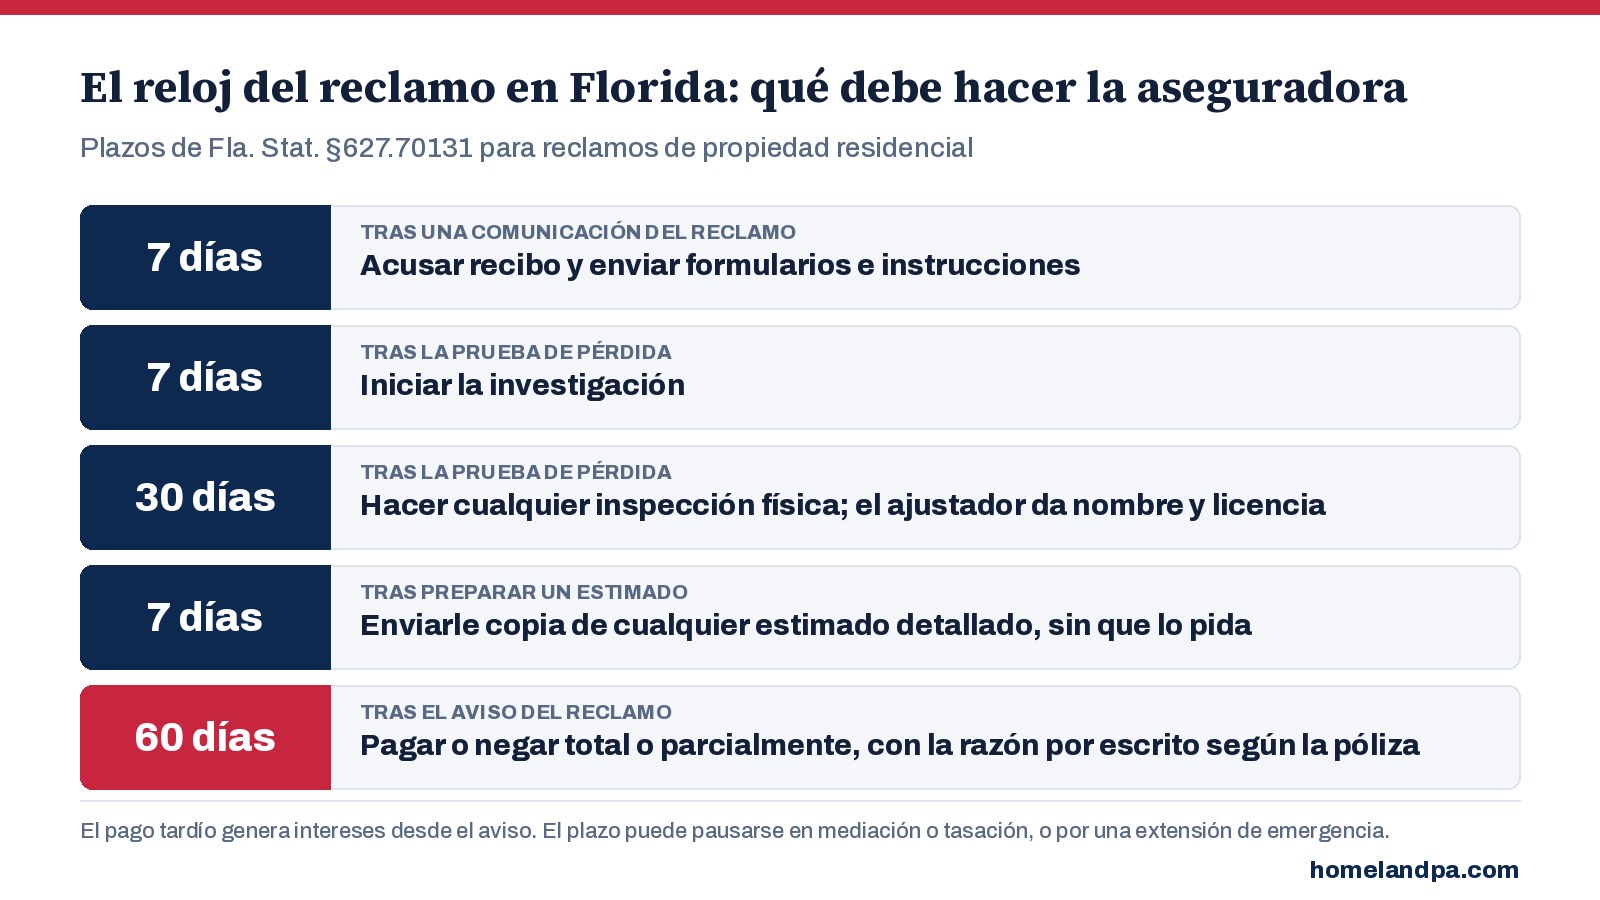
El reloj de reclamos de Florida
Fla. Stat. §627.70131 establece estos plazos:
- 7 días para acusar recibo de una comunicación sobre un reclamo (1)(a)
- 7 días después de la prueba de pérdida para iniciar la investigación (3)(a)
- 30 días después de la prueba de pérdida para cualquier inspección física (3)(b)
- 7 días para enviarle cualquier estimado detallado, sin que usted lo solicite (3)(e)
- 60 días después del aviso de un reclamo inicial, reabierto o suplementario para pagarlo o denegarlo, total o parcialmente, con una explicación por escrito (7)(a)
Si el pago llega tarde, genera intereses desde la fecha en que la aseguradora recibió el aviso del reclamo. Incumplir un plazo viola el Código de Seguros, aunque por sí solo no es base para una demanda privada. La regla de 60 días cubre reclamos residenciales y reclamos comerciales de estructuras de 10,000 pies cuadrados o menos (7)(b).
Cuándo se detiene el plazo en Florida
El plazo se detiene mientras esté pendiente una mediación del DFS o una tasación u otro proceso de resolución de disputas de la póliza, y cuando el asegurado no entrega la información material solicitada dentro de 10 días, siempre que la solicitud se haya hecho al menos 15 días antes del vencimiento (8). Después de una emergencia declarada, la OIR puede extender el plazo por no más de 30 días (5)(a). Responder a las solicitudes de documentos con rapidez y por escrito mantiene el plazo corriendo.
Las normas de New Jersey
Las aseguradoras de New Jersey deben acusar recibo de un reclamo dentro de 10 días hábiles (N.J.A.C. 11:2-17.6) y comenzar a investigar dentro de 10 días hábiles (N.J.A.C. 11:2-17.7(a)). Los reclamos de primera parte se pagan dentro de los 30 días calendario siguientes a la entrega de pruebas de pérdida debidamente firmadas, a menos que exista una justificación clara. Si la aseguradora necesita más tiempo, debe enviar un aviso por escrito con los motivos y luego avisos de seguimiento cada 45 días hasta que el reclamo se pague o se rechace (17.7(e)).
Qué hacer con un reclamo estancado
- Anote todas las fechas: aviso, inspección, cada solicitud de documentos y cada respuesta
- Solicite por escrito el estado del reclamo y todo lo que aún falte, y envíe lo que le pidan
- En Florida, considere el programa gratuito de mediación del DFS bajo el §627.7015
- Cuando la aseguradora no está intentando de buena fe llegar a un acuerdo, el aviso de remedio civil de Florida según Fla. Stat. §624.155 le da 60 días para subsanar
Preguntas frecuentes
¿Cuánto tiempo tiene una aseguradora de Florida para pagar un reclamo?
¿Los 60 días comienzan con la prueba de pérdida?
¿Qué pasa si una aseguradora de Florida no cumple el plazo?
¿Con qué frecuencia debe informarme una aseguradora de New Jersey?
Llame primero a Homeland. Antes de responder a la aseguradora, firmar algo o aceptar una cifra final, llámenos 24/7 al (305) 783-3777 en Florida o al (732) 517-3777 en New Jersey. Leemos la carta en comparación con su póliza, documentamos la pérdida y presentamos el reclamo por usted. Hablamos español.
Este artículo es solo para información general y no constituye asesoría legal ni de seguros. Los estatutos, los reglamentos y la redacción de las pólizas cambian, y la forma en que se aplican depende de su propia póliza y de los hechos de su reclamo. Homeland Public Adjusters es una firma de ajuste público, no un bufete de abogados.
- Cosas sorprendentes que cubre su póliza
- Incendio en el condominio vecino: ¿quién paga?
- Piso dañado: ¿es un reclamo?
- Cobertura de graneros y establos
- Riesgo de viento y tornados en la granja
- Seguro de cultivos vs. seguro de propiedad
 Yeni Martinez
 Alberto Enriquez
 Yisel Dieguez
Homeland Public Adjusters representa a los asegurados, no a las aseguradoras. Obtenga una revisión gratuita de su reclamo.
Obtenga una Revisión Gratuita de su ReclamoSi ya tiene un reclamo abierto, consulte Qué hacer en las primeras 24 horas después de daños a la propiedad, o visite nuestra página de Reclamos denegados y pagados de menos.