Llame ahora · 24/7 · Hablamos Español
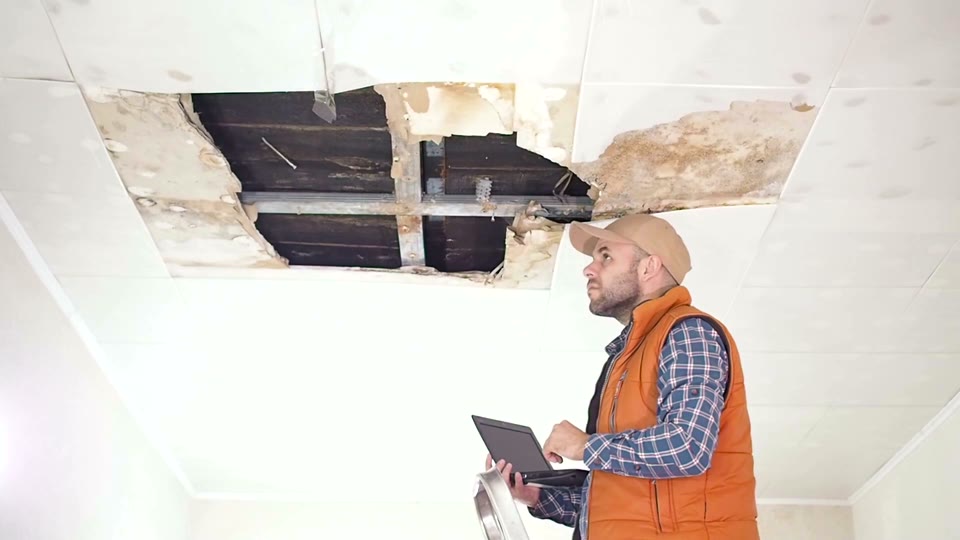
Ajustador inspeccionando un techo interior dañado por agua con el entramado podrido a la vista
RECLAMOS

Daños por agua

Tubería rota, fuga de plomería o moho tras un daño por agua. El agua se extiende más de lo que se ve — documentamos hasta dónde llegó.

Homeland Public Adjusters maneja reclamos por daños por agua, desde tuberías reventadas y fugas de plomería hasta filtraciones del techo y de electrodomésticos, para propietarios en Florida y Nueva Jersey. Rastreamos y documentamos los daños mucho más allá de la fuga visible, preparamos el reclamo y lo negociamos con su aseguradora. Sin recuperación, no hay honorarios. Llame las 24 horas.

Última revisión: octubre de 2026

NUEVA JERSEY

Daños por agua en Nueva Jersey

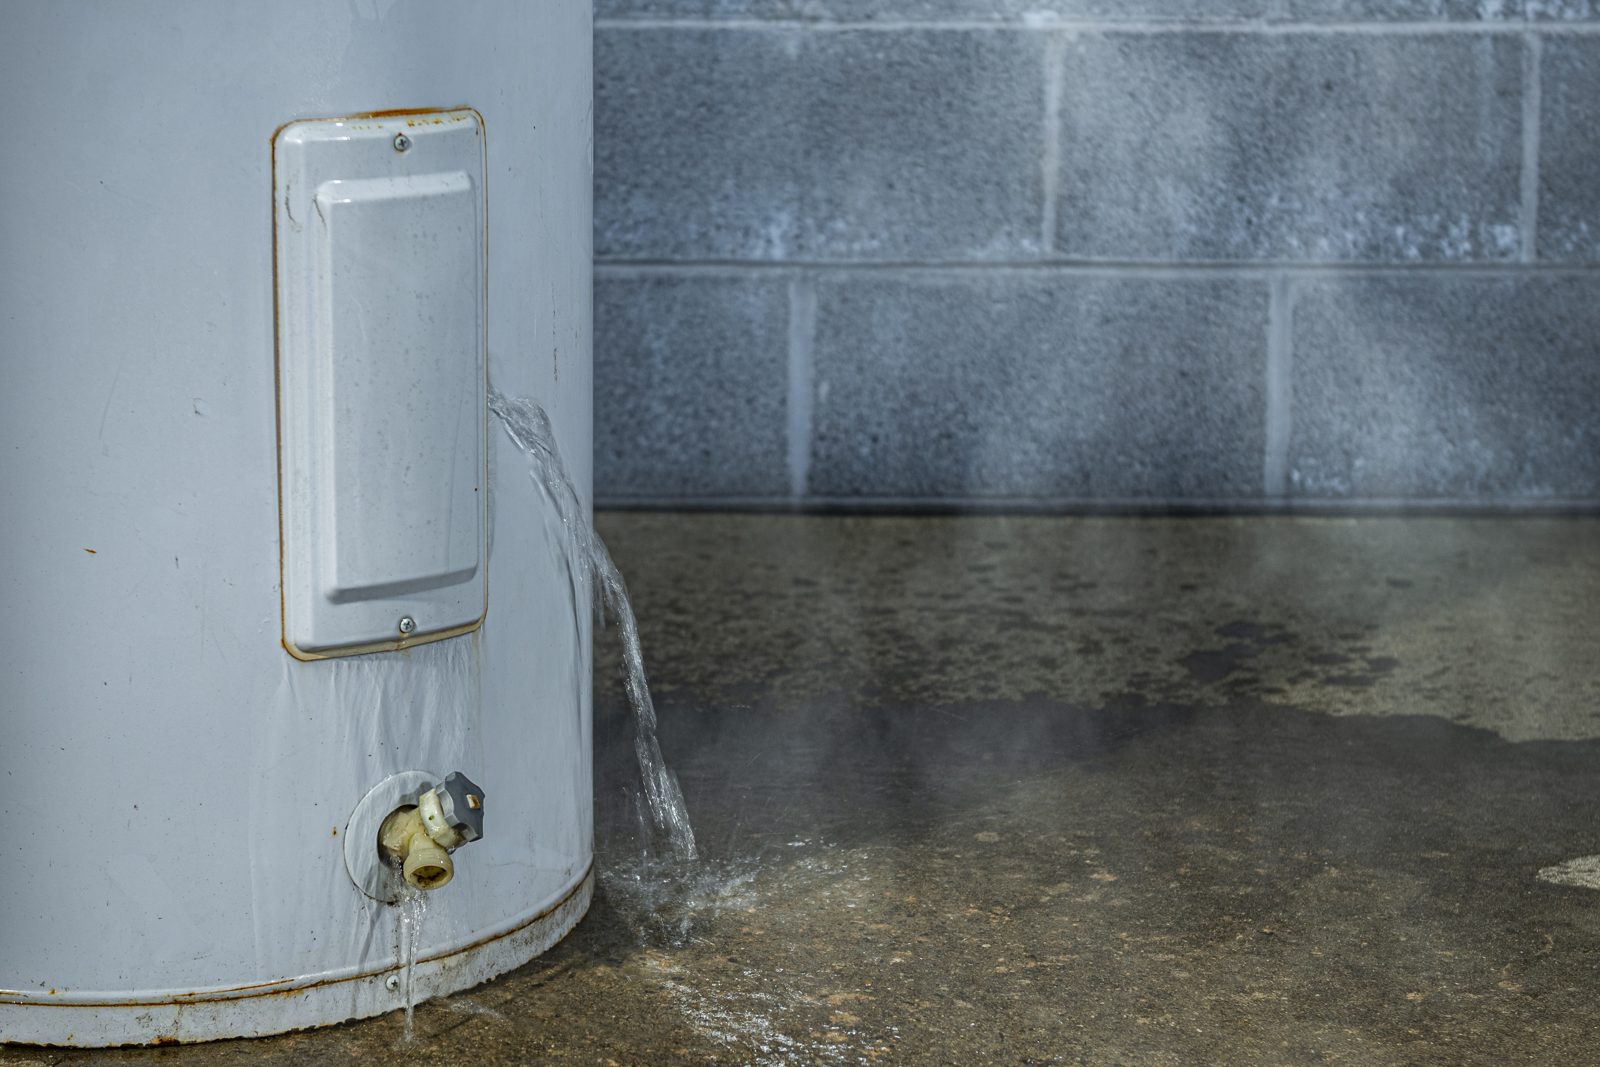
Los inviernos fríos, las lluvias fuertes y las tuberías antiguas dan a las propiedades de Nueva Jersey muchas maneras de recibir agua: tuberías que se congelan y revientan, represas de hielo que empujan el agua por debajo del techo, sótanos mojados y reflujos de alcantarillado o desagües. La humedad que persiste también puede provocar moho. Homeland representa a propietarios de vivienda, negocios y asociaciones comunitarias de Nueva Jersey con pérdidas por agua. Atendemos New Brunswick, Elizabeth y comunidades en todo Nueva Jersey.
FLORIDA
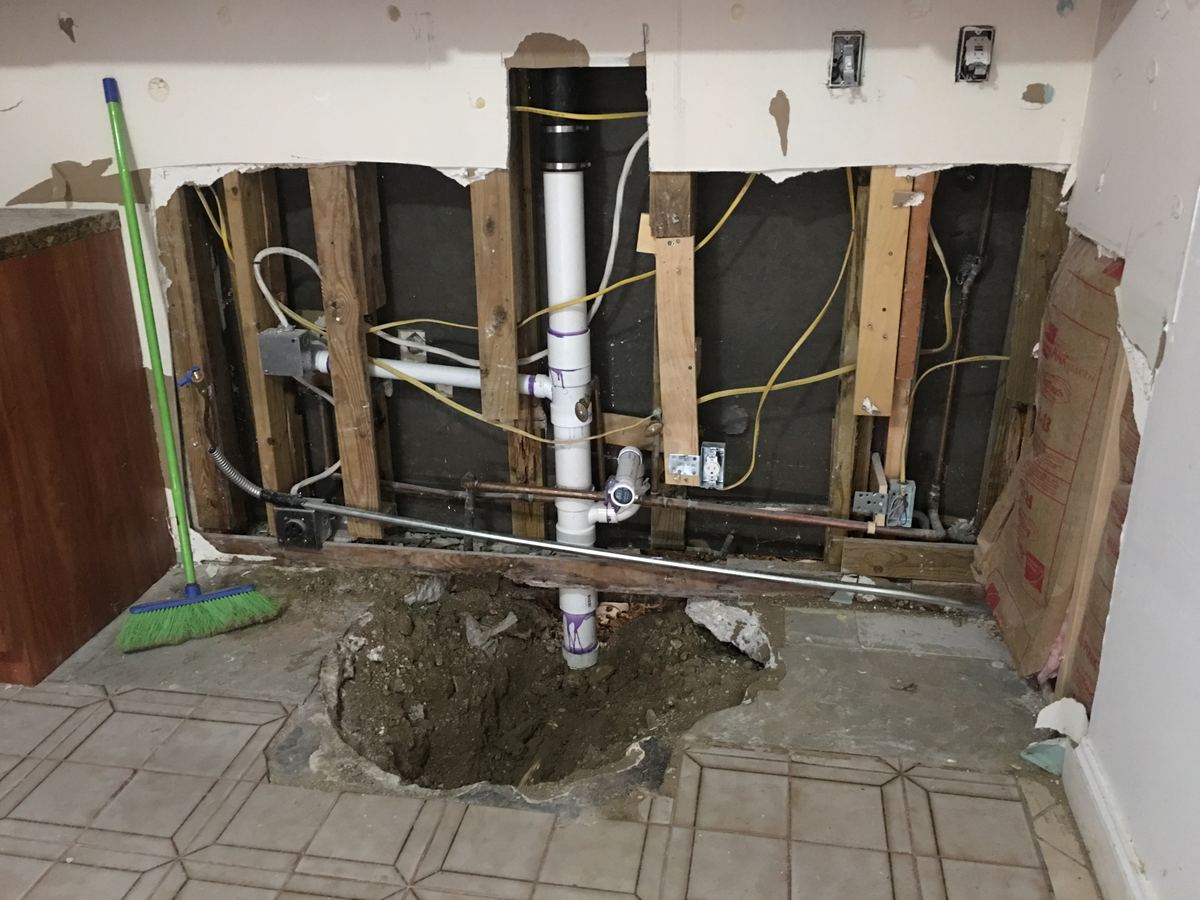
Gabinetes de cocina retirados para exponer la plomería y la pared dañadas por agua en una casa del sureste de Florida
Retirar la línea de gabinetes expone el recorrido de la fuga. Las aseguradoras suelen pagar la mancha visible y no lo que hay detrás.

Daños por agua en Florida

En Florida, los daños por agua a menudo provienen de fugas de plomería, fallas de electrodomésticos, tuberías de drenaje del aire acondicionado y goteras del techo después de lluvias fuertes. En edificios de condominios y de asociaciones de propietarios (HOA), el agua puede pasar de una unidad a otra o a través de la plomería compartida. Para el agua de una marejada ciclónica o de una crecida, consulte nuestra página de Daños por inundación; para la lluvia impulsada por el viento después de una tormenta, consulte Huracán y daños por viento.

No todas las pérdidas por agua ocurren de la misma manera, y la causa del daño puede desempeñar un papel importante en cómo se evalúa un reclamo de seguro. Una tubería rota, una falla de plomería, una fuga de un electrodoméstico, un problema en la línea de alcantarillado o una filtración de agua relacionada con una tormenta pueden crear patrones de daño distintos y plantear diferentes preguntas sobre cobertura, exclusiones, sublímites y condiciones de la póliza. La cobertura también puede depender de si el agua llegó de repente o se filtró gradualmente con el tiempo, así que lea su póliza con atención.

Nuestro equipo puede ayudar a establecer el alcance de los daños, revisar las disposiciones aplicables de la póliza, organizar estimados y pruebas de respaldo, y comunicarse con la aseguradora a medida que avanza el reclamo.
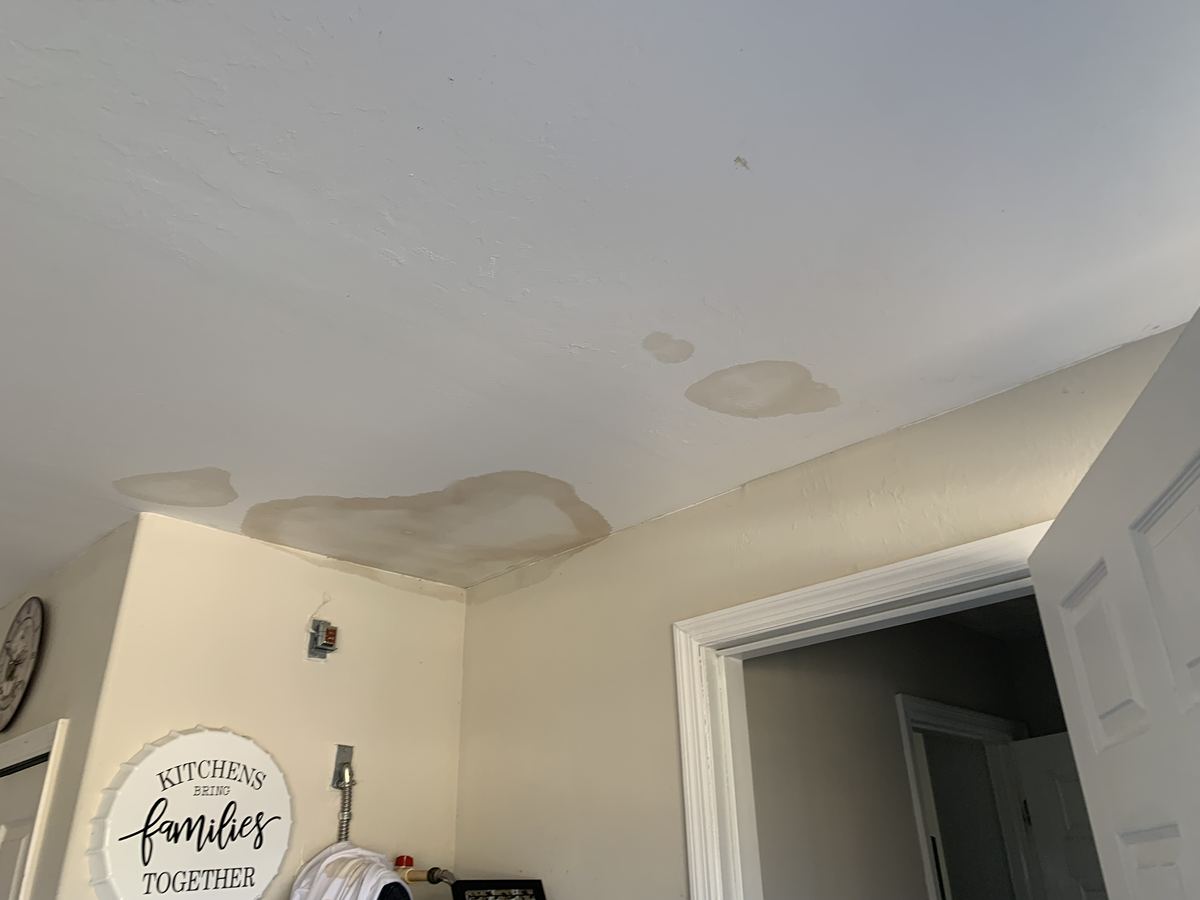
Manchas de agua y daños en el techo por una fuga en una casa en Fort Lauderdale, FL
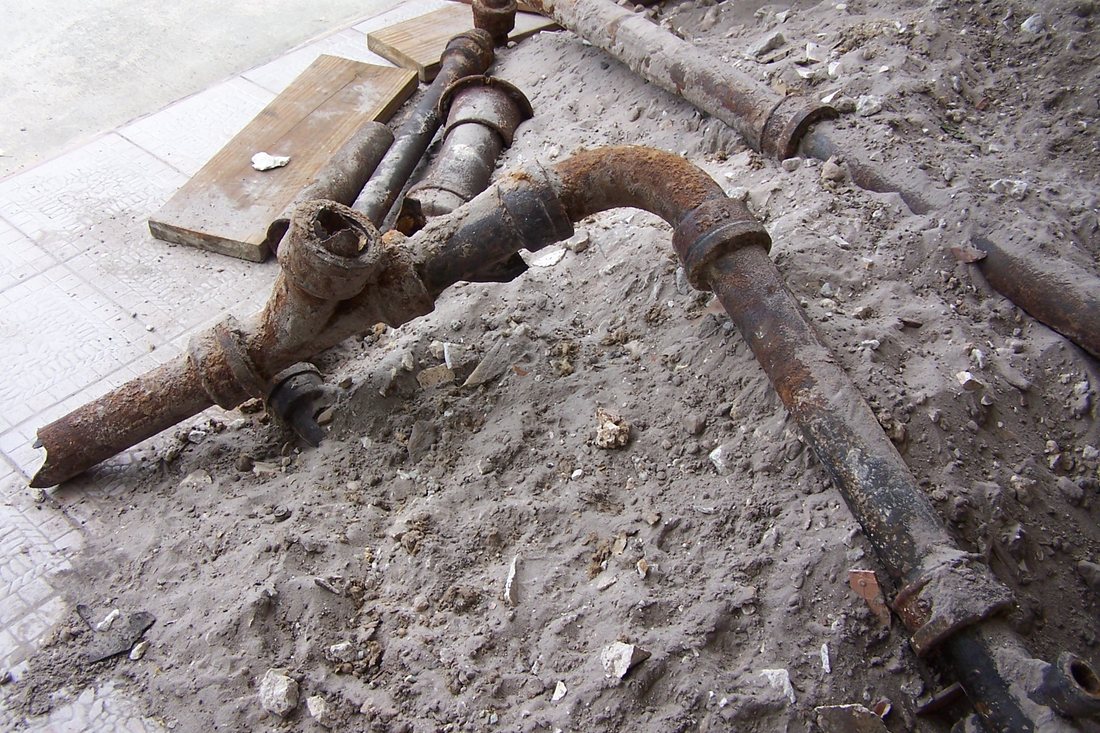
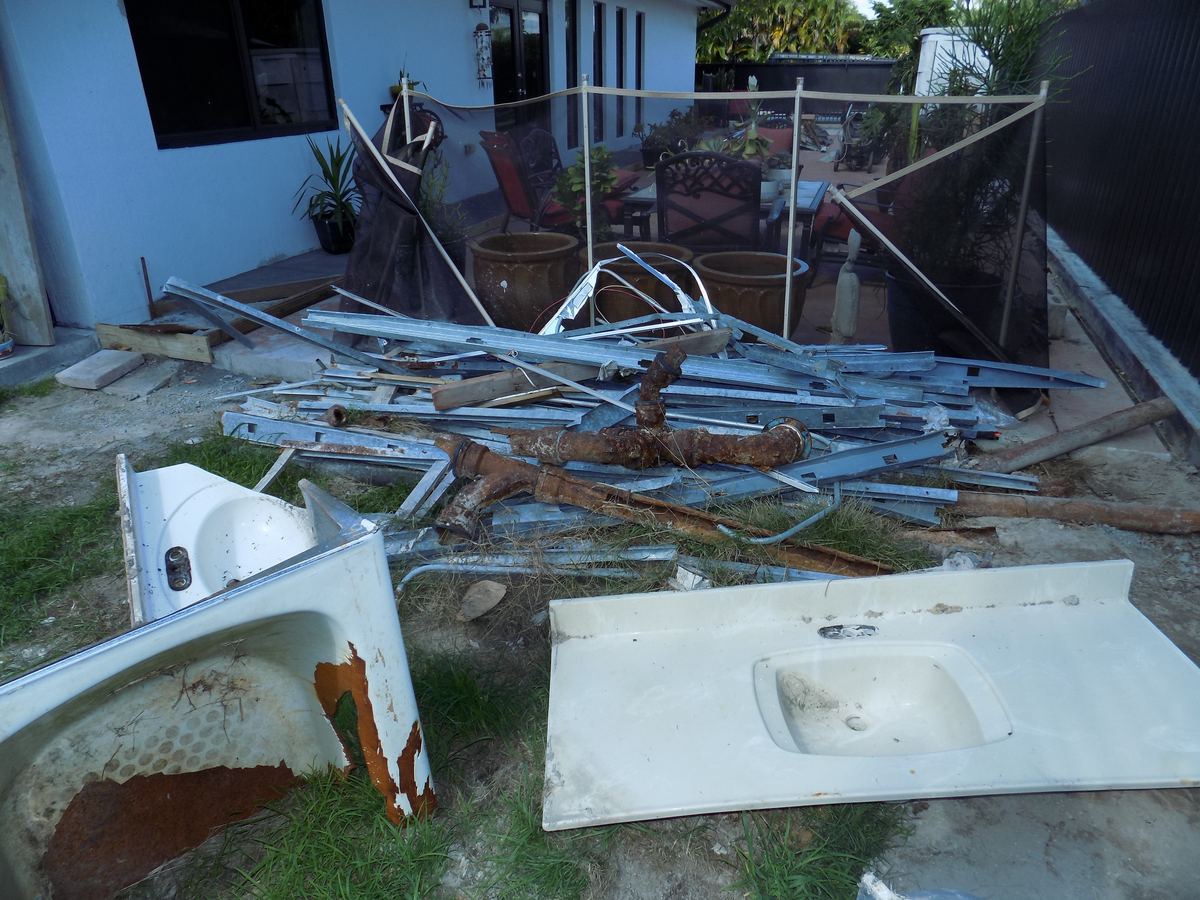
Accesorios de plomería antiguos retirados durante una reparación por daños de agua en Miami, FL
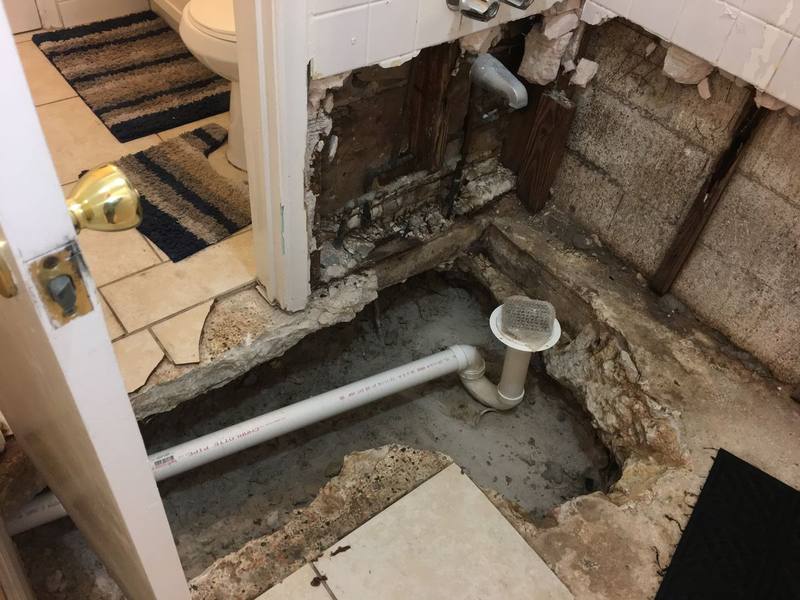
Piso del baño retirado hasta el subsuelo durante una reparación por daño de agua, con tuberías expuestas
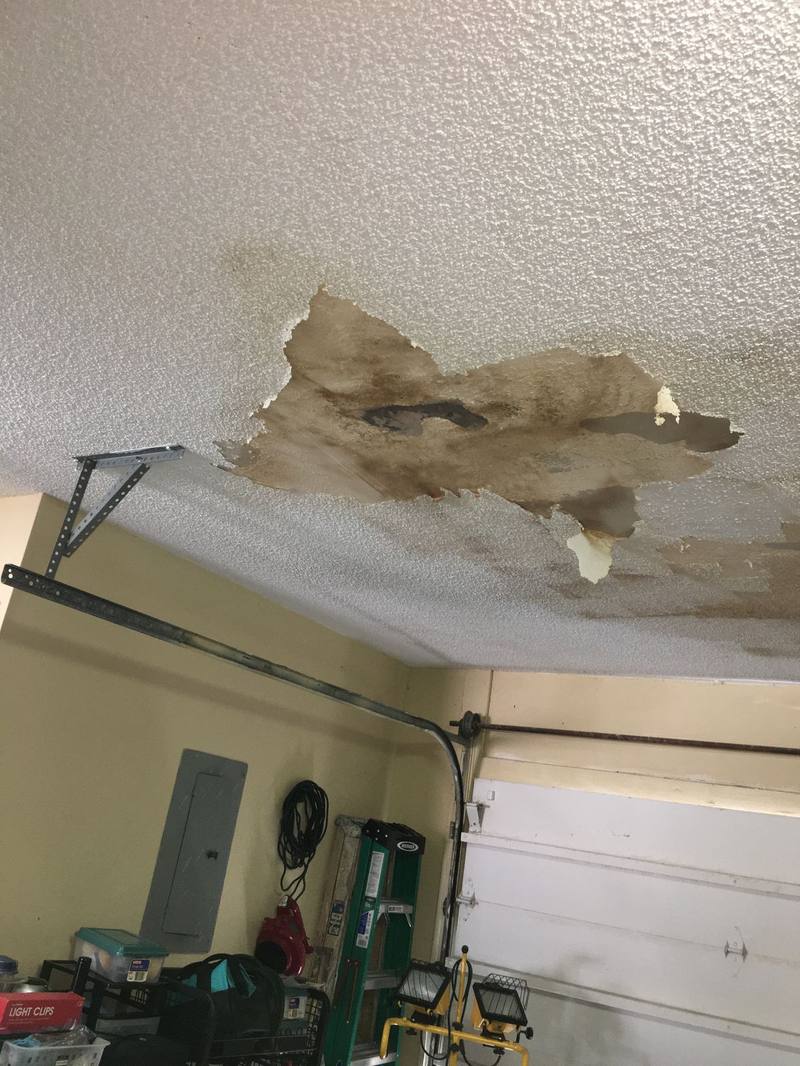
Pintura descascarada y daños en el techo de un garaje por una fuga de agua
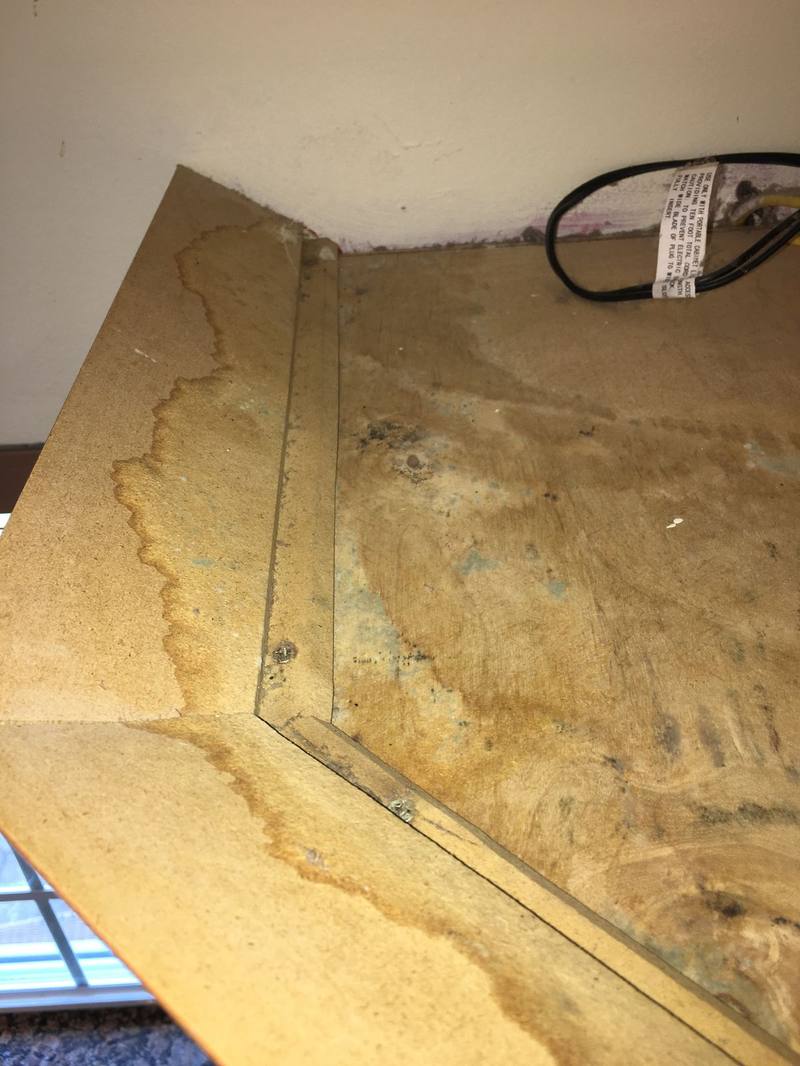
Manchas de agua en la parte inferior de los gabinetes superiores de la cocina
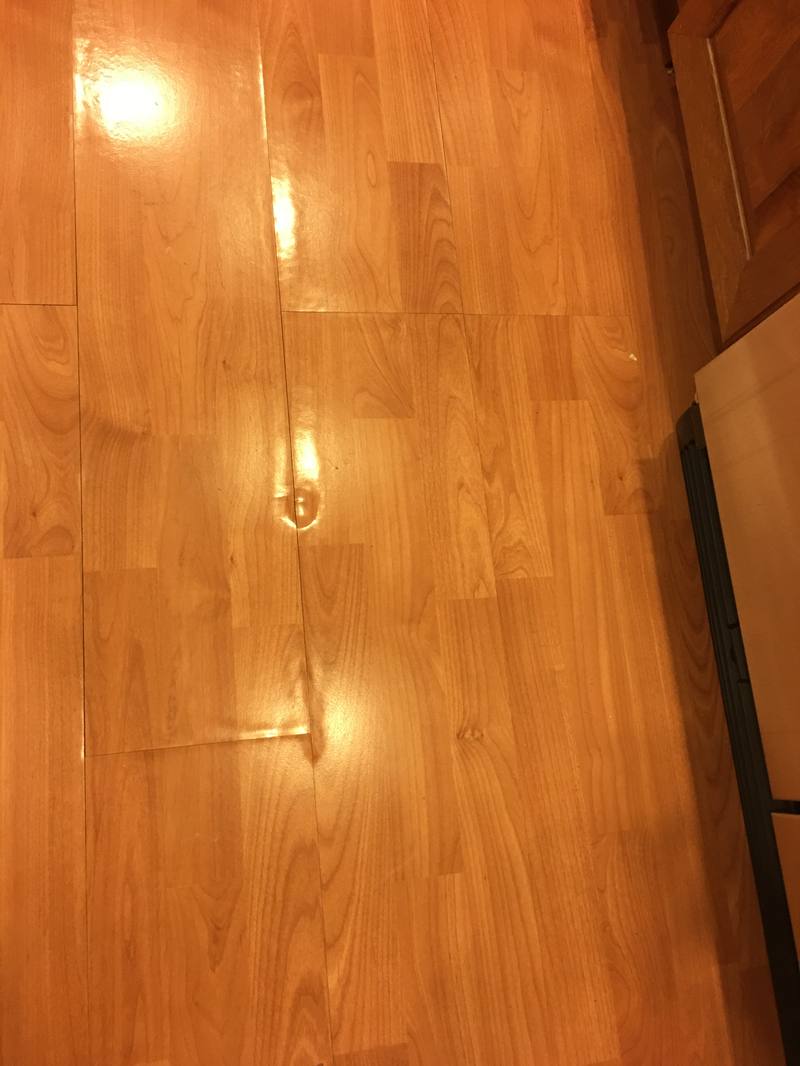
Piso laminado deformado y abombado por daños de agua
DAÑOS POR AGUA EN UN EDIFICIO DE CONDOMINIO O HOA

Daños por Agua en un Edificio de Condominio o Asociación HOA

Los daños por agua en un edificio de condominio o HOA pueden involucrar tanto la póliza maestra de la asociación como la póliza propia del dueño de la unidad. Cuál se aplica a menudo depende de dónde vino el agua y qué la causó, por lo que Homeland revisa ambas antes de presentar un reclamo.
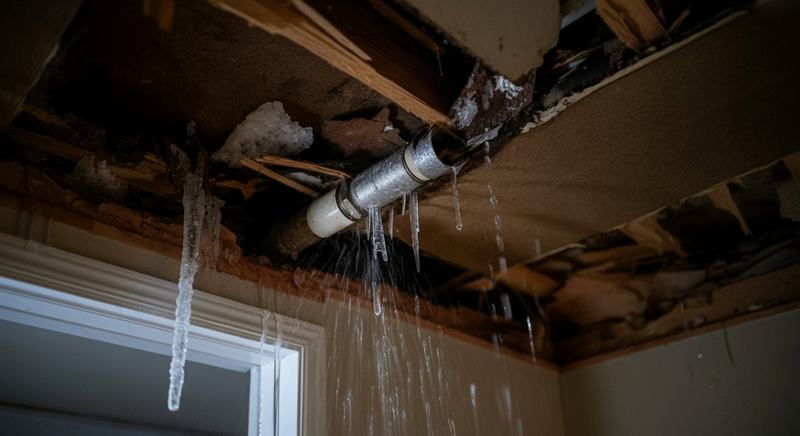
Tubería rota rociando agua a través de un techo abierto en un área común
Daños en Áreas Comunes y Sistemas del Edificio

Las fugas en plomería compartida, techos o sistemas del edificio pueden afectar las áreas comunes y a menudo se abordan bajo la póliza maestra de la asociación.
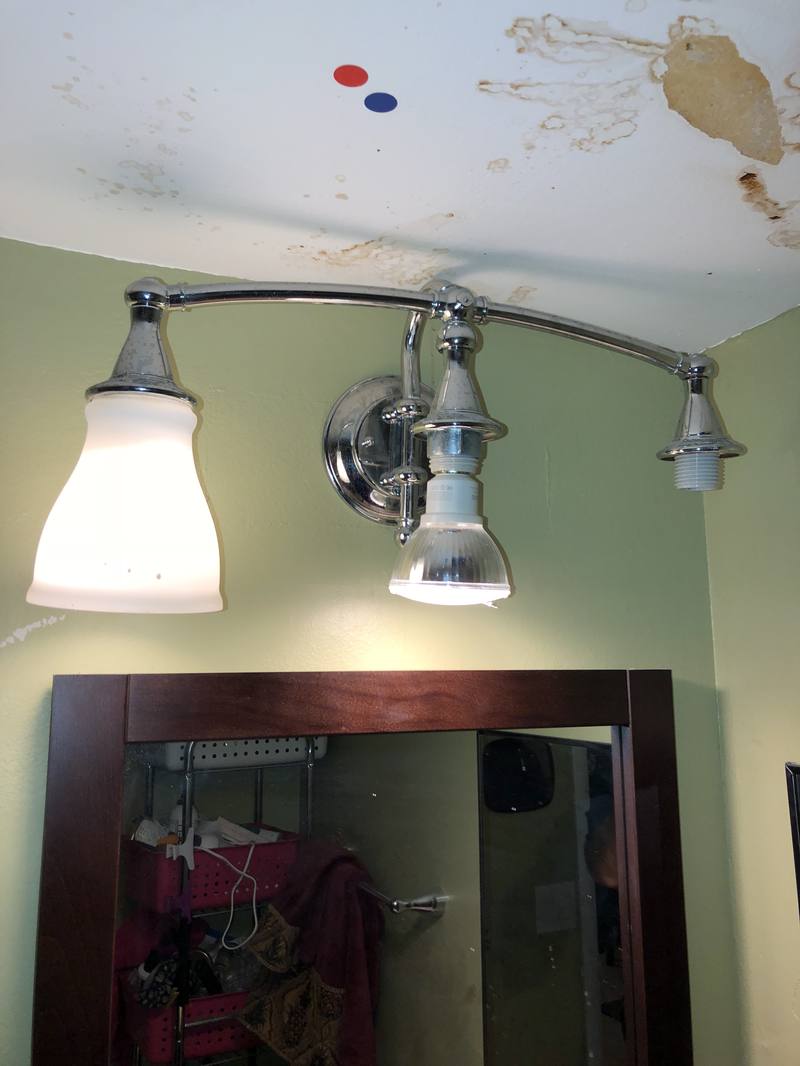
Pared manchada de agua sobre un tocador de baño por una fuga en la unidad superior
Infiltración de Agua Entre Unidades

El agua proveniente de una unidad vecina o de la unidad de arriba puede generar dudas sobre qué póliza responde, ya que la cobertura puede depender del origen y la causa.

Contenido y Acabados del Dueño de la Unidad

El piso, los gabinetes y las pertenencias personales dentro de una unidad suelen ser responsabilidad del propio dueño de la unidad reclamar.

PÓLIZA MAESTRA VS. SU PROPIA PÓLIZA

A diferencia de otras causas de pérdida, qué póliza cubre los daños por agua en un edificio de condominio o HOA puede depender de dónde está el daño y qué lo causó, por lo que la póliza maestra de la asociación y la póliza propia del dueño de la unidad pueden estar involucradas ambas. Homeland puede ayudar a determinar qué póliza aplica a cada parte de la pérdida.

Vea nuestra página de reclamos de Condominios y Asociaciones HOA para más información sobre reclamos de póliza maestra.

Tipos de daños a la propiedad causados por agua

La humedad puede desplazarse detrás de las paredes, debajo de los pisos, a través de los techos y hacia espacios contiguos, por lo que el área mojada visible puede representar solo una parte de la pérdida. Determinar por dónde se desplazó el agua y qué materiales resultaron afectados es una parte importante de documentar un reclamo de seguro por daños por agua.

Daños en paneles de yeso, techos y aislamiento
Daños en pisos de madera, laminado, alfombra, baldosa y subpiso
Daños en gabinetes y accesorios empotrados
Manchas o deterioro en paredes y techos
Daños a muebles y pertenencias personales
Daños a electrodomésticos y aparatos electrónicos
Daños en componentes eléctricos
Efectos en el sistema de aire acondicionado (HVAC) y en sistemas mecánicos
Deterioro de materiales estructurales
Pérdidas de inventario y equipos comerciales
Daños en habitaciones contiguas o en pisos inferiores
Humedad atrapada en áreas ocultas del edificio

Fallas de electrodomésticos y plomería

La gente busca el electrodoméstico, no “daños por agua”. Estas guías cubren las fallas que producen la mayoría de los reclamos por agua no relacionados con tormentas y la prueba de súbito y accidental que cada una tiene que pasar.

Pasos a seguir después de daños por agua

Cuando ocurre una pérdida por agua, se debe dar prioridad a detener el ingreso de más agua y a proteger a las personas dentro de la propiedad. Después de atender las preocupaciones inmediatas de seguridad, conservar evidencia de las condiciones originales puede respaldar su reclamo de seguro.

1
Detenga la fuente de agua cuando sea posible: Si la pérdida involucra una fuga de plomería o una tubería rota y es seguro hacerlo, cierre el suministro de agua correspondiente o la llave de paso principal.
2
Esté atento a los peligros eléctricos: Evite el agua estancada cerca de tomacorrientes, electrodomésticos, cableado, paneles eléctricos u otros equipos energizados.
3
Registre las condiciones iniciales: Cuando sea posible, tome fotografías y grabe video de la fuente de agua, las habitaciones afectadas, el agua estancada, las manchas, los materiales dañados y las pertenencias antes de que comience una limpieza considerable.
4
Notifique la pérdida con prontitud: Revise los requisitos de notificación de su póliza y lleve un registro de las comunicaciones relacionadas con el reclamo.
5
Tome medidas de protección razonables: Cuando sea necesario para evitar más daños, coordine la extracción del agua, el secado o reparaciones temporales apropiadas.
6
Evite reparaciones permanentes innecesarias: Conserve la evidencia de la pérdida antes de que comiencen reparaciones mayores o trabajos de reemplazo, siempre que las circunstancias lo permitan.
7
Documente los materiales dañados: Fotografíe los pisos, paneles de yeso, gabinetes u otros materiales que se hayan retirado, y conserve muestras o registros pertinentes cuando sea apropiado.
8
Lleve un control de los bienes dañados: Prepare un inventario de los muebles, equipos electrónicos, electrodomésticos, mercancía, equipos y demás bienes afectados por el agua.
9
Conserve facturas y recibos: Guarde los registros de plomeros, contratistas de secado y restauración, reparaciones temporales y otros servicios relacionados con la pérdida.
10
Esté atento al moho: Si la humedad persiste, puede aparecer moho. Documente lo que observe y revise lo que dice su póliza al respecto.
11
Mantenga juntos los informes y registros del reclamo: Conserve las lecturas de humedad, los informes de contratistas, los estimados, las fotografías, la correspondencia y otros documentos relacionados con el evento.
ADJUSTER ADVANTAGE™ · MEMBRESÍA GRATUITA

No tiene que recordar todo esto. Adjuster Advantage lo mantiene preparado.

La mejor manera de prepararse para daños por agua, o cualquier otro daño, es una membresía gratuita de Adjuster Advantage, para propietarios y para asociaciones.

Lifeline Card™
Cierres de servicios y contactos de emergencia, disponibles sin conexión.
Safety Vault™
Guarde en un solo lugar fotos y documentos fechados de su propiedad.
Policy Scan™
Un ajustador con licencia de Homeland le explica su póliza en palabras sencillas.
Damage Guide™
La seguridad primero, cómo documentar y cómo funciona el seguro.
Renewal Radar™
Vea qué cambió de un año de la póliza al siguiente.
Prep Kit™
Una lista de verificación hecha para su hogar y sus mascotas.
PARA ASOCIACIONES DE CONDOMINIOS, HOA, COOPERATIVAS Y PÓLIZA MAESTRA

¿Tiene su edificio un registro de sus equipos y áreas comunes?

AA Associations ofrece a las juntas directivas y administradores la póliza maestra explicada en palabras sencillas, incluyendo lo que asegura la asociación frente a lo que cubre cada propietario, un registro fechado del edificio con el techo, el exterior, las áreas comunes, los equipos, el salón comunitario y las amenidades, y recordatorios para las fechas que usted ingrese. Por ahora, para asociaciones de Florida.

Configure su asociación →

Unirse a Adjuster Advantage es gratis y no crea un contrato ni un acuerdo con Homeland Public Adjusters para ningún reclamo. Contratar a Homeland es opcional y requiere un acuerdo escrito por separado.

Cuando el agua provino de un vecino o de otra unidad

Con frecuencia el agua proviene de otro lugar: la vivienda de un vecino, la unidad de arriba o una tubería compartida del edificio. Homeland maneja reclamos en los que el agua provino de un vecino o de otra unidad, tanto para propietarios con seguro como sin él. En un condominio o edificio con asociación, qué póliza responde puede depender de dónde está el daño y de qué lo causó, por lo que tanto la póliza maestra como la póliza propia del propietario de la unidad pueden ser importantes. Si no tiene cobertura propia, consulte nuestra página de Reclamos por daños de terceros sin seguro (Florida).

Reclamos por daños por agua en cifras

Reclamos por daños por agua en cifras
22.6%Proporción de las pérdidas de seguros de vivienda en EE. UU. por daños por agua y congelación en 2023 (III)
$15,400Reclamo promedio por daños por agua y congelación, 2019–2023; 1.5 reclamos por cada 100 viviendas aseguradas cada año (III)
$30,000+Reclamo promedio por tubería congelada en una aseguradora nacional, de 2024 a mediados de 2025; 20,000 reclamos y $628 millones pagados (State Farm)
$10,000Tope limitado por daños por agua en muchas pólizas de Florida, incluido el formulario de Citizens aprobado por la OIR (vea abajo)

Las coberturas que deciden un reclamo de daños por agua

Los reclamos por agua son los reclamos más disputados en Florida. Estas son las cláusulas sobre las que gira la disputa:

DisposiciónQué haceDónde fallan los reclamos
Descarga súbita y accidentalCubre el agua liberada de la plomería, el sistema HVAC, los electrodomésticos o un calentador de agua cuando la liberación es súbitaLa “filtración a largo plazo” o la “fuga constante durante un período de tiempo” está excluida; las aseguradoras recurren a ella en cada fuga lenta descubierta tarde
Endoso de daños por agua limitadosLimita las pérdidas por agua no relacionadas con el clima, comúnmente a $10,000, a cambio de una prima más baja; el formulario de Citizens aprobado por la OIR es el ejemplo más conocidoLos propietarios descubren el tope después de la pérdida; el tope no aplica al moho resultante, a la demolición necesaria ni al agua causada por el clima si la póliza se lee correctamente
Demolición y accesoPaga por abrir paredes, pisos y losas para llegar a la tubería que falló, aunque la reparación de la tubería en sí esté excluidaFactura de reparación del plomero denegada y la demolición denegada junto con ella
Sublímite de mohoLa remediación de moho suele estar limitada por un límite separado, a menudo de $10,000, cuando resulta de una pérdida por agua cubiertaLa remediación y la reconstrucción de lo que la remediación retiró se cargan ambas contra el tope de moho
Antigüedad y mantenimiento de la plomeríaLas aseguradoras de Florida pueden excluir o limitar las pérdidas por tuberías que superen una antigüedad establecida (hierro fundido, polibutileno) en formularios específicosDenegaciones generales por “desgaste” en una rotura súbita; la cuestión es la causa de la rotura, no la edad de la tubería
Aviso de reclamoReclamo inicial o reabierto dentro de 1 año, suplementario dentro de 18 meses (§627.70132); la póliza también exige aviso oportunoSe alega aviso tardío en filtraciones encontradas meses después de que comenzaron; la fecha de descubrimiento y las medidas de mitigación deben documentarse el mismo día

Plazos que debe conocer

Florida. La ley de Florida exige que el aviso de un reclamo de propiedad inicial o reabierto se dé dentro de 1 año después de la fecha de la pérdida, y el aviso de un reclamo suplementario dentro de 18 meses después de la fecha de la pérdida. Su aseguradora por lo general debe acusar recibo de su reclamo dentro de 7 días calendario, y pagar o denegar el reclamo dentro de 60 días después de recibir el aviso. Su póliza puede incluir sus propios requisitos, así que no espere.
Fuentes: Secciones 627.70132 y 627.70131, Estatutos de Florida.

Nueva Jersey. Los reglamentos de Nueva Jersey exigen que las aseguradoras inicien una investigación dentro de 10 días laborables después del aviso de un reclamo, y establecen un período de 30 días calendario, contado desde la recepción de una prueba de pérdida debidamente completada, para los reclamos de primera parte. Si se necesita más tiempo, la aseguradora debe explicar el motivo por escrito, con actualizaciones cada 45 días, a menos que una justificación clara u otra ley disponga lo contrario.

¿Por qué elegir a Homeland para su reclamo por daños por agua?

Las pérdidas por agua pueden cambiar rápidamente a medida que la humedad se desplaza por un edificio, por lo que es importante contar con documentación temprana y detallada. Homeland Public Adjusters trabaja del lado del asegurado para evaluar las áreas afectadas, organizar la evidencia de la pérdida y presentar un reclamo documentado a la aseguradora.

Sus intereses son primero: Nuestros ajustadores públicos representan a los propietarios, no a la compañía de seguros que evalúa el reclamo.
Evaluación de la pérdida por agua: Examinamos tanto el origen como la extensión de los daños relacionados con el agua en toda la propiedad afectada.
Atención a los daños ocultos: Nuestro enfoque considera las áreas por donde la humedad pudo haberse desplazado más allá de las superficies visibles de inmediato.
Documentación integral: Ayudamos a reunir fotografías, informes, estimados, inventarios, recibos y otra evidencia que respalde el reclamo.
Alcance de la reparación y estimación: Homeland documenta los trabajos necesarios para restaurar la propiedad dañada que esté cubierta.
Revisión de la cobertura: Nuestro equipo evalúa el lenguaje pertinente de la póliza y las condiciones del reclamo asociadas con la pérdida por agua reportada.
Manejo del reclamo: Nos comunicamos con los representantes de la aseguradora y ayudamos a manejar el proceso de ajuste en nombre del asegurado.
Ayuda después de una decisión inicial: Si un reclamo por daños por agua ya fue denegado o el pago parece insuficiente, podemos revisar el reclamo y la documentación de respaldo.
Florida y Nueva Jersey: Representamos a propietarios de vivienda, negocios y asociaciones comunitarias en ambos estados.
Establecidos desde 2007.
Sin recuperación, no hay honorarios.

En las Noticias: Un Reclamo Real de Daño por Agua

En las Noticias. Según FOX 13 Tampa Bay, la rotura de una tubería principal dentro del rascacielos Element de Tampa inundó 27 de los 35 pisos del edificio durante la noche, desplazando a más de 500 residentes a hoteles durante unos 10 días — y los inquilinos luego demandaron al dueño del edificio, alegando que problemas previos de tuberías nunca se habían atendido. El daño por agua que no proviene de una inundación, como una tubería rota o una falla de plomería, puede propagarse por un edificio mucho más rápido de lo que la mayoría de los propietarios espera, y las pólizas a menudo trazan líneas marcadas y confusas entre el daño por agua "repentino" y el daño atribuido a filtraciones graduales y preexistentes que, según la aseguradora, debieron haberse reparado antes. Esa distinción es precisamente donde muchos reclamos por daño de agua se disputan o se reducen. Si su propiedad sufre daño por agua debido a una tubería rota o una falla de plomería, un ajustador público con licencia puede documentar la causa y el alcance de la pérdida y gestionar el reclamo con su aseguradora.

Preguntas frecuentes sobre daños por agua

¿Mi seguro cubre los daños por agua?
Depende de su póliza y de lo que causó el agua. La cobertura puede variar si se trata de una tubería que se rompe de repente, una fuga gradual, una filtración relacionada con una tormenta o un reflujo de alcantarillado o desagüe, y su póliza puede tener exclusiones o límites. Homeland revisa su póliza y la causa de la pérdida.
¿Cuál es la diferencia entre daños por agua y daños por inundación?
Por lo general, los daños por inundación no están cubiertos por una póliza estándar de propietarios de vivienda o de propiedad comercial, sino por una póliza de inundación separada. Los daños por agua causados por una falla de plomería, una fuga de un electrodoméstico o una gotera en el techo son un tipo de pérdida diferente. Si una tormenta causó el agua, consulte nuestras páginas de Daños por inundación y de Daños por huracán y viento.
El agua vino de mi vecino o de la unidad de arriba. ¿Puede ayudarme Homeland?
Sí. Homeland maneja reclamos en los que el agua provino de un vecino o de otra unidad, tanto para propietarios con seguro como sin él. Si no tiene cobertura propia, consulte nuestra página de Reclamos por daños de terceros sin seguro (Florida).
¿Qué pasa si apareció moho después de los daños por agua?
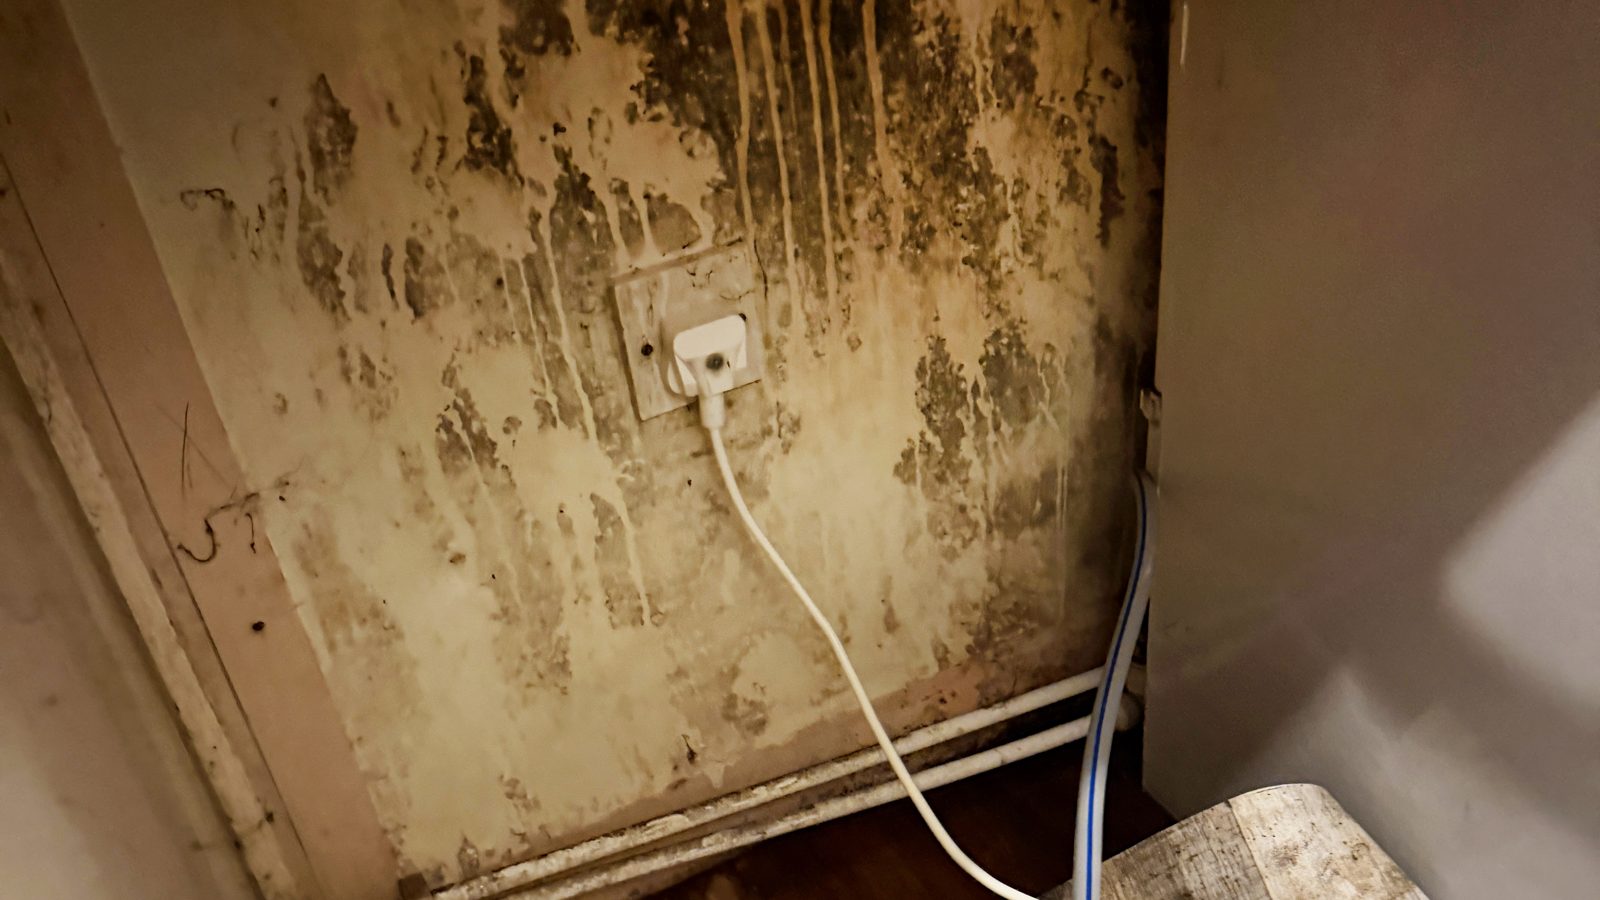
El moho puede aparecer después de una pérdida de agua cuando la humedad persiste dentro de una pared, bajo el piso o detrás de los gabinetes. Muchas pólizas limitan o excluyen el moho que resulta de una fuga prolongada o no atendida, por lo que la rapidez con la que se atendió la pérdida de agua original puede afectar un reclamo de seguro por daños de moho. Documente lo que ve y llame a Homeland para revisar lo que dice su póliza al respecto.
¿Cuánto tiempo tengo para presentar un reclamo por daños por agua?
En Florida, la notificación de un reclamo inicial o reabierto debe darse dentro de 1 año después de la fecha de la pérdida, y la de un reclamo suplementario dentro de 18 meses. Por lo general, las aseguradoras en Florida deben acusar recibo de su reclamo dentro de 7 días calendario y pagarlo o denegarlo dentro de 60 días. En Nueva Jersey, las aseguradoras deben iniciar una investigación dentro de 10 días hábiles después de la notificación. Su póliza puede tener sus propios requisitos, así que no espere.
Mi reclamo por daños por agua fue denegado o pagado de menos. ¿Puede Homeland ayudarme todavía?
Sí. Homeland puede revisar reclamos por daños por agua que hayan sido retrasados, denegados o pagados de menos, y explicarle qué opciones pueden estar disponibles. Llámenos las 24 horas, los 7 días de la semana, para conversarlo.
¿Más preguntas? Vea nuestras preguntas frecuentes completas →

Artículos

Ver todas las publicaciones

Reclamos por Daño de Agua que Manejamos en Florida y Nueva Jersey

Homeland maneja reclamos por daños por agua en toda Florida y Nueva Jersey. Dondequiera que esté su propiedad en cualquiera de los dos estados, llámenos las 24 horas, los 7 días de la semana.

Cobertura Relacionada
¿Daños en este momento? En Florida
Llame al (305) 783-3777, las 24 horas
En Nueva Jersey
Llame al (732) 517-3777, las 24 horas

Revisión gratuita de su reclamo

Cuéntenos sobre su pérdida. Le devolveremos la llamada.

Reclamos que manejamos

Huracán y daños por viento→Daños por inundación→Daños por incendio→Tormenta Invernal y Daños al Techo→Daños por robo y vandalismo→Daños por impacto de vehículo→Negocios y comercial→Otros reclamos→Denegados y pagados de menos→
MEMBRESÍA GRATUITA

Únase a Adjuster Advantage™

Conozca su póliza y tenga sus registros listos, antes de la próxima fuga.

Únase gratis
¿Junta directiva o administrador? AA Associations →

Otros reclamos por daños a la propiedad que manejamos

Los daños por agua pueden tener muchas causas, desde una tubería que falla hasta una tormenta. Homeland Public Adjusters también ayuda con otros tipos de reclamos por daños a la propiedad cuando corresponden a la pérdida y a la cobertura disponible.

¿Necesita ayuda con un reclamo por daños por agua?

Ya sea que se esté preparando para presentar un reclamo de seguro por daños por agua o que ya tenga un reclamo en curso, Homeland puede revisar la pérdida y ayudarle a entender los próximos pasos. Llámenos las 24 horas, los 7 días de la semana, o solicite una revisión gratuita.

Servimos A
Propietarios de Iglesias, Escuelas y Organizaciones Sin Fines de Lucro
Servimos A
Inquilinos
Manejamos
Daños por Impacto de Vehículo
Manejamos
Daños por robo y vandalismo
Servimos A
Propietarios de Propiedades Agrícolas
Servimos A
Propietarios de Consultorios Médicos y Dentales
Servimos A
Propietarios de viviendas
Manejamos
Daños por Incendio Forestal y de Maleza
Manejamos
Daños por Impacto de Vehículo
Manejamos
Daños por Sumidero
Manejamos
Huracán y daños por viento
Servimos A
Propietarios de Almacenes e Industriales
Manejamos
Daños por Sobrecarga Eléctrica
Manejamos
Daños por Tornado
Servimos A
Condominios y asociaciones de propietarios (HOA)
Servimos A
Propietarios de talleres automotrices y concesionarios
Manejamos
Daños por Granizo
Manejamos
Reclamos por Interrupción del Negocio
Manejamos
Daños por Impacto de Rayo
Manejamos
Daños por Caída de Árboles y Escombros
Manejamos
Reclamos Denegados y Pagados de Menos
Servimos A
Propietarios de Guarderías y Centros de Cuidado Infantil
Manejamos
Daños por inundación
Servimos A
Propietarios de Marinas y Embarcaciones
Servimos A
Propietarios de Edificios Gubernamentales y Municipales
Manejamos
Daños por Vandalismo y Disturbios
Servimos A
Propietarios de Hoteles y Moteles
Servimos A
Propietarios e Inmuebles de Alquiler
Servimos A
Propietarios de tiendas minoristas y centros comerciales lineales
Servimos A
Propietarios de Restaurantes
Servimos A
Propietarios de Casas Móviles y Prefabricadas
Servimos A
Propietarios de Alquileres Vacacionales y de Corto Plazo
Manejamos
Reclamos comerciales y de negocios
Manejamos
Tormenta Invernal y Daños al Techo
Servimos A
Propietarios de Propiedades de Terceros Sin Seguro
Servimos A
Propietarios de Multifamiliares y Apartamentos
Manejamos
Rayos, caída de árboles y otros daños súbitos
Manejamos
Daños por incendio
Manejamos
Daños por Humo
Servimos A
Propietarios de Iglesias, Escuelas y Organizaciones Sin Fines de Lucro
Servimos A
Inquilinos
Manejamos
Daños por Impacto de Vehículo
Manejamos
Daños por robo y vandalismo
Servimos A
Propietarios de Propiedades Agrícolas
Servimos A
Propietarios de Consultorios Médicos y Dentales
Servimos A
Propietarios de viviendas
Manejamos
Daños por Incendio Forestal y de Maleza
Manejamos
Daños por Impacto de Vehículo
Manejamos
Daños por Sumidero
Manejamos
Huracán y daños por viento
Servimos A
Propietarios de Almacenes e Industriales
Manejamos
Daños por Sobrecarga Eléctrica
Manejamos
Daños por Tornado
Servimos A
Condominios y asociaciones de propietarios (HOA)
Servimos A
Propietarios de talleres automotrices y concesionarios
Manejamos
Daños por Granizo
Manejamos
Reclamos por Interrupción del Negocio
Manejamos
Daños por Impacto de Rayo
Manejamos
Daños por Caída de Árboles y Escombros
Manejamos
Reclamos Denegados y Pagados de Menos
Servimos A
Propietarios de Guarderías y Centros de Cuidado Infantil
Manejamos
Daños por inundación
Servimos A
Propietarios de Marinas y Embarcaciones
Servimos A
Propietarios de Edificios Gubernamentales y Municipales
Manejamos
Daños por Vandalismo y Disturbios
Servimos A
Propietarios de Hoteles y Moteles
Servimos A
Propietarios e Inmuebles de Alquiler
Servimos A
Propietarios de tiendas minoristas y centros comerciales lineales
Servimos A
Propietarios de Restaurantes
Servimos A
Propietarios de Casas Móviles y Prefabricadas
Servimos A
Propietarios de Alquileres Vacacionales y de Corto Plazo
Manejamos
Reclamos comerciales y de negocios
Manejamos
Tormenta Invernal y Daños al Techo
Servimos A
Propietarios de Propiedades de Terceros Sin Seguro
Servimos A
Propietarios de Multifamiliares y Apartamentos
Manejamos
Rayos, caída de árboles y otros daños súbitos
Manejamos
Daños por incendio
Manejamos
Daños por Humo
Llame ahora · Florida(305) 783-3777Llame ahora · Nueva Jersey(732) 517-3777